
Mercado de agentes antiestáticos: tamaño, tendencias y previsiones 2034
Tamaño del mercado de agentes antiestáticos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de polímero (polipropileno (PP), polietileno (PE), cloruro de polivinilo (PVC), otros); uso final (embalaje, electrónica, automoción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005468
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
1.760 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.690 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,79 %
Índice de crecimiento
Mercado potencial
20.160 millones de dólares estadounidenses
(2026-2034)
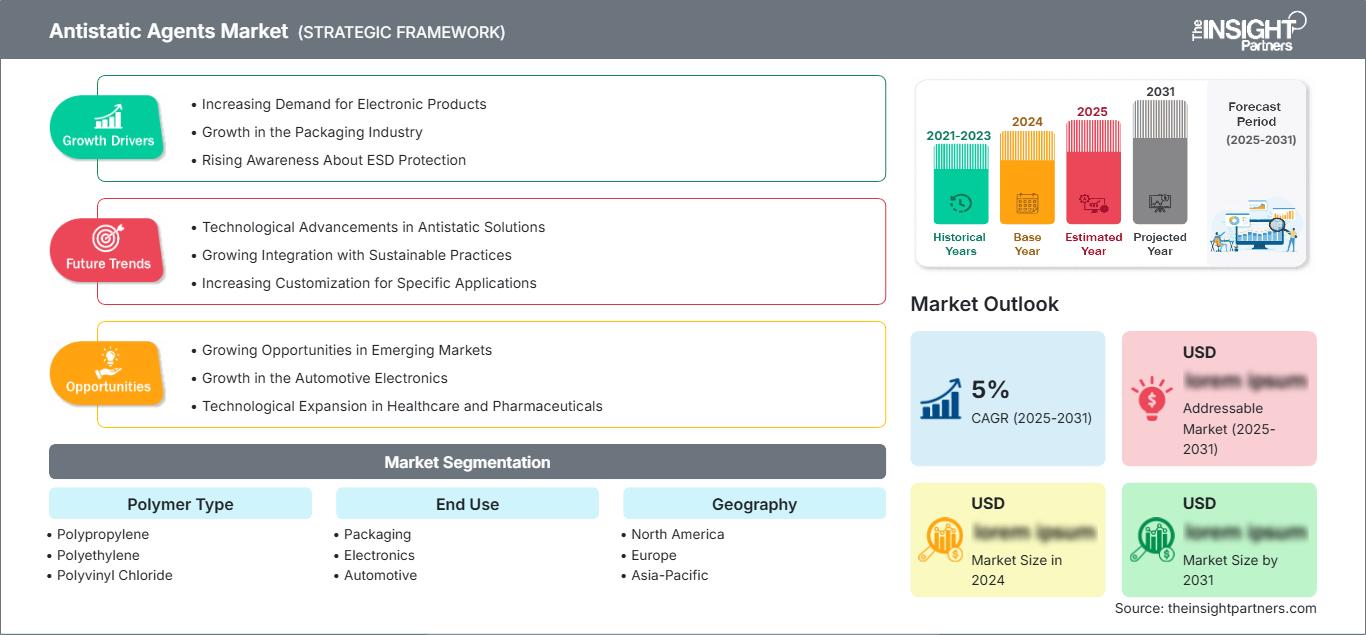
El mercado de agentes antiestáticos alcanzó un valor de 1760 millones de dólares en 2025 y se prevé que llegue a los 2690 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 4,79 % entre 2026 y 2034. La demanda se ve impulsada por el creciente uso de películas poliméricas, componentes moldeados, embalajes electrónicos y plásticos para la industria automotriz que requieren una resistividad superficial controlada. El desarrollo de productos se centra cada vez más en un rendimiento antiestático duradero, de baja migración, apto para el contacto con alimentos y específico para cada aplicación.
América del Norte está preparada para una expansión constante, ya que los fabricantes de envases, productos electrónicos y compuestos para la industria automotriz están adoptando materiales con requisitos más estrictos de control electrostático. Se prevé que el mercado de agentes antiestáticos crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 4,6 % al 5,0 % entre 2026 y 2034 , impulsado por formatos de envase avanzados, la fabricación de productos electrónicos y el uso cada vez mayor de compuestos poliméricos de ingeniería.
Evaluación y perspectivas del mercado de agentes antiestáticos
- América del Norte: Se prevé que la región represente entre el 27 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,0 % entre 2026 y 2034 , gracias a la sofisticada transformación de envases, la fabricación de productos electrónicos, la polimerización en la industria automotriz y la demanda de un control estático constante.
- EE. UU.: Se prevé que EE. UU. represente entre el 76 % y el 80 % de la cuota de mercado de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 4,9 % entre 2026 y 2034 , siendo el embalaje y la electrónica las principales aplicaciones.
- Europa: Se estima que Europa tendrá una cuota de mercado del 23-27% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,6% entre 2026 y 2034 , liderada por Alemania, Francia, Italia y el Reino Unido, donde los requisitos normativos y el procesamiento de polímeros de alta calidad favorecen su adopción.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 34 % y el 38 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 5,7 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India a través de la expansión de la producción de envases, productos electrónicos y automóviles.
- Segmento más importante: Se estima que el polipropileno tendrá una cuota de mercado del 42-46% en 2025 , con un crecimiento anual compuesto del 4,6-5,0% entre 2026 y 2034 , impulsado por sus amplias aplicaciones en películas, envases y productos moldeados.
- Segmento de alto crecimiento: Se estima que el sector automotriz representará una cuota de mercado del 18-22% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,5-5,9% entre 2026 y 2034 , impulsado por los componentes de polímeros ligeros y los requisitos de seguridad eléctrica.
- Empresas clave analizadas en detalle: Arkema; BASF SE; Clariant AG; Croda International Plc.; DuPont de Nemours, Inc.; Evonik Industries AG; Kao Corporation; Emery Oleochemicals LLC; Fine Organic Industries Limited; Foster Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de agentes antiestáticos está dejando atrás los surfactantes migratorios tradicionales para adoptar formulaciones más novedosas que ofrecen una rápida disipación de la carga, mayor durabilidad y menor impacto en las propiedades ópticas y mecánicas. El factor clave de esta tendencia es la compatibilidad con polímeros, dado que los requisitos de procesamiento del PP, PE y PVC varían considerablemente. Muchos formuladores también incorporan funcionalidades como deslizamiento, liberación, dispersión u otras a los antiestáticos para simplificar el sistema de aditivos.
Las inversiones se destinarán a tecnologías permanentes y de baja migración, materias primas de origen natural y productos masterbatch durante el período previsto. La región de Asia-Pacífico seguirá siendo un área importante para las inversiones debido al uso de la extrusión de películas, el ensamblaje electrónico y las aplicaciones en la industria automotriz. La atención del gobierno hacia los productos químicos en contacto con alimentos, los productos químicos fluorados y la composición de los materiales impulsará nuevas formulaciones que utilicen mejores tecnologías y materias primas.
Alcance del informe de mercado de agentes antiestáticos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.760 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.690 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,79% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de agentes antiestáticos
El crecimiento del mercado de agentes antiestáticos depende en gran medida de la demanda de polímeros, ya que la estática provoca pérdidas de eficiencia y deterioro de la calidad en las operaciones de extrusión, moldeo, llenado, envasado y manipulación de películas. La cadena de valor se compone de ácidos grasos, aminas, ésteres, tensioactivos, polímeros especiales e inorgánicos; producción de aditivos; mezcla; masterbatches; composición de polímeros; conversión; y uso final. Existe una alta demanda donde la estática afecta la eficiencia y la calidad de los procesos de fabricación.
La dinámica de suministro difiere según el tipo de antiestático: los antiestáticos migratorios suelen presentar concentraciones más bajas, pero son sensibles a la humedad y a la migración superficial, mientras que los antiestáticos permanentes a base de polímeros ofrecen mayor eficiencia y un rendimiento más estable en el entorno. Los fabricantes de envases tienen en cuenta el coste, la migración, la transparencia, el coeficiente de fricción y los requisitos de contacto con alimentos. Las industrias electrónica y automotriz se centran más en la resistividad controlada, la estabilidad dimensional, el rendimiento térmico y la prevención de la contaminación.
El posicionamiento en el mercado de agentes antiestáticos depende ahora de formulaciones orientadas a aplicaciones específicas y no solo del precio de las materias primas. Arkema comercializa las formulaciones de Noroplast para masterbatches de poliolefina. BASF SE aporta su conocimiento en tecnología de aditivos y procesos para una amplia gama de capacidades de procesamiento de polímeros. Clariant AG ofrece soluciones antiestáticas para envases flexibles y rígidos, y Kao Corporation proporciona soluciones basadas en amasado de resina, masterbatches y recubrimientos en diversos sistemas poliméricos.
Las inversiones en productos multifuncionales y la oferta de servicios técnicos regionales son estratégicas. Croda International Plc. y Emery Oleochemicals LLC aprovechan el potencial de los productos químicos especializados. Fine Organic Industries Limited ofrece productos antiestáticos para películas BOPP y formulaciones para la industria automotriz. DuPont de Nemours, Inc., Evonik Industries AG y Foster Corporation brindan servicios de formulación y materiales especializados. Los fabricantes se distinguen por la baja dosificación, la larga vida útil, la aptitud para el contacto con alimentos y la alta velocidad de procesamiento de sus productos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de agentes antiestáticos: Perspectivas estratégicas
Perspectivas regionales
Mercado de agentes antiestáticos de América del Norte
Se estima que Norteamérica controlará entre el 27 % y el 31 % de la cuota de mercado de agentes antiestáticos en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % hasta 2034. Estados Unidos lidera la demanda regional gracias a sus extensas industrias de embalaje flexible, electrónica, automoción y compuestos especializados. México contribuye a la demanda manufacturera mediante el ensamblaje de automóviles y la transformación de envases, mientras que Canadá aporta a través del envasado de alimentos, los plásticos industriales y la fabricación de productos de consumo.
El uso regional se rige por la necesidad de reducir la atracción de polvo, el bloqueo de la película, las descargas electrostáticas y los problemas de manipulación. Los fabricantes de envases ahora dan preferencia a los sistemas antiestáticos que funcionan bien con operaciones de extrusión e impresión de alta velocidad. La industria electrónica da importancia al control de la resistencia superficial y la contaminación, mientras que la industria automotriz se centra en la durabilidad sin afectar la estética ni las propiedades mecánicas. Las restricciones de contacto con alimentos y las regulaciones sobre la divulgación de la composición química contribuyen a ello.
Mercado de agentes antiestáticos de EE. UU.
Estados Unidos representa entre el 76 % y el 80 % de la cuota de mercado norteamericana para 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % hasta 2034. Entre sus aplicaciones se incluyen envases flexibles, electrónica de consumo, piezas industriales, interiores de automóviles y embalajes de protección. Cada vez más, los fabricantes nacionales de compuestos incorporan las propiedades antiestáticas en los criterios de aprobación de materiales, en lugar de considerarlas simplemente como un requisito de acabado posterior.
El panorama de aplicaciones incluye concentrados de masterbatch, aditivos de baja migración y antiestáticos permanentes para aplicaciones especializadas. El embalaje sigue siendo un mercado de uso final importante, especialmente para películas que requieren un control preciso de la electricidad estática durante el llenado y el procesamiento. El mercado de la electrónica exigirá especificaciones eléctricas más elevadas, mientras que en el sector automotriz se utilizarán cada vez más PP y plásticos de ingeniería.
Mercado europeo de agentes antiestáticos
Se estima que la región europea tendrá una cuota de mercado del 23-27% en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,2-4,6%, siendo Alemania el mercado líder en la región. Entre los factores que impulsan la demanda en la región se incluyen el desarrollo de la fabricación de automóviles, la transformación de envases, la industria electrónica y una legislación más estricta en materia de productos químicos y economía circular.
El Reino Unido mantiene su demanda en envases, plásticos para aplicaciones sanitarias, componentes eléctricos y películas industriales. La sólida posición de Alemania se basa en su industria automotriz, la industria de maquinaria, la industria electrónica y el desarrollo de la cadena de valor de los compuestos poliméricos. Francia e Italia incrementan su demanda a través de envases para alimentos, productos de consumo, componentes para automóviles y plásticos especiales.
Mercado de agentes antiestáticos en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 34-38% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,3-5,7%, lo que la convierte en el principal mercado de crecimiento regional. China lidera el consumo regional, seguida de Japón, Corea del Sur, India y Australia. La fabricación de productos electrónicos, la producción de películas BOPP, el embalaje de productos de consumo y la producción automotriz ofrecen una amplia gama de aplicaciones.
China cuenta con una gran capacidad de procesamiento de polímeros y aplicaciones en electrónica y embalaje. Japón y Corea del Sur se centran en polímeros de alto rendimiento. En India, la expansión de la fabricación de embalajes y automóviles impulsa su demanda. En Australia, la demanda es relativamente pequeña, pero está especializada en aplicaciones industriales. El desarrollo de la producción local y la infraestructura podría estimular la demanda regional de aditivos de alto rendimiento.
Mercado de agentes antiestáticos de Oriente Medio y África
Oriente Medio y África representan una base de demanda menor, con un crecimiento impulsado por la transformación de plásticos, el envasado, la integración petroquímica y la manufactura industrial. Arabia Saudita lidera la oportunidad regional, seguida por los Emiratos Árabes Unidos y Sudáfrica. La región se beneficia de la integración de materias primas poliméricas y de las inversiones en el procesamiento de plásticos.
El sector petroquímico de Arabia Saudita impulsa la fabricación y el procesamiento de polímeros, mientras que los Emiratos Árabes Unidos invierten en instalaciones de envasado y fabricación. Sudáfrica participa en la producción de envases para alimentos, autopartes y polímeros industriales. El resto de la región de Oriente Medio y África aún se encuentra fragmentada, aunque se espera que las inversiones en infraestructura y fabricación de productos de consumo contribuyan a un crecimiento sostenido de entre el 4,1 % y el 4,5 % de tasa de crecimiento anual compuesta (TCAC) hasta 2034.
Análisis de segmentación
Tipo de polímero
Se prevé que el segmento de polímeros crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % entre 2026 y 2034. La selección se basa en la polaridad de la resina, la cristalinidad, la temperatura de procesamiento, la migración superficial, la sensibilidad a la humedad y la permanencia requerida. El PP sigue siendo especialmente importante debido a su amplio uso en películas de embalaje y componentes automotrices moldeados, mientras que el PE y el PVC requieren una química optimizada para diferentes comportamientos de migración y procesamiento.
- Polipropileno: Representa la mayor base de demanda de polímeros porque el BOPP, el CPP, los componentes moldeados por inyección y los compuestos para la industria automotriz requieren control de la estática sin sacrificar la transparencia, el acabado superficial o la eficiencia del procesamiento.
- Polietileno: La demanda se concentra en películas, bolsas, embalajes protectores y productos moldeados, donde el rendimiento antiestático reduce la atracción de polvo, los problemas de manipulación de la película y las interrupciones de la producción relacionadas con la electricidad estática.
- Cloruro de polivinilo: Las aplicaciones de PVC requieren formulaciones compatibles con sistemas flexibles y rígidos, especialmente cuando el rendimiento antiestático debe coexistir con plastificantes, estabilizadores, pigmentos y condiciones de procesamiento exigentes.
Uso final
Se prevé que el segmento de uso final registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,3 % entre 2026 y 2034. La adopción depende de las consecuencias operativas de la acumulación de electricidad estática. El embalaje genera importantes requerimientos de volumen, mientras que las aplicaciones electrónicas y automotrices suelen exigir un rendimiento más controlado y duradero, lo que crea oportunidades para formulaciones de alta calidad y tecnologías antiestáticas permanentes.
- Embalaje: Sigue siendo el principal punto de venta, abarcando películas, bolsas, envases, etiquetas y materiales de protección, donde el control de la estática mejora el llenado, la impresión, la conversión, la gestión del polvo y la manipulación del producto.
- Electrónica: Requiere una disipación estática precisa para proteger los componentes sensibles, reducir los riesgos de descarga electrostática y mantener superficies limpias en embalajes, carcasas, bandejas y entornos de fabricación.
- Automoción: Está aumentando la demanda de PP antiestático y compuestos poliméricos relacionados que se utilizan en interiores, componentes de protección, carcasas y otras aplicaciones donde la durabilidad, la apariencia y las propiedades superficiales controladas son importantes.
Resumen de la oportunidad
|
Uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Embalaje |
Alto |
Control de películas |
Maduro |
|
Electrónica |
Medio |
Protección ESD |
Escalada |
|
Automotor |
Medio |
Aligeramiento |
Escalada |
Factores que impulsan el crecimiento del mercado de agentes antiestáticos y análisis de su impacto
Expansión del embalaje de plástico flexible y de alta velocidad.
El embalaje flexible es un importante motor de demanda, ya que la extrusión, impresión, llenado y conversión de la película exponen las superficies de polímero a fricción repetida y generación de carga. A medida que las líneas de producción se vuelven más rápidas, las interrupciones relacionadas con la estática pueden generar pérdidas desproporcionadas debido a la atracción de polvo, la adhesión de la película, la inestabilidad de la banda y los defectos de manipulación. Los aditivos antiestáticos ofrecen un método relativamente económico para abordar estos problemas sin rediseñar la estructura del polímero. Por lo tanto, el crecimiento de las películas multicapa, el BOPP, los embalajes protectores y los formatos ligeros impulsa el consumo recurrente de aditivos. Los proveedores que pueden mantener la claridad óptica, la capacidad de sellado, la adhesión de la impresión y el rendimiento del coeficiente de fricción junto con el control de la estática tienen una ventaja. El impacto en el mercado se extiende más allá del volumen de aditivos, ya que los convertidores evalúan cada vez más formulaciones multifuncionales que combinan características antiestáticas y de deslizamiento, lo que reduce la complejidad de la dosificación y mejora la consistencia de la producción.
Aumento de las exigencias de control electrostático en la electrónica.
La fabricación de productos electrónicos genera un valor diferencial, ya que las descargas electrostáticas pueden dañar componentes sensibles incluso en ausencia de defectos visibles. Por consiguiente, los embalajes, bandejas, películas, carcasas y materiales de manipulación antiestáticos se evalúan en función de los requisitos de rendimiento eléctrico, en lugar de su simple apariencia superficial. La transición hacia componentes más pequeños, ensamblajes más densos y sistemas electrónicos cada vez más sofisticados aumenta la importancia de una disipación de carga predecible. Las tecnologías antiestáticas permanentes pueden alcanzar un mayor valor cuando el rendimiento debe mantenerse estable durante el almacenamiento, el transporte, la manipulación repetida o en condiciones de baja humedad. Los proveedores también se enfrentan a exigencias más estrictas en cuanto a la contaminación iónica, la desgasificación, la transparencia y la integridad mecánica. Estos requisitos fomentan la colaboración entre productores de aditivos, formuladores, fabricantes de productos electrónicos y transformadores de embalaje, lo que refuerza las barreras de cualificación técnica y crea oportunidades para formulaciones especializadas en lugar de productos básicos indiferenciados.
Los componentes ligeros para automóviles aumentan la funcionalidad de los polímeros.
Los fabricantes de automóviles están sustituyendo metales por polímeros en determinados componentes interiores, eléctricos, estructurales y funcionales para reducir el peso del vehículo y mejorar la flexibilidad de fabricación. Esta sustitución incrementa el número de piezas de polímero que requieren un comportamiento superficial controlado. El rendimiento antiestático cobra importancia cuando los componentes atraen polvo, interactúan con sistemas eléctricos o requieren propiedades superficiales estables durante largos periodos de servicio. Los vehículos eléctricos añaden un nivel adicional de requisitos de rendimiento de los materiales, ya que los sistemas de alto voltaje y el contenido electrónico aumentan la sensibilidad al comportamiento eléctrico. Por lo tanto, los fabricantes de compuestos buscan aditivos que proporcionen disipación estática sin reducir la resistencia al impacto, la apariencia, la estabilidad dimensional ni la procesabilidad. Los proveedores capaces de adaptar el rendimiento antiestático al PP y otros polímeros para automóviles pueden beneficiarse de relaciones basadas en la cualificación, donde la consistencia de la formulación y la fiabilidad a largo plazo suelen ser más importantes que el precio de compra más bajo del aditivo.
Tendencias futuras del mercado de agentes antiestáticos
La química antiestática permanente adquiere mayor importancia.
Se prevé que las tendencias del mercado de agentes antiestáticos favorezcan cada vez más las tecnologías permanentes o de alta durabilidad que reduzcan la dependencia de la migración superficial. Los aditivos migratorios convencionales pueden perder eficacia al ser retirados, lavados, desgastados o expuestos a cambios de humedad. Los sistemas poliméricos permanentes pueden solucionar estas limitaciones manteniendo el rendimiento electrostático dentro de la matriz polimérica o mediante estructuras conductoras estables. Es probable que las formulaciones futuras busquen menores tasas de adición, mayor transparencia, mayor compatibilidad con polímeros reciclados y una mínima influencia en las propiedades mecánicas. El desarrollo también se centrará en aplicaciones donde el control estático debe mantenerse constante durante todo el ciclo de vida del producto. Este cambio podría ampliar las oportunidades de aditivos de alta gama en electrónica, automoción, embalaje industrial y componentes poliméricos reutilizables, donde el rendimiento a largo plazo se valora más que el coste inicial del aditivo.
Los aditivos multifuncionales reducen la complejidad de la formulación.
Es probable que el desarrollo de productos futuros combine la funcionalidad antiestática con beneficios de deslizamiento, liberación, dispersión, lubricación o procesamiento. Estos sistemas multifuncionales pueden simplificar los inventarios de aditivos, reducir los puntos de dosificación y mejorar la consistencia durante la conversión de polímeros. Este enfoque es particularmente relevante para la producción de películas de alta velocidad, donde múltiples aditivos individuales pueden generar problemas de compatibilidad, eflorescencia superficial o fluctuaciones en el coeficiente de fricción. Los sistemas líquidos concentrados y los masterbatches también podrían ganar terreno, ya que permiten una dosificación más precisa y una integración más sencilla en la producción automatizada. Las consideraciones de sostenibilidad influirán en esta tendencia, y los productores evaluarán materias primas de origen vegetal, el cumplimiento de las normativas de contacto con alimentos, formulaciones de baja volatilidad y productos químicos compatibles con los flujos de reciclaje. Los desarrolladores de productos que resuelvan varios problemas de procesamiento mediante una formulación controlada deberían lograr una mayor fidelización del cliente y, potencialmente, ciclos de cualificación más cortos.
Oportunidades de mercado para agentes antiestáticos
Desarrollar soluciones específicas para aplicaciones de embalaje electrónico.
El embalaje de componentes electrónicos representa una oportunidad estratégica para los proveedores capaces de ir más allá del control estático de uso general. Los fabricantes pueden desarrollar grados diseñados para bandejas, películas protectoras, carcasas, soportes de componentes y embalajes de transporte, con un rendimiento adaptado a la resistividad superficial, las condiciones de humedad, la limpieza y los requisitos mecánicos. Las previsiones del mercado de agentes antiestáticos indican que las aplicaciones relacionadas con la electrónica pueden respaldar un posicionamiento premium, ya que los costes de fallos asociados a la descarga electrostática superan el coste incremental de los aditivos especializados. Por lo tanto, la inversión debería priorizar las químicas permanentes, los perfiles de baja contaminación, el rendimiento estable tras la manipulación repetida y la compatibilidad con polímeros de ingeniería. Los proveedores también pueden fortalecer su posición ofreciendo pruebas de aplicación, cualificación de materiales y asistencia en la formulación, en lugar de vender aditivos como productos químicos independientes. La producción regional cerca de los clústeres electrónicos reduciría aún más las barreras de cualificación y de la cadena de suministro.
Ampliar las formulaciones de base biológica y de baja migración.
Los requisitos de sostenibilidad ofrecen la oportunidad de desarrollar aditivos antiestáticos a partir de materias primas renovables, manteniendo el rendimiento en entornos exigentes de procesamiento de polímeros. Los fabricantes de envases necesitan cada vez más materiales que cumplan con los requisitos de contacto con alimentos y apoyen los objetivos de sostenibilidad corporativa sin comprometer la transparencia, la capacidad de sellado ni la eficiencia del procesamiento. La inversión en ésteres de base biológica, tensioactivos de origen vegetal y tecnologías de baja migración puede diferenciar a los proveedores en aplicaciones donde la composición química se examina con mayor detenimiento. La oportunidad no se limita a sustituir un ingrediente por otro. Los desarrolladores pueden rediseñar los sistemas de aditivos para reducir la dosificación, mejorar la durabilidad y minimizar las interacciones con los procesos de reciclaje. Las empresas que combinan el abastecimiento renovable con una sólida documentación técnica, apoyo normativo y un suministro global constante podrían establecer relaciones más sólidas con productores multinacionales de envases y fabricantes de productos de consumo.
Novedades recientes
- Abril de 2026: Avient Corporation lanzó Hiformer Slip + Antistatic para películas BOPP en Latinoamérica. Este líquido superconcentrado combina funciones de deslizamiento y antiestáticas en una sola formulación, lo que reduce la complejidad de la misma y garantiza un rendimiento uniforme de la película. El lanzamiento está dirigido directamente a los transformadores de BOPP que buscan una dosificación simplificada, una mayor eficiencia de procesamiento y propiedades superficiales controladas en la producción de películas para embalaje.
- Junio de 2025: Palsgaard A/S presentó Einar 987, un aditivo polimérico de origen vegetal diseñado como alternativa a la química de aminas etoxiladas en el procesamiento de polipropileno y polietileno. Su comportamiento antiestático ayuda a reducir la adhesión del polvo polimérico durante la polimerización, mientras que la empresa posicionó la formulación como una alternativa de grado alimenticio y menor toxicidad, adecuada para la producción de poliolefinas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -