
Markt für Anwendung Behälter: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Anwendungscontainer (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Bereitstellungsmodus (Cloud-basiert, On-Premises); Unternehmensgröße (KMU, Großunternehmen); Anwendung (Produktion, Zusammenarbeit, Modernisierung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024476
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
8,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
100,75 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
32,18 %
Wachstumsrate
Adressierbarer Markt
380,23 Mrd. US-Dollar
(2026–2034)
Der Markt für Anwendungscontainer wurde 2025 auf 8,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 100,75 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32,18 % im Zeitraum 2026–2034 entspricht. Die Modernisierung von Unternehmen, die Cloud-native Entwicklung und die sicherheitsorientierte Orchestrierung führen dazu, dass Container von Entwicklerwerkzeugen in die Kerninfrastruktur integriert werden. Der Markt wird maßgeblich durch containerisierte KI-Workloads, die Einführung von Managed Kubernetes und konsistente Bereitstellungsmuster in hybriden Umgebungen geprägt.
In Nordamerika wird der Markt für Anwendungscontainer voraussichtlich von einer regionalen durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,5–33,0 % im Zeitraum 2026–2034 getragen. Die Nachfrage basiert auf Hyperscale-Cloud-Kapazitäten, der Migration regulierter Unternehmen und Investitionen in die Plattformentwicklung. Die zunehmende Reife der Public Cloud, die Einführung von DevSecOps und der Einsatz von KI-Anwendungen verstärken die Nutzung von Containern in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Software, Telekommunikation, Einzelhandel und in Technologieprogrammen der Bundesregierung.
Marktanalyse und Einblicke für Anwendungscontainer
- Nordamerika hielt 2025 einen Marktanteil von 39–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,5–33,0 % wachsen, unterstützt durch Cloud-Hyperscaler, ausgereifte DevOps-Teams, unternehmensweite Kubernetes-Umgebungen und die Modernisierung der KI-Infrastruktur.
- Die USA machten im Jahr 2025 82–85 % Nordamerikas aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,8–33,2 % wachsen, angetrieben durch Cloud-native Software, Modernisierung der Bundesverwaltung und Plattformentwicklung.
- Europa hatte 2025 einen Marktanteil von 23–26 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,5–31,0 % wachsen, wobei Großbritannien, Deutschland und Frankreich bei der Einführung durch regulierte Anwendungsfälle in den Bereichen Cloud, Fertigung und Bankwesen führend sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 22–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 34,0–36,0 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien im Bereich der digitalen öffentlichen Infrastruktur und der Modernisierung der Telekommunikation.
- Größtes Segment: Cloud-basierte Lösungen hielten 2025 einen Marktanteil von 66–70 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,0–34,5 % wachsen, da Unternehmen Managed Kubernetes und serverlose Container-Plattformen bevorzugen.
- Wachstumsstarkes Segment: Die Modernisierung hielt 2025 einen Marktanteil von 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 35,0–37,0 % wachsen, da ältere Anwendungen in Microservices umstrukturiert werden.
- Detaillierte Analyse der wichtigsten Unternehmen : Amazon Web Services, Inc., Apcera, Inc., Apprenda, Inc., Cisco Systems, Inc., Docker, Inc., International Business Machines Corporation, Joyent, Inc., Microsoft Corporation, Rancher Labs, Inc., VMware LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Nutzung von Containern hat sich von isolierten Entwicklungsteams hin zu unternehmensweiten Betriebsmodellen entwickelt, die Build-Pipelines, Registries, Orchestrierung, Observability und Richtliniendurchsetzung miteinander verknüpfen. Der Markt für Anwendungscontainer wird zunehmend von der Kubernetes-Standardisierung, den Anforderungen an die Software-Stückliste und der Sicherheit von Produktionsimages beeinflusst. Paradigmenwechsel in der Produktion gehen hin zu wiederverwendbaren internen Plattformen, auf denen das Betriebsteam Vorlagen für kontrollierte Deployments erstellt, während die Entwickler ihre Agilität und Flexibilität beibehalten.
Zukünftig wird der Bedarf nicht nur bei den ersten Cloud-nativen Unternehmen steigen, sondern auch bei Fertigungsunternehmen, öffentlichen Einrichtungen, Gesundheitseinrichtungen und Energieunternehmen, die auf hybride Bereitstellungsmodelle angewiesen sind. Länder, die bisher unterrepräsentiert waren, profitieren bereits von den positiven Auswirkungen souveräner Cloud-Lösungen, digitaler Regierungsplattformen und Telekommunikations-Edge-Infrastrukturen.
Anwendungscontainer-Marktbericht – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 100,75 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 32,18 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Anwendungsbehälter
Das Wachstum des Marktes für Anwendungscontainer wird primär durch den Druck von Unternehmen getrieben, Releasezyklen zu verkürzen und gleichzeitig die Laufzeitkonsistenz in Entwicklung, Test und Produktion zu gewährleisten. Container bieten Driftmanagement und unterstützen Microservices, APIs und ereignisgesteuerte Architekturen. Ein weiterer Nachfragetreiber sind KI-Workloads, die die Paketierung von Modellen, Abhängigkeiten und Inferenzdiensten auf GPU-fähigen Architekturen erfordern.
Die Wertschöpfungskette umfasst Container-Laufzeitumgebungen, Registry, Orchestrierungsschicht, Managed Kubernetes, Monitoring-Tools, Scanning-Tools und Plattform-Engineering-Services. Das Container-Angebot konzentriert sich auf Cloud-Anbieter und Open Source, Unternehmenskunden legen jedoch zunehmend Wert auf Support, Kontrollrichtlinien, Image-Herkunft und Integrationen mit Identitätsmanagement, Netzwerk, Speicher und CI/CD.
Die Marktanalyse für Anwendungscontainer zeigt eine von Hyperscalern und Anbietern von Unternehmenssoftware dominierte Wettbewerbsstruktur, während spezialisierte Anbieter in den Bereichen Entwicklererfahrung, Sicherheit und hybride Betriebsabläufe weiterhin relevant sind. Amazon Web Services, Inc., Microsoft Corporation, International Business Machines Corporation und VMware LLC konkurrieren mit einer integrierten Cloud- und Infrastrukturportfoliostrategie, während Docker, Inc. seine Position in Entwickler-Toolchains behauptet.
Der Trend bei strategischen Investitionen geht hin zu KI-gestützter Orchestrierung, der Automatisierung von Compliance-Prozessen, Multi-Cluster-Governance und Kostenoptimierung. Cisco Systems, Inc. setzt auf Netzwerk- und Observability-Anknüpfungspunkte, Rancher Labs, Inc. baut seine Kubernetes-Management-Kompetenzen durch die Übernahme von SUSE aus, und Apprenda, Inc., Apcera, Inc. und Joyent, Inc. konzentrieren sich auf private Plattformen und die Weiterentwicklung von Architekturen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Anwendungscontainer: Strategische Einblicke
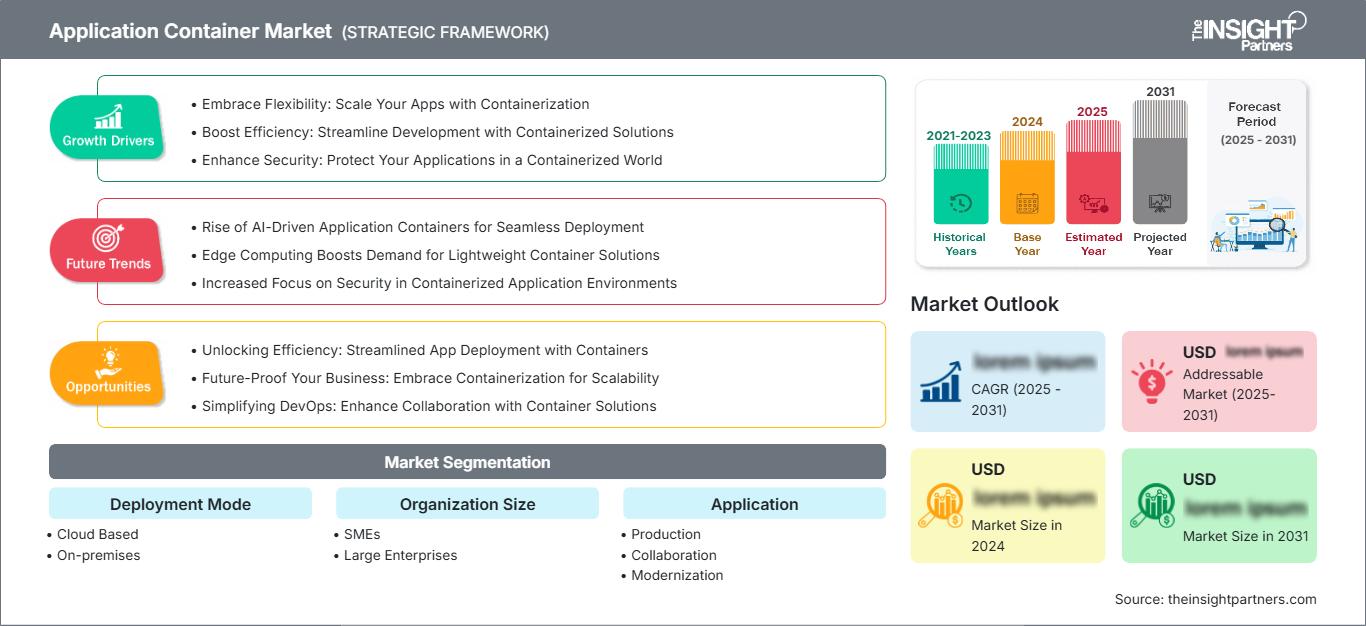
Regionale Einblicke
Markt für Anwendungsbehälter in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 39–42 % im Bereich Anwendungscontainer und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,5–33,0 % wachsen. Dieses Wachstum wird durch eine hohe Cloud-Penetration, ausgereifte DevOps-Methoden und die weitverbreitete Nutzung von Kubernetes begünstigt. Es zeichnet sich ein Trend hin zum Kauf von Managed-Container-Plattformen ab, die die Konsolidierung von Bereitstellung, Identitätsmanagement, Überwachung und Richtliniendurchsetzung ermöglichen.
Nordamerika profitiert zudem von der Verfügbarkeit hyperskalierbarer Infrastruktur und Venture-Capital-finanzierter Software-Ökosysteme. Modelle für KI, Plattformen für digitales Banking, API-Modernisierung und Zero-Trust-Architekturen treiben den Einsatz von Containern in der Produktion voran. Produktivitätsorientierte Anschaffungen von Managed-Container-Plattformen werden in Nordamerika weiterhin dominieren. Käufer konzentrieren sich dabei auf Plattformstandardisierung, optimierte Pfade, die Sicherheit der Image-Pipeline und einen geringeren Betriebsaufwand.
US-Markt für Anwendungsbehälter
Die USA machten 2025 82–85 % des nordamerikanischen Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,8–33,2 % wachsen. Die Nutzung ist bei Cloud-Softwareanbietern, Banken, Regierungsauftragnehmern, Einzelhändlern und Gesundheitsnetzwerken, die auf einen ausfallsicheren digitalen Betrieb angewiesen sind, weit verbreitet. Unternehmen nutzen umfassende Lösungen von AWS, Microsoft, Docker, IBM, Cisco, VMware und Rancher, die sich auf den gesamten Unternehmensbereich auswirken.
Die Trends bei Anwendungen verlagern sich von zustandslosen Webdiensten hin zu produktionsreifer KI, Datenplattformen und der Modernisierung monolithischer Anwendungen. Amerikanische Unternehmen nutzen Container für Entwicklungsumgebungen, regulierte CI/CD-Pipelines und Edge-Workloads. Entwicklungsteams setzen auf zentralisierte Kubernetes-Governance, um die unkontrollierte Ausbreitung von Tools zu vermeiden und die Zuverlässigkeit von Bereitstellungen zu erhöhen.
Markt für Anwendungscontainer in Europa
Europa erreichte 2025 einen Marktanteil von 23–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,5–31,0 % wachsen. Großbritannien ist führend, unterstützt durch Cloud-basiertes Banking, die Modernisierung des öffentlichen Sektors und die Entwicklung von Fintech-Plattformen. Die Nachfrage wird von Sicherheitsgarantien, operativer Ausfallsicherheit und den Erwartungen an die Daten-Governance bestimmt, wodurch Managed- und Hybrid-Container-Plattformen für regulierte Unternehmen attraktiv werden.
Deutschland treibt die Entwicklung von Industrie 4.0, Automobilsoftware, industriellem IoT und der Modernisierung privater Cloud-Lösungen voran. Hersteller nutzen Container, um Arbeitsabläufe in Werken, technischen Systemen und der Unternehmens-IT zu standardisieren. Frankreich, Italien und Spanien expandieren durch Telekommunikations-Cloud-Lösungen, digitale Verwaltung und die Modernisierung des Einzelhandels, während europäische Käufer weiterhin großen Wert auf Souveränität, Lokalisierung und die Kontrolle der Software-Lieferkette legen.
Markt für Anwendungscontainer im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 22–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 34,0–36,0 % wachsen. China ist führend bei den regionalen Ausgaben für Cloud-Plattformen, digitale Dienstleistungen und KI-Infrastruktur, während Japan und Südkorea den Schwerpunkt auf Telekommunikation, Fertigung und Softwaremodernisierung legen.
Indien und Australien treiben die Nutzung von Containern durch Fintech-Unternehmen, öffentliche digitale Infrastrukturen, Einzelhandelsplattformen und die Einführung von Managed Cloud-Lösungen voran. Politisch gesteuerte Digitalisierung, der 5G-Ausbau, die Datenlokalisierung und schnell wachsende Entwickler-Ökosysteme begünstigen eine starke regionale Nachfrage, insbesondere nach cloudbasierter Orchestrierung und hybriden Bereitstellungen.
Anwendungscontainermarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 30,0–32,0 % erwartet, wobei Saudi-Arabien eine Vorreiterrolle bei der Einführung von Container-Anwendungen einnimmt. Energiemodernisierung, Smart-City-Plattformen, staatliche Cloud-Programme und digitale Regierungsdienste schaffen Nachfrage nach containerisierten Anwendungen in der öffentlichen und privaten Infrastruktur.
Die VAE expandieren durch Investitionen in Fintech, Logistik und Cloud-Rechenzentren, während Südafrika eine breite Anwendung in den Bereichen Bankwesen, Telekommunikation und Einzelhandel verzeichnet. Die Nachfrage im übrigen Nahen Osten und Afrika ist weiterhin selektiv, aber steigend, insbesondere dort, wo Unternehmen skalierbare digitale Dienste, sichere Hybridbereitstellungen und eine effiziente Modernisierung bestehender Unternehmensanwendungen benötigen.
Segmentierungsanalyse
Bereitstellungsmodus
Der Einsatz von Cloud-Containern wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32,0–33,5 % steigen, da Käufer Cloud-Skalierbarkeit und Datenkontrolle in Einklang bringen müssen. Der Markt für Anwendungscontainer erweitert sich, da Unternehmen Container mittlerweile in öffentlichen Clouds, privaten Infrastrukturen und Edge-Umgebungen einsetzen. Cloud-Plattformen dominieren die Nachfrage, während On-Premises-Bereitstellungen weiterhin wichtig für latenzempfindliche, regulierte oder sicherheitsrelevante Workloads sind.
- Cloudbasierte Lösungen sind aufgrund des vereinfachten Betriebs von Managed Kubernetes, serverlosen Containern und integrierten Registries besonders gefragt. Unternehmen bevorzugen dieses Modell für schnelle Skalierung, KI-Dienste, automatisierte Upgrades und die globale Anwendungsbereitstellung.
- On-Premises-Lösungen bleiben für regulierte Branchen, industrielle Systeme und datensensible Workloads von strategischer Bedeutung. Die Akzeptanz ist dort am größten, wo Unternehmen lokale Kontrolle, vorhersehbare Latenzzeiten, private Netzwerke und individuell anpassbare Sicherheitsrichtlinien benötigen.
Organisationsgröße
Die Unternehmensgröße wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,0–32,8 % steigen, da Unternehmen und kleinere Firmen standardisierte Anwendungsbereitstellung einführen. Große Unternehmen verfügen über umfangreichere Produktionsumgebungen, während KMU von cloudbasierten Containerdiensten profitieren, die den Infrastrukturaufwand reduzieren. Die Einführungsmuster hängen zunehmend von internen Kompetenzen, der Reife der Governance und dem Bedarf an schnellen Software-Releases ab.
- KMU setzen Container über Cloud-native Entwicklung, SaaS-Plattformen und Managed Services ein. Ihre Nachfrage hängt mit geringerem Infrastrukturaufwand, schnelleren Releases, vereinfachter Portabilität und dem Zugriff auf Bereitstellungstools der Enterprise-Klasse zusammen.
- Große Unternehmen stellen aufgrund komplexer Anwendungsportfolios, Compliance-Vorgaben und Multi-Cloud-Strategien die ausgereifteste Produktionsbasis dar. Sie priorisieren Governance, Kostentransparenz, Sicherheitsautomatisierung und Plattformentwicklung.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 32,5–34,0 % prognostiziert, da Container zu einem grundlegenden Bestandteil von Produktionsabläufen, Zusammenarbeit und Modernisierung werden. Die Produktion bleibt der größte Anwendungsbereich, während die Modernisierung den am schnellsten wachsenden Anwendungsfall darstellt. Unternehmen nutzen Container zunehmend, um Altsysteme zu entkoppeln, Umgebungen zu standardisieren und die verteilte Entwicklung zu unterstützen.
- Der Produktionsbereich nimmt die stärkste Position ein, da geschäftskritische Workloads eine stabile Orchestrierung, Überwachung, Skalierung und Wiederherstellung erfordern. Die Nachfrage ist an digitales Banking, E-Commerce, SaaS, Gesundheitsplattformen und Telekommunikationsdienste gekoppelt.
- Die Zusammenarbeit unterstützt verteilte Entwicklungsteams durch reproduzierbare Umgebungen, gemeinsam genutzte Images und konsistente CI/CD-Workflows. Ihr strategischer Wert steigt dort, wo Organisationen mehrere Teams, Codebasen und Bereitstellungsstandorte verwalten.
- Die Modernisierung schreitet rasant voran, da Unternehmen ihre Legacy-Anwendungen in Microservices und API-basierte Architekturen umstrukturieren. Dies unterstützt die Cloud-Migration, den Abbau technischer Schulden, die Automatisierung von Releases und die schnellere Integration KI-gestützter Dienste.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Produktion |
Hoch |
Laufzeitskala |
Reifen |
|
Zusammenarbeit |
Medium |
Entwicklungs-Workflow |
Skalierung |
|
Modernisierung |
Hoch |
Legacy-Refactoring |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Anwendungscontainer
Unternehmenswandel hin zu Plattform-Engineering
Plattform-Engineering entwickelt sich zu einer strukturellen Triebkraft, da Unternehmen zwar eine hohe Entwicklungsgeschwindigkeit benötigen, aber gleichzeitig eine unkontrollierte Werkzeugvielfalt vermeiden wollen. Entwicklerplattformen innerhalb von Unternehmen bieten vorkonfigurierte Lösungen für Kubernetes, Registry, Observability, Sicherheitsrichtlinien und Bereitstellungsvorlagen und standardisieren so diese Prozesse. Dies führt zu kürzeren Einarbeitungszeiten, höherer operativer Konsistenz und besserer Governance. Besonders Unternehmen mit Hunderten von Teams, die Services in mehreren Clouds bereitstellen, profitieren von diesem Effekt. Durch die Standardisierung von Container-Operationen wird die Containerisierung von einer optionalen Entwicklerlösung zu einer unternehmensweit verwaltbaren Aufgabe.
Steigender Bedarf an sicheren Software-Lieferketten
Die Sicherheitsanforderungen haben sich von der Laufzeitsicherheit hin zu einem umfassenden Softwarelebenszyklus entwickelt. Unternehmen fordern signierte Images, Schwachstellenanalysen, Herkunftsnachverfolgung, Zugriffskontrollen und richtlinienbasierte Zulassungsverfahren, bevor Workloads produktiv eingesetzt werden. Container eignen sich ideal für diese Entwicklung, da das Image eine leicht zu verwaltende Einheit für Compliance, Patch-Management und Validierung darstellt. Die Ausgaben für Sicherheitsfunktionen in Orchestrierungssystemen, Registries und DevSecOps-Prozessen werden steigen. Branchen mit regulatorischen Anforderungen setzen verstärkt auf Container-Governance, um Risiken durch Drittanbieter, Konfigurationsprobleme und Verzögerungen bei der Patch-Bereitstellung zu minimieren.
KI- und Daten-Workloads verlagern sich in containerisierte Operationen
Die zunehmende Verbreitung von KI-Technologien hat den Bedarf an portablen und wiederverwendbaren Laufzeitumgebungen erhöht, die die Bündelung von Machine-Learning-Modellen, APIs, Treibern und Inferenzdiensten ermöglichen. Container bieten Entwicklerteams die Flexibilität, Aufgaben zwischen GPU-Clustern, Cloud-Maschinen und Edge-Geräten mit geringerem Risiko von Kompatibilitätsproblemen zu migrieren. Dies ist insbesondere für die datenbasierte Datengenerierung, die Bereitstellung von Modellen und den Betrieb von Datenpipelines relevant. Die Auswirkungen auf den Markt umfassen eine steigende Nachfrage nach Orchestrierungsplattformen, die Beschleuniger, Speicherintegration und automatische Skalierungsfunktionen unterstützen.
Anwendungscontainer-Markt: Zukunftstrends
KI-native Container-Orchestrierung
KI-native Orchestrierung wird einer der prägenden Trends im Markt für Anwendungscontainer sein, da Unternehmen von isolierten Modellen zu Multiagentensystemen und produktiven Inferenzdiensten übergehen. Zukünftige Plattformen benötigen die automatische Planung von Beschleunigern, modellbasierte Überwachungsfunktionen, Richtlinien und die Platzierung von Workloads auf hybriden Infrastrukturen. Dadurch können sich zukünftige Containerplattformen von generischen Laufzeit-Frameworks zu intelligenten Orchestratoren weiterentwickeln, die Kosten, Latenz und Governance für KI-Anwendungen optimieren. Unternehmen, die Kubernetes-Automatisierung, GPU-Funktionen, sichere Sandboxes und benutzerfreundliche Workflows integrieren, werden für Unternehmen voraussichtlich an Bedeutung gewinnen.
Richtliniengesteuerte Hybrid- und Edge-Bereitstellung
Der Einsatz von Hybrid- und Edge-Computing wird sich von der manuellen Clusterverwaltung hin zu einer richtlinienbasierten Automatisierung entwickeln. Organisationen wie beispielsweise solche mit Produktionsstätten, Gesundheitszentren, Einzelhandelsgeschäften, Telekommunikationsknotenpunkten und Energieressourcen benötigen einen zuverlässigen Einsatz ohne Abhängigkeit von der zentralen Cloud. Zukünftig werden Containerplattformen Flottenmanagement, Offline-Funktionalität, Zero-Trust-Identität und Compliance-Validierung umfassen. Dies trägt dazu bei, Container-Computing relevanter für die Bedürfnisse verteilter Branchen zu machen, in denen Ausfallzeiten, Latenz und Datenresidenz von entscheidender Bedeutung sind.
Marktchancen für Anwendungscontainer
Modernisierung regulierter Unternehmensanwendungen
Die Modernisierung bietet Anbietern und Systemintegratoren ein hohes Wertschöpfungspotenzial, da regulierte Unternehmen nach wie vor große Portfolios monolithischer Anwendungen betreiben. Prognosen für den Markt für Anwendungscontainer deuten auf ein starkes Investitionspotenzial hin, insbesondere bei Banken, Versicherungen, Gesundheitsdienstleistern und Behörden, die eher auf schrittweise Refaktorisierung als auf einen kompletten Systemaustausch setzen. Container unterstützen die stufenweise Modernisierung durch die Isolation von Diensten, die Verbesserung der Portabilität und die kontrollierte Migration in Cloud- oder Hybridinfrastrukturen. Anbieter können sich durch Migrationsbeschleuniger, Compliance-konforme Referenzarchitekturen, sichere Registries und Managed Operations für geschäftskritische Workloads differenzieren.
Managed Services für Käufer mit begrenzten Fachkräften
Der Fachkräftemangel bietet die Chance, Managed Services anzubieten, die die Komplexität von Kubernetes reduzieren. In der Branche besteht eine hohe Nachfrage nach Containerisierung, doch aufgrund fehlender Kenntnisse in den Bereichen Clustermanagement, Feinabstimmung, Observability, Netzwerktechnik und Sicherheitsoptimierung können viele Unternehmen Container nicht optimal nutzen. Anbieter von Managed Services können diesen Trend aufgreifen, indem sie ihre Dienstleistungen unter anderem auf Architekturdesign, Migration, Governance, Monitoring und Incident Response ausrichten.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -