
Mercado de contenedores de aplicaciones: tamaño, tendencias y previsiones 2034
Tamaño del mercado de contenedores de aplicaciones y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por modo de implementación (basado en la nube, local); tamaño de la organización (pymes, grandes empresas); aplicación (producción, colaboración, modernización, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00024476
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
8.180 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
100.750 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
32,18 %
Índice de crecimiento
Mercado potencial
380.230 millones de dólares estadounidenses
(2026-2034)
El mercado de contenedores de aplicaciones alcanzó un valor de 8180 millones de dólares en 2025 y se prevé que llegue a los 100 750 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 32,18 % entre 2026 y 2034. La modernización empresarial, el desarrollo nativo en la nube y la orquestación centrada en la seguridad están impulsando la integración de los contenedores, que pasan de ser herramientas para desarrolladores a formar parte de la infraestructura de producción principal. El mercado se está configurando gracias a las cargas de trabajo de IA en contenedores, la adopción de Kubernetes gestionado y los patrones de implementación consistentes en entornos híbridos.
En Norteamérica, el mercado de contenedores de aplicaciones se sustenta en una tasa de crecimiento anual compuesta (CAGR) regional proyectada de entre el 31,5 % y el 33,0 % durante el periodo 2026-2034. La demanda se basa en la capacidad de la nube hiperescalable, la migración empresarial regulada y las inversiones en ingeniería de plataformas. La madurez de la nube pública, la adopción de DevSecOps y el despliegue de aplicaciones de IA están impulsando el uso de contenedores en los sectores de servicios financieros, salud, software, telecomunicaciones, comercio minorista y programas tecnológicos federales.
Evaluación y perspectivas del mercado de contenedores de aplicaciones
- América del Norte representó entre el 39 % y el 42 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 31,5 % y el 33,0 % durante el período 2026-2034, gracias al apoyo de los proveedores de servicios en la nube a gran escala, los equipos DevOps consolidados, las infraestructuras Kubernetes empresariales y la modernización de la infraestructura de IA.
- En 2025, Estados Unidos representaba entre el 82 % y el 85 % de Norteamérica, y se prevé que su crecimiento se expanda a una tasa de crecimiento anual compuesta (TCAC) de entre el 31,8 % y el 33,2 % durante el período 2026-2034, impulsado por el software nativo en la nube, la modernización del gobierno federal y la ingeniería de plataformas.
- Europa representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 29,5 % y el 31,0 % durante el período 2026-2034, con el Reino Unido, Alemania y Francia a la cabeza de la adopción a través de casos de uso regulados en la nube, la fabricación y la banca.
- La región de Asia-Pacífico acaparó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 34,0 % y el 36,0 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia en los ámbitos de la infraestructura pública digital y la modernización de las telecomunicaciones.
- Segmento más grande: El segmento basado en la nube representó entre el 66 % y el 70 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 33,0 % y el 34,5 % durante el período 2026-2034, a medida que las empresas prefieran Kubernetes gestionado y plataformas de contenedores sin servidor.
- Segmento de alto crecimiento: La modernización representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 35,0 % y el 37,0 % durante el período 2026-2034, a medida que las aplicaciones heredadas se transformen en microservicios.
- Empresas clave analizadas en detalle : Amazon Web Services, Inc., Apcera, Inc., Apprenda, Inc., Cisco Systems, Inc., Docker, Inc., International Business Machines Corporation, Joyent, Inc., Microsoft Corporation, Rancher Labs, Inc., VMware LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La adopción de contenedores ha evolucionado desde equipos de desarrollo aislados hacia modelos operativos empresariales que integran flujos de trabajo de compilación, registros, orquestación, observabilidad y aplicación de políticas. El mercado de contenedores de aplicaciones se ve cada vez más influenciado por la estandarización de Kubernetes, los requisitos de la lista de materiales de software y la seguridad de imágenes de nivel de producción. Los cambios en los paradigmas de producción se orientan hacia plataformas internas reutilizables, donde el equipo de operaciones crea plantillas para implementaciones controladas, mientras que los desarrolladores mantienen su agilidad y movilidad.
En adelante, la necesidad aumentará no solo en las empresas que inicialmente utilizan soluciones nativas de la nube, sino también en empresas manufactureras, entidades del sector público, instituciones sanitarias y compañías energéticas que necesitan poder confiar en implementaciones híbridas. Países que han estado subrepresentados están experimentando los impactos positivos de las nubes soberanas, las plataformas digitales gubernamentales y las infraestructuras de telecomunicaciones de borde.
Alcance del informe de mercado de contenedores de aplicaciones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 100.750 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 32,18% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de contenedores de aplicaciones
El crecimiento del mercado de contenedores de aplicaciones se debe principalmente a la presión empresarial por acortar los ciclos de lanzamiento y, al mismo tiempo, controlar la coherencia en tiempo de ejecución en las fases de desarrollo, pruebas y producción. Los contenedores ofrecen gestión de desviaciones y facilitan el uso de microservicios, API y arquitecturas basadas en eventos. Otro factor que impulsa la demanda son las cargas de trabajo de IA que requieren el empaquetado de modelos, dependencias y servicios de inferencia en arquitecturas con GPU.
Los elementos de la cadena de valor incluyen el entorno de ejecución de contenedores, el registro, la capa de orquestación, Kubernetes gestionado, las herramientas de monitorización, las herramientas de escaneo y los servicios de ingeniería de plataforma. La dinámica de suministro de contenedores se concentra en los proveedores de la nube y el código abierto, pero los clientes empresariales ahora buscan soporte, políticas de control, procedencia de las imágenes e integraciones con identidad, redes, almacenamiento y CI/CD.
El análisis del mercado de contenedores de aplicaciones muestra una estructura competitiva liderada por proveedores de servicios en la nube a gran escala y proveedores de software empresarial, mientras que los proveedores especializados siguen siendo relevantes en la experiencia del desarrollador, la seguridad y las operaciones híbridas. Amazon Web Services, Inc., Microsoft Corporation, International Business Machines Corporation y VMware LLC compiten con una estrategia integrada de cartera de nube e infraestructura, mientras que Docker, Inc. mantiene su posición dentro de las cadenas de herramientas para desarrolladores.
La tendencia de las inversiones estratégicas apunta hacia la orquestación basada en IA, la automatización del cumplimiento normativo, la gobernanza de clústeres múltiples y la optimización de costes. Cisco Systems, Inc. apuesta por las conexiones de red y observabilidad, Rancher Labs, Inc. desarrolla sus capacidades de gestión de Kubernetes a través de la propiedad de SUSE, y Apprenda, Inc., Apcera, Inc. y Joyent, Inc. están vinculadas a plataformas privadas y a la evolución arquitectónica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de contenedores de aplicaciones: Perspectivas estratégicas
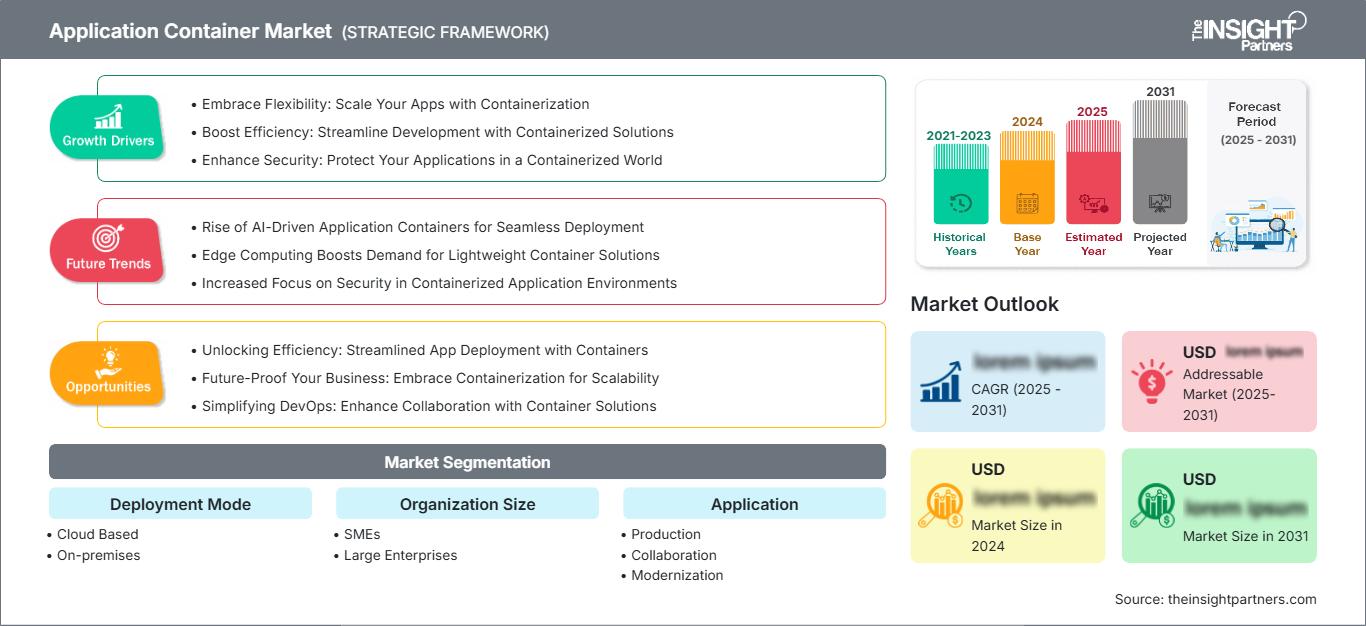
Perspectivas regionales
Mercado de contenedores de aplicaciones en Norteamérica
América del Norte representó entre el 39 % y el 42 % de la cuota de mercado de contenedores de aplicaciones en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 31,5 % y el 33,0 % durante el período 2026-2034. Este crecimiento se ve impulsado por la alta penetración de la nube, las sofisticadas prácticas de DevOps y el uso generalizado de Kubernetes. Se observa una tendencia hacia la adquisición de plataformas de contenedores gestionadas que permiten consolidar la implementación, la identidad, la observabilidad y la aplicación de políticas.
Norteamérica también se beneficia de la disponibilidad de infraestructura hiperescalable y ecosistemas de software respaldados por capital de riesgo. El modelado para IA, las plataformas para banca digital, la modernización de API y la arquitectura de confianza cero impulsan el uso de contenedores en producción. La compra de plataformas de contenedores gestionadas, orientada a la productividad, seguirá predominando en Norteamérica, donde los compradores se centran en la estandarización de la plataforma, las rutas maestras, la seguridad del flujo de imágenes y una menor carga operativa.
Mercado de contenedores de aplicación en EE. UU.
En 2025, Estados Unidos representaba entre el 82 % y el 85 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 31,8 % y el 33,2 % entre 2026 y 2034. Su adopción es notable entre proveedores de software en la nube, bancos, contratistas gubernamentales, minoristas y redes sanitarias que dependen de operaciones digitales resilientes. La participación empresarial es extensa e incluye el uso de soluciones de AWS, Microsoft, Docker, IBM, Cisco, VMware y Rancher, que tienen un gran impacto en la empresa.
Las tendencias en las aplicaciones están cambiando, pasando de los servicios web sin estado a la IA de nivel de producción, las plataformas de datos y la modernización de aplicaciones monolíticas. Las empresas estadounidenses también están utilizando contenedores para entornos de desarrollo, canalizaciones de CI/CD reguladas y cargas de trabajo en el borde. Los equipos de plataformas de ingeniería están utilizando la gobernanza centralizada de Kubernetes para evitar la proliferación de herramientas y mejorar la fiabilidad de la implementación.
Mercado europeo de contenedores de aplicación
Europa representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 29,5 % y el 31,0 % durante el periodo 2026-2034. El Reino Unido es el país líder, impulsado por la banca basada en la nube, la modernización del sector público y el desarrollo de plataformas fintech. La demanda está condicionada por las expectativas en materia de seguridad, resiliencia operativa y gobernanza de datos, lo que hace que las plataformas de contenedores gestionadas e híbridas resulten atractivas para las empresas reguladas.
Alemania avanza gracias a la Industria 4.0, el software para la industria automotriz, el IoT industrial y la modernización de la nube privada. Los fabricantes utilizan contenedores para estandarizar las cargas de trabajo en plantas, sistemas de ingeniería y TI empresarial. Francia, Italia y España se expanden mediante la nube de telecomunicaciones, la administración pública digital y la modernización del comercio minorista, mientras que los compradores europeos siguen prestando mucha atención a la soberanía, la localización y el control de la cadena de suministro de software.
Mercado de contenedores de aplicaciones de APAC
La región de Asia-Pacífico (APAC) capturó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 34,0 % y el 36,0 % durante el periodo 2026-2034. China lidera el gasto regional a través de plataformas en la nube, servicios digitales e infraestructura de IA, mientras que Japón y Corea del Sur hacen hincapié en las telecomunicaciones, la manufactura y la modernización del software.
India y Australia están impulsando el uso de contenedores a través de las tecnologías financieras, la infraestructura digital pública, las plataformas minoristas y la adopción de la nube gestionada. La digitalización impulsada por políticas, el despliegue de 5G, la localización de datos y los ecosistemas de desarrolladores en rápido crecimiento están generando una fuerte demanda regional, especialmente para la orquestación basada en la nube y el despliegue híbrido.
Mercado de contenedores de aplicación en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) de entre el 30,0 % y el 32,0 % durante el periodo 2026-2034, con Arabia Saudita a la cabeza en la adopción de estas tecnologías. La modernización energética, las plataformas para ciudades inteligentes, los programas de nube soberana y los servicios gubernamentales digitales están generando demanda de aplicaciones en contenedores en infraestructuras públicas y privadas.
Los Emiratos Árabes Unidos están experimentando un crecimiento gracias a las inversiones en tecnología financiera, logística y centros de datos en la nube, mientras que Sudáfrica muestra una clara adopción en los sectores bancario, de telecomunicaciones y minorista. La demanda en el resto de Oriente Medio y África sigue siendo selectiva, pero en aumento, especialmente en organizaciones que requieren servicios digitales escalables, una implementación híbrida segura y una modernización eficiente de las aplicaciones empresariales heredadas.
Análisis de segmentación
Modo de despliegue
Se prevé que el modo de despliegue crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 32,0 % y el 33,5 % durante el periodo 2026-2034, a medida que los compradores busquen un equilibrio entre la escalabilidad de la nube y el control de los datos. El mercado de contenedores de aplicaciones se está expandiendo debido a que las empresas ahora implementan contenedores en la nube pública, la infraestructura privada y los entornos de borde. Las plataformas en la nube dominan la nueva demanda, mientras que las implementaciones locales siguen siendo importantes para cargas de trabajo sensibles a la latencia, reguladas o soberanas.
- Las soluciones basadas en la nube lideran la demanda porque Kubernetes administrado, los contenedores sin servidor y los registros integrados simplifican las operaciones. Las empresas prefieren este modelo para una rápida escalabilidad, servicios de IA, actualizaciones automatizadas y la entrega global de aplicaciones.
- Las soluciones locales siguen siendo estratégicamente importantes para sectores regulados, sistemas industriales y cargas de trabajo que manejan datos confidenciales. Su adopción es más fuerte donde las empresas necesitan control local, latencia predecible, redes privadas y políticas de seguridad personalizadas.
Tamaño de la organización
Se prevé que el tamaño de las organizaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 31,0 % y el 32,8 % durante el periodo 2026-2034, a medida que las grandes empresas y las pymes adopten la entrega estandarizada de aplicaciones. Las grandes empresas cuentan con entornos de producción más amplios, mientras que las pymes se benefician de los servicios de contenedores en la nube, que reducen la necesidad de poseer infraestructura. Los patrones de adopción dependen cada vez más de las competencias internas, la madurez de la gobernanza y la necesidad de un lanzamiento rápido de software.
- Las pymes adoptan los contenedores mediante el desarrollo nativo en la nube, las plataformas SaaS y los servicios gestionados. Su demanda está ligada a una menor inversión en infraestructura, lanzamientos más rápidos, portabilidad simplificada y acceso a herramientas de implementación de nivel empresarial.
- Las grandes empresas representan la base de producción más madura debido a la complejidad de sus carteras de aplicaciones, las obligaciones de cumplimiento normativo y las estrategias multinube. Priorizan la gobernanza, la visibilidad de los costes, la automatización de la seguridad y la ingeniería de plataformas.
Solicitud
Se prevé que la aplicación de contenedores crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 32,5 % y el 34,0 % durante el periodo 2026-2034, a medida que estos se conviertan en un elemento fundamental para las operaciones de producción, la colaboración y la modernización. La producción sigue siendo el área de aplicación más importante, mientras que la modernización es el caso de uso de mayor crecimiento. Las empresas utilizan cada vez más contenedores para desacoplar sistemas heredados, estandarizar entornos y dar soporte al desarrollo distribuido.
- La producción ocupa la posición más sólida, ya que las cargas de trabajo críticas requieren una orquestación, monitorización, escalabilidad y recuperación estables. La demanda está ligada a la banca digital, el comercio electrónico, el software como servicio (SaaS), las plataformas sanitarias y los servicios de telecomunicaciones.
- La colaboración facilita el trabajo de equipos de ingeniería distribuidos al permitir entornos reproducibles, imágenes compartidas y flujos de trabajo de CI/CD consistentes. Su valor estratégico aumenta cuando las organizaciones gestionan múltiples equipos, bases de código y ubicaciones de despliegue.
- La modernización se está acelerando a medida que las empresas transforman sus aplicaciones heredadas en microservicios y arquitecturas basadas en API. Esto facilita la migración a la nube, la reducción de la deuda técnica, la automatización de lanzamientos y una integración más rápida de servicios con inteligencia artificial.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Producción |
Alto |
Escala de tiempo de ejecución |
Maduro |
|
Colaboración |
Medio |
Flujo de trabajo de desarrollo |
Escalada |
|
Modernización |
Alto |
Refactorización heredada |
Escalada |
Factores de crecimiento del mercado de contenedores de aplicaciones y análisis de su impacto
Transición empresarial hacia la ingeniería de plataformas
La ingeniería de plataformas se está convirtiendo en una fuerza estructural, ya que las empresas necesitan agilidad en el desarrollo, pero no desean una proliferación descontrolada de herramientas. Las plataformas para desarrolladores dentro de las empresas ofrecen soluciones empaquetadas para Kubernetes, registro, observabilidad, políticas de seguridad y plantillas de implementación, estandarizando así estos procesos. Esto se traduce en menos tiempo de incorporación, mayor coherencia operativa y mejor gobernanza. Este efecto se percibe con mayor claridad en empresas con cientos de equipos que implementan servicios en múltiples nubes. Al estandarizar las operaciones con contenedores, los compradores transforman la contenerización, que antes era una opción para los desarrolladores, en una gestión empresarial.
Mayor necesidad de cadenas de suministro de software seguras
Los requisitos de seguridad han evolucionado, pasando de la seguridad en tiempo de ejecución a un ciclo de vida completo del software. Las organizaciones exigen imágenes firmadas, evaluaciones de vulnerabilidad, seguimiento de procedencia, controles de acceso y admisión basada en políticas antes de que las cargas de trabajo se implementen en producción. Los contenedores son ideales para este cambio, ya que la imagen es una entidad fácilmente gestionable para el cumplimiento normativo, la administración de parches y la validación. Se prevé un aumento en la inversión en funcionalidades de seguridad en sistemas de orquestación, registros y procesos DevSecOps. Las industrias con requisitos regulatorios están recurriendo a la gobernanza de contenedores para minimizar su exposición a riesgos de terceros, problemas de configuración y retrasos en la aplicación de parches.
Las cargas de trabajo de IA y datos se están trasladando a operaciones en contenedores.
La adopción de la tecnología de IA ha incrementado la necesidad de entornos de ejecución portátiles y reutilizables que faciliten la integración de modelos de aprendizaje automático, API, controladores y servicios de inferencia. Los contenedores ofrecen a los equipos de ingeniería la flexibilidad necesaria para migrar tareas entre clústeres de GPU, máquinas en la nube y dispositivos periféricos, con menor riesgo de problemas de compatibilidad. Esto se ha vuelto especialmente relevante en la generación con recuperación mejorada, la prestación de servicios de modelos y las operaciones de canalización de datos. Las implicaciones para el mercado incluyen una mayor demanda de plataformas de orquestación que admitan aceleradores, integración de almacenamiento y capacidades de autoescalado.
Tendencias futuras del mercado de contenedores de aplicaciones
Orquestación de contenedores nativa de IA
La orquestación nativa de IA será una de las tendencias clave del mercado de contenedores de aplicaciones, a medida que las empresas transiten de modelos aislados a sistemas multiagente y servicios de inferencia en producción. Las plataformas futuras requerirán programación automática de aceleradores, capacidades de observabilidad basadas en modelos, políticas y ubicación de cargas de trabajo en infraestructuras híbridas. Esto permitirá que las futuras plataformas de contenedores evolucionen de marcos de ejecución genéricos a orquestadores inteligentes que optimicen el costo, la latencia y la gobernanza para las aplicaciones de IA. Las empresas que integren la automatización de Kubernetes, capacidades de GPU, entornos aislados seguros y flujos de trabajo intuitivos probablemente adquirirán mayor relevancia para las empresas.
Implementación híbrida y en el borde basada en políticas
El despliegue de la computación híbrida y de borde evolucionará hacia la automatización basada en políticas, en contraposición a la gestión manual de clústeres. Organizaciones como las que cuentan con plantas de fabricación, centros sanitarios, tiendas minoristas, centros de telecomunicaciones y recursos energéticos requieren un despliegue fiable sin depender de la conectividad de la nube central. En el futuro, las plataformas de contenedores incluirán gestión de flotas, capacidades sin conexión, identidad de confianza cero y validación de cumplimiento. Esto contribuirá a que la computación en contenedores sea más relevante para las necesidades de las industrias distribuidas, donde el tiempo de inactividad, la latencia y la residencia de datos son factores clave.
Oportunidades de mercado para contenedores de aplicaciones
Modernización de las aplicaciones empresariales reguladas
La modernización ofrece una valiosa oportunidad para proveedores e integradores de sistemas, dado que las empresas reguladas aún operan con grandes carteras de aplicaciones monolíticas. Las previsiones del mercado de contenedores de aplicaciones indican un fuerte potencial de inversión en sectores como bancos, aseguradoras, proveedores de atención médica y agencias gubernamentales, que requieren una refactorización gradual en lugar de una sustitución completa. Los contenedores facilitan la modernización por fases al aislar servicios, mejorar la portabilidad y permitir una migración controlada a la nube o a una infraestructura híbrida. Los proveedores pueden diferenciarse ofreciendo aceleradores de migración, arquitecturas de referencia que cumplen con la normativa, registros seguros y operaciones gestionadas para cargas de trabajo críticas para el negocio.
Servicios gestionados para compradores con limitaciones de cualificación.
La escasez de personal cualificado ofrece una oportunidad para proporcionar servicios gestionados que ayuden a reducir la complejidad de Kubernetes. Existe una gran demanda de contenerización en el sector, pero debido a la falta de personal cualificado en la gestión de clústeres, la optimización, la observabilidad, las redes y el refuerzo de la seguridad, muchas empresas no pueden aprovechar los contenedores. Los proveedores de servicios gestionados pueden sacar partido de esta tendencia desarrollando sus servicios en torno al diseño de arquitectura, la migración, la gobernanza, la monitorización y la respuesta a incidentes, entre otros.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -