
Marché des conteneurs d’applications : taille et tendances 2034
Taille et prévisions du marché des conteneurs d'applications (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par mode de déploiement (cloud, sur site) ; Taille de l'organisation (PME, grandes entreprises) ; Application (production, collaboration, modernisation, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00024476
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
8,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
100,75 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
32,18 %
taux de croissance
Marché adressable
380,23 milliards de dollars américains
(2026-2034)
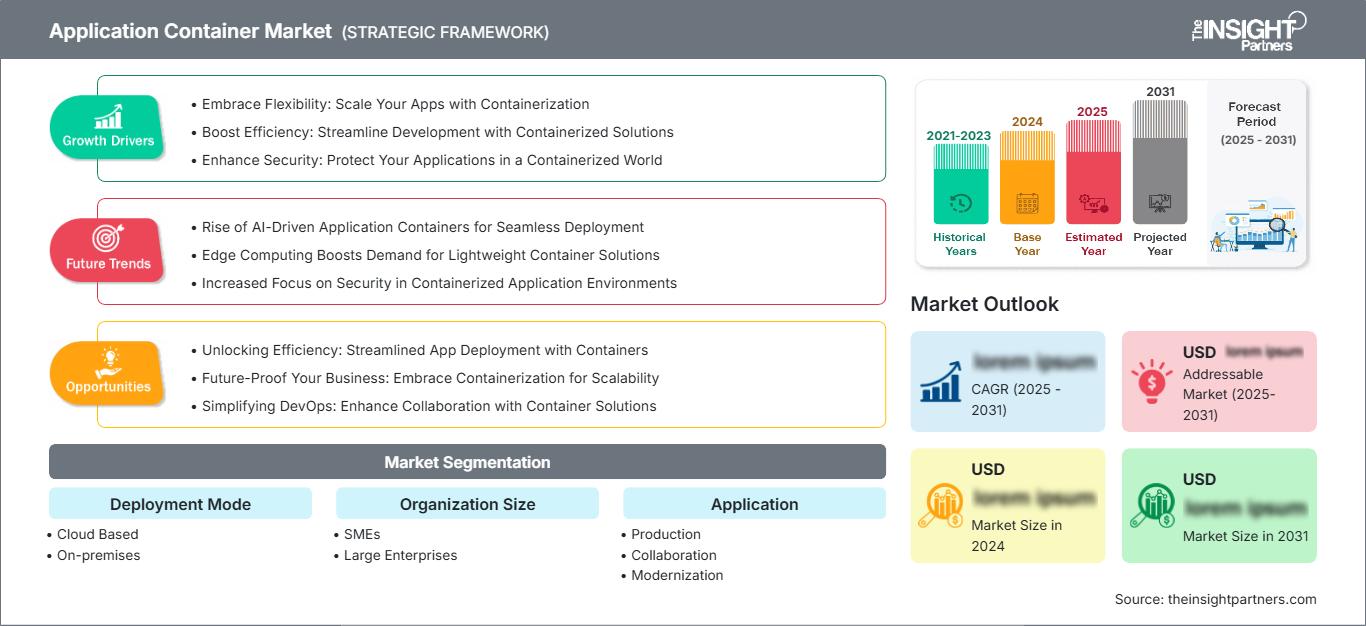
Le marché des conteneurs d'applications était évalué à 8,18 milliards de dollars américains en 2025 et devrait atteindre 100,75 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 32,18 % entre 2026 et 2034. La modernisation des entreprises, le développement natif du cloud et l'orchestration axée sur la sécurité font passer les conteneurs des outils de développement aux infrastructures de production essentielles. Ce marché est façonné par les charges de travail d'IA conteneurisées, l'adoption de Kubernetes managé et la cohérence des modèles de déploiement dans les environnements hybrides.
En Amérique du Nord, le marché des conteneurs d'applications bénéficie d'une croissance annuelle composée (TCAC) régionale projetée entre 31,5 % et 33,0 % entre 2026 et 2034. Cette demande repose sur la capacité du cloud hyperscale, la migration des entreprises vers des solutions réglementées et les investissements dans l'ingénierie des plateformes. La maturité du cloud public, l'adoption du DevSecOps et le déploiement d'applications d'IA favorisent l'utilisation des conteneurs dans les secteurs des services financiers, de la santé, des logiciels, des télécommunications, du commerce de détail et des programmes technologiques fédéraux.
Évaluation et perspectives du marché des conteneurs d'application
- L'Amérique du Nord détenait une part de marché de 39 à 42 % en 2025 et devrait croître à un TCAC de 31,5 à 33,0 % entre 2026 et 2034, soutenue par les hyperscalers du cloud, les équipes DevOps matures, les environnements Kubernetes d'entreprise et la modernisation de l'infrastructure d'IA.
- Les États-Unis représentaient 82 à 85 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 31,8 à 33,2 % entre 2026 et 2034, grâce aux logiciels natifs du cloud, à la modernisation du gouvernement fédéral et à l'ingénierie des plateformes.
- L'Europe représentait une part de marché de 23 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 29,5 à 31 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant à la pointe de l'adoption grâce à des cas d'utilisation réglementés dans le cloud, la fabrication et le secteur bancaire.
- La région Asie-Pacifique a capté une part de marché de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 34,0 à 36,0 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie dans le domaine des infrastructures publiques numériques et de la modernisation des télécommunications.
- Segment le plus important : le cloud détenait 66 à 70 % de parts de marché en 2025 et devrait croître à un TCAC de 33,0 à 34,5 % entre 2026 et 2034, les entreprises préférant Kubernetes géré et les plateformes de conteneurs sans serveur.
- Segment à forte croissance : La modernisation détenait une part de marché de 28 à 32 % en 2025 et devrait croître à un TCAC de 35,0 à 37,0 % entre 2026 et 2034 à mesure que les applications existantes sont remaniées en microservices.
- Principales entreprises analysées en détail : Amazon Web Services, Inc., Apcera, Inc., Apprenda, Inc., Cisco Systems, Inc., Docker, Inc., International Business Machines Corporation, Joyent, Inc., Microsoft Corporation, Rancher Labs, Inc., VMware LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'adoption des conteneurs a évolué, passant d'équipes de développement isolées à des modèles opérationnels à l'échelle de l'entreprise qui intègrent les pipelines de compilation, les registres, l'orchestration, l'observabilité et l'application des politiques. Le marché des conteneurs d'applications est de plus en plus influencé par la standardisation de Kubernetes, les exigences en matière de nomenclature logicielle et la sécurité des images de production. Les changements de paradigmes en production s'orientent vers des plateformes internes réutilisables, où l'équipe d'exploitation crée des modèles pour des déploiements contrôlés, tandis que les développeurs conservent leur agilité et leur mobilité.
À l'avenir, ce besoin s'accroîtra non seulement au sein des premières entreprises natives du cloud, mais aussi parmi les entreprises manufacturières, les organismes publics, les établissements de santé et les entreprises énergétiques qui doivent pouvoir s'appuyer sur un déploiement hybride. Les pays jusqu'ici sous-représentés bénéficient déjà des retombées positives des clouds souverains, des plateformes numériques gouvernementales et des infrastructures de périphérie de télécommunications.
Portée du rapport sur le marché des conteneurs d'application
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 100,75 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 32,18% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des conteneurs d'application
La croissance du marché des conteneurs d'applications est principalement due à la pression exercée par les entreprises pour raccourcir les cycles de publication tout en garantissant la cohérence d'exécution entre le développement, les tests et la production. Les conteneurs permettent de gérer les dérives et facilitent la mise en œuvre de microservices, d'API et d'architectures événementielles. Un autre facteur de demande est le développement des charges de travail d'IA qui nécessitent le déploiement de modèles, de dépendances et de services d'inférence sur une architecture compatible GPU.
La chaîne de valeur comprend l'environnement d'exécution des conteneurs, le registre, la couche d'orchestration, Kubernetes managé, les outils de surveillance et d'analyse, ainsi que les services d'ingénierie de plateforme. Si l'offre de conteneurs est actuellement concentrée sur les fournisseurs de cloud et les solutions open source, les entreprises s'intéressent désormais au support, aux politiques de contrôle, à la provenance des images et à l'intégration avec les systèmes d'identité, de réseau, de stockage et d'intégration continue/déploiement continu (CI/CD).
L'analyse du marché des conteneurs d'applications révèle une structure concurrentielle dominée par les hyperscalers et les éditeurs de logiciels d'entreprise, tandis que les fournisseurs spécialisés conservent leur importance en matière d'expérience développeur, de sécurité et d'exploitation hybride. Amazon Web Services, Inc., Microsoft Corporation, International Business Machines Corporation et VMware LLC rivalisent autour d'une stratégie intégrée de portefeuille cloud et d'infrastructure, tandis que Docker, Inc. maintient sa position au sein des chaînes d'outils de développement.
La tendance des investissements stratégiques s'oriente vers une orchestration basée sur l'IA, l'automatisation de la conformité, la gouvernance multi-clusters et l'optimisation des coûts. Cisco Systems, Inc. mise sur les synergies entre réseaux et observabilité, Rancher Labs, Inc. renforce ses capacités de gestion Kubernetes grâce à son appartenance à SUSE, et Apprenda, Inc., Apcera, Inc. et Joyent, Inc. privilégient les plateformes privées et l'évolution architecturale.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des conteneurs d'application : Perspectives stratégiques
Perspectives régionales
marché des conteneurs d'application en Amérique du Nord
L'Amérique du Nord détenait entre 39 et 42 % des parts de marché des conteneurs d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 31,5 % à 33 % entre 2026 et 2034. Cette croissance est favorisée par une forte pénétration du cloud, des pratiques DevOps sophistiquées et une utilisation généralisée de Kubernetes. On observe une tendance à privilégier l'acquisition de plateformes de conteneurs managées qui permettent de consolider le déploiement, la gestion des identités, l'observabilité et l'application des politiques de sécurité.
L'Amérique du Nord bénéficie également de la disponibilité d'infrastructures hyperscale et d'écosystèmes logiciels soutenus par des investisseurs. Le recours aux conteneurs en production est favorisé par les modèles de serveurs pour l'IA, les plateformes de banque numérique, la modernisation des API et l'architecture zéro confiance. L'achat de plateformes de conteneurs gérées, motivé par des gains de productivité, restera prédominant en Amérique du Nord, où les acheteurs privilégient la standardisation des plateformes, les chemins d'accès privilégiés, la sécurité des pipelines d'images et la réduction des coûts opérationnels.
Marché américain des conteneurs d'application
Les États-Unis représentaient 82 à 85 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 31,8 % à 33,2 % entre 2026 et 2034. L'adoption est particulièrement marquée chez les fournisseurs de logiciels cloud, les banques, les entreprises travaillant pour le gouvernement, les détaillants et les réseaux de santé qui dépendent d'opérations numériques résilientes. L'implication des entreprises est importante, notamment avec l'utilisation de solutions AWS, Microsoft, Docker, IBM, Cisco, VMware et Rancher qui ont un impact significatif sur l'ensemble de l'organisation.
Les tendances en matière d'applications évoluent : on observe une transition des services web sans état vers l'IA de production, les plateformes de données et la modernisation des applications monolithiques. Les entreprises américaines utilisent également des conteneurs pour les environnements de développement, les pipelines CI/CD réglementés et les charges de travail en périphérie. Les équipes d'ingénierie des plateformes s'appuient sur une gouvernance Kubernetes centralisée pour éviter la prolifération des outils et améliorer la fiabilité des déploiements.
Marché européen des conteneurs d'application
L'Europe représentait 23 à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 29,5 % à 31 % entre 2026 et 2034. Le Royaume-Uni est le pays leader, grâce à son modèle bancaire axé sur le cloud, la modernisation du secteur public et le développement des plateformes fintech. La demande est dictée par les exigences en matière de sécurité, de résilience opérationnelle et de gouvernance des données, ce qui rend les plateformes de conteneurs gérées et hybrides particulièrement attractives pour les entreprises soumises à une réglementation.
L'Allemagne progresse dans les domaines de l'Industrie 4.0, des logiciels automobiles, de l'Internet industriel des objets et de la modernisation du cloud privé. Les fabricants utilisent des conteneurs pour standardiser les charges de travail entre les usines, les systèmes d'ingénierie et l'informatique d'entreprise. La France, l'Italie et l'Espagne se développent dans le cloud des télécommunications, l'administration numérique et la modernisation du commerce de détail, tandis que les acheteurs européens restent très attentifs à la souveraineté, à la localisation et aux contrôles de la chaîne d'approvisionnement logicielle.
Marché des conteneurs d'applications de la région Asie-Pacifique
La région Asie-Pacifique a capté une part de marché de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 34,0 à 36,0 % entre 2026 et 2034. La Chine est en tête des dépenses régionales grâce aux plateformes cloud, aux services numériques et à l'infrastructure d'IA, tandis que le Japon et la Corée du Sud mettent l'accent sur les télécommunications, la fabrication et la modernisation des logiciels.
L'Inde et l'Australie développent l'utilisation des conteneurs grâce aux fintech, aux infrastructures numériques publiques, aux plateformes de vente au détail et à l'adoption du cloud géré. La numérisation encouragée par les politiques publiques, le déploiement de la 5G, la localisation des données et la croissance rapide des écosystèmes de développeurs soutiennent une forte demande régionale, notamment pour l'orchestration dans le cloud et les déploiements hybrides.
Marché des conteneurs d'application au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 30 à 32 % entre 2026 et 2034, l'Arabie saoudite étant en tête de l'adoption. La modernisation énergétique, les plateformes de villes intelligentes, les programmes de cloud souverain et les services publics numériques génèrent une demande croissante d'applications conteneurisées au sein des infrastructures publiques et privées.
Les Émirats arabes unis se développent grâce à des investissements dans les technologies financières, la logistique et les centres de données cloud, tandis que l'Afrique du Sud constate une adoption croissante dans les secteurs bancaire, des télécommunications et du commerce de détail. Ailleurs au Moyen-Orient et en Afrique, la demande demeure sélective mais en hausse, notamment auprès des entreprises qui ont besoin de services numériques évolutifs, de déploiements hybrides sécurisés et d'une modernisation efficace de leurs applications d'entreprise existantes.
Analyse de segmentation
Mode de déploiement
Le mode de déploiement devrait connaître une croissance annuelle composée (TCAC) de 32,0 % à 33,5 % entre 2026 et 2034, les acheteurs recherchant un équilibre entre l'évolutivité du cloud et le contrôle des données. Le marché des conteneurs d'applications s'étend, les entreprises déployant désormais des conteneurs sur le cloud public, les infrastructures privées et les environnements edge. Les plateformes cloud dominent la nouvelle demande, tandis que les déploiements sur site restent importants pour les charges de travail sensibles à la latence, réglementées ou soumises à des exigences de souveraineté.
- Les solutions cloud sont très demandées car Kubernetes géré, les conteneurs sans serveur et les registres intégrés simplifient les opérations. Les entreprises privilégient ce modèle pour une mise à l'échelle rapide, les services d'IA, les mises à niveau automatisées et le déploiement d'applications à l'échelle mondiale.
- L'infrastructure sur site demeure stratégiquement importante pour les secteurs réglementés, les systèmes industriels et les charges de travail sensibles aux données. Son adoption est la plus forte lorsque les entreprises ont besoin d'un contrôle local, d'une latence prévisible, d'un réseau privé et de politiques de sécurité personnalisées.
Taille de l'organisation
La taille des organisations devrait croître à un TCAC de 31,0 % à 32,8 % entre 2026 et 2034, à mesure que les grandes entreprises et les PME adopteront des solutions de déploiement d'applications standardisées. Les grandes entreprises disposent d'infrastructures de production plus étendues, tandis que les PME bénéficient de services de conteneurs dans le cloud qui réduisent leurs besoins en infrastructure. Les modalités d'adoption dépendent de plus en plus des compétences internes, de la maturité de la gouvernance et du besoin de déploiement rapide des logiciels.
- Les PME adoptent les conteneurs grâce au développement natif du cloud, aux plateformes SaaS et aux services gérés. Leur demande est liée à la réduction des coûts d'infrastructure, à des mises en production plus rapides, à une portabilité simplifiée et à l'accès à des outils de déploiement de niveau entreprise.
- Les grandes entreprises constituent la base de production la plus mature en raison de la complexité de leurs portefeuilles d'applications, de leurs obligations de conformité et de leurs stratégies multicloud. Elles privilégient la gouvernance, la visibilité des coûts, l'automatisation de la sécurité et l'ingénierie de plateforme.
Application
L'utilisation des conteneurs devrait croître à un TCAC de 32,5 % à 34,0 % entre 2026 et 2034, ces derniers devenant essentiels aux opérations de production, à la collaboration et à la modernisation. La production demeure le principal domaine d'application, tandis que la modernisation représente le cas d'usage dont la croissance est la plus rapide. Les entreprises utilisent de plus en plus les conteneurs pour découpler les systèmes existants, standardiser les environnements et prendre en charge le développement distribué.
- La production occupe une position prépondérante car les charges de travail critiques exigent une orchestration, une surveillance, une mise à l'échelle et une reprise stables. La demande est liée aux services bancaires numériques, au commerce électronique, aux solutions SaaS, aux plateformes de santé et aux services de télécommunications.
- La collaboration facilite le travail des équipes d'ingénierie distribuées en permettant la reproductibilité des environnements, le partage d'images et des flux de travail CI/CD cohérents. Sa valeur stratégique s'accroît lorsque les organisations gèrent plusieurs équipes, bases de code et sites de déploiement.
- La modernisation s'accélère à mesure que les entreprises restructurent leurs applications existantes en architectures de microservices et d'API. Elle favorise la migration vers le cloud, la réduction de la dette technique, l'automatisation des mises en production et une intégration plus rapide des services basés sur l'IA.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Production |
Haut |
Échelle d'exécution |
Mature |
|
Collaboration |
Moyen |
Flux de travail de développement |
Mise à l'échelle |
|
Modernisation |
Haut |
Refactorisation héritée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des conteneurs d'application
Transition des entreprises vers l'ingénierie de plateforme
L'ingénierie de plateformes devient un levier structurel majeur, car les entreprises ont besoin de rapidité de développement sans pour autant se retrouver avec une prolifération incontrôlée d'outils. Les plateformes de développement internes fournissent des solutions packagées pour Kubernetes, les registres, l'observabilité, les politiques de sécurité et les modèles de déploiement, standardisant ainsi ces processus. Il en résulte un gain de temps pour l'intégration, une plus grande cohérence opérationnelle et une meilleure gouvernance. Cet effet est particulièrement marqué dans les entreprises comptant des centaines d'équipes déployant des services sur plusieurs clouds. En standardisant les opérations sur les conteneurs, les acheteurs transforment la conteneurisation, d'une option choisie par les développeurs, en une solution gérable par l'entreprise.
Besoin croissant de chaînes d'approvisionnement logicielles sécurisées
Les exigences de sécurité ont évolué, passant de la sécurité d'exécution à une sécurité couvrant l'intégralité du cycle de vie des logiciels. Les entreprises exigent des images signées, des évaluations de vulnérabilité, un suivi de la provenance, des contrôles d'accès et une admission basée sur des politiques avant la mise en production des charges de travail. Les conteneurs sont parfaitement adaptés à cette évolution, car l'image constitue une entité facile à gérer pour la conformité, la gestion des correctifs et la validation. Les dépenses consacrées aux fonctionnalités de sécurité des systèmes d'orchestration, des registres et des processus DevSecOps vont augmenter. Les secteurs soumis à des exigences réglementaires se tournent vers la gouvernance des conteneurs afin de minimiser leur exposition aux risques liés aux tiers, aux problèmes de configuration et aux délais de déploiement des correctifs.
Les charges de travail liées à l'IA et aux données migrent vers des opérations conteneurisées
L'adoption de l'intelligence artificielle a accru le besoin d'environnements d'exécution portables et réutilisables, permettant de regrouper les modèles d'apprentissage automatique, les API, les pilotes et les services d'inférence. Les conteneurs offrent aux équipes d'ingénierie la flexibilité nécessaire pour migrer les tâches entre les clusters GPU, les machines cloud et les périphériques de périphérie, réduisant ainsi les risques de problèmes de compatibilité. Ceci est particulièrement pertinent pour la génération augmentée par la récupération, le déploiement de modèles et les opérations de pipelines de données. Le marché en résulte une demande accrue de plateformes d'orchestration prenant en charge l'intégration d'accélérateurs et de stockage, ainsi que les capacités d'autoscaling.
Tendances futures du marché des conteneurs d'application
Orchestration de conteneurs native IA
L'orchestration native de l'IA sera l'une des tendances majeures du marché des conteneurs d'applications, à mesure que les entreprises passeront de modèles isolés à des systèmes multi-agents et à des services d'inférence en production. Les plateformes futures exigeront la planification automatique des accélérateurs, des capacités d'observabilité adaptées aux modèles, des politiques et le placement des charges de travail sur des infrastructures hybrides. Ces éléments permettront aux futures plateformes de conteneurs d'évoluer, passant de frameworks d'exécution génériques à des orchestrateurs intelligents optimisant les coûts, la latence et la gouvernance des applications d'IA. Les entreprises intégrant l'automatisation Kubernetes, les capacités GPU, les environnements de test sécurisés et des flux de travail conviviaux gagneront probablement en importance auprès des entreprises.
Déploiement hybride et périphérique piloté par des politiques
Le déploiement de l'informatique hybride et de périphérie évoluera vers une automatisation basée sur des politiques, remplaçant la gestion manuelle des clusters. Les organisations possédant des sites de production, des centres de santé, des points de vente, des plateformes de télécommunications et des ressources énergétiques, par exemple, exigent un déploiement fiable sans dépendre de la connectivité du cloud central. À l'avenir, les plateformes de conteneurs intégreront la gestion de flottes, des fonctionnalités hors ligne, l'authentification zéro confiance et la validation de la conformité. Ceci permettra au calcul par conteneurs de mieux répondre aux besoins des industries distribuées pour lesquelles la disponibilité, la latence et la résidence des données sont des facteurs clés.
Opportunités du marché des conteneurs d'application
Modernisation des applications d'entreprise réglementées
La modernisation représente une opportunité majeure pour les fournisseurs et les intégrateurs de systèmes, car les entreprises réglementées exploitent encore d'importants portefeuilles d'applications monolithiques. Les prévisions du marché des conteneurs d'applications indiquent un fort potentiel d'investissement, les banques, les assureurs, les établissements de santé et les agences gouvernementales privilégiant une refonte progressive plutôt qu'un remplacement complet. Les conteneurs facilitent une modernisation par étapes en isolant les services, en améliorant la portabilité et en permettant une migration contrôlée vers le cloud ou une infrastructure hybride. Les fournisseurs peuvent se différencier en proposant des accélérateurs de migration, des architectures de référence conformes, des registres sécurisés et des services d'exploitation gérés pour les charges de travail critiques.
Services gérés pour les acheteurs aux compétences limitées
La pénurie de compétences offre une opportunité pour proposer des services managés qui simplifieront la mise en œuvre de Kubernetes. Si la conteneurisation est très demandée dans l'industrie, de nombreuses entreprises ne peuvent pas tirer pleinement parti des conteneurs faute de compétences en gestion de clusters, paramétrage fin, observabilité, réseau et renforcement de la sécurité. Les fournisseurs de services managés peuvent exploiter cette tendance en développant leurs offres autour de la conception d'architectures, la migration, la gouvernance, la supervision et la gestion des incidents, entre autres.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -