
用途コンテナ市場:動向・予測 2034
アプリケーションコンテナ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:展開モード別(クラウドベース、オンプレミス)、組織規模別(中小企業、大企業)、アプリケーション別(本番環境、コラボレーション、モダナイゼーション、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00024476
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
81億8000 万米ドル
基準年値
2034年の予測
1,007億5,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
32.18 %
成長率
対象市場
3802億3000 万米ドル
(2026年~2034年)
アプリケーションコンテナ市場は、2025年には81億8,000万米ドルと評価され、2034年には1,007億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)32.18%を記録する見込みです。企業の近代化、クラウドネイティブ開発、セキュリティ重視のオーケストレーションにより、コンテナは開発者ツールからコアとなる本番インフラストラクチャへと移行しつつあります。この市場は、コンテナ化されたAIワークロード、マネージドKubernetesの導入、ハイブリッド環境全体にわたる一貫したデプロイメントパターンによって形成されています。
北米全域において、アプリケーションコンテナ市場規模は、2026年から2034年にかけて31.5~33.0%の地域別年平均成長率(CAGR)が見込まれることで支えられています。需要は、ハイパースケールクラウドの容量、規制に準拠した企業移行、およびプラットフォームエンジニアリングへの投資に支えられています。パブリッククラウドの成熟、DevSecOpsの導入、およびAIアプリケーションの展開は、金融サービス、ヘルスケア、ソフトウェア、通信、小売、および連邦政府のテクノロジープログラムにおけるコンテナ利用を促進しています。
アプリケーションコンテナ市場の評価と洞察
- 北米は2025年には39~42%のシェアを占め、クラウドハイパースケーラー、成熟したDevOpsチーム、エンタープライズKubernetes環境、AIインフラストラクチャの近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)31.5~33.0%で成長すると予測されている。
- 米国は2025年には北米の82~85%を占め、クラウドネイティブソフトウェア、連邦政府の近代化、プラットフォームエンジニアリングに牽引され、2026年から2034年にかけて年平均成長率(CAGR)31.8~33.2%で拡大すると予測されている。
- 欧州は2025年には23~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)29.5~31.0%で成長すると予測されており、英国、ドイツ、フランスが規制されたクラウド、製造業、銀行業のユースケースを通じて導入をリードする見込みである。
- アジア太平洋地域は2025年には22~25%のシェアを獲得し、中国、日本、インド、韓国、オーストラリアがデジタル公共インフラと通信近代化を牽引し、2026年から2034年にかけて年平均成長率(CAGR)34.0~36.0%で成長すると予測されている。
- 最大のセグメントであるクラウドベースは、2025年には市場シェアの66~70%を占め、企業がマネージドKubernetesやサーバーレスコンテナプラットフォームを好むようになるにつれて、2026~2034年には年平均成長率(CAGR)33.0~34.5%で成長すると予想されています。
- 高成長セグメント:近代化は2025年に28~32%の市場シェアを占め、レガシーアプリケーションがマイクロサービスにリファクタリングされるにつれて、2026~2034年の間に35.0~37.0%のCAGRで成長すると予測されています。
- 詳細に分析された主要企業:Amazon Web Services, Inc.、Apcera, Inc.、Apprenda, Inc.、Cisco Systems, Inc.、Docker, Inc.、International Business Machines Corporation、Joyent, Inc.、Microsoft Corporation、Rancher Labs, Inc.、VMware LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
コンテナの導入は、個々の開発チームによるものから、ビルドパイプライン、レジストリ、オーケストレーション、可観測性、ポリシー適用を連携させる企業全体の運用モデルへと進化しました。アプリケーションコンテナ市場は、Kubernetesの標準化、ソフトウェア部品表の要件、本番環境レベルのイメージセキュリティによってますます影響を受けています。運用パラダイムの変化は、再利用可能な内部プラットフォームへと向かっており、運用チームは制御されたデプロイメントのためのテンプレートを作成し、開発者は俊敏性と機動性を維持しています。
今後、クラウドネイティブな初期段階の企業だけでなく、ハイブリッド展開を必要とする製造業、公共機関、医療機関、エネルギー企業においても、クラウドの必要性は高まるでしょう。これまでクラウド導入が遅れていた国々も、ソブリンクラウド、政府デジタルプラットフォーム、通信エッジインフラストラクチャの恩恵を受け始めています。
アプリケーションコンテナ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 81億8000万米ドル |
| 2034年までの市場規模 | 1007億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 32.18% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーションコンテナ市場分析
アプリケーションコンテナ市場の成長は、主に企業が開発、テスト、本番環境全体でランタイムの一貫性を維持しながらリリースサイクルを短縮しようとする圧力によって牽引されています。コンテナはドリフト管理機能を提供し、マイクロサービス、API、イベント駆動型アーキテクチャを支援します。また、GPU対応アーキテクチャ上でモデル、依存関係、推論サービスをパッケージ化する必要のあるAIワークロードも、需要を牽引する要因となります。
バリューチェーンの要素には、コンテナランタイム、レジストリ、オーケストレーションレイヤー、マネージドKubernetes、監視ツール、スキャンツール、プラットフォームエンジニアリングサービスが含まれます。コンテナの供給ダイナミクスはクラウドベンダーとオープンソースに集中していますが、エンタープライズ顧客は現在、サポート、制御ポリシー、イメージの来歴、およびID、ネットワーク、ストレージ、CI/CDとの統合にも注目しています。
アプリケーションコンテナ市場の分析によると、ハイパースケーラーとエンタープライズソフトウェアベンダーが主導する競争構造が見られる一方、専門プロバイダーは開発者エクスペリエンス、セキュリティ、ハイブリッド運用において依然として重要な役割を担っている。Amazon Web Services、Microsoft、IBM、VMwareは、統合クラウドおよびインフラストラクチャポートフォリオ戦略でしのぎを削る一方、Dockerは開発者ツールチェーンの分野で確固たる地位を築いている。
戦略的投資のトレンドは、AIファーストのオーケストレーション、コンプライアンスの自動化、マルチクラスタガバナンス、コスト最適化へと向かっています。シスコシステムズはネットワークとオブザーバビリティの連携に注力し、ランチャーラボはSUSEの買収を通じてKubernetes管理機能を強化し、アプレンダ、アプセラ、ジョイエントはプライベートプラットフォームとアーキテクチャの進化に注力しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプリケーションコンテナ市場:戦略的洞察
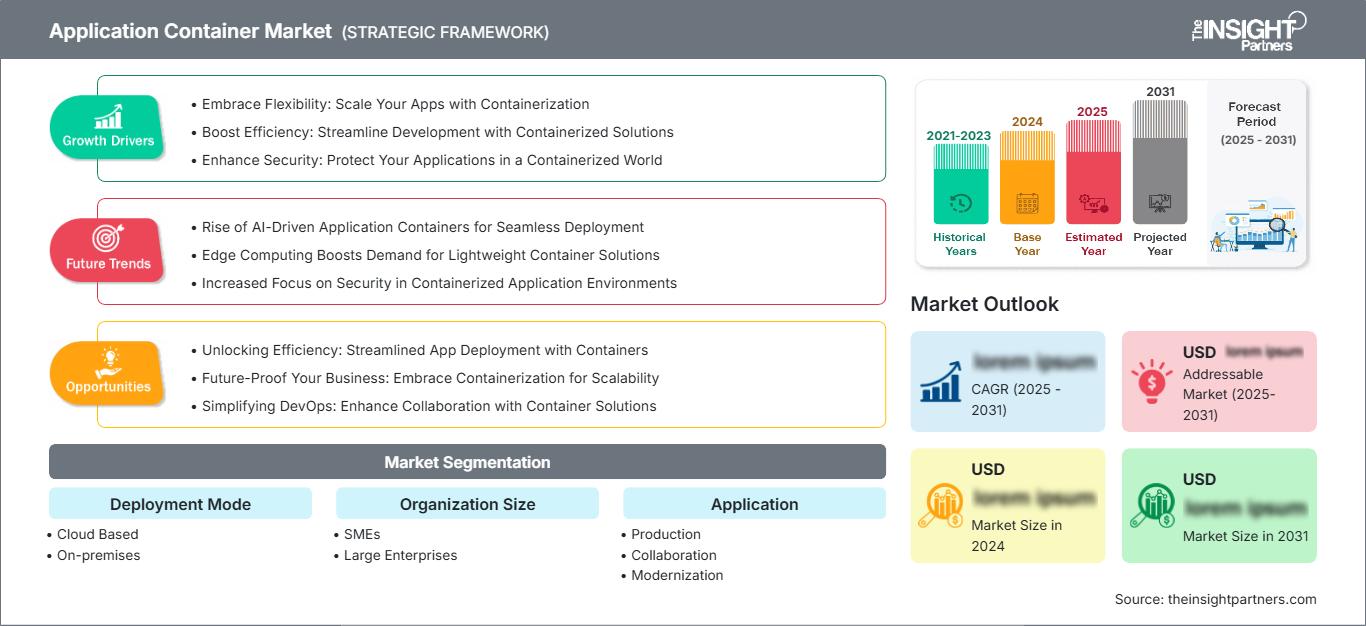
地域別分析
北米アプリケーションコンテナ市場
北米は2025年にアプリケーションコンテナ市場の39~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)31.5~33.0%で拡大すると予測されています。この成長は、クラウドの普及率の高さ、高度なDevOps、Kubernetesの広範な利用によって促進されています。また、デプロイメント、ID管理、可観測性、ポリシー適用を統合できるマネージドコンテナプラットフォームの購入へとシフトしています。
北米は、ハイパースケールインフラストラクチャとベンチャーキャピタルが支援するソフトウェアエコシステムが充実している点でも有利です。AI向けモデルサービング、デジタルバンキングプラットフォーム、APIの近代化、ゼロトラストアーキテクチャなどが、本番環境におけるコンテナの利用を促進しています。生産性向上を目的としたマネージドコンテナプラットフォームの購入は、今後も北米で主流となるでしょう。購入者は、プラットフォームの標準化、ゴールデンパス、イメージパイプラインのセキュリティ、運用負担の軽減に重点を置いています。
米国アプリケーションコンテナ市場
2025年には北米全体の82~85%を米国が占め、2026~2034年には年平均成長率(CAGR)31.8~33.2%で成長すると予測されています。クラウドソフトウェアベンダー、銀行、政府請負業者、小売業者、そして強固なデジタルオペレーションを必要とする医療ネットワークにおいて、導入が顕著に進んでいます。AWS、Microsoft、Docker、IBM、Cisco、VMware、Rancher関連ソリューションなど、企業に影響を与えるソリューションの利用を含め、ビジネスにおける関与は広範囲に及んでいます。
アプリケーションのトレンドは、ステートレスなWebサービスから、本番環境レベルのAI、データプラットフォーム、そしてモノリシックアプリケーションの近代化へと移行しつつあります。アメリカの企業は、開発環境、規制に準拠したCI/CDパイプライン、エッジワークロードにもコンテナを活用しています。エンジニアリングプラットフォームチームは、ツールの乱立を防ぎ、デプロイメントの信頼性を高めるために、Kubernetesの中央集権型ガバナンスを採用しています。
欧州アプリケーションコンテナ市場
欧州は2025年には23~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)29.5~31.0%で成長すると予測されている。英国は、クラウドファーストの銀行業務、公共部門の近代化、フィンテックプラットフォームの開発に支えられ、この分野をリードしている。需要は、セキュリティ保証、運用上の回復力、データガバナンスへの期待によって形成されており、規制対象企業にとってマネージド型およびハイブリッド型のコンテナプラットフォームが魅力的な選択肢となっている。
ドイツは、インダストリー4.0、自動車ソフトウェア、産業用IoT、プライベートクラウドの近代化を通じて前進している。製造業者はコンテナを使用して、工場、エンジニアリングシステム、エンタープライズIT全体でワークロードを標準化している。フランス、イタリア、スペインは、通信クラウド、デジタル政府、小売業の近代化を通じて拡大しており、欧州のバイヤーは主権、ローカライゼーション、ソフトウェアサプライチェーン管理に引き続き高い関心を寄せている。
アジア太平洋地域のアプリケーションコンテナ市場
アジア太平洋地域は2025年には22~25%の市場シェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)34.0~36.0%で成長すると予測されている。中国はクラウドプラットフォーム、デジタルサービス、AIインフラを通じて地域全体の支出を牽引する一方、日本と韓国は通信、製造業、ソフトウェアの近代化に重点を置いている。
インドとオーストラリアは、フィンテック、公共デジタルインフラ、小売プラットフォーム、マネージドクラウドの導入を通じて、コンテナ利用を拡大している。政策主導のデジタル化、5Gの展開、データローカライゼーション、そして急速に成長する開発者エコシステムが、特にクラウドベースのオーケストレーションとハイブリッド展開に対する地域的な強い需要を支えている。
中東・アフリカのアプリケーションコンテナ市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)30.0~32.0%で成長すると予測されており、サウジアラビアが導入をリードする見込みです。エネルギー近代化、スマートシティプラットフォーム、国家クラウドプログラム、デジタル政府サービスなどが、公共および民間インフラ全体にわたるコンテナ化アプリケーションへの需要を生み出しています。
アラブ首長国連邦はフィンテック、物流、クラウドデータセンターへの投資を通じて拡大しており、南アフリカでは銀行、通信、小売業など幅広い分野で導入が進んでいる。中東・アフリカのその他の地域では需要は限定的ではあるものの、特に拡張性の高いデジタルサービス、安全なハイブリッド展開、レガシーエンタープライズアプリケーションの効率的な近代化を必要とする組織において、需要は増加傾向にある。
セグメンテーション分析
展開モード
導入モードは、クラウドのスケーラビリティとデータ制御のバランスを取る必要性から、2026年から2034年にかけて年平均成長率(CAGR)32.0~33.5%で成長すると予想されています。企業がパブリッククラウド、プライベートインフラストラクチャ、エッジ環境など、あらゆる環境でコンテナを導入するようになったため、アプリケーションコンテナ市場の範囲は拡大しています。クラウドプラットフォームが新たな需要を牽引する一方、オンプレミス環境は、レイテンシに敏感なワークロード、規制対象ワークロード、または国家管理ワークロードにとって依然として重要です。
- クラウドベースは、マネージドKubernetes、サーバーレスコンテナ、統合レジストリによって運用が簡素化されるため、需要を牽引しています。企業は、迅速なスケーリング、AIサービス、自動アップグレード、グローバルなアプリケーション配信といったメリットを享受するために、このモデルを好んで採用しています。
- オンプレミス環境は、規制対象分野、産業システム、機密性の高いデータを扱うワークロードにとって、依然として戦略的に重要です。特に、企業がローカル制御、予測可能なレイテンシ、プライベートネットワーク、カスタマイズされたセキュリティポリシーを必要とする場合に、オンプレミス環境の導入が最も進んでいます。
組織規模
組織規模は、大企業と中小企業が標準化されたアプリケーション配信を採用するにつれて、2026年から2034年にかけて年平均成長率(CAGR)31.0~32.8%で拡大すると予測されています。大企業はより広範な本番環境を保有する一方、中小企業はインフラストラクチャの所有を削減するクラウドベースのコンテナサービスから恩恵を受けています。導入パターンは、社内のスキル、ガバナンスの成熟度、そして迅速なソフトウェアリリースへのニーズにますます左右されるようになっています。
- 中小企業は、クラウドネイティブ開発、SaaSプラットフォーム、マネージドサービスなどを通じてコンテナを採用しています。その背景には、インフラストラクチャのオーバーヘッド削減、リリースの迅速化、移植性の簡素化、そしてエンタープライズグレードのデプロイメントツールへのアクセスといったメリットがあります。
- 大企業は、複雑なアプリケーションポートフォリオ、コンプライアンス義務、マルチクラウド戦略といった要因から、最も成熟した運用基盤を形成しています。そのため、ガバナンス、コストの可視化、セキュリティの自動化、プラットフォームエンジニアリングを最優先事項としています。
応用
コンテナが本番運用、コラボレーション、モダナイゼーションの基盤となるにつれ、2026年から2034年にかけて、コンテナのアプリケーションは年平均成長率(CAGR)32.5~34.0%で成長すると予測されています。本番運用は依然として最大のアプリケーション分野であり、モダナイゼーションは最も急速に成長しているユースケースです。企業は、レガシーシステムの分離、環境の標準化、分散開発のサポートのために、コンテナの利用を拡大しています。
- 業務遂行に不可欠なワークロードは、安定したオーケストレーション、監視、スケーリング、および復旧を必要とするため、本番環境が最も強い地位を占めています。需要は、デジタルバンキング、eコマース、SaaS、ヘルスケアプラットフォーム、および通信サービスに関連しています。
- コラボレーションは、再現可能な環境、共有イメージ、一貫性のあるCI/CDワークフローを実現することで、分散型エンジニアリングチームを支援します。複数のチーム、コードベース、デプロイメント場所を管理する組織では、その戦略的価値が高まります。
- 企業が既存アプリケーションをマイクロサービスやAPIベースのアーキテクチャにリファクタリングするにつれ、近代化は加速しています。これは、クラウド移行、技術的負債の削減、リリース自動化、そしてAI対応サービスの迅速な統合を支援します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
生産 |
高い |
実行時間スケール |
成熟した |
|
コラボレーション |
中くらい |
開発ワークフロー |
スケーリング |
|
近代化 |
高い |
レガシーリファクタリング |
スケーリング |
アプリケーションコンテナ市場の成長要因と影響分析
企業におけるプラットフォームエンジニアリングへのシフト
プラットフォームエンジニアリングは、企業が開発者のスピードアップを必要とする一方で、ツールの乱立による制御不能な事態を避けたいと考えているため、構造的な力となりつつあります。企業内の開発者プラットフォームは、Kubernetes、レジストリ、可観測性、セキュリティポリシー、デプロイメントテンプレートなどのパッケージ化されたソリューションを提供し、これらのプロセスを標準化します。これにより、オンボーディングに必要な時間が短縮され、運用の一貫性が向上し、ガバナンスも強化されます。この効果は、数百ものチームが複数のクラウドにサービスをデプロイしている企業で最も顕著に現れます。コンテナ運用の標準化を通じて、コンテナ化は開発者が選択するものではなく、企業が管理できるものへと変化します。
安全なソフトウェアサプライチェーンへのニーズの高まり
セキュリティ要件は、実行時セキュリティからソフトウェアライフサイクル全体へと進化しました。組織は、ワークロードを本番環境に投入する前に、署名付きイメージ、脆弱性評価、出所追跡、アクセス制御、ポリシーベースの承認を求めています。コンテナは、イメージがコンプライアンス、パッチ管理、検証を容易に管理できるエンティティであるため、この変化に最適です。オーケストレーションシステム、レジストリ、DevSecOpsプロセスにおけるセキュリティ機能への投資が増加するでしょう。規制要件のある業界は、サードパーティリスク、構成の問題、パッチ適用遅延を最小限に抑えるために、コンテナガバナンスに注目しています。
AIとデータワークロードがコンテナ化された運用に移行
AI技術の普及に伴い、機械学習モデル、API、ドライバ、推論サービスをバンドルできる、移植性と再利用可能なランタイム環境の必要性が高まっています。コンテナは、GPUクラスタ、クラウドマシン、エッジデバイス間でタスクを移行する際に、互換性の問題のリスクを低減できる柔軟性をエンジニアリングチームに提供します。これは、検索拡張型生成、モデルサービング、データパイプライン運用において特に重要になっています。市場への影響としては、アクセラレータとストレージの統合、および自動スケーリング機能をサポートするオーケストレーションプラットフォームへの需要増加が挙げられます。
アプリケーションコンテナ市場の将来動向
AIネイティブコンテナオーケストレーション
企業が孤立したモデルからマルチエージェントシステムや本番環境の推論サービスへと移行するにつれ、AIネイティブなオーケストレーションは、アプリケーションコンテナ市場における決定的なトレンドの一つとなるでしょう。将来のプラットフォームでは、アクセラレータの自動スケジューリング、モデル認識型の可観測性機能、ポリシー、ハイブリッドインフラストラクチャ上でのワークロード配置が求められます。これらにより、将来のコンテナプラットフォームは、汎用的なランタイムフレームワークから、AIアプリケーションのコスト、レイテンシ、ガバナンスを最適化するインテリジェントなオーケストレータへと進化することが可能になります。Kubernetesの自動化、GPU機能、セキュアなサンドボックス、そしてユーザーフレンドリーなワークフローを統合する企業は、企業にとってより重要な存在となるでしょう。
ポリシー主導型のハイブリッドおよびエッジ展開
ハイブリッドコンピューティングとエッジコンピューティングの導入は、クラスターの手動管理ではなく、ポリシーベースの自動化へと進化していくでしょう。製造施設、医療センター、小売店、通信ハブ、エネルギー資源などの組織は、中央クラウドからの接続に依存しない信頼性の高い導入を必要としています。将来的には、コンテナプラットフォームには、フリート管理、オフライン機能、ゼロトラストID、コンプライアンス検証などが含まれるようになるでしょう。これにより、ダウンタイム、レイテンシ、データ所在地を重視する分散型産業のニーズに、コンテナコンピューティングがより適したものとなるでしょう。
アプリケーションコンテナ市場の機会
規制対象企業アプリケーションの近代化
規制対象企業は依然として大規模なモノリシックアプリケーションのポートフォリオを運用しているため、モダナイゼーションはベンダーやシステムインテグレーターにとって大きなビジネスチャンスとなります。アプリケーションコンテナ市場の予測では、銀行、保険会社、医療機関、政府機関などが全面的な置き換えではなく段階的なリファクタリングを必要としている分野において、大きな投資ポテンシャルが示されています。コンテナは、サービスの分離、移植性の向上、クラウドまたはハイブリッドインフラストラクチャへの制御された移行を可能にすることで、段階的なモダナイゼーションをサポートします。プロバイダーは、移行アクセラレーター、コンプライアンス対応のリファレンスアーキテクチャ、セキュアレジストリ、およびビジネスクリティカルなワークロード向けのマネージドオペレーションを提供することで差別化を図ることができます。
スキル不足の顧客向けマネージドサービス
人材不足は、Kubernetesの複雑さを軽減するマネージドサービスを提供する機会となります。業界ではコンテナ化への需要が高まっていますが、クラスタ管理、微調整、可観測性、ネットワーク、セキュリティ強化に関するスキルが不足しているため、多くの企業がコンテナを活用できていません。マネージドサービスプロバイダーは、アーキテクチャ設計、移行、ガバナンス、監視、インシデント対応などを中心としたサービスを開発することで、この傾向を活かすことができるでしょう。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -