
Markt für Arrhythmia Behandlung Geräte: Größe & Prognose 2034
Marktgröße und Prognosen für Geräte zur Behandlung von Herzrhythmusstörungen (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Behandlungsart (Defibrillator, Kardioversion, Katheterablation, Herzschrittmacher, ICD); Endnutzer (Krankenhaus, Klinik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008166
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
20,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
32,89 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,26 %
Wachstumsrate
Adressierbarer Markt
243,31 Mrd. US-Dollar
(2026–2034)
Der Markt für Geräte zur Behandlung von Herzrhythmusstörungen befindet sich an der Schnittstelle von Innovationen in der Elektrophysiologie, Herzrhythmusmanagement und stationärer Versorgung. Er wird im Jahr 2025 auf 20,74 Milliarden US-Dollar geschätzt und soll bis 2034 auf 32,89 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,26 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die zunehmende Diagnose von Herzrhythmusstörungen, die steigende Anwendung von Behandlungsverfahren, die häufigeren Gerätewechsel und die kontinuierliche Innovation im Bereich der Ablations- und implantierbaren Rhythmusmanagement-Technologien gestützt.
Nordamerika bleibt ein strukturell attraktiver Markt, gestützt durch eine etablierte elektrophysiologische Infrastruktur, vergleichsweise hohe Eingriffszahlen und Erstattungsmöglichkeiten für moderne Herzimplantate. Der regionale Markt wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,0–5,8 % wachsen. Zunehmende Interventionen bei Vorhofflimmern, die breitere Anwendung der Pulsfeldablation und die Nachfrage nach Ersatzimplantaten dürften das Wachstum des regionalen Marktes für Geräte zur Behandlung von Herzrhythmusstörungen stützen.
Marktanalyse und Einblicke für Geräte zur Behandlung von Herzrhythmusstörungen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 39–43 % bei Geräten zur Behandlung von Herzrhythmusstörungen ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen wird. Unterstützt wird dies durch eine fortschrittliche elektrophysiologische Infrastruktur, eine hohe Kostenerstattung und eine breite Akzeptanz implantierbarer Technologien zur Rhythmussteuerung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 88–92 % des nordamerikanischen Marktes ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen werden, da die Ablationsvolumina und die Anzahl der Ersatzverfahren zunehmen.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 27–31 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund etablierter Herzzentren und elektrophysiologischer Kompetenzen wichtige Märkte.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 20–24 % im Jahr 2025 erwartet, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % bis 2034. China, Japan, Südkorea, Indien und Australien profitieren vom Ausbau der kardiologischen Infrastruktur und der Erhöhung der Facharztkapazitäten.
- Größtes Segment: Es wird erwartet, dass Defibrillatoren die größte Behandlungsart bleiben werden, mit einem Marktanteil von 29–34 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % im Zeitraum 2026–2034, was die etablierte klinische Nutzung widerspiegelt.
- Wachstumsstarkes Segment: Es wird erwartet, dass die Katheterablation im Jahr 2025 einen Marktanteil von 18–22 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,8–7,7 % erzielen wird, angetrieben durch Innovationen in der Elektrophysiologie und die Ausweitung der AF-Behandlung.
- Detaillierte Analyse der wichtigsten Unternehmen: Medtronic, Boston Scientific Corporation, Abbott, Stryker, Medical Devices Business Services, Inc., Koninklijke Philips NV, Biotronik, Cardiac Science Corporation (ZOLL Medical), SCHILLER, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., MicroPort Scientific Corporation und Bardy Diagnostics, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Geräte zur Behandlung von Herzrhythmusstörungen hat sich von implantierbaren Rhythmuskorrekturgeräten hin zu fortschrittlicheren elektrophysiologischen Plattformen, kleineren Implantaten, Fernüberwachungsfunktionen, 3D-Mapping und selektiver Energieablation entwickelt. Die Produktionsprozesse werden zunehmend komplexer, wobei fortschrittliche Techniken im Katheterdesign, der Softwareentwicklung, der Sensorik und der Anwendung biokompatibler Materialien zum Einsatz kommen. Auch die gepulste Feldablation verzeichnet stetige technologische Fortschritte; Boston Scientific hat sein FARAPULSE-System für verschiedene neue Indikationen auf den Markt gebracht.
Im Prognosezeitraum wird mit verstärkten Investitionen in elektrophysiologische Labore, implantierbare Medizinprodukte und die Ausbildung in Entwicklungsländern gerechnet. Die Zulassung von Ablationsgeräten der nächsten Generation wird zu mehr Behandlungsmöglichkeiten führen, während die alternde Bevölkerung den Bedarf an Ersatz- und Erstimplantationen erhöhen wird. Zudem wird die Interoperabilität implantierter Geräte und Überwachungssysteme mit klinischer Software verbessert.
Marktbericht über Geräte zur Behandlung von Herzrhythmusstörungen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 20,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 32,89 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Geräte zur Behandlung von Herzrhythmusstörungen
Die zunehmende Verknüpfung von Nachfrage und Vorhofflimmern, Bradyarrhythmien, ventrikulären Tachyarrhythmien sowie die wachsende Bedeutung katheterbasierter Therapien sind wesentliche Faktoren für das Wachstum des Marktes für Arrhythmie-Therapiegeräte. Folglich bestimmen das Verhältnis von Diagnosen zu Behandlungen, die Verfügbarkeit von Verfahren, die Austauschrate und die Präferenzen der Ärzte das Marktwachstum. Die Wertschöpfungskette umfasst Komponentenlieferanten, Hersteller von Medizinprodukten, Auftragsfertiger, Aufsichtsbehörden, Distributoren, elektrophysiologische Labore, Krankenhäuser und Anbieter von Überwachungssystemen für die Zeit nach dem Eingriff.
Die Lieferketten im Markt für Geräte zur Behandlung von Herzrhythmusstörungen unterscheiden sich deutlich von den Behandlungsmethoden. Herzschrittmacher und implantierbare Kardioverter-Defibrillatoren (ICDs) basieren auf hochentwickelten Halbleitern, Batterien, Sensoren und Elektroden, während Ablationssysteme spezielle Katheter, Generatoren, Kartierungssysteme und Zugangsgeräte benötigen. Die Hersteller von Geräten zur Behandlung von Herzrhythmusstörungen konzentrieren sich zunehmend auf umfassende Verfahrenslösungen anstatt auf Einzelprodukte. Dies kann die Prozesseffizienz steigern, aber auch die Wechselkosten für Krankenhäuser erhöhen.
Der Wettbewerb in den Bereichen implantierbare Medizinprodukte und Elektrophysiologie ist weiterhin intensiv. Medtronic, Abbott und Boston Scientific Corp. verfügen über ein breites Produktsortiment im Bereich der Kardiologie, während Biotronik und LivaNova PLC Nischenprodukte für das Rhythmusmanagement anbieten. MicroPort Scientific Corp. und Lepu Medical Technology (Beijing) Co., Ltd. verstärken den Wettbewerb in China und anderen preissensiblen Regionen. Stryker, Koninklijke Philips NV und Medical Devices Business Services, Inc. bieten ergänzende Kompetenzen in den Bereichen Kardiologie und Technologie.
Die strategische Positionierung im Markt für Geräte zur Behandlung von Herzrhythmusstörungen konzentriert sich zunehmend auf klinische Daten, regulatorische Abdeckung, ärztliche Weiterbildung und ein umfassendes Produktportfolio. Das FARAPULSE-Programm von Boston Scientific verdeutlicht den Bedarf an einer elektrophysiologischen Plattform mit einem breiteren Indikationsspektrum für Herzrhythmusstörungen. Boston Scientific gab 2025 positive klinische Daten zu ADVANTAGE AF bekannt und erhielt anschließend die zusätzliche US-Zulassung für persistierendes Vorhofflimmern. Der strategische Fokus verlagert sich daher hin zu Energieabgabe, Mapping, Kathetern und der Integration in prozedurale Verfahren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
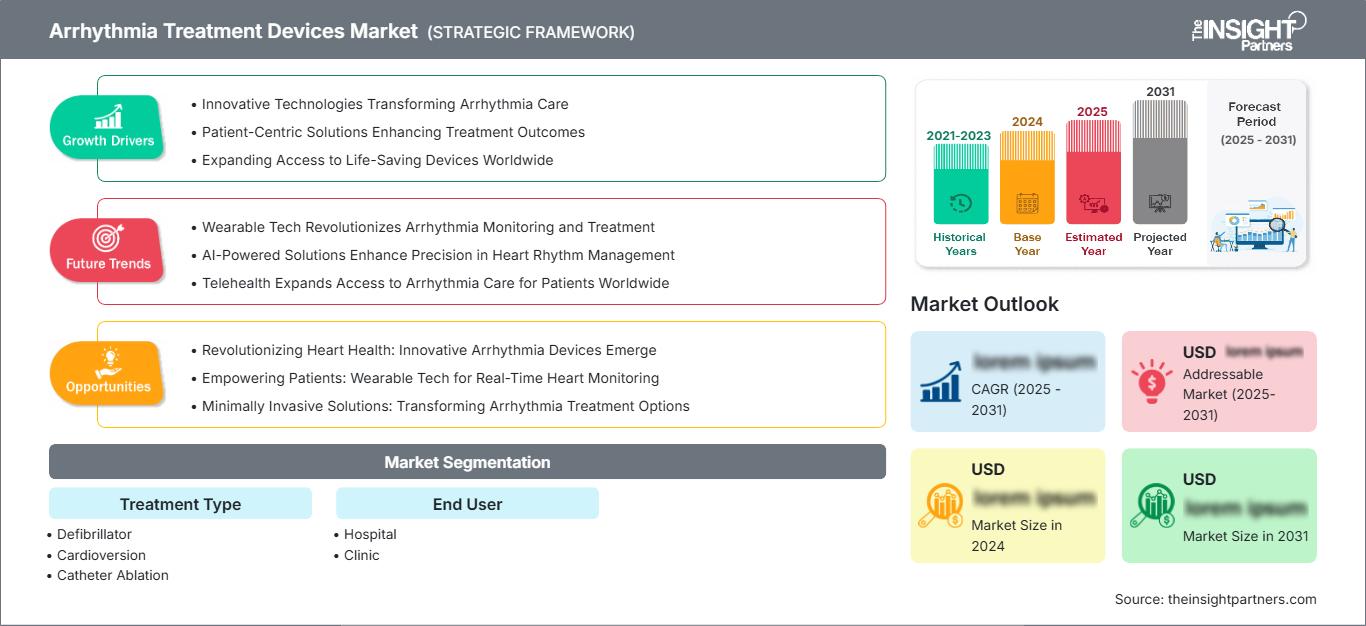
Markt für Geräte zur Behandlung von Herzrhythmusstörungen: Strategische Einblicke
Regionale Einblicke
Markt für Geräte zur Behandlung von Herzrhythmusstörungen in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 39–43 % bei Geräten zur Behandlung von Herzrhythmusstörungen halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen. Die Region verfügt über gut ausgebaute elektrophysiologische Labore, eine entsprechende Kostenerstattungsstruktur, ausreichend verfügbares Fachwissen und eine hohe Akzeptanz implantierbarer Herzgeräte. Die USA sind ein wichtiger Umsatzträger, während Kanada einen zwar kleineren, aber dennoch hochentwickelten Markt bietet, der von spezialisierten Herzzentren getragen wird.
Prothesenersatzoperationen, die Zunahme von Vorhofflimmer-Interventionen und neuere Ablationstechnologien tragen ebenfalls zur Nachfrageentwicklung bei. Krankenhäuser beginnen, ein umfassendes System für Mapping, Ablation, Zugang, Monitoring und Nachsorge in Betracht zu ziehen. Zulassung und Evidenz spielen weiterhin eine wichtige Rolle bei der Beschaffung, insbesondere von Spitzentechnologie. Diese Trends dürften Nordamerika im Markt weiterhin führend halten und Hersteller dazu anregen, differenzierende Systeme zu entwickeln.
US-Markt für Geräte zur Behandlung von Herzrhythmusstörungen
Die USA repräsentieren 2025 etwa 88–92 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,7 % wachsen. Diese starke Position ist auf die umfangreiche Infrastruktur im Bereich der Elektrophysiologie, die Kostenerstattung für Herzimplantate und den Bedarf an Ersatz für bereits implantierte Geräte zurückzuführen. Medtronic, Abbott, Boston Scientific Corporation und viele weitere große Unternehmen sind klinisch und kommerziell stark vertreten.
Der Bedarf an Anwendungen im Markt für Geräte zur Behandlung von Herzrhythmusstörungen umfasst Herzschrittmacher, ICDs, Defibrillatoren, Kardioversion und Katheterablation. Vorhofflimmern spielt eine besondere Rolle bei der Entwicklung elektrophysiologischer Verfahren, während implantierbare Geräte weiterhin bei Bradyarrhythmie und plötzlichem Herztod eingesetzt werden. Der amerikanische Markt zeichnet sich zudem durch die frühe Einführung von Pulsfeldablation, fortschrittlichem Mapping, Fernüberwachung und kabellosen Technologien aus. Ein Beispiel hierfür ist die Erweiterung von FARAPULSE auf persistierendes Vorhofflimmern durch Boston Scientific mit geplanter FDA-Zulassung im Jahr 2025.
Markt für Geräte zur Behandlung von Herzrhythmusstörungen in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 27–31 % am Markt für Geräte zur Behandlung von Herzrhythmusstörungen erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % wachsen, wobei Deutschland eine führende Rolle einnimmt. Das regionale Potenzial ergibt sich aus etablierten Netzwerken der kardiologischen Versorgung, zunehmenden Kapazitäten im Bereich der Elektrophysiologie und einem hohen Eingriffsvolumen in den wichtigsten westeuropäischen Volkswirtschaften.
In Großbritannien gibt es spezialisierte elektrophysiologische Einrichtungen und einen steigenden Bedarf an Katheter-Rhythmustherapie. Deutschland profitiert von seinem Krankenhausnetz und den hohen Fallzahlen, die ausreichend sind, um Therapien mit implantierbaren Geräten und Ablationen zu ermöglichen. Auch in Frankreich, Italien und Spanien bestehen Möglichkeiten, die jedoch von der Kostenerstattung, der Krankenhausdichte, der Spezialisierung und der Gerätebeschaffung abhängen. Laut dem ESC-EHRA-Atlas 2025 lag die mittlere Anzahl von Ablationsverfahren bei Herzrhythmusstörungen in Europa bei 432 pro Million Einwohner.
Markt für Geräte zur Behandlung von Herzrhythmusstörungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Anteil von 20–24 % am Markt für Geräte zur Behandlung von Herzrhythmusstörungen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen. China wird voraussichtlich die Region anführen, gefolgt von Japan, Südkorea, Indien und Australien. Das Wachstum wird durch den Ausbau der kardiologischen Infrastruktur und die spezialisierte Ausbildung unterstützt.
China kombiniert hohe Patientenzahlen mit der Entwicklung der heimischen Produktion, während Japan und Südkorea auf hochentwickelte Technologien zur Rhythmussteuerung setzen. Indien und Australien bieten wachsende Behandlungsmöglichkeiten, da die Herzzentren ihre Kapazitäten ausbauen. Industrielle Lokalisierung, Investitionen im Gesundheitswesen und staatliche Bemühungen zur Verbesserung des Zugangs zu fortschrittlicher Herz-Kreislauf-Versorgung dürften die regionale Einführung fördern, obwohl Preisgestaltung und Kostenerstattung weiterhin wichtige Hürden darstellen.
Markt für Geräte zur Behandlung von Herzrhythmusstörungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich ein kleinerer, aber wachsender Markt bleiben, wobei sich das Wachstum auf Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika konzentriert. Saudi-Arabien dürfte die regionale Nachfrage anführen, unterstützt durch die Modernisierung des Gesundheitswesens und Investitionen in die kardiologische Infrastruktur der Maximalversorgung.
Die VAE entwickeln hochspezialisierte Zentren, während Südafrika weiterhin ein wichtiges Tor für anspruchsvolle kardiovaskuläre Eingriffe in Subsahara-Afrika darstellt. In den übrigen MEA-Märkten bestehen weiterhin Einschränkungen durch die Verfügbarkeit von Spezialisten und die begrenzten Beschaffungsbudgets. Investitionen in die Gesundheitsinfrastruktur, die Modernisierung von Krankenhäusern und ein breiterer Zugang zu energieintensiven elektrophysiologischen Laboren dürften ein moderates Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 4,8–5,7 % bis 2034 unterstützen.
Segmentierungsanalyse
Behandlungsart
Das Segment „Behandlungsarten“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,9 % wachsen. Die Nachfrage verteilt sich auf implantierbare und interventionelle Therapien, wobei die Auswahl von der Art der Arrhythmie, dem Schweregrad der Erkrankung, klinischen Leitlinien, der Expertise des Arztes und den Kapazitäten des Krankenhauses abhängt. Katheterbasierte Technologien gewinnen an strategischer Bedeutung, da elektrophysiologische Zentren zunehmend auf anspruchsvollere Interventionsplattformen setzen, während etablierte implantierbare Therapien weiterhin eine erhebliche, durch den Ersatzbedarf bedingte Nachfrage verzeichnen.
- Defibrillator: Defibrillatoren sind weiterhin von strategischer Bedeutung für die Akutbehandlung von Herzrhythmusstörungen und die Notfallversorgung bei Herzproblemen. Die Nachfrage wird durch Notaufnahmen, Intensivstationen und den fortwährenden Bedarf an zuverlässiger Schockabgabe und Überwachung gedeckt.
- Kardioversion: Die Kardioversion ist weiterhin relevant für die Wiederherstellung des Sinusrhythmus bei ausgewählten Patienten mit Tachyarrhythmien. Ihre Bedeutung wird durch etablierte klinische Protokolle und die fortgesetzte Anwendung neben medikamentösen und katheterbasierten Behandlungsoptionen gestützt.
- Katheterablation: Die Katheterablation gewinnt zunehmend an Bedeutung für die Rhythmusmodifikation, insbesondere bei Vorhofflimmern. Technologische Fortschritte in der Energiezufuhr, der Kartierung und im Katheterdesign verbessern die prozeduralen Möglichkeiten für Elektrophysiologen.
- Herzschrittmacher: Herzschrittmacher spielen nach wie vor eine etablierte klinische Rolle in der Bradyarrhythmie-Therapie. Die Nachfrage wird durch die alternde Bevölkerung, die Eignung für eine Implantation, den Geräteaustausch und den technologischen Fortschritt hin zu kleineren und physiologisch besser anpassbaren Systemen aufrechterhalten.
- ICD: ICDs sind weiterhin unerlässlich für Patienten mit einem erhöhten Risiko für lebensbedrohliche ventrikuläre Arrhythmien. Die Produktdifferenzierung umfasst zunehmend Sensorik, Programmierung, Fernüberwachung, Batterielebensdauer und die Integration in umfassendere kardiologische Behandlungspfade.
Endbenutzer
Für das Endkundensegment wird von 2026 bis 2034 ein jährliches Wachstum von 5,0–5,8 % prognostiziert. Krankenhäuser werden voraussichtlich weiterhin eine dominierende Rolle spielen, da komplexe Implantationen, elektrophysiologische Eingriffe, Notfallbehandlungen von Herzrhythmusstörungen und die postoperative Überwachung eine spezialisierte Infrastruktur erfordern. Kliniken werden mit dem Ausbau der ambulanten Herzversorgung zunehmend an Bedeutung für ausgewählte Nachsorgeuntersuchungen und weniger komplexe Leistungen gewinnen.
- Krankenhaus: Krankenhäuser bleiben der primäre Behandlungsort, da sie über elektrophysiologische Labore, Unterstützung für Herzchirurgie, intensive Überwachung, spezialisierte Teams und die für komplexe Arrhythmie-Interventionen erforderliche Infrastruktur zur Kostenerstattung verfügen.
- Klinik: Kliniken unterstützen die Beratung, die Nachsorge von Implantaten, ausgewählte Kardioversionsbehandlungen, die Überwachung und das Patientenmanagement. Ihre strategische Bedeutung nimmt zu, da Gesundheitssysteme nach kostengünstigeren Wegen für eine angemessene nicht-akute Herzversorgung suchen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|---|---|---|---|
|
Krankenhaus |
Hoch |
EP Labs |
Reifen |
|
Klinik |
Medium |
Nachverfolgung per Fernzugriff |
Skalierung |
Markt für Geräte zur Behandlung von Herzrhythmusstörungen: Wachstumstreiber und Wirkungsanalyse
Zunehmende Fallzahlen bei Vorhofflimmerinterventionen
Die zunehmende Verbreitung von Vorhofflimmern führt zu einer Erweiterung des Behandlungsspektrums elektrophysiologischer Produkte, da Diagnostik, Risikostratifizierung und Optimierung der Behandlungspfade stetig verbessert werden. Weltweit ist die Zahl der Patienten mit Vorhofflimmern hoch, und das wachsende Bewusstsein in der klinischen Praxis führt dazu, dass Patienten vermehrt von der Symptombehandlung zu rhythmuskontrollierenden Verfahren übergehen. Der Markteinfluss wird sich über den Ablationskatheter hinaus auf Mapping-Systeme, Zugangssysteme und die Nachsorge erstrecken. Ein Unternehmen mit einem umfassenden Produktportfolio kann somit mehrere Aspekte eines einzelnen Eingriffs optimal nutzen. Das Beispiel von Boston Scientific, die Zulassung von FARAPULSE bis 2025 auf persistierendes Vorhofflimmern auszuweiten, zeigt, wie eine erweiterte Indikation die Anwendung eines Verfahrens direkt erweitert.
Ausbau der Infrastruktur für fortgeschrittene Elektrophysiologie
Die Entwicklung von Elektrophysiologie-Laboren durch Investitionen trägt dazu bei, Kapazitäten für Verfahren zu schaffen, die zuvor ausschließlich in großen Universitätskliniken durchgeführt werden konnten. Der Aufbau neuer Labore erfordert die Anschaffung von Investitionsgütern, Kartierungssystemen, Ablationsgeneratoren, Kathetern, Überwachungseinrichtungen und die Einstellung von Fachkräften. Der Infrastrukturausbau ist besonders relevant für die Region Asien-Pazifik und den Nahen Osten, wo Universitätskliniken ihre kardiovaskulären Kapazitäten erweitern. Auch etablierte europäische Märkte bauen ihre Behandlungskapazitäten in Bereichen aus, in denen lange Wartelisten und die Spezialisierung bestimmter Fachkräfte zu Versorgungslücken geführt haben. Für Medizintechnikunternehmen eröffnet der Infrastrukturausbau Möglichkeiten zur Standardisierung von Technologien durch Schulungen und die Bündelung von Behandlungsangeboten.
Ersatzbedarf und Gerätelebensdauermanagement
Implantierbare Technologien erzeugen einen kontinuierlichen Bedarf, da Batterien, Elektroden, Generatoren und zugehörige Komponenten regelmäßig überprüft und ausgetauscht werden müssen. Angesichts der steigenden Anzahl implantierter Herzschrittmacher und ICDs ergibt sich für die Hersteller ein stabiler Austauschbedarf, selbst wenn die Zahl der Neuimplantationen zurückgeht. Die Fernüberwachung könnte diese Dynamik weiter verstärken, indem sie die frühzeitige Erkennung von schwachen Batterien, Elektrodenproblemen und Rhythmusveränderungen ermöglicht. Dies bedeutet für Unternehmen den Übergang vom Geräteverkauf zur langfristigen Patientenbetreuung. Unternehmen, die sowohl die Hardware als auch die Möglichkeit zur Datenüberwachung und -verwaltung bieten, können mehr Patienten in ihrem Kundenstamm halten. Krankenhäuser berücksichtigen beim Kauf von Geräten die Lebenszykluskosten, einschließlich Batterielebensdauer, Komplikationsraten, Programmieroptionen und den Aufwand für die Nachsorge.
Markt für Geräte zur Behandlung von Herzrhythmusstörungen: Zukunftstrends
Erweiterung der Plattformen für die gepulste Feldablation
Die Bedeutung der Pulsfeldablation in der Elektrophysiologie dürfte mit zunehmenden klinischen Daten, Zulassungen und der wachsenden Erfahrung der Ärzte steigen. Der nicht-thermische Mechanismus der Energieerzeugung des Systems gewinnt zunehmend an Bedeutung für die Behandlung von Vorhofflimmern und darüber hinaus. Boston Scientific konnte positive klinische Daten für das Jahr 2025 bei Patienten mit persistierendem Vorhofflimmern vorweisen und erweiterte daraufhin die Zulassung von FARAPULSE in den USA. Der zukünftige Wettbewerb wird von der Flexibilität des Katheters, der Läsionserzeugung, der Integration von Mapping-Verfahren, der Eingriffsdauer und der Evidenz bei anspruchsvollen Patientengruppen abhängen. Mit der Weiterentwicklung ihrer Plattformen werden die Unternehmen ihre Indikationen erweitern und Systeme integrieren. Dies könnte letztendlich das Kaufkriterium von katheterbasierten zu verfahrensbasierten Systemen verändern.
Konvergenz von Geräten und kontinuierlicher Rhythmusintelligenz
Die Markttrends für Geräte zur Behandlung von Herzrhythmusstörungen zeigen, dass die zukünftige Entwicklung implantierte Geräte, tragbare Überwachungssysteme, Fernüberwachung und Plattformen zur klinischen Entscheidungsunterstützung zunehmend miteinander vernetzen wird. Kontinuierliche Rhythmusdaten können Ärzten helfen, Veränderungen frühzeitig zu erkennen und Patienten mit Interventionsbedarf zu priorisieren. Gleichzeitig erhalten Gerätehersteller die Möglichkeit, Langzeitdienstleistungen rund um implantierte Hardware anzubieten. Künstliche Intelligenz kann zur Signalinterpretation, Risikostratifizierung und Priorisierung von Arbeitsabläufen beitragen, wobei klinische Validierung und regulatorische Aufsicht weiterhin unerlässlich bleiben. Fernüberwachung kann zudem unnötige Arztbesuche reduzieren und die Effizienz der Nachsorge für große Patientengruppen verbessern. Interoperabilität wird sich im Laufe der Zeit zu einem Wettbewerbsvorteil entwickeln, da Krankenhäuser Systeme suchen, die den Informationsaustausch zwischen verschiedenen Gerätekategorien ermöglichen. Anbieter mit Hardware-, Software-, Konnektivitäts- und klinischen Datenkompetenzen dürften daher bessere Chancen haben, integrierte Ökosysteme für die Herzversorgung aufzubauen.
Marktchancen für Geräte zur Behandlung von Herzrhythmusstörungen
Lokalisierte Fertigung und gestaffelte Produktstrategien
Hersteller können in preissensiblen Märkten, in denen die Behandlung von Herzrhythmusstörungen aufgrund der hohen Kosten weiterhin eingeschränkt ist, auf lokalisierte Produktion und gestaffelte Produktstrategien setzen. China, Indien, Südostasien, Lateinamerika und ausgewählte Länder des Nahen Ostens bieten die Möglichkeit, niedrigere Herstellungskosten mit lokal angepassten Spezifikationen zu kombinieren. Die Produktion im Inland kann Lieferketten verkürzen, die Wettbewerbsfähigkeit bei Ausschreibungen verbessern und die staatlichen Ziele zur Lokalisierung von Medizinprodukten unterstützen. Bei der Lokalisierung sollten jedoch Komponenten mit signifikanten Kosten- oder Logistikvorteilen priorisiert werden, anstatt lediglich die Fertigung hochkomplexer Komponenten zu duplizieren. Unternehmen sollten zudem differenzierte Portfolios entwickeln, die sowohl Premium-Krankenhäuser als auch wertorientierte Einrichtungen abdecken. Strategische Partnerschaften mit regionalen Distributoren, Herzzentren und Ausbildungseinrichtungen können die Markteinführung beschleunigen und gleichzeitig die Eintrittshürden senken. Solche Strategien können den Zugang erweitern, ohne dass Preismodelle für Premium-Märkte universell repliziert werden müssen.
Integrierte EP-Workflow- und Serviceplattformen
Prognosen für den Markt für Geräte zur Behandlung von Herzrhythmusstörungen deuten auf ein starkes kommerzielles Potenzial integrierter elektrophysiologischer Plattformen hin, die Mapping, Ablation, Zugang, Monitoring und Analytik kombinieren. Anbieter können Partnerschaften oder Akquisitionen anstreben, um Portfoliolücken zu schließen und Krankenhäusern standardisierte Arbeitsabläufe zu ermöglichen. Diese Chance ist besonders relevant für Krankenhäuser, die neue elektrophysiologische Labore aufbauen und mehrere Technologien gleichzeitig benötigen. Integrierte Plattformen können die Einheitlichkeit von Schulungen verbessern, die Beschaffung vereinfachen und durch Einwegkatheter, Software, Serviceverträge und Upgrades wiederkehrende Einnahmen generieren. Unternehmen sollten Interoperabilität und Evidenzgenerierung priorisieren, da Krankenhäuser zunehmend neben den klinischen Ergebnissen auch die Wirtschaftlichkeit der Arbeitsabläufe bewerten. Eine Plattformstrategie kann zudem Wechselbarrieren schaffen, ohne sich ausschließlich auf die Gerätedifferenzierung zu stützen, und ist somit ein potenziell nachhaltiger Ansatz, um in gesättigten Märkten wettbewerbsfähig zu sein.
Aktuelle Entwicklungen
- November 2025: Die Boston Scientific Corporation erhielt die CE-Kennzeichnung für den FARAPOINT Pulsed Field Ablation Catheter zur Behandlung von Vorhofflattern im rechten Vorhof. Die Zulassung erweiterte die FARAPULSE-Plattform um eine weitere Indikation für Herzrhythmusstörungen und stärkte das europäische Portfolio im Bereich der Elektrophysiologie. Diese Entwicklung unterstreicht den kontinuierlichen Trend hin zu breiteren Anwendungsgebieten der Pulsfeldablation über Vorhofflimmern hinaus.
- Juli 2025: Die Boston Scientific Corporation erhielt die FDA-Zulassung in den USA für die Erweiterung der FARAPULSE-Indikation um die Ablation der Pulmonalvenen und der Hinterwand bei medikamentenrefraktärem, symptomatischem persistierendem Vorhofflimmern. Diese Entscheidung erweiterte die klinischen Anwendungsmöglichkeiten des Systems und unterstrich die strategische Bedeutung der Pulmonalvenenablation (PFA) für die komplexe Behandlung von Vorhofflimmern.
- April 2025: Die Boston Scientific Corporation gab positive Ergebnisse des primären Endpunkts nach 12 Monaten aus der zweiten Phase der ADVANTAGE AF-Studie bekannt, in der FARAPULSE in Kombination mit FARAPOINT bei persistierendem Vorhofflimmern untersucht wurde. Die Ergebnisse unterstützten die weitere klinische Entwicklung von PFA und wurden im Rahmen der wissenschaftlichen Präsentation auf dem PFA Live Case Summit 2025 vorgestellt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -