
Mercado de dispositivos para tratamiento de arritmias: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de tratamiento (desfibrilador, cardioversión, ablación por catéter, marcapasos, DAI); usuario final (hospital, clínica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008166
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
20.740 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
32.890 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,26 %
Índice de crecimiento
Mercado potencial
243.310 millones de dólares estadounidenses
(2026-2034)
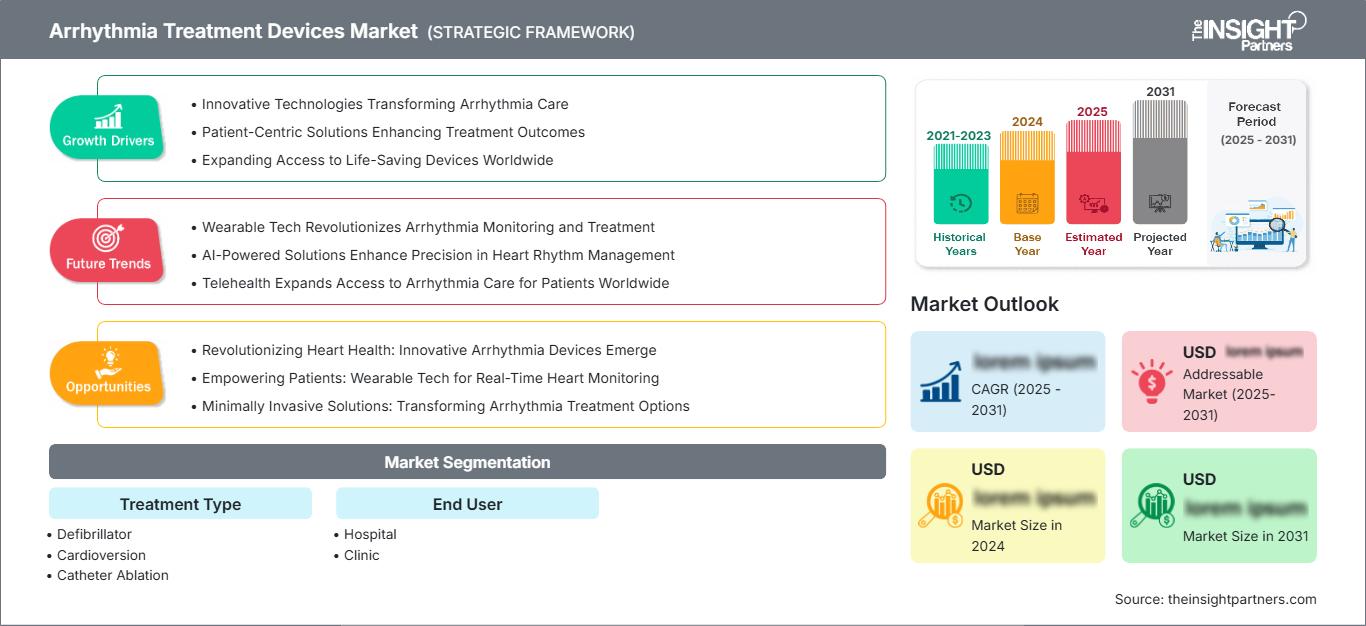
El mercado de dispositivos para el tratamiento de arritmias se sitúa en la intersección de la innovación en electrofisiología, la gestión del ritmo cardíaco y la atención hospitalaria. Este mercado, valorado en 20.740 millones de dólares en 2025, se prevé que alcance los 32.890 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,26 % entre 2026 y 2034. La demanda se ve impulsada por el aumento del diagnóstico de arritmias, la adopción de procedimientos, los ciclos de reemplazo de dispositivos y la continua innovación en tecnologías de ablación y gestión del ritmo implantables.
América del Norte sigue siendo un mercado estructuralmente atractivo, respaldado por una infraestructura de electrofisiología consolidada, un volumen de procedimientos relativamente alto y mecanismos de reembolso para dispositivos cardíacos avanzados. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,0 % y el 5,8 % entre 2026 y 2034. El creciente número de intervenciones para la fibrilación auricular, la mayor adopción de la ablación por campos pulsados y la demanda de reemplazo de dispositivos implantados impulsarán el tamaño del mercado regional de dispositivos para el tratamiento de arritmias.
Evaluación y perspectivas del mercado de dispositivos para el tratamiento de arritmias
- América del Norte: Se prevé que América del Norte represente una cuota de mercado del 39-43% en dispositivos para el tratamiento de arritmias en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8% entre 2026 y 2034, gracias a una infraestructura de electrofisiología avanzada, la cobertura de reembolso y la alta adopción de tecnologías implantables para el control del ritmo cardíaco.
- EE. UU.: Se prevé que Estados Unidos represente entre el 88 % y el 92 % del mercado norteamericano en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,7 % entre 2026 y 2034, a medida que aumenten los volúmenes de ablación y los procedimientos de reemplazo.
- Europa: Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7-5,5% durante el periodo 2026-2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a la presencia de centros cardíacos consolidados y capacidades en electrofisiología.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 20-24% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,8% hasta 2034. China, Japón, Corea del Sur, India y Australia se benefician de la expansión de su infraestructura cardíaca y del aumento de su capacidad de especialistas.
- Segmento más importante: Se prevé que el desfibrilador siga siendo el tipo de tratamiento más importante, con una cuota de mercado del 29-34% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,6% durante el período 2026-2034, lo que refleja su uso clínico consolidado.
- Segmento de alto crecimiento: Se prevé que la ablación por catéter alcance una cuota de mercado del 18-22% en 2025 y logre una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,7% durante el período 2026-2034, impulsada por la innovación en electrofisiología y la expansión del tratamiento de la fibrilación auricular.
- Empresas clave analizadas en detalle: Medtronic, Boston Scientific Corporation, Abbott, Stryker, Medical Devices Business Services, Inc., Koninklijke Philips NV, Biotronik, Cardiac Science Corporation (ZOLL Medical), SCHILLER, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., MicroPort Scientific Corporation y Bardy Diagnostics, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de dispositivos para el tratamiento de arritmias ha evolucionado desde el uso de dispositivos implantables de corrección del ritmo hasta plataformas electrofisiológicas más avanzadas, implantes más pequeños, capacidades de monitorización remota, mapeo 3D y ablación selectiva por energía. Los procesos de producción se han vuelto cada vez más complejos, con el uso de técnicas avanzadas en el diseño de catéteres, el desarrollo de software, sensores y la aplicación de materiales biocompatibles. Asimismo, se observa un creciente avance tecnológico en la ablación por campo pulsado, con el lanzamiento por parte de Boston Scientific de su sistema FARAPULSE para diversas indicaciones nuevas.
Durante el período de pronóstico, se espera que aumente la inversión en laboratorios de electrofisiología, dispositivos implantables y capacitación en los países en desarrollo. La aprobación regulatoria de los dispositivos de ablación de última generación brindará más opciones de tratamiento, mientras que el envejecimiento de la población garantizará una mayor demanda de reemplazos e implantes iniciales. También se incrementará la interoperabilidad de los dispositivos implantados y los sistemas de monitorización con el software clínico.
Alcance del informe de mercado sobre dispositivos para el tratamiento de arritmias
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 20.740 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 32.890 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos para el tratamiento de arritmias
La creciente relación entre la demanda y la fibrilación auricular, las bradiarritmias, las taquiarritmias ventriculares y el papel cada vez más importante del tratamiento mediante catéter son factores clave que impulsan el crecimiento de la industria de dispositivos para el tratamiento de arritmias. En consecuencia, la relación diagnóstico-tratamiento, la disponibilidad de procedimientos, la tasa de reemplazo y las preferencias de los médicos impulsan el crecimiento del mercado. La cadena de valor incluye proveedores de componentes, fabricantes de dispositivos médicos, fabricantes por contrato, organismos reguladores, distribuidores, laboratorios de electrofisiología, hospitales y proveedores de monitores postoperatorios.
Las cadenas de suministro en el mercado de dispositivos para el tratamiento de arritmias difieren notablemente de la metodología de tratamiento. Los marcapasos y los desfibriladores automáticos implantables (DAI) dependen de semiconductores avanzados, baterías, sensores y cables, mientras que los sistemas de ablación se basan en catéteres, generadores, sistemas de mapeo y dispositivos de acceso específicos. Los fabricantes de dispositivos para el tratamiento de arritmias tienden a centrarse cada vez más en soluciones de procedimiento integrales en lugar de productos individuales. Esto puede influir positivamente en la eficiencia del proceso, así como aumentar los costos de cambio para los hospitales.
La competencia se mantiene alta en los segmentos de implantes y electrofisiología. Medtronic, Abbott y Boston Scientific Corp. cuentan con extensas líneas de productos cardíacos, mientras que Biotronik y LivaNova PLC ofrecen soluciones especializadas para el control del ritmo cardíaco. MicroPort Scientific Corp. y Lepu Medical Technology (Beijing) Co., Ltd. intensifican la competencia en China y otras regiones donde el precio es un factor determinante. Stryker, Koninklijke Philips NV y Medical Devices Business Services, Inc. ofrecen capacidades complementarias en los sectores cardiovascular y tecnológico.
El posicionamiento estratégico en el mercado de dispositivos para el tratamiento de arritmias se centra cada vez más en los datos clínicos, el alcance regulatorio, la formación médica y la amplitud de la cartera de productos. El programa FARAPULSE de Boston Scientific demuestra la necesidad de desarrollar una plataforma de electrofisiología con un rango más amplio de indicaciones para arritmias. Boston Scientific anunció datos clínicos positivos de ADVANTAGE AF en 2025 y posteriormente recibió la aprobación adicional en EE. UU. para la fibrilación auricular persistente. En consecuencia, el enfoque estratégico se está orientando hacia la administración de energía, el mapeo, los catéteres y la integración de procedimientos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos para el tratamiento de arritmias: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos para el tratamiento de arritmias
Se estima que Norteamérica tendrá una cuota de mercado de entre el 39 % y el 43 % en dispositivos para el tratamiento de arritmias en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 % hasta 2034. La región cuenta con laboratorios de electrofisiología bien desarrollados, una estructura de reembolso favorable, disponibilidad de expertos y una alta adopción de dispositivos cardíacos implantables. Estados Unidos es una importante fuente de ingresos, mientras que Canadá ofrece un mercado más pequeño, aunque avanzado, impulsado por centros cardíacos de tercer nivel.
Las cirugías de reemplazo, el aumento de las intervenciones para la fibrilación auricular y las nuevas tecnologías de ablación también influyen en la generación de demanda. Los hospitales han comenzado a considerar un ecosistema integral para el mapeo, la ablación, el acceso, la monitorización y el seguimiento postoperatorio. La aprobación y la evidencia científica siguen siendo cruciales para la adquisición, especialmente de tecnología de alta gama. Estas tendencias deberían mantener a Norteamérica a la vanguardia del mercado, a la vez que motivan a los fabricantes a desarrollar sistemas diferenciadores.
Mercado estadounidense de dispositivos para el tratamiento de arritmias
Estados Unidos representa aproximadamente entre el 88 % y el 92 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,7 % hasta 2034. Su posición se debe a la considerable infraestructura de electrofisiología, el reembolso de los dispositivos cardíacos y la necesidad de reemplazar muchos de los dispositivos ya instalados. Medtronic, Abbott, Boston Scientific Corporation y muchos otros actores importantes tienen una sólida presencia clínica y comercial.
La demanda de dispositivos para el tratamiento de arritmias abarca marcapasos, desfibriladores automáticos implantables (DAI), desfibriladores, cardioversión y ablación por catéter. La fibrilación auricular desempeña un papel fundamental en el desarrollo de procedimientos electrofisiológicos, mientras que los dispositivos implantables se siguen utilizando en casos de bradiarritmia y muerte súbita cardíaca. El mercado estadounidense también es un entorno propicio para la adopción temprana de la ablación por campo pulsado, el mapeo avanzado, la monitorización remota y las tecnologías sin cables. Un ejemplo de ello es la ampliación del tratamiento FARAPULSE a la fibrilación auricular persistente por parte de Boston Scientific, que obtuvo la aprobación de la FDA en 2025.
Mercado europeo de dispositivos para el tratamiento de arritmias
Se prevé que Europa represente entre el 27 % y el 31 % del mercado de dispositivos para el tratamiento de arritmias en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % hasta 2034, con Alemania como país líder. Esta oportunidad regional se debe a las redes de atención cardíaca consolidadas, la creciente capacidad de electrofisiología y el elevado volumen de procedimientos en las principales economías de Europa Occidental.
En el Reino Unido, existe una amplia gama de centros especializados en electrofisiología y una creciente necesidad de terapia de arritmias por catéter. Alemania se beneficia de su red hospitalaria y del elevado volumen de procedimientos, suficientes para sustentar terapias con dispositivos implantables y ablación. Francia, Italia y España son otros países donde existen oportunidades, aunque estas dependen de los sistemas de reembolso, la densidad hospitalaria, la especialización y la adquisición de equipos. En el Atlas ESC-EHRA 2025, el volumen medio de procedimientos de ablación para trastornos del ritmo cardíaco fue de 432 por millón de habitantes en Europa.
Mercado de dispositivos para el tratamiento de arritmias en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 20 % y el 24 % del mercado de dispositivos para el tratamiento de arritmias en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % hasta 2034. Se espera que China lidere la región, seguida de Japón, Corea del Sur, India y Australia. Esta expansión se ve impulsada por el aumento de la infraestructura cardíaca y la formación de especialistas.
China combina un gran volumen de pacientes con el desarrollo de la fabricación nacional, mientras que Japón y Corea del Sur hacen hincapié en tecnologías sofisticadas para el control del ritmo cardíaco. India y Australia ofrecen oportunidades cada vez mayores para la realización de procedimientos, a medida que los centros cardíacos aumentan su capacidad. La localización industrial, la inversión en atención médica y los esfuerzos gubernamentales para mejorar el acceso a la atención cardiovascular avanzada deberían favorecer la adopción regional, si bien los precios y los reembolsos siguen siendo limitaciones importantes.
Mercado de dispositivos para el tratamiento de arritmias en Oriente Medio y África
Se prevé que Oriente Medio y África sigan siendo mercados más pequeños pero en desarrollo, con un crecimiento concentrado en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Se espera que Arabia Saudita lidere la demanda regional, impulsada por la modernización de su sistema de salud y la inversión en infraestructura cardíaca terciaria.
Los Emiratos Árabes Unidos están desarrollando centros especializados de vanguardia, mientras que Sudáfrica sigue siendo una puerta de entrada importante para procedimientos cardiovasculares sofisticados en el África subsahariana. El resto de los mercados de Oriente Medio y África siguen limitados por la disponibilidad de especialistas y los presupuestos de adquisición. La inversión en infraestructura sanitaria, la modernización de los hospitales y un mayor acceso a laboratorios de electrofisiología de alta demanda energética deberían impulsar una expansión moderada a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 4,8-5,7% hasta 2034.
Análisis de segmentación
Tipo de tratamiento
Se prevé que el segmento de Tipos de Tratamiento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,9 % durante el período 2026-2034. La demanda se distribuye entre terapias implantables y procedimientos, y la selección depende del tipo de arritmia, la gravedad de la enfermedad, las guías clínicas, la experiencia del médico y las capacidades del hospital. Las tecnologías basadas en catéteres están adquiriendo importancia estratégica a medida que los centros de electrofisiología adoptan plataformas de intervención más sofisticadas, mientras que las terapias implantables ya establecidas mantienen una demanda sustancial impulsada por la necesidad de reemplazo.
- Desfibrilador: Los desfibriladores siguen siendo de importancia estratégica para la corrección aguda del ritmo cardíaco y la atención cardíaca de emergencia. La demanda se ve respaldada por los servicios de urgencias hospitalarias, las unidades de cuidados intensivos y la necesidad constante de administrar y monitorizar descargas eléctricas de forma fiable.
- Cardioversión: La cardioversión sigue siendo relevante para restablecer el ritmo sinusal en pacientes seleccionados con taquiarritmia. Su utilidad se ve respaldada por protocolos clínicos establecidos y su uso continuado junto con tratamientos farmacológicos y mediante cateterismo.
- Ablación por catéter: La ablación por catéter es cada vez más importante para la modificación del ritmo cardíaco, en particular la fibrilación auricular. El desarrollo tecnológico en la administración de energía, el mapeo y el diseño de catéteres está mejorando las opciones de procedimiento para los especialistas en electrofisiología.
- Marcapasos: Los marcapasos mantienen un papel clínico consolidado en el tratamiento de la bradiarritmia. La demanda se sustenta en el envejecimiento de la población, la elegibilidad para la implantación, la sustitución de dispositivos y el progreso tecnológico hacia sistemas más pequeños y con mayor capacidad de respuesta fisiológica.
- Desfibrilador automático implantable (DAI): Los DAI siguen siendo esenciales para pacientes con alto riesgo de arritmias ventriculares potencialmente mortales. La diferenciación de los productos se centra cada vez más en la detección, la programación, la monitorización remota, la duración de la batería y la integración con protocolos más amplios de atención cardíaca.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 % entre 2026 y 2034. Se espera que los hospitales mantengan su papel dominante, ya que los implantes complejos, los procedimientos de electrofisiología, el tratamiento de arritmias de emergencia y la monitorización postoperatoria requieren infraestructura especializada. Las clínicas irán adquiriendo relevancia gradualmente para servicios de seguimiento específicos y de menor complejidad a medida que se expanda la atención cardíaca ambulatoria.
- Hospital: Los hospitales siguen siendo el principal entorno de tratamiento porque proporcionan laboratorios de electrofisiología, apoyo para cirugía cardíaca, monitorización intensiva, equipos especializados e infraestructura de reembolso necesarios para las intervenciones complejas de arritmias.
- Clínica: Las clínicas brindan servicios de consulta, seguimiento de dispositivos, cardioversión selectiva, monitorización y manejo del paciente. Su importancia estratégica aumenta a medida que los sistemas de salud buscan alternativas más económicas para la atención cardíaca no aguda.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|---|---|---|---|
|
Hospital |
Alto |
Laboratorios EP |
Maduro |
|
Clínica |
Medio |
Seguimiento remoto |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos para el tratamiento de arritmias y análisis de su impacto
Aumento del volumen de intervenciones para la fibrilación auricular
La prevalencia de la fibrilación auricular está impulsando la ampliación del abanico de tratamientos para los productos de electrofisiología, a medida que el diagnóstico, la estratificación del riesgo y el perfeccionamiento de las vías de tratamiento siguen evolucionando. El número de pacientes con FA a nivel mundial es elevado, y la creciente concienciación en el ámbito clínico está llevando a los pacientes a pasar del manejo de los síntomas a los procedimientos de control del ritmo. La influencia en el mercado se extenderá más allá del catéter de ablación, abarcando el sistema de mapeo, los dispositivos de acceso y la monitorización posterior al procedimiento. Una empresa con una cartera completa de productos puede, por lo tanto, aprovechar múltiples componentes de un mismo procedimiento. El ejemplo de Boston Scientific, que amplió la indicación de FARAPULSE a la FA persistente para 2025, demuestra cómo una indicación ampliada amplía directamente la aplicación de un procedimiento.
Expansión de la infraestructura avanzada de electrofisiología
El desarrollo de laboratorios de electrofisiología, gracias a las inversiones realizadas, está contribuyendo a crear capacidad para procedimientos que antes solo se podían realizar en los principales centros académicos. La creación de nuevos laboratorios implica la adquisición de equipos de capital, sistemas de mapeo, generadores de ablación, catéteres, equipos de monitorización y personal especializado. El desarrollo de infraestructuras es especialmente relevante para la región de Asia-Pacífico y Oriente Medio, donde los hospitales terciarios están ampliando sus capacidades cardiovasculares. Los mercados europeos consolidados también están expandiendo su capacidad para realizar procedimientos en áreas donde las listas de espera y la especialización de ciertos profesionales han generado carencias. Para las empresas de dispositivos médicos, el desarrollo de infraestructuras abre posibilidades para la estandarización de la tecnología mediante la formación y la integración de la oferta de procedimientos.
Gestión de la demanda de reemplazo y la longevidad de los dispositivos
Las tecnologías implantables generan una demanda recurrente, ya que las baterías, los cables, los generadores y los componentes relacionados requieren evaluación y reemplazo periódicos. Con el creciente número de marcapasos y desfibriladores implantables, existe un patrón estable de reemplazo para los fabricantes, incluso si la tasa de nuevos implantes disminuye. La monitorización remota podría reforzar aún más esta dinámica al proporcionar detección temprana de baterías agotadas, problemas con los cables y cambios en el ritmo cardíaco. La implicación comercial radica en la transición de la venta de dispositivos a la gestión de pacientes a lo largo del tiempo. Las empresas que poseen tanto el hardware como la capacidad de monitorizar y gestionar datos lograrían retener a más pacientes dentro de su base instalada. Los hospitales tienen en cuenta los costos del ciclo de vida, incluyendo la duración de la batería, las tasas de complicaciones, las opciones de programación y la carga del seguimiento al adquirir dispositivos.
Tendencias futuras del mercado de dispositivos para el tratamiento de arritmias
Expansión de las plataformas de ablación por campo pulsado
Se prevé que el papel de la ablación por campo pulsado aumente en los conjuntos de herramientas de electrofisiología a medida que se acumulan más datos clínicos, aprobaciones y experiencia médica. El mecanismo no térmico de generación de energía del sistema está despertando interés para el tratamiento de la fibrilación auricular y otras afecciones. Boston Scientific observó datos clínicos positivos para el año 2025 en pacientes con fibrilación auricular persistente y posteriormente amplió la indicación de FARAPULSE en EE. UU. La competencia futura dependerá de la flexibilidad del catéter, la creación de lesiones, la integración del mapeo, el tiempo del procedimiento y la evidencia en poblaciones de pacientes con casos complejos. Con el desarrollo de plataformas, las empresas buscarán ampliar sus indicaciones e integrar sistemas. Esto podría, en última instancia, cambiar el criterio de compra, pasando de un sistema basado en catéteres a uno basado en procedimientos.
Convergencia de dispositivos e inteligencia rítmica continua
Las tendencias del mercado de dispositivos para el tratamiento de arritmias indican que el desarrollo futuro conectará cada vez más los dispositivos implantados, la monitorización portátil, el seguimiento remoto y las plataformas de apoyo a la toma de decisiones clínicas. Los datos continuos del ritmo cardíaco pueden ayudar a los médicos a identificar cambios con mayor antelación y a priorizar a los pacientes que requieren intervención, mientras que los fabricantes de dispositivos obtienen oportunidades para ofrecer servicios longitudinales en torno al hardware implantado. La inteligencia artificial puede contribuir a la interpretación de señales, la estratificación del riesgo y la priorización del flujo de trabajo, si bien la validación clínica y la supervisión regulatoria seguirán siendo esenciales. La monitorización remota también puede reducir las visitas presenciales innecesarias y mejorar la eficiencia del seguimiento para grandes poblaciones con dispositivos implantados. Con el tiempo, la interoperabilidad se convertirá en un factor diferenciador competitivo, ya que los hospitales buscarán sistemas capaces de compartir información entre diferentes categorías de dispositivos. Por lo tanto, los proveedores con capacidades de hardware, software, conectividad y datos clínicos tendrán mayores oportunidades para construir ecosistemas integrados de atención cardíaca.
Oportunidades de mercado en dispositivos para el tratamiento de arritmias
Estrategias de fabricación localizada y productos escalonados
Los fabricantes pueden optar por la producción localizada y estrategias de productos escalonados en mercados sensibles al precio, donde el tratamiento avanzado de arritmias sigue estando limitado por la asequibilidad. China, India, el sudeste asiático, Latinoamérica y algunos países de Oriente Medio ofrecen oportunidades para combinar menores costes de fabricación con especificaciones adaptadas a las necesidades locales. La producción nacional puede acortar las cadenas de suministro, mejorar la competitividad en las licitaciones y respaldar los objetivos gubernamentales de localización de dispositivos médicos. Sin embargo, la localización debe priorizar los componentes con ventajas significativas en cuanto a costes o logística, en lugar de simplemente duplicar procesos de fabricación de alta complejidad. Las empresas también deben desarrollar carteras diferenciadas que abarquen hospitales de alta gama e instituciones orientadas al valor. Las alianzas estratégicas con distribuidores regionales, centros cardíacos e instituciones de formación pueden acelerar la adopción y, al mismo tiempo, reducir las dificultades de entrada al mercado. Estas estrategias pueden ampliar el acceso sin necesidad de replicar universalmente los modelos de precios del mercado premium.
Plataformas integradas de flujo de trabajo y servicios de EP
Las previsiones del mercado de dispositivos para el tratamiento de arritmias apuntan a un mayor potencial comercial para las plataformas de electrofisiología integradas que combinan mapeo, ablación, acceso, monitorización y análisis. Los proveedores pueden buscar alianzas o adquisiciones que completen las carencias de su cartera de productos y proporcionen a los hospitales flujos de trabajo estandarizados. Esta oportunidad es especialmente relevante en hospitales que están construyendo nuevos laboratorios de electrofisiología y necesitan múltiples tecnologías simultáneamente. Las plataformas integradas pueden mejorar la uniformidad de la formación, simplificar la adquisición y generar ingresos recurrentes mediante catéteres desechables, software, contratos de servicio y actualizaciones. Las empresas deben priorizar la interoperabilidad y la generación de evidencia, ya que los hospitales evalúan cada vez más la rentabilidad de los flujos de trabajo junto con los resultados clínicos. Una estrategia de plataforma también puede crear barreras de cambio sin depender únicamente de la diferenciación de dispositivos, lo que la convierte en un enfoque potencialmente duradero para competir en mercados maduros.
Novedades recientes
- Noviembre de 2025: Boston Scientific Corporation recibió la marca CE para el catéter de ablación por campo pulsado FARAPOINT para el tratamiento del aleteo auricular derecho. Esta aprobación amplió la plataforma FARAPULSE a otra indicación de arritmia cardíaca y fortaleció su cartera de productos de electrofisiología en Europa. Este avance demuestra la continua expansión de las aplicaciones de la ablación por campo pulsado más allá de la fibrilación auricular.
- Julio de 2025: Boston Scientific Corporation recibió la aprobación de la FDA de EE. UU. para ampliar la indicación de FARAPULSE e incluir la ablación de la vena pulmonar y la pared posterior en casos de fibrilación auricular persistente sintomática refractaria a fármacos. Esta decisión amplió la aplicación clínica del sistema y reforzó la importancia estratégica de la ablación de la pared posterior para el tratamiento de la fibrilación auricular compleja.
- Abril de 2025: Boston Scientific Corporation anunció resultados positivos a los 12 meses del criterio de valoración principal de la segunda fase del estudio ADVANTAGE AF, que evaluó FARAPULSE con FARAPOINT en la fibrilación auricular persistente. Los resultados respaldaron el desarrollo clínico continuo de PFA y se presentaron junto con la divulgación científica en la Cumbre de Casos Clínicos en Vivo de PFA de 2025.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -