
Marché des dispositifs de traitement des arythmies : taille et prévisions 2034
Taille et prévisions du marché des dispositifs de traitement des arythmies (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de traitement (défibrillateur, cardioversion, ablation par cathéter, stimulateur cardiaque, défibrillateur automatique implantable) ; utilisateur final (hôpital, clinique, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008166
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
20,74 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
32,89 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,26 %
taux de croissance
Marché adressable
243,31 milliards de dollars américains
(2026-2034)
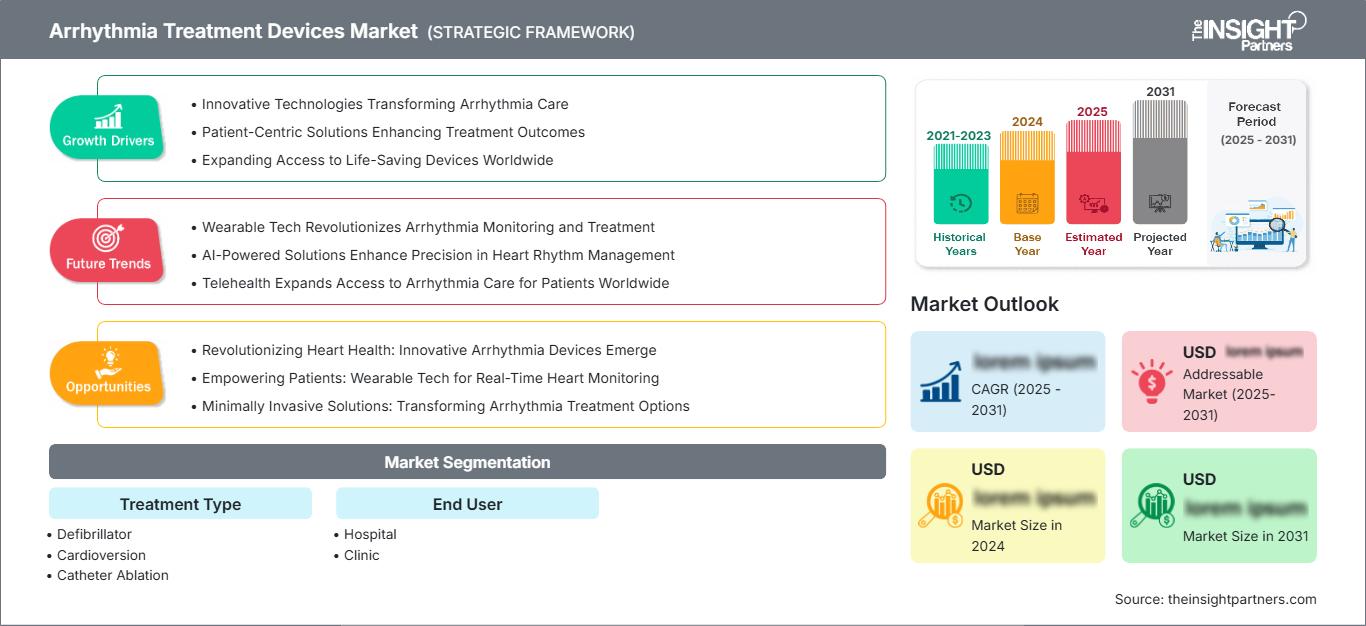
Le marché des dispositifs de traitement des arythmies se situe au carrefour de l'innovation en électrophysiologie, de la gestion du rythme cardiaque et des soins interventionnels en milieu hospitalier. Évalué à 20,74 milliards de dollars américains en 2025, il devrait atteindre 32,89 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,26 % sur la période 2026-2034. Cette demande est soutenue par l'augmentation des diagnostics d'arythmie, l'adoption croissante des procédures, le renouvellement des dispositifs et les innovations constantes dans les technologies d'ablation et de gestion du rythme par implants.
L'Amérique du Nord demeure un marché structurellement attractif, grâce à une infrastructure d'électrophysiologie bien établie, un volume d'interventions relativement élevé et des mécanismes de remboursement pour les dispositifs cardiaques de pointe. Le marché régional devrait croître à un TCAC d'environ 5,0 à 5,8 % entre 2026 et 2034. L'augmentation des interventions pour fibrillation auriculaire, l'adoption plus large de l'ablation par champ pulsé et la demande de remplacement des dispositifs implantés devraient soutenir la taille du marché régional des dispositifs de traitement des arythmies.
Analyse et perspectives du marché des dispositifs de traitement des arythmies
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de marché de 39 à 43 % des dispositifs de traitement des arythmies en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034, grâce à une infrastructure d’électrophysiologie avancée, à la couverture des remboursements et à une forte adoption des technologies implantables de gestion du rythme.
- États-Unis : Les États-Unis devraient représenter 88 à 92 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 4,9 à 5,7 % entre 2026 et 2034, à mesure que les volumes d'ablation et les procédures de remplacement augmentent.
- Europe : L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 4,7 à 5,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent des marchés importants grâce à leurs centres cardiaques et leurs capacités en électrophysiologie bien établis.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 20 et 24 % en 2025, avec un TCAC de 6,0 à 6,8 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficient du développement de leurs infrastructures cardiaques et de l'augmentation de leurs capacités en matière de spécialistes.
- Segment le plus important : le défibrillateur devrait rester le type de traitement le plus important, avec une part de marché de 29 à 34 % en 2025 et un TCAC de 4,8 à 5,6 % entre 2026 et 2034, reflétant une utilisation clinique établie.
- Segment à forte croissance : L'ablation par cathéter devrait détenir une part de marché de 18 à 22 % en 2025 et atteindre un TCAC de 6,8 à 7,7 % entre 2026 et 2034, grâce à l'innovation en électrophysiologie et à l'expansion du traitement de la FA.
- Principales sociétés analysées en détail : Medtronic, Boston Scientific Corporation, Abbott, Stryker, Medical Devices Business Services, Inc., Koninklijke Philips NV, Biotronik, Cardiac Science Corporation (ZOLL Medical), SCHILLER, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., MicroPort Scientific Corporation et Bardy Diagnostics, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des dispositifs de traitement des arythmies a évolué, passant des correcteurs de rythme implantables aux plateformes d'électrophysiologie plus avancées, aux implants plus petits, aux capacités de télésurveillance, à la cartographie 3D et à l'ablation sélective par énergie. Les processus de production sont devenus de plus en plus complexes, grâce à l'utilisation de techniques avancées dans la conception des cathéters, le développement des logiciels, les capteurs et l'application de matériaux biocompatibles. On observe également des progrès technologiques croissants dans le domaine de l'ablation par champ pulsé, avec le lancement par Boston Scientific de son système FARAPULSE pour de nouvelles indications.
Durant la période de prévision, on s'attend à une augmentation des investissements dans les laboratoires d'électrophysiologie, les dispositifs implantables et la formation dans les pays en développement. L'homologation des dispositifs d'ablation de nouvelle génération offrira davantage d'options de traitement, tandis que le vieillissement de la population entraînera une hausse de la demande en matière de remplacement et de premières implantations. On observera également une interopérabilité accrue entre les dispositifs implantés, les systèmes de surveillance et les logiciels cliniques.
Portée du rapport sur le marché des dispositifs de traitement de l'arythmie
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 32,89 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de traitement des arythmies
L'augmentation de la demande en dispositifs de traitement des arythmies, notamment la fibrillation auriculaire, les bradyarythmies et les tachyarythmies ventriculaires, ainsi que le rôle croissant des traitements par cathéter, sont des facteurs clés de la croissance de ce marché. Par conséquent, le rapport diagnostic/traitement, la disponibilité des procédures, le taux de remplacement et les préférences des médecins sont les principaux moteurs de cette croissance. La chaîne de valeur comprend les fournisseurs de composants, les fabricants de dispositifs médicaux, les sous-traitants, les organismes de réglementation, les distributeurs, les laboratoires d'électrophysiologie, les hôpitaux et les prestataires de monitorage post-interventionnel.
Les chaînes d'approvisionnement du marché des dispositifs de traitement des arythmies diffèrent sensiblement des méthodes de traitement elles-mêmes. Les stimulateurs cardiaques et les défibrillateurs automatiques implantables (DAI) utilisent des semi-conducteurs, des batteries, des capteurs et des sondes de pointe, tandis que les systèmes d'ablation reposent sur des cathéters, des générateurs, des systèmes de cartographie et des dispositifs d'accès spécifiques. Les fabricants de dispositifs de traitement des arythmies privilégient de plus en plus les solutions procédurales complètes aux produits individuels. Cette évolution peut améliorer l'efficacité des processus, mais aussi accroître les coûts de changement pour les hôpitaux.
L'intensité concurrentielle demeure élevée dans les segments des dispositifs implantables et de l'électrophysiologie. Medtronic, Abbott et Boston Scientific Corp. proposent des gammes complètes de produits cardiaques, tandis que Biotronik et LivaNova PLC offrent des solutions de niche pour la gestion du rythme cardiaque. MicroPort Scientific Corp. et Lepu Medical Technology (Beijing) Co., Ltd. renforcent la concurrence en Chine et dans d'autres régions où les prix sont un facteur déterminant. Stryker, Koninklijke Philips NV et Medical Devices Business Services, Inc. offrent des services complémentaires dans les secteurs cardiovasculaire et technologique.
Le positionnement stratégique sur le marché des dispositifs de traitement des arythmies s'appuie de plus en plus sur les données cliniques, la portée réglementaire, la formation des médecins et la richesse du portefeuille de produits. Le programme FARAPULSE de Boston Scientific illustre la nécessité de développer une plateforme d'électrophysiologie couvrant un plus large éventail d'indications en matière d'arythmie. Boston Scientific a annoncé des données cliniques positives pour ADVANTAGE AF en 2025, puis a obtenu une autorisation de mise sur le marché supplémentaire aux États-Unis pour la fibrillation auriculaire persistante. L'orientation stratégique se déplace donc vers la délivrance d'énergie, la cartographie, les cathéters et l'intégration des procédures.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de traitement des arythmies : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de traitement des arythmies en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 39 et 43 % du marché des dispositifs de traitement des arythmies en 2025 et que ce marché connaîtra une croissance annuelle composée de 5,0 à 5,8 % jusqu'en 2034. La région bénéficie de laboratoires d'électrophysiologie performants, d'un système de remboursement adapté, d'une expertise reconnue et d'une adoption généralisée des dispositifs cardiaques implantables. Les États-Unis constituent une source majeure de revenus, tandis que le Canada offre un marché plus restreint mais également développé, principalement grâce à ses centres de cardiologie spécialisés.
Les interventions de remplacement valvulaire auriculaire, la croissance des interventions pour fibrillation auriculaire et les nouvelles technologies d'ablation contribuent également à la création de la demande. Les hôpitaux envisagent désormais un écosystème complet pour la cartographie, l'ablation, l'accès vasculaire, la surveillance et le suivi post-opératoire. L'approbation et les preuves scientifiques demeurent essentielles à l'acquisition, notamment pour les technologies de pointe. Ces tendances devraient permettre à l'Amérique du Nord de conserver son avance sur le marché tout en incitant les fabricants à développer des systèmes innovants.
Marché américain des dispositifs de traitement des arythmies
Les États-Unis représentent environ 88 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,7 % jusqu'en 2034. Cette position s'explique par une infrastructure d'électrophysiologie importante, le remboursement des dispositifs cardiaques et la nécessité de remplacer de nombreux dispositifs déjà implantés. Medtronic, Abbott, Boston Scientific Corporation et de nombreux autres acteurs majeurs sont bien présents sur les plans clinique et commercial.
Le marché des dispositifs de traitement des arythmies couvre les stimulateurs cardiaques, les défibrillateurs automatiques implantables (DAI), la défibrillation, la cardioversion et l'ablation par cathéter. La fibrillation auriculaire joue un rôle particulier dans le développement des procédures d'électrophysiologie, tandis que les dispositifs implantables restent utilisés en cas de bradyarythmie et de mort subite cardiaque. Le marché américain est également un terrain propice à l'adoption précoce de l'ablation par champ pulsé, de la cartographie avancée, de la télésurveillance et des technologies sans sonde. À titre d'exemple, citons l'extension de l'indication de FARAPULSE à la fibrillation auriculaire persistante par Boston Scientific, suite à l'approbation de la FDA en 2025.
Marché européen des dispositifs de traitement des arythmies
L’Europe devrait représenter 27 à 31 % du marché des dispositifs de traitement des arythmies en 2025 et connaître une croissance annuelle composée de 4,7 à 5,5 % jusqu’en 2034, l’Allemagne se positionnant comme un acteur majeur. Ce potentiel régional s’explique par l’existence de réseaux de soins cardiaques bien établis, le développement des capacités en électrophysiologie et le volume important d’interventions pratiquées dans les principales économies d’Europe occidentale.
Au Royaume-Uni, on observe la présence de centres d'électrophysiologie spécialisés et un besoin croissant de thérapie par cathéter pour les troubles du rythme cardiaque. L'Allemagne tire sa force de son réseau hospitalier et du volume d'interventions, suffisamment élevé pour soutenir les thérapies par dispositifs implantables et l'ablation. La France, l'Italie et l'Espagne sont d'autres pays où des opportunités existent, mais elles dépendent du remboursement, de la densité hospitalière, de la spécialisation et de l'acquisition d'équipements. Selon l'Atlas ESC-EHRA 2025, le volume médian d'ablations pour troubles du rythme cardiaque était de 432 par million d'habitants en Europe.
Marché des dispositifs de traitement des arythmies en Asie-Pacifique
La région Asie-Pacifique devrait représenter 20 à 24 % du marché des dispositifs de traitement des arythmies en 2025 et connaître une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034. La Chine devrait dominer le marché régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette expansion est favorisée par le développement des infrastructures cardiaques et la formation de spécialistes.
La Chine allie un volume important de patients au développement de sa production nationale, tandis que le Japon et la Corée du Sud privilégient les technologies de pointe en gestion du rythme cardiaque. L'Inde et l'Australie offrent des opportunités croissantes en matière d'interventions, grâce à l'augmentation des capacités des centres cardiaques. La localisation industrielle, les investissements dans le système de santé et les efforts gouvernementaux visant à améliorer l'accès aux soins cardiovasculaires de pointe devraient favoriser l'adoption régionale de ces technologies, même si le prix et le remboursement demeurent des obstacles importants.
Marché des dispositifs de traitement des arythmies au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient demeurer un marché plus restreint mais en développement, la croissance étant concentrée en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud. L'Arabie saoudite devrait stimuler la demande régionale, grâce à la modernisation de son système de santé et aux investissements dans les infrastructures cardiaques spécialisées.
Les Émirats arabes unis développent des centres spécialisés de pointe, tandis que l'Afrique du Sud demeure une porte d'entrée importante pour les interventions cardiovasculaires complexes en Afrique subsaharienne. Le reste des marchés du Moyen-Orient et d'Afrique demeure limité par la disponibilité des spécialistes et les budgets d'acquisition. Les investissements dans les infrastructures de santé, la modernisation des hôpitaux et un accès plus large aux laboratoires d'électrophysiologie à forte consommation d'énergie devraient soutenir une expansion maîtrisée, à un taux de croissance annuel composé (TCAC) d'environ 4,8 à 5,7 % jusqu'en 2034.
Analyse de segmentation
Type de traitement
Le segment « Type de traitement » devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,9 % entre 2026 et 2034. La demande se répartit entre les thérapies implantables et les interventions, le choix du traitement étant déterminé par le type d’arythmie, la gravité de la maladie, les recommandations cliniques, l’expertise du médecin et les capacités de l’établissement hospitalier. Les technologies par cathéter acquièrent une importance stratégique croissante à mesure que les centres d’électrophysiologie adoptent des plateformes d’intervention plus sophistiquées, tandis que les thérapies implantables établies conservent une demande importante, principalement liée au remplacement des dispositifs existants.
- Défibrillateur : Les défibrillateurs demeurent essentiels pour la correction des troubles du rythme cardiaque aigus et la prise en charge des urgences cardiaques. La demande est soutenue par les services d’urgence hospitaliers, les unités de soins intensifs et le besoin constant d’administrer des chocs électriques et d’assurer une surveillance fiable.
- Cardioversion : La cardioversion demeure une option pertinente pour rétablir le rythme sinusal chez certains patients atteints de tachyarythmie. Son utilisation est étayée par des protocoles cliniques établis et se poursuit en parallèle des traitements médicamenteux et par cathétérisme.
- Ablation par cathéter : L’ablation par cathéter est de plus en plus importante pour la modification du rythme cardiaque, notamment en cas de fibrillation auriculaire. Les progrès technologiques en matière de délivrance d’énergie, de cartographie et de conception des cathéters améliorent les options procédurales offertes aux électrophysiologistes.
- Stimulateurs cardiaques : Les stimulateurs cardiaques jouent un rôle clinique important dans la prise en charge des bradyarythmies. La demande est soutenue par le vieillissement de la population, les critères d’implantation, le remplacement des dispositifs et les progrès technologiques vers des systèmes plus petits et plus adaptés aux mécanismes physiologiques.
- Défibrillateur automatique implantable (DAI) : Les DAI demeurent essentiels pour les patients présentant un risque élevé d’arythmie ventriculaire potentiellement mortelle. La différenciation des produits repose de plus en plus sur la détection, la programmation, la télésurveillance, l’autonomie de la batterie et l’intégration aux parcours de soins cardiaques.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034. Les hôpitaux devraient conserver leur rôle prépondérant, car les implantations complexes, les procédures d'électrophysiologie, les traitements d'urgence des troubles du rythme cardiaque et la surveillance postopératoire nécessitent des infrastructures spécialisées. Les cliniques gagneront progressivement en importance pour certains services de suivi et des interventions moins complexes, à mesure que les soins cardiaques ambulatoires se développeront.
- Hôpital : Les hôpitaux restent le principal lieu de traitement car ils fournissent des laboratoires d’électrophysiologie, un soutien en chirurgie cardiaque, une surveillance intensive, des équipes de spécialistes et une infrastructure de remboursement nécessaires aux interventions complexes sur les arythmies.
- Cliniques : Les cliniques offrent des services de consultation, de suivi des dispositifs, de cardioversion (selon les besoins), de surveillance et de prise en charge des patients. Leur importance stratégique s’accroît à mesure que les systèmes de santé recherchent des solutions moins coûteuses pour des soins cardiaques non aigus appropriés.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|---|---|---|---|
|
Hôpital |
Haut |
Laboratoires EP |
Mature |
|
Clinique |
Moyen |
Suivi à distance |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de traitement de l'arythmie
Augmentation du volume des interventions pour fibrillation auriculaire
La prévalence croissante de la fibrillation auriculaire (FA) favorise l'élargissement du champ d'application des produits d'électrophysiologie, à mesure que les diagnostics, la stratification des risques et l'optimisation des protocoles de traitement évoluent. Le nombre de patients atteints de FA est élevé dans le monde, et la sensibilisation accrue en milieu clinique incite les patients à privilégier les procédures de contrôle du rythme plutôt que la simple gestion des symptômes. L'impact sur le marché s'étendra au-delà du cathéter d'ablation pour inclure le système de cartographie, les dispositifs d'accès et la surveillance post-procédure. Une entreprise disposant d'une gamme complète de produits peut ainsi tirer parti de plusieurs composantes d'une même procédure. L'exemple de Boston Scientific, qui étend l'indication de FARAPULSE à la FA persistante d'ici 2025, illustre comment une indication élargie accroît directement le champ d'application d'une procédure.
Expansion de l'infrastructure d'électrophysiologie avancée
Le développement des laboratoires d'électrophysiologie, rendu possible par les investissements réalisés, permet de réaliser des interventions qui, auparavant, étaient réservées aux grands centres hospitaliers universitaires. La mise en place de ces nouveaux laboratoires implique l'acquisition d'équipements de pointe, de systèmes de cartographie, de générateurs d'ablation, de cathéters, de dispositifs de monitorage et de personnel qualifié. Le développement des infrastructures revêt une importance particulière pour la région Asie-Pacifique et le Moyen-Orient, où les hôpitaux de référence développent leurs capacités en cardiologie. Les marchés européens, déjà bien établis, accroissent également leurs capacités d'intervention, notamment dans les domaines où les listes d'attente et la spécialisation de certains professionnels ont engendré des pénuries. Pour les fabricants de dispositifs médicaux, le développement des infrastructures ouvre la voie à une standardisation technologique grâce à la formation et au regroupement des offres de procédures.
Gestion de la demande de remplacement et de la durée de vie des dispositifs
Les technologies implantables génèrent une demande récurrente, car les batteries, les sondes, les générateurs et les composants associés nécessitent une évaluation et un remplacement périodiques. Avec le nombre croissant de stimulateurs cardiaques et de défibrillateurs automatiques implantables (DAI), les fabricants bénéficient d'un rythme de remplacement stable, même si le nombre de nouvelles implantations ralentit. La télésurveillance pourrait renforcer cette dynamique en permettant la détection précoce des batteries déchargées, des problèmes de sondes et des troubles du rythme cardiaque. L'enjeu commercial réside dans la transition de la vente de dispositifs à la gestion des patients sur le long terme. Les entreprises qui possèdent à la fois le matériel et la capacité de surveiller et de gérer les données fidéliseraient davantage de patients parmi leur clientèle. Lors de l'achat de dispositifs, les hôpitaux prennent en compte les coûts du cycle de vie, notamment la durée de vie des batteries, les taux de complications, les options de programmation et la charge du suivi.
Tendances futures du marché des dispositifs de traitement de l'arythmie
Expansion des plateformes d'ablation par champ pulsé
L'ablation par champ pulsé devrait jouer un rôle croissant dans l'arsenal thérapeutique de l'électrophysiologie, grâce à l'accumulation de données cliniques, aux approbations obtenues et à l'expérience accrue des médecins. Le mécanisme non thermique de génération d'énergie de ce système suscite un intérêt grandissant pour le traitement de la fibrillation auriculaire et d'autres pathologies. Boston Scientific a présenté des données cliniques positives pour l'année 2025 chez des patients atteints de fibrillation auriculaire persistante, et l'entreprise a par la suite étendu l'indication de FARAPULSE aux États-Unis. La concurrence future dépendra de la flexibilité du cathéter, de la création de la lésion, de l'intégration de la cartographie, de la durée de la procédure et des données probantes recueillies auprès de populations de patients complexes. Avec le développement de plateformes, les entreprises viseront à élargir leurs indications et à intégrer leurs systèmes. À terme, cela pourrait modifier le critère d'achat, passant du cathéter au système basé sur la procédure.
Convergence des dispositifs et intelligence rythmique continue
Les tendances du marché des dispositifs de traitement des arythmies montrent que les développements futurs s'orienteront de plus en plus vers une interconnexion accrue entre les dispositifs implantables, la surveillance portable, le suivi à distance et les plateformes d'aide à la décision clinique. Les données rythmiques continues peuvent aider les cliniciens à identifier plus précocement les changements et à prioriser les patients nécessitant une intervention, tandis que les fabricants de dispositifs auront l'opportunité de proposer des services de suivi autour du matériel implanté. L'intelligence artificielle pourrait contribuer à l'interprétation des signaux, à la stratification des risques et à la priorisation des flux de travail, même si la validation clinique et le contrôle réglementaire resteront essentiels. La surveillance à distance peut également réduire les consultations physiques inutiles et améliorer l'efficacité du suivi pour les populations importantes de patients équipés. À terme, l'interopérabilité deviendra un facteur de différenciation concurrentielle, les hôpitaux recherchant des systèmes capables de partager des informations entre différentes catégories de dispositifs. Les fournisseurs disposant de matériel, de logiciels, de connectivité et de capacités en matière de données cliniques devraient donc être mieux placés pour construire des écosystèmes de soins cardiaques intégrés.
Opportunités du marché des dispositifs de traitement des arythmies
Production localisée et stratégies de produits à plusieurs niveaux
Dans les marchés sensibles aux prix où l'accès aux traitements avancés des arythmies reste limité par leur coût, les fabricants peuvent privilégier une production localisée et des stratégies de produits différenciés. La Chine, l'Inde, l'Asie du Sud-Est, l'Amérique latine et certains pays du Moyen-Orient offrent des opportunités de combiner des coûts de fabrication réduits à des spécifications adaptées au marché local. La production nationale peut raccourcir les chaînes d'approvisionnement, améliorer la compétitivité des appels d'offres et soutenir les objectifs gouvernementaux de localisation des dispositifs médicaux. Cependant, la localisation doit privilégier les composants présentant des avantages significatifs en termes de coûts ou de logistique, plutôt que de simplement reproduire une fabrication complexe. Les entreprises devraient également développer des portefeuilles différenciés couvrant les hôpitaux de pointe et les établissements axés sur le rapport qualité-prix. Des partenariats stratégiques avec des distributeurs régionaux, des centres de cardiologie et des organismes de formation peuvent accélérer l'adoption tout en réduisant les obstacles à l'entrée sur le marché. De telles stratégies peuvent élargir l'accès sans qu'il soit nécessaire de reproduire universellement les modèles de tarification du marché haut de gamme.
Plateformes intégrées de flux de travail et de services EP
Les prévisions concernant le marché des dispositifs de traitement des arythmies indiquent un fort potentiel commercial pour les plateformes d'électrophysiologie intégrées, combinant cartographie, ablation, accès, surveillance et analyse. Les fournisseurs peuvent nouer des partenariats ou réaliser des acquisitions afin de compléter leur offre et de proposer aux hôpitaux des protocoles standardisés. Cette opportunité est particulièrement pertinente pour les hôpitaux qui créent de nouveaux laboratoires d'électrophysiologie et ont besoin de plusieurs technologies simultanément. Les plateformes intégrées peuvent améliorer l'homogénéité de la formation, simplifier les achats et générer des revenus récurrents grâce aux cathéters à usage unique, aux logiciels, aux contrats de maintenance et aux mises à jour. Les entreprises doivent privilégier l'interopérabilité et la production de données probantes, car les hôpitaux évaluent de plus en plus la rentabilité des protocoles au même titre que les résultats cliniques. Une stratégie de plateforme peut également créer des barrières à l'adoption sans reposer uniquement sur la différenciation des dispositifs, ce qui en fait une approche potentiellement durable pour rester compétitif sur les marchés matures.
Développements récents
- Novembre 2025 : Boston Scientific Corporation a obtenu le marquage CE pour le cathéter d’ablation par champ pulsé FARAPOINT, destiné au traitement du flutter auriculaire droit. Cette approbation a étendu la plateforme FARAPULSE à une nouvelle indication d’arythmie cardiaque et a renforcé son portefeuille en électrophysiologie en Europe. Ce développement témoigne de la poursuite du développement d’applications plus larges de l’ablation par champ pulsé, au-delà de la fibrillation auriculaire.
- Juillet 2025 : Boston Scientific Corporation a obtenu l’approbation de la FDA américaine pour étendre l’indication du système FARAPULSE à l’ablation des veines pulmonaires et de la paroi postérieure dans le traitement de la fibrillation auriculaire persistante symptomatique réfractaire aux médicaments. Cette décision a élargi le champ d’application clinique du système et a renforcé l’importance stratégique de l’ablation par ablation de la paroi postérieure dans la prise en charge des formes complexes de fibrillation auriculaire.
- Avril 2025 : Boston Scientific Corporation a annoncé des résultats positifs concernant le critère d’évaluation principal à 12 mois de la deuxième phase de l’étude ADVANTAGE AF évaluant l’association FARAPULSE et FARAPOINT dans la fibrillation auriculaire persistante. Ces résultats ont conforté la poursuite du développement clinique de la PFA et ont été présentés, parallèlement à une diffusion scientifique, lors du PFA Live Case Summit 2025.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -