
Mercato dei dispositivi per trattamento di arritmias: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi per il trattamento delle aritmie (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di trattamento (defibrillatore, cardioversione, ablazione con catetere, pacemaker, ICD); utente finale (ospedale, clinica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008166
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
20,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
32,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,26 %
Tasso di crescita
Mercato di riferimento
243,31 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi per il trattamento delle aritmie si colloca all'incrocio tra l'innovazione in elettrofisiologia, la gestione del ritmo cardiaco e le procedure ospedaliere. Il mercato, valutato a 20,74 miliardi di dollari nel 2025, dovrebbe raggiungere i 32,89 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,26% nel periodo 2026-2034. La domanda è sostenuta dalla crescente diagnosi di aritmie, dall'adozione di procedure più avanzate, dai cicli di sostituzione dei dispositivi e dalla continua innovazione nelle tecnologie di ablazione e di gestione del ritmo cardiaco impiantabili.
Il Nord America rimane un mercato strutturalmente attraente, supportato da una consolidata infrastruttura di elettrofisiologia, volumi di procedure relativamente elevati e percorsi di rimborso per dispositivi cardiaci avanzati. Si prevede che il mercato regionale si espanderà a un tasso di crescita annuo composto (CAGR) di circa il 5,0-5,8% tra il 2026 e il 2034. La crescente diffusione degli interventi per la fibrillazione atriale, la maggiore adozione dell'ablazione a campo pulsato e la domanda di sostituzione dei dispositivi impiantati dovrebbero sostenere le dimensioni del mercato regionale dei dispositivi per il trattamento delle aritmie.
Analisi e approfondimenti sul mercato dei dispositivi per il trattamento delle aritmie
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 39-43% per i dispositivi per il trattamento delle aritmie nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034, grazie a infrastrutture avanzate per l'elettrofisiologia, alla copertura dei rimborsi e all'elevata adozione di tecnologie impiantabili per la gestione del ritmo cardiaco.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'88-92% del mercato nordamericano nel 2025, espandendosi a un tasso di crescita annuo composto (CAGR) del 4,9-5,7% tra il 2026 e il 2034, grazie all'aumento dei volumi di ablazione e delle procedure di sostituzione.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie alla presenza di centri cardiologici consolidati e competenze in elettrofisiologia.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 20-24% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,0-6,8% fino al 2034. Cina, Giappone, Corea del Sud, India e Australia beneficiano dell'espansione delle infrastrutture cardiache e dell'aumento della capacità specialistica.
- Segmento più ampio: si prevede che il defibrillatore rimarrà la tipologia di trattamento più diffusa, con una quota di mercato del 29-34% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034, a testimonianza del consolidato utilizzo clinico.
- Segmento ad alta crescita: si prevede che l'ablazione con catetere deterrà una quota di mercato del 18-22% nel 2025 e raggiungerà un CAGR del 6,8-7,7% nel periodo 2026-2034, trainato dall'innovazione in elettrofisiologia e dall'espansione dei trattamenti per la fibrillazione atriale.
- Aziende chiave analizzate nel dettaglio: Medtronic, Boston Scientific Corporation, Abbott, Stryker, Medical Devices Business Services, Inc., Koninklijke Philips NV, Biotronik, Cardiac Science Corporation (ZOLL Medical), SCHILLER, LivaNova PLC, Lepu Medical Technology (Beijing) Co., Ltd., MicroPort Scientific Corporation e Bardy Diagnostics, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei dispositivi per il trattamento delle aritmie si è evoluto dall'utilizzo di dispositivi impiantabili per la correzione del ritmo a piattaforme elettrofisiologiche più avanzate, impianti di dimensioni ridotte, funzionalità di monitoraggio remoto, mappatura 3D e ablazione selettiva dell'energia. I processi produttivi sono diventati sempre più complessi, con l'impiego di tecniche avanzate nella progettazione dei cateteri, nello sviluppo di software, nei sensori e nell'applicazione di materiali biocompatibili. Si registra inoltre un crescente progresso tecnologico nell'ablazione a campo pulsato, con il lancio da parte di Boston Scientific del sistema FARAPULSE per diverse nuove indicazioni.
Nel periodo di previsione, si prevede un aumento degli investimenti nei laboratori di elettrofisiologia, nei dispositivi impiantabili e nella formazione nei paesi in via di sviluppo. L'approvazione normativa dei dispositivi di ablazione di nuova generazione porterà a una maggiore scelta di trattamenti, mentre l'invecchiamento della popolazione garantirà un aumento della domanda di sostituzioni e di nuovi impianti. Si registrerà inoltre una maggiore interoperabilità tra i dispositivi impiantati e i sistemi di monitoraggio con i software clinici.
Ambito del rapporto sul mercato dei dispositivi per il trattamento delle aritmie
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 20,74 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 32,89 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi per il trattamento delle aritmie
Il crescente legame tra domanda e fibrillazione atriale, bradiaritmie, tachiaritmie ventricolari e il ruolo sempre più importante del trattamento tramite catetere sono i principali fattori che influenzano la crescita del settore dei dispositivi per il trattamento delle aritmie. Di conseguenza, il rapporto diagnosi-trattamento, la disponibilità di procedure, il tasso di sostituzione e le preferenze dei medici guidano la crescita del mercato. La catena del valore comprende fornitori di componenti, produttori di dispositivi medici, produttori a contratto, enti regolatori, distributori, laboratori di elettrofisiologia, ospedali e fornitori di monitor post-procedura.
Le catene di fornitura nel mercato dei dispositivi per il trattamento delle aritmie si differenziano nettamente dalle metodologie di trattamento. Pacemaker e ICD si basano su semiconduttori avanzati, batterie, sensori ed elettrocateteri, mentre i sistemi di ablazione si fondano su cateteri, generatori, sistemi di mappatura e dispositivi di accesso specifici. I produttori di dispositivi per il trattamento delle aritmie tendono a concentrarsi sempre più su soluzioni procedurali complete piuttosto che su singoli prodotti. Ciò può influire positivamente sull'efficienza dei processi, ma anche aumentare i costi di passaggio per gli ospedali.
L'intensità competitiva rimane elevata nei segmenti dei dispositivi impiantabili e dell'elettrofisiologia. Medtronic, Abbott e Boston Scientific Corp. vantano ampie linee di prodotti cardiaci, mentre Biotronik e LivaNova PLC offrono soluzioni di nicchia per la gestione del ritmo cardiaco. MicroPort Scientific Corp. e Lepu Medical Technology (Beijing) Co., Ltd. intensificano la concorrenza in Cina e in altre aree geografiche sensibili al prezzo. Stryker, Koninklijke Philips NV e Medical Devices Business Services, Inc. offrono competenze complementari nei settori cardiovascolare o tecnologico.
Il posizionamento strategico nel mercato dei dispositivi per il trattamento delle aritmie si concentra sempre più su dati clinici, conformità normativa, formazione dei medici e ampiezza del portafoglio prodotti. Il programma FARAPULSE di Boston Scientific dimostra la necessità di sviluppare una piattaforma di elettrofisiologia con una gamma più ampia di indicazioni per le aritmie. Boston Scientific ha annunciato dati clinici positivi relativi allo studio ADVANTAGE AF nel 2025 e ha successivamente ottenuto l'approvazione per l'utilizzo negli Stati Uniti anche nella fibrillazione atriale persistente. Di conseguenza, l'attenzione strategica si sta spostando verso l'erogazione di energia, la mappatura, i cateteri e l'integrazione procedurale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per il trattamento delle aritmie: approfondimenti strategici
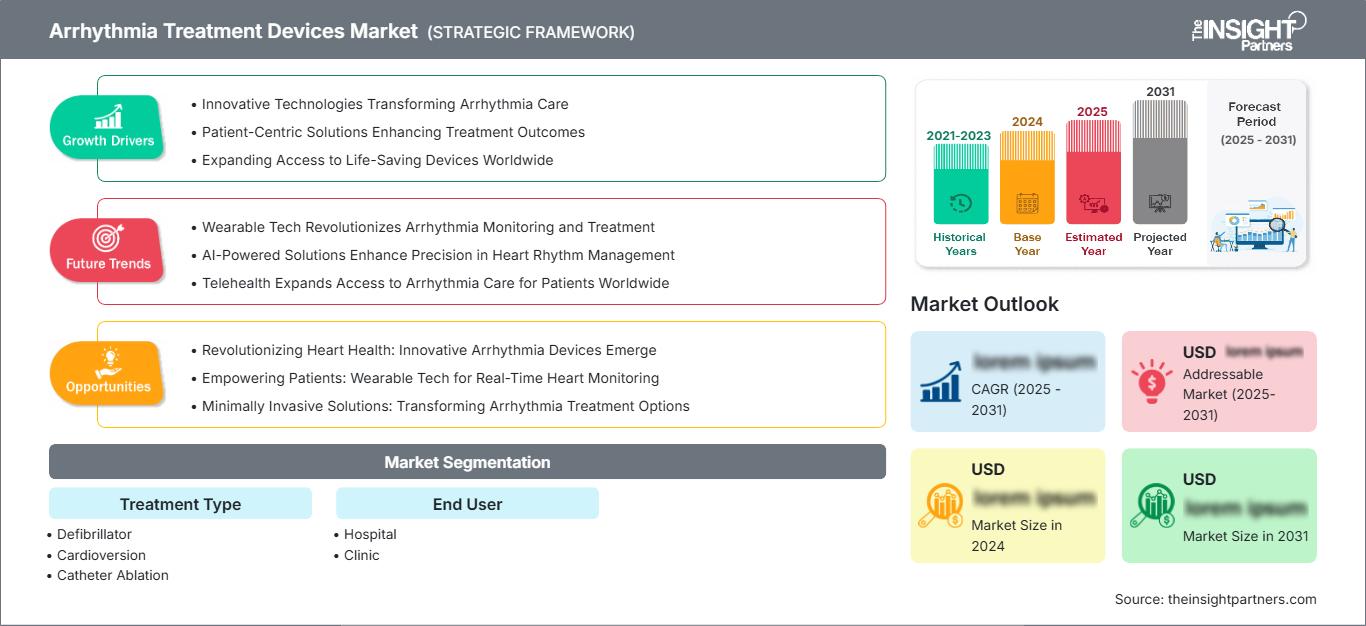
Approfondimenti regionali
Mercato nordamericano dei dispositivi per il trattamento delle aritmie
Si stima che il Nord America deterrà una quota di mercato dei dispositivi per il trattamento delle aritmie pari al 39-43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% fino al 2034. La regione vanta laboratori di elettrofisiologia ben sviluppati, una struttura di rimborso efficiente, disponibilità di personale specializzato e un'ampia diffusione dei dispositivi cardiaci impiantabili. Gli Stati Uniti rappresentano una fonte di ricavi importante, mentre il Canada offre un mercato più avanzato, seppur di dimensioni inferiori, trainato da centri cardiologici di terzo livello.
Gli interventi di sostituzione valvolare, la crescita degli interventi per la fibrillazione atriale e le nuove tecnologie di ablazione contribuiscono anch'essi alla generazione della domanda. Gli ospedali hanno iniziato a considerare un ecosistema completo per la mappatura, l'ablazione, l'accesso, il monitoraggio e i follow-up post-procedura. L'approvazione e le evidenze scientifiche rivestono ancora un ruolo importante nell'approvvigionamento, soprattutto per le tecnologie di fascia alta. Queste tendenze dovrebbero mantenere il Nord America in vantaggio sul mercato, motivando al contempo i produttori a sviluppare sistemi differenzianti.
Mercato statunitense dei dispositivi per il trattamento delle aritmie
Gli Stati Uniti rappresentano circa l'88-92% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,9-5,7% fino al 2034. Questa posizione di rilievo è dovuta alla considerevole infrastruttura in ambito elettrofisiologico, al rimborso dei dispositivi cardiaci e alla necessità di sostituire molti dispositivi già impiantati. Medtronic, Abbott, Boston Scientific Corporation e molti altri importanti operatori del settore sono ben rappresentati sia a livello clinico che commerciale.
Il mercato dei dispositivi per il trattamento delle aritmie offre una vasta gamma di applicazioni, tra cui pacemaker, ICD, defibrillatori, cardioversioni e ablazione transcatetere. La fibrillazione atriale riveste un ruolo particolare nello sviluppo di procedure elettrofisiologiche, mentre i dispositivi impiantabili continuano a essere utilizzati nei casi di bradiaritmia e morte cardiaca improvvisa. Il mercato americano è inoltre all'avanguardia nell'adozione precoce dell'ablazione a campo pulsato, della mappatura avanzata, del monitoraggio remoto e delle tecnologie senza fili. Un esempio è l'estensione del trattamento con FARAPULSE alla fibrillazione atriale persistente da parte di Boston Scientific, che ha ottenuto l'approvazione della FDA nel 2025.
Mercato europeo dei dispositivi per il trattamento delle aritmie
Si prevede che l'Europa rappresenterà il 27-31% del mercato dei dispositivi per il trattamento delle aritmie nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,7-5,5% fino al 2034, con la Germania in posizione di leader. Le opportunità regionali riflettono le consolidate reti di assistenza cardiaca, la crescente capacità in ambito elettrofisiologico e gli ingenti volumi di procedure nelle principali economie dell'Europa occidentale.
Nel Regno Unito sono presenti strutture specializzate in elettrofisiologia e si registra una crescente necessità di terapia aritmica con catetere. La Germania trae forza dalla sua rete ospedaliera e dai volumi di procedure, sufficientemente elevati da supportare le terapie con dispositivi impiantabili e l'ablazione. Francia, Italia e Spagna sono altri paesi in cui esistono opportunità, ma dipendono dai rimborsi, dalla densità ospedaliera, dalla specializzazione e dall'acquisto di apparecchiature. Nell'Atlante ESC-EHRA del 2025, il volume mediano di procedure di ablazione per aritmie cardiache era di 432 per milione di persone in Europa.
Mercato dei dispositivi per il trattamento delle aritmie nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà il 20-24% del mercato dei dispositivi per il trattamento delle aritmie nel 2025, con una crescita annua composta (CAGR) del 6,0-6,8% fino al 2034. La Cina dovrebbe essere leader nella regione, seguita da Giappone, Corea del Sud, India e Australia. L'espansione è supportata dal crescente sviluppo delle infrastrutture cardiologiche e dalla formazione di specialisti.
La Cina combina un elevato volume di pazienti con lo sviluppo della produzione interna, mentre Giappone e Corea del Sud puntano su tecnologie sofisticate per la gestione del ritmo cardiaco. India e Australia offrono crescenti opportunità procedurali grazie all'aumento della capacità dei centri cardiologici. La localizzazione industriale, gli investimenti nel settore sanitario e gli sforzi governativi per migliorare l'accesso alle cure cardiovascolari avanzate dovrebbero favorire l'adozione di tali tecnologie a livello regionale, sebbene i prezzi e i rimborsi rimangano importanti ostacoli.
Mercato dei dispositivi per il trattamento delle aritmie in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa rimarranno un mercato di dimensioni più ridotte, ma in via di sviluppo, con una crescita concentrata in Arabia Saudita, Emirati Arabi Uniti e Sudafrica. L'Arabia Saudita dovrebbe guidare la domanda regionale, grazie alla modernizzazione del sistema sanitario e agli investimenti nelle infrastrutture cardiologiche di terzo livello.
Gli Emirati Arabi Uniti stanno sviluppando centri specialistici all'avanguardia, mentre il Sudafrica rimane un importante punto di accesso per procedure cardiovascolari complesse nell'Africa subsahariana. Il resto dei mercati del Medio Oriente e dell'Africa continua a essere limitato dalla disponibilità di specialisti e dai budget per gli acquisti. Gli investimenti nelle infrastrutture sanitarie, la modernizzazione degli ospedali e un accesso più ampio ai laboratori di elettrofisiologia ad alta intensità energetica dovrebbero favorire un'espansione misurata a un tasso di crescita annuo composto (CAGR) di circa il 4,8-5,7% fino al 2034.
Analisi di segmentazione
Tipo di trattamento
Si prevede che il segmento "Tipo di trattamento" crescerà a un tasso annuo composto (CAGR) del 5,1-5,9% nel periodo 2026-2034. La domanda è distribuita tra terapie impiantabili e procedurali, con la scelta determinata dal tipo di aritmia, dalla gravità della malattia, dalle linee guida cliniche, dall'esperienza del medico e dalle capacità ospedaliere. Le tecnologie basate su catetere stanno acquisendo importanza strategica man mano che i centri di elettrofisiologia adottano piattaforme di intervento più sofisticate, mentre le terapie impiantabili consolidate mantengono una domanda sostanziale, trainata dalla sostituzione dei dispositivi.
- Defibrillatore: I defibrillatori rimangono strategicamente importanti per la correzione acuta del ritmo cardiaco e per la cura cardiaca d'emergenza. La domanda è sostenuta dai pronto soccorso ospedalieri, dalle unità di terapia intensiva e dalla continua esigenza di erogazione e monitoraggio affidabili della scarica elettrica.
- Cardioversione: La cardioversione rimane una procedura rilevante per il ripristino del ritmo sinusale in pazienti selezionati affetti da tachiaritmie. La sua efficacia è supportata da protocolli clinici consolidati e dal suo utilizzo continuativo in parallelo alle terapie farmacologiche e interventistiche.
- Ablazione con catetere: l'ablazione con catetere sta assumendo un'importanza crescente per la modifica del ritmo cardiaco, in particolare nella fibrillazione atriale. Lo sviluppo tecnologico in termini di erogazione di energia, mappatura e progettazione dei cateteri sta migliorando le opzioni procedurali a disposizione degli specialisti in elettrofisiologia.
- Pacemaker: I pacemaker mantengono un ruolo clinico consolidato nella gestione delle bradiaritmie. La domanda è sostenuta dall'invecchiamento della popolazione, dai criteri di idoneità all'impianto, dalla sostituzione dei dispositivi e dal progresso tecnologico verso sistemi più piccoli e più reattivi dal punto di vista fisiologico.
- ICD: I defibrillatori impiantabili (ICD) rimangono essenziali per i pazienti ad alto rischio di aritmie ventricolari potenzialmente letali. La differenziazione dei prodotti riguarda sempre più il rilevamento, la programmazione, il monitoraggio remoto, la durata della batteria e l'integrazione con percorsi di cura cardiaca più ampi.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% dal 2026 al 2034. Gli ospedali dovrebbero mantenere il ruolo dominante poiché gli impianti complessi, le procedure di elettrofisiologia, il trattamento delle aritmie cardiache in emergenza e il monitoraggio post-operatorio richiedono infrastrutture specializzate. Le cliniche acquisiranno gradualmente importanza per specifici servizi di follow-up e per prestazioni a bassa complessità, man mano che l'assistenza cardiologica ambulatoriale si espanderà.
- Ospedale: Gli ospedali rimangono il principale luogo di trattamento perché forniscono laboratori di elettrofisiologia, supporto per la cardiochirurgia, monitoraggio intensivo, team di specialisti e infrastrutture di rimborso necessarie per interventi complessi sulle aritmie.
- Ambulatorio: Gli ambulatori offrono servizi di consulenza, follow-up dei dispositivi, servizi di cardioversione selezionati, monitoraggio e gestione dei pazienti. La loro importanza strategica aumenta man mano che i sistemi sanitari cercano percorsi a costi inferiori per un'assistenza cardiaca non acuta appropriata.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|---|---|---|---|
|
Ospedale |
Alto |
EP Labs |
Maturo |
|
Clinica |
Mezzo |
Monitoraggio a distanza |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi per il trattamento delle aritmie.
Aumento dei volumi di intervento per fibrillazione atriale
La crescente prevalenza della fibrillazione atriale sta ampliando il campo di applicazione dei prodotti di elettrofisiologia, grazie al continuo progresso nella diagnostica, nella stratificazione del rischio e nel perfezionamento delle vie di attivazione. L'elevato numero di pazienti affetti da fibrillazione atriale a livello globale e la maggiore consapevolezza in ambito clinico stanno spingendo i pazienti a concentrarsi non più solo sulla gestione dei sintomi, ma anche sulle procedure di controllo del ritmo. L'influenza sul mercato si estenderà dal catetere per ablazione al sistema di mappatura, ai dispositivi di accesso e al monitoraggio post-procedura. Un'azienda con un portafoglio completo di prodotti può quindi sfruttare appieno diverse componenti di una singola procedura. L'esempio di Boston Scientific, che entro il 2025 estenderà l'indicazione del FARAPULSE alla fibrillazione atriale persistente, dimostra come un'indicazione ampliata incida direttamente sull'applicazione di una procedura.
Espansione delle infrastrutture avanzate di elettrofisiologia
Lo sviluppo di laboratori di elettrofisiologia, reso possibile dagli investimenti in corso, sta contribuendo a creare la capacità di eseguire procedure che in precedenza erano limitate ai soli grandi centri accademici. La creazione di nuovi laboratori comporta l'acquisizione di attrezzature, sistemi di mappatura, generatori di ablazione, cateteri, apparecchiature di monitoraggio e personale specializzato. Lo sviluppo delle infrastrutture riveste particolare importanza per la regione Asia-Pacifico e il Medio Oriente, dove gli ospedali di terzo livello stanno potenziando le proprie capacità in ambito cardiovascolare. Anche i mercati europei più consolidati stanno ampliando la propria capacità di eseguire procedure, in aree in cui le liste d'attesa e la specializzazione di alcuni professionisti hanno creato delle lacune. Per le aziende produttrici di dispositivi medici, lo sviluppo delle infrastrutture apre nuove possibilità di standardizzazione tecnologica attraverso la formazione e l'offerta di pacchetti di procedure.
Gestione della domanda di sostituzione e della longevità dei dispositivi
Le tecnologie impiantabili creano una domanda ricorrente poiché batterie, elettrodi, generatori e componenti correlati necessitano di valutazioni e sostituzioni periodiche. Con il crescente numero di pacemaker e ICD impiantati, si osserva un modello di sostituzione stabile per i produttori, anche se il tasso di nuovi impianti rallenta. Il monitoraggio remoto potrebbe ulteriormente rafforzare tale dinamica, consentendo l'individuazione precoce di batterie scariche, problemi con gli elettrodi e alterazioni del ritmo cardiaco. L'implicazione per il business è la transizione dalla vendita di dispositivi alla gestione dei pazienti nel tempo. Le aziende che dispongono sia dell'hardware sia della capacità di monitorare e gestire i dati sarebbero in grado di fidelizzare un maggior numero di pazienti all'interno della propria base di utenti. Gli ospedali, al momento dell'acquisto di dispositivi, tengono conto dei costi del ciclo di vita, tra cui la durata della batteria, il tasso di complicanze, le opzioni di programmazione e l'onere del follow-up.
Mercato dei dispositivi per il trattamento delle aritmie: tendenze future
Espansione delle piattaforme di ablazione a campo pulsato
Si prevede che il ruolo dell'ablazione a campo pulsato aumenterà negli strumenti di elettrofisiologia grazie ai crescenti dati clinici, alle approvazioni e all'esperienza dei medici. Il meccanismo non termico di generazione di energia del sistema sta suscitando interesse per il trattamento della fibrillazione atriale e non solo. Boston Scientific ha osservato dati clinici positivi per l'anno 2025 in pazienti con fibrillazione atriale persistente e successivamente ha esteso le indicazioni di FARAPULSE negli Stati Uniti. La competizione futura si baserà sulla flessibilità del catetere, sulla creazione della lesione, sull'integrazione della mappatura, sulla durata della procedura e sulle evidenze in popolazioni di pazienti complesse. Con lo sviluppo di piattaforme, le aziende mireranno ad ampliare le indicazioni e a integrare i sistemi. Questo potrebbe infine spostare il criterio di acquisto dal catetere a un sistema basato su procedura.
Convergenza dei dispositivi e intelligenza ritmica continua
Le tendenze del mercato dei dispositivi per il trattamento delle aritmie indicano che lo sviluppo futuro integrerà sempre più dispositivi impiantabili, monitoraggio indossabile, follow-up a distanza e piattaforme di supporto alle decisioni cliniche. I dati continui sul ritmo cardiaco possono aiutare i medici a identificare precocemente i cambiamenti e a dare priorità ai pazienti che necessitano di intervento, mentre i produttori di dispositivi avranno l'opportunità di fornire servizi a lungo termine relativi all'hardware impiantato. L'intelligenza artificiale può contribuire all'interpretazione dei segnali, alla stratificazione del rischio e alla definizione delle priorità del flusso di lavoro, sebbene la validazione clinica e la supervisione normativa rimarranno essenziali. Il monitoraggio a distanza può anche ridurre le visite in presenza non necessarie e migliorare l'efficienza del follow-up per ampie popolazioni di pazienti con dispositivi impiantati. Nel tempo, l'interoperabilità diventerà un fattore di differenziazione competitivo, poiché gli ospedali cercheranno sistemi in grado di condividere informazioni tra diverse categorie di dispositivi. I fornitori con capacità in termini di hardware, software, connettività e dati clinici avranno quindi maggiori opportunità di costruire ecosistemi integrati per la cura cardiaca.
Opportunità di mercato per i dispositivi per il trattamento delle aritmie
Produzione localizzata e strategie di prodotto a più livelli
Nei mercati sensibili al prezzo, dove il trattamento avanzato delle aritmie rimane limitato dai costi elevati, i produttori possono perseguire strategie di produzione localizzata e di differenziazione dei prodotti. Cina, India, Sud-est asiatico, America Latina e alcuni paesi del Medio Oriente offrono l'opportunità di combinare costi di produzione inferiori con specifiche adatte al contesto locale. La produzione nazionale può accorciare le catene di approvvigionamento, migliorare la competitività nelle gare d'appalto e supportare gli obiettivi governativi di localizzazione dei dispositivi medici. Tuttavia, la localizzazione dovrebbe dare priorità ai componenti con vantaggi significativi in termini di costi o logistica, piuttosto che limitarsi a replicare processi produttivi complessi. Le aziende dovrebbero inoltre sviluppare portafogli differenziati che coprano ospedali di alto livello e istituzioni orientate al valore. Partnership strategiche con distributori regionali, centri cardiologici e istituti di formazione possono accelerare l'adozione, riducendo al contempo le difficoltà di ingresso nel mercato. Tali strategie possono ampliare l'accesso senza richiedere la replicazione universale dei modelli di prezzo tipici dei mercati di fascia alta.
Piattaforme integrate per flussi di lavoro e servizi EP
Le previsioni per il mercato dei dispositivi per il trattamento delle aritmie indicano un maggiore potenziale commerciale per le piattaforme di elettrofisiologia integrate che combinano mappatura, ablazione, accesso, monitoraggio e analisi. I fornitori possono perseguire partnership o acquisizioni che colmino le lacune del portafoglio e forniscano agli ospedali flussi di lavoro procedurali standardizzati. L'opportunità è particolarmente rilevante laddove gli ospedali stanno costruendo nuovi laboratori di elettrofisiologia e necessitano di diverse tecnologie contemporaneamente. Le piattaforme integrate possono migliorare la coerenza della formazione, semplificare gli acquisti e generare entrate ricorrenti attraverso cateteri monouso, software, contratti di assistenza e aggiornamenti. Le aziende dovrebbero dare priorità all'interoperabilità e alla generazione di evidenze, poiché gli ospedali valutano sempre più l'aspetto economico dei flussi di lavoro insieme agli esiti clinici. Una strategia basata su piattaforme può anche creare barriere al passaggio a un altro fornitore senza basarsi esclusivamente sulla differenziazione dei dispositivi, rendendola un approccio potenzialmente duraturo per competere nei mercati maturi.
Sviluppi recenti
- Novembre 2025: Boston Scientific Corporation ha ottenuto la marcatura CE per il catetere di ablazione a campo pulsato FARAPOINT per il trattamento del flutter atriale destro. L'approvazione ha esteso la piattaforma FARAPULSE a un'altra indicazione per le aritmie cardiache e ha rafforzato il suo portfolio europeo di elettrofisiologia. Questo sviluppo dimostra il continuo impegno verso applicazioni più ampie dell'ablazione a campo pulsato, al di là della fibrillazione atriale.
- Luglio 2025: Boston Scientific Corporation ha ricevuto l'approvazione della FDA statunitense per l'estensione delle indicazioni di FARAPULSE all'ablazione delle vene polmonari e della parete posteriore per il trattamento della fibrillazione atriale persistente sintomatica refrattaria ai farmaci. La decisione ha ampliato l'applicazione clinica del sistema e rafforzato l'importanza strategica dell'ablazione delle vene polmonari per il trattamento complesso della fibrillazione atriale.
- Aprile 2025: Boston Scientific Corporation ha annunciato risultati positivi a 12 mesi relativi all'endpoint primario della seconda fase dello studio ADVANTAGE AF, che valuta FARAPULSE in combinazione con FARAPOINT nella fibrillazione atriale persistente. I risultati hanno supportato il proseguimento dello sviluppo clinico di PFA e sono stati presentati insieme alla divulgazione scientifica al PFA Live Case Summit del 2025.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -