
Markt für Künstlich Vaskulär Grafts: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für künstliche Gefäßprothesen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Rohmaterial (Polyesterprothesen, biosynthetische Prothesen, Polyurethanprothesen); Indikation (endovaskuläre Aneurysmareparatur, Hämodialysezugang, periphere Gefäße); Endnutzer (Krankenhäuser, ambulante Operationszentren); Anwendung (koronare Herzkrankheit, Aneurysma, Gefäßverschluss, Nierenversagen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014853
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
3,81 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,63 %
Wachstumsrate
Adressierbarer Markt
50,42 Mrd. US-Dollar
(2026–2034)
Der Markt für künstliche Gefäßprothesen wird voraussichtlich von 3,81 Milliarden US-Dollar im Jahr 2025 auf 7,38 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,63 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst künstliche Gefäßprothesen, die in der Gefäßrekonstruktion, bei Aneurysmareparaturen, Dialysezugängen und in der peripheren Gefäßchirurgie eingesetzt werden. Die Produktinnovation konzentriert sich zunehmend auf die Erzielung hoher Biokompatibilität, mechanischer Festigkeit, Infektionsresistenz, anatomischer Anpassungsfähigkeit und Verfahrenseffizienz bei offenen und endovaskulären Eingriffen.
Nordamerika wird seine führende Position voraussichtlich aufgrund fortschrittlicher Einrichtungen für Gefäßchirurgie, hoher Eingriffszahlen und umfassender Expertise behaupten. Das Marktwachstum für künstliche Gefäßprothesen wird zudem durch den steigenden Bedarf an dauerhaftem Dialysezugang, Aneurysma-Behandlung und peripherer Gefäßrekonstruktion angetrieben. Weitere Wachstumstreiber sind Ersatzoperationen, die alternde Bevölkerung und der zunehmende Einsatz minimalinvasiver Gefäßoperationen.
Marktanalyse und Einblicke zu künstlichen Gefäßprothesen
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Anteil von 37–41 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % wachsen. Ausgereifte Gefäßzentren, etablierte Erstattungsmodelle und eine hohe Eingriffskapazität unterstützen die regionale Nachfrage.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 80–84 % des Umsatzes in Nordamerika ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen werden, unterstützt durch spezialisierte Zentren und etablierte Behandlungspfade für Gefäßerkrankungen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die wichtigsten Märkte darstellen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 21–25 % liegen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,1 % wachsen wird, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Polyester-Grafts werden voraussichtlich im Jahr 2025 einen Marktanteil von 45–49 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,7 % wachsen, was durch die etablierte Anwendung bei der Rekonstruktion großer Gefäße unterstützt wird.
- Wachstumsstarkes Segment: Es wird geschätzt, dass biosynthetische Transplantate im Jahr 2025 einen Marktanteil von 5–8 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen werden, unterstützt durch die Gewebeintegration und die Entwicklung von Transplantaten der nächsten Generation.
- Detaillierte Analyse der wichtigsten Unternehmen: LeMaitre Vascular, Inc., Terumo Corporation, Heart Medical Europe BV, Becton, Dickinson and Company, Getinge AB, Cook Group Incorporated, B. Braun Melsungen AG, Medtronic plc, Cardinal Health, Inc. und WL Gore & Associates, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Zu den Wachstumstreibern des Marktes für künstliche Gefäßprothesen zählen die Belastung durch Gefäßerkrankungen, die Behandlung von Aneurysmen und peripherer arterieller Verschlusskrankheit sowie der Bedarf an einem dauerhaften Gefäßzugang bei Hämodialysepatienten. Die Nachfrage folgt der komplexen Lieferkette, die Rohstofflieferanten, Hersteller von Polymer- oder Biologika-Prothesen, Sterilisationsanlagen, Vertriebspartner, Krankenhäuser, Gefäßchirurgen, interventionelle Kardiologen und Dialysezentren umfasst. Die Wahl des jeweiligen Implantats hängt von Faktoren wie der Patientenanatomie, der gewünschten Flussrate, dem Durchmesser, dem Infektionsrisiko, der Implantationsmethode und der geplanten Lebensdauer ab.
Die Angebotsdynamik variiert je nach Produktdesign erheblich. Polyester-Grafts werden in kontrollierten Web- und Sterilisationsverfahren hergestellt, während Polyurethan- und biosynthetische Produkte ein teils einzigartiges Materialaufbereitungsverfahren aufweisen. Große Unternehmen profitieren von ihrer Erfahrung im regulatorischen Umfeld und ihren engen Beziehungen zu Krankenhäusern, während spezialisierte Firmen dank des einzigartigen Designs ihrer Grafts eine eigene Nische besetzen.
Marktbericht über künstliche Gefäßprothesen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,81 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,63 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für künstliche Gefäßprothesen
Die Analyse des Marktes für künstliche Gefäßprothesen zeigt ein fragmentiertes, aber etabliertes Wettbewerbsumfeld mit diversifizierten Herstellern von Medizinprodukten und spezialisierten Gefäßimplantaten. LeMaitre Vascular, Inc. verfügt über ein starkes Portfolio an gefäßorientierten Produkten, während die Terumo Corporation Prothesenprodukte mit umfassenderen endovaskulären Lösungen kombiniert. Becton, Dickinson and Company, Medtronic plc, Getinge AB, B. Braun Melsungen AG und Cardinal Health, Inc. verfügen über weitreichende Vertriebsnetze und Partnerschaften im Gesundheitswesen.
Portfoliodiversifizierung, geografische Präsenz, klinische Daten und Fertigungskonstanz sind entscheidende strategische Vorteile. Cook Group Incorporated und WL Gore & Associates, Inc. bieten die notwendigen endovaskulären und vaskulären Implantate an, während Heart Medical Europe BV auf den Vertrieb spezialisiert ist. Strategische Investitionen sollten in die Entwicklung biosynthetischer Prothesen, die Verbesserung der Infektionsresistenz, individualisierbare Lösungen und Innovationen zur Reduzierung der Eingriffskomplexität erfolgen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
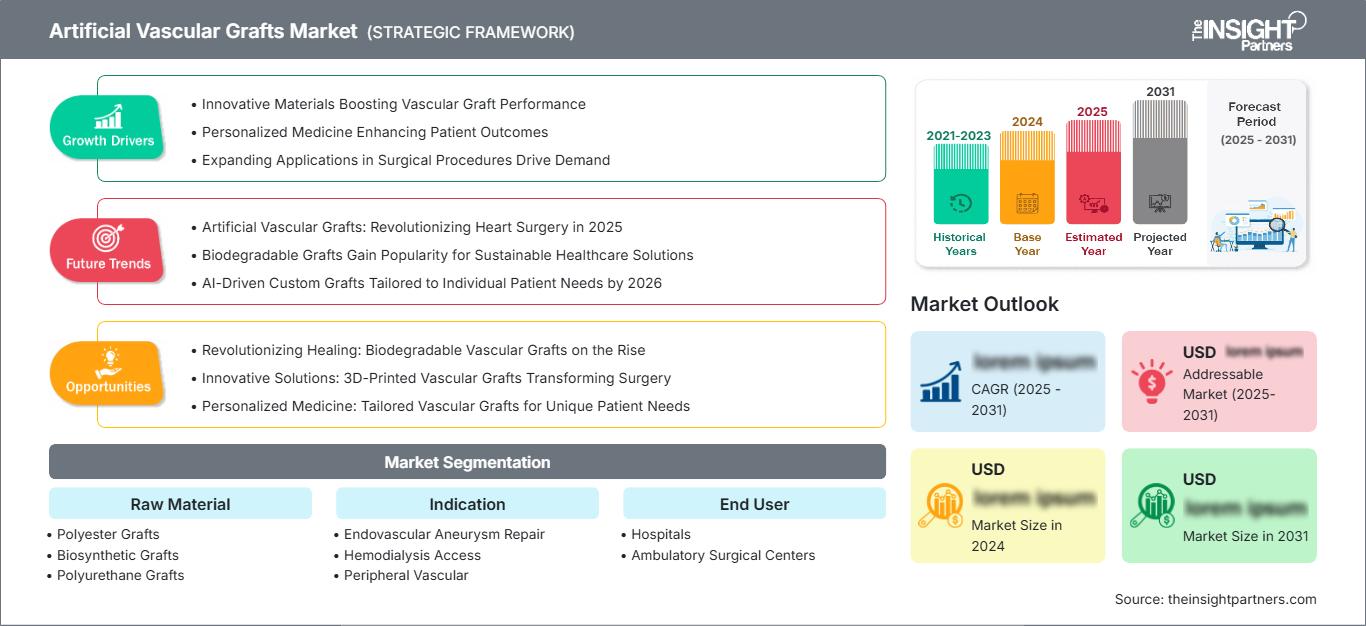
Markt für künstliche Gefäßprothesen: Strategische Einblicke
Regionale Einblicke
Markt für künstliche Gefäßprothesen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 37–41 % am weltweiten Umsatz mit künstlichen Gefäßprothesen erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % wachsen. Die Region profitiert von etablierten Gefäßchirurgiezentren, fortschrittlicher Bildgebung, hoher Spezialisierung der Ärzte und ausgereiften Beschaffungssystemen. Die USA stellen den dominierenden Markt dar, während Kanada durch spezialisierte kardiovaskuläre und vaskuläre Programme zusätzliche Nachfrage generiert.
Die alternde Bevölkerung, die periphere arterielle Verschlusskrankheit, die Behandlung von Aneurysmen und der Dialysezugang werden die Nachfrage nach Gefäßersatz ankurbeln. Krankenhäuser bewerten Gefäßprothesen zunehmend anhand ihrer Haltbarkeit, Infektionsresistenz, Handhabungseigenschaften und der einfachen Anwendung. LeMaitre Vascular, Inc., Medtronic plc, Becton, Dickinson and Company und WL Gore & Associates, Inc. verfügen über eine starke Marktpräsenz. Die kontinuierliche Weiterentwicklung der ambulanten Gefäßtherapie kann die Nachfrage nach geeigneten Gefäßprothesen zusätzlich steigern.
Markt für künstliche Gefäßprothesen in den USA
Marktprognosen zufolge werden die USA voraussichtlich 80–84 % des Umsatzes in Nordamerika ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % im Zeitraum 2025–2034. Gut etablierte Gefäßzentren, Erstattungsmechanismen und die Einführung fortschrittlicher endovaskulärer Technologien haben zu ihrer starken Position beigetragen.
Zu den wichtigsten Anwendungsgebieten zählen die Aneurysmareparatur, die periphere Gefäßrekonstruktion und der Zugang zur Hämodialyse. Unternehmen wie LeMaitre Vascular, Inc., Medtronic plc, Becton, Dickinson and Company, Cardinal Health, Inc. und WL Gore & Associates, Inc. sind in diesem Markt stark vertreten. Krankenhäuser gehören weiterhin zu den Hauptabnehmern; ambulante Einrichtungen gewinnen jedoch aufgrund der Möglichkeit, Eingriffe dorthin zu verlagern, zunehmend an Bedeutung.
Markt für künstliche Gefäßprothesen in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen. Deutschland ist ein führender Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Etablierte Systeme der Gefäßversorgung und die alternde Bevölkerung sichern die Nachfrage.
Deutschland profitiert von der Verfügbarkeit spezialisierter Gefäßzentren und umfangreichem Fachwissen. Großbritannien hingegen konzentriert sich auf evidenzbasierte Beschaffung und organisierte Gesundheitsversorgung, während Frankreich auf die Kombination von öffentlichen Krankenhäusern und spezialisierter Gefäßversorgung setzt. Italien und Spanien entwickeln kontinuierlich minimalinvasive Verfahren zur Gefäßbehandlung und Aneurysmatherapie weiter. Europaweit wird die Produktauswahl zunehmend evidenzbasiert, wobei auch die Produktzuverlässigkeit und die Krankenhausbudgets berücksichtigt werden.
Markt für künstliche Gefäßprothesen im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 21–25 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,1 % wachsen wird. China ist der führende Markt, was durch den Ausbau der kardiovaskulären Infrastruktur, die heimische Geräteherstellung und den zunehmenden Zugang zu komplexen Gefäßverfahren begünstigt wird.
Sowohl Japan als auch Südkorea verfügen über ein hohes Maß an Expertise, während Indien und Australien unterschiedliche Entwicklungswege eröffnen. Faktoren, die die Nachfrage begünstigen, sind die wachsende Zahl von Dialysepatienten, das zunehmende Bewusstsein für Gefäßerkrankungen, steigende Ausgaben für Krankenhäuser und der verstärkte Fokus der Regierungen auf den Ausbau ihrer Gesundheitssysteme.
Markt für künstliche Gefäßprothesen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,0–7,8 % erwartet, wobei Saudi-Arabien einen führenden Markt darstellt. Die Vereinigten Arabischen Emirate und Südafrika beherbergen wichtige spezialisierte Zentren, während die Nachfrage im übrigen Nahen Osten und Afrika weiterhin stärker von der Infrastruktur abhängt.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten finden derzeit Entwicklungen im Bereich der Krankenhäuser und der spezialisierten kardiologischen Versorgung statt. Südafrika fungiert als regionales Zentrum für Gefäßoperationen. Der Ausbau der Infrastruktur, die Modernisierung des Gesundheitswesens und der Medizintourismus können den Prozess der Gefäßtransplantation trotz bestehender Herausforderungen wie Kostenfragen, Verfügbarkeit von Spezialisten und Importabhängigkeit unterstützen.
Segmentierungsanalyse
Rohstoff
Das Segment Rohmaterialien umfasst Polyester- , biosynthetische und Polyurethan-Grafts . Polyester-Grafts bleiben die führende Kategorie, gestützt durch umfassende klinische Erfahrung und etablierte Fertigungsmethoden. Für dieses Segment wird ein jährliches Wachstum von 7,0–7,7 % im Zeitraum 2026–2034 prognostiziert. Der Markt für künstliche Gefäßprothesen umfasst zunehmend Materialinnovationen mit dem Ziel, die Anpassungsfähigkeit, die Gewebeintegration und die Infektionsresistenz zu verbessern.
- Polyester-Grafts: Polyester-Grafts erfreuen sich aufgrund ihrer bewährten Handhabungseigenschaften, mechanischen Festigkeit, Dimensionsstabilität und der hohen Vertrautheit mit ihnen seitens der Ärzte weiterhin großer Beliebtheit in der Rekonstruktion großer Gefäße und bei chirurgischen Eingriffen. Ihre ausgereifte Produktionsbasis gewährleistet eine kontinuierliche Verfügbarkeit in Krankenhäusern.
- Biosynthetische Transplantate: Biosynthetische Transplantate gewinnen zunehmend an Bedeutung. Die Nachfrage wird durch Bestrebungen zur Verbesserung der Gewebeinteraktion und zur Überwindung der Einschränkungen konventioneller synthetischer Materialien gestützt. Sie sind strategisch relevant für spezialisierte und risikoreichere vaskuläre Anwendungen.
- Polyurethan-Gefäßprothesen: Polyurethan-Gefäßprothesen bieten Flexibilität und Materialeigenschaften, die für ausgewählte vaskuläre Anwendungen geeignet sind. Die Entwicklung konzentriert sich zunehmend auf die Balance zwischen mechanischer Belastbarkeit, Nachgiebigkeit, Biokompatibilität und langfristiger Komplikationsresistenz.
Anzeige
Das Indikationssegment umfasst die endovaskuläre Aneurysmareparatur , den Hämodialysezugang und periphere Gefäßbehandlungen. Es wird ein jährliches Wachstum von 7,4–8,2 % bis 2034 prognostiziert. Hämodialysezugang und Aneurysmabehandlung stellen wiederkehrende Nachfragetreiber dar, während periphere Gefäßverfahren Möglichkeiten zur Produktdifferenzierung bieten.
- Endovaskuläre Aneurysmareparatur: Diese Indikation ist von strategischer Bedeutung, da Graftsysteme eine präzise Platzierung, zuverlässige Abdichtung und den langfristigen Ausschluss von Aneurysmasegmenten gewährleisten müssen. Die komplexe Anatomie fördert die Entwicklung anpassungsfähigerer Designs.
- Hämodialysezugang: Der Bedarf an Hämodialysezugängen ist dauerhaft, da der Gefäßzugang wiederholte Behandlungssitzungen ermöglichen muss. Produktzuverlässigkeit, Infektionsmanagement, Durchgängigkeit und einfache Implantation sind zentrale Kaufkriterien für Dialyseanbieter.
- Periphere Gefäßchirurgie: Anwendungen in der peripheren Gefäßchirurgie decken den Bedarf an Rekonstruktionen und Bypässen in der Durchblutung der unteren und oberen Extremitäten ab. Die Nachfrage wird durch die periphere arterielle Verschlusskrankheit, Strategien zum Erhalt der Extremitäten und die zunehmende Inanspruchnahme spezialisierter Gefäßdienstleistungen beeinflusst.
Endbenutzer
Das Segment der Endnutzer umfasst Krankenhäuser und ambulante Operationszentren . Es wird ein jährliches Wachstum von 7,2–8,0 % im Zeitraum 2026–2034 prognostiziert. Krankenhäuser bleiben der wichtigste Abnehmer, da komplexe Transplantationen multidisziplinäre Kompetenzen erfordern, während ambulante Einrichtungen ausgewählte, weniger komplexe Eingriffe durchführen können.
- Krankenhäuser: Krankenhäuser bleiben der wichtigste Endnutzerbereich, da sie Gefäßchirurgie, interventionelle Radiologie, Dialysezugänge, Intensivmedizin und Notfallversorgung anbieten. Eine umfassende Infrastruktur unterstützt komplexe Gefäßprothesenimplantationen und die postoperative Betreuung.
- Ambulante Operationszentren: Ambulante Operationszentren bieten zunehmend Möglichkeiten für ausgewählte Gefäßeingriffe, bei denen die klinische Komplexität, die Anästhesieanforderungen, die Kostenerstattung und die Nachsorge eine ambulante Behandlung zulassen. Effiziente Arbeitsabläufe können die Auslastung der Einrichtungen verbessern.
Anwendung
Das Anwendungsgebiet umfasst koronare Herzkrankheit , Aneurysmen , Gefäßverschlüsse und Nierenversagen . Es wird ein jährliches Wachstum von 7,3–8,1 % im Zeitraum 2026–2034 erwartet. Die Zusammensetzung der Anwendungsgebiete variiert je nach Krankheitsprävalenz, gewähltem Verfahren und Verfügbarkeit alternativer Gefäßprothesen.
- Koronare Herzkrankheit: Anwendungen im Bereich der Koronararterien sind weiterhin klinisch relevant, wenn für die Gefäßrekonstruktion ein geeignetes Gefäßimplantat benötigt wird. Die Produktauswahl hängt von der Anatomie, dem chirurgischen Zugang, den Gefäßdimensionen und den Langzeitergebnissen ab.
- Aneurysma: Die Behandlung von Aneurysmen stellt ein wichtiges Anwendungsgebiet dar, da Gefäßprothesen erkrankte Gefäßabschnitte ausschließen und die Blutversorgung wiederherstellen können. Die Nachfrage wird durch die alternde Bevölkerung, bildgebende Diagnoseverfahren und die zunehmende Verbreitung endovaskulärer Therapien aufrechterhalten.
- Gefäßverschluss: Zu den Anwendungsgebieten des Gefäßverschlusses zählen Bypass- und Rekonstruktionsverfahren zur Wiederherstellung der Durchblutung. Die Nachfrage hängt von der peripheren arteriellen Verschlusskrankheit, der Extremitätenischämie, der Komplexität des Eingriffs und der Verfügbarkeit erfahrener Gefäßspezialisten ab.
- Nierenversagen: Anwendungen bei Nierenversagen beziehen sich primär auf die Anforderungen an den Gefäßzugang für die Hämodialyse. Wiederholte Punktionen und Zugangsversagen machen Langlebigkeit, Infektionsresistenz, Durchgängigkeit und schnelle klinische Anwendbarkeit zu wichtigen Produkteigenschaften.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Komplexe Rekonstruktion |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Gefäßchirurgie |
Skalierung |
Markt für künstliche Gefäßprothesen: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Herz-Kreislauf- und Gefäßerkrankungen
Angesichts der anhaltenden Herausforderungen im Bereich der Herz-Kreislauf-Erkrankungen weltweit besteht ein großer Bedarf an Gefäßrekonstruktionsverfahren. Die Weltgesundheitsorganisation (WHO) gibt an, dass Herz-Kreislauf-Erkrankungen weiterhin die häufigste Todesursache weltweit sind, wobei ischämische Herzkrankheit und Schlaganfall zu den Hauptursachen zählen. Aufgrund der steigenden Inzidenz von peripherer arterieller Verschlusskrankheit, Aneurysmen, Diabetes und Nierenerkrankungen besteht ein Bedarf an Gefäßprothesen für vielfältige Anwendungsbereiche. Für Unternehmen ergibt sich eine differenzierte Nachfrage je nach Anwendung und nicht nur ein allgemeines Produktionswachstum. Krankenhäuser benötigen Gefäßprothesen, die auch komplexe Eingriffe ermöglichen, ohne Kompromisse bei Handhabung und mechanischen Eigenschaften einzugehen. Die wirtschaftlichen Auswirkungen sind insbesondere bei älteren Patienten relevant, bei denen häufig mehrere Erkrankungen vorliegen und gestaffelte Operationen erforderlich sind.
Erweiterung der Hämodialyse-Patientenpopulationen
Chronische und terminale Nierenerkrankungen erfordern einen kontinuierlichen Bedarf an adäquaten Gefäßzugängen. Patienten unter Hämodialyse benötigen unter Umständen Gefäßprothesen, wenn die Anlage nativer Fisteln nicht möglich oder ineffektiv ist. Daher werden Gefäßprothesen zu einem unverzichtbaren Bestandteil der nierenerhaltenden Versorgung. Die Internationale Gesellschaft für Nephrologie und nationale Nierenprogramme betonen weiterhin die Bedeutung der Qualität von Gefäßzugängen, der Infektionsprävention und der Zugangsplanung. Der Ausbau der Dialysekapazitäten in Schwellenländern kann daher neben dem bestehenden Bedarf in Nordamerika, Europa und Japan zu einem steigenden Bedarf an Gefäßprothesen führen. Hersteller können von der Entwicklung von Prothesen profitieren, die eine einfache Implantation ermöglichen, Komplikationen minimieren und wiederholte Zugänge erlauben. Im Beschaffungsprozess rücken die Haltbarkeit des Zugangs und die Häufigkeit von Interventionen aufgrund von Zugangsversagen, die weitere Eingriffe erforderlich machen, immer stärker in den Fokus.
Wachstum endovaskulärer und minimalinvasiver Behandlungsverfahren
Die kontinuierliche Weiterentwicklung endovaskulärer Therapien verändert die Behandlung von Gefäßerkrankungen in spezialisierten Zentren. Katheterbasierte Verfahren können die operative Belastung für entsprechend ausgewählte Patienten reduzieren und die Behandlungsmöglichkeiten für Patienten erweitern, die für eine ausgedehnte offene Operation als ungeeignet gelten. Diese Entwicklung steigert die Nachfrage nach Gefäßprothesensystemen, die auf präzise Platzierung, anatomische Anpassungsfähigkeit, sichere Fixierung und zuverlässige Abdichtung ausgelegt sind. Krankenhäuser investieren in Bildgebung, Hybrid-OPs und spezialisierte Gefäßteams, um komplexere Eingriffe zu ermöglichen. Hersteller stehen daher unter Druck, das Design von Gefäßprothesen mit der Applikationstechnologie und dem operativen Arbeitsablauf zu integrieren. Die wirtschaftlichen Auswirkungen reichen über den reinen Geräteabsatz hinaus, da Krankenhäuser Lieferanten zunehmend anhand von Schulungen, technischem Support, Verfügbarkeit und Evidenzgenerierung bewerten. Unternehmen, die Gefäßprothesentechnologie mit einem breiteren Spektrum an endovaskulären Kompetenzen kombinieren können, könnten sich daher einen Wettbewerbsvorteil verschaffen, wenn Krankenhäuser ihre Einkäufe für verschiedene Gefäßverfahren konsolidieren.
Markt für künstliche Gefäßprothesen: Zukunftstrends
Biosynthetische und gewebeintegrierte Transplantate der nächsten Generation
Die Marktentwicklung künstlicher Gefäßprothesen wird voraussichtlich zunehmend biosynthetische Materialien in den Vordergrund rücken, die eine effektivere Interaktion mit dem umgebenden Gewebe ermöglichen. Zukünftige Produkte könnten synthetische Gerüste mit biologisch aktiven Komponenten, kontrollierten Abbauprofilen oder Oberflächeneigenschaften kombinieren, die die Gewebeintegration fördern. Ziel ist es, die langfristigen Einschränkungen konventioneller Gefäßprothesen zu reduzieren und gleichzeitig Fertigungskonsistenz und mechanische Festigkeit zu gewährleisten. Die Entwicklung wird sich voraussichtlich auf skalierbare Produktion, Sterilisationsstabilität, Haltbarkeit und reproduzierbare biologische Leistung konzentrieren. Regulatorische Verfahren könnten umfangreiche Nachweise erfordern, da sich das Materialverhalten nach der Implantation verändern kann. Unternehmen, die eine vorhersagbare Integration erfolgreich demonstrieren, könnten sich im Bereich Dialysezugang und peripherer Gefäßrekonstruktion differenzierte Marktpositionen sichern. Das größte Potenzial besteht dort, wo eine verbesserte biologische Leistung Reinterventionen, Infektionen oder Zugangsversagen so weit reduzieren kann, dass höhere Anschaffungskosten gerechtfertigt sind.
Patientenspezifisches und individuell konfiguriertes Transplantatdesign
Die zukünftige Gefäßrekonstruktion wird voraussichtlich eine stärkere Individualisierung auf Basis von Gefäßdurchmesser, Läsionslokalisation, Anatomie und Eingriffsstrategie beinhalten. Fortschritte in der Bildgebung, der digitalen Planung, der computergestützten Modellierung und der Fertigung könnten die Entwicklung von Gefäßprothesen ermöglichen, die auf einzelne Patienten oder eng definierte anatomische Profile zugeschnitten sind. Die Individualisierung kann insbesondere bei komplexen Aneurysmen und ungewöhnlichen Gefäßgeometrien von großem Wert sein, da standardisierte Prothesendimensionen hier nicht ausreichen. Hersteller benötigen flexible Produktionssysteme, die die Qualität auch bei kleineren Produktionschargen gewährleisten. Regulatorische Rahmenbedingungen werden ebenfalls Einfluss darauf haben, wie schnell individualisierte Technologien klinisch eingesetzt werden können. Mit zunehmender Reife digitaler Arbeitsabläufe werden Krankenhäuser die präoperative Bildgebung möglicherweise verstärkt in die Geräteauswahl und die Eingriffsplanung integrieren. Dies könnte den Wettbewerbsvorteil auf Anbieter verlagern, die Entwicklung, Fertigung, Software und klinische Unterstützung in einer koordinierten Plattform vereinen können, anstatt lediglich ein standardisiertes Prothesenportfolio anzubieten.
Marktchancen für künstliche Gefäßprothesen
Lokalisierte Fertigung und regionale Vertriebspartnerschaften
Prognosen zum Markt für künstliche Gefäßprothesen deuten auf die Chance hin, lokale Produktions- und Vertriebsnetze in wachstumsstarken Schwellenländern zu stärken. China, Indien, Südostasien und ausgewählte Märkte im Nahen Osten bauen ihre Infrastruktur für die Gefäßversorgung aus und streben gleichzeitig eine bessere Verfügbarkeit fortschrittlicher Medizinprodukte an. Lokale Partnerschaften können die Importabhängigkeit verringern, die Wettbewerbsfähigkeit bei Ausschreibungen verbessern und die ärztliche Weiterbildung fördern. Hersteller können zunächst Verpackung, Vertrieb, technischen Service oder ausgewählte Montagearbeiten lokalisieren, bevor sie die Produktion ausweiten. Solche Strategien sollten validierte Materialspezifikationen, Sterilisationskontrollen, Rückverfolgbarkeit und Qualitätsmanagementanforderungen gewährleisten. Regionale Partnerschaften können zudem die Marktkenntnisse verbessern, indem sie direkten Einblick in Behandlungsmuster, Erstattungsbedingungen und Beschaffungsverhalten ermöglichen. Unternehmen, die globale Qualitätssysteme mit lokal angepassten Geschäftsmodellen kombinieren, können ihre Marktdurchdringung verbessern, ohne in jedem Zielland eine vollständig unabhängige Produktionsstätte aufbauen zu müssen.
Integrierte Portfolios für die Gefäßversorgung
Hersteller können durch die Integration von Gefäßprothesen mit komplementären Gefäßtechnologien, Verfahrensunterstützung und klinischer Weiterbildung einen Mehrwert schaffen. Krankenhäuser bevorzugen zunehmend Anbieter, die komplette Behandlungspfade abdecken, anstatt Einzelprodukte anzubieten, insbesondere bei Eingriffen, die mehrere Geräte und spezialisierte Teams erfordern. Eine Portfoliostrategie könnte chirurgische Prothesen, endovaskuläre Komponenten, Zugangssysteme, bildgebungskompatible Technologien und Schulungsprogramme kombinieren. Eine solche Integration kann die Kundenbindung stärken, Cross-Selling-Potenziale eröffnen und gleichzeitig die Beschaffung vereinfachen. Unternehmen sollten Anwendungen priorisieren, bei denen bestehende Technologien von denselben Ärzten, Distributoren oder Krankenhausabteilungen genutzt werden. Strategische Akquisitionen und Partnerschaften können die Portfolioerweiterung beschleunigen, insbesondere für Unternehmen, die in spezialisierte Gefäßkategorien einsteigen möchten. Die größten Chancen ergeben sich, wenn die Portfoliobreite durch glaubwürdige klinische Evidenz und eine zuverlässige Versorgung gestützt wird und nicht allein durch eine Produktproliferation.
Aktuelle Entwicklungen
- August 2026: LeMaitre Vascular, Inc. veröffentlichte die Ergebnisse des zweiten Quartals 2026 mit einem Umsatz von 70,4 Millionen US-Dollar, ein Plus von 10 % gegenüber dem Vorjahr. Der Umsatz mit Artegrafts stieg um 34 %, der Umsatz mit Gefäßprothesen um 23 % und erreichte damit einen Quartalsrekord. Das Unternehmen verzeichnete zudem Rekordergebnisse in EMEA, APAC und Amerika, was auf eine anhaltende geografische Expansion und eine steigende Nachfrage nach seinem Portfolio an Gefäßprothesen hindeutet.
- Juli 2026: Die Terumo Corporation kündigte einen freiwilligen weltweiten Rückruf bestimmter Modelle des Relay Pro Thoracic Stent-Graft Systems an. Betroffen sind rund 7.000 Einheiten, die zwischen Mai 2024 und März 2026 in 43 Ländern ausgeliefert wurden. Das Unternehmen hatte bereits im März 2026 die Auslieferung der betroffenen Modelle außerhalb Japans ausgesetzt und zusätzliche Maßnahmen zur Behebung von Produktsicherheitsbedenken eingeleitet.
- Juli 2025: Getinge AB erhielt von der US-amerikanischen Arzneimittelbehörde FDA die Zulassung für eine erweiterte Indikation seines iCast-Stentsystems als Überbrückungsstent bei Patienten mit Aneurysmen. Der Vertrieb des Produkts in den USA über Cook Medical wurde im Rahmen einer bestehenden Vertriebsvereinbarung fortgesetzt, wodurch sein Einsatzbereich neben zugelassenen Endoprothesen erweitert wurde.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -