
Mercato degli innesti vascolari artificiali: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato degli innesti vascolari artificiali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materia prima (innesti in poliestere, innesti biosintetici, innesti in poliuretano); indicazione (riparazione endovascolare di aneurisma, accesso per emodialisi, vascolare periferica); utente finale (ospedali, centri chirurgici ambulatoriali); applicazione (malattia coronarica, aneurisma, occlusione vascolare, insufficienza renale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014853
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
3,81 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,63 %
Tasso di crescita
Mercato di riferimento
50,42 miliardi di dollari USA
(2026-2034)
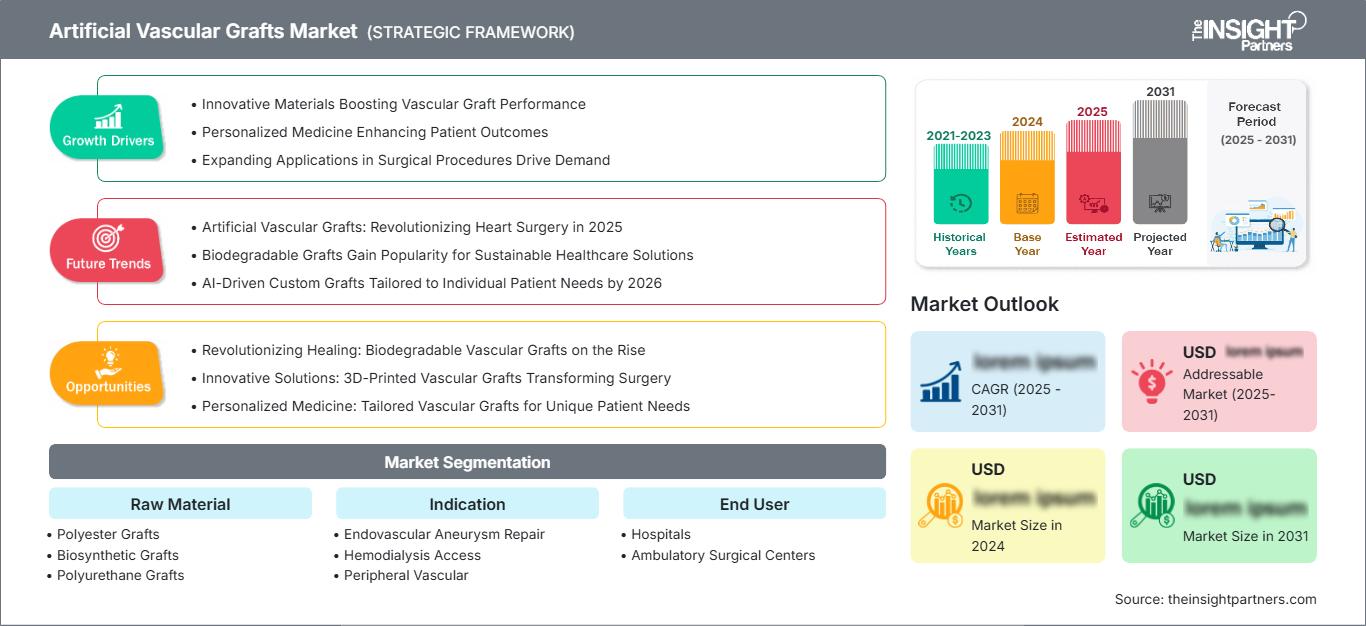
Si prevede che il mercato degli innesti vascolari artificiali crescerà da 3,81 miliardi di dollari nel 2025 a 7,38 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,63% nel periodo 2026-2034. Il mercato comprende condotti vascolari artificiali impiegati nella ricostruzione vascolare, nella riparazione di aneurismi, nell'accesso per dialisi e nella chirurgia vascolare periferica. L'innovazione di prodotto si concentra sempre più sul raggiungimento di elevati livelli di biocompatibilità, resistenza meccanica, capacità anti-infettiva, adattabilità all'anatomia ed efficienza procedurale negli approcci chirurgici a cielo aperto ed endovascolari.
È probabile che il Nord America mantenga la sua posizione dominante grazie a strutture all'avanguardia per la chirurgia vascolare, elevati tassi di interventi e una solida esperienza. Le dimensioni del mercato degli innesti vascolari artificiali sono ulteriormente trainate dalla crescente necessità di accessi vascolari permanenti per la dialisi, dal trattamento degli aneurismi e dalla ricostruzione vascolare periferica. La crescita continuerà a essere sostenuta dalle procedure di sostituzione, dall'invecchiamento della popolazione e dal maggiore utilizzo di interventi di chirurgia vascolare minimamente invasiva.
Analisi e approfondimenti sul mercato degli innesti vascolari artificiali
- Nord America: Si stima che il Nord America rappresenterà una quota del 37-41% nel 2025 e che crescerà a un tasso di crescita annuo composto (CAGR) del 7,1-7,9% nel periodo 2026-2034. Centri vascolari consolidati, sistemi di rimborso ben definiti e un'elevata capacità di esecuzione di procedure supportano la domanda regionale.
- USA: Si stima che gli Stati Uniti rappresenteranno l'80-84% del fatturato del Nord America nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 7,2-8,0% fino al 2034, grazie al supporto di centri specializzati e percorsi di cura vascolare consolidati.
- Europa: si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a rappresentare i principali mercati.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 21-25% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,2-9,1% fino al 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: si stima che gli innesti in poliestere deterranno una quota di mercato del 45-49% nel 2025 e cresceranno a un CAGR del 7,0-7,7% nel periodo 2026-2034, supportati dal loro utilizzo consolidato nella ricostruzione di grandi vasi.
- Segmento ad alta crescita: si stima che gli innesti biosintetici deterranno una quota di mercato del 5-8% nel 2025 e si espanderanno a un CAGR dell'8,8-9,8%, supportati dall'integrazione tissutale e dallo sviluppo di innesti di nuova generazione.
- Aziende chiave analizzate nel dettaglio: LeMaitre Vascular, Inc., Terumo Corporation, Heart Medical Europe BV, Becton, Dickinson and Company, Getinge AB, Cook Group Incorporated, B. Braun Melsungen AG, Medtronic plc, Cardinal Health, Inc. e WL Gore & Associates, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I fattori che guidano la crescita del mercato degli innesti vascolari artificiali includono l'incidenza delle malattie vascolari, il trattamento degli aneurismi, la malattia arteriosa periferica e la necessità di un accesso vascolare duraturo nei pazienti in emodialisi. La domanda segue la specifica catena di approvvigionamento che comprende fornitori di materie prime, produttori di innesti polimerici o biologici, aziende di sterilizzazione, distributori, ospedali, chirurghi vascolari, interventisti e centri di dialisi. La scelta di un particolare dispositivo è determinata da fattori quali l'anatomia del paziente, la portata desiderata, il diametro, il rischio di infezione, il metodo di posizionamento dell'innesto e la sua durata.
Le dinamiche dell'offerta variano significativamente a seconda del tipo di prodotto. Gli innesti in poliestere prevedono un processo di tessitura e sterilizzazione controllato, mentre i prodotti in poliuretano e biosintetici richiedono un processo di preparazione del materiale piuttosto particolare. Le grandi aziende godono di vantaggi derivanti dalla loro esperienza in ambito normativo e dalle solide relazioni con gli ospedali, mentre le aziende specializzate si ritagliano una nicchia di mercato grazie al design unico degli innesti.
Ambito del rapporto sul mercato degli innesti vascolari artificiali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,81 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,63% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli innesti vascolari artificiali
L'analisi del mercato degli innesti vascolari artificiali riporta la presenza di un ambiente competitivo frammentato ma consolidato, composto da diversi produttori di dispositivi medici e dispositivi vascolari specializzati. LeMaitre Vascular, Inc. vanta un solido portafoglio di prodotti specifici per il settore vascolare, mentre Terumo Corporation unisce i prodotti per innesti a soluzioni endovascolari più ampie. Becton, Dickinson and Company, Medtronic plc, Getinge AB, B. Braun Melsungen AG e Cardinal Health, Inc. godono di estese reti di distribuzione e partnership nel settore sanitario.
La diversificazione del portafoglio, la presenza geografica, i dati clinici e la coerenza produttiva diventano vantaggi strategici cruciali. Cook Group Incorporated e WL Gore & Associates, Inc. offrono i dispositivi endovascolari e vascolari necessari, mentre Heart Medical Europe BV è specializzata nella distribuzione. È opportuno investire strategicamente nello sviluppo di innesti biosintetici, nel miglioramento delle proprietà di resistenza alle infezioni, in soluzioni personalizzabili e in innovazioni che riducano la complessità delle procedure.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli innesti vascolari artificiali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli innesti vascolari artificiali
Si stima che il Nord America rappresenterà il 37-41% della quota di mercato globale degli innesti vascolari artificiali nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,1-7,9% fino al 2034. La regione beneficia di centri di chirurgia vascolare consolidati, tecnologie di imaging avanzate, elevata specializzazione medica e sistemi di approvvigionamento maturi. Gli Stati Uniti rappresentano il mercato dominante, mentre il Canada contribuisce alla domanda grazie a programmi specializzati in chirurgia cardiovascolare e vascolare.
L'invecchiamento della popolazione, la malattia arteriosa periferica, la gestione degli aneurismi e l'accesso per la dialisi alimenteranno la domanda di protesi vascolari. Gli ospedali valutano sempre più spesso le protesi in base alla loro durata, resistenza alle infezioni, maneggevolezza e facilità di utilizzo. LeMaitre Vascular, Inc., Medtronic plc, Becton, Dickinson and Company e WL Gore & Associates, Inc. vantano un'eccellente presenza sul mercato. Il continuo sviluppo del trattamento vascolare ambulatoriale può ulteriormente incrementare la domanda di protesi vascolari selezionate in modo appropriato.
Mercato statunitense degli innesti vascolari artificiali
Secondo le stime di mercato, si prevede che gli Stati Uniti rappresenteranno l'80-84% del fatturato nordamericano, con un tasso di crescita annuo composto (CAGR) del 7,2-8,0% nel periodo 2025-2034. La presenza di centri vascolari consolidati, i meccanismi di rimborso e l'adozione di tecnologie endovascolari avanzate hanno contribuito alla sua solida posizione.
Tra le principali applicazioni si annoverano la riparazione di aneurismi, la ricostruzione vascolare periferica e l'accesso per emodialisi. Aziende come LeMaitre Vascular, Inc., Medtronic plc, Becton, Dickinson and Company, Cardinal Health, Inc. e WL Gore & Associates, Inc. si sono affermate in questo mercato. Gli ospedali continuano a essere tra i principali acquirenti; tuttavia, anche le strutture ambulatoriali stanno acquisendo importanza grazie alla possibilità di trasferire le procedure.
Mercato europeo degli innesti vascolari artificiali
Si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% fino al 2034. La Germania è il mercato leader, seguita da Regno Unito, Francia, Italia e Spagna. Sistemi di assistenza vascolare consolidati e l'invecchiamento della popolazione sostengono la domanda.
La Germania può contare sulla disponibilità di centri vascolari specializzati e su un'ampia esperienza procedurale. Il Regno Unito, invece, si concentra sull'approvvigionamento basato sull'evidenza e sull'erogazione di assistenza sanitaria in modo organizzato, mentre l'approccio francese prevede la combinazione di ospedali pubblici e assistenza vascolare specialistica. Italia e Spagna continuano a sviluppare opzioni di trattamento mininvasivo per la chirurgia vascolare e gli aneurismi. In tutta Europa, la selezione dei prodotti si basa sempre più su criteri empirici, tenendo conto anche dell'affidabilità del prodotto e dei budget ospedalieri.
Mercato degli innesti vascolari artificiali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota del 21-25% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,2-9,1% fino al 2034. La Cina è il mercato leader, grazie all'espansione delle infrastrutture cardiovascolari, alla produzione nazionale di dispositivi e al crescente accesso a procedure vascolari complesse.
Sia il Giappone che la Corea del Sud hanno raggiunto livelli di competenza elevati, mentre l'India e l'Australia offrono percorsi di sviluppo distinti. Tra i fattori che favoriscono la domanda si annoverano la crescita del numero di pazienti in dialisi, la maggiore consapevolezza delle malattie vascolari, l'aumento della spesa ospedaliera e il maggiore impegno dei governi nell'espansione dei propri sistemi sanitari.
Mercato degli innesti vascolari artificiali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, con l'Arabia Saudita a rappresentare un mercato leader. Gli Emirati Arabi Uniti e il Sudafrica offrono importanti centri specializzati, mentre la domanda nel resto del Medio Oriente e dell'Africa rimane maggiormente dipendente dalle infrastrutture.
In Arabia Saudita e negli Emirati Arabi Uniti sono in corso sviluppi nel settore ospedaliero e nell'assistenza cardiologica di terzo livello. Il Sudafrica funge da polo regionale per gli interventi di chirurgia vascolare. Lo sviluppo delle infrastrutture, la modernizzazione del sistema sanitario e le attività di turismo medico potrebbero favorire il processo di trapianto, nonostante le sfide che includono i costi, la disponibilità di specialisti e la dipendenza dalle importazioni.
Analisi di segmentazione
Materia prima
Il segmento delle materie prime comprende innesti in poliestere , innesti biosintetici e innesti in poliuretano . Gli innesti in poliestere rimangono la categoria leader, grazie all'ampia familiarità clinica e alla consolidata capacità produttiva. Si prevede che il segmento crescerà a un CAGR del 7,0-7,7% nel periodo 2026-2034. Il mercato degli innesti vascolari artificiali comprende sempre più l'innovazione dei materiali, finalizzata a migliorare la compliance, l'integrazione tissutale e la resistenza alle infezioni.
- Innesti in poliestere: Gli innesti in poliestere mantengono una forte domanda nella ricostruzione di grandi vasi e nella chirurgia ricostruttiva grazie alle consolidate proprietà di manipolazione, alla resistenza meccanica, alla stabilità dimensionale e all'ampia familiarità con cui sono noti ai medici. La loro consolidata base produttiva garantisce una disponibilità costante negli ospedali.
- Innesti biosintetici: Gli innesti biosintetici occupano una posizione emergente, con una domanda sostenuta dagli sforzi per migliorare l'interazione con i tessuti e superare i limiti associati ai materiali sintetici convenzionali. Sono strategicamente rilevanti per applicazioni vascolari specializzate e ad alto rischio.
- Innesti in poliuretano: gli innesti in poliuretano offrono flessibilità e caratteristiche dei materiali adatte a specifiche applicazioni vascolari. Lo sviluppo si concentra sempre più sull'equilibrio tra prestazioni meccaniche, conformabilità, biocompatibilità e resistenza a lungo termine alle complicanze.
Indicazione
Il segmento Indicazioni comprende la riparazione endovascolare degli aneurismi , l'accesso per emodialisi e le applicazioni vascolari periferiche . Si prevede che crescerà a un CAGR del 7,4-8,2% fino al 2034. L'accesso per emodialisi e il trattamento degli aneurismi rappresentano fattori di domanda ricorrenti, mentre le procedure vascolari periferiche offrono opportunità di differenziazione del prodotto.
- Riparazione endovascolare dell'aneurisma: questa indicazione è strategicamente importante perché i sistemi di innesto devono garantire un posizionamento preciso, una tenuta affidabile e l'esclusione a lungo termine dei segmenti aneurismatici. La complessità dell'anatomia sta incoraggiando lo sviluppo di design più adattabili.
- Accesso per emodialisi: l'accesso per emodialisi genera una domanda costante poiché l'accesso vascolare deve supportare ripetute sedute di trattamento. Affidabilità del prodotto, gestione delle infezioni, pervietà e facilità di impianto sono considerazioni centrali per i fornitori di servizi di dialisi al momento dell'acquisto.
- Vascolare periferica: le applicazioni vascolari periferiche riguardano le esigenze di ricostruzione e bypass della circolazione degli arti inferiori e superiori. La domanda è influenzata dalla malattia arteriosa periferica, dalle strategie di conservazione degli arti e dal crescente utilizzo di servizi vascolari specialistici.
Utente finale
Il segmento degli utenti finali comprende ospedali e centri di chirurgia ambulatoriale . Si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034. Gli ospedali rimangono il principale contesto di acquisto, poiché le procedure di trapianto complesse richiedono competenze multidisciplinari, mentre le strutture ambulatoriali possono gestire interventi selezionati di minore complessità.
- Ospedali: Gli ospedali rimangono l'ambiente di utilizzo finale dominante perché forniscono chirurgia vascolare, radiologia interventistica, accesso per la dialisi, terapia intensiva e servizi di emergenza. Un'infrastruttura completa supporta l'impianto di innesti complessi e la gestione post-operatoria.
- Centri di chirurgia ambulatoriale: I centri di chirurgia ambulatoriale rappresentano un'opportunità in espansione per determinate procedure vascolari in cui la complessità clinica, i requisiti di anestesia, il rimborso e il monitoraggio post-procedura consentono il trattamento in regime ambulatoriale. Flussi di lavoro efficienti possono migliorare l'utilizzo della struttura.
Applicazione
Il segmento delle applicazioni comprende la malattia coronarica , gli aneurismi , l'occlusione vascolare e l'insufficienza renale . Si prevede che crescerà a un CAGR del 7,3-8,1% nel periodo 2026-2034. Il mix di applicazioni varia in base alla prevalenza della malattia, alla scelta della procedura e alla disponibilità di condotti alternativi.
- Malattia coronarica: le applicazioni coronariche rimangono clinicamente importanti laddove la ricostruzione vascolare richieda un condotto adeguato. La scelta del prodotto dipende dall'anatomia, dall'approccio chirurgico, dalle dimensioni del vaso e da considerazioni sulle prestazioni a lungo termine.
- Aneurisma: Il trattamento degli aneurismi rappresenta un'applicazione fondamentale, poiché gli innesti possono escludere segmenti vascolari malati e ripristinare i percorsi del flusso sanguigno. La domanda è sostenuta dall'invecchiamento della popolazione, dalla diagnosi basata sull'imaging e dall'espansione del trattamento endovascolare.
- Occlusione vascolare: le applicazioni dell'occlusione vascolare includono procedure di bypass e ricostruzione volte a ripristinare la circolazione. La domanda è legata alla malattia arteriosa periferica, all'ischemia degli arti, alla complessità della procedura e alla disponibilità di specialisti vascolari esperti.
- Insufficienza renale: le applicazioni per l'insufficienza renale riguardano principalmente i requisiti di accesso vascolare per l'emodialisi. I ripetuti tentativi di cannulazione e i fallimenti dell'accesso rendono la durata, la resistenza alle infezioni, la pervietà e la rapida usabilità clinica importanti attributi del prodotto.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Ricostruzione complessa |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Ambulatorio Vascolare |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli innesti vascolari artificiali
Aumento del carico di malattie cardiovascolari e vascolari
A fronte delle continue sfide globali legate alle malattie cardiovascolari, esiste un ampio bacino di pazienti candidati a interventi di ricostruzione vascolare. L'Organizzazione Mondiale della Sanità afferma che le malattie cardiovascolari rimangono la principale causa di mortalità a livello globale, con la cardiopatia ischemica e l'ictus tra le cause principali. Con l'aumento dell'incidenza di arteriopatia periferica, aneurismi, diabete e malattie renali, cresce la domanda di innesti per diverse applicazioni. Per le aziende, la domanda è differenziata in base all'applicazione e non si limita alla semplice espansione del volume complessivo. Gli ospedali necessitano di innesti che consentano di trattare casi complessi senza compromettere la maneggevolezza e le proprietà meccaniche. Le implicazioni commerciali sono particolarmente importanti nei pazienti anziani, che possono presentare più patologie contemporaneamente e che necessitano di interventi chirurgici in più fasi.
Espansione della popolazione di pazienti sottoposti a emodialisi
Le malattie renali croniche e terminali comportano la continua necessità di un accesso vascolare adeguato. I pazienti sottoposti a emodialisi possono richiedere innesti quando la creazione di fistole native risulta inappropriata o inefficace; pertanto, gli innesti diventano una componente essenziale dell'infrastruttura per la cura renale. La Società Internazionale di Nefrologia e i programmi renali nazionali continuano a sottolineare l'importanza della qualità dell'accesso vascolare, della prevenzione delle infezioni e della pianificazione dell'accesso. Di conseguenza, l'espansione delle capacità di dialisi nei mercati emergenti può portare a una crescente domanda di innesti vascolari, che si aggiunge a quella già esistente in Nord America, Europa e Giappone. I produttori possono trarre vantaggio dallo sviluppo di innesti che facilitino l'impianto, riducano al minimo le complicanze e consentano accessi ripetuti. Il processo di approvvigionamento si concentra sempre più sulla durata dell'accesso e sulla frequenza degli interventi dovuti al fallimento dell'accesso, che a sua volta richiede ulteriori procedure.
Crescita dei percorsi di trattamento endovascolare e minimamente invasivo
La continua evoluzione del trattamento endovascolare sta cambiando la gestione delle patologie vascolari nei centri specializzati. Gli approcci basati su cateteri possono ridurre il carico operatorio per i pazienti opportunamente selezionati ed ampliare le opzioni di trattamento per coloro che sono considerati non idonei a interventi chirurgici a cielo aperto estesi. Questo cambiamento aumenta la domanda di sistemi di innesti progettati per garantire un rilascio preciso, l'adattabilità anatomica, un fissaggio sicuro e una tenuta affidabile. Gli ospedali stanno investendo in sistemi di imaging, sale operatorie ibride e team vascolari specializzati che consentono interventi più complessi. Di conseguenza, i produttori sono sotto pressione per integrare la progettazione degli innesti con la tecnologia di rilascio e il flusso di lavoro procedurale. L'impatto commerciale si estende oltre la vendita dei dispositivi, poiché gli ospedali valutano sempre più i fornitori in base alla formazione, al supporto tecnico, alla disponibilità a magazzino e alla generazione di evidenze scientifiche. Le aziende in grado di combinare la tecnologia degli innesti con capacità endovascolari più ampie potrebbero quindi ottenere un vantaggio quando gli ospedali consolidano gli acquisti per le diverse categorie di procedure vascolari.
Mercato degli innesti vascolari artificiali: tendenze future
Innesti biosintetici e integrati nei tessuti di nuova generazione
Si prevede che le tendenze del mercato degli innesti vascolari artificiali si concentreranno sempre più su materiali biosintetici progettati per interagire in modo più efficace con i tessuti circostanti. I prodotti futuri potrebbero combinare scaffold sintetici con componenti biologicamente attivi, profili di degradazione controllati o caratteristiche superficiali volte a favorire l'integrazione tissutale. L'obiettivo è ridurre le limitazioni a lungo termine associate ai condotti protesici convenzionali, preservando al contempo la coerenza produttiva e la resistenza meccanica. Lo sviluppo si concentrerà probabilmente sulla produzione scalabile, sulla stabilità alla sterilizzazione, sulla durata di conservazione e sulle prestazioni biologiche riproducibili. I percorsi normativi potrebbero richiedere ampie prove, poiché il comportamento dei materiali può cambiare dopo l'impianto. Le aziende che dimostreranno con successo un'integrazione prevedibile potrebbero crearsi posizioni differenziate nell'accesso per dialisi e nella ricostruzione periferica. L'opportunità sarà maggiore laddove le migliori prestazioni biologiche possano ridurre sufficientemente i reinterventi, le infezioni o i fallimenti dell'accesso da giustificare costi di acquisizione più elevati.
Progettazione di innesti specifici per il paziente e configurati su misura
In futuro, la ricostruzione vascolare incorporerà probabilmente una maggiore personalizzazione in base al diametro del vaso, alla localizzazione della lesione, all'anatomia e alla strategia procedurale. I progressi nell'imaging, nella pianificazione digitale, nella modellazione computazionale e nella produzione potrebbero supportare configurazioni di innesti su misura per i singoli pazienti o per profili anatomici ben definiti. La personalizzazione potrebbe essere particolarmente preziosa per aneurismi complessi e geometrie vascolari insolite, dove le dimensioni standard degli innesti risultano insufficienti. I produttori avranno bisogno di sistemi di produzione flessibili, in grado di mantenere la qualità supportando al contempo lotti di produzione più piccoli. Anche i quadri normativi influenzeranno la velocità con cui le tecnologie personalizzate potranno raggiungere l'uso clinico. Con la maturazione dei flussi di lavoro digitali, gli ospedali potrebbero integrare sempre più l'imaging preoperatorio con la selezione dei dispositivi e la pianificazione procedurale. Ciò potrebbe spostare il vantaggio competitivo verso i fornitori in grado di collegare ingegneria, produzione, software e supporto clinico in una piattaforma coordinata, piuttosto che offrire solo un portafoglio di innesti standardizzati.
Opportunità di mercato per gli innesti vascolari artificiali
Partnership per la produzione localizzata e la distribuzione regionale.
Le previsioni sul mercato degli innesti vascolari artificiali indicano un'opportunità per rafforzare le reti locali di produzione e distribuzione nei mercati emergenti ad alta crescita. Cina, India, Sud-est asiatico e alcuni mercati del Medio Oriente stanno sviluppando infrastrutture per la cura vascolare, cercando al contempo una maggiore disponibilità di dispositivi medici avanzati. Le partnership locali possono ridurre la dipendenza dalle importazioni, migliorare la competitività nelle gare d'appalto e rafforzare la formazione dei medici. I produttori possono inizialmente localizzare l'imballaggio, la distribuzione, l'assistenza tecnica o alcune attività di assemblaggio prima di passare a una produzione più ampia. Tali strategie dovrebbero preservare le specifiche dei materiali validate, i controlli di sterilizzazione, la tracciabilità e i requisiti di gestione della qualità. Le partnership regionali possono anche migliorare la conoscenza del mercato, fornendo una visibilità diretta sui modelli procedurali, le condizioni di rimborso e il comportamento di approvvigionamento. Le aziende che combinano sistemi di qualità globali con modelli commerciali adattati localmente possono migliorare la penetrazione senza richiedere una presenza produttiva completamente indipendente in ogni paese target.
Portafogli integrati per la cura vascolare
I produttori possono creare valore aggiunto integrando gli innesti con tecnologie vascolari complementari, supporto procedurale e formazione clinica. Gli ospedali prediligono sempre più fornitori in grado di supportare percorsi di trattamento completi piuttosto che prodotti isolati, soprattutto quando le procedure coinvolgono più dispositivi e team di specialisti. Una strategia di portafoglio potrebbe combinare innesti chirurgici, componenti endovascolari, prodotti per l'accesso vascolare, tecnologie compatibili con l'imaging e programmi di formazione. Tale integrazione può aumentare la fidelizzazione dei clienti e creare opportunità di cross-selling, semplificando al contempo gli acquisti. Le aziende dovrebbero dare priorità alle applicazioni in cui le tecnologie esistenti condividono medici, distributori o reparti ospedalieri. Acquisizioni e partnership strategiche possono accelerare l'espansione del portafoglio, in particolare per le aziende che cercano di entrare in categorie vascolari specializzate. Le maggiori opportunità si presenteranno quando l'ampiezza del portafoglio sarà supportata da solide evidenze cliniche e da una fornitura affidabile, piuttosto che dalla sola proliferazione di prodotti.
Sviluppi recenti
- Agosto 2026: LeMaitre Vascular, Inc. ha pubblicato i risultati del secondo trimestre 2026, con un fatturato di 70,4 milioni di dollari, in crescita del 10% rispetto all'anno precedente. Le vendite di artegraft sono aumentate del 34%, mentre quelle di graft sono cresciute del 23%, raggiungendo un record trimestrale. L'azienda ha inoltre registrato performance record in EMEA, APAC e nelle Americhe, a testimonianza della continua espansione geografica e della crescente domanda per il suo portafoglio di graft vascolari.
- Luglio 2026: Terumo Corporation ha annunciato un richiamo globale volontario riguardante specifici modelli del sistema di stent-graft toracico Relay Pro. Sono state incluse circa 7.000 unità distribuite tra maggio 2024 e marzo 2026 in 43 paesi. L'azienda aveva precedentemente sospeso le spedizioni dei modelli interessati al di fuori del Giappone nel marzo 2026 e avviato ulteriori misure per affrontare i problemi di sicurezza del prodotto.
- Luglio 2025: Getinge AB ha ricevuto l'approvazione pre-commercializzazione dalla FDA statunitense per un'indicazione ampliata del suo sistema di stent ricoperto iCast come stent ponte in pazienti con patologia aneurismatica. Il prodotto ha continuato a essere distribuito negli Stati Uniti tramite Cook Medical in base a un accordo di distribuzione esistente, ampliandone l'utilizzo insieme agli endoprotesi già approvate.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -