
Mercado de injertos vasculares artificiales: tamaño, tendencias y previsiones 2034
Tamaño del mercado de injertos vasculares artificiales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por materia prima (injertos de poliéster, injertos biosintéticos, injertos de poliuretano); indicación (reparación endovascular de aneurismas, acceso para hemodiálisis, vascular periférico); usuario final (hospitales, centros quirúrgicos ambulatorios); aplicación (enfermedad de las arterias coronarias, aneurisma, oclusión vascular, insuficiencia renal) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014853
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
3.810 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,63 %
Índice de crecimiento
Mercado potencial
50.420 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de injertos vasculares artificiales crezca de 3810 millones de dólares en 2025 a 7380 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 7,63 % entre 2026 y 2034. Este mercado abarca conductos vasculares artificiales empleados en reconstrucción vascular, reparación de aneurismas, acceso para diálisis y cirugías vasculares periféricas. La innovación de productos se centra cada vez más en lograr altos niveles de biocompatibilidad, resistencia mecánica, capacidad antiinfecciosa, adaptabilidad a la anatomía y eficiencia de los procedimientos en abordajes quirúrgicos abiertos y endovasculares.
Es probable que Norteamérica mantenga su dominio gracias a sus avanzadas instalaciones de cirugía vascular, la alta tasa de procedimientos y la experiencia de sus profesionales. El mercado de injertos vasculares artificiales se ve impulsado, además, por la creciente necesidad de accesos duraderos para diálisis, el tratamiento de aneurismas y la reconstrucción vascular periférica. El crecimiento seguirá estando respaldado por los procedimientos de reemplazo, el envejecimiento de la población y el mayor uso de cirugías vasculares mínimamente invasivas.
Análisis y perspectivas del mercado de injertos vasculares artificiales
- América del Norte: Se estima que América del Norte representará entre el 37 % y el 41 % del mercado en 2025 y experimentará un crecimiento anual compuesto del 7,1 % al 7,9 % durante el período 2026-2034. Los centros vasculares consolidados, los sistemas de reembolso establecidos y la alta capacidad de realización de procedimientos respaldan la demanda regional.
- EE. UU.: Se estima que Estados Unidos representará entre el 80 % y el 84 % de los ingresos de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % hasta 2034, gracias al apoyo de centros especializados y vías de atención vascular establecidas.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,5% durante el período 2026-2034, siendo Alemania, el Reino Unido, Francia, Italia y España los principales mercados.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará una cuota de mercado del 21-25% en 2025 y que experimentará un crecimiento anual compuesto del 8,2-9,1% hasta 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más importante: Se estima que los injertos de poliéster representarán una cuota de mercado del 45-49% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,7% durante el período 2026-2034, gracias a su uso consolidado en la reconstrucción de grandes vasos.
- Segmento de alto crecimiento: Se estima que los injertos biosintéticos representarán una cuota de mercado del 5 al 8 % en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 8,8 al 9,8 %, gracias a la integración tisular y al desarrollo de injertos de última generación.
- Empresas clave analizadas en detalle: LeMaitre Vascular, Inc., Terumo Corporation, Heart Medical Europe BV, Becton, Dickinson and Company, Getinge AB, Cook Group Incorporated, B. Braun Melsungen AG, Medtronic plc, Cardinal Health, Inc. y WL Gore & Associates, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Entre los factores que impulsan el crecimiento del mercado de injertos vasculares artificiales se encuentran la prevalencia de enfermedades vasculares, el tratamiento de aneurismas, la enfermedad arterial periférica y la necesidad de un acceso vascular duradero en pacientes de hemodiálisis. La demanda se deriva de una cadena de suministro específica que incluye proveedores de materias primas, fabricantes de injertos de polímero o biológicos, esterilizadores, distribuidores, hospitales, cirujanos vasculares, intervencionistas y centros de diálisis. La elección de un dispositivo en particular se determina por factores como la anatomía del paciente, el flujo sanguíneo deseado, el diámetro, el riesgo de infección, el método de colocación del injerto y su vida útil.
La dinámica de la cadena de suministro varía significativamente según el diseño del producto. Los injertos de poliéster requieren un proceso de tejido y esterilización controlados, mientras que los productos de poliuretano y biosintéticos presentan un proceso de preparación de materiales algo particular. Las grandes empresas cuentan con ventajas gracias a su experiencia en el entorno regulatorio y sus sólidas relaciones con los hospitales, mientras que las empresas especializadas tienen su propio nicho de mercado gracias al diseño único de sus injertos.
Alcance del informe de mercado de injertos vasculares artificiales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.810 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,63% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de injertos vasculares artificiales
El análisis del mercado de injertos vasculares artificiales revela un entorno competitivo fragmentado pero consolidado, con diversos fabricantes de dispositivos médicos y vasculares especializados. LeMaitre Vascular, Inc. cuenta con una sólida cartera de productos vasculares, mientras que Terumo Corporation integra injertos con soluciones endovasculares más amplias. Becton, Dickinson and Company, Medtronic plc, Getinge AB, B. Braun Melsungen AG y Cardinal Health, Inc. gozan de extensas redes de distribución y alianzas en el sector sanitario.
La diversificación de la cartera, la presencia geográfica, los datos clínicos y la uniformidad en la fabricación se convierten en ventajas estratégicas cruciales. Cook Group Incorporated y WL Gore & Associates, Inc. ofrecen los dispositivos endovasculares y vasculares necesarios, mientras que Heart Medical Europe BV se especializa en la distribución. Se deben realizar inversiones estratégicas en el desarrollo de injertos biosintéticos, la mejora de las propiedades de resistencia a las infecciones, soluciones personalizadas e innovaciones que reduzcan la complejidad de los procedimientos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
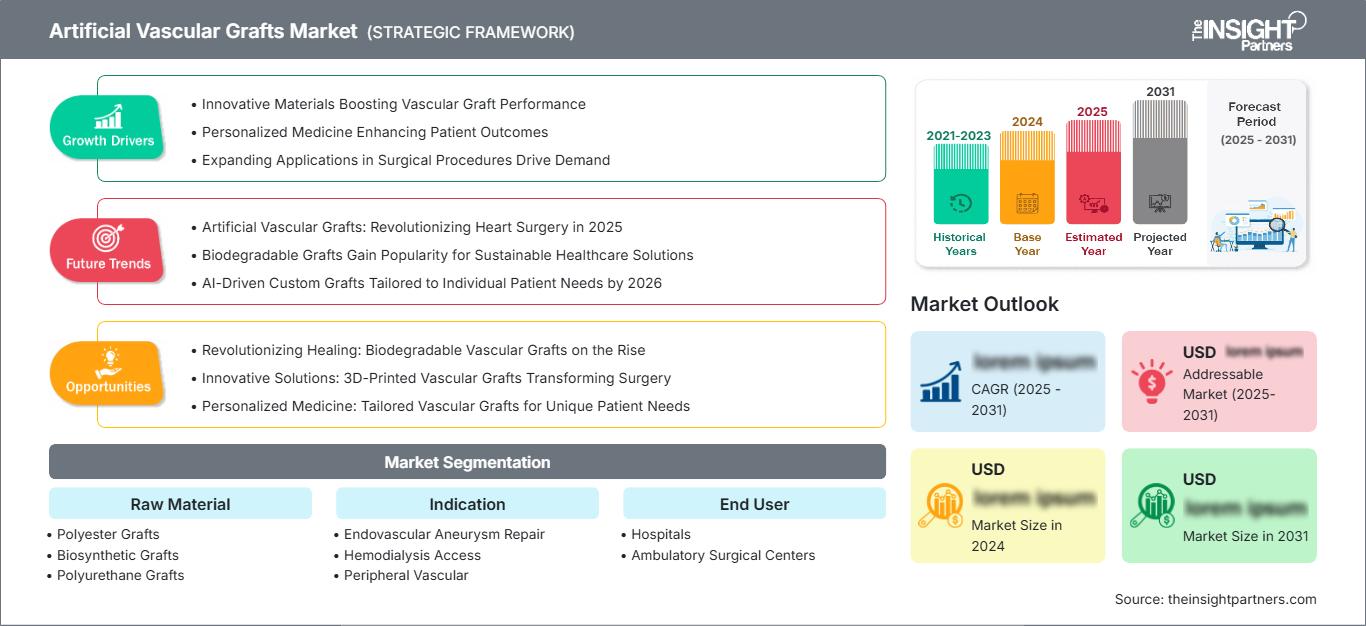
Mercado de injertos vasculares artificiales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de injertos vasculares artificiales
Se estima que Norteamérica representará entre el 37 % y el 41 % de los ingresos mundiales del mercado de injertos vasculares artificiales en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,9 % hasta 2034. La región se beneficia de centros de cirugía vascular consolidados, tecnología de imagen avanzada, alta especialización médica y sistemas de adquisición maduros. Estados Unidos constituye el mercado dominante, mientras que Canadá aporta demanda adicional a través de programas cardiovasculares y vasculares especializados.
El envejecimiento de la población, la enfermedad arterial periférica, el tratamiento de aneurismas y el acceso para diálisis impulsarán la demanda de reemplazos. Cada vez más, los hospitales evalúan los injertos según su durabilidad, resistencia a las infecciones, facilidad de manipulación y sencillez del procedimiento. LeMaitre Vascular, Inc., Medtronic plc, Becton, Dickinson and Company y WL Gore & Associates, Inc. cuentan con una excelente presencia en el mercado. El continuo desarrollo del tratamiento vascular ambulatorio puede impulsar aún más la demanda de injertos seleccionados adecuadamente.
Mercado estadounidense de injertos vasculares artificiales
Según las estimaciones del mercado, se prevé que Estados Unidos represente entre el 80 % y el 84 % de los ingresos en Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,0 % durante el período 2025-2034. Los centros vasculares consolidados, los mecanismos de reembolso y la adopción de tecnología endovascular avanzada han contribuido a su sólida posición.
Algunas de las aplicaciones clave incluyen la reparación de aneurismas, la reconstrucción vascular periférica y el acceso para hemodiálisis. Empresas como LeMaitre Vascular, Inc., Medtronic plc, Becton, Dickinson and Company, Cardinal Health, Inc. y WL Gore & Associates, Inc. han consolidado su presencia en este mercado. Los hospitales siguen siendo los principales compradores; sin embargo, los centros ambulatorios también están adquiriendo importancia debido a la facilidad para trasladar procedimientos.
Mercado europeo de injertos vasculares artificiales
Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,8-7,5% hasta 2034. Alemania es un mercado líder, seguido del Reino Unido, Francia, Italia y España. Los sistemas de atención vascular consolidados y el envejecimiento de la población mantienen la demanda.
Alemania cuenta con centros vasculares especializados y una amplia experiencia en procedimientos. Por otro lado, el Reino Unido se centra en la adquisición de insumos basada en la evidencia y en la prestación de atención médica de manera organizada, mientras que Francia combina hospitales públicos con atención vascular especializada. Italia y España continúan desarrollando opciones de tratamiento vascular mínimamente invasivas y para aneurismas. En toda Europa, la selección de productos se basa cada vez más en la evidencia, teniendo en cuenta la fiabilidad de los productos y los presupuestos hospitalarios.
Mercado de injertos vasculares artificiales en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará una cuota de mercado del 21-25% en 2025 y experimentará un crecimiento anual compuesto del 8,2-9,1% hasta 2034. China es el mercado líder, impulsado por la expansión de la infraestructura cardiovascular, la fabricación nacional de dispositivos y el creciente acceso a procedimientos vasculares complejos.
Tanto Japón como Corea del Sur han alcanzado altos niveles de especialización, mientras que India y Australia ofrecen vías de desarrollo distintas. Entre los factores que impulsan la demanda se incluyen el creciente número de pacientes en diálisis, una mayor concienciación sobre las enfermedades vasculares, el aumento del gasto hospitalario y el mayor interés de los gobiernos por expandir sus sistemas de salud.
Mercado de injertos vasculares artificiales en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % durante el periodo 2026-2034, con Arabia Saudita como mercado líder. Los Emiratos Árabes Unidos y Sudáfrica ofrecen importantes centros especializados, mientras que la demanda en el resto de Oriente Medio y África sigue dependiendo en gran medida de la infraestructura.
En Arabia Saudita y los Emiratos Árabes Unidos se están produciendo avances en hospitales y atención cardíaca terciaria. Sudáfrica actúa como centro regional para intervenciones vasculares. El desarrollo de infraestructuras, la modernización del sistema sanitario y el turismo médico pueden contribuir al proceso de trasplante, a pesar de los desafíos que plantean cuestiones como los costes, la disponibilidad de especialistas y la dependencia de las importaciones.
Análisis de segmentación
Materia prima
El segmento de materias primas incluye injertos de poliéster , injertos biosintéticos e injertos de poliuretano . Los injertos de poliéster siguen siendo la categoría líder, gracias a su amplia experiencia clínica y a una fabricación consolidada. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,7 % durante el periodo 2026-2034. El mercado de injertos vasculares artificiales incorpora cada vez más la innovación en materiales, con el objetivo de mejorar la adaptabilidad, la integración tisular y la resistencia a las infecciones.
- Injertos de poliéster: Los injertos de poliéster mantienen una gran demanda en la reconstrucción quirúrgica y de grandes vasos debido a sus propiedades de manipulación comprobadas, su resistencia mecánica, su estabilidad dimensional y la amplia familiaridad de los médicos con ellos. Su sólida base de fabricación garantiza una disponibilidad constante en los hospitales.
- Injertos biosintéticos: Los injertos biosintéticos ocupan una posición emergente, con una demanda impulsada por los esfuerzos para mejorar la interacción tisular y superar las limitaciones asociadas a los materiales sintéticos convencionales. Son estratégicamente relevantes para aplicaciones vasculares especializadas y de alto riesgo.
- Injertos de poliuretano: Los injertos de poliuretano ofrecen flexibilidad y características materiales adecuadas para aplicaciones vasculares específicas. Su desarrollo se centra cada vez más en equilibrar el rendimiento mecánico, la adaptabilidad, la biocompatibilidad y la resistencia a largo plazo a las complicaciones.
Indicación
El segmento de Indicaciones comprende la reparación endovascular de aneurismas , el acceso para hemodiálisis y las aplicaciones vasculares periféricas . Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % hasta 2034. El acceso para hemodiálisis y el tratamiento de aneurismas generan una demanda recurrente, mientras que los procedimientos vasculares periféricos ofrecen oportunidades para la diferenciación de productos.
- Reparación endovascular de aneurismas: Esta indicación es estratégicamente importante porque los sistemas de injerto deben lograr una implantación precisa, un sellado fiable y la exclusión a largo plazo de los segmentos aneurismáticos. La anatomía compleja está impulsando el desarrollo de diseños más adaptables.
- Acceso para hemodiálisis: El acceso para hemodiálisis genera una demanda constante, ya que el acceso vascular debe soportar sesiones de tratamiento repetidas. La fiabilidad del producto, el control de infecciones, la permeabilidad y la facilidad de implantación son consideraciones clave a la hora de comprar un dispositivo de diálisis.
- Vascular periférico: Las aplicaciones vasculares periféricas abordan las necesidades de reconstrucción y derivación en la circulación de las extremidades inferiores y superiores. La demanda está influenciada por la enfermedad arterial periférica, las estrategias de preservación de extremidades y el uso cada vez mayor de servicios vasculares especializados.
Usuario final
El segmento de usuarios finales incluye hospitales y centros quirúrgicos ambulatorios . Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % durante el período 2026-2034. Los hospitales siguen siendo el principal entorno de compra, ya que los procedimientos de injerto complejos requieren capacidades multidisciplinarias, mientras que los centros ambulatorios pueden captar intervenciones de menor complejidad.
- Hospitales: Los hospitales siguen siendo el principal entorno de usuario final, ya que ofrecen cirugía vascular, radiología intervencionista, acceso para diálisis, cuidados intensivos y servicios de urgencias. Su infraestructura integral permite la implantación de injertos complejos y el manejo postoperatorio.
- Centros Quirúrgicos Ambulatorios: Los centros quirúrgicos ambulatorios representan una oportunidad cada vez mayor para determinados procedimientos vasculares donde la complejidad clínica, los requisitos de anestesia, el reembolso y la monitorización posterior al procedimiento permiten el tratamiento ambulatorio. Los flujos de trabajo eficientes pueden mejorar la utilización de las instalaciones.
Solicitud
El segmento de aplicaciones comprende la enfermedad arterial coronaria , el aneurisma , la oclusión vascular y la insuficiencia renal . Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 8,1 % durante el período 2026-2034. La combinación de aplicaciones varía según la prevalencia de la enfermedad, la selección del procedimiento y la disponibilidad de conductos alternativos.
- Enfermedad de las arterias coronarias: Las aplicaciones coronarias siguen siendo clínicamente importantes cuando la reconstrucción vascular requiere un conducto adecuado. La selección del producto depende de la anatomía, el abordaje quirúrgico, las dimensiones del vaso y las consideraciones de rendimiento a largo plazo.
- Aneurisma: El tratamiento de los aneurismas representa una aplicación importante, ya que los injertos pueden excluir segmentos vasculares afectados y restablecer el flujo sanguíneo. La demanda se ve impulsada por el envejecimiento de la población, el diagnóstico mediante técnicas de imagen y la expansión de los tratamientos endovasculares.
- Oclusión vascular: Las aplicaciones de la oclusión vascular incluyen procedimientos de derivación y reconstrucción destinados a restablecer la circulación. La demanda está relacionada con la enfermedad arterial periférica, la isquemia de las extremidades, la complejidad del procedimiento y la disponibilidad de especialistas vasculares experimentados.
- Insuficiencia renal: Las aplicaciones para la insuficiencia renal se relacionan principalmente con los requisitos de acceso vascular para la hemodiálisis. La canulación repetida y los fallos de acceso hacen que la durabilidad, la resistencia a las infecciones, la permeabilidad y la rápida usabilidad clínica sean atributos importantes del producto.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Reconstrucción compleja |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Vascular ambulatorio |
Escalada |
Factores que impulsan el crecimiento del mercado de injertos vasculares artificiales y análisis de su impacto
Aumento de la carga de enfermedades cardiovasculares y vasculares
Ante los continuos desafíos que plantean las enfermedades cardiovasculares a nivel mundial, existe una gran cantidad de pacientes que requieren procedimientos de reconstrucción vascular. La Organización Mundial de la Salud afirma que las enfermedades cardiovasculares siguen siendo la principal causa de mortalidad en todo el mundo, siendo la cardiopatía isquémica y el accidente cerebrovascular algunas de las causas principales. Con el aumento de la incidencia de la enfermedad arterial periférica, los aneurismas, la diabetes y la enfermedad renal, existe una demanda de injertos para diversas aplicaciones. Para las empresas, la demanda se diferencia según la aplicación, y no solo por el aumento del volumen total. Los hospitales necesitan injertos que permitan abordar casos complejos sin comprometer su manipulación ni sus propiedades mecánicas. Las implicaciones comerciales son muy importantes en pacientes de edad avanzada, donde pueden coexistir varias afecciones y serán necesarias cirugías por etapas.
Expansión de las poblaciones de pacientes en hemodiálisis
Las enfermedades renales crónicas y terminales requieren un acceso vascular adecuado de forma continua. Los pacientes sometidos a hemodiálisis pueden necesitar injertos cuando la creación de fístulas nativas resulta inapropiada o ineficaz, por lo que los injertos se convierten en una parte esencial de la infraestructura de atención renal. La Sociedad Internacional de Nefrología y los programas renales nacionales siguen haciendo hincapié en la calidad del acceso vascular, la prevención de infecciones y la planificación del acceso. Por lo tanto, la expansión de la capacidad de diálisis en los mercados emergentes puede generar una creciente demanda de injertos vasculares, además de las necesidades existentes en Norteamérica, Europa y Japón. Los fabricantes pueden aprovechar el desarrollo de injertos que faciliten la implantación, minimicen las complicaciones y permitan accesos repetidos. El proceso de adquisición se centra cada vez más en la durabilidad del acceso y la frecuencia de las intervenciones, debido a que un acceso fallido puede requerir procedimientos adicionales.
Crecimiento de las vías de tratamiento endovascular y mínimamente invasivas.
La continua evolución del tratamiento endovascular está transformando la forma en que se manejan las enfermedades vasculares en los centros especializados. Los enfoques basados en catéteres pueden reducir la carga quirúrgica en pacientes seleccionados adecuadamente y ampliar las opciones de tratamiento para aquellos considerados no aptos para una cirugía abierta extensa. Este cambio incrementa la demanda de sistemas de injertos diseñados para una colocación precisa, adaptabilidad anatómica, fijación segura y sellado fiable. Los hospitales están invirtiendo en diagnóstico por imagen, quirófanos híbridos y equipos vasculares especializados que permiten intervenciones más complejas. En consecuencia, los fabricantes se ven presionados a integrar el diseño de los injertos con la tecnología de colocación y el flujo de trabajo del procedimiento. El efecto comercial va más allá de la venta de dispositivos, ya que los hospitales evalúan cada vez más a los proveedores según la formación, el soporte técnico, la disponibilidad de inventario y la generación de evidencia. Por lo tanto, las empresas capaces de combinar la tecnología de injertos con capacidades endovasculares más amplias pueden obtener una ventaja cuando los hospitales consolidan las compras en todas las categorías de procedimientos vasculares.
Tendencias futuras del mercado de injertos vasculares artificiales
Injertos biosintéticos e integrados en tejidos de última generación
Se prevé que las tendencias del mercado de injertos vasculares artificiales se centren cada vez más en materiales biosintéticos diseñados para interactuar de forma más eficaz con el tejido circundante. Los productos futuros podrían combinar andamios sintéticos con componentes biológicamente activos, perfiles de degradación controlados o características superficiales destinadas a fomentar la integración tisular. El objetivo es reducir las limitaciones a largo plazo asociadas a los conductos protésicos convencionales, manteniendo al mismo tiempo la consistencia de la fabricación y la resistencia mecánica. El desarrollo probablemente se centrará en la producción escalable, la estabilidad de la esterilización, la vida útil y un rendimiento biológico reproducible. Los procesos regulatorios podrían requerir una amplia evidencia, ya que el comportamiento del material puede cambiar tras la implantación. Las empresas que demuestren con éxito una integración predecible podrían crear posiciones diferenciadas en el acceso para diálisis y la reconstrucción periférica. La oportunidad será mayor donde un mejor rendimiento biológico pueda reducir la reintervención, la infección o el fallo del acceso lo suficiente como para justificar mayores costes de adquisición.
Diseño de injerto personalizado y específico para cada paciente
Es probable que la reconstrucción vascular futura incorpore una mayor personalización basada en el diámetro del vaso, la ubicación de la lesión, la anatomía y la estrategia del procedimiento. Los avances en imagenología, planificación digital, modelado computacional y fabricación podrían permitir configuraciones de injertos adaptadas a cada paciente o a perfiles anatómicos específicos. La personalización puede ser particularmente valiosa para aneurismas complejos y geometrías vasculares inusuales donde las dimensiones estandarizadas de los injertos resultan insuficientes. Los fabricantes necesitarán sistemas de producción flexibles capaces de mantener la calidad y, al mismo tiempo, admitir lotes de producción más pequeños. Los marcos regulatorios también influirán en la rapidez con que las tecnologías personalizadas puedan llegar a la práctica clínica. A medida que los flujos de trabajo digitales maduren, es posible que los hospitales integren cada vez más la imagenología preoperatoria con la selección de dispositivos y la planificación del procedimiento. Esto podría otorgar una ventaja competitiva a los proveedores capaces de vincular la ingeniería, la fabricación, el software y el soporte clínico en una plataforma coordinada, en lugar de ofrecer únicamente una cartera de injertos estandarizados.
Oportunidades de mercado para injertos vasculares artificiales
Alianzas para la fabricación localizada y la distribución regional
Las previsiones del mercado de injertos vasculares artificiales indican una oportunidad para fortalecer las redes locales de fabricación y distribución en mercados emergentes de alto crecimiento. China, India, el sudeste asiático y algunos mercados de Oriente Medio están desarrollando infraestructuras para el cuidado vascular, al tiempo que buscan una mayor disponibilidad de dispositivos médicos avanzados. Las alianzas locales pueden reducir la dependencia de las importaciones, mejorar la competitividad en las licitaciones y fortalecer la formación médica. Los fabricantes pueden, inicialmente, localizar el empaquetado, la distribución, el servicio técnico o ciertas actividades de ensamblaje antes de avanzar hacia una producción más amplia. Estas estrategias deben preservar las especificaciones de materiales validadas, los controles de esterilización, la trazabilidad y los requisitos de gestión de calidad. Las alianzas regionales también pueden mejorar la inteligencia de mercado al proporcionar visibilidad directa de los patrones de procedimientos, las condiciones de reembolso y el comportamiento de adquisición. Las empresas que combinan sistemas de calidad globales con modelos comerciales adaptados localmente pueden mejorar su penetración en el mercado sin necesidad de una planta de fabricación totalmente independiente en cada país objetivo.
Carteras de atención vascular integrada
Los fabricantes pueden generar valor adicional integrando injertos con tecnologías vasculares complementarias, apoyo procedimental y formación clínica. Los hospitales prefieren cada vez más a los proveedores capaces de ofrecer tratamientos integrales en lugar de productos aislados, sobre todo cuando los procedimientos involucran múltiples dispositivos y equipos especializados. Una estrategia de cartera podría combinar injertos quirúrgicos, componentes endovasculares, productos de acceso, tecnologías compatibles con imágenes y programas de formación. Esta integración puede aumentar la fidelización de clientes y generar oportunidades de venta cruzada, a la vez que simplifica la adquisición. Las empresas deben priorizar las aplicaciones en las que las tecnologías existentes comparten médicos, distribuidores o departamentos hospitalarios. Las adquisiciones y alianzas estratégicas pueden acelerar la expansión de la cartera, especialmente para las empresas que buscan acceder a categorías vasculares especializadas. Las mejores oportunidades surgirán cuando la amplitud de la cartera esté respaldada por evidencia clínica sólida y un suministro fiable, en lugar de basarse únicamente en la proliferación de productos.
Novedades recientes
- Agosto de 2026: LeMaitre Vascular, Inc. presentó sus resultados del segundo trimestre de 2026, con ventas que alcanzaron los 70,4 millones de dólares estadounidenses, un 10 % más que el año anterior. Las ventas de Artegraft aumentaron un 34 %, mientras que las de injertos crecieron un 23 %, alcanzando un récord trimestral. La compañía también registró un desempeño récord en EMEA, APAC y América, lo que indica una continua expansión geográfica y una creciente demanda de su cartera de injertos vasculares.
- Julio de 2026: Terumo Corporation anunció un retiro voluntario global de modelos específicos del sistema de endoprótesis torácicas Relay Pro. Aproximadamente 7000 unidades distribuidas entre mayo de 2024 y marzo de 2026 se vieron afectadas en 43 países. La compañía ya había suspendido los envíos de los modelos afectados fuera de Japón en marzo de 2026 e implementado medidas adicionales para abordar los problemas de seguridad del producto.
- Julio de 2025: Getinge AB recibió la aprobación previa a la comercialización de la FDA de EE. UU. para una indicación ampliada de su sistema de stent recubierto iCast como stent puente en pacientes con enfermedad aneurismática. El producto continuó distribuyéndose en EE. UU. a través de Cook Medical bajo un acuerdo de distribución existente, ampliando su uso junto con endoprótesis aprobadas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -