
人工血管グラフト市場:動向・予測 2034
人工血管移植片市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:原材料別(ポリエステル移植片、生体合成移植片、ポリウレタン移植片)、適応症別(血管内動脈瘤修復、血液透析アクセス、末梢血管)、エンドユーザー別(病院、外来手術センター)、用途別(冠動脈疾患、動脈瘤、血管閉塞、腎不全)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014853
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
38億1000 万米ドル
基準年値
2034年の予測
73億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.63 %
成長率
対象市場
504億 2000万米ドル
(2026年~2034年)
人工血管移植片市場は、2025年の38億1,000万米ドルから2034年には73億8,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.63%を記録すると見込まれています。この市場には、血管再建、動脈瘤修復、透析アクセス、末梢血管手術に使用される人工血管が含まれます。製品イノベーションは、生体適合性、機械的強度、抗感染性、解剖学的構造への適合性、および開腹手術や血管内治療における処置効率の向上にますます重点が置かれています。
北米は、高度な血管外科施設、高い手術件数、そして専門知識により、今後も優位性を維持すると見込まれます。人工血管移植片市場の規模は、耐久性のある透析アクセス、動脈瘤治療、末梢血管再建に対するニーズの高まりによってさらに拡大しています。今後も、移植手術、高齢化、低侵襲血管手術の利用増加が成長を支えていくでしょう。
人工血管移植市場の評価と洞察
- 北米:北米は2025年には37~41%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)7.1~7.9%で拡大すると予測されています。成熟した血管外科センター、確立された診療報酬制度、高い手術能力が、この地域の需要を支えています。
- 米国:米国は、専門センターや確立された血管治療経路に支えられ、2025年の北米の収益の80~84%を占め、2034年まで年平均成長率(CAGR)7.2~8.0%で成長すると推定されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で成長すると予測されており、ドイツ、イギリス、フランス、イタリア、スペインが主要市場となる。
- アジア太平洋地域:アジア太平洋地域は、2025年には21~25%のシェアを占めると推定され、中国、日本、インド、韓国、オーストラリアが牽引役となり、2034年まで年平均成長率(CAGR)8.2~9.1%で拡大すると予測されている。
- 最大のセグメント:ポリエステルグラフトは、2025年には45~49%の市場シェアを占めると推定され、大血管再建における確立された使用に支えられ、2026~2034年には年平均成長率(CAGR)7.0~7.7%で成長すると予測されています。
- 高成長分野:生体合成移植片は、組織統合と次世代移植片の開発に支えられ、2025年には5~8%のシェアを占め、年平均成長率(CAGR)8.8~9.8%で拡大すると予測されています。
- 詳細に分析された主要企業: LeMaitre Vascular, Inc.、テルモ株式会社、Heart Medical Europe BV、Becton, Dickinson and Company、Getinge AB、Cook Group Incorporated、B. Braun Melsungen AG、Medtronic plc、Cardinal Health, Inc.、およびWL Gore & Associates, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
人工血管移植片市場の成長を牽引する要因としては、血管疾患の負担、動脈瘤や末梢動脈疾患の治療、血液透析患者における長期的な血管アクセス確保の必要性などが挙げられます。需要は、原材料供給業者、ポリマーまたは生物学的移植片製造業者、滅菌業者、販売業者、病院、血管外科医、インターベンション医、透析センターなどを含む独自のサプライチェーンに沿って流れています。特定のデバイスの選択は、患者の解剖学的構造、必要な流量、直径、感染リスク、移植片の設置方法、および耐用年数といった要因によって決定されます。
供給のダイナミクスは、製品の設計によって大きく異なります。ポリエステル製の移植片は、制御された織り工程と滅菌工程を経る一方、ポリウレタンやバイオ合成製品は、やや特殊な材料製造工程を経ます。大手企業は、規制環境における経験と病院との強固な関係において優位性を持ち、専門企業は、移植片の独自の設計によって独自のニッチ市場を築いています。
人工血管移植片市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 38億1000万米ドル |
| 2034年までの市場規模 | 73億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.63% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工血管移植片市場分析
人工血管移植片市場の分析レポートによると、医療機器および特殊血管機器の多様なメーカーからなる、断片的ではあるものの確立された競争環境が存在する。LeMaitre Vascular, Inc.は血管に特化した強力な製品ポートフォリオを有し、テルモ株式会社は移植片製品と幅広い血管内治療ソリューションを統合している。Becton, Dickinson and Company、Medtronic plc、Getinge AB、B. Braun Melsungen AG、およびCardinal Health, Inc.は、広範な医療流通ネットワークとパートナーシップを有している。
ポートフォリオの多様化、地理的な拠点展開、臨床データ、そして製造の一貫性は、重要な戦略的優位性となります。クック・グループ・インコーポレイテッドとWLゴア・アンド・アソシエイツ社は必要な血管内治療機器と血管デバイスを提供しており、ハート・メディカル・ヨーロッパ社は流通を専門としています。戦略的な投資は、生体合成グラフトの開発、感染抵抗性の向上、カスタマイズ可能なソリューション、そして処置の複雑さを軽減するイノベーションに行うべきです。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
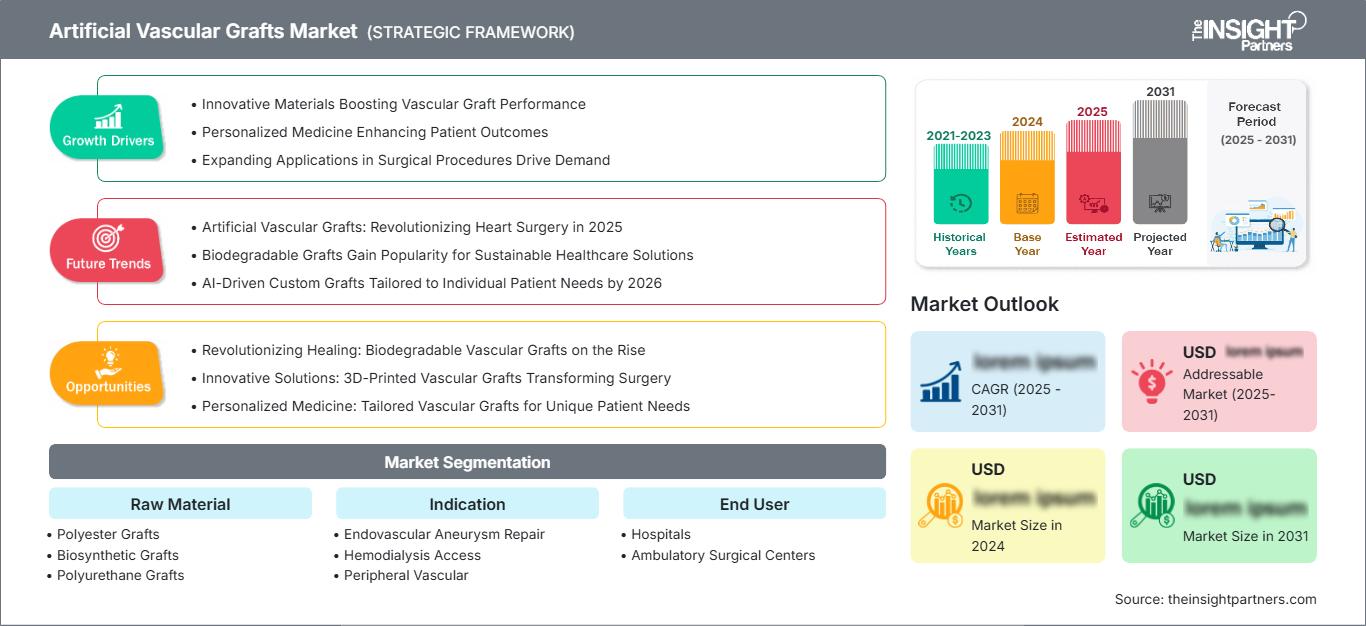
人工血管移植市場:戦略的洞察
地域別分析
北米の人工血管移植市場
北米は、2025年には世界の人工血管移植片市場の収益の37~41%を占め、2034年まで年平均成長率(CAGR)7.1~7.9%で成長すると予測されている。この地域は、確立された血管外科センター、高度な画像診断技術、医師の高い専門性、成熟した調達システムといった利点を有している。米国が市場を牽引する一方、カナダは専門的な心血管・血管プログラムを通じて追加的な需要を生み出している。
高齢化、末梢動脈疾患、動脈瘤の管理、透析アクセスといった要因が、人工血管の交換需要を押し上げるでしょう。病院では、耐久性、感染抵抗性、取り扱いやすさ、手技の容易さといった観点から、人工血管を評価するケースが増えています。LeMaitre Vascular, Inc.、Medtronic plc、Becton, Dickinson and Company、WL Gore & Associates, Inc.は、市場で確固たる地位を築いています。外来血管治療の継続的な発展は、適切な人工血管に対する需要をさらに高める可能性があります。
米国における人工血管移植片市場
市場予測によると、米国は北米における収益の80~84%を占め、2025年から2034年にかけて年平均成長率(CAGR)7.2~8.0%で成長すると見込まれています。確立された血管センター、充実した診療報酬制度、そして先進的な血管内治療技術の導入が、米国の強固な地位に貢献しています。
主な用途としては、動脈瘤修復、末梢血管再建、血液透析アクセスなどが挙げられます。LeMaitre Vascular, Inc.、Medtronic plc、Becton, Dickinson and Company、Cardinal Health, Inc.、WL Gore & Associates, Inc.などがこの市場で存在感を示しています。病院は引き続き主要な購入者ですが、処置の移転が容易になったことから、外来診療施設も重要な役割を担うようになってきています。
欧州人工血管移植市場
欧州は2025年には25~29%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.8~7.5%で成長すると予測されている。ドイツが主要市場であり、英国、フランス、イタリア、スペインがそれに続く。確立された血管疾患治療システムと高齢化社会が需要を支えている。
ドイツは、専門的な血管センターが充実しており、豊富な手技ノウハウを有している。一方、英国はエビデンスに基づいた調達と組織的な医療提供に重点を置いており、フランスは公立病院と専門的な血管治療を組み合わせたアプローチを採用している。イタリアとスペインは、低侵襲血管治療と動脈瘤治療の選択肢の開発を続けている。ヨーロッパ全体で、製品の信頼性や病院の予算も考慮に入れ、製品選定はますますエビデンスに基づいたものになりつつある。
アジア太平洋地域における人工血管移植片市場
アジア太平洋地域は、2025年には21~25%のシェアを占め、2034年まで年平均成長率(CAGR)8.2~9.1%で拡大すると予測されている。中国は、心血管インフラの拡充、国内での医療機器製造、複雑な血管手術へのアクセス向上などを背景に、最大の市場となっている。
日本と韓国はともに高度な専門知識を蓄積している一方、インドとオーストラリアはそれぞれ異なる発展の道を歩んでいる。需要面を後押しする要因としては、透析患者数の増加、血管疾患に対する意識の高まり、病院への支出増加、そして各国政府による医療制度拡充への注力などが挙げられる。
中東・アフリカにおける人工血管移植片市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されており、サウジアラビアが主要市場となる見込みです。アラブ首長国連邦と南アフリカは重要な専門医療センターを擁する一方、中東・アフリカ地域のその他の地域では、需要はインフラ整備への依存度が高い状況が続いています。
サウジアラビアとアラブ首長国連邦では、病院および三次心臓医療において継続的な発展が見られています。南アフリカは血管手術の地域拠点としての役割を果たしています。インフラ整備、医療の近代化、医療ツーリズムの促進は、費用、専門医の確保、輸入依存といった課題はあるものの、移植手術の普及に貢献する可能性があります。
セグメンテーション分析
原材料
原材料セグメントには、ポリエステルグラフト、生体合成グラフト、ポリウレタングラフトが含まれます。ポリエステルグラフトは、豊富な臨床経験と確立された製造技術に支えられ、依然として主要なカテゴリーとなっています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.7%で成長すると予測されています。人工血管グラフト市場の範囲は、コンプライアンス、組織統合、および感染抵抗性の向上を目的とした材料革新をますます取り入れています。
- ポリエステル製グラフト:ポリエステル製グラフトは、その優れた取り扱い特性、機械的強度、寸法安定性、そして医師による高い認知度により、大血管手術や外科的再建において依然として高い需要を維持しています。また、成熟した製造基盤により、病院での安定供給が保証されています。
- 生体合成移植片:生体合成移植片は、組織との相互作用を改善し、従来の合成材料に伴う限界を克服するための取り組みによって需要が高まっており、新たな地位を確立しつつあります。これらは、特殊な血管疾患やリスクの高い血管疾患への応用において戦略的に重要な位置を占めています。
- ポリウレタン製グラフト:ポリウレタン製グラフトは、特定の血管用途に適した柔軟性と材料特性を備えています。開発においては、機械的性能、コンプライアンス、生体適合性、および長期的な合併症耐性のバランスを取ることにますます重点が置かれています。
表示
適応症セグメントは、血管内動脈瘤修復、血液透析アクセス、および末梢血管アプリケーションで構成されています。2034年まで年平均成長率(CAGR)7.4~8.2%で拡大すると予測されています。血液透析アクセスと動脈瘤治療は継続的な需要促進要因となる一方、末梢血管処置は製品差別化の機会を提供します。
- 血管内動脈瘤修復:この適応症は、グラフトシステムが正確な留置、確実な密閉、および動脈瘤部分の長期的な遮断を実現する必要があるため、戦略的に重要です。複雑な解剖学的構造は、より適応性の高い設計の開発を促しています。
- 血液透析アクセス:血液透析アクセスは、繰り返し行われる治療セッションを支える必要があるため、継続的な需要を生み出します。製品の信頼性、感染管理、開存性、および埋め込みの容易さは、透析提供者にとって重要な購入検討事項です。
- 末梢血管:末梢血管治療は、下肢および上肢の循環器系における再建およびバイパス手術のニーズに対応します。需要は、末梢動脈疾患、四肢温存戦略、および専門的な血管外科サービスの利用増加によって左右されます。
エンドユーザー
エンドユーザーセグメントには、病院と外来手術センターが含まれます。2026年から2034年にかけて、年平均成長率(CAGR)7.2~8.0%で成長すると予測されています。複雑な移植手術には多職種連携能力が必要となるため、病院が主要な購買環境であり続ける一方、外来施設では比較的複雑性の低い手術を選択的に実施できるという利点があります。
- 病院:病院は、血管外科手術、インターベンショナルラジオロジー、透析アクセス、集中治療、救急医療サービスを提供しているため、依然として主要なエンドユーザー環境です。包括的なインフラストラクチャは、複雑な移植手術と術後管理をサポートします。
- 外来手術センター:外来手術センターは、臨床的な複雑さ、麻酔の必要性、診療報酬、術後モニタリングなどの条件が外来治療を可能にする特定の血管手術において、拡大しつつある機会を提供します。効率的なワークフローは、施設の利用効率向上につながります。
応用
アプリケーション分野は、冠動脈疾患、動脈瘤、血管閉塞、腎不全で構成されています。2026年から2034年にかけて、年平均成長率(CAGR)7.3~8.1%で成長すると予測されています。アプリケーション構成は、疾患の罹患率、手術方法の選択、代替血管の利用可能性によって異なります。
- 冠動脈疾患:冠動脈への応用は、血管再建において適切な導管が必要となる場合、臨床的に依然として重要です。製品の選択は、解剖学的構造、手術アプローチ、血管の寸法、および長期的な性能に関する考慮事項に基づいて行われます。
- 動脈瘤:動脈瘤治療は、移植片によって病変のある血管部分を遮断し、血流経路を回復できるため、主要な応用分野となっています。高齢化、画像診断、血管内治療の拡大などが需要を支えています。
- 血管閉塞:血管閉塞の応用例としては、血流を回復させることを目的としたバイパス手術や再建手術が挙げられます。需要は、末梢動脈疾患、四肢虚血、手術の複雑さ、そして経験豊富な血管専門医の確保状況によって左右されます。
- 腎不全:腎不全における用途は、主に血液透析のための血管アクセスに関するものです。カニューレ挿入の繰り返しやアクセス不全が発生する可能性があるため、耐久性、感染抵抗性、開存性、迅速な臨床使用性が重要な製品特性となります。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
複雑な再建 |
成熟した |
|
外来手術センター |
中くらい |
外来血管外科 |
スケーリング |
人工血管移植片市場の成長要因と影響分析
心血管疾患および血管疾患の負担増大
世界的に心血管疾患に関する課題が続く中、血管再建手術を必要とする患者は多数存在します。世界保健機関(WHO)は、心血管疾患が依然として世界における死亡原因の第1位であり、虚血性心疾患や脳卒中が主な原因であると述べています。末梢動脈疾患、動脈瘤、糖尿病、腎臓病の発生率の上昇に伴い、さまざまな用途で移植片の需要が高まっています。企業にとって、需要は用途によって異なり、単に全体の生産量を増やすだけでは不十分です。病院は、取り扱いやすさや機械的特性を損なうことなく、複雑な症例に対応できる移植片を必要としています。高齢患者は複数の疾患を抱えている可能性があり、段階的な手術が必要となるため、ビジネス上の影響は非常に重要です。
血液透析患者人口の拡大
慢性腎疾患および末期腎疾患では、適切な血管アクセスが継続的に必要となります。血液透析を受けている患者は、自己シャントの作成が不適切または効果がない場合、移植片を必要とすることがあり、そのため移植片は腎疾患治療のインフラに不可欠な要素となります。国際腎臓学会および各国の腎臓プログラムは、血管アクセスの質、感染予防、およびアクセス計画の重要性を引き続き強調しています。そのため、新興市場における透析能力の拡大は、北米、ヨーロッパ、および日本における既存のニーズに加えて、血管移植片のニーズの増加につながる可能性があります。製造業者は、移植が容易で、合併症を最小限に抑え、繰り返しアクセスを可能にする移植片の開発を活用することができます。アクセスの失敗によりさらなる処置が必要となるため、調達プロセスではアクセスの耐久性と介入の頻度がより重視されるようになります。
血管内治療および低侵襲治療経路の拡大
血管内治療の継続的な進化は、専門センターにおける血管疾患の管理方法を変えつつあります。カテーテルを用いたアプローチは、適切な患者においては手術負担を軽減し、広範囲な開腹手術が不適当と判断された患者においては治療選択肢を拡大することができます。この変化により、正確な送達、解剖学的適合性、確実な固定、そして信頼性の高いシーリングを念頭に設計されたグラフトシステムの需要が高まっています。病院は、より複雑な介入を可能にする画像診断装置、ハイブリッド手術室、そして専門の血管チームに投資しています。その結果、メーカーはグラフト設計と送達技術、そして処置のワークフローを統合するよう圧力を受けています。この商業的影響は、機器の販売にとどまりません。病院は、サプライヤーをトレーニング、技術サポート、在庫状況、そしてエビデンス創出に基づいて評価する傾向が強まっているからです。したがって、グラフト技術とより広範な血管内治療能力を組み合わせることができる企業は、病院が血管処置のカテゴリー全体で購買を統合する際に優位に立つ可能性があります。
人工血管移植市場の将来動向
次世代型生体合成移植片および組織統合型移植片
人工血管移植片市場の動向は、周囲組織との相互作用をより効果的にするように設計された生体合成材料をますます重視するようになることが予想されます。将来の製品は、合成足場と生物活性成分、制御された分解プロファイル、または組織への組み込みを促進することを目的とした表面特性を組み合わせる可能性があります。目標は、製造の一貫性と機械的強度を維持しながら、従来の人工血管に関連する長期的な制約を軽減することです。開発は、スケーラブルな生産、滅菌安定性、保存期間、および再現性のある生物学的性能に重点が置かれるでしょう。材料の挙動は移植後に変化する可能性があるため、規制経路には広範な証拠が必要となる可能性があります。予測可能な統合を実証することに成功した企業は、透析アクセスと末梢再建において差別化された地位を確立できる可能性があります。生物学的性能の向上により、再介入、感染、またはアクセス不全を十分に軽減し、より高い取得コストを正当化できる場合に、最も大きな機会が生まれるでしょう。
患者固有のカスタム構成の移植片設計
将来の血管再建術は、血管径、病変部位、解剖学的構造、および手術戦略に基づいた、より高度なカスタマイズを取り入れるようになるだろう。画像処理、デジタルプランニング、計算モデリング、および製造技術の進歩により、個々の患者または特定の解剖学的プロファイルに合わせたグラフト構成が可能になる可能性がある。標準化されたグラフト寸法では不十分な複雑な動脈瘤や特殊な血管形状の場合、カスタマイズは特に有益となるだろう。製造業者は、品質を維持しながら小規模生産バッチに対応できる柔軟な生産システムを必要とするだろう。規制枠組みも、カスタマイズされた技術が臨床で使用できるまでのスピードに影響を与えるだろう。デジタルワークフローが成熟するにつれて、病院は術前画像処理をデバイス選択や手術計画にますます統合していく可能性がある。これにより、標準化されたグラフト製品群のみを提供するのではなく、エンジニアリング、製造、ソフトウェア、および臨床サポートを連携させたプラットフォームに統合できるサプライヤーが競争優位性を獲得するようになるかもしれない。
人工血管移植片市場の機会
地域密着型製造と地域流通におけるパートナーシップ
人工血管移植片市場の予測によると、成長著しい新興市場では、現地での製造および流通ネットワークを強化する機会が見込まれます。中国、インド、東南アジア、および一部の中東市場では、高度な医療機器の入手性の向上を目指しながら、血管ケアのインフラ整備が進められています。現地でのパートナーシップは、輸入依存度を低減し、入札競争力を高め、医師の研修を強化することができます。製造業者は、より広範な生産へと移行する前に、まず包装、流通、技術サービス、または一部の組立作業を現地化することができます。このような戦略では、検証済みの材料仕様、滅菌管理、トレーサビリティ、および品質管理要件を維持する必要があります。地域パートナーシップは、処置パターン、償還条件、および調達行動を直接把握することで、市場情報の向上にもつながります。グローバルな品質システムと現地に合わせた商業モデルを組み合わせた企業は、対象国ごとに完全に独立した製造拠点を設けることなく、市場浸透率を高めることができる可能性があります。
統合型血管ケアポートフォリオ
メーカーは、移植片と補完的な血管技術、処置サポート、臨床教育を統合することで、付加価値を生み出すことができます。病院は、特に複数のデバイスや専門チームが関わる処置の場合、単独の製品よりも、完全な治療経路をサポートできるサプライヤーをますます好むようになっています。ポートフォリオ戦略では、外科用移植片、血管内コンポーネント、アクセス製品、画像診断対応技術、トレーニングプログラムを組み合わせることができます。このような統合により、顧客維持率が向上し、クロスセル機会が創出されるとともに、調達が簡素化されます。企業は、既存の技術が医師、販売代理店、または病院部門を共有している用途を優先すべきです。戦略的な買収やパートナーシップは、特に専門的な血管分野への参入を目指す企業にとって、ポートフォリオの拡大を加速させることができます。最も大きな機会は、製品の多様化だけではなく、信頼できる臨床的証拠と安定した供給によってポートフォリオの幅が広がる場合に生まれます。
最近の動向
- 2026年8月:LeMaitre Vascular, Inc.は2026年第2四半期の業績を発表し、売上高は前年同期比10%増の7,040万米ドルに達した。Artegraftの売上高は34%増加し、グラフトの売上高は23%増加して四半期最高を記録した。同社はまた、EMEA、APAC、および南北アメリカ全域で過去最高の業績を報告しており、地理的な拡大が継続し、血管グラフト製品ポートフォリオに対する需要が強まっていることを示している。
- 2026年7月:テルモ株式会社は、特定のRelay Pro胸部ステントグラフトシステムモデルを対象とした自主的なグローバルリコールを発表しました。対象となるのは、2024年5月から2026年3月にかけて43か国に出荷された約7,000台です。同社は既に2026年3月に日本国外への該当モデルの出荷を停止し、製品の安全性に関する懸念に対処するための追加措置を開始していました。
- 2025年7月:ゲティンゲ社は、動脈瘤疾患患者におけるブリッジングステントとして、同社のiCastカバードステントシステムの適応拡大について、米国FDAの市販前承認を取得しました。同製品は、既存の販売契約に基づき、引き続きクックメディカル社を通じて米国で販売され、承認済みのエンドグラフトと併用することで、その使用範囲が拡大しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -