
Markt für Assistive Technologien für Visually Impaired: Größe & Prognose 2034
Marktgröße und Prognosen für assistive Technologien für Sehbehinderte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Bildungsgeräte und -software, Geräte für Mathematik und Naturwissenschaften, Mobilitätshilfen, Geräte für Sehbehinderte, Sonstige); Endnutzer (Blindenschulen, Unternehmen und soziale Organisationen, Privatnutzung, Verbände und Krankenhäuser, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020294
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
5,66 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,8 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,45 %
Wachstumsrate
Adressierbarer Markt
74,22 Mrd. US-Dollar
(2026–2034)
Der Markt für Assistenztechnologien für Sehbehinderte wird Prognosen zufolge von 5,66 Milliarden US-Dollar im Jahr 2025 auf 10,8 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,45 % im Zeitraum 2026–2034 entspricht. Die Nachfrage steigt, da Schulen, Arbeitsplätze, Pflegeeinrichtungen und Einzelpersonen Geräte und Software einsetzen, die den Zugang zu Lesematerial, die Navigation, die Bildung, die Teilhabe am Arbeitsmarkt und das selbstständige Leben für Menschen mit teilweisem oder vollständigem Sehverlust verbessern.
Nordamerika bleibt eine Region mit hoher Akzeptanz von Assistenztechnologien für Sehbehinderte. Das Marktwachstum wird durch Richtlinien zur digitalen Barrierefreiheit, Fördermittel für Sonderpädagogik, den Bedarf in der Altenpflege und Inklusionsprogramme in Unternehmen begünstigt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,0–7,6 % erwartet, da Bildschirmleseprogramme, Braillezeilen, elektronische Vergrößerungsgeräte und intelligente Mobilitätshilfen zunehmend im institutionellen und privaten Bereich eingesetzt werden.
Marktanalyse und Einblicke zu Assistenztechnologien für Sehbehinderte
- Nordamerika hatte 2025 einen Marktanteil von 35–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen, unterstützt durch ausgereifte Beschaffungs- und Rehabilitationsdienstleistungen im Bereich Barrierefreiheit.
- Die USA machten im Jahr 2025 82–86 % des Umsatzes in Nordamerika aus und werden voraussichtlich um 7,1–7,8 % wachsen, wobei Bildungstechnologie, Arbeitsplatzanpassung und Veteranenunterstützungsprogramme die Haupttreiber sind.
- Europa hielt im Jahr 2025 einen Marktanteil von 25–28 % und wird voraussichtlich um 6,7–7,3 % wachsen, wobei Großbritannien, Deutschland, Frankreich, Italien und Spanien führend bei der Modernisierung von Assistenztechnologien sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich um 8,2–8,9 % wachsen, angetrieben von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Geräte für Sehbehinderte hielten 2025 einen Marktanteil von 34–38 % und werden voraussichtlich um 6,8–7,4 % wachsen, da elektronische Vergrößerungsgeräte und tragbare Sehhilfen immer verbreiteter werden.
- Wachstumsstarkes Segment: Der Bereich Bildungsgeräte und -software hielt 2025 einen Marktanteil von 26–30 % und wird voraussichtlich um 8,0–8,7 % wachsen, unterstützt durch Vorgaben für barrierefreies Lernen und digitale Klassenzimmer.
- Detaillierte Analyse der wichtigsten Unternehmen: Vispero; Amedia Corporation; Dolphin Computer Access Ltd.; HumanWare Technologies Inc.; Cambium Learning Group; Access Ingenuity; American Thermoform Corporation; LVI Low Vision International AB; ViewPlus Technologies, Inc.; LS&S, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung hat sich von Einzelhilfsmitteln hin zu vernetzten Ökosystemen für Barrierefreiheit verlagert. Frühere Produktzyklen konzentrierten sich auf Braille-Drucker, Tischlupen und Bildschirmleseprogramme, während aktuelle Systeme OCR, Text-to-Speech, aktualisierbare Braille-Schrift, mobile Apps, KI-gestützte Bildinterpretation und Cloud-Updates kombinieren. Der Markt für Assistenztechnologien für Sehbehinderte profitiert zudem von den Anforderungen des universellen Designs, da digitale Dienste zunehmend barrierefreie Schnittstellen in Schulen, am Arbeitsplatz, im Gesundheitswesen und bei öffentlichen Einrichtungen benötigen.
Die Zukunftsaussichten werden von der alternden Bevölkerung, inklusiven politischen Maßnahmen und verbesserter Barrierefreiheit in Entwicklungsländern geprägt sein. Laut Weltgesundheitsorganisation (WHO) leben weltweit mindestens 2,2 Milliarden Menschen mit Sehbeeinträchtigungen in der Ferne und Nähe. Dies führt zu einem breiten Bedarf an Sehhilfen und unterstützenden Kommunikationstechnologien. Investitionen fließen in mehrsprachige Software, mobile Geräte, kostengünstigere Braille-Systeme und Geräte, die nur minimalen Schulungsaufwand erfordern.
Marktbericht über assistive Technologien für Sehbehinderte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,66 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,8 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,45 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für assistive Technologien für Sehbehinderte
Das Marktwachstum für Assistenztechnologien für Sehbehinderte ist eng mit Bildung, Arbeitsplatzanpassung, Rehabilitation und persönlicher Unabhängigkeit verknüpft. Verbraucher wünschen sich Geräte, die mit herkömmlichen Computersystemen, Smartphones, Cloud-Computing-Plattformen und digitalen Lernsystemen kompatibel sind. Bildungseinrichtungen benötigen Lehrbücher und Mathematiksoftware, Unternehmen kompatible Softwareumgebungen und Einzelpersonen Geräte und Anwendungen, die ihnen Mobilität und das Lesen im privaten und öffentlichen Raum erleichtern.
Zahlreiche Akteure sind an der Wertschöpfungskette beteiligt, darunter Hardwarehersteller, Softwareanbieter, Distributoren, Therapeuten, Bildungseinrichtungen, Krankenhäuser, Unternehmen, Versicherungen und staatliche Organisationen. Die Angebotssituation wandelt sich, da Hardware immer kompakter und Software zunehmend abonnementbasiert wird. Die Bedeutung von Schulungen darf nicht unterschätzt werden, denn die effektive Nutzung der Produkte erfordert neben deren Verfügbarkeit auch entsprechende Schulungen.
Die Marktanalyse für Assistenztechnologien für Sehbehinderte zeigt ein von Spezialisten geprägtes Wettbewerbsumfeld. Vispero, HumanWare Technologies Inc., Dolphin Computer Access Ltd., ViewPlus Technologies, Inc., American Thermoform Corporation, LVI Low Vision International AB, Access Ingenuity, LS&S, LLC, Amedia Corporation und Cambium Learning Group konkurrieren weniger über Massenmarktpreise als vielmehr über Produktzuverlässigkeit, Anwendersupport, Kooperationen mit Bildungseinrichtungen und eine flächendeckende Vertriebspräsenz.
Investitionen verlagern sich hin zu KI-gestützter Navigation, geräteübergreifender Braille-Konnektivität, barrierefreien MINT-Inhalten und cloudbasierten Softwarelizenzen. Die strategische Positionierung variiert je nach Anwendungsfall: Anbieter von Produkten für Sehbehinderte betonen Bildschärfe und Portabilität, Softwareanbieter setzen auf Bildschirmlese- und Vergrößerungsfunktionen, und Bildungseinrichtungen konzentrieren sich auf den Zugang zu digitalen Lehrplänen. Partnerschaften mit Schulen, Rehabilitationszentren und Arbeitgebern bleiben zentral für die Verbreitung dieser Technologien.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
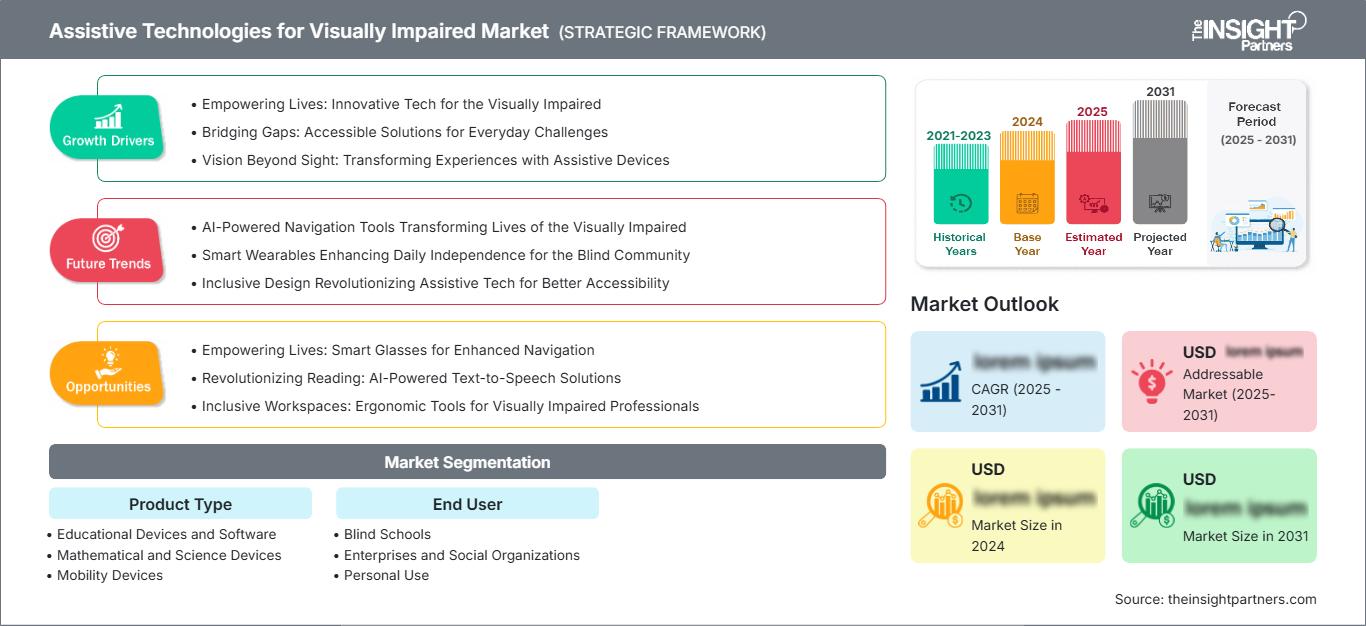
Markt für Assistenztechnologien für Sehbehinderte: Strategische Einblicke
Regionale Einblicke
Markt für Assistenztechnologien für Sehbehinderte in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 35–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. Der Marktanteil von Assistenztechnologien für Sehbehinderte wird durch die Beschaffung im Bereich der Sonderpädagogik, Regelungen zur Barrierefreiheit, Rehabilitationsprogramme und die Ausgaben von Arbeitgebern für barrierefreie digitale Arbeitsumgebungen gestärkt.
Die Region profitiert von etablierten Vertriebspartnern, qualifizierten Fachkräften für Assistenztechnologien und Erstattungsmöglichkeiten, obwohl die Bezahlbarkeit fortschrittlicher Braille- und Wearable-Geräte weiterhin ein Hindernis darstellt. Die Nachfrage ist am größten, wenn Institutionen den Gerätekauf mit Schulungen, Wartung und Zugänglichkeitsprüfungen kombinieren, um sicherzustellen, dass die Hilfsmittel messbare Ergebnisse im Lernprozess, am Arbeitsplatz oder im selbstständigen Leben erzielen.
US-Markt für Assistenztechnologien für Sehbehinderte
Die USA machten im Jahr 2025 82–86 % des nordamerikanischen Umsatzes aus und werden voraussichtlich bis 2034 um 7,1–7,8 % wachsen. Die Einführung wird unterstützt durch individuelle Bildungspläne, Anforderungen an die Arbeitsplatzanpassung, Veteranendienste, öffentliche Bibliotheken und staatliche Rehabilitationsagenturen, die Bildschirmlesegeräte, Vergrößerungsgeräte, Braille-Systeme und Mobilitätshilfen anschaffen.
Die Unternehmenspräsenz ist breit gefächert: Vispero, American Thermoform Corporation, ViewPlus Technologies, Inc., Access Ingenuity, LS&S, LLC, HumanWare Technologies Inc. und Dolphin Computer Access Ltd. bedienen sowohl institutionelle als auch private Kunden. Das Wachstum wird von der Bezahlbarkeit, der Verfügbarkeit von Trainern und der Kompatibilität mit gängigen Produktivitäts- und Lernplattformen abhängen.
Markt für Assistenztechnologien für Sehbehinderte in Europa
Europa erreichte 2025 einen Marktanteil von 25–28 % und wird Prognosen zufolge im Zeitraum 2026–2034 um 6,7–7,3 % wachsen. Großbritannien ist führend bei der Einführung von Assistenztechnologien durch Angebote zur Unterstützung von Menschen mit Behinderungen, barrierefreie Publikationen und Vertriebsnetze für Hilfsmittel. Deutschland folgt mit einer starken Rehabilitationsinfrastruktur und Investitionen in die Inklusion am Arbeitsplatz im öffentlichen und privaten Sektor.
Frankreich, Italien und Spanien bauen ihre Beschaffungsaktivitäten aus, indem sie Bildungsgerechtigkeit, die Bedürfnisse einer alternden Bevölkerung und die barrierefreie Nutzung digitaler öffentlicher Dienste fördern. Der Europäische Barrierefreiheitsgesetz stärkt die langfristige Nachfrage, indem er mehr Organisationen dazu anregt, sich mit digitalem Zugang, Benutzerfreundlichkeit von Produkten und barrierefreien Dienstleistungen auseinanderzusetzen. Anbieter mit mehrsprachigen Benutzeroberflächen und regionalen Supportnetzwerken sind gut positioniert.
Markt für Assistenztechnologien für Sehbehinderte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich zwischen 2026 und 2034 um 8,2–8,9 % wachsen. Länder wie China, Japan, Südkorea, Indien und Australien konzentrieren sich verstärkt auf inklusive Bildung, Altenpflege und Barrierefreiheit. Japan ist zwar führend bei der Einführung hochwertiger Lösungen für Sehbehinderte und ältere Menschen, doch bieten Indien und China aufgrund des steigenden Bewusstseins und verbesserter Vertriebssysteme ein hohes Absatzpotenzial. Australien und Südkorea weisen eine stärkere institutionelle Beschaffung auf, insbesondere für Schulen und Unternehmen. Die hohe Kostensensibilität erfordert neben kostengünstigeren Produkten auch lokalisierte und mobile Lösungen.
Markt für Assistenztechnologien für Sehbehinderte im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein Wachstum von 6,9–7,6 % erwartet. Inklusionspolitiken, Fortschritte im Gesundheitswesen und Investitionen in Bildungstechnologie durch Saudi-Arabien und die VAE treiben die Einführung voran, während Südafrika die Einführung durch seine Rehabilitationsanbieter, gemeinnützigen Organisationen und Sonderschulen fördert.
Der Rest der MEA-Region befindet sich aufgrund uneinheitlicher Bezahlbarkeit von Geräten, fehlender Fachschulungen und unzureichender Distribution noch in einer früheren Phase der Einführung. Öffentliche Gesundheitsprogramme, kostengünstige Bildungsangebote und gemeinnützige Organisationen können die Nutzung von Assistenztechnologien fördern. Institutionen werden sich voraussichtlich eher auf robuste Mobilitätshilfen, Lesegeräte und preiswerte Software als auf Wearables konzentrieren.
Segmentierungsanalyse
Produkttyp
Die Produktart bestimmt den Marktumfang, da die Geräteauswahl von Alter, Schweregrad der Beeinträchtigung, Lese- und Schreibfähigkeit, beruflichen Bedürfnissen, Mobilitätszielen und Anforderungen an den digitalen Zugang abhängt. Für dieses Segment wird im Zeitraum 2026–2034 ein Wachstum von 7,2–7,8 % prognostiziert, da Nutzer Lese-, Mobilitäts-, Bildungs- und Arbeitsplatztools kombinieren, anstatt sich auf eine Kategorie zu beschränken.
- Pädagogische Geräte und Software unterstützen barrierefreie Lehrbücher, Bildschirmleseprogramme, Braille-Schrift, die Teilnahme am Unterricht und das Lernen in den MINT-Fächern und sind daher für Schulen, die sich auf digitalen Unterricht und inklusive Lernumgebungen umstellen, von entscheidender Bedeutung.
- Die Abteilung für mathematische und naturwissenschaftliche Geräte bietet taktile Grafiken, Braille-Mathematiknotation, sprechende Taschenrechner und barrierefreie Laborinhalte und dient Studenten und Fachleuten, die einen strukturierten Zugang zu technischen Informationen benötigen.
- Zu den Mobilitätshilfen gehören Gehstöcke, Navigationshilfen, GPS-Geräte und sensorgestützte Systeme, die das Vertrauen in die Route, das Erkennen von Hindernissen und die selbstständige Fortbewegung in Innen- und Außenbereichen verbessern.
- Zu den Hilfsmitteln für Menschen mit Sehbehinderung gehören elektronische Vergrößerungsgläser, tragbare Sehhilfen, Videoüberwachungssysteme und Kontrastverstärkungsgeräte, die Nutzern mit Restsehvermögen beim Lesen, Erkennen von Objekten und Erledigen alltäglicher Aufgaben helfen.
Endbenutzer
Es wird erwartet, dass die Zahl der Endnutzer im Zeitraum 2026–2034 um 7,1–7,7 % wächst, da sich die Beschaffung über spezialisierte Institutionen hinaus auf Haushalte, Arbeitgeber, soziale Organisationen und Krankenhäuser ausweitet. Beschaffungsentscheidungen variieren je nach Finanzierungsquelle, Schulungskapazität, Nutzungsumfeld und erwarteten Ergebnissen, weshalb Vertriebskanalunterstützung und Kundendienst unerlässlich sind.
- Blindenschulen beschaffen Braille-Geräte, barrierefreie Software, taktile Lernmaterialien und Unterrichtsmittel, um die Lese- und Schreibfähigkeit, die digitale Inklusion und die Teilnahme am Unterricht für Schüler mit Sehbehinderung zu verbessern.
- Unternehmen und soziale Organisationen setzen Bildschirmleseprogramme, Vergrößerungshilfen am Arbeitsplatz, barrierefreie Schulungsinstrumente und Navigationshilfen ein, um Inklusionsziele zu erreichen und die Beschäftigungsfähigkeit sehbehinderter Erwachsener zu verbessern.
- Der Bereich „Persönlicher Gebrauch“ spiegelt die Nachfrage von Haushalten nach Lesegeräten, mobilen Apps, elektronischen Vergrößerungsgeräten und Mobilitätshilfen wider, die ein unabhängiges Leben, die Kommunikation und einen leichteren Zugang zu alltäglichen Informationen unterstützen.
- Zu den Nutzern von Verbänden und Krankenhäusern gehören Rehabilitationseinrichtungen, Augenkliniken und Behindertenorganisationen, die nach einer Diagnose oder dem Fortschreiten des Sehverlusts Hilfsmittel empfehlen, Schulungen anbieten, diese finanzieren oder verteilen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Blindenschulen |
Medium |
Braille-Lernen |
Skalierung |
|
Unternehmen und soziale Organisationen |
Medium |
Arbeitsplatzzugang |
Skalierung |
|
Persönliche Nutzung |
Hoch |
Tägliche Unabhängigkeit |
Reifen |
|
Verband und Krankenhaus |
Medium |
Rehabilitationsunterstützung |
Skalierung |
Markt für assistive Technologien für Sehbehinderte: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Sehbehinderungen und alternde Bevölkerung
Die wachsende Zahl sehbehinderter Menschen wird die Nachfrage nach Hilfsmitteln für Lesen, Sehschwäche und Mobilität stetig steigern. Laut WHO leiden etwa 2,2 Milliarden Menschen an einer Sehbehinderung im Nah- oder Fernbereich. Zu den Ursachen zählen altersbedingte Faktoren, Katarakt, Fehlsichtigkeit, Glaukom, diabetische Retinopathie und Makuladegeneration. Dieser Trend erweitert den Markt und schließt ältere Menschen, Schulkinder, Erwachsene im erwerbsfähigen Alter und Rehabilitationspatienten mit ein. Unternehmen müssen daher Produkte für unterschiedliche Grade der Sehbehinderung entwickeln, während Organisationen Lösungen für kontinuierliche Diagnostik, Schulungen und finanzielle Unterstützung bereitstellen müssen.
Vorgaben zur digitalen Barrierefreiheit in Bildung und Arbeitswelt
Die Nachfrage nach Barrierefreiheit in Bildungseinrichtungen und am Arbeitsplatz steigt stetig. Daher ist es unerlässlich, dass digitale Inhalte, Software, Lernumgebungen und Arbeitsplätze barrierefrei gestaltet werden. Assistive Technologien wie Bildschirmleseprogramme, Braillezeilen, Vergrößerungsgeräte, Dokumentenzugriffshilfen und taktile Lernobjekte ermöglichen es Organisationen, die Anforderungen an Barrierefreiheit zu erfüllen und die Teilhabe zu verbessern. Die Bedeutung assistiver Technologien geht über die reine Geräteanschaffung hinaus, da diese auch Schulungen, Kompatibilitätsprüfungen und Aktualisierungen umfasst. Organisationen können sich für assistive Technologien entscheiden, die sich nahtlos in gängige IT-Systeme und Lernmanagementsysteme integrieren lassen.
KI, OCR und vernetzte Geräte verbessern die Benutzerfreundlichkeit
Die Einführung von KI, OCR, Cloud-Updates und Smartphone-Konnektivität steigert den Wert von Assistenzprodukten für den Alltag. Nutzer können Texte erkennen, Beschreibungen anhören, Bilder vergrößern, Braillezeilen mit mehreren Geräten verbinden oder sich in unbekannten Umgebungen mit weniger spezialisierter Ausrüstung orientieren. Diese Entwicklungen führen zu einer Verlagerung des Fokus von spezialisierten Assistenzgeräten hin zu Ökosystemen mit vielfältigen Anwendungsmöglichkeiten. Dadurch wird der Lernprozess für manche Nutzer erleichtert, und auch für Angehörige, Lehrkräfte, Arbeitgeber und medizinisches Fachpersonal wird es einfacher, die Nutzung der Produkte zu fördern.
Markttrends für assistive Technologien für Sehbehinderte
KI-gestützte Mobilität und Szenenverständnis
Die Markttrends für Assistenztechnologien für Sehbehinderte werden sich zunehmend auf KI-Systeme konzentrieren, die die Umgebung interpretieren, Objekte beschreiben, Texte erkennen und Wegbeschreibungen per Audio- oder haptischem Feedback geben. Zukünftige Geräte werden voraussichtlich Kameras, Sensoren, Smartphones und Cloud-Verarbeitung kombinieren und dabei die Datenschutzvorkehrungen für die Nutzer transparent gestalten. Die größte Akzeptanz wird erreicht, wenn die Tools in Innenräumen zuverlässig funktionieren, sprachübergreifend einsetzbar sind und die kognitive Belastung reduzieren. Anbieter müssen Sicherheit, Akkulaufzeit und Trainingsnutzen nachweisen, bevor mobile KI-Anwendungen vom experimentellen Stadium zum Standard werden.
Barrierefreies digitales Lernen in den MINT-Fächern und mit taktiler Interaktion
Zukünftig wird die Nachfrage nach Produkten steigen, die den Zugang zu Mathematik, Naturwissenschaften, Programmierung, Diagrammen und räumlichen Informationen verbessern. Der Einsatz dynamischer taktiler Displays, mathematischer Arbeitsabläufe in Braille-Schrift, auditiver Grafiken und barrierefreier Labormaterialien könnte einige dieser Barrieren abbauen. Bildungseinrichtungen werden Lösungen bevorzugen, die eine einfache Unterrichtsvorbereitung und -bewertung ermöglichen – nicht nur für die Schüler, sondern auch für die Lehrkräfte, da diese Aufgaben leicht durchzuführen sein sollten. Dies ist strategisch wichtig, da die Inklusion in den MINT-Fächern die Finanzierung von Assistenztechnologien beeinflussen kann.
Marktchancen für Assistenztechnologien für Sehbehinderte
Kostengünstigere Braille- und Leseökosysteme
Prognosen für den Markt für Assistenztechnologien für Sehbehinderte zeigen Potenzial bei erschwinglichen Braillezeilen, taktilen Eingabegeräten, OCR-Lesegeräten und Abonnementsoftware für Schulen und Privatnutzer. Aktuelle fortschrittliche Geräte sind nach wie vor teuer, was ihre Verbreitung in einkommensschwachen Regionen und kleineren Einrichtungen einschränkt. Anbieter können die Nachfrage durch modulare Modelle, Finanzierungsmöglichkeiten, Programme für wiederaufbereitete Geräte und Partnerschaften mit Anbietern lokalisierter Inhalte steigern. Das größte Potenzial besteht dort, wo Produkte Langlebigkeit, mehrsprachige Unterstützung, Lehrmaterialien und Kompatibilität mit gängigen Smartphones oder Computern kombinieren und so sowohl die Anschaffungskosten als auch den Schulungsaufwand reduzieren.
Institutionelle Dienstleistungen im Bereich Bewertung und Ausbildung
Hardware allein garantiert keine Unabhängigkeit, daher gewinnen serviceorientierte Angebote zunehmend an Bedeutung. Schulen, Krankenhäuser, Arbeitgeber und Rehabilitationseinrichtungen benötigen Bedarf an Bedarfsanalysen, Einarbeitung, Integration in Lehrpläne, Arbeitsplatzanalysen und Folgeschulungen. Anbieter und Distributoren können wiederkehrende Einnahmen generieren, indem sie Geräte mit Implementierungs- und Supportpaketen bündeln. Dies ist besonders wertvoll für Nutzer mit komplexen Bedürfnissen, die mehrere Hilfsmittel benötigen, wie z. B. Bildschirmleseprogramme, Braille-Eingabe, Vergrößerungsfunktionen und Mobilitätstraining. Organisationen, die Ergebnisse messen, können Budgets besser rechtfertigen und das Risiko nicht genutzter Geräte reduzieren.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -