
Mercato delle tecnologie di assistenza per personas con discapacita visiva: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle tecnologie assistive per non vedenti (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (dispositivi e software educativi, dispositivi matematici e scientifici, dispositivi per la mobilità, dispositivi per ipovedenti, altri); utente finale (scuole per non vedenti, aziende e organizzazioni sociali, uso personale, federazioni e ospedali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020294
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
5,66 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,8 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,45 %
Tasso di crescita
Mercato di riferimento
74,22 miliardi di dollari USA
(2026-2034)
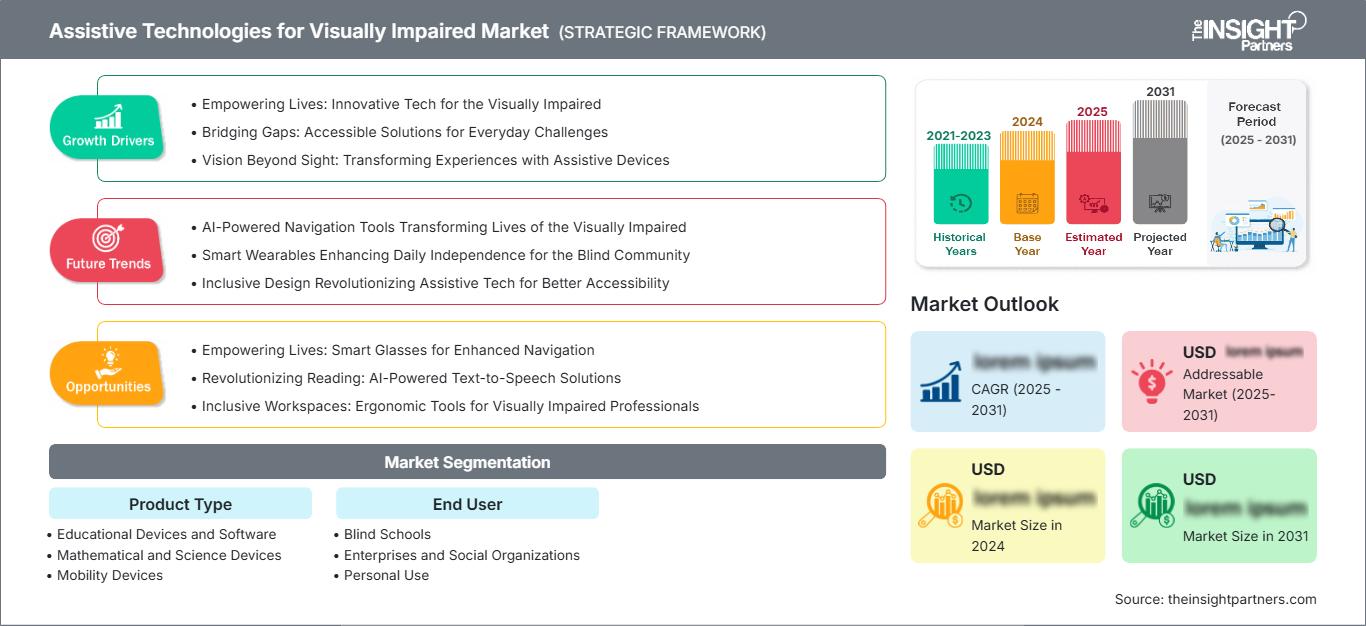
Si prevede che il mercato delle tecnologie assistive per ipovedenti crescerà da 5,66 miliardi di dollari nel 2025 a 10,8 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,45% nel periodo 2026-2034. La domanda è in aumento poiché scuole, luoghi di lavoro, operatori sanitari e singoli utenti adottano dispositivi e software che migliorano l'accesso alla lettura, l'orientamento, l'istruzione, la partecipazione al mondo del lavoro e la vita indipendente per le persone con perdita parziale o totale della vista.
Il Nord America rimane una regione ad alta adozione, con un mercato delle tecnologie assistive per ipovedenti in crescita, sostenuto dalle normative sull'accessibilità digitale, dai finanziamenti per l'istruzione speciale, dalle esigenze di assistenza agli anziani e dai programmi di inclusione aziendale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034, grazie alla crescente diffusione di screen reader, display Braille, lenti d'ingrandimento elettroniche e strumenti di mobilità intelligenti sia in ambito istituzionale che personale.
Analisi e approfondimenti sul mercato delle tecnologie assistive per non vedenti.
- Nel 2025 il Nord America rappresentava una quota di mercato del 35-38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034, grazie alla maturità dei servizi di appalto e riqualificazione per l'accessibilità.
- Nel 2025, gli Stati Uniti rappresentavano l'82-86% del fatturato nordamericano e si prevede una crescita del 7,1-7,8%, trainata dalle tecnologie per l'istruzione, dagli alloggi per i lavoratori e dai programmi di supporto per i veterani.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28%, con previsioni di crescita tra il 6,7% e il 7,3%, e Regno Unito, Germania, Francia, Italia e Spagna in testa per quanto riguarda l'aggiornamento delle tecnologie assistive.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 24% e il 27% nel 2025 e si prevede che crescerà dell'8,2-8,9%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i dispositivi per ipovedenti detenevano una quota di mercato del 34-38% nel 2025 e si prevede che cresceranno del 6,8-7,4% con la diffusione di lenti d'ingrandimento elettroniche e dispositivi indossabili per la visione.
- Segmento ad alta crescita: i dispositivi e i software per l'istruzione detenevano una quota di mercato del 26-30% nel 2025 e si prevede che cresceranno dell'8,0-8,7%, grazie ai mandati sull'apprendimento accessibile e alle aule digitali.
- Aziende chiave analizzate nel dettaglio: Vispero; Amedia Corporation; Dolphin Computer Access Ltd.; HumanWare Technologies Inc.; Cambium Learning Group; Access Ingenuity; American Thermoform Corporation; LVI Low Vision International AB; ViewPlus Technologies, Inc.; LS&S, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico si è spostato da ausili autonomi verso ecosistemi di accessibilità interconnessi. I primi cicli di prodotto si concentravano su stampanti Braille, lenti d'ingrandimento da tavolo e lettori di schermo, mentre i sistemi attuali combinano OCR, sintesi vocale, Braille aggiornabile, app per dispositivi mobili, interpretazione di immagini tramite intelligenza artificiale e aggiornamenti cloud. Anche il mercato delle tecnologie assistive per ipovedenti ha beneficiato delle aspettative di progettazione universale, poiché i servizi digitali necessitano sempre più di interfacce accessibili in ambito scolastico, lavorativo, sanitario e nei punti di contatto con i servizi pubblici.
Le prospettive future saranno determinate dall'invecchiamento della popolazione, dalle politiche inclusive e dal miglioramento dell'accessibilità nei paesi in via di sviluppo. L'Organizzazione Mondiale della Sanità afferma che in tutto il mondo ci sono almeno 2,2 miliardi di persone con problemi di vista da lontano e da vicino, il che genera un'ampia domanda di soluzioni visive e tecnologie di comunicazione assistiva. Gli investimenti si concentreranno su software multilingue, dispositivi mobili, sistemi Braille meno costosi e dispositivi che richiedono tempi di formazione minimi.
Ambito del rapporto di mercato sulle tecnologie assistive per i non vedenti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,66 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,8 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,45% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle tecnologie assistive per non vedenti
La crescita della domanda di tecnologie assistive per i non vedenti è legata all'istruzione, all'adattamento del mercato del lavoro, alla riabilitazione e all'indipendenza personale. I consumatori desiderano dispositivi compatibili con i normali sistemi informatici, smartphone, piattaforme di cloud computing e sistemi di apprendimento digitale. Gli istituti scolastici necessitano di libri di testo e software matematici, le aziende di ambienti software compatibili e i singoli utenti di dispositivi e applicazioni per facilitare la mobilità e la lettura in luoghi privati e pubblici.
Nella catena del valore sono coinvolti numerosi soggetti, tra cui produttori di hardware, fornitori di software, distributori, terapisti, istituti scolastici, ospedali, imprese, compagnie assicurative e organizzazioni governative. Il panorama dell'offerta si sta trasformando, con hardware sempre più compatto e software basato su abbonamento. L'importanza della formazione è fondamentale, poiché un utilizzo efficace dei prodotti richiede non solo la loro disponibilità, ma anche una formazione adeguata al loro impiego.
L'analisi del mercato delle tecnologie assistive per ipovedenti rivela un panorama competitivo dominato da aziende specializzate. Vispero, HumanWare Technologies Inc., Dolphin Computer Access Ltd., ViewPlus Technologies, Inc., American Thermoform Corporation, LVI Low Vision International AB, Access Ingenuity, LS&S, LLC, Amedia Corporation e Cambium Learning Group competono puntando sull'affidabilità dei prodotti, sul supporto agli utenti, sulle relazioni con il settore dell'istruzione e sulla copertura dei canali di distribuzione, piuttosto che sulla sola politica dei prezzi per il mercato di massa.
Gli investimenti si stanno orientando verso la navigazione basata sull'intelligenza artificiale, la connettività Braille multi-dispositivo, i contenuti STEM accessibili e le licenze software basate sul cloud. Il posizionamento strategico varia a seconda del caso d'uso: i fornitori di dispositivi per ipovedenti puntano sulla nitidezza delle immagini e sulla portabilità, i fornitori di software difendono i flussi di lavoro di lettura dello schermo e di ingrandimento, mentre gli enti di formazione si concentrano sull'accesso ai programmi di studio digitali. Le partnership con scuole, centri di riabilitazione e datori di lavoro rimarranno fondamentali per la diffusione di queste tecnologie.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle tecnologie assistive per ipovedenti: spunti strategici
Approfondimenti regionali
Mercato nordamericano delle tecnologie assistive per non vedenti
Nel 2025 il Nord America deteneva una quota di mercato del 35-38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034. La quota di mercato delle tecnologie assistive per non vedenti è rafforzata dagli appalti per l'istruzione speciale, dalle normative sull'adattamento per le persone con disabilità, dai programmi di riabilitazione e dalla spesa dei datori di lavoro per ambienti di lavoro digitali accessibili.
La regione beneficia di distributori consolidati, professionisti qualificati nel settore delle tecnologie assistive e canali di rimborso, sebbene l'accessibilità economica rimanga un limite per i dispositivi Braille avanzati e indossabili. La domanda è più forte laddove le istituzioni abbinano l'acquisto dei dispositivi a formazione, manutenzione e verifiche di accessibilità che garantiscano che gli strumenti producano risultati misurabili in termini di apprendimento, lavoro o vita indipendente.
Mercato statunitense delle tecnologie assistive per i non vedenti
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del fatturato del Nord America e si prevede una crescita del 7,1-7,8% fino al 2034. L'adozione è favorita da piani educativi individualizzati, requisiti di adattamento sul posto di lavoro, servizi per i veterani, biblioteche pubbliche e agenzie di riabilitazione statali che acquistano screen reader, lenti d'ingrandimento, sistemi Braille e ausili per la mobilità.
La presenza dell'azienda è consolidata, con Vispero, American Thermoform Corporation, ViewPlus Technologies, Inc., Access Ingenuity, LS&S, LLC, HumanWare Technologies Inc. e Dolphin Computer Access Ltd. che soddisfano la domanda sia del mercato istituzionale che di quello personale. La crescita dipenderà dall'accessibilità economica, dalla disponibilità di formatori e dalla compatibilità con le principali piattaforme di produttività e apprendimento.
Mercato europeo delle tecnologie assistive per i non vedenti
Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede una crescita del 6,7-7,3% tra il 2026 e il 2034. Il Regno Unito è all'avanguardia nell'adozione di queste tecnologie grazie ai servizi di supporto per le persone con disabilità, all'editoria accessibile e alle reti di distribuzione di tecnologie assistive. Segue la Germania, con una solida infrastruttura per la riabilitazione e investimenti nell'inclusione sul posto di lavoro sia nel settore pubblico che in quello privato.
Francia, Italia e Spagna stanno ampliando gli appalti pubblici in ottica di inclusione scolastica, rispondendo alle esigenze della popolazione anziana e promuovendo l'accessibilità digitale dei servizi pubblici. L'European Accessibility Act rafforza la domanda a lungo termine, spingendo un maggior numero di organizzazioni ad affrontare i temi dell'accesso digitale, dell'usabilità dei prodotti e dell'accessibilità dei servizi. I fornitori con interfacce multilingue e reti di supporto regionali si trovano in una posizione vantaggiosa.
Mercato delle tecnologie assistive per non vedenti nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 24-27% e si prevede una crescita dell'8,2-8,9% tra il 2026 e il 2034. Paesi come Cina, Giappone, Corea del Sud, India e Australia si stanno concentrando maggiormente sull'istruzione inclusiva, sull'assistenza agli anziani e sull'accessibilità pubblica. Mentre il Giappone è all'avanguardia nell'adozione di soluzioni premium per ipovedenti e anziani, India e Cina offrono un'opportunità di crescita in termini di volumi grazie alla maggiore consapevolezza e a sistemi di distribuzione più efficienti. Australia e Corea del Sud vantano una maggiore propensione agli acquisti istituzionali, soprattutto per scuole e luoghi di lavoro. L'elevata sensibilità ai costi richiede soluzioni localizzate e basate sulla mobilità, oltre a prodotti più economici.
Mercato delle tecnologie assistive per non vedenti in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà del 6,9-7,6% entro il 2034. Le politiche di inclusione, i progressi in campo sanitario e gli investimenti in tecnologie per l'istruzione da parte dell'Arabia Saudita e degli Emirati Arabi Uniti sono i principali promotori dell'adozione di queste tecnologie, mentre il Sudafrica ne favorisce l'implementazione attraverso i suoi fornitori di servizi di riabilitazione, le organizzazioni non profit e le scuole speciali.
Nel resto del Medio Oriente e dell'Africa, l'adozione di queste tecnologie è ancora in una fase iniziale a causa della disomogeneità dei costi dei dispositivi, della mancanza di formazione specialistica e delle difficoltà di distribuzione. I programmi di sanità pubblica, i percorsi formativi accessibili e le organizzazioni non profit possono contribuire ad aumentare l'adozione delle tecnologie assistive. Le istituzioni probabilmente si concentreranno su dispositivi di mobilità durevoli, lettori e software economici, piuttosto che su dispositivi indossabili.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto definisce l'ambito di mercato, poiché la scelta del dispositivo dipende da età, gravità della disabilità, livello di alfabetizzazione, esigenze lavorative, obiettivi di mobilità e requisiti di accesso digitale. Si prevede che questo segmento crescerà del 7,2-7,8% tra il 2026 e il 2034, in quanto gli utenti combineranno strumenti per la lettura, la mobilità, l'istruzione e il lavoro, anziché affidarsi a una sola categoria.
- I dispositivi e i software didattici supportano libri di testo accessibili, la lettura su schermo, l'alfabetizzazione Braille, la partecipazione in classe e l'apprendimento STEM, risultando quindi fondamentali per le scuole che si stanno orientando verso l'istruzione digitale e ambienti di apprendimento inclusivi.
- La sezione "Dispositivi matematici e scientifici" comprende grafica tattile, notazione matematica in Braille, calcolatrici parlanti e contenuti di laboratorio accessibili, rivolti a studenti e professionisti che necessitano di un accesso strutturato alle informazioni tecniche.
- I dispositivi di mobilità includono bastoni, ausili per la navigazione, strumenti GPS e sistemi basati su sensori che migliorano la sicurezza nell'orientamento, la consapevolezza degli ostacoli e l'autonomia nei movimenti sia in ambienti interni che esterni.
- I dispositivi per ipovedenti includono lenti d'ingrandimento elettroniche, ausili visivi indossabili, sistemi di videosorveglianza e strumenti per il miglioramento del contrasto, che aiutano gli utenti con vista residua a leggere, riconoscere oggetti e svolgere le attività quotidiane.
Utente finale
Si prevede che il numero di utenti finali crescerà del 7,1-7,7% tra il 2026 e il 2034, con l'espansione degli acquisti dalle istituzioni specializzate a famiglie, datori di lavoro, organizzazioni sociali e ospedali. Le decisioni di acquisto variano in base alla fonte di finanziamento, alla capacità di formazione, al contesto di utilizzo e ai risultati attesi, rendendo essenziali il supporto ai canali di distribuzione e l'assistenza post-vendita.
- Le scuole per non vedenti acquistano dispositivi Braille, software accessibili, materiali didattici tattili e strumenti per la classe al fine di migliorare l'alfabetizzazione, l'inclusione digitale e la partecipazione alle materie scolastiche degli studenti con disabilità visiva.
- Le imprese e le organizzazioni sociali adottano lettori di schermo, dispositivi di ingrandimento sul posto di lavoro, strumenti di formazione accessibili e supporti di navigazione per raggiungere gli obiettivi di inclusione e migliorare l'occupabilità degli adulti con disabilità visiva.
- L'uso personale riflette la domanda delle famiglie di dispositivi di lettura, app per dispositivi mobili, lenti d'ingrandimento elettroniche e ausili per la mobilità che favoriscono la vita indipendente, la comunicazione e un accesso più agevole alle informazioni quotidiane.
- Tra gli utenti della Federazione e degli ospedali figurano fornitori di servizi di riabilitazione, istituti oftalmici e organizzazioni per la disabilità che raccomandano, formano, finanziano o distribuiscono ausili per la vista dopo una diagnosi o in seguito alla progressione della perdita della vista.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Scuole per non vedenti |
Mezzo |
Apprendimento del Braille |
Scalatura |
|
Imprese e organizzazioni sociali |
Mezzo |
Accesso sul luogo di lavoro |
Scalatura |
|
Uso personale |
Alto |
Indipendenza quotidiana |
Maturo |
|
Federazione e Ospedale |
Mezzo |
Supporto alla riabilitazione |
Scalatura |
Tecnologie assistive per non vedenti: fattori trainanti della crescita del mercato e analisi del loro impatto
Aumento del carico di disabilità visiva e invecchiamento della popolazione.
Il crescente numero di persone con disabilità visiva genererà una domanda costante di ausili per la lettura, l'ipovisione e la mobilità. Secondo l'OMS, circa 2,2 miliardi di persone presentano una disabilità visiva da vicino o da lontano, dovuta a fattori legati all'età, cataratta, problemi di rifrazione, glaucoma, retinopatia diabetica e degenerazione maculare. Questo fattore amplia il mercato, includendo anziani, studenti, adulti in età lavorativa e pazienti in fase di riabilitazione. Ciò significa che le aziende dovranno sviluppare prodotti adatti a diversi livelli di disabilità visiva, mentre le organizzazioni dovranno fornire soluzioni per la valutazione continua, la formazione e il finanziamento.
Obblighi di accessibilità digitale nell'istruzione e nei luoghi di lavoro
La crescente richiesta di accessibilità nei sistemi educativi e nei luoghi di lavoro rende necessario che contenuti digitali, software, strutture didattiche e ambienti lavorativi diventino accessibili. Le tecnologie assistive, come screen reader, display Braille, lenti d'ingrandimento, strumenti per l'accesso ai documenti e oggetti di apprendimento tattile, offrono alle organizzazioni la possibilità di soddisfare i requisiti di conformità e migliorare la partecipazione. L'importanza delle tecnologie assistive va oltre l'acquisto dei dispositivi, poiché l'acquisto include anche la formazione, la compatibilità e l'aggiornamento delle stesse. Le organizzazioni possono optare per tecnologie assistive che si integrino bene con i sistemi informatici e i sistemi di gestione dell'apprendimento (LMS) più diffusi.
Intelligenza artificiale, riconoscimento ottico dei caratteri (OCR) e dispositivi connessi migliorano l'usabilità.
L'avvento dell'intelligenza artificiale, del riconoscimento ottico dei caratteri (OCR), degli aggiornamenti in cloud e della connettività con gli smartphone sta arricchendo i prodotti di assistenza utili nella vita di tutti i giorni. L'utente può riconoscere testi, ascoltare descrizioni, ingrandire immagini, collegare display Braille a più dispositivi o orientarsi in ambienti sconosciuti utilizzando attrezzature meno specializzate. Le implicazioni di queste tendenze sul mercato includono un cambiamento di prospettiva, che si sposta dai dispositivi di assistenza monouso agli ecosistemi che offrono molteplici opzioni utili. Per alcuni utenti diventa più facile superare la curva di apprendimento e per familiari, insegnanti, datori di lavoro e operatori sanitari diventa più semplice promuovere l'adozione di questi prodotti.
Tendenze future del mercato delle tecnologie assistive per ipovedenti
Mobilità guidata dall'intelligenza artificiale e comprensione della scena
Le tendenze di mercato delle tecnologie assistive per ipovedenti si concentreranno sempre più su sistemi di intelligenza artificiale in grado di interpretare l'ambiente circostante, descrivere oggetti, identificare testi e fornire indicazioni di percorso tramite feedback audio o tattile. I dispositivi futuri probabilmente combineranno fotocamere, sensori, smartphone ed elaborazione cloud, garantendo al contempo la tutela della privacy degli utenti. La maggiore diffusione si avrà quando gli strumenti saranno affidabili in ambienti interni, funzioneranno in diverse lingue e ridurranno il carico cognitivo. I fornitori dovranno dimostrare la sicurezza, la durata della batteria e il valore formativo prima che la mobilità basata sull'IA diventi uno standard anziché una fase sperimentale.
Apprendimento STEM accessibile e digitale tattile
In futuro, aumenterà la domanda di prodotti che migliorino l'accessibilità a matematica, scienze, programmazione, diagrammi e informazioni spaziali. L'utilizzo di display tattili dinamici, flussi di lavoro matematici in Braille, grafici audio e materiali di laboratorio accessibili potrebbe eliminare alcune di queste barriere. Gli istituti scolastici sceglieranno le soluzioni che consentono una facile preparazione e valutazione delle lezioni da parte degli insegnanti, e non solo degli studenti, poiché queste attività devono essere semplici da svolgere. Ciò è strategicamente fondamentale perché l'inclusione nelle discipline STEM potrebbe modificare i finanziamenti per le tecnologie assistive.
Opportunità di mercato per le tecnologie assistive per i non vedenti.
Ecosistemi Braille e di lettura a basso costo
Le previsioni di mercato per le tecnologie assistive per i non vedenti indicano opportunità in display Braille a prezzi accessibili, strumenti tattili aggiornabili, lettori OCR e software in abbonamento progettati per scuole e utenti privati. Gli attuali dispositivi avanzati rimangono costosi, limitandone l'adozione nelle regioni a basso reddito e nelle piccole istituzioni. I fornitori possono stimolare la domanda attraverso modelli modulari, finanziamenti, programmi di ricondizionamento e partnership per contenuti localizzati. Le opportunità sono maggiori laddove i prodotti combinano durata, supporto multilingue, risorse per gli insegnanti e compatibilità con smartphone o computer ampiamente diffusi, riducendo sia i costi iniziali che l'onere della formazione.
Servizi istituzionali relativi alla valutazione e alla formazione
L'hardware da solo non garantisce l'indipendenza, pertanto le opportunità legate ai servizi sono in espansione. Scuole, ospedali, datori di lavoro e centri di riabilitazione necessitano di valutazioni, onboarding, integrazione nei programmi di studio, audit sul posto di lavoro e formazione di follow-up. Fornitori e distributori possono generare entrate ricorrenti offrendo pacchetti di dispositivi, implementazione e supporto. Questo è particolarmente vantaggioso per gli utenti con esigenze complesse che necessitano di diversi strumenti, come screen reader, input Braille, ingrandimento e formazione sulla mobilità. Le organizzazioni che misurano i risultati possono giustificare i budget in modo più efficace e ridurre il rischio di abbandono dei dispositivi.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -