
Mercado de tecnologías de asistencia para personas con discapacidad visual: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de tecnologías de asistencia para personas con discapacidad visual (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (dispositivos y software educativos, dispositivos matemáticos y científicos, dispositivos de movilidad, dispositivos para baja visión, otros); usuario final (escuelas para ciegos, empresas y organizaciones sociales, uso personal, federaciones y hospitales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020294
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


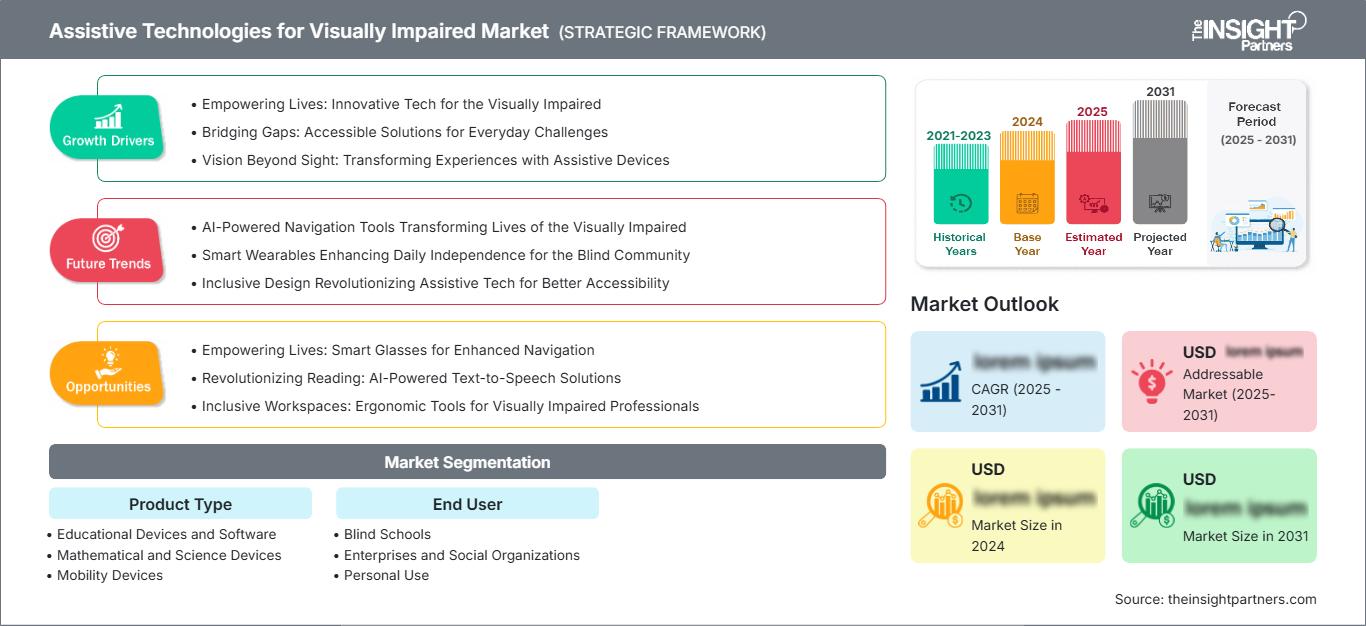
Tamaño del mercado en 2025
5.660 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,45 %
Índice de crecimiento
Mercado potencial
74.220 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de tecnologías de asistencia para personas con discapacidad visual crezca de 5.660 millones de dólares en 2025 a 10.800 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 7,45 % durante el período 2026-2034. La demanda está aumentando a medida que escuelas, lugares de trabajo, proveedores de atención y usuarios individuales adoptan dispositivos y software que mejoran el acceso a la lectura, la navegación, la educación, la participación laboral y la vida independiente de las personas con pérdida parcial o total de la visión.
América del Norte sigue siendo una región con alta tasa de adopción, y el mercado de tecnologías de asistencia para personas con discapacidad visual se ve impulsado por las normativas de accesibilidad digital, la financiación para la educación especial, las necesidades de atención a personas mayores y los programas de inclusión empresarial. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % entre 2026 y 2034, a medida que los lectores de pantalla, las pantallas braille, las lupas electrónicas y las herramientas de movilidad inteligente se generalicen en el ámbito institucional y personal.
Evaluación y perspectivas del mercado de tecnologías de asistencia para personas con discapacidad visual.
- América del Norte representó entre el 35 % y el 38 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,6 % durante el período 2026-2034, gracias a unos servicios de rehabilitación y contratación de servicios de accesibilidad consolidados.
- En 2025, Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica, y se prevé que crezca entre un 7,1 % y un 7,8 %, impulsado por la tecnología educativa, la adaptación de los espacios de trabajo y los programas de apoyo a los veteranos.
- Europa ostentaba una cuota de mercado del 25-28% en 2025 y se prevé que crezca hasta alcanzar el 6,7-7,3%, con el Reino Unido, Alemania, Francia, Italia y España a la cabeza en las mejoras de las tecnologías de asistencia.
- La región de Asia-Pacífico acaparó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca entre un 8,2 % y un 8,9 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: Los dispositivos para personas con baja visión representaron entre el 34 % y el 38 % de la cuota de mercado en 2025 y se espera que crezcan entre un 6,8 % y un 7,4 % a medida que aumente la producción de lupas electrónicas y herramientas visuales portátiles.
- Segmento de alto crecimiento: Los dispositivos y el software educativos representaron entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezcan entre un 8,0 % y un 8,7 %, impulsados por las normativas de aprendizaje accesible y las aulas digitales.
- Empresas clave analizadas en detalle: Vispero; Amedia Corporation; Dolphin Computer Access Ltd.; HumanWare Technologies Inc.; Cambium Learning Group; Access Ingenuity; American Thermoform Corporation; LVI Low Vision International AB; ViewPlus Technologies, Inc.; LS&S, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico ha evolucionado desde ayudas independientes hacia ecosistemas de accesibilidad conectados. Los ciclos de productos anteriores se centraban en impresoras braille, lupas de escritorio y lectores de pantalla, mientras que los sistemas actuales combinan OCR, conversión de texto a voz, braille actualizable, aplicaciones móviles, interpretación de imágenes mediante IA y actualizaciones en la nube. El mercado de tecnologías de asistencia para personas con discapacidad visual también se ha beneficiado de las expectativas del diseño universal, ya que los servicios digitales requieren cada vez más interfaces accesibles en centros educativos, lugares de trabajo, centros sanitarios y servicios públicos.
Las perspectivas futuras estarán marcadas por el envejecimiento de la población, las políticas inclusivas y la mejora de la accesibilidad en los países en desarrollo. La Organización Mundial de la Salud afirma que existen al menos 2200 millones de personas con problemas de visión de lejos y de cerca en todo el mundo, lo que genera una amplia demanda de soluciones visuales y tecnologías de comunicación asistida. Las inversiones se destinarán a software multilingüe, dispositivos móviles, sistemas braille más económicos y dispositivos que requieran un tiempo mínimo de capacitación.
Alcance del informe de mercado sobre tecnologías de asistencia para personas con discapacidad visual
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.660 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,45% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de tecnologías de asistencia para personas con discapacidad visual
El crecimiento del mercado de tecnologías de asistencia para personas con discapacidad visual está vinculado a la educación, la adaptación del entorno laboral, la rehabilitación y la independencia personal. Los consumidores buscan dispositivos compatibles con sistemas informáticos convencionales, teléfonos inteligentes, plataformas de computación en la nube y sistemas de aprendizaje digital. Las instituciones educativas necesitan libros de texto y software matemático; las empresas, entornos de software compatibles; y los usuarios particulares, dispositivos y aplicaciones que faciliten la movilidad y la lectura tanto en espacios públicos como privados.
En la cadena de valor participan numerosos actores, como fabricantes de hardware, proveedores de software, distribuidores, terapeutas, instituciones educativas, hospitales, empresas, compañías de seguros y organismos gubernamentales. La situación de la oferta se está transformando a medida que el hardware se vuelve más compacto y el software se basa en suscripciones. La importancia de la capacitación es fundamental, ya que el uso eficaz de los productos requiere no solo su disponibilidad, sino también formación en su manejo.
El análisis del mercado de tecnologías de asistencia para personas con discapacidad visual revela un panorama competitivo dominado por empresas especializadas. Vispero, HumanWare Technologies Inc., Dolphin Computer Access Ltd., ViewPlus Technologies, Inc., American Thermoform Corporation, LVI Low Vision International AB, Access Ingenuity, LS&S, LLC, Amedia Corporation y Cambium Learning Group compiten a través de la fiabilidad de sus productos, la asistencia al usuario, las relaciones con instituciones educativas y la cobertura de canales, en lugar de basarse únicamente en precios para el consumidor final.
La inversión se está orientando hacia la navegación con IA, la conectividad braille multidispositivo, el acceso a contenido STEM y las licencias de software en la nube. El posicionamiento estratégico varía según el caso de uso: los proveedores de soluciones para personas con baja visión hacen hincapié en la claridad de la imagen y la portabilidad, los proveedores de software defienden los flujos de trabajo de lectura de pantalla y ampliación, y los centros educativos se centran en el acceso a los planes de estudio digitales. Las alianzas con escuelas, centros de rehabilitación y empresas seguirán siendo fundamentales para ampliar la adopción de estas tecnologías.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tecnologías de asistencia para personas con discapacidad visual: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tecnologías de asistencia para personas con discapacidad visual
América del Norte representó entre el 35 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % durante el período 2026-2034. La cuota de mercado de las tecnologías de asistencia para personas con discapacidad visual se ve reforzada por la contratación de servicios de educación especial, las normas de adaptación para personas con discapacidad, los programas de rehabilitación y el gasto de los empleadores en entornos de trabajo digitales accesibles.
La región se beneficia de distribuidores consolidados, profesionales capacitados en tecnología de asistencia y canales de reembolso, aunque la asequibilidad sigue siendo una limitación para los dispositivos braille avanzados y los dispositivos portátiles. La demanda es mayor en las instituciones que combinan la compra de dispositivos con capacitación, mantenimiento y auditorías de accesibilidad que garantizan que las herramientas ofrezcan resultados medibles en el aprendizaje, el entorno laboral o la vida independiente.
Mercado estadounidense de tecnologías de asistencia para personas con discapacidad visual
Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca entre un 7,1 % y un 7,8 % hasta 2034. La adopción de estas tecnologías se ve favorecida por planes de educación individualizados, requisitos de adaptación en el lugar de trabajo, servicios para veteranos, bibliotecas públicas y agencias estatales de rehabilitación que adquieren lectores de pantalla, lupas, sistemas Braille y herramientas de movilidad.
La presencia de la empresa es sólida, con Vispero, American Thermoform Corporation, ViewPlus Technologies, Inc., Access Ingenuity, LS&S, LLC, HumanWare Technologies Inc. y Dolphin Computer Access Ltd. atendiendo la demanda institucional y personal. El crecimiento dependerá de la asequibilidad, la disponibilidad de instructores y la compatibilidad con las plataformas de productividad y aprendizaje más utilizadas.
Mercado europeo de tecnologías de asistencia para personas con discapacidad visual
Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca entre un 6,7 % y un 7,3 % durante el periodo 2026-2034. El Reino Unido lidera la adopción gracias a los servicios de apoyo a la discapacidad, las publicaciones accesibles y las redes de distribución de tecnología de asistencia. Le sigue Alemania, con una sólida infraestructura de rehabilitación y un importante gasto en inclusión laboral tanto en el sector público como en el privado.
Francia, Italia y España están ampliando sus procesos de contratación pública mediante la inclusión educativa, la atención a las necesidades de la población mayor y la accesibilidad digital a los servicios públicos. La Ley Europea de Accesibilidad refuerza la demanda a largo plazo al impulsar a más organizaciones a abordar el acceso digital, la usabilidad de los productos y la accesibilidad de los servicios. Los proveedores con interfaces multilingües y redes de soporte regional se encuentran en una posición ventajosa.
Mercado de tecnologías de asistencia para personas con discapacidad visual en la región Asia-Pacífico
La región APAC representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca entre un 8,2 % y un 8,9 % durante el periodo 2026-2034. Países como China, Japón, Corea del Sur, India y Australia se centran cada vez más en la educación inclusiva, la atención a las personas mayores y la accesibilidad pública. Si bien Japón lidera la adopción de soluciones premium para personas con baja visión y personas mayores, India y China representan una oportunidad de crecimiento debido a una mayor concienciación y mejores sistemas de distribución. Australia y Corea del Sur cuentan con mejores prácticas de compra institucional, especialmente en escuelas y lugares de trabajo. La alta sensibilidad al precio exige soluciones adaptadas a las necesidades locales y a la movilidad, además de productos más económicos.
Mercado de tecnologías de asistencia para personas con discapacidad visual en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan entre un 6,9 % y un 7,6 % hasta 2034. Las políticas de inclusión, los avances en la atención sanitaria y las inversiones en tecnología educativa de Arabia Saudita y los Emiratos Árabes Unidos impulsan la adopción, mientras que Sudáfrica la fomenta a través de sus proveedores de rehabilitación, organizaciones sin ánimo de lucro y escuelas especiales.
El resto de Oriente Medio y África aún se encuentra en una etapa temprana de adopción debido a la inconsistencia en la asequibilidad de los dispositivos, la capacitación especializada y la distribución. Los programas de salud pública, los programas educativos accesibles y las organizaciones sin fines de lucro pueden impulsar la adopción de dispositivos de tecnología de asistencia. Es probable que las instituciones se centren en dispositivos de movilidad duraderos, lectores y software económico, en lugar de dispositivos portátiles.
Análisis de segmentación
Tipo de producto
El tipo de producto define el alcance del mercado, ya que la selección del dispositivo depende de la edad, la gravedad de la discapacidad, el nivel de alfabetización, las necesidades laborales, los objetivos de movilidad y los requisitos de acceso digital. Se prevé que este segmento crezca entre un 7,2 % y un 7,8 % durante el periodo 2026-2034, a medida que los usuarios combinen herramientas de lectura, movilidad, educación y trabajo en lugar de depender de una sola categoría.
- Los dispositivos y el software educativos facilitan el acceso a libros de texto, la lectura en pantalla, la alfabetización en braille, la participación en el aula y el aprendizaje de ciencia, tecnología, ingeniería y matemáticas (STEM), lo que los convierte en elementos fundamentales para las escuelas que están transitando hacia la instrucción digital y los entornos de aprendizaje inclusivos.
- Los dispositivos matemáticos y científicos abarcan gráficos táctiles, notación matemática en braille, calculadoras parlantes y contenido de laboratorio accesible, al servicio de estudiantes y profesionales que necesitan acceso estructurado a información técnica.
- Los dispositivos de movilidad incluyen bastones, ayudas para la navegación, herramientas GPS y sistemas basados en sensores que mejoran la confianza en la ruta, la percepción de los obstáculos y el movimiento independiente en entornos interiores y exteriores.
- Los dispositivos para personas con baja visión incluyen lupas electrónicas, ayudas visuales portátiles, sistemas de videovigilancia y herramientas para mejorar el contraste, que ayudan a los usuarios con visión residual a leer, reconocer objetos y realizar tareas cotidianas.
Usuario final
Se prevé que el segmento de usuarios finales crezca entre un 7,1 % y un 7,7 % durante el periodo 2026-2034, a medida que las compras se extiendan más allá de las instituciones especializadas, llegando a hogares, empresas, organizaciones sociales y hospitales. Las decisiones de compra varían según la fuente de financiación, la capacidad de formación, el entorno de uso y los resultados esperados, lo que hace que el apoyo al canal y el servicio posventa sean esenciales.
- Las escuelas para personas ciegas compran dispositivos Braille, software accesible, materiales de aprendizaje táctiles y herramientas para el aula con el fin de mejorar la alfabetización, la inclusión digital y la participación en las asignaturas de los estudiantes con discapacidad visual.
- Las empresas y las organizaciones sociales adoptan lectores de pantalla, sistemas de ampliación en el lugar de trabajo, herramientas de formación accesibles y sistemas de asistencia a la navegación para cumplir los objetivos de inclusión y mejorar la empleabilidad de los adultos con discapacidad visual.
- El uso personal refleja la demanda doméstica de dispositivos de lectura, aplicaciones móviles, lupas electrónicas y ayudas para la movilidad que facilitan la vida independiente, la comunicación y un acceso más sencillo a la información cotidiana.
- Entre los usuarios de la Federación y los Hospitales se incluyen proveedores de rehabilitación, instituciones de atención oftalmológica y organizaciones de personas con discapacidad que recomiendan, capacitan, financian o distribuyen herramientas de asistencia después de un diagnóstico o la progresión de la pérdida de visión.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Escuelas para ciegos |
Medio |
Aprendizaje del Braille |
Escalada |
|
Empresas y organizaciones sociales |
Medio |
Acceso al lugar de trabajo |
Escalada |
|
Uso personal |
Alto |
Independencia diaria |
Maduro |
|
Federación y Hospital |
Medio |
Apoyo a la rehabilitación |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de tecnologías de asistencia para personas con discapacidad visual.
La creciente carga de discapacidad visual y el envejecimiento de la población
El creciente número de personas con discapacidad visual generará una demanda constante de ayudas para la lectura, la baja visión y la movilidad. Según la OMS, aproximadamente 2200 millones de personas padecen deficiencias visuales, ya sean de cerca o de lejos, debido a factores relacionados con la edad, cataratas, problemas de refracción, glaucoma, retinopatía diabética y degeneración macular, entre otras causas. Este factor amplía el mercado al incluir a personas mayores, escolares, adultos en edad laboral y pacientes en rehabilitación. Esto implica que las empresas deberán desarrollar productos adaptados a los distintos grados de discapacidad visual, mientras que las organizaciones deberán proporcionar soluciones para la evaluación continua, la formación y la financiación.
Normativas de accesibilidad digital en la educación y el ámbito laboral
La demanda de accesibilidad en los sistemas educativos y los lugares de trabajo está en aumento, lo que hace necesario que el contenido digital, el software, las instalaciones educativas y los entornos laborales sean accesibles. Las tecnologías de asistencia, como los lectores de pantalla, las pantallas Braille, las lupas, las herramientas de acceso a documentos y los objetos de aprendizaje táctiles, permiten a las organizaciones cumplir con los requisitos de conformidad y mejorar la participación. La importancia de las tecnologías de asistencia va más allá de la simple compra de dispositivos, ya que esta también implica la capacitación, la compatibilidad y la actualización de dichas tecnologías. Las organizaciones pueden optar por tecnologías de asistencia que se integren fácilmente con los sistemas informáticos y de gestión del aprendizaje convencionales.
La IA, el OCR y los dispositivos conectados mejoran la usabilidad.
La llegada de la IA, el OCR, la actualización en la nube y la conectividad con teléfonos inteligentes está aportando valor a los productos de asistencia útiles en entornos cotidianos. El usuario puede reconocer textos, escuchar descripciones, ampliar imágenes, conectar pantallas braille a varios dispositivos u orientarse en áreas desconocidas con equipos menos especializados. Las implicaciones de mercado de estas tendencias incluyen un cambio de enfoque, pasando de dispositivos de asistencia de un solo propósito a ecosistemas que ofrecen múltiples opciones útiles. Para algunos usuarios, resulta más fácil superar la curva de aprendizaje, y para familiares, educadores, empleadores y profesionales de la salud, es más sencillo fomentar la adopción de estos productos.
Tendencias futuras del mercado de tecnologías de asistencia para personas con discapacidad visual
Movilidad guiada por IA y comprensión de escenas
Las tendencias del mercado de tecnologías de asistencia para personas con discapacidad visual se centrarán cada vez más en sistemas de IA que interpretan el entorno, describen objetos, identifican texto y proporcionan indicaciones de ruta mediante audio o retroalimentación háptica. Es probable que los dispositivos futuros combinen cámaras, sensores, teléfonos inteligentes y procesamiento en la nube, manteniendo al mismo tiempo la privacidad visible para los usuarios. La mayor adopción se producirá cuando las herramientas sean fiables en interiores, funcionen en varios idiomas y reduzcan la carga cognitiva. Los proveedores deben demostrar la seguridad, la duración de la batería y el valor del entrenamiento antes de que la movilidad con IA se convierta en un estándar en lugar de un experimento.
Aprendizaje digital táctil y accesible de ciencia, tecnología, ingeniería y matemáticas (STEM).
En el futuro, aumentará la demanda de productos que faciliten el acceso a las matemáticas, las ciencias, la programación, los diagramas y la información espacial. El uso de pantallas táctiles dinámicas, flujos de trabajo matemáticos en braille, gráficos auditivos y materiales de laboratorio accesibles podría eliminar algunas de estas barreras. Las instituciones educativas optarán por soluciones que permitan a los docentes, y no solo a los estudiantes, preparar y evaluar las lecciones con facilidad, dado que estas tareas deben ser sencillas. Esto es estratégicamente fundamental, ya que la inclusión en las disciplinas STEM puede influir en la financiación de la tecnología de asistencia.
Oportunidades de mercado en tecnologías de asistencia para personas con discapacidad visual
Ecosistemas de lectura y braille de menor coste
Las previsiones para el mercado de tecnologías de asistencia para personas con discapacidad visual muestran oportunidades en pantallas braille asequibles, herramientas táctiles actualizables, lectores OCR y software de suscripción diseñado para escuelas y usuarios particulares. Los dispositivos avanzados actuales siguen siendo caros, lo que limita su adopción en regiones de bajos ingresos e instituciones pequeñas. Los proveedores pueden impulsar la demanda mediante modelos modulares, financiación, programas de reacondicionamiento y colaboraciones para la creación de contenido local. La oportunidad es mayor cuando los productos combinan durabilidad, soporte multilingüe, recursos para docentes y compatibilidad con teléfonos inteligentes o computadoras de uso común, lo que reduce tanto el costo inicial como la carga de capacitación.
Servicios institucionales relacionados con la evaluación y la formación.
El hardware por sí solo no garantiza la independencia, por lo que las oportunidades que ofrecen los servicios están en auge. Escuelas, hospitales, empresas y centros de rehabilitación necesitan evaluaciones, incorporación de usuarios, integración curricular, auditorías en el lugar de trabajo y formación de seguimiento. Los proveedores y distribuidores pueden generar ingresos recurrentes al combinar dispositivos con paquetes de implementación y soporte. Esto resulta especialmente valioso para usuarios complejos que requieren múltiples herramientas, como lectores de pantalla, entrada Braille, ampliación y entrenamiento en movilidad. Las organizaciones que miden los resultados pueden justificar sus presupuestos con mayor eficacia y reducir el riesgo de abandono de dispositivos.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -