
支援技術向けヴィジュワリーイムペルド市場:シェア・成長・予測 2034
視覚障害者向け支援技術市場の規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(教育機器およびソフトウェア、数学および科学機器、移動機器、弱視機器、その他)、エンドユーザー別(盲学校、企業および社会団体、個人利用、連盟および病院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020294
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
56億6000 万米ドル
基準年値
2034年の予測
108 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.45 %
成長率
対象市場
742 億2000万米ドル
(2026年~2034年)
視覚障害者向け支援技術市場は、2025年の56億6,000万米ドルから2034年には108億米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は7.45%となる見込みです。学校、職場、介護施設、そして個人ユーザーが、部分的または完全な視力喪失者の読書、ナビゲーション、教育、就労、そして自立生活を向上させるための機器やソフトウェアを採用するにつれ、需要が高まっています。
北米は依然として普及率の高い地域であり、視覚障害者向け支援技術の市場規模は、デジタルアクセシビリティ規制、特別支援教育への資金提供、高齢者介護ニーズ、企業におけるインクルージョンプログラムなどに支えられています。スクリーンリーダー、点字ディスプレイ、電子拡大鏡、スマートモビリティツールが公共施設や個人での利用にさらに浸透するにつれ、同地域は2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されています。
視覚障害者向け支援技術市場の評価と洞察
- 北米は2025年には35~38%のシェアを占め、成熟したアクセシビリティ調達およびリハビリテーションサービスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されている。
- 2025年には、北米の収益の82~86%を米国が占め、教育テクノロジー、職場環境整備、退役軍人支援プログラムなどが牽引役となり、7.1~7.8%の成長が見込まれている。
- 2025年には欧州が25~28%のシェアを占め、6.7~7.3%に拡大すると予測されており、英国、ドイツ、フランス、イタリア、スペインが支援技術のアップグレードを主導する見込みである。
- アジア太平洋地域は2025年には24~27%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアに牽引されて8.2~8.9%の成長が見込まれている。
- 最大のセグメント:弱視補助機器は2025年に34~38%の市場シェアを占め、電子拡大鏡やウェアラブル視覚補助機器の普及に伴い、6.8~7.4%の成長が見込まれる。
- 高成長分野:教育機器およびソフトウェアは、2025年には26~30%のシェアを占め、アクセシブルな学習の義務化やデジタル教室に支えられ、8.0~8.7%の成長が見込まれています。
- 詳細に分析された主要企業:Vispero、Amedia Corporation、Dolphin Computer Access Ltd.、HumanWare Technologies Inc.、Cambium Learning Group、Access Ingenuity、American Thermoform Corporation、LVI Low Vision International AB、ViewPlus Technologies, Inc.、LS&S, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は、単体型の補助機器から、連携型のアクセシビリティ・エコシステムへと移行している。以前の製品サイクルでは、点字エンボッサー、デスクトップ型拡大鏡、スクリーンリーダーが重視されていたが、現在のシステムでは、OCR、テキスト読み上げ、リフレッシュブル点字、モバイルアプリ、AI画像解析、クラウドアップデートなどが統合されている。視覚障害者向け支援技術市場は、ユニバーサルデザインへの期待の高まりからも恩恵を受けている。なぜなら、デジタルサービスでは、学校、職場、医療、公共サービスといったあらゆる場面で、アクセシブルなインターフェースがますます求められるようになっているからだ。
今後の展望は、高齢化、包括的な政策、そして発展途上国におけるアクセシビリティの向上によって左右されるでしょう。世界保健機関(WHO)によると、世界中で少なくとも22億人が遠近両用視力障害を抱えており、視覚ソリューションや補助コミュニケーション技術に対する幅広い需要が生まれています。投資は、多言語対応ソフトウェア、モバイル機器、低価格の点字システム、そして最小限のトレーニング時間で済む機器に向けられるでしょう。
視覚障害者向け支援技術市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 56億6000万米ドル |
| 2034年までの市場規模 | 108億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.45% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
視覚障害者向け支援技術市場分析
視覚障害者向け支援技術市場の成長は、教育、職場環境の改善、リハビリテーション、そして個人の自立といった分野と密接に関連しています。消費者は、通常のコンピュータシステム、スマートフォン、クラウドコンピューティングプラットフォーム、デジタル学習システムと連携して使用できるデバイスを求めています。教育機関は教科書や数学ソフトウェアを、企業は準拠したソフトウェア環境を、そして個人消費者は私的な場所や公共の場所で移動や読書を容易にするためのデバイスやアプリケーションを必要としています。
ハードウェアメーカー、ソフトウェアプロバイダー、販売代理店、セラピスト、教育機関、病院、企業、保険会社、政府機関など、バリューチェーンには多くの関係者が関わっています。ハードウェアの小型化とソフトウェアのサブスクリプション化に伴い、供給状況は変化しつつあります。製品を効果的に利用するには、製品の入手可能性だけでなく、その使用方法に関するトレーニングも必要となるため、トレーニングの重要性はいくら強調してもしすぎることはありません。
視覚障害者向け支援技術市場の分析によると、競争環境は専門家主導型となっている。Vispero、HumanWare Technologies Inc.、Dolphin Computer Access Ltd.、ViewPlus Technologies, Inc.、American Thermoform Corporation、LVI Low Vision International AB、Access Ingenuity、LS&S, LLC、Amedia Corporation、Cambium Learning Groupといった企業は、一般消費者向けの価格設定だけでなく、製品の信頼性、ユーザーサポート、教育機関との関係、販売チャネルの網羅性といった点で競争している。
投資は、AIを活用したナビゲーション、複数デバイス間の点字接続、アクセシブルなSTEMコンテンツ、クラウドベースのソフトウェアライセンスへとシフトしている。戦略的なポジショニングはユースケースによって異なり、弱視者向け機器メーカーは画像の鮮明さと携帯性を重視し、ソフトウェアベンダーはスクリーンリーダーと拡大表示のワークフローを擁護し、教育機関はデジタルカリキュラムへのアクセスに焦点を当てている。学校、リハビリテーションセンター、企業とのパートナーシップは、普及拡大において引き続き中心的な役割を果たすだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
視覚障害者向け支援技術市場:戦略的洞察
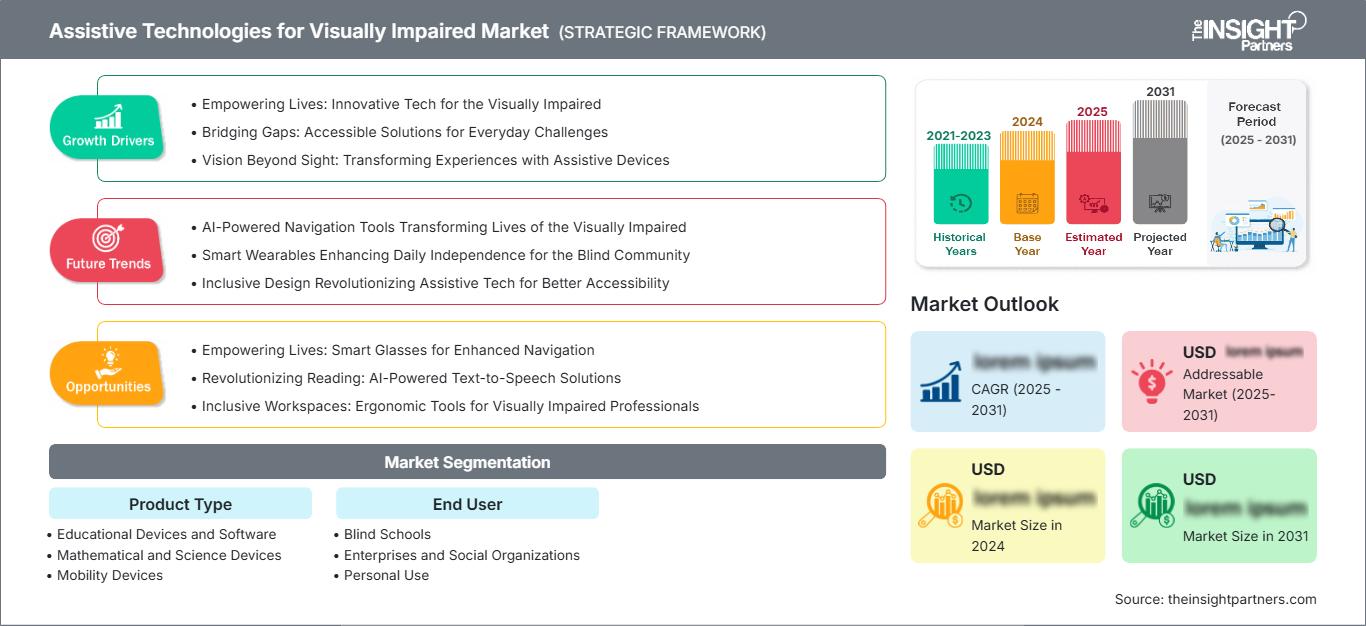
地域別分析
北米の視覚障害者向け支援技術市場
北米は2025年に35~38%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)7.0~7.6%で成長すると予測されている。視覚障害者向け支援技術の市場シェア拡大は、特別支援教育における調達、障害者への合理的配慮に関する規則、リハビリテーションプログラム、そして企業によるアクセシブルなデジタル作業環境への支出によって支えられている。
この地域は、確立された販売代理店、訓練を受けた支援技術専門家、および償還制度といった利点を有しているものの、高度な点字機器やウェアラブル機器の価格面では依然として制約がある。需要が最も高いのは、機器の購入とトレーニング、メンテナンス、アクセシビリティ監査を組み合わせ、ツールが測定可能な学習成果、職場での成果、または自立生活の成果をもたらすことを保証している機関である。
視覚障害者向け支援技術の米国市場
2025年には北米の収益の82~86%を米国が占め、2034年まで7.1~7.8%の成長が見込まれています。導入は、個別教育計画、職場における合理的配慮の要件、退役軍人向けサービス、公共図書館、そしてスクリーンリーダー、拡大鏡、点字システム、移動補助具などを購入する州立リハビリテーション機関によって支えられています。
Vispero、American Thermoform Corporation、ViewPlus Technologies, Inc.、Access Ingenuity、LS&S, LLC、HumanWare Technologies Inc.、Dolphin Computer Access Ltd.といった企業が、法人向けおよび個人向けの需要に応えるなど、幅広い事業展開を行っている。今後の成長は、価格の手頃さ、トレーナーの確保、そして主流の生産性向上プラットフォームや学習プラットフォームとの互換性にかかっている。
欧州における視覚障害者向け支援技術市場
2025年時点で欧州は25~28%のシェアを占め、2026~2034年には6.7~7.3%の成長が見込まれている。英国は障害者支援サービス、アクセシブルな出版物、支援技術の流通ネットワークを通じて普及をリードしており、ドイツは強力なリハビリテーションインフラと官民両部門にわたる職場におけるインクルージョンへの支出でそれに続いている。
フランス、イタリア、スペインは、教育の包摂、高齢化社会のニーズ、デジタル公共サービスのアクセシビリティ向上を通じて、調達を拡大している。欧州アクセシビリティ法は、より多くの組織がデジタルアクセス、製品の使いやすさ、サービスのアクセシビリティに取り組むよう促すことで、長期的な需要を強化している。多言語インターフェースと地域サポートネットワークを備えたベンダーは、有利な立場にある。
アジア太平洋地域における視覚障害者向け支援技術市場
アジア太平洋地域は2025年に24~27%のシェアを占め、2026~2034年には8.2~8.9%の成長が見込まれています。中国、日本、韓国、インド、オーストラリアなどの国々は、インクルーシブ教育、高齢者介護、公共施設のアクセシビリティに重点を置いています。日本は、低視力および高齢者向けプレミアムソリューションの導入において先行していますが、インドと中国は、認知度の向上と流通システムの改善により、販売量の増加が見込まれます。オーストラリアと韓国は、特に学校や職場における法人向け購入が盛んです。価格に対する高い感度から、ローカライズされたソリューションやモビリティベースのソリューション、そして低価格製品が求められています。
中東・アフリカにおける視覚障害者向け支援技術市場
中東・アフリカ地域は、2034年まで6.9~7.6%の成長が見込まれている。サウジアラビアとアラブ首長国連邦は、包摂政策、医療の進歩、教育技術への投資によって普及を推進しており、一方、南アフリカは、リハビリテーション提供機関、非営利団体、特別支援学校を通じて普及を促進している。
中東・アフリカのその他の地域では、機器の価格、専門家のトレーニング、流通の面でばらつきがあるため、まだ導入段階が初期段階にある。公衆衛生制度、低価格の教育プログラム、非営利団体などが、支援技術機器の普及を促進する可能性がある。機関は、ウェアラブル機器よりも、耐久性のある移動補助機器、リーダー、安価なソフトウェアに重点を置く可能性が高い。
セグメンテーション分析
製品タイプ
製品タイプによって市場範囲が定義されます。なぜなら、デバイスの選択は、年齢、障害の程度、識字能力、就労ニーズ、移動に関する目標、デジタルアクセス要件などによって左右されるからです。このセグメントは、ユーザーが単一のカテゴリーに頼るのではなく、読書、移動、教育、職場でのツールを組み合わせるようになるにつれて、2026年から2034年の間に7.2~7.8%の成長が見込まれています。
- 教育機器とソフトウェアは、アクセシブルな教科書、スクリーンリーダー、点字リテラシー、授業への参加、STEM学習などをサポートするため、デジタル教育やインクルーシブな学習環境への移行を進める学校にとって不可欠なものとなっている。
- 数学・科学機器は、触覚グラフィック、点字による数式表記、音声電卓、アクセシブルな実験コンテンツなどを扱い、技術情報への体系的なアクセスを必要とする学生や専門家を支援します。
- 移動補助具には、杖、ナビゲーション補助具、GPSツール、センサーベースのシステムなどがあり、屋内および屋外環境における経路の確実性、障害物の認識、および自立した移動を向上させる。
- 弱視補助具には、電子拡大鏡、装着型視覚補助具、CCTVシステム、コントラスト強調ツールなどがあり、残存視力のある利用者が読書、物体の認識、日常生活の作業を行うのに役立ちます。
エンドユーザー
エンドユーザーは、専門機関だけでなく、一般家庭、企業、社会団体、病院などにも購買対象が拡大するにつれ、2026年から2034年にかけて7.1~7.7%の成長が見込まれています。調達に関する意思決定は、資金源、研修能力、使用環境、期待される成果などによって異なるため、チャネルサポートとアフターサービスが不可欠となります。
- 盲学校は、視覚障害のある生徒の識字能力、デジタル環境への参加、および授業への参加を向上させるために、点字機器、アクセシブルなソフトウェア、触覚学習教材、および教室用ツールを購入しています。
- 企業や社会団体は、インクルージョンの目標を達成し、視覚障害のある成人の雇用可能性を向上させるために、スクリーンリーダー、職場での拡大機能、アクセシブルな研修ツール、ナビゲーション支援などを導入している。
- 個人利用とは、読書機器、モバイルアプリ、電子拡大鏡、移動補助具など、自立した生活、コミュニケーション、そして日常生活における情報への容易なアクセスを支援する家庭での需要を反映している。
- 連盟および病院の利用者には、診断後または視力低下の進行後に補助器具を推奨、訓練、資金提供、または配布するリハビリテーション提供者、眼科医療機関、および障害者団体が含まれます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
盲学校 |
中くらい |
点字学習 |
スケーリング |
|
企業および社会組織 |
中くらい |
職場へのアクセス |
スケーリング |
|
個人使用 |
高い |
デイリー・インディペンデンス |
成熟した |
|
連盟と病院 |
中くらい |
リハビリサポート |
スケーリング |
視覚障害者向け支援技術市場の成長要因と影響分析
視覚障害の負担増加と高齢化社会
視覚障害者の増加に伴い、読書、弱視、移動を支援する補助器具への需要は絶えず高まるでしょう。WHOによると、約22億人が近視または遠視の障害を抱えており、その原因としては加齢、白内障、屈折異常、緑内障、糖尿病性網膜症、加齢黄斑変性などが挙げられます。この需要増加は、高齢者、学童、就労年齢の成人、リハビリ中の患者など、幅広い層を対象とすることで市場を拡大させています。つまり、企業は様々なレベルの視覚障害に対応した製品を開発する必要があり、組織は継続的な評価、トレーニング、資金提供のためのソリューションを提供することが求められるということです。
教育および職場におけるデジタルアクセシビリティ義務化
教育システムや職場におけるアクセシビリティへの需要は高まっており、デジタルコンテンツ、ソフトウェア、教育施設、職場環境のアクセシビリティ確保が不可欠となっています。スクリーンリーダー、点字ディスプレイ、拡大鏡、文書アクセスツール、触覚学習教材などの支援技術は、組織がコンプライアンス要件を満たし、参加率を向上させるための手段となります。支援技術の重要性は、単に機器を購入するだけにとどまりません。購入には、トレーニング、互換性、および支援技術の更新も含まれるからです。組織は、主流のコンピューティングシステムや学習管理システムにうまく統合できる支援技術を選択することができます。
AI、OCR、およびコネクテッドデバイスによるユーザビリティの向上
AI、OCR、クラウドアップデート、スマートフォン接続の登場により、日常生活で役立つ支援製品の価値が高まっています。ユーザーは、テキストの認識、説明の音声案内、画像の拡大、点字ディスプレイと複数のデバイスの接続、あるいは特殊な機器をあまり使わずに見知らぬ場所での方向確認などを行うことができます。こうしたトレンドが市場に与える影響としては、単一目的の支援機器から、多くの便利なオプションを提供するエコシステムへと焦点が移りつつあることが挙げられます。一部のユーザーにとっては学習曲線を克服しやすくなり、家族、教育者、雇用主、医療従事者にとっても製品の導入を促進しやすくなります。
視覚障害者向け支援技術市場の将来動向
AI誘導型モビリティとシーン理解
視覚障害者向け支援技術市場の動向は、周囲の状況を解釈し、物体を説明し、テキストを識別し、音声または触覚フィードバックを通じて経路案内を提供するAIシステムにますます重点が置かれるようになるでしょう。将来のデバイスは、カメラ、センサー、スマートフォン、クラウド処理を組み合わせ、プライバシー保護をユーザーに分かりやすく示すものとなる可能性が高いです。最も普及が進むのは、屋内での使用に信頼性が高く、多言語に対応し、認知負荷を軽減できるツールの場合です。AIモビリティが実験段階ではなく標準となるためには、ベンダーは安全性、バッテリー寿命、トレーニング価値を証明する必要があります。
アクセスしやすいSTEM教育と触覚デジタル学習
将来、数学、科学、プログラミング、図表、空間情報へのアクセス性を向上させる製品への需要が高まるでしょう。動的な触覚ディスプレイ、点字を用いた数学ワークフロー、音声グラフ作成、そしてアクセスしやすい実験教材の活用は、これらの障壁の一部を取り除く可能性があります。教育機関は、生徒だけでなく教師にとっても授業の準備や評価を容易に行えるソリューションを選択するでしょう。なぜなら、これらの作業は容易に行えるべきだからです。STEM分野への包摂は支援技術への資金提供に変化をもたらす可能性があるため、これは戦略的に不可欠です。
視覚障害者向け支援技術の市場機会
低コストの点字および読書エコシステム
視覚障害者向け支援技術市場の予測では、手頃な価格の点字ディスプレイ、リフレッシュ可能な触覚ツール、OCRリーダー、学校や個人ユーザー向けのサブスクリプションソフトウェアにビジネスチャンスがあるとされています。現在の高度なデバイスは依然として高価であり、低所得地域や小規模な機関での普及を制限しています。サプライヤーは、モジュールモデル、資金調達、再生品プログラム、地域に特化したコンテンツパートナーシップを通じて需要を喚起することができます。耐久性、多言語対応、教師向けリソース、広く普及しているスマートフォンやコンピューターとの互換性を兼ね備えた製品に最も大きなビジネスチャンスがあり、初期費用とトレーニング負担の両方を軽減できます。
評価と研修に関する機関向けサービス
ハードウェアだけでは自立は保証されないため、サービス主導の機会が拡大しています。学校、病院、企業、リハビリテーション機関は、アセスメント、オンボーディング、カリキュラムへの統合、職場監査、フォローアップトレーニングを必要としています。ベンダーや販売代理店は、デバイスと導入・サポートパッケージをバンドルすることで、継続的な収益を生み出すことができます。これは、スクリーンリーダー、点字入力、拡大機能、移動訓練など、複数のツールを必要とする複雑なユーザーにとって特に価値があります。成果を測定する組織は、予算をより効果的に正当化し、デバイス放棄のリスクを軽減できます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -