
Markt für Audiology Geräte: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für audiologische Geräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Hörgeräte, Cochlea-Implantate, BAHA/BAHS, Diagnosegeräte); Technologie (digital, analog); Vertriebskanal (Einzelhandel, öffentliche Beschaffung, E-Commerce) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007054
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
10,95 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,46 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,01 %
Wachstumsrate
Adressierbarer Markt
133,45 Mrd. US-Dollar
(2026–2034)
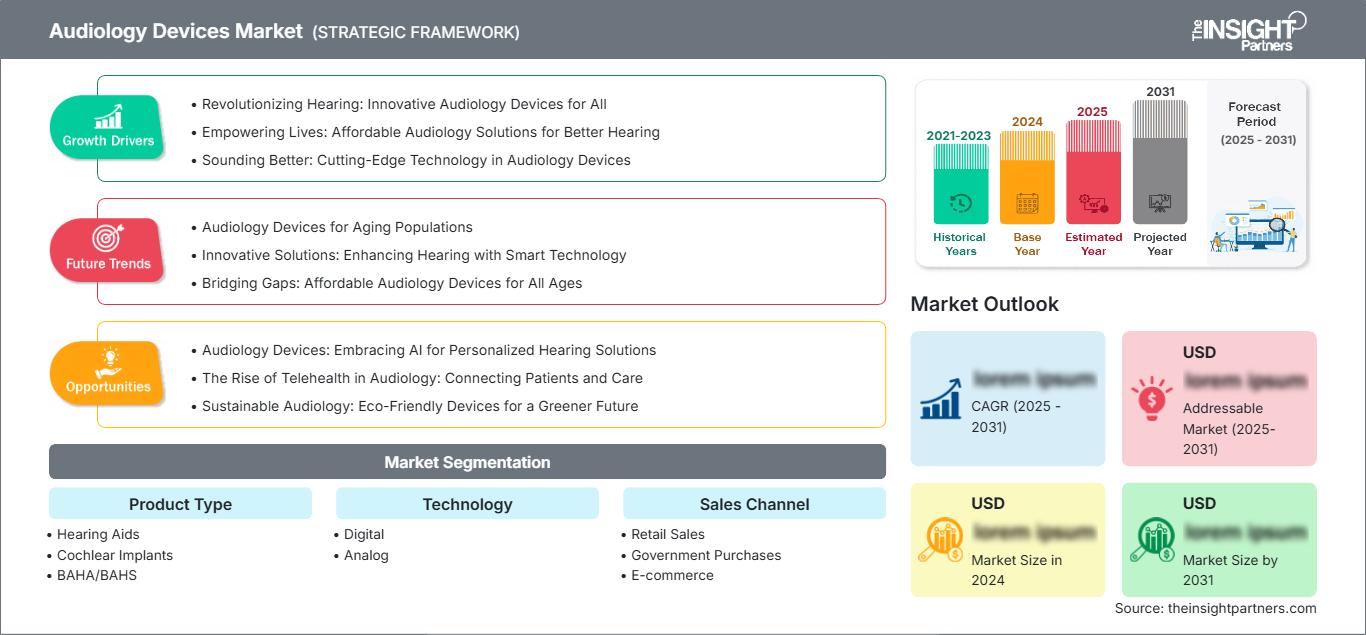
Der Markt für audiologische Geräte wird im Jahr 2025 ein Volumen von 10,95 Milliarden US-Dollar erreichen und Prognosen zufolge bis 2034 auf 17,46 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,01 % im Zeitraum 2026 bis 2034 entspricht. Das Marktwachstum wird durch ein steigendes Bewusstsein für Hörverlust, Fortschritte in der digitalen Signalverarbeitung, die zunehmende Verbreitung implantierbarer Technologien und einen verbesserten Zugang zur Hörversorgung in entwickelten und sich entwickelnden Gesundheitssystemen angetrieben. Produktinnovationen konzentrieren sich auf Konnektivität, Miniaturisierung, Personalisierung und die Integration in digitale Gesundheitsökosysteme.
Der nordamerikanische Markt für Hörgeräte wird aufgrund der vorhandenen audiologischen Infrastruktur, der hohen Diagnose- und Behandlungsraten, der bestehenden Erstattungsstrukturen von Versicherungen und staatlichen Stellen sowie der zunehmenden Akzeptanz technologiebasierter Hörgerätelösungen durch die Verbraucher weiterhin strukturell günstig für die Branche bleiben. Die Region wird von direkten Vertriebskanälen und den laufenden Entwicklungen im Bereich drahtloser, KI-gestützter und fernprogrammierbarer Hörtechnologien angetrieben.
Marktanalyse und Einblicke für audiologische Geräte
- Nordamerika: Nordamerika machte im Jahr 2025 etwa 38–42 % des Marktanteils aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Unterstützt wird dies durch eine ausgereifte Infrastruktur im Bereich der Hörgeräteversorgung, die Verfügbarkeit von Erstattungen, die Nachfrage nach Ersatzgeräten und die zunehmende Verbreitung digitaler Anpassungsverfahren.
- USA: Die USA hatten im Jahr 2025 einen Marktanteil von etwa 32–35 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen, was durch breite Anbieternetze und einen guten Zugang für die Verbraucher begünstigt wird.
- Europa: Europa hielt 2025 einen Marktanteil von etwa 27–30 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,0–6,0 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund etablierter klinischer Netzwerke und öffentlicher bzw. sozialer Erstattungssysteme wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 20–23 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen. China, Japan, Südkorea, Indien und Australien sind die führenden Nachfragezentren, da die Diagnose- und Facharztkapazitäten ausgebaut werden.
- Größtes Segment: Hörgeräte machten im Jahr 2025 einen Marktanteil von rund 62–66 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen, wodurch sie ihre Marktführerschaft in dieser Kategorie behaupten.
- Wachstumsstarkes Segment: Cochlea-Implantate machten im Jahr 2025 etwa 12–15 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen, angetrieben durch eine breitere Kandidatenbasis und pädiatrische Eingriffe.
- Im Detail analysierte Schlüsselunternehmen: Demant A/S, GN Store Nord A/S, Sonova Holding AG, Starkey Laboratories, Inc., Siemens AG, WS Audiology A/S, MAICO Diagnostics GmbH, Natus Medical Incorporated, MED-EL Elektromedizinische Geräte Gesellschaft mbH und MedRx, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Hörgeräte hat sich von analogen Verstärkern hin zu digitalen, drahtlosen und softwarebasierten Plattformen entwickelt. Moderne Hörgeräte verfügen über Geräuschunterdrückung, Richtwirkung, Bluetooth, Akkus und die Möglichkeit zur Steuerung per Smartphone. Auch Diagnosegeräte sind mittlerweile digital. Die Fertigungstrends gehen hin zu modularer Elektronik, spezialisierten Akustikkomponenten, Miniaturbatterien, differenzierenden Softwarelösungen und skalierbaren Fertigungsprozessen.
Im Prognosezeitraum wird der Markt für audiologische Geräte voraussichtlich von vermehrten Diagnosen in Entwicklungsländern, einem verstärkten Hörscreening bei Kindern, einer besseren Verfügbarkeit von Cochlea-Implantaten und höheren Investitionen in vernetzte Hörplattformen profitieren. Die Zulassung neuer Gerätetypen, der Ausbau der Teleaudiologie-Infrastruktur und die Weiterentwicklung der IT im Gesundheitswesen werden den Markt zusätzlich beflügeln. Regionale Vertriebsvereinbarungen, klinische Schulungen und die Geräteentwicklung werden von den Herstellern im Prognosezeitraum ebenfalls berücksichtigt.
Berichtsumfang zum Markt für Audiologiegeräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,95 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,46 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für audiologische Geräte
Die Nachfrage wird durch altersbedingte Hörbeeinträchtigungen, ein gestiegenes Bewusstsein für Hörverlust, berufsbedingte Hörrisiken und verbesserte Diagnoseverfahren angetrieben. Die Wertschöpfungskette umfasst Komponentenhersteller, Hörgerätehersteller, Softwareunternehmen, Vertriebskanäle, Audiologen, HNO-Ärzte, Hörgerätehändler, Krankenhäuser und Endverbraucher. Regelmäßige Austauschzyklen fördern die Nachfrage nach Folgekäufen, während technologische Fortschritte die Premiumisierung vorantreiben. Das Angebot an Hörprodukten konzentriert sich auf spezialisierte Hersteller mit umfassender Kompetenz in den Bereichen Entwicklung, klinische Forschung, Zulassung und Logistik.
Auf der Angebotsseite umfasst die Herstellung von Hörgeräten elektronische Bauteile, akustische Wandler, Batterien, Verbindungskomponenten, Software und Anpassungssysteme. Bei Cochlea-Implantaten kommen implantierbare Elektronik, Elektroden, chirurgische Instrumente und klinische Programmiersysteme hinzu. Diagnosegeräte beinhalten Sensoren, audiometrische Geräte, Software und Zubehör. Es ist daher nicht verwunderlich, dass Unternehmen mit ingenieurtechnischer Expertise sowie klinischer und regulatorischer Kompetenz wirtschaftlich von der Herstellung von Hörgeräten profitieren.
Der Wettbewerb im Markt für Hörgeräte konzentriert sich zunehmend auf differenzierte Signalverarbeitung, künstliche Intelligenz, Konnektivität, präzise Anpassung, Patientenerfahrung und Produktvielfalt. Demant A/S, Sonova Holding AG, WS Audiology A/S, GN Store Nord A/S und Starkey Laboratories, Inc. konkurrieren aktiv im Bereich Hörgeräte, während die MED-EL Elektromedizinische Geräte Gesellschaft mbH eine einzigartige Nische im Bereich implantierbarer Hörgeräte besetzt. Die Entwicklungskompetenz wird von der Siemens AG und anderen Unternehmen mit technologischem Fokus bereitgestellt, während die Diagnostikkompetenz von Natus Medical Incorporated, MAICO Diagnostics GmbH und MedRx, Inc. stammt.
Der strategische Schwerpunkt verlagert sich nun auf Software, Fernanpassung, vernetzte Geräte, die klinische Datenintegration und interoperable Ökosysteme. Der im März 2026 unterzeichnete Vertrag, in dem GN Store Nord A/S den Verkauf ihres Hörgerätegeschäfts an Amplifon für 17,0 Milliarden DKK vereinbarte, belegt das anhaltende Interesse an der Verschmelzung von Hörtechnologie und Hörversorgung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für audiologische Geräte: Strategische Einblicke
Regionale Einblicke
Markt für Audiologiegeräte in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von rund 38-42 % am Markt für Hörgeräte erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5-6,5 % weiter wachsen. Die Nachfrage aus den USA macht den Großteil aus, was auf das Vorhandensein starker Netzwerke von Audiologen und HNO-Ärzten, häufigere Geräteerneuerungen, private Krankenversicherungen, klinische Behandlungspfade im Zusammenhang mit Medicare und das Wissen der Verbraucher über moderne Hörgeräte zurückzuführen ist.
Das Wachstum des regionalen Marktes wird durch den Direktvertrieb von Hörgeräten an Endverbraucher, telemedizinische Audiologiedienste, Konnektivität und Smartphone-basierte Anpassung vorangetrieben. Die Hersteller konzentrieren sich auf wiederaufladbare Plattformen, künstliche Intelligenz, Sprachverarbeitung und die Personalisierung der Geräte. Die USA erzielen rund 83–86 % des Umsatzes in Nordamerika, während Kanada den Rest der regionalen Nachfrage abdeckt.
US-Markt für Audiologiegeräte
Der US-amerikanische Markt für Hörgeräte macht etwa 83 % bis 86 % des nordamerikanischen Umsatzes aus und wird voraussichtlich bis 2034 ein durchschnittliches jährliches Wachstum von 5,5 % bis 6,5 % verzeichnen. Das Land verfügt über gut ausgestattete Hörzentren, HNO-Ärzte, Krankenhäuser, Fachhändler und eine starke Herstellerpräsenz. Hörgeräte stellen den größten Marktanteil dar, gefolgt von Cochlea-Implantaten und Diagnostikgeräten für anspruchsvolle Anwendungen.
Zu den wachsenden Anwendungsbereichen zählen Fernprogrammierung, Bluetooth-Konnektivität, Wiederaufladbarkeit, KI-basierte Sprachverarbeitung und individuelle Anpassung. Zu den wichtigsten Wettbewerbern in dieser Branche gehören Demant A/S, Sonova Holding AG, GN Store Nord A/S, Starkey Laboratories, Inc. und MED-EL Elektromedizinische Geräte Gesellschaft mbH. Laufende regulatorische Aktualisierungen hinsichtlich des Verbraucherzugangs und der Produktklassifizierung beeinflussen die Vertriebskanalökonomie und die Positionierung der Hersteller.
Markt für Audiologiegeräte in Europa
Europa hielt 2025 einen Marktanteil von rund 27–30 % am Markt für Hörgeräte und wird voraussichtlich im Zeitraum 2024–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen. Deutschland stellt aufgrund seines gut etablierten Systems der Hörgeräteversorgung und seiner Erstattungspolitik einen wichtigen Markt dar. Großbritannien generiert über sein öffentliches Gesundheitssystem eine signifikante Nachfrage, während Frankreich, Italien und Spanien von ihrer alternden Bevölkerung und ihren spezialisierten Dienstleistungen profitieren.
Deutschland verfügt über ein gut ausgebautes Netzwerk von Hörgeräteakustikern und einen entwickelten Ersatzteilmarkt, was die Verbreitung hochwertiger digitaler Hörgeräte und Diagnoseinstrumente ermöglicht. Großbritannien profitiert von umfangreichen öffentlichen Beschaffungen und der steigenden Nachfrage nach technologisch fortschrittlichen Geräten. Frankreich, Italien und Spanien bieten sowohl private als auch öffentliche Versorgungswege, wobei die Akzeptanz von Faktoren wie Kostenerstattung, Kosteneffizienz, Fachärzten und geografischer Reichweite abhängt.
Markt für Audiologiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) machte 2025 20 bis 23 % des gesamten Marktes für audiologische Geräte aus und wird bis 2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0 bis 8,0 % verzeichnen. China ist der Haupttreiber der regionalen Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien. Faktoren wie die alternde Bevölkerung, verbesserte Diagnosemöglichkeiten, spezialisierte Schulungen, ein gestiegenes Bewusstsein und Investitionen in Gesundheitseinrichtungen tragen zu diesem Wachstum bei.
In China wurden die städtischen Gesundheitseinrichtungen ausgebaut, während in Japan der Bedarf an Hörversorgung altersabhängig steigt. Südkorea profitiert von der Einführung fortschrittlicher Medizintechnologien, Indien von der zunehmenden Diagnostik, und Australien hat Zugang zu spezialisierten Gesundheitsdienstleistungen. Der Fokus auf Hörtests und Rehabilitation lässt die Zahl der Patienten steigen, und regionale Vertriebskanäle sowie erschwingliche Produkte gewinnen an Bedeutung.
Markt für Audiologiegeräte im Nahen Osten und Afrika
Der Bedarf im Nahen Osten und Afrika ist zwar vergleichsweise geringer, wächst aber aufgrund der Modernisierung der Gesundheitseinrichtungen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in spezialisierte Krankenhäuser, Diagnostik und Medizintechnik und sind damit Vorreiter in der Region. In Südafrika bieten private Audiologiedienste und Fachkliniken weiterhin erhebliche Chancen; andere Länder des Nahen Ostens und Afrikas setzen hingegen auf öffentliche Ausschreibungen und importierte Geräte.
Hinsichtlich des Wachstumspotenzials wird bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0 % bis 6,0 % gerechnet, die durch den Ausbau der Gesundheitsinfrastruktur, spezialisierte Zentren und Investitionen in die Diagnostik getrieben wird. Saudi-Arabien gilt in der Region als Schlüsselmarkt, während die Vereinigten Arabischen Emirate als Vorreiter bei der Technologieeinführung angesehen werden. Durch den weiteren Ausbau der Infrastruktur, den Import von Geräten und die Fokussierung auf barrierefreie Hörrehabilitation wird die Marktdurchdringung in bisher unterentwickelten Märkten im Laufe der Zeit verbessert werden.
Segmentierungsanalyse
Produkttyp
Das Segment „Produktarten“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Hörgeräte bleiben aufgrund der breiten Patientenbasis und der regelmäßigen Nachfrage nach Ersatzgeräten der wichtigste Umsatzträger. Cochlea-Implantate und BAHA/BAHS profitieren von klinischen Innovationen, während Diagnosegeräte weiterhin unerlässlich für Screening, Beurteilung, Anpassung und Nachsorge sind.
- Hörgeräte: Die dominierende Kategorie dient der Behandlung von leichten bis hochgradigen Hörverlusten und profitiert von digitaler Signalverarbeitung, wiederaufladbaren Designs, Konnektivität, Miniaturisierung und dem Bedarf an Ersatzgeräten in der alternden Bevölkerung.
- Cochlea-Implantate: Die Nachfrage wird durch die Ausweitung der klinischen Eignung, pädiatrische Interventionen, verbesserte Sprachergebnisse und Fortschritte bei Implantatdesign, Audioverarbeitung, Konnektivität und Operationstechniken unterstützt.
- BAHA/BAHS: Knochenleitungssysteme eignen sich für Anwendungen bei Schallleitungsschwerhörigkeit, kombinierter Schwerhörigkeit und ausgewählten einseitigen Schwerhörigkeiten. Die Nachfrage wird durch minimalinvasive Optionen und eine verbesserte patientenspezifische Anpassung unterstützt.
- Diagnostische Geräte: Audiometer, Tympanometer, Screening-Systeme und verwandte Geräte sind nach wie vor unerlässlich für die Erkennung und klinische Entscheidungsfindung, wobei die Nachfrage zunehmend von der Integration digitaler Arbeitsabläufe beeinflusst wird.
Technologie
Es wird erwartet, dass das Technologiesegment im Markt für audiologische Geräte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen wird. Die digitale Technologie bleibt strukturell dominant, da programmierbare Signalverarbeitung, drahtlose Kommunikation, adaptives Rauschmanagement und softwarebasierte Anpassung Vorteile gegenüber herkömmlichen analogen Architekturen bieten.
- Digital: Digitale Plattformen dominieren professionelle und Verbraucheranwendungen durch programmierbare Verarbeitung, drahtlose Konnektivität, wiederaufladbaren Betrieb, Smartphone-Integration und zunehmend ausgefeilte softwaregestützte Personalisierung.
- Analog: Analoge Systeme erfreuen sich in preissensiblen Märkten und Ersatzmärkten weiterhin einer begrenzten Nachfrage, ihre strategische Bedeutung nimmt jedoch ab, da Verbraucher und Kliniker zunehmend programmierbare digitale Funktionen bevorzugen.
Vertriebskanal
Das Segment Vertriebskanal im Markt für audiologische Geräte wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen. Die Wirtschaftlichkeit der Vertriebskanäle wird zunehmend durch Verbraucherkomfort, Kostenerstattung, klinische Anpassungsanforderungen und die Beziehungen der Hersteller zu professionellen Anbietern bestimmt.
- Einzelhandel: Fachhändler für Hörgeräte und Kliniken bleiben wichtig, da Hörtests, Anpassungen, Beratung, Kundendienst und Gerätejustierungen die Beteiligung von Fachleuten erfordern.
- Öffentliche Beschaffung: Die öffentliche Beschaffung unterstützt den Zugang in Ländern, in denen die Hörrehabilitation über nationale oder regionale Gesundheitsprogramme finanziert wird, insbesondere für pädiatrische und institutionelle Anwendungen.
- E-Commerce: Online-Kanäle erweitern die Produktfindung und den Kauf von Zubehör und unterstützen zunehmend ausgewählte Hörgeräte, obwohl klinische Beurteilungs- und Anpassungsanforderungen eine vollständige digitale Substitution einschränken.
Momentaufnahme der Chancen
|
Segmente |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Hörgeräte |
Hoch |
KI-Anpassung |
Reifen |
|
Cochlea-Implantate |
Medium |
Pädiatrischer Zugang |
Skalierung |
|
BAHA/BAHS |
Medium |
Knochenleitung |
Skalierung |
|
Diagnosegeräte |
Medium |
Digitale Audiometrie |
Reifen |
|
Digital |
Hoch |
Drahtlose Konnektivität |
Reifen |
|
Analog |
Niedrig |
Grundlegende Verstärkung |
Reifen |
|
Einzelhandelsumsätze |
Hoch |
Klinikintegration |
Reifen |
|
Regierungskäufe |
Medium |
Öffentliches Beschaffungswesen |
Skalierung |
|
E-Commerce |
Medium |
Fernabsatz |
Skalierung |
Markt für Audiologiegeräte: Wachstumstreiber und Wirkungsanalyse
Zunehmende Verbreitung und frühere Erkennung von Hörverlust
Das wachsende Bewusstsein für unbehandelten Hörverlust erweitert den Kreis der diagnostizierten Fälle und fördert ein früheres Eingreifen. Die alternde Bevölkerung spielt dabei eine besonders wichtige Rolle, da altersbedingte Hörbeeinträchtigungen den Bedarf an Hörgeräten, diagnostischen Tests und Rehabilitation erhöhen. Pädiatrische Screening-Programme schaffen einen zusätzlichen Weg, indem sie angeborenen oder frühkindlichen Hörverlust erkennen, bevor sich Kommunikationsschwierigkeiten verfestigen. Eine frühere Diagnose kann die lebenslange Nutzung von Hörgeräten erhöhen, da Patienten früher in eine strukturierte Versorgung einsteigen und gegebenenfalls spätere Anpassungen oder Ersatzgeräte benötigen. Für Hersteller bedeutet dies eine breitere Zielgruppe anstatt der Abhängigkeit von schweren Fällen. Leistungserbringer investieren daher in Screening-Kapazitäten, Überweisungsnetzwerke und Patientenaufklärung, während Hersteller zunehmend Produkte für unterschiedliche Schweregrade, Lebensstile, Konnektivitätsanforderungen und Preisklassen entwickeln.
Fortschritte in den Bereichen drahtlose Kommunikation, künstliche Intelligenz und digitale Signalverarbeitung
Die technologische Entwicklung erweitert den Funktionsumfang von Hörgeräten über die reine Schallverstärkung hinaus. Drahtloses Streaming, adaptive Geräuschunterdrückung, Richtmikrofone, Akkus, bewegungsbasierte Signalverarbeitung und softwarebasierte Personalisierung verbessern die Benutzerfreundlichkeit in komplexen akustischen Umgebungen. Künstliche Intelligenz wird zunehmend eingesetzt, um Klangumgebungen zu klassifizieren und Sprache zu priorisieren, wodurch sich Premium- und Standardprodukte voneinander unterscheiden. Konnektivität ermöglicht zudem die Interaktion der Geräte mit Smartphones, Fernsehern, Telemedizin-Plattformen und barrierefreien Apps. Diese Funktionen können höherwertige Produktkategorien unterstützen und den Kauf neuer Geräte fördern, sobald Nutzer spürbare Leistungsverbesserungen feststellen. Hersteller mit fundierter Softwareentwicklung, Expertise in der Signalverarbeitung, klinischer Validierung und starken Partnerschaften im Ökosystem sind daher besser positioniert, um die Nachfrage im Premiumsegment zu bedienen und ihre Gewinnmargen zu sichern, da Hardwarekomponenten zunehmend zu Standardprodukten werden.
Ausbau der spezialisierten Infrastruktur und der Erstattungswege
Investitionen in Audiologiekliniken, HNO-Einrichtungen, Diagnosezentren und öffentliche Hörprogramme verbessern den Zugang zu Hörgeräten, insbesondere in Schwellenländern. Der Ausbau der Infrastruktur beseitigt ein wesentliches Hindernis für die Verbreitung von Hörtechnologien, da diese Diagnose, Anpassung, Beratung, Rehabilitation und Nachsorge erfordern. Die Kostenerstattung beeinflusst zudem die Geräteauswahl und das Ersatzverhalten, indem sie die Zuzahlungen der Patienten reduziert. Länder, die das pädiatrische Screening ausweiten oder die Rehabilitation subventionieren, können eine stärkere Nachfrage nach Hörgeräten, Cochlea-Implantaten und Diagnosegeräten schaffen. Für Anbieter bieten diese Entwicklungen die Möglichkeit, lokale Vertriebsnetze aufzubauen, Kliniker zu schulen, sich an institutionellen Beschaffungen zu beteiligen und Produkte in verschiedenen Preissegmenten einzuführen. Der daraus resultierende Markteffekt ist eine allmähliche Verlagerung von sporadischen Gerätekäufen hin zu strukturierteren Versorgungspfaden mit wiederkehrendem Bedarf an klinischen Untersuchungen und Ersatzgeräten.
Markt für audiologische Geräte – Zukunftstrends
KI-gestützte personalisierte Hörerlebnisse
Künstliche Intelligenz (KI) wird sich voraussichtlich von einem Premium-Feature zu einem übergreifenden Designprinzip für Hörgeräte entwickeln. Zukünftige Plattformen werden wahrscheinlich kontinuierliche Umgebungserkennung, Nutzerverhalten, Spracherkennung und kontextbezogenes Lernen nutzen, um die Klangausgabe automatisch zu optimieren. Anstatt sich primär auf vom Arzt/der Ärztin ausgewählte Voreinstellungen zu verlassen, könnten Geräte zunehmend Anpassungsdaten mit realen Hörmustern kombinieren, um die Personalisierung zu verfeinern. Hersteller könnten zudem anonymisierte Leistungsdaten verwenden, um Algorithmen zu verbessern und Prioritäten für die Produktentwicklung festzulegen. Diese Trends im Markt für Hörgeräte werden die Bedeutung von Softwarearchitektur, Datenverwaltung, Cybersicherheit und Recheneffizienz erhöhen. Unternehmen, die die Algorithmenentwicklung mit der klinischen Validierung verknüpfen können, dürften sich stärker differenzieren, während Anbieter Geräte zunehmend anhand messbarer Sprachleistung im Alltag und der Patientenadhärenz anstatt allein anhand der Hardware-Spezifikationen bewerten werden.
Konvergenz von Hörgeräten und digitalen Gesundheitsplattformen
Die Grenzen zwischen audiologischer Hardware und digitaler Gesundheitsversorgung werden voraussichtlich zunehmend verschwimmen. Zukünftige Geräte werden sich permanent mit Smartphones, Teleaudiologie-Plattformen, elektronischen Patientenakten, Fernüberwachungssystemen und Barrierefreiheitsdiensten verbinden. Diese Konvergenz ermöglicht Fernanpassungen, die Überwachung der Therapietreue, Software-Updates, virtuelle Beratungen und die frühzeitige Erkennung nachlassender Geräteleistung. Sie erlaubt Herstellern und Anbietern zudem, über den Erstverkauf hinaus langfristige Patientenbeziehungen aufzubauen. Geschäftsmodelle könnten zunehmend Software-Services, abonnementbasierte Funktionen, vernetztes Zubehör und professionellen Fernsupport umfassen. Interoperabilität wird daher strategisch wichtig, da Verbraucher voraussichtlich Ökosysteme bevorzugen werden, die über verschiedene Kommunikationsgeräte und Gesundheitsplattformen hinweg funktionieren. Regulatorische Anforderungen und Cybersicherheitsbestimmungen bleiben mit zunehmender Vernetzung wichtige Aspekte.
Marktchancen für audiologische Geräte
Expansion in unterversorgte, aufstrebende Märkte für Hörgeräteversorgung
In Schwellenländern besteht ein erheblicher unerschlossener Markt, in dem die Diagnose von Hörverlust aufgrund begrenzter Facharztkapazitäten, hoher Kosten und einer uneinheitlichen Infrastruktur weiterhin eingeschränkt ist. Hersteller können diese Märkte durch gestaffelte Produktportfolios, lokalisierten Vertrieb, tragbare Diagnosesysteme, Schulungen für medizinisches Fachpersonal und Partnerschaften mit Krankenhäusern oder öffentlichen Gesundheitsprogrammen erschließen. Kostengünstigere digitale Hörgeräte können den Zugang erweitern, ohne ausschließlich auf veraltete analoge Architekturen angewiesen zu sein. Unternehmen können zudem Fernsupport mit regionalen Kliniknetzwerken kombinieren, um die Kosten für Nachsorgeuntersuchungen zu senken. Indien, Südostasien, Lateinamerika und ausgewählte Märkte im Nahen Osten bieten Herstellern, die Preise, Servicemodelle und Produktspezifikationen an die lokalen Gegebenheiten anpassen können, Chancen. Der strategische Erfolg hängt davon ab, ein ausgewogenes Verhältnis zwischen Bezahlbarkeit, Zuverlässigkeit, professionellem Support, Einhaltung gesetzlicher Bestimmungen und einem nachhaltigen Vertrieb zu gewährleisten.
Integrierte Implantat- und Hörgeräte-Ökosysteme
Ein bedeutendes Potenzial im Markt für audiologische Geräte liegt in der Entwicklung koordinierter Lösungen für Patienten, die verschiedene Technologien an ihren Ohren oder im Rahmen ihrer Behandlung nutzen. Partnerschaften zwischen Hörgeräte- und Implantatherstellern ermöglichen synchronisiertes Streaming, gemeinsame Verbindungsstandards und eine vereinfachte Benutzerführung. MED-EL und Starkey haben diesen Weg mit ihrer DualSync-Kooperation aufgezeigt, die es kompatiblen Hörgeräten und Cochlea-Implantat-Prozessoren ermöglicht, Audio von Apple-Geräten gemeinsam zu streamen. Ähnliche Ökosystemstrategien können die Wechselkosten erhöhen, die Patientenbindung stärken und eine Differenzierung über die individuellen Gerätespezifikationen hinaus schaffen. Hersteller können zudem gemeinsame klinische Schulungen, interoperable Anwendungen und koordinierte Anpassungsabläufe entwickeln. Solche Ansätze könnten die Erfahrung für Nutzer bimodaler Systeme verbessern und gleichzeitig Partnerschaften zwischen bisher getrennten Produktkategorien ermöglichen.
Aktuelle Entwicklungen
- Februar 2026: GN Store Nord A/S präsentierte neue ReSound-Hörgeräte und Anpassungslösungen, darunter maßgefertigte Im-Ohr- und Komplett-Im-Ohr-Modelle, die Auracast-Audioübertragungsfunktion sowie eine aktualisierte ReSound Smart Fit-Plattform mit NAL-NL3-Unterstützung. Das Unternehmen positionierte diese Entwicklungen im Hinblick auf verbesserte Zugänglichkeit, Konnektivität, Anpassungsgenauigkeit und effizientere Arbeitsabläufe im professionellen Bereich.
- Dezember 2025: Die MED-EL Elektromedizinische Geräte Gesellschaft mbH erhielt die FDA-Zulassung in den USA für eine erweiterte Indikation für Cochlea-Implantate bei Kindern ab sieben Monaten mit beidseitigem sensorineuralem Hörverlust. Die Zulassung ermöglicht einen früheren Zugang zur Implantation und basiert auf klinischen Daten von 123 Kindern.
- Mai 2026: Die Sonova Holding AG meldete für das Geschäftsjahr 2025/26 einen Umsatz von 3.605,9 Mio. CHF, was einem Wachstum von 5,9 % in lokalen Währungen entspricht. Das Unternehmen verzeichnete weiterhin eine überdurchschnittliche Marktentwicklung und eine verbesserte Profitabilität, was die anhaltende Nachfrage nach seinem gesamten Portfolio an Hörlösungen und die fortgesetzten Investitionen in seine globale Hörversorgungsplattform widerspiegelt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -