
Mercado de dispositivos de audiología: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de dispositivos audiológicos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (audífonos, implantes cocleares, BAHA/BAHS, dispositivos de diagnóstico); tecnología (digital, analógica); canal de ventas (ventas minoristas, compras gubernamentales, comercio electrónico) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007054
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
10.950 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
17.460 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,01 %
Índice de crecimiento
Mercado potencial
133.450 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos audiológicos alcanzó los 10.950 millones de dólares en 2025 y se prevé que llegue a los 17.460 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,01% entre 2026 y 2034. El crecimiento del mercado se verá impulsado por una mayor concienciación sobre la pérdida auditiva, los avances en la tecnología de procesamiento digital de señales, la adopción de tecnología implantable y un mejor acceso a la atención auditiva en infraestructuras sanitarias desarrolladas y en desarrollo. Las innovaciones de productos se centran en la conectividad, la miniaturización, la personalización y la integración en los ecosistemas de salud digital.
El mercado norteamericano de dispositivos audiológicos seguirá siendo estructuralmente favorable para el sector gracias a la infraestructura audiológica existente, las altas tasas de diagnóstico y tratamiento, los sistemas de reembolso de seguros y gubernamentales, y la creciente aceptación por parte de los consumidores de soluciones auditivas basadas en tecnología. La región se verá impulsada por los canales de venta directa al consumidor y los avances continuos en tecnologías auditivas inalámbricas, de inteligencia artificial y programables a distancia.
Evaluación y perspectivas del mercado de dispositivos audiológicos
- América del Norte: América del Norte representó aproximadamente entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % entre 2026 y 2034, gracias a una infraestructura de atención auditiva consolidada, la disponibilidad de reembolsos, la demanda de reemplazos y la adopción de la adaptación digital.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 32 % y el 35 % del mercado y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % entre 2026 y 2034, gracias a las amplias redes de proveedores y al acceso de los consumidores.
- Europa: Europa representó aproximadamente entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,0 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a sus redes clínicas consolidadas y a sus sistemas de reembolso público o social.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 % entre 2026 y 2034. China, Japón, Corea del Sur, India y Australia son los principales centros de demanda a medida que se expande la capacidad de diagnóstico y de especialistas.
- Segmento más importante: Los audífonos representaron aproximadamente entre el 62 % y el 66 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % durante el período 2026-2034, manteniendo así el liderazgo en la categoría.
- Segmento de alto crecimiento: Los implantes cocleares representaron aproximadamente entre el 12 % y el 15 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 8,0 % durante el período 2026-2034, impulsados por una mayor aplicabilidad en pacientes candidatos y la intervención pediátrica.
- Empresas clave analizadas en detalle: Demant A/S, GN Store Nord A/S, Sonova Holding AG, Starkey Laboratories, Inc., Siemens AG, WS Audiology A/S, MAICO Diagnostics GmbH, Natus Medical Incorporated, MED-EL Elektromedizinische Geräte Gesellschaft mbH y MedRx, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de dispositivos audiológicos ha evolucionado desde amplificadores analógicos hasta plataformas digitales, inalámbricas y con software integrado. Los audífonos modernos incorporan tecnología de gestión de ruido, direccionalidad, tecnología Bluetooth, baterías recargables y control mediante smartphones. Además, los dispositivos de diagnóstico se han digitalizado. Las tendencias de fabricación apuntan hacia la electrónica modular, componentes acústicos especializados, baterías en miniatura, software diferenciador y procesos de fabricación escalables.
Durante el periodo de previsión, se espera que el mercado de dispositivos audiológicos se beneficie del aumento de diagnósticos en países en desarrollo, el incremento de las pruebas de audición pediátricas, una mayor disponibilidad de implantes cocleares y una mayor inversión en plataformas auditivas conectadas. El mercado también se verá favorecido por la aprobación de nuevos tipos de dispositivos, el desarrollo de infraestructuras de teleaudiología y las tecnologías de la información en el sector sanitario. Los fabricantes también tendrán en cuenta los acuerdos de distribución regional, la formación clínica y el diseño de los dispositivos durante este periodo.
Alcance del informe de mercado de dispositivos audiológicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.950 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 17.460 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos audiológicos
La demanda se ve impulsada por la presencia de deterioro auditivo relacionado con la edad, una mayor concienciación sobre la pérdida auditiva, el riesgo auditivo laboral y mejores diagnósticos. La cadena de valor incluye fabricantes de componentes, fabricantes de audífonos, empresas de software, canales de distribución, audiólogos, otorrinolaringólogos, vendedores de audífonos, hospitales y usuarios finales. Los programas de reemplazo generan demanda de compras repetidas, mientras que los avances tecnológicos impulsan la tendencia hacia productos de alta gama. El suministro de productos auditivos se concentra entre fabricantes especializados con importantes capacidades en ingeniería, clínica, regulación y logística.
En cuanto a la cadena de suministro, la fabricación de audífonos incluye componentes electrónicos, transductores acústicos, baterías, componentes de conectividad, software y sistemas de adaptación. Para los implantes cocleares, se suman la electrónica implantable, los electrodos, los instrumentos quirúrgicos y los sistemas de programación clínica. Los equipos de diagnóstico incluyen sensores, equipos audiométricos, software y accesorios. Por lo tanto, no sorprende que la economía de la fabricación de productos auditivos beneficie a las empresas que combinan economías de escala con capacidades clínicas y regulatorias.
Cada vez más, la competencia en el mercado de dispositivos audiológicos se centra en el procesamiento de señales diferenciado, la inteligencia artificial, la conectividad, la precisión en la adaptación, la experiencia del paciente y la amplitud de la gama de productos. Demant A/S, Sonova Holding AG, WS Audiology A/S, GN Store Nord A/S y Starkey Laboratories, Inc. compiten activamente en el sector de los audífonos, mientras que MED-EL Elektromedizinische Geräte Gesellschaft mbH ocupa un nicho único en audífonos implantables. Siemens AG y otras empresas aportan capacidad de ingeniería, con un enfoque tecnológico al negocio, y Natus Medical Incorporated, MAICO Diagnostics GmbH y MedRx, Inc. ofrecen capacidad de diagnóstico.
El enfoque estratégico se centra ahora en el software, la adaptación remota de audífonos, los dispositivos conectados, la integración clínica de datos y los ecosistemas interoperables. El acuerdo firmado en marzo de 2026, por el cual GN Store Nord A/S acordó vender su negocio de audición a Amplifon por 17.000 millones de coronas danesas, demuestra el interés constante en fusionar la tecnología auditiva con la atención auditiva.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
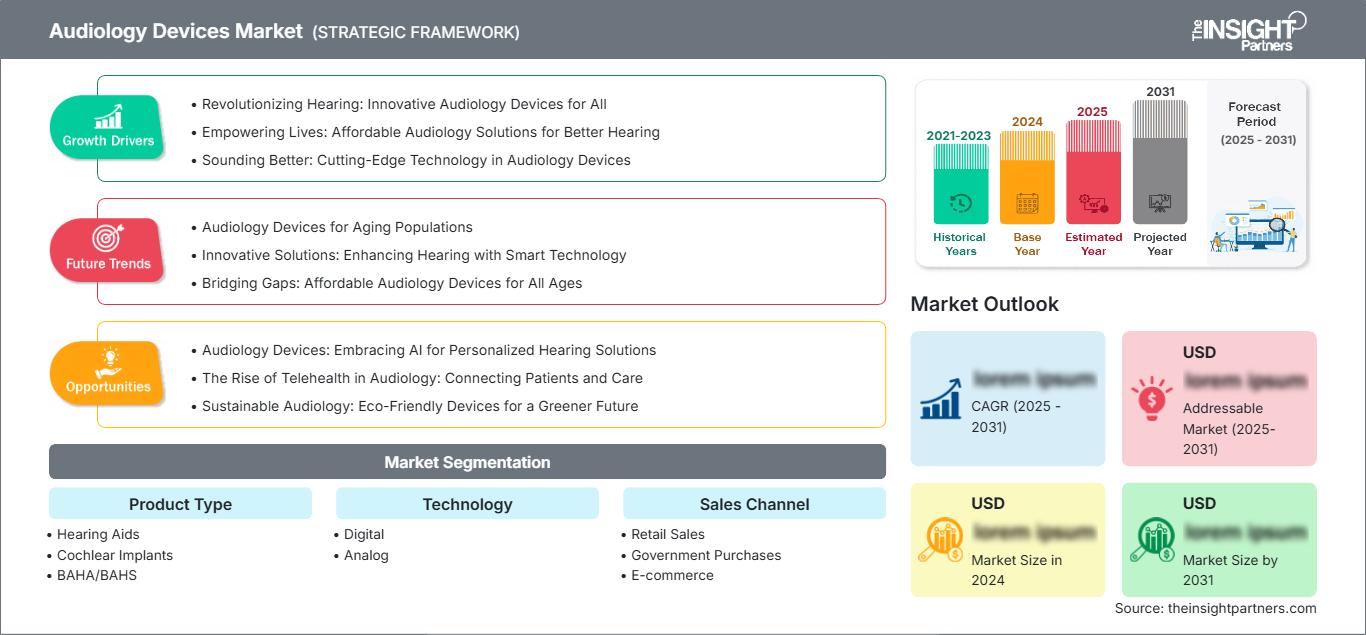
Mercado de dispositivos audiológicos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos de audiología
América del Norte ha acaparado entre el 38 % y el 42 % del mercado de dispositivos audiológicos en 2025 y seguirá creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % hasta 2034. La demanda procedente de Estados Unidos representa la mayor parte debido a la presencia de sólidas redes de audiología y otorrinolaringología, un mayor número de reemplazos de dispositivos, coberturas de seguros privados, protocolos clínicos asociados a Medicare y el conocimiento que tienen los consumidores sobre los dispositivos auditivos modernos.
Además, el crecimiento del mercado regional se ve impulsado por el uso de canales de audiología directos al consumidor, servicios de teleaudiología, conectividad y adaptación de audífonos mediante teléfonos inteligentes. Los fabricantes se centran en plataformas recargables, inteligencia artificial, procesamiento de voz y personalización de los dispositivos. Estados Unidos concentra aproximadamente entre el 83 % y el 86 % de los ingresos en Norteamérica, mientras que Canadá concentra el resto de la demanda regional.
Mercado estadounidense de dispositivos de audiología
El mercado estadounidense de dispositivos audiológicos representa entre el 83 % y el 86 % de los ingresos de Norteamérica y se estima que experimentará una tasa de crecimiento anual compuesta del 5,5 % al 6,5 % hasta 2034. El país cuenta con buenas clínicas audiológicas, especialistas en otorrinolaringología, hospitales, distribuidores especializados y una importante presencia de fabricantes. Los audífonos constituyen la mayor parte de los dispositivos, seguidos de los implantes cocleares y los equipos de diagnóstico para aplicaciones de alta complejidad.
Entre las áreas de aplicación en auge se incluyen la programación remota, la conectividad Bluetooth, la recarga, el procesamiento de voz basado en inteligencia artificial y la adaptación a medida. La principal competencia en este sector incluye a Demant A/S, Sonova Holding AG, GN Store Nord A/S, Starkey Laboratories, Inc. y MED-EL Elektromedizinische Geräte Gesellschaft mbH. Las constantes actualizaciones normativas relativas al acceso de los consumidores y la clasificación de los productos afectan a la economía del canal y al posicionamiento de los fabricantes.
Mercado europeo de dispositivos de audiología
La región europea representó entre el 27 % y el 30 % de la cuota de mercado total de dispositivos audiológicos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 6 % entre 2024 y 2034. Alemania constituye un mercado importante gracias a su consolidado sistema de atención auditiva y sus políticas de reembolso. El Reino Unido presenta una demanda significativa a través de su sistema de salud pública, mientras que Francia, Italia y España se benefician del envejecimiento de su población y de sus servicios especializados.
Alemania cuenta con una sólida red de profesionales en adaptación de audífonos y un mercado de repuestos desarrollado, lo que facilita la penetración de audífonos digitales de alta gama e instrumentos de diagnóstico. El Reino Unido se beneficia de las compras públicas a gran escala y la creciente demanda de dispositivos tecnológicamente avanzados. Francia, Italia y España representan canales de atención tanto públicos como privados, donde la adopción depende de factores como el reembolso, la rentabilidad, la disponibilidad de médicos especialistas y el alcance geográfico.
Mercado de dispositivos de audiología en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 20 % y el 23 % del mercado global de dispositivos audiológicos en 2025 y registraría una tasa de crecimiento anual compuesta (TCAC) del 7 % al 8 % hasta 2034. China impulsa la demanda regional, seguida de Japón, Corea del Sur, India y Australia. Este crecimiento se debe a factores como el envejecimiento de la población, una mejor capacidad de diagnóstico, la formación especializada, la mayor concienciación y las inversiones en centros sanitarios.
China ha experimentado una expansión de sus centros de salud urbanos, mientras que Japón enfrenta necesidades auditivas relacionadas con la edad. Corea del Sur se beneficiará de la adopción de tecnologías sanitarias avanzadas, India del creciente número de diagnósticos y Australia cuenta con acceso a servicios de salud especializados. El enfoque en las pruebas auditivas y la rehabilitación está impulsando el número de pacientes, y los canales de distribución regionales y las líneas de productos asequibles se están convirtiendo en factores clave.
Mercado de dispositivos audiológicos de Oriente Medio y África
La demanda en Oriente Medio y África es relativamente menor, pero está creciendo debido a la modernización de las instalaciones sanitarias. En Arabia Saudita y los Emiratos Árabes Unidos, las inversiones en hospitales especializados, diagnóstico y tecnología médica convierten a estos dos países en pioneros en la adopción de estas tecnologías en la región. En Sudáfrica, los servicios privados de audiología y las clínicas especializadas aún representan oportunidades importantes; mientras que otros países de Oriente Medio y África dependerán de licitaciones públicas y dispositivos importados.
En términos de potencial de crecimiento, se prevé una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,0 % hasta 2034, impulsada por la modernización de la infraestructura sanitaria, los centros especializados y las inversiones en diagnóstico. En la región, Arabia Saudita se considera un mercado clave, mientras que los Emiratos Árabes Unidos son un país clave en la adopción de tecnología. Con un mayor desarrollo de la infraestructura, la importación de dispositivos y el enfoque en la rehabilitación auditiva accesible, la penetración en los mercados con baja penetración mejorará con el tiempo.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipos de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % durante el período 2026-2034. Los audífonos siguen siendo la principal fuente de ingresos debido a la amplia elegibilidad de los pacientes y la demanda recurrente de reemplazo. Los implantes cocleares y los BAHA/BAHS se benefician de la innovación clínica, mientras que los dispositivos de diagnóstico siguen siendo esenciales para los procesos de detección, evaluación, adaptación y seguimiento.
- Audífonos: La categoría dominante atiende a personas con pérdida auditiva de leve a profunda y se beneficia del procesamiento digital, los diseños recargables, la conectividad, la miniaturización y la demanda de reemplazo en poblaciones que envejecen.
- Implantes cocleares: La demanda se ve respaldada por la creciente idoneidad de los pacientes para el tratamiento clínico, la intervención pediátrica, la mejora de los resultados en el habla y los avances en el diseño de implantes, el procesamiento de audio, la conectividad y las técnicas quirúrgicas.
- BAHA/BAHS: Los sistemas de conducción ósea abordan las aplicaciones de pérdida auditiva conductiva, mixta y unilateral seleccionada, con una demanda respaldada por opciones mínimamente invasivas y una mejor adaptación específica para cada paciente.
- Dispositivos de diagnóstico: Los audiómetros, timpanómetros, sistemas de cribado y equipos relacionados siguen siendo esenciales para la detección y la toma de decisiones clínicas, y la demanda está cada vez más influenciada por la integración de los flujos de trabajo digitales.
Tecnología
Se prevé que el segmento de tecnología en el mercado de dispositivos audiológicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % durante el período 2026-2034. La tecnología digital sigue siendo estructuralmente dominante, ya que el procesamiento programable, la comunicación inalámbrica, la gestión adaptativa del ruido y la adaptación basada en software ofrecen ventajas sobre las arquitecturas analógicas tradicionales.
- Digital: Las plataformas digitales dominan las aplicaciones profesionales y de consumo gracias al procesamiento programable, la conectividad inalámbrica, el funcionamiento recargable, la integración con teléfonos inteligentes y la personalización cada vez más sofisticada mediante software.
- Analógicos: Los sistemas analógicos mantienen una demanda limitada en mercados sensibles al precio y de reemplazo, pero su importancia estratégica está disminuyendo a medida que los consumidores y los médicos prefieren cada vez más la funcionalidad digital programable.
Canal de ventas
Se prevé que el segmento de canales de venta en el mercado de dispositivos audiológicos crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % durante el período 2026-2034. La economía de los canales de venta está cada vez más condicionada por la comodidad del consumidor, el reembolso, los requisitos de adaptación clínica y las relaciones de los fabricantes con los profesionales sanitarios.
- Venta al por menor: Las tiendas y clínicas especializadas en audición siguen siendo importantes porque la evaluación auditiva, la adaptación, el asesoramiento, el servicio posventa y el ajuste de los dispositivos requieren la participación de profesionales.
- Compras gubernamentales: La contratación pública facilita el acceso en países donde la rehabilitación auditiva se financia a través de programas nacionales o regionales de atención médica, en particular para aplicaciones pediátricas e institucionales.
- Comercio electrónico: Los canales en línea están ampliando el descubrimiento de productos y la compra de accesorios, al tiempo que ofrecen un soporte cada vez mayor para determinados dispositivos auditivos, si bien la evaluación clínica y los requisitos de adaptación limitan la sustitución digital completa.
Resumen de la oportunidad
|
Segmentos |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Audífonos |
Alto |
Ajuste de IA |
Maduro |
|
Implantes cocleares |
Medio |
Acceso pediátrico |
Escalada |
|
BAHA/BAHS |
Medio |
Conducción ósea |
Escalada |
|
Dispositivos de diagnóstico |
Medio |
Audiometría digital |
Maduro |
|
Digital |
Alto |
Conectividad inalámbrica |
Maduro |
|
Cosa análoga |
Bajo |
Amplificación básica |
Maduro |
|
Ventas al por menor |
Alto |
Integración clínica |
Maduro |
|
Compras gubernamentales |
Medio |
Contratación pública |
Escalada |
|
Comercio electrónico |
Medio |
Comercio remoto |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos audiológicos y análisis de su impacto
Aumento de la prevalencia y detección precoz de la pérdida auditiva.
La creciente concienciación sobre la pérdida auditiva no tratada está ampliando la población diagnosticada y fomentando una intervención más temprana. El envejecimiento de la población es especialmente importante, ya que la pérdida auditiva relacionada con la edad aumenta la necesidad de amplificación, pruebas diagnósticas y rehabilitación. Los programas de cribado pediátrico crean una vía adicional al identificar la pérdida auditiva congénita o de aparición temprana antes de que se consoliden los problemas de comunicación. Un diagnóstico precoz puede aumentar la vida útil de los dispositivos, ya que los pacientes pueden acceder antes a la atención especializada y requerir actualizaciones o reemplazos posteriores. Para los fabricantes, la implicación comercial es una población objetivo más amplia, en lugar de depender únicamente de los casos graves. En consecuencia, los proveedores están invirtiendo en capacidad de cribado, redes de derivación y educación del paciente, mientras que los fabricantes diseñan cada vez más productos para diferentes niveles de gravedad, estilos de vida, requisitos de conectividad y perfiles de asequibilidad.
Avances en tecnología inalámbrica, inteligencia artificial y procesamiento digital de señales.
El desarrollo tecnológico está incrementando el valor funcional de los audífonos más allá de la simple amplificación del sonido. La transmisión inalámbrica, la supresión adaptativa de ruido, los micrófonos direccionales, las baterías recargables, el procesamiento basado en el movimiento y la personalización mediante software mejoran la usabilidad en entornos acústicos complejos. La inteligencia artificial se aplica cada vez más para clasificar entornos sonoros y priorizar el habla, lo que crea una diferenciación entre productos premium y estándar. La conectividad también permite que los dispositivos interactúen con teléfonos inteligentes, televisores, plataformas de asistencia remota y aplicaciones de accesibilidad. Estas capacidades pueden respaldar niveles de productos de mayor valor y fomentar la sustitución cuando los usuarios perciben mejoras significativas en el rendimiento. Por lo tanto, los fabricantes con una sólida ingeniería de software, experiencia en procesamiento de señales, validación clínica y alianzas estratégicas están mejor posicionados para captar la demanda de productos premium y defender sus márgenes a medida que los componentes de hardware se estandarizan progresivamente.
Ampliación de la infraestructura especializada y de las vías de reembolso.
La inversión en clínicas de audiología, centros de otorrinolaringología, centros de diagnóstico y programas públicos de audición está mejorando el acceso a los dispositivos, especialmente en las economías emergentes. La expansión de la infraestructura reduce una importante limitación para la adopción, ya que las tecnologías auditivas requieren diagnóstico, adaptación, asesoramiento, rehabilitación y seguimiento. El reembolso también influye en la selección y el reemplazo de dispositivos al reducir el gasto directo del paciente. Los países que amplían los programas de detección precoz pediátrica o la rehabilitación subvencionada pueden generar una mayor demanda de audífonos, implantes cocleares y equipos de diagnóstico. Para los proveedores, estos avances crean oportunidades para establecer redes de distribución locales, capacitar a los profesionales clínicos, participar en la adquisición institucional e introducir productos a distintos precios. El efecto de mercado resultante es un cambio gradual desde las compras esporádicas de dispositivos hacia vías de atención auditiva más estructuradas, con una demanda clínica y de reemplazo recurrente.
Tendencias futuras del mercado de dispositivos audiológicos
Experiencias auditivas personalizadas con inteligencia artificial
Se prevé que la inteligencia artificial pase de ser una característica premium a un principio de diseño más amplio en los dispositivos auditivos. Es probable que las plataformas futuras utilicen el reconocimiento continuo del entorno, el comportamiento del usuario, la separación del habla y el aprendizaje contextual para optimizar automáticamente la salida de sonido. En lugar de depender principalmente de preajustes seleccionados por el clínico, los dispositivos podrían combinar cada vez más los datos de ajuste con los patrones de escucha del mundo real para perfeccionar la personalización. Los fabricantes también podrían utilizar datos de rendimiento anonimizados para mejorar los algoritmos e identificar las prioridades de desarrollo de productos. Esta tendencia del mercado de dispositivos audiológicos aumentará la importancia de la arquitectura de software, la gobernanza de datos, la ciberseguridad y la eficiencia informática. Las empresas capaces de integrar el desarrollo de algoritmos con la validación clínica deberían obtener una mayor diferenciación, mientras que los proveedores podrían evaluar cada vez más los dispositivos según el rendimiento del habla en el mundo real y la adherencia del paciente, en lugar de basarse únicamente en las especificaciones del hardware.
Convergencia de dispositivos auditivos y plataformas de salud digital
Se prevé que la frontera entre el hardware audiológico y la atención médica digital se vuelva cada vez más difusa. Los dispositivos del futuro podrían conectarse continuamente con teléfonos inteligentes, plataformas de teleaudiología, registros médicos electrónicos, sistemas de monitorización remota y servicios de accesibilidad. Esta convergencia permitirá realizar ajustes remotos, monitorizar la adherencia al tratamiento, actualizar el software, realizar consultas virtuales e identificar precozmente el deterioro del rendimiento del dispositivo. También permitirá a fabricantes y proveedores establecer relaciones más duraderas con los pacientes, más allá de la venta inicial. Los modelos comerciales podrían incluir cada vez más servicios de software, funciones de suscripción, accesorios conectados y asistencia profesional remota. Por lo tanto, la interoperabilidad adquirirá una importancia estratégica, ya que es probable que los consumidores prefieran ecosistemas que funcionen en diversos dispositivos de comunicación y plataformas de atención médica. Los requisitos normativos y de ciberseguridad seguirán siendo consideraciones importantes a medida que se expanda la conectividad.
Oportunidades de mercado en dispositivos audiológicos
Expansión hacia mercados emergentes de atención auditiva con necesidades insatisfechas.
Las economías emergentes ofrecen un amplio margen de mejora en el diagnóstico de la pérdida auditiva, donde la disponibilidad de especialistas es limitada, las barreras económicas y la infraestructura irregular. Los fabricantes pueden abordar estos mercados mediante carteras de productos diferenciadas, distribución localizada, sistemas de diagnóstico portátiles, capacitación de profesionales clínicos y alianzas con hospitales o programas de salud pública. Los audífonos digitales de menor costo pueden ampliar el acceso sin depender exclusivamente de las arquitecturas analógicas tradicionales. Las empresas también pueden combinar el soporte remoto con redes clínicas regionales para reducir los costos de seguimiento. India, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen oportunidades para los fabricantes que puedan adaptar los precios, los modelos de servicio y las especificaciones de los productos a las condiciones locales. El éxito estratégico dependerá de lograr un equilibrio entre asequibilidad, fiabilidad, soporte profesional, cumplimiento normativo y una economía de distribución sostenible.
Ecosistemas integrados de implantes y audífonos
Una oportunidad significativa en el mercado de dispositivos audiológicos reside en la creación de soluciones coordinadas para pacientes que utilizan diferentes tecnologías en sus oídos o durante su tratamiento. Las alianzas entre fabricantes de audífonos e implantes pueden facilitar la transmisión sincronizada, estándares de conectividad compartidos y experiencias de usuario simplificadas. MED-EL y Starkey demostraron esta tendencia con su colaboración DualSync, que permite que audífonos y procesadores de implantes cocleares compatibles transmitan audio de dispositivos Apple de forma conjunta. Estrategias de ecosistema similares pueden aumentar los costos de cambio, fortalecer la fidelidad del paciente y generar diferenciación más allá de las especificaciones de cada dispositivo. Los fabricantes también pueden impulsar la formación clínica conjunta, las aplicaciones interoperables y los flujos de trabajo de adaptación coordinados. Estos enfoques podrían mejorar la experiencia de los usuarios bimodales y, al mismo tiempo, abrir oportunidades de colaboración entre categorías de productos que antes estaban separadas.
Novedades recientes
- Febrero de 2026: GN Store Nord A/S presentó los nuevos audífonos y soluciones de adaptación ReSound, que incluyen modelos personalizados intracanales y totalmente intracanales, la capacidad de transmisión de audio Auracast y una plataforma ReSound Smart Fit actualizada con soporte para NAL-NL3. La compañía destacó que estas novedades se centran en una mayor accesibilidad, conectividad, precisión en la adaptación y eficiencia en el flujo de trabajo profesional.
- Diciembre de 2025: MED-EL Elektromedizinische Geräte Gesellschaft mbH recibió la aprobación de la FDA de EE. UU. para una indicación ampliada de implante coclear que abarca a niños de siete meses en adelante con pérdida auditiva neurosensorial bilateral. Esta aprobación amplía el acceso a la implantación a una edad más temprana y está respaldada por evidencia clínica de 123 niños.
- Mayo de 2026: Sonova Holding AG informó ventas de 3.605,9 millones de francos suizos en el ejercicio fiscal 2025/26, lo que representa un crecimiento del 5,9 % en moneda local. La compañía reportó un desempeño superior al del mercado y una mayor rentabilidad, reflejo de la demanda sostenida en toda su cartera de soluciones auditivas y la continua inversión en su plataforma global de atención auditiva.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -