
Marché des dispositifs d’audiologie : taille, part de marché et prévisions 2034
Taille et prévisions du marché des appareils d'audiologie (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (appareils auditifs, implants cochléaires, BAHA/BAHS, appareils de diagnostic) ; technologie (numérique, analogique) ; canal de distribution (vente au détail, achats publics, commerce électronique) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007054
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
10,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,46 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,01 %
taux de croissance
Marché adressable
133,45 milliards de dollars américains
(2026-2034)
Le marché des appareils d'audiologie représente 10,95 milliards de dollars américains en 2025 et devrait atteindre 17,46 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,01 % entre 2026 et 2034. La croissance de ce marché sera par une meilleure sensibilisation à la perte auditive alimentée, les progrès des technologies de traitement numérique du signal, l'adoption des implants et un accès amélioré aux soins auditifs grâce à des infrastructures de santé adaptées aux pays développés et en développement. Les innovations produits mettent l'accent sur la connectivité, la miniaturisation, la personnalisation et l'intégration au sein des écosystèmes de santé numérique.
Le marché nord-américain des appareils d'audiologie reste structurellement favorable au secteur grâce à l'infrastructure audiologique existante, aux taux élevés de diagnostic et de traitement, aux systèmes de remboursement des assurances et des pouvoirs publics, et à l'acceptation croissante par les consommateurs des solutions auditives innovantes. La croissance de la région sera portée par les ventes directes aux consommateurs et les progrès constants dans les technologies auditives sans fil, l'intelligence artificielle et la programmation à distance.
Analyse et perspectives du marché des dispositifs d'audiologie
- Amérique du Nord : L'Amérique du Nord représente environ 38 à 42 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034, grâce à une infrastructure de soins auditifs mature, à la disponibilité des remboursements, à la demande de remplacement et à l'adoption de l'appareillage numérique.
- États-Unis : Les États-Unis représentaient environ 32 à 35 % du marché en 2025 et devraient connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034, grâce à de vastes réseaux de prestataires et à un bon accès des consommateurs.
- Europe : L'Europe détenait environ 27 à 30 % de parts de marché en 2025 et devrait enregistrer un TCAC de 5,0 à 6,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants en raison de leurs réseaux cliniques établis et de leurs systèmes de remboursement publics ou sociaux.
- Asie-Pacifique : L'Asie-Pacifique représente environ 20 à 23 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie sont les principaux centres de demande, à mesure que les capacités de diagnostic et de spécialistes se développent.
- Segment le plus important : Les appareils auditifs représentaient environ 62 à 66 % des parts de marché en 2025 et devraient croître à un TCAC de 5,5 à 6,5 % entre 2026 et 2034, conservant ainsi leur position de leader dans la catégorie.
- Segment à forte croissance : Les implants cochléaires représentaient environ 12 à 15 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034, grâce à un élargissement des critères d'éligibilité et aux interventions pédiatriques.
- Entreprises clés analysées en détail : Demant A/S, GN Store Nord A/S, Sonova Holding AG, Starkey Laboratories, Inc., Siemens AG, WS Audiology A/S, MAICO Diagnostics GmbH, Natus Medical Incorporated, MED-EL Elektromedizinische Geräte Gesellschaft mbH et MedRx, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des appareils auditifs a évolué, passant des amplificateurs analogiques aux plateformes numériques, sans fil et pilotées par logiciel. Les aides auditives modernes intègrent des technologies de réduction du bruit, la directivité, la technologie Bluetooth, une batterie rechargeable et le contrôle via smartphone. Par ailleurs, les appareils de diagnostic sont désormais numériques. Les tendances de fabrication s'orientent vers l'électronique modulaire, les composants acoustiques spécialisés, les batteries miniatures, les solutions logicielles différenciantes et les processus de fabrication évolutifs.
Durant la période de prévision, le marché des appareils d'audiologie devrait bénéficier de l'augmentation des diagnostics dans les pays en développement, du dépistage auditif pédiatrique accru, d'une meilleure accessibilité aux implants cochléaires et d'investissements plus importants dans les plateformes auditives connectées. Le marché profitera également de l'homologation de nouveaux types d'appareils, du développement des infrastructures de téléaudiologie et des technologies de l'information en santé. Les fabricants prendront également en compte les accords de distribution régionaux, la formation clinique et la conception des appareils durant cette période.
Rapport sur le marché des appareils d'audiologie
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,46 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,01% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des appareils d'audiologie
La demande est stimulée par la prévalence de la déficience auditive liée à l'âge, une meilleure sensibilisation à la perte auditive, les risques auditifs professionnels et l'amélioration des outils de diagnostic. La chaîne de valeur comprend les fabricants de composants, les fabricants d'appareils auditifs, les éditeurs de logiciels, les circuits de distribution, les audioprothésistes, les ORL, les vendeurs d'appareils auditifs, les hôpitaux et les utilisateurs finaux. Le renouvellement régulier des appareils auditifs génère une demande pour les achats répétés, tandis que les progrès technologiques favorisent la montée en gamme. L'offre de produits auditifs est concentrée entre les mains de fabricants spécialisés possédant d'importantes compétences en ingénierie, en clinique, en réglementation et en logistique.
Du côté de l'offre, la fabrication des appareils auditifs comprend des composants électroniques, des transducteurs acoustiques, des piles, des composants de connectivité, des logiciels et des systèmes d'adaptation. Pour les implants cochléaires, il faut ajouter l'électronique implantable, les électrodes, les instruments chirurgicaux et les systèmes de programmation clinique. Le matériel de diagnostic inclut des capteurs, des appareils audiométriques, des logiciels et des accessoires. Il n'est donc pas surprenant que la fabrication de produits auditifs soit avantageuse pour les entreprises qui combinent économies d'échelle et compétences cliniques et réglementaires.
Le rapport sur le marché des appareils d'audiologie révèle que la concurrence s'articule de plus en plus autour du traitement différencié du signal, de l'intelligence artificielle, de la connectivité, de la précision de l'appareillage, de l'expérience patient et de la gamme de produits. Demant A/S, Sonova Holding AG, WS Audiology A/S, GN Store Nord A/S et Starkey Laboratories, Inc. sont tous des acteurs majeurs du secteur des aides auditives, tandis que MED-EL Elektromedizinische Geräte Gesellschaft mbH occupe un créneau unique avec les aides auditives implantables. L'ingénierie est assurée par Siemens AG et d'autres entreprises qui apportent une expertise technologique au secteur, et le diagnostic par Natus Medical Incorporated, MAICO Diagnostics GmbH et MedRx, Inc.
L'accent stratégique se porte désormais sur les logiciels, l'appareillage auditif à distance, les dispositifs connectés, l'intégration clinique des données et les écosystèmes interopérables. L'accord signé en mars 2026, par lequel GN Store Nord A/S a cédé son activité Audition à Amplifon pour 17 milliards de couronnes danoises, témoigne de l'intérêt constant porté à l'intégration des technologies auditives aux soins auditifs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
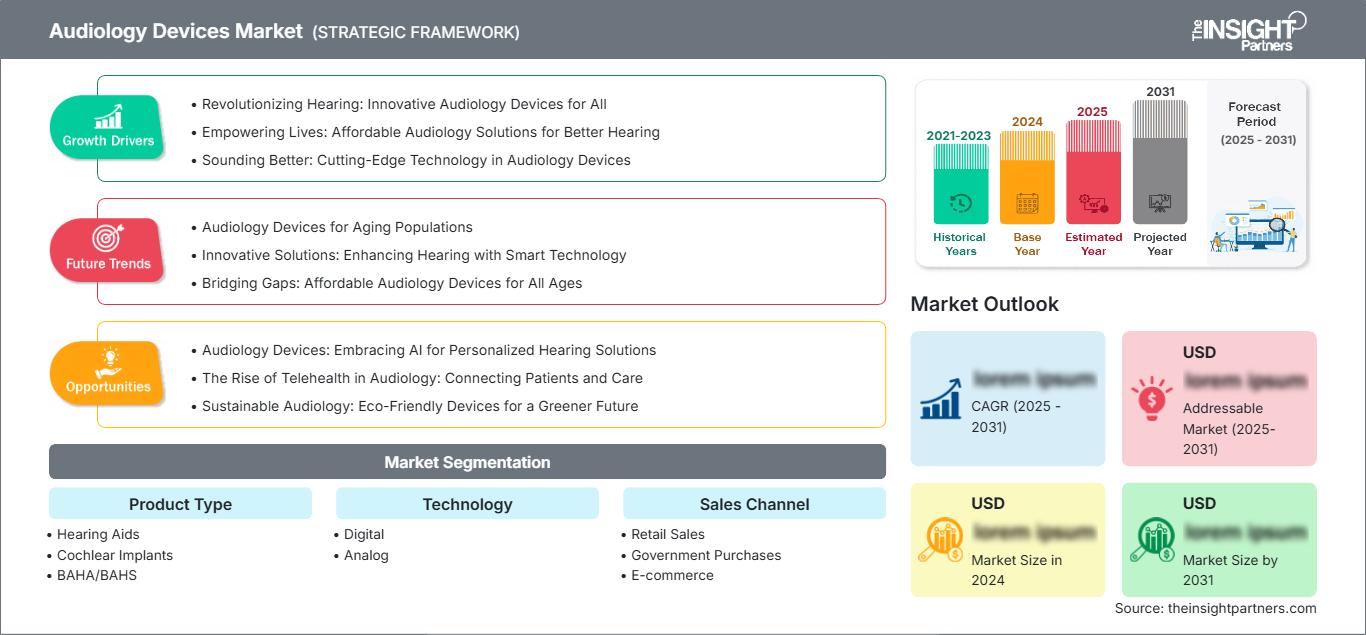
Marché des appareils d'audiologie : Perspectives stratégiques
Perspectives régionales
marché des appareils d'audiologie en Amérique du Nord
L'Amérique du Nord détenait environ 38 à 42 % du marché des appareils auditifs en 2025 et continuera de croître à un TCAC de 5,5 à 6,5 % jusqu'en 2034. La demande américaine représente la majorité en raison de la présence de solides réseaux d'audiologie et d'ORL, d'un taux de remplacement des appareils plus élevé, de couvertures d'assurance privées, de parcours cliniques associés à Medicare et d'une bonne connaissance des appareils auditifs modernes par les consommateurs.
Par ailleurs, la croissance du marché régional est stimulée par le recours aux solutions auditives directes aux consommateurs, aux services de téléaudiologie, à la connectivité et à l'appareillage auditif via smartphone. Les fabricants privilégient les plateformes rechargeables, l'intelligence artificielle, le traitement de la parole et la personnalisation des appareils. Les États-Unis représentent environ 83 à 86 % du chiffre d'affaires en Amérique du Nord, le Canada captant le reste de la demande régionale.
Marché américain des appareils d'audiologie
Le marché américain des appareils auditifs représente environ 83 % à 86 % du chiffre d'affaires nord-américain et devrait afficher un taux de croissance annuel composé de 5,5 % à 6,5 % jusqu'en 2034. Le pays dispose de cliniques d'audiologie de qualité, de spécialistes ORL, d'hôpitaux, de distributeurs spécialisés et d'une forte présence de fabricants. Les aides auditives constituent la part la plus importante du marché, suivies des implants cochléaires et des dispositifs de diagnostic pour les applications nécessitant une haute acuité visuelle.
Les domaines d'application en pleine expansion comprennent la programmation à distance, la connectivité Bluetooth, la rechargeabilité, le traitement vocal basé sur l'intelligence artificielle et l'adaptation sur mesure. Les principaux acteurs de ce secteur sont Demant A/S, Sonova Holding AG, GN Store Nord A/S, Starkey Laboratories, Inc. et MED-EL Elektromedizinische Geräte Gesellschaft mbH. L'évolution constante de la réglementation concernant l'accès des consommateurs et la classification des produits influe sur la rentabilité des circuits de distribution et le positionnement des fabricants.
Marché européen des dispositifs d'audiologie
La région Europe représentait environ 27 à 30 % des parts de marché totales du marché des appareils d'audiologie en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 6,0 % entre 2024 et 2034. L'Allemagne constitue un marché important grâce à son système de soins auditifs bien établi et à ses politiques de remboursement. Le Royaume-Uni génère une demande significative via son système de santé publique, tandis que la France, l'Italie et l'Espagne tirent parti du vieillissement de leur population et de leurs services spécialisés.
L'Allemagne dispose d'un réseau développé d'audioprothésistes et d'un marché de remplacement performant, ce qui favorise la diffusion des aides auditives numériques haut de gamme et des instruments de diagnostic. Le Royaume-Uni bénéficie d'achats publics à grande échelle et d'une demande croissante pour les appareils technologiquement avancés. La France, l'Italie et l'Espagne offrent des circuits de soins publics et privés où l'adoption dépend de facteurs tels que le remboursement, le rapport coût-efficacité, la présence de médecins spécialistes et la couverture géographique.
Marché des appareils d'audiologie de la région Asie-Pacifique
La région Asie-Pacifique représentait entre 20 % et 23 % du marché mondial des appareils d'audiologie en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 7 % à 8 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette croissance est alimentée par plusieurs facteurs, notamment le vieillissement de la population, l'amélioration des capacités de diagnostic, la formation spécialisée, la sensibilisation accrue et les investissements dans les infrastructures de santé.
La Chine a connu une expansion de ses infrastructures de santé urbaines, tandis que le Japon doit faire face à des besoins auditifs spécifiques liés à l'âge. La Corée du Sud bénéficiera de l'adoption de technologies de pointe dans le domaine de la santé, l'Inde de l'augmentation des diagnostics et l'Australie a accès à des services de santé spécialisés. L'accent mis sur les tests auditifs et la réadaptation contribue à l'augmentation du nombre de patients, tandis que les circuits de distribution régionaux et les gammes de produits abordables deviennent essentiels.
Marché des appareils d'audiologie au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, la demande est relativement plus faible, mais en croissance grâce à la modernisation des infrastructures de santé. En Arabie saoudite et aux Émirats arabes unis, des investissements dans les hôpitaux spécialisés, les diagnostics et les technologies médicales font de ces deux pays des pionniers en matière d'adoption dans la région. En Afrique du Sud, les services d'audiologie privés et les cliniques spécialisées représentent encore d'importantes opportunités ; tandis que les autres pays de la région s'appuieront sur les appels d'offres publics et les équipements importés.
En termes de potentiel de croissance, un TCAC de 5,0 % à 6,0 % est attendu jusqu'en 2034, porté par la modernisation des infrastructures de santé, le développement de centres spécialisés et les investissements dans le diagnostic. Dans la région, l'Arabie saoudite représente un marché clé, tandis que les Émirats arabes unis sont considérés comme un pays pionnier en matière d'adoption technologique. Le développement accru des infrastructures, les importations d'appareils et l'accent mis sur l'accessibilité des services de réadaptation auditive permettront d'améliorer progressivement la pénétration des marchés sous-investis.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée de 5,5 % à 6,5 % entre 2026 et 2034. Les appareils auditifs demeurent la principale source de revenus grâce à leur large accessibilité et à la demande constante de remplacement. Les implants cochléaires et les systèmes BAHA/BAHS bénéficient des innovations cliniques, tandis que les dispositifs de diagnostic restent essentiels aux processus de dépistage, d’évaluation, d’appareillage et de suivi.
- Appareils auditifs : Cette catégorie dominante s’adresse aux personnes souffrant de pertes auditives légères à profondes et bénéficie du traitement numérique, des modèles rechargeables, de la connectivité, de la miniaturisation et de la demande de remplacement liée au vieillissement de la population.
- Implants cochléaires : la demande est soutenue par l’élargissement des critères cliniques, l’intervention pédiatrique, l’amélioration des résultats vocaux et les progrès réalisés dans la conception des implants, le traitement audio, la connectivité et les techniques chirurgicales.
- BAHA/BAHS : Les systèmes à conduction osseuse répondent aux besoins en matière de perte auditive de transmission, mixte et unilatérale sélectionnée, avec une demande soutenue par des options minimalement invasives et un ajustement personnalisé amélioré.
- Dispositifs de diagnostic : les audiomètres, les tympanomètres, les systèmes de dépistage et les équipements connexes restent essentiels pour la détection et la prise de décision clinique, la demande étant de plus en plus influencée par l’intégration des flux de travail numériques.
Technologie
Le segment technologique du marché des appareils d'audiologie devrait connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034. La technologie numérique reste structurellement dominante car le traitement programmable, la communication sans fil, la gestion adaptative du bruit et l'ajustement basé sur un logiciel offrent des avantages par rapport aux architectures analogiques traditionnelles.
- Numérique : Les plateformes numériques dominent les applications professionnelles et grand public grâce au traitement programmable, à la connectivité sans fil, au fonctionnement rechargeable, à l’intégration des smartphones et à une personnalisation logicielle de plus en plus sophistiquée.
- Analogique : Les systèmes analogiques conservent une demande limitée sur les marchés sensibles aux prix et au remplacement, mais leur importance stratégique diminue à mesure que les consommateurs et les cliniciens privilégient de plus en plus les fonctionnalités numériques programmables.
Canal de vente
Le segment des canaux de vente sur le marché des appareils d'audiologie devrait connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034. L'économie de ce segment est de plus en plus influencée par la commodité pour le consommateur, le remboursement, les exigences d'ajustement clinique et les relations des fabricants avec les professionnels de la santé.
- Ventes au détail : Les détaillants et cliniques spécialisés en audition restent importants car l’évaluation auditive, l’appareillage, le conseil, le service après-vente et le réglage des appareils nécessitent l’intervention de professionnels.
- Achats publics : Les marchés publics favorisent l’accès aux soins dans les pays où la réadaptation auditive est financée par des programmes de santé nationaux ou régionaux, notamment pour les applications pédiatriques et institutionnelles.
- Commerce électronique : les canaux en ligne élargissent la découverte des produits et les achats d’accessoires tout en prenant de plus en plus en charge certains appareils auditifs, même si les exigences en matière d’évaluation clinique et d’ajustement limitent la substitution numérique complète.
Aperçu des opportunités
|
Segments |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
appareils auditifs |
Haut |
Adaptation IA |
Mature |
|
Implants cochléaires |
Moyen |
Accès pédiatrique |
Mise à l'échelle |
|
BAHA/BAHS |
Moyen |
Conduction osseuse |
Mise à l'échelle |
|
Dispositifs de diagnostic |
Moyen |
Audiométrie numérique |
Mature |
|
Numérique |
Haut |
Connectivité sans fil |
Mature |
|
Analogique |
Faible |
Amplification de base |
Mature |
|
Ventes au détail |
Haut |
Intégration clinique |
Mature |
|
Achats du gouvernement |
Moyen |
marchés publics |
Mise à l'échelle |
|
commerce électronique |
Moyen |
commerce à distance |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des appareils d'audiologie
Prévalence croissante et dépistage plus précoce de la perte auditive
La sensibilisation croissante aux pertes auditives non traitées élargit le nombre de personnes diagnostiquées et encourage une intervention plus précoce. Le vieillissement de la population est particulièrement important car la déficience auditive liée à l'âge accroît le besoin d'appareillage auditif, de tests diagnostiques et de réadaptation. Les programmes de dépistage pédiatrique offrent une voie supplémentaire en identifiant les pertes auditives congénitales ou précoces avant que les difficultés de communication ne s'installent durablement. Un diagnostic précoce peut prolonger la durée de vie des appareils auditifs, car les patients peuvent bénéficier d'une prise en charge structurée plus rapidement et nécessiter des mises à niveau ou des remplacements ultérieurs. Pour les fabricants, l'enjeu commercial est de toucher une population cible plus large, au lieu de se concentrer uniquement sur les cas les plus graves. Les professionnels de santé investissent donc dans le dépistage, les réseaux d'orientation et l'éducation des patients, tandis que les fabricants conçoivent de plus en plus de produits adaptés à différents niveaux de gravité, modes de vie, besoins de connectivité et budgets.
Progrès dans les domaines du sans-fil, de l'intelligence artificielle et du traitement numérique du signal
Le développement technologique accroît la valeur fonctionnelle des appareils auditifs, au-delà de la simple amplification sonore. La diffusion sans fil, la réduction adaptative du bruit, les microphones directionnels, les batteries rechargeables, le traitement basé sur le mouvement et la personnalisation logicielle améliorent l'ergonomie dans les environnements acoustiques complexes. L'intelligence artificielle est de plus en plus utilisée pour classifier les environnements sonores et prioriser la parole, créant ainsi une différenciation entre les produits haut de gamme et standard. La connectivité permet également aux appareils d'interagir avec les smartphones, les téléviseurs, les plateformes de télésanté et les applications d'accessibilité. Ces fonctionnalités peuvent soutenir des gammes de produits plus performantes et inciter les utilisateurs à les remplacer lorsqu'ils constatent des améliorations significatives. Les fabricants possédant une solide expertise en ingénierie logicielle, en traitement du signal, en validation clinique et en partenariats au sein de l'écosystème sont donc mieux placés pour capter la demande de produits haut de gamme et préserver leurs marges, alors que les composants matériels se banalisent progressivement.
Développement des infrastructures spécialisées et des voies de remboursement
L'investissement dans les cliniques d'audiologie, les services ORL, les centres de diagnostic et les programmes publics de dépistage auditif améliore l'accès aux appareils auditifs, notamment dans les pays émergents. Le développement des infrastructures réduit un frein majeur à leur adoption, car les technologies auditives nécessitent un diagnostic, un appareillage, des conseils, une rééducation et un suivi. Le remboursement influence également le choix des appareils et les pratiques de remplacement en réduisant les dépenses à la charge des patients. Les pays qui étendent le dépistage pédiatrique ou subventionnent la rééducation peuvent générer une demande accrue d'aides auditives, d'implants cochléaires et d'équipements de diagnostic. Pour les fournisseurs, ces évolutions offrent des opportunités de créer des réseaux de distribution locaux, de former les cliniciens, de participer aux achats institutionnels et de proposer des produits à différents niveaux de prix. Il en résulte une transition progressive des achats ponctuels d'appareils vers des parcours de soins auditifs plus structurés, avec une demande régulière de consultations et de remplacement.
Tendances futures du marché des appareils d'audiologie
Expériences auditives personnalisées grâce à l'IA
L'intelligence artificielle devrait passer d'une fonctionnalité haut de gamme à un principe de conception plus général pour les appareils auditifs. Les plateformes futures s'appuieront probablement sur la reconnaissance continue de l'environnement, le comportement de l'utilisateur, la séparation des voix et l'apprentissage contextuel pour optimiser automatiquement le rendu sonore. Au lieu de se fier principalement aux préréglages sélectionnés par les cliniciens, les appareils pourraient de plus en plus combiner les données d'appareillage avec les habitudes d'écoute réelles afin d'affiner la personnalisation. Les fabricants pourront également utiliser des données de performance anonymisées pour améliorer les algorithmes et identifier les priorités de développement produit. Ces tendances du marché des appareils d'audiologie renforceront l'importance de l'architecture logicielle, de la gouvernance des données, de la cybersécurité et de l'efficacité informatique. Les entreprises capables d'intégrer le développement d'algorithmes à la validation clinique devraient se différencier davantage, tandis que les fournisseurs pourraient de plus en plus évaluer les appareils en fonction de leurs performances vocales réelles mesurables et de l'observance du traitement par le patient, plutôt que des seules spécifications matérielles.
Convergence des appareils auditifs et des plateformes de santé numérique
La frontière entre les dispositifs audiologiques et la santé numérique devrait devenir de plus en plus floue. Les futurs appareils pourront se connecter en permanence aux smartphones, aux plateformes de téléaudiologie, aux dossiers médicaux électroniques, aux systèmes de télésurveillance et aux services d'accessibilité. Cette convergence permettra des réglages à distance, un suivi de l'observance thérapeutique, des mises à jour logicielles, des téléconsultations et une détection plus précoce des baisses de performance des appareils. Elle permettra également aux fabricants et aux professionnels de santé d'établir une relation durable avec leurs patients, au-delà de la vente initiale. Les modèles commerciaux pourraient inclure de plus en plus de services logiciels, des fonctionnalités par abonnement, des accessoires connectés et une assistance professionnelle à distance. L'interopérabilité deviendra donc un enjeu stratégique majeur, car les consommateurs privilégieront probablement les écosystèmes compatibles entre les appareils de communication et les plateformes de santé. Les exigences réglementaires et de cybersécurité resteront des considérations essentielles à mesure que la connectivité se développe.
Opportunités du marché des appareils d'audiologie
Expansion sur les marchés émergents mal desservis en matière de soins auditifs
Les économies émergentes présentent un potentiel considérable, le diagnostic de la perte auditive restant limité par le nombre restreint de spécialistes, les obstacles financiers et des infrastructures inégales. Les fabricants peuvent cibler ces marchés grâce à des gammes de produits adaptées, une distribution locale, des systèmes de diagnostic portables, la formation des cliniciens et des partenariats avec les hôpitaux ou les programmes de santé publique. Des aides auditives numériques à moindre coût peuvent élargir l'accès aux soins sans dépendre exclusivement des anciennes architectures analogiques. Les entreprises peuvent également combiner l'assistance à distance avec des réseaux cliniques régionaux afin de réduire les coûts de suivi. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient offrent des opportunités aux fabricants capables d'adapter leurs prix, leurs modèles de service et les spécifications de leurs produits aux conditions locales. La réussite stratégique reposera sur un équilibre entre accessibilité financière, fiabilité, assistance professionnelle, conformité réglementaire et rentabilité durable de la distribution.
Écosystèmes intégrés d'implants et d'aides auditives
Une opportunité majeure du marché des dispositifs auditifs réside dans la création de solutions coordonnées pour les patients utilisant différentes technologies auditives ou au cours de leur traitement. Les partenariats entre fabricants d'aides auditives et d'implants peuvent permettre une diffusion synchronisée, des normes de connectivité communes et une expérience utilisateur simplifiée. MED-EL et Starkey ont illustré cette approche avec leur collaboration DualSync, qui permet aux aides auditives et aux processeurs d'implants cochléaires compatibles de diffuser simultanément l'audio des appareils Apple. Des stratégies écosystémiques similaires peuvent réduire les coûts de changement de dispositif, fidéliser les patients et créer une différenciation au-delà des spécifications techniques individuelles. Les fabricants peuvent également développer des formations cliniques conjointes, des applications interopérables et des processus d'appareillage coordonnés. De telles approches pourraient améliorer l'expérience des utilisateurs bimodaux tout en ouvrant des perspectives de partenariat entre des catégories de produits auparavant distinctes.
Développements récents
- Février 2026 : GN Store Nord A/S a dévoilé ses nouvelles aides auditives ReSound et ses solutions d’appareillage, notamment des modèles intra-auriculaires et extra-auriculaires sur mesure, la fonctionnalité de diffusion audio Auracast et une plateforme ReSound Smart Fit mise à jour intégrant la norme NAL-NL3. L’entreprise a axé ces développements sur une accessibilité, une connectivité et une précision d’appareillage améliorées, ainsi qu’une optimisation du flux de travail des professionnels.
- Décembre 2025 : MED-EL Elektromedizinische Geräte Gesellschaft mbH a obtenu l’approbation de la FDA américaine pour une indication élargie d’implant cochléaire, couvrant les enfants de sept mois et plus atteints de surdité neurosensorielle bilatérale. Cette approbation permet un accès plus précoce à l’implantation et s’appuie sur des données cliniques recueillies auprès de 123 enfants.
- Mai 2026 : Sonova Holding AG a annoncé un chiffre d'affaires de 3 605,9 millions de francs suisses pour l'exercice 2025/26, soit une croissance de 5,9 % en monnaies locales. L'entreprise est en état d'une performance supérieure à celle du marché et d'une rentabilité accrue, reflétant une demande soutenue pour l'ensemble de ses solutions auditives et des investissements continus dans sa plateforme mondiale de soins auditifs.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -