
オーディアーラジデバイス市場:規模・成長・予測 2034
聴覚機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(補聴器、人工内耳、BAHA/BAHS、診断機器)、技術別(デジタル、アナログ)、販売チャネル別(小売販売、政府調達、Eコマース)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007054
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
109億5000 万米ドル
基準年値
2034年の予測
174億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.01 %
成長率
対象市場
1334 億5000万米ドル
(2026年~2034年)
聴覚機器市場は、2025年には109億5,000万米ドル規模となり、2034年には174億6,000万米ドルに達すると予測されています。2026年から2034年にかけての年平均成長率(CAGR)は6.01%です。市場の成長は、難聴に対する意識の高まり、デジタル信号処理技術の進歩、埋め込み型技術の普及、先進国および発展途上国の医療インフラにおける聴覚ケアへのアクセス改善によって促進されるでしょう。製品イノベーションは、接続性、小型化、パーソナライゼーション、そしてデジタルヘルスエコシステム内での統合に重点を置いています。
北米の聴覚機器市場規模は、既存の聴覚医療インフラの存在、高い診断・治療率、保険および政府による償還制度、そしてテクノロジー主導の聴覚ケアソリューションに対する消費者の受容度の向上といった要因により、今後も業界にとって構造的に有利な状況が続くと予想されます。この地域は、消費者への直接販売チャネルと、ワイヤレス、人工知能、遠隔プログラミング可能な聴覚技術における継続的な発展によって牽引されるでしょう。
聴覚機器市場の評価と洞察
- 北米:北米は2025年には約38~42%のシェアを占め、成熟した補聴器ケアのインフラ、償還制度の利用可能性、交換需要、デジタルフィッティングの普及に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%で拡大すると予想されています。
- 米国:米国は2025年には約32~35%のシェアを占め、広範なプロバイダーネットワークと消費者のアクセスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%で成長すると予測されている。
- 欧州:欧州は2025年時点で約27~30%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.0~6.0%を記録すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、確立された臨床ネットワークと公的または社会的な医療費償還制度のおかげで、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には市場全体の約20~23%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.0~8.0%で成長すると予測されています。診断能力と専門医の増員に伴い、中国、日本、韓国、インド、オーストラリアが主要な需要拠点となっています。
- 最大のセグメント:補聴器は2025年には市場シェアの約62~66%を占め、2026~2034年には年平均成長率(CAGR)5.5~6.5%で成長し、カテゴリーリーダーの地位を維持すると予想されています。
- 高成長分野:人工内耳は2025年には市場シェアの約12~15%を占め、適応対象者の拡大と小児への介入により、2026~2034年には年平均成長率(CAGR)7.0~8.0%で拡大すると予測されています。
- 詳細に分析された主要企業: Demant A/S、GN Store Nord A/S、Sonova Holding AG、Starkey Laboratories, Inc.、Siemens AG、WS Audiology A/S、MAICO Diagnostics GmbH、Natus Medical Incorporated、MED-EL Elektromedizinische Geräte Gesellschaft mbH、MedRx, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
聴覚医療機器市場は、アナログアンプからデジタル、ワイヤレス、ソフトウェア対応プラットフォームへと発展を遂げてきました。最新の補聴器には、ノイズマネジメント技術、指向性機能、Bluetooth技術、充電式バッテリー、スマートフォンによる制御機能などが搭載されています。さらに、診断機器もデジタル化が進んでいます。製造トレンドは、モジュール式電子機器、特殊音響部品、小型バッテリー、ソフトウェアによる差別化、そして拡張性の高い製造プロセスへと移行しています。
予測期間中、聴覚機器市場は、発展途上国における診断件数の増加、小児聴覚スクリーニングの普及、人工内耳手術の普及、およびコネクテッドヒアリングプラットフォームへの投資増加の恩恵を受けると予想されます。また、新型機器の承認、遠隔聴覚医療インフラの開発、およびヘルスケアITの発展も市場の成長に貢献するでしょう。さらに、予測期間中には、メーカー各社は地域別販売契約、臨床研修、および機器設計についても検討する見込みです。
聴覚機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 109億5000万米ドル |
| 2034年までの市場規模 | 174億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
聴覚機器市場分析
需要は、加齢に伴う難聴、難聴に対する意識の高まり、職業上の聴覚リスク、そして診断技術の向上によって促進されています。バリューチェーンには、部品メーカー、補聴器メーカー、ソフトウェア会社、流通チャネル、聴覚専門医、耳鼻咽喉科医、補聴器販売店、病院、そしてエンドユーザーが含まれます。交換時期がリピート購入の需要を生み出し、技術の進歩はプレミアム化を促します。補聴器製品の供給は、エンジニアリング、臨床、規制、物流において優れた能力を持つ専門メーカーに集中しています。
供給面では、補聴器の製造には電子部品、音響変換器、電池、接続部品、ソフトウェア、装着システムなどが含まれます。人工内耳の場合は、埋め込み型電子機器、電極、手術器具、臨床プログラミングシステムなどが追加されます。診断機器には、センサー、聴力測定機器、ソフトウェア、付属品などが含まれます。したがって、聴覚製品の製造において、エンジニアリングの効率性と臨床・規制対応能力を兼ね備えた企業が有利になるのは当然のことと言えるでしょう。
聴覚機器市場レポートでは、差別化された信号処理、人工知能、接続性、適合精度、患者体験、および製品の幅広さを中心に競争が激化しています。Demant A/S、Sonova Holding AG、WS Audiology A/S、GN Store Nord A/S、およびStarkey Laboratories, Inc.はすべて補聴器の分野で積極的に競争していますが、MED-EL Elektromedizinische Geräte Gesellschaft mbHは埋め込み型補聴器で独自のニッチ市場を占めています。エンジニアリング能力は、ビジネスに技術的な焦点をもたらすSiemens AGなどによって提供され、診断能力はNatus Medical Incorporated、MAICO Diagnostics GmbH、およびMedRx, Inc.によって提供されています。
戦略的な重点は現在、ソフトウェア、遠隔フィッティング、コネクテッドデバイス、臨床データの統合、相互運用可能なエコシステムへと移りつつある。2026年3月に締結された、GN Store Nord A/Sが補聴器事業をAmplifonに170億デンマーククローネで売却することに合意した契約は、補聴器技術と聴覚ケアの融合に対する継続的な関心を示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
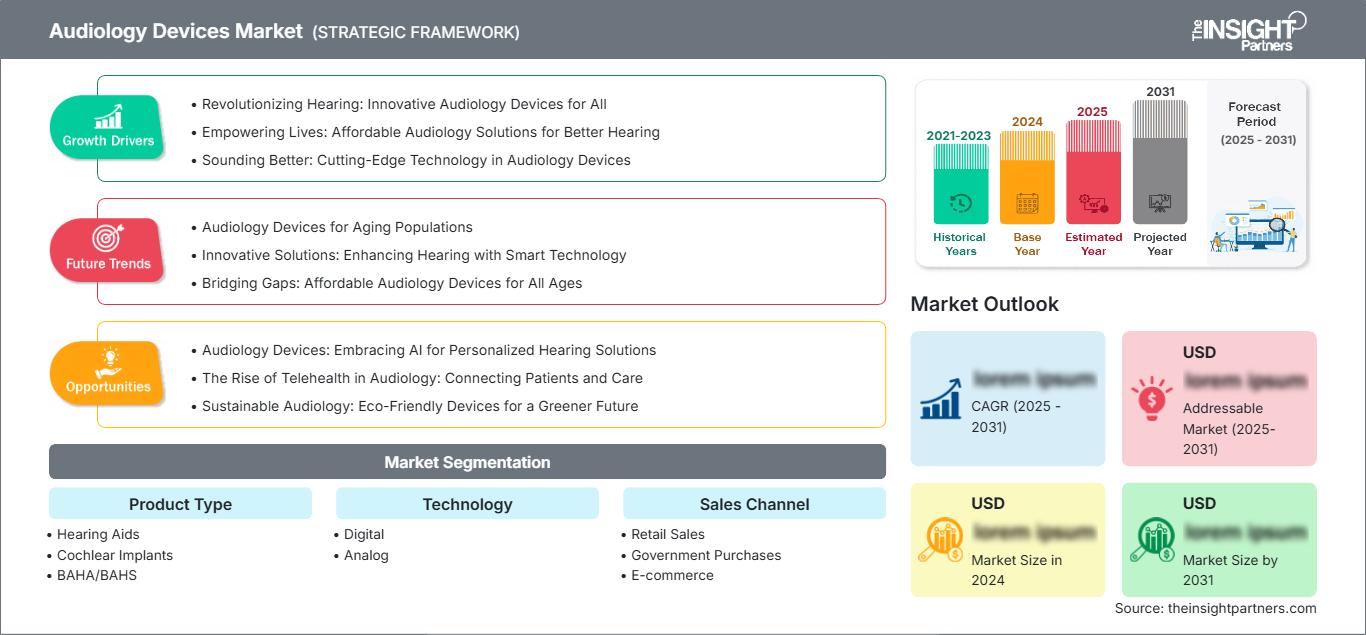
聴覚機器市場:戦略的洞察
地域別分析
北米の聴覚機器市場
北米は2025年までに聴覚機器市場の約38~42%のシェアを獲得し、2034年まで年平均成長率(CAGR)5.5~6.5%で成長を続けると予測されています。米国からの需要が市場の大部分を占めるのは、強力な聴覚医療および耳鼻咽喉科ネットワークの存在、機器の交換頻度の高さ、民間医療保険の適用範囲、メディケアに関連する臨床パスウェイ、そして消費者の最新補聴器に関する知識の豊富さなどが理由です。
さらに、この地域市場の成長は、消費者直販型の補聴器、遠隔聴覚医療サービス、接続性、スマートフォンを用いた補聴器のフィッティングといった技術革新によって牽引されています。メーカー各社は、充電式プラットフォーム、人工知能、音声処理、そして機器のパーソナライゼーションに注力しています。北米における売上高の約83~86%は米国が占めており、残りの需要はカナダが担っています。
米国聴覚機器市場
米国の聴覚医療機器市場は、北米全体の収益の約83~86%を占め、2034年まで年平均成長率5.5~6.5%で推移すると予測されています。米国には、優れた聴覚クリニック、耳鼻咽喉科専門医、病院、専門小売店、そしてメーカーが数多く存在します。補聴器が機器市場の大部分を占め、次いで人工内耳、そして高度な診断用途向けの機器が続きます。
応用分野が拡大しており、リモートプログラミング、Bluetooth接続、充電機能、人工知能ベースの音声処理、カスタムフィッティングなどが含まれます。この業界の主な競合企業には、Demant A/S、Sonova Holding AG、GN Store Nord A/S、Starkey Laboratories, Inc.、MED-EL Elektromedizinische Geräte Gesellschaft mbHなどがあります。消費者のアクセスと製品分類に関する規制の更新が継続的に行われており、チャネル経済とメーカーのポジショニングに影響を与えています。
欧州聴覚機器市場
欧州地域は、2025年までに聴覚医療機器市場全体の約27~30%の市場シェアを占め、2024年から2034年にかけて年平均成長率(CAGR)5.0~6.0%で成長すると予測されています。ドイツは、確立された聴覚ケアシステムと償還制度が存在するため、重要な市場となっています。英国は公的医療制度を通じて大きな需要を生み出しており、フランス、イタリア、スペインは高齢化社会と専門医療サービスを活用しています。
ドイツは、高度な補聴器装着専門家ネットワークと成熟した交換市場を有しており、ハイエンドのデジタル補聴器や診断機器の普及を可能にしている。英国は、大規模な公的購入と技術的に高度な機器に対する需要の高まりから恩恵を受けている。フランス、イタリア、スペインは、民間および公的医療チャネルの両方を有しており、その普及は、償還、費用対効果、専門医、地理的範囲などの要因に左右される。
アジア太平洋地域の聴覚機器市場
アジア太平洋地域は、2025年には聴覚機器市場全体の20~23%を占め、2034年まで年平均成長率(CAGR)7.0~8.0%を記録すると予測されている。地域需要を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアが続く。この成長は、高齢化、診断能力の向上、専門的な研修、認知度の向上、医療施設への投資といった要因によって促進されている。
中国では都市部の医療施設が拡大しており、日本では年齢に応じた聴覚ニーズが高まっている。韓国は先進的な医療技術の導入から恩恵を受け、インドは診断件数の増加から恩恵を受け、オーストラリアは専門的な医療サービスへのアクセスが可能となっている。聴力検査とリハビリテーションへの注力は患者数の増加につながっており、地域ごとの流通チャネルと手頃な価格帯の製品ラインが重要になりつつある。
中東・アフリカの聴覚機器市場
中東・アフリカ地域における需要は比較的小さいものの、医療施設の近代化に伴い増加傾向にある。サウジアラビアとアラブ首長国連邦では、専門病院、診断機器、医療技術への投資が進んでおり、この2カ国は地域における医療機器導入の先駆者となっている。南アフリカでは、民間の聴覚医療サービスや専門クリニックが依然として大きなビジネスチャンスを秘めている一方、他の中東・アフリカ諸国は公共入札や輸入機器に頼ることになるだろう。
成長の可能性という点では、医療インフラの整備、専門センターの設立、診断機器への投資などを背景に、2034年まで年平均成長率(CAGR)5.0~6.0%が見込まれます。地域内では、サウジアラビアが主要市場と位置づけられる一方、アラブ首長国連邦は主要な技術導入国とみなされています。インフラ整備の進展、機器の輸入、そしてアクセスしやすい聴覚リハビリテーションへの注力により、普及率の低い市場における普及率は時間とともに向上していくでしょう。
セグメンテーション分析
製品タイプ
製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%で拡大すると予測されています。補聴器は、幅広い患者層への適用可能性と継続的な交換需要により、引き続き主要な収益源となっています。人工内耳とBAHA/BAHSは臨床イノベーションの恩恵を受けており、診断機器はスクリーニング、評価、装着、フォローアップといったワークフローにおいて不可欠な存在です。
- 補聴器:最も普及しているカテゴリーは、軽度から重度の難聴に対応しており、デジタル処理、充電式設計、接続性、小型化、そして高齢者層における買い替え需要の高まりといった利点を活かしている。
- 人工内耳:臨床適応範囲の拡大、小児への適用、音声機能の改善、そしてインプラント設計、音声処理、接続性、手術技術の進歩により、需要は高まっている。
- BAHA/BAHS:骨伝導システムは、伝音性難聴、混合性難聴、および特定の片側性難聴に対応しており、低侵襲オプションと患者個々のニーズに合わせた改良されたフィッティングによって需要が高まっています。
- 診断機器:聴力計、鼓膜計、スクリーニングシステム、および関連機器は、検出と臨床的意思決定に不可欠であり、需要はデジタルワークフローの統合によってますます影響を受けるようになっている。
テクノロジー
聴覚機器市場におけるテクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%で成長すると予測されています。プログラマブル処理、無線通信、適応型ノイズ管理、ソフトウェアベースのフィッティングといったデジタル技術は、従来のアナログアーキテクチャに比べて優位性があるため、デジタル技術は構造的に依然として優位な地位を維持しています。
- デジタル:デジタルプラットフォームは、プログラム可能な処理、無線接続、充電式動作、スマートフォンとの連携、そしてますます高度化するソフトウェアによるパーソナライゼーションを通じて、業務用および消費者向けアプリケーションを席巻している。
- Analog: Analog systems retain limited demand in price-sensitive and replacement markets, but their strategic importance is declining as consumers and clinicians increasingly favor programmable digital functionality.
Sales Channel
The Sales Channel segment in the Audiology Devices Market is projected to grow at a 5.5–6.5% CAGR during 2026–2034. Channel economics are increasingly shaped by consumer convenience, reimbursement, clinical fitting requirements, and manufacturer relationships with professional providers.
- Retail Sales: Specialist hearing retailers and clinics remain important because hearing assessment, fitting, counseling, after-sales servicing, and device adjustment require professional involvement.
- Government Purchases: Public procurement supports access in countries where hearing rehabilitation is funded through national or regional healthcare programs, particularly for pediatric and institutional applications.
- Eコマース:オンラインチャネルは、製品の発見やアクセサリーの購入を拡大するとともに、特定の補聴器のサポートもますます強化しているが、臨床評価や装着要件により、完全なデジタル化への移行は制限されている。
機会の概要
|
セグメント |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
補聴器 |
高い |
AIフィッティング |
成熟した |
|
人工内耳 |
中くらい |
小児科アクセス |
スケーリング |
|
BAHA/BAHS |
中くらい |
骨伝導 |
スケーリング |
|
診断機器 |
中くらい |
デジタル聴力検査 |
成熟した |
|
デジタル |
高い |
ワイヤレス接続 |
成熟した |
|
アナログ |
低い |
基本的な増幅 |
成熟した |
|
小売売上高 |
高い |
クリニック統合 |
成熟した |
|
政府調達 |
中くらい |
公共調達 |
スケーリング |
|
電子商取引 |
中くらい |
リモートコマース |
スケーリング |
聴覚機器市場の成長要因と影響分析
難聴の有病率の上昇と早期発見
未治療の難聴に対する認識の高まりは、診断を受ける患者数の増加と早期介入の促進につながっています。高齢化は特に重要であり、加齢に伴う難聴は補聴器、診断検査、リハビリテーションの必要性を高めます。小児スクリーニングプログラムは、コミュニケーションの遅れが深刻化する前に先天性または早期発症の難聴を特定することで、新たな道筋を切り開きます。早期診断は、患者がより早く体系的なケアを受け、その後のアップグレードや交換が必要になる可能性があるため、生涯にわたる補聴器の利用率を高めることにつながります。メーカーにとって、これは重症例のみに依存するのではなく、より幅広い対象者層を獲得できるという商業的な意味合いを持ちます。そのため、医療機関はスクリーニング能力、紹介ネットワーク、患者教育に投資しており、メーカーはさまざまな重症度、ライフスタイル、接続要件、価格帯に対応した製品を設計するようになっています。
ワイヤレス技術、人工知能、デジタル信号処理の進歩
技術開発により、補聴器の機能は基本的な音量増幅にとどまらず、ますます向上しています。ワイヤレスストリーミング、適応型ノイズ抑制、指向性マイク、充電式バッテリー、モーションベース処理、ソフトウェアによるパーソナライゼーションといった機能は、複雑な音響環境における使いやすさを向上させています。人工知能は、音響環境の分類や音声の優先順位付けにますます活用され、プレミアム製品と標準製品の差別化に貢献しています。接続性によって、補聴器はスマートフォン、テレビ、遠隔医療プラットフォーム、アクセシビリティアプリケーションなどと連携することも可能になります。これらの機能は、より高付加価値の製品群を支え、ユーザーが性能向上を実感した際に買い替えを促す効果があります。そのため、ソフトウェアエンジニアリング、信号処理の専門知識、臨床検証、エコシステムパートナーシップに長けたメーカーは、ハードウェア部品のコモディティ化が進む中で、プレミアム需要を獲得し、利益率を維持する上で有利な立場にあります。
専門医療インフラの拡充と診療報酬制度の整備
聴覚クリニック、耳鼻咽喉科施設、診断センター、および公衆聴覚プログラムへの投資は、特に新興国において、補聴器へのアクセスを改善しています。インフラの拡充は、補聴器の普及における大きな制約を軽減します。なぜなら、補聴器は診断、装着、カウンセリング、リハビリテーション、およびフォローアップを必要とするからです。また、医療費償還制度は、患者の自己負担額を減らすことで、補聴器の選択と交換行動に影響を与えます。小児スクリーニングやリハビリテーションへの補助金を拡大している国では、補聴器、人工内耳、および診断機器に対する需要が高まります。サプライヤーにとって、これらの発展は、地域代理店ネットワークの構築、臨床医の研修、機関調達への参加、および複数の価格帯での製品導入の機会を生み出します。その結果、市場は散発的な補聴器購入から、継続的な臨床需要と交換需要を伴う、より体系的な聴覚ケア経路へと徐々に移行していきます。
聴覚機器市場の将来動向
AIを活用したパーソナライズされた聴覚体験
人工知能は、補聴器全般において、プレミアム機能からより広範な設計原則へと移行していくと予想されます。将来のプラットフォームは、継続的な環境認識、ユーザー行動、音声分離、およびコンテキスト学習を利用して、サウンド出力を自動的に最適化する可能性が高いでしょう。デバイスは、主に臨床医が選択したプリセットに依存するのではなく、フィッティングデータと実際のリスニングパターンを組み合わせて、パーソナライゼーションを洗練させていく可能性があります。メーカーは、匿名化されたパフォーマンスデータを使用してアルゴリズムを改善し、製品開発の優先順位を特定することもあります。この聴覚デバイス市場のトレンドは、ソフトウェアアーキテクチャ、データガバナンス、サイバーセキュリティ、およびコンピューティング効率の重要性を高めます。アルゴリズム開発と臨床検証を統合できる企業は、より強力な差別化を獲得できるでしょう。一方、プロバイダーは、ハードウェア仕様だけでなく、測定可能な実際の音声パフォーマンスと患者の遵守に基づいてデバイスを評価するようになるでしょう。
補聴器とデジタルヘルスプラットフォームの融合
聴覚機器とデジタルヘルスケアの境界は、今後ますます曖昧になっていくと予想されます。将来の機器は、スマートフォン、遠隔聴覚医療プラットフォーム、電子カルテ、遠隔モニタリングシステム、アクセシビリティサービスなどと常時接続されるようになるでしょう。この融合により、遠隔での調整、服薬遵守状況のモニタリング、ソフトウェアアップデート、バーチャルコンサルテーション、機器性能低下の早期発見などが可能になります。また、メーカーやプロバイダーは、最初の販売後も患者との長期的な関係を築くことができるようになるかもしれません。商用モデルには、ソフトウェアサービス、サブスクリプションで提供される機能、接続可能なアクセサリ、遠隔での専門家によるサポートなどがますます含まれるようになるでしょう。消費者は通信機器とヘルスケアプラットフォームを横断して機能するエコシステムを好む傾向にあるため、相互運用性は戦略的に重要になります。接続性が拡大するにつれて、規制要件とサイバーセキュリティ要件も引き続き重要な考慮事項となるでしょう。
聴覚検査機器市場の機会
未開拓の新興聴覚ケア市場への進出
新興国市場は、専門医の不足、費用面での障壁、インフラの不均一性などにより難聴診断が依然として制限されているものの、大きな成長余地を秘めています。メーカーは、段階的な製品ポートフォリオ、地域密着型の流通、携帯型診断システム、臨床医向けトレーニング、病院や公衆衛生プログラムとの提携などを通じて、これらの市場に対応できます。低価格のデジタル補聴器は、従来のアナログ方式に頼ることなく、アクセスを拡大できます。また、遠隔サポートと地域臨床ネットワークを組み合わせることで、フォローアップ費用を削減することも可能です。インド、東南アジア、ラテンアメリカ、そして一部の中東市場は、価格設定、サービスモデル、製品仕様を現地の状況に合わせて調整できるメーカーにとって、大きなチャンスとなります。戦略的な成功は、価格の手頃さと信頼性、専門家によるサポート、規制遵守、そして持続可能な流通経済とのバランスを取ることにかかっています。
インプラントと補聴器を統合したエコシステム
聴覚機器市場の予測において重要な機会となるのは、両耳で異なる技術を使用する患者や治療過程にある患者向けに、連携したソリューションを構築することです。補聴器メーカーと人工内耳メーカーの提携により、同期ストリーミング、共通の接続規格、そして簡素化されたユーザーエクスペリエンスを実現できます。MED-ELとStarkeyは、DualSyncコラボレーションを通じてこの方向性を示しました。これにより、互換性のある補聴器と人工内耳プロセッサがAppleデバイスのオーディオを一緒にストリーミングできるようになります。同様のエコシステム戦略は、スイッチングコストの増加、患者のロイヤルティの強化、そして個々のデバイス仕様を超えた差別化につながります。メーカーはまた、共同臨床教育、相互運用可能なアプリケーション、そして連携したフィッティングワークフローを追求することもできます。このようなアプローチは、バイモーダルユーザーのエクスペリエンスを向上させると同時に、これまで別々だった製品カテゴリー間での提携機会を創出する可能性があります。
最近の動向
- 2026年2月:GN Store Nord A/Sは、カスタムメイドの耳穴型補聴器と完全耳穴型補聴器、Auracast放送音声機能、NAL-NL3対応の最新ReSound Smart Fitプラットフォームなど、新しいReSound補聴器とフィッティングソリューションを発表しました。同社は、これらの開発をアクセシビリティ、接続性、フィッティング精度、プロフェッショナルなワークフロー効率の向上という観点から位置付けています。
- 2025年12月:MED-EL Elektromedizinische Geräte Gesellschaft mbHは、両側性感音性難聴の生後7ヶ月以上の小児を対象とした人工内耳の適応拡大について、米国FDAの承認を取得しました。この承認により、より早期の年齢での人工内耳埋め込みが可能となり、123人の小児を対象とした臨床データによって裏付けられています。
- 2026年5月:ソノバ・ホールディングAGは、2025/26年度の売上高が36億590万スイスフランとなり、現地通貨ベースで5.9%の成長を記録したと発表した。同社は、補聴器ソリューション製品群全体にわたる持続的な需要と、グローバルな補聴器ケアプラットフォームへの継続的な投資を反映し、市場における好調な業績と収益性の向上を報告した。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -