
Markt für Automobil Bumpers: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Stoßfänger im Automobilbereich (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Material (Kunststoffverbundwerkstoff, Metall, Aluminium, Glasfaserverbundwerkstoff); Position (Vorderseite, Hinterseite); Fahrzeug (Pkw, Nutzfahrzeug) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005234
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 10, 2026


Marktgröße 2025
25,00 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
35,36 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,93 %
Wachstumsrate
Adressierbarer Markt
274,18 Mrd. US-Dollar
(2026–2034)
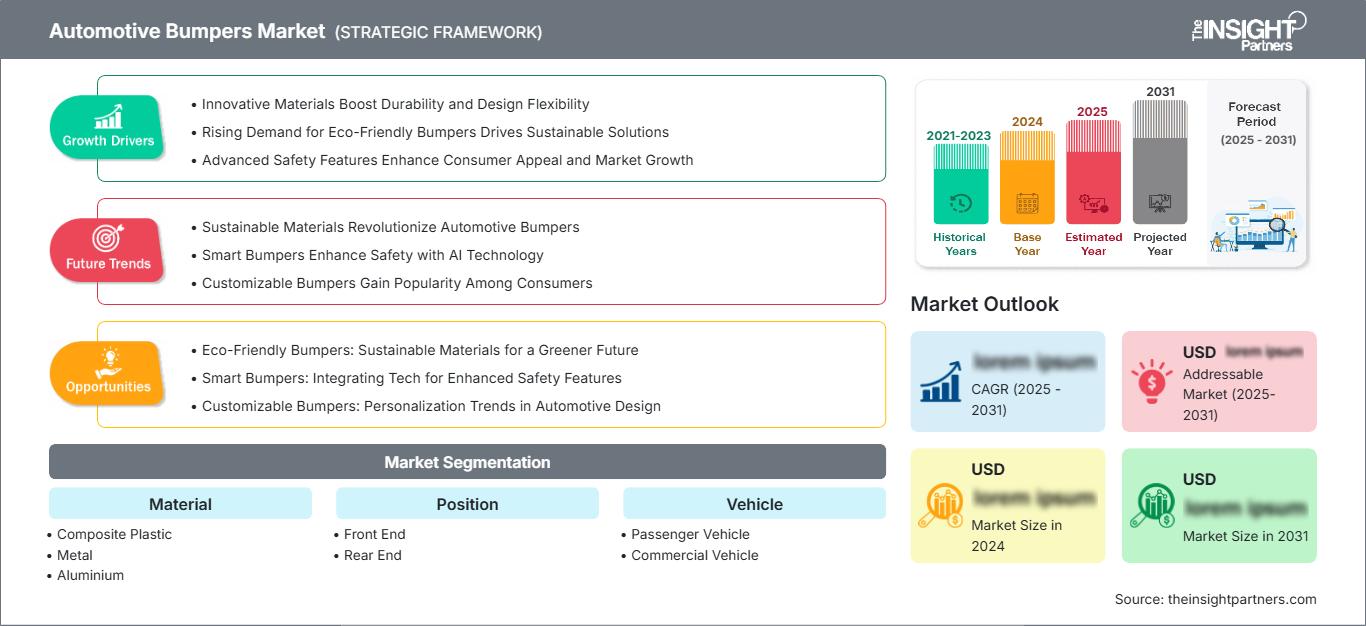
Der Markt für Stoßfänger im Automobilbereich wurde 2025 auf 25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 35,36 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,93 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die steigende globale Fahrzeugproduktion, den zunehmenden Fokus auf die Insassensicherheit und die kontinuierliche Einführung von leichten Stoßfängersystemen begünstigt, die die Fahrzeugeffizienz verbessern und gleichzeitig die sich stetig weiterentwickelnden Vorschriften zur Crashsicherheit und zum Fußgängerschutz in den wichtigsten Automobilproduktionsregionen erfüllen.
In Nordamerika profitiert der Markt für Stoßfänger weiterhin von stabilen Fahrzeugwechselzyklen, steigender Nachfrage nach Pick-ups und SUVs sowie Investitionen in Leichtbaukonzepte. Für den regionalen Markt wird bis 2034 ein jährliches Wachstum von 3,6 % bis 4,2 % erwartet. Unterstützt wird dieses Wachstum durch strenge Sicherheitsvorschriften, die zunehmende Produktion von Elektrofahrzeugen und die fortschreitende Verwendung fortschrittlicher Polymer- und Verbundwerkstoffe für Stoßfänger durch führende Automobilhersteller.
Marktanalyse und Einblicke für Stoßfänger im Automobilsektor
- Nordamerika: Der Marktanteil lag 2025 bei 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen. Die Nachfrage wird durch eine starke SUV- und Pickup-Produktion, fortschrittliche Fertigungskapazitäten und strenge Crashsicherheitsvorschriften gestützt, die den Einsatz leichter Stoßfängertechnologien fördern.
- USA: Sie repräsentierten im Jahr 2025 etwa 79 % bis 83 % des nordamerikanischen Marktes und werden voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,7 % bis 4,3 % verzeichnen. Eine starke OEM-Präsenz, eine hohe Ersatznachfrage und die steigende Produktion von Elektrofahrzeugen unterstützen weiterhin das langfristige Marktwachstum.
- Europa: Im Jahr 2025 hielt Europa einen Marktanteil von 27 % bis 31 % bei einem durchschnittlichen jährlichen Wachstum von 3,5 % bis 4,1 %. Deutschland, Frankreich, Italien und Großbritannien bleiben führende Produktionszentren, unterstützt durch fortschrittliche Automobiltechnik und die Verwendung von Leichtbaumaterialien.
- Asien-Pazifik: Der Marktanteil lag 2025 bei 29–33 % und es wird ein jährliches Wachstum von 4,3–4,9 % prognostiziert. China, Japan, Südkorea und Indien treiben die regionale Nachfrage weiterhin durch den Ausbau der Fahrzeugproduktion und steigende Investitionen in Elektromobilität an.
- Größtes Segment: Personenkraftwagen machten im Jahr 2025 etwa 71 % bis 75 % des Marktanteils aus und werden voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,8 % bis 4,3 % verzeichnen, was auf die anhaltende Produktion von Personenkraftwagen und die wachsende Nachfrage nach verbesserter Fahrzeugästhetik und -sicherheit zurückzuführen ist.
- Wachstumsstarkes Segment: Es wird erwartet, dass das Segment Verbundkunststoffe das schnellste Wachstum verzeichnen wird, mit einem Marktanteil von 38 % bis 42 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8 % bis 5,4 %, angetrieben durch Leichtbauinitiativen und die zunehmende Verwendung in Elektrofahrzeugen.
- Detaillierte Analyse der wichtigsten Unternehmen: Benteler International AG, Futaba Industrial Co., Ltd., Huayu Automotive Systems Co., Ltd., Hyundai Mobis Co., Ltd., Magna International Inc., OPmobility SE (ehemals Plastic Omnium SE), Samvardhana Motherson Automotive Systems Group BV (SMP), Tong Yang Industry Co., Ltd., Toyoda Gosei Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Automobilhersteller konzentrieren sich heute auf Stoßfängersysteme, die hohe Festigkeit, geringes Gewicht und ein ansprechendes Design vereinen, um den sich wandelnden Bedürfnissen und Anforderungen von Verbrauchern und Behörden gerecht zu werden. Fortschritte bei Materialien haben den Einsatz von Verbundkunststoffen, Aluminium und Glasfaser vorangetrieben, die die Kraftstoffeffizienz von Fahrzeugen steigern können, ohne deren Crashsicherheit zu beeinträchtigen. Gleichzeitig verändern die Automatisierung von Fertigungsprozessen und sensorgestützte Stoßfängersysteme die Produktionsabläufe weltweit.
Die künftigen Automobilproduktionszentren in Südostasien, Osteuropa und Lateinamerika eröffnen neue Expansionsmöglichkeiten. Investitionen in die Produktion von Elektrofahrzeugen, staatliche Förderprogramme für die Automobilindustrie und Vorschriften zur Fußgängersicherheit veranlassen Zulieferer, ihre Produktionskapazitäten auszubauen, nachhaltige Materialien zu erforschen und regionale Lieferketten zu stärken.
Berichtsumfang zum Markt für Stoßstangen im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 35,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,93 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Stoßfänger im Automobilsektor
Die weltweit steigende Fahrzeugproduktion, die zunehmende Elektromobilität und die wachsenden Sicherheitsanforderungen stützen weiterhin das Wachstum des Marktes für Stoßfänger im Automobilsektor, sowohl bei Erstausrüstern als auch im Ersatzteilmarkt. Automobilhersteller benötigen vermehrt leichte Stoßfängerkomponenten, da diese eine Gewichtsreduzierung ermöglichen, ohne die Stabilität zu beeinträchtigen oder die Sicherheit von Fußgängern zu gefährden. Die steigende Nachfrage nach SUVs und Crossover-Fahrzeugen führt zu einer erhöhten Nachfrage nach effizienten Stoßfängerteilen für Front und Heck, die verschiedene Sensoren und kamerabasierte Systeme aufnehmen können.
Die Wertschöpfungskette der Branche entwickelt sich kontinuierlich weiter, bedingt durch die engere Zusammenarbeit zwischen Rohstofflieferanten, Herstellern von Stoßfängerkomponenten, OEMs und deren Vertriebspartnern. Rohstofflieferanten, Formenbauunternehmen, Beschichtungsbetriebe und Fahrzeugmontagewerke arbeiten bei der Stoßfängerteilefertigung effizienter und minimieren Produktionsabfälle.
Der Wettbewerbsdruck bleibt hoch, da die Marktanalyse für Stoßfänger im Automobilsektor zunehmend auf technologische Innovationen, Leichtbau und Fertigungseffizienz fokussiert ist. Magna International Inc., Hyundai Mobis Co., Ltd., OPmobility SE, Benteler International AG, Toyoda Gosei Co., Ltd., Futaba Industrial Co., Ltd. und Huayu Automotive Systems Co., Ltd. engagieren sich für die Entwicklung fortschrittlicher Materialien, Stoßfängerplattformen und Exterieursysteme, um die Beziehungen zu OEMs zu verbessern und weltweit wettbewerbsfähig zu bleiben.
Die Investitionen dieser Unternehmen konzentrieren sich strategisch auf nachhaltige Fertigung, recycelbare Verbundwerkstoffe, regionale Produktionsstätten und Automatisierung. Sie entwickeln kontinuierlich die notwendigen technischen Kompetenzen für die Entwicklung von Plattformen für Elektrofahrzeuge sowie von Stoßfängersystemen für autonomes Fahren und neuen Designstandards für Fahrzeugaußenbereiche.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Automobilstoßstangen: Strategische Einblicke
Regionale Einblicke
Markt für Automobilstoßstangen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–35 % am globalen Markt für Stoßfänger und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 3,6–4,2 % verzeichnen. Der regionale Markt profitiert von einer etablierten Automobilindustrie, einer hohen Nachfrage nach SUVs und Pickups sowie einem starken Fokus der Regulierungsbehörden auf den Schutz von Insassen und Fußgängern. Erstausrüster entwickeln weiterhin Fahrzeugmodelle der nächsten Generation mit leichten Stoßfängern aus Verbundwerkstoffen und Sensormodulen, um den Kraftstoffverbrauch zu senken und Fahrerassistenzsysteme zu integrieren.
Nordamerika, bestehend aus den Vereinigten Staaten, Kanada und Mexiko, verfügt über eine hochentwickelte Lieferkette in der Automobilindustrie mit regionalen Fertigungsabkommen und dem kontinuierlichen Ausbau der Produktionskapazitäten für Elektrofahrzeuge. Das Recycling von Polymermaterialien, die Automatisierung des Spritzgussverfahrens und die Modulmontage von Stoßfängern ermöglichen es den Herstellern, ihre Effizienz zu steigern und die strengen Anforderungen an den Aufprallschutz zu erfüllen.
US-Markt für Automobilstoßstangen
Die USA repräsentierten 2025 etwa 79–83 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen. Die hohe einheimische Produktion von Pkw, Pickups und SUVs sichert den Bedarf an innovativen Stoßfängersystemen. Führende Automobilhersteller investieren kontinuierlich in Leichtbaukonstruktionen und setzen vermehrt auf Verbundkunststoffe und Aluminium-Stoßfängersysteme in verschiedenen Fahrzeugtypen.
Unternehmen wie Magna International Inc., Hyundai Mobis Co., Ltd. und OPmobility SE verfügen über eine hohe operative Kapazität in der US-amerikanischen Automobilindustrie. Die Integration von Radarsensoren, Kameras und Einparkhilfen in die Stoßfängermontage macht ihre Produkte hochkomplex und wertschöpfend. Die steigenden Investitionen in die Herstellung von Elektrofahrzeugen werden im Prognosezeitraum neue Möglichkeiten für Stoßfängertechnologien eröffnen.
Europäischer Markt für Automobilstoßstangen
Europa hielt 2025 einen Anteil von 27–31 % am Weltmarkt und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen. Deutschland ist aufgrund seiner langen Tradition in der Herstellung von Premiumfahrzeugen, seiner effizienten Automobiltechnik und der Verwendung von Leichtbaumaterialien weiterhin der wichtigste Markt in der Region. Kontinuierliche Investitionen in die Elektromobilität treiben die Nachfrage nach modernen Stoßfängern an, die die Aerodynamik verbessern und die Fahrzeugsicherheit erhöhen.
Das Vereinigte Königreich konzentriert sich weiterhin auf die Fertigung von Premiumfahrzeugen und modernes Automobildesign, während Frankreich, Italien und Spanien über starke Produktionskapazitäten verfügen, die von etablierten Automobilzulieferern und Initiativen im Bereich der Elektromobilität unterstützt werden. Europäische Automobilhersteller setzen zunehmend auf recycelbare Verbundwerkstoffe und Automatisierung in der Fertigung, um Umweltauflagen zu erfüllen und die Effizienz zu steigern. Kontinuierliche Produktinnovationen und Nachhaltigkeitsbemühungen sichern Europas Wettbewerbsfähigkeit im globalen Automobilsektor.
Markt für Automobilstoßstangen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 29–33 % am globalen Marktanteil und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % das schnellste regionale Wachstum verzeichnen. China dominiert weiterhin die Fahrzeugproduktion, während Japan und Südkorea nach wie vor bedeutende Akteure in der Automobilzulieferindustrie sind. In Indien und Australien werden die Investitionen in die Automobilindustrie durch den Ausbau der Produktionskapazitäten und eine günstige Industriepolitik gefördert. Das Wachstum der Elektrofahrzeugproduktion, steigende verfügbare Einkommen und der zunehmende Pkw-Besitz begünstigen weiterhin die Nachfrage der Region nach fortschrittlichen Stoßfängern.
Markt für Automobilstoßstangen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3 % bis 3,9 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren weiterhin in die Diversifizierung ihrer Automobilproduktion, während Südafrika dank etablierter Montagebetriebe das führende Produktionszentrum für Fahrzeuge in der Region bleibt.
Infrastrukturentwicklung, der Ausbau der Logistik und die schrittweise Lokalisierung der Automobilproduktion tragen zum regionalen Nachfragewachstum bei. Kontinuierliche Investitionen in die industrielle Diversifizierung, unterstützt durch staatliche Initiativen, dürften die Nachfrage nach hochwertigen Stoßfängersystemen für Pkw und Nutzfahrzeuge weiter stärken.
Segmentierungsanalyse
Material
Das Segment „Materialien“ bildet die technologische Grundlage des Marktes für Stoßfänger im Automobilbereich. Hersteller legen zunehmend Wert auf leichte, stoßfeste und recycelbare Materialien, um den steigenden Anforderungen an Kraftstoffeffizienz und Sicherheit gerecht zu werden. Der Markt für Stoßfänger wächst stetig, da OEMs fortschrittliche Verbundwerkstoffe und Aluminiumlösungen einsetzen, die die Crashsicherheit verbessern und gleichzeitig das Fahrzeuggewicht reduzieren. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,0 % bis 4,6 % prognostiziert.
- Verbundkunststoff: Weit verbreitet in Pkw aufgrund seiner geringen Gewichtseigenschaften, Korrosionsbeständigkeit, Designflexibilität und Kompatibilität mit integrierten Sensoren, die in modernen Fahrerassistenzsystemen verwendet werden.
- Metall: Wird weiterhin für anspruchsvolle Anwendungen eingesetzt, die eine überlegene strukturelle Festigkeit, Haltbarkeit und hohe Stoßfestigkeit erfordern, insbesondere in Nutzfahrzeugen, die unter anspruchsvollen Straßen- und Belastungsbedingungen eingesetzt werden.
- Aluminium: Erhält zunehmend Akzeptanz aufgrund seines günstigen Festigkeits-Gewichts-Verhältnisses, seiner Korrosionsbeständigkeit und seiner Fähigkeit, die Fahrzeugeffizienz zu verbessern und gleichzeitig Strategien zum Leichtbau im Automobilbereich zu unterstützen.
- Fiberglas-Verbundwerkstoff: Wird hauptsächlich bei Premium-, Sport- und Spezialfahrzeugen eingesetzt, wo überlegene Gestaltungsfreiheit, Gewichtsreduzierung und verbesserte strukturelle Leistungsfähigkeit wichtige Kaufkriterien darstellen.
Position
Das Segment der Stoßfänger bleibt ein wesentlicher Motor für Produktinnovationen, da die Hersteller ihre Stoßfängersysteme kontinuierlich überarbeiten, um fortschrittliche Sicherheitsmerkmale, aerodynamische Verbesserungen und sich wandelnde Fahrzeugdesignanforderungen zu erfüllen. Frontstoßfänger integrieren zunehmend Radarsensoren, Kameras und Fußgängerschutztechnologien, während Heckstoßfänger auf Langlebigkeit und Aufprallschutz ausgelegt sind. Für dieses Segment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,7 % bis 4,3 % erwartet.
- Frontpartie: Stellt die größte Anwendung dar, da in modernen Fahrzeugarchitekturen Crash-Absorptionsstrukturen, Kühlergrillbaugruppen, Radarsensoren, Einparkhilfen und Fußgängerschutztechnologien integriert werden.
- Heckpartie: Erfüllt weiterhin eine hohe Nachfrage bei Pkw und Nutzfahrzeugen durch Schutz vor Kollisionen bei niedrigen Geschwindigkeiten, Unterstützung von Einparkhilfen und Verbesserung der gesamten Fahrzeugstruktur.
Fahrzeug
Das Fahrzeugsegment profitiert weiterhin von der wachsenden globalen Automobilproduktion, steigenden Sicherheitsvorschriften und der zunehmenden Nachfrage nach ästhetisch anspruchsvollen Exterieurkomponenten. Pkw bleiben der Hauptabnehmer von leichten Stoßfängersystemen, während Nutzfahrzeughersteller vermehrt auf robuste Stoßfängerlösungen setzen, die auch anspruchsvollen Einsatzbedingungen standhalten. Für das Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,8 % bis 4,4 % prognostiziert.
- Personenkraftwagen: Hält die höchste Marktnachfrage durch die weltweite Massenproduktion, die steigende Vorliebe der Verbraucher für ein attraktives Außendesign und die breite Anwendung fortschrittlicher Sicherheitstechnologien, die in die Stoßfänger integriert sind, aufrecht.
- Nutzfahrzeuge: Die Nachfrage wächst stetig aufgrund expandierender Logistikbetriebe, Investitionen in die Infrastruktur und zunehmender Flottenmodernisierung, die robuste Stoßfängersysteme mit verbesserter Betriebssicherheit erfordert.
Momentaufnahme der Chancen
|
Fahrzeug |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Personenkraftwagen |
Hoch |
Elektrofahrzeugproduktion |
Reifen |
|
Nutzfahrzeug |
Medium |
Flottensicherheit |
Skalierung |
Markt für Stoßfänger im Automobilsektor: Wachstumstreiber und Wirkungsanalyse
Steigende Fahrzeugproduktion und globale OEM-Fertigungsexpansion
Die steigende Fahrzeugproduktion in Industrie- und Entwicklungsländern führt zu einer kontinuierlich wachsenden Nachfrage nach Stoßfängern im Erstausrüster- und Ersatzteilmarkt. Der Fahrzeugbesitz nimmt im asiatisch-pazifischen Raum stetig zu, während die Nutzfahrzeugproduktion in Nordamerika, angetrieben von Europa aufgrund der Entwicklung im Logistik- und Infrastruktursektor, stark ist. Automobilhersteller erweitern ihre Produktionsstätten in Marktnähe, wodurch die Nachfrage nach leichten Stoßfängersystemen steigt. Darüber hinaus fördern die strengen Sicherheitsanforderungen an Fahrzeuge die Verwendung von Hightech-Stoßfängern, die Aufprallenergie absorbieren.
Zunehmende Verwendung von Leichtbaumaterialien im Fahrzeugbau
Automobilhersteller integrieren zunehmend neue Stoßfängermaterialien wie Kunststoffverbundwerkstoffe, Aluminium und Glasfaser in die Konstruktion ihrer Produkte, um das Gesamtgewicht der Fahrzeuge zu reduzieren und so deren Kraftstoffverbrauch zu senken. Leichte Stoßfänger tragen zu geringeren Emissionen bei Verbrennungsmotoren und größeren Reichweiten bei Elektrofahrzeugen bei. Innovative Materialtechnologien ermöglichen zudem eine bessere Korrosionsbeständigkeit, flexiblere Fertigungsmöglichkeiten und die Integration von Sensoren für Fahrerassistenzsysteme. Kontinuierliche Investitionen in nachhaltige und recycelbare Polymere und Verbundwerkstoffe helfen, Umweltziele zu erreichen und neue Vorschriften einzuhalten.
Ausbau der Elektrofahrzeugproduktion und intelligenter Außensysteme
Das rasante Wachstum der Elektrofahrzeugproduktion zwingt die Zulieferer, Stoßfängersysteme neu zu gestalten. Diese sollen Radar, LiDAR-Systeme, Kameras und elektronische Komponenten integrieren können. Im Gegensatz zu herkömmlichen Stoßfängerdesigns müssen die neuen Konstruktionen mit Technologien des autonomen Fahrens kompatibel sein, ohne dabei Kompromisse bei Crashsicherheit und Aerodynamik einzugehen. Die Hersteller konzentrieren sich weiterhin auf modulare Stoßfängersysteme, die die Montage vereinfachen und die Produktionskosten senken.
Markt für Automobilstoßstangen: Zukunftstrends
Fortschrittliche Verbundwerkstoffe werden zum Industriestandard
Hersteller setzen zunehmend auf nachhaltige Leichtbaumaterialien, die Sicherheit, Langlebigkeit und Fertigungseffizienz verbessern. Die Markttrends bei Stoßfängern deuten auf eine breitere Anwendung recycelbarer Verbundkunststoffe, hochfester Polymere und Hybridmaterialstrukturen hin, die das Fahrzeuggewicht reduzieren, ohne die strukturelle Integrität zu beeinträchtigen. Die Produktion von Elektrofahrzeugen dürfte diesen Wandel beschleunigen, da Hersteller eine höhere Effizienz und größere Reichweiten anstreben. Kontinuierliche Forschung an biobasierten Polymeren und recycelbaren Verbundwerkstoffen wird zukünftige Produktentwicklungsstrategien weiter prägen.
Integration von intelligenten Sensoren in Stoßfängerbaugruppen
Moderne Stoßfängersysteme entwickeln sich zu multifunktionalen Strukturbauteilen, die fortschrittliche Fahrerassistenzsysteme unterstützen. Radarmodule, Ultraschallsensoren, Parkkameras und Fußgängererkennungssysteme werden zunehmend durch modulare Konstruktionsansätze in Stoßfänger integriert. Zukünftige Entwicklungen werden die nahtlose Sensorintegration, die verbesserte Haltbarkeit unter verschiedenen Umgebungsbedingungen und die vereinfachten Wartungsverfahren in den Vordergrund stellen. Diese Innovationen sollen die Fahrzeugsicherheit erhöhen und gleichzeitig autonome Fahrtechnologien im kommenden Jahrzehnt unterstützen.
Marktchancen für Stoßfänger im Automobilbereich
Zunehmende Investitionen in Elektrofahrzeugplattformen
Globale Investitionen in Elektromobilität schaffen weiterhin attraktive Chancen für Hersteller fortschrittlicher Stoßfänger. Prognosen für den Markt für Automobilstoßfänger deuten auf eine steigende Nachfrage nach leichten Außenkomponenten hin, die mit Elektrofahrzeugarchitekturen, integrierten Sensortechnologien und nachhaltigen Fertigungsmethoden kompatibel sind. Zulieferer, die in fortschrittliche Verbundwerkstoffe, automatisierte Formgebungstechnologien und den Ausbau der regionalen Produktion investieren, dürften ihre Beziehungen zu führenden Automobilherstellern stärken und gleichzeitig von der zunehmenden Elektrifizierung der globalen Transportmärkte profitieren.
Erweiterung des Angebots an Premium-Automobil-Ersatzteillösungen
Der weltweite Fahrzeugbestand wächst stetig und sorgt so für eine anhaltende Nachfrage nach hochwertigen Stoßfängersystemen, die sich durch überlegene Langlebigkeit, ansprechendes Design und Kompatibilität mit modernen Sicherheitstechnologien auszeichnen. Hersteller können die wachsenden Chancen im Ersatzteilmarkt nutzen, indem sie ihr Produktportfolio erweitern, ihre Vertriebskapazitäten verbessern und fahrzeugspezifische Stoßfängerlösungen anbieten, die mit fortschrittlichen Elektroniksystemen kompatibel sind. Regionale Lagerhaltung, digitale Vertriebsplattformen und lokale Fertigung stärken die Wettbewerbsposition auf den internationalen Ersatzteilmärkten zusätzlich.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -