
Marché des pare-chocs automobiles : taille, part de marché et prévisions 2034
Taille et prévisions du marché des pare-chocs automobiles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par matériau (plastique composite, métal, aluminium, composite de fibre de verre) ; position (avant, arrière) ; véhicule (véhicule de tourisme, véhicule utilitaire) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005234
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
35,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,93 %
taux de croissance
Marché adressable
274,18 milliards de dollars américains
(2026-2034)
Le marché des pare-chocs automobiles était évalué à 25 milliards de dollars américains en 2025 et devrait atteindre 35,36 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 3,93 % entre 2026 et 2034. L'expansion du marché est soutenue par la hausse de la production mondiale de véhicules, l'importance accrue accordée à la sécurité des passagers et l'adoption continue de systèmes de pare-chocs légers qui améliorent l'efficacité des véhicules tout en se conformant aux réglementations en constante évolution en matière de résistance aux chocs et de protection des piétons dans les principales régions de fabrication automobile.
En Amérique du Nord, le marché des pare-chocs automobiles continue de bénéficier de cycles de renouvellement de véhicules réguliers, d'une demande croissante pour les camionnettes et les VUS, ainsi que d'investissements dans des architectures de véhicules allégées. Ce marché régional devrait enregistrer un TCAC de 3,6 % à 4,2 % jusqu'en 2034, soutenu par des réglementations de sécurité strictes, l'expansion de la production de véhicules électriques et l'adoption continue de matériaux polymères et composites de pointe pour les pare-chocs par les principaux constructeurs automobiles.
Analyse et perspectives du marché des pare-chocs automobiles
- Amérique du Nord : Elle représentait 31 % à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,6 % à 4,2 % entre 2026 et 2034. La demande est soutenue par une forte production de VUS et de camionnettes, des capacités de fabrication avancées et des réglementations strictes en matière de sécurité en cas de collision qui encouragent les technologies de pare-chocs légers.
- États-Unis : Ils représentaient environ 79 % à 83 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 3,7 % à 4,3 %. La forte présence des équipementiers, la forte demande de remplacement et la production croissante de véhicules électriques continuent de soutenir l’expansion du marché à long terme.
- Europe : Elle détenait une part de marché de 27 % à 31 % en 2025, avec un taux de croissance annuel composé (TCAC) de 3,5 % à 4,1 %. L’Allemagne, la France, l’Italie et le Royaume-Uni demeurent les principaux centres de production, grâce à une ingénierie automobile de pointe et à l’adoption de matériaux légers.
- Asie-Pacifique : Cette région représentait entre 29 % et 33 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,3 % à 4,9 %. La Chine, le Japon, la Corée du Sud et l’Inde continuent de stimuler la demande régionale grâce à l’expansion de leur production automobile et à l’augmentation de leurs investissements dans la mobilité électrique.
- Segment le plus important : Les véhicules particuliers représentaient environ 71 % à 75 % des parts de marché en 2025 et devraient enregistrer un TCAC de 3,8 % à 4,3 % grâce à une production soutenue de véhicules particuliers et à une demande croissante pour une esthétique et une sécurité accrues des véhicules.
- Segment à forte croissance : Le plastique composite devrait connaître la croissance la plus rapide, avec une part de marché de 38 % à 42 % en 2025 et un TCAC de 4,8 % à 5,4 %, grâce aux initiatives d'allègement et à l'adoption croissante dans les véhicules électriques.
- Principales entreprises analysées en détail : Benteler International AG, Futaba Industrial Co., Ltd., Huayu Automotive Systems Co., Ltd., Hyundai Mobis Co., Ltd., Magna International Inc., OPmobility SE (anciennement Plastic Omnium SE), Samvardhana Motherson Automotive Systems Group BV (SMP), Tong Yang Industry Co., Ltd., Toyoda Gosei Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
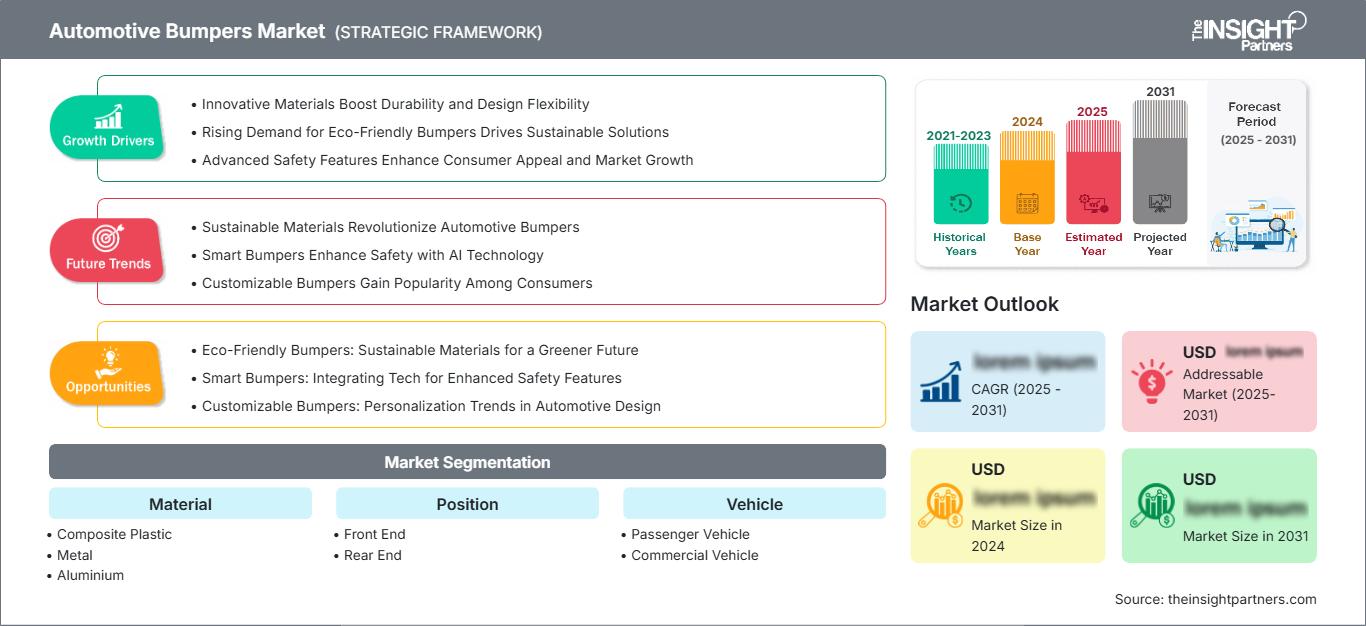
Les constructeurs automobiles se concentrent désormais sur des systèmes de pare-chocs alliant haute résistance, légèreté et esthétique améliorée afin de répondre aux besoins et exigences changeants des consommateurs et des pouvoirs publics. Les progrès réalisés dans le domaine des matériaux ont favorisé l'utilisation de plastiques composites, d'aluminium et de fibre de verre, permettant d'accroître le rendement énergétique des véhicules sans compromettre leur sécurité en cas de collision. Parallèlement, l'automatisation des processus de fabrication et l'intégration de capteurs dans les pare-chocs transforment les procédés de production à l'échelle mondiale.
À l'avenir, les futurs centres de production automobile en Asie du Sud-Est, en Europe de l'Est et en Amérique latine offriront de nouvelles perspectives de développement. Les investissements dans la production de véhicules électriques, les politiques gouvernementales en faveur de l'industrie automobile et les réglementations relatives à la sécurité des piétons incitent les fournisseurs à accroître leurs capacités de production, à mener des recherches sur les matériaux durables et à renforcer les chaînes d'approvisionnement régionales.
Portée du rapport sur le marché des pare-chocs automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 35,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des pare-chocs automobiles
L'augmentation de la production automobile mondiale, le développement de la mobilité électrique et le renforcement des exigences en matière de sécurité continuent de soutenir la croissance du marché des pare-chocs automobiles, tant auprès des constructeurs que du marché de la rechange. Les constructeurs automobiles recherchent de plus en plus des pare-chocs légers, car ils permettent de réduire le poids des véhicules sans compromettre leur solidité ni la sécurité des piétons. L'essor des SUV et des crossovers génère une demande accrue de pare-chocs avant et arrière performants, capables d'intégrer divers capteurs et dispositifs de vision.
La chaîne de valeur du secteur automobile connaît une évolution constante grâce à une coopération plus étroite entre les fournisseurs de matières premières, les fabricants de composants de pare-chocs, les équipementiers et leurs distributeurs. Les fournisseurs de matières premières, les entreprises de moulage, les sociétés de revêtement et les usines d'assemblage de véhicules gagnent en efficacité dans la production de pièces de pare-chocs et réduisent les déchets de production.
L'intensité concurrentielle demeure élevée, l'analyse du marché des pare-chocs automobiles se concentrant de plus en plus sur l'innovation technologique, l'allègement des structures et l'efficacité de la production. Magna International Inc., Hyundai Mobis Co., Ltd., OPmobility SE, Benteler International AG, Toyoda Gosei Co., Ltd., Futaba Industrial Co., Ltd. et Huayu Automotive Systems Co., Ltd. s'engagent à développer des matériaux de pointe, des plateformes de pare-chocs et des systèmes extérieurs afin de renforcer leurs relations avec les constructeurs automobiles et d'optimiser leur compétitivité à l'échelle mondiale.
Les investissements de ces entreprises sont stratégiquement axés sur la production durable, les matériaux composites recyclables, les installations régionales et l'automatisation. Elles développent constamment les compétences d'ingénierie nécessaires à la conception de plateformes pour véhicules électriques, ainsi que de systèmes de pare-chocs adaptés aux voitures autonomes et de nouvelles normes de design extérieur.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des pare-chocs automobiles : Perspectives stratégiques
Perspectives régionales
Marché des pare-chocs automobiles en Amérique du Nord
L'Amérique du Nord représentait 31 % à 35 % du marché mondial des pare-chocs automobiles en 2025 et devrait enregistrer un TCAC de 3,6 % à 4,2 % entre 2026 et 2034. Ce marché régional bénéficie d'une industrie automobile bien établie, d'une forte demande pour les SUV et les pick-ups, ainsi que d'une réglementation axée sur la protection des occupants et des piétons. Les constructeurs automobiles continuent de développer des modèles de nouvelle génération équipés de pare-chocs composites légers et de modules de capteurs afin d'optimiser la consommation de carburant et d'intégrer des systèmes d'aide à la conduite.
L'Amérique du Nord, qui comprend les États-Unis, le Canada et le Mexique, dispose d'une chaîne d'approvisionnement très développée dans le secteur de la fabrication automobile, grâce à des accords de production régionaux et au développement continu des capacités de production de véhicules électriques. Le recyclage des matériaux polymères, l'automatisation du processus de moulage et l'assemblage modulaire des pare-chocs permettent aux fabricants d'accroître leur efficacité et de répondre aux exigences rigoureuses en matière de protection contre les collisions.
Marché américain des pare-chocs automobiles
Les États-Unis représentaient environ 79 % à 83 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,7 % à 4,3 % jusqu'en 2034. La forte production locale de voitures particulières, de pick-ups et de SUV garantit un besoin croissant en systèmes de pare-chocs innovants. Les principaux constructeurs automobiles investissent continuellement dans des conceptions allégées, en utilisant davantage de plastiques composites et de pare-chocs en aluminium sur différents types de véhicules.
Des entreprises comme Magna International Inc., Hyundai Mobis Co., Ltd. et OPmobility SE disposent d'une importante capacité opérationnelle dans l'industrie automobile américaine. L'intégration de capteurs radar, de caméras et de systèmes d'aide au stationnement dans l'assemblage des pare-chocs confère à leurs produits une grande complexité et une forte valeur ajoutée. L'augmentation des investissements dans la fabrication de véhicules électriques devrait créer de nouvelles opportunités pour les technologies de pare-chocs au cours de la période de prévision.
Marché européen des pare-chocs automobiles
L'Europe détenait entre 27 % et 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 3,5 % à 4,1 %. L'Allemagne demeure le principal marché de la région grâce à sa longue tradition de fabrication de véhicules haut de gamme, à son ingénierie automobile performante et à l'utilisation de matériaux légers. Les investissements continus dans la production de véhicules électriques stimulent la demande de pare-chocs modernes qui améliorent l'aérodynamisme et renforcent la sécurité des véhicules.
Le Royaume-Uni continue de privilégier la fabrication de véhicules haut de gamme et les designs automobiles modernes, tandis que la France, l'Italie et l'Espagne disposent de solides capacités de production, soutenues par des équipementiers automobiles bien établis et des initiatives en matière de mobilité électrique. Les constructeurs automobiles européens utilisent de plus en plus de matériaux composites recyclables et l'automatisation dans leurs processus de fabrication afin de respecter les réglementations environnementales et d'accroître leur efficacité. L'innovation continue en matière de produits et les efforts déployés en faveur du développement durable garantissent la compétitivité de l'Europe dans le secteur automobile mondial.
Marché des pare-chocs automobiles de la région Asie-Pacifique
La région Asie-Pacifique représentait entre 29 % et 33 % des parts de marché mondiales en 2025 et devrait connaître la croissance régionale la plus rapide, avec un TCAC de 4,3 % à 4,9 %. La Chine continue de dominer la fabrication de véhicules, tandis que le Japon et la Corée du Sud demeurent des acteurs importants dans la production de pièces automobiles. En Inde et en Australie, les investissements dans le secteur automobile sont stimulés par l'augmentation des capacités de production et la mise en place de politiques industrielles favorables. La croissance de la production de véhicules électriques, l'augmentation du revenu disponible et le taux de possession de voitures particulières continuent de soutenir la demande de pare-chocs de pointe dans la région.
Marché des pare-chocs automobiles au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 3,3 % à 3,9 % au cours de la période de prévision. L'Arabie saoudite et les Émirats arabes unis poursuivent leurs investissements dans la diversification de leur production automobile, tandis que l'Afrique du Sud demeure le principal pôle de production de véhicules de la région, grâce à ses chaînes d'assemblage bien établies.
Le développement des infrastructures, l'expansion des activités logistiques et la localisation progressive de la production automobile contribuent à la croissance de la demande régionale. La poursuite des investissements dans la diversification industrielle, soutenue par des initiatives gouvernementales, devrait renforcer la demande de systèmes de pare-chocs de haute qualité pour les véhicules de tourisme et utilitaires.
Analyse de segmentation
Matériel
Le segment des matériaux représente le socle technologique du marché des pare-chocs automobiles. Les constructeurs privilégient de plus en plus les matériaux légers, résistants aux chocs et recyclables afin de répondre aux exigences croissantes en matière d'efficacité énergétique et de sécurité. Le marché des pare-chocs automobiles continue de s'étendre, les équipementiers adoptant des solutions composites et en aluminium de pointe qui améliorent la résistance aux chocs tout en réduisant le poids des véhicules. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,0 % à 4,6 % entre 2026 et 2034.
- Plastique composite : largement utilisé dans les véhicules de tourisme en raison de sa légèreté, de sa résistance à la corrosion, de sa flexibilité de conception et de sa compatibilité avec les capteurs intégrés utilisés dans les systèmes avancés d’aide à la conduite.
- Métal : Continue de servir dans des applications exigeantes nécessitant une résistance structurelle supérieure, une grande durabilité et une haute résistance aux chocs, notamment dans les véhicules commerciaux fonctionnant dans des conditions routières et de chargement difficiles.
- Aluminium : Son utilisation se répand grâce à son rapport résistance/poids favorable, sa résistance à la corrosion et sa capacité à améliorer l’efficacité des véhicules tout en soutenant les stratégies d’allègement automobile.
- Composite en fibre de verre : utilisé principalement dans les véhicules haut de gamme, sportifs et spéciaux où une flexibilité de style supérieure, une réduction du poids et des performances structurelles améliorées restent des critères d’achat clés.
Position
Le segment des pare-chocs avant demeure un moteur essentiel de l'innovation produit, les constructeurs continuant de repenser les systèmes de pare-chocs pour intégrer des dispositifs de sécurité avancés, des améliorations aérodynamiques et répondre à l'évolution des exigences stylistiques des véhicules. Les pare-chocs avant intègrent de plus en plus de capteurs radar, de caméras et de technologies de sécurité pour les piétons, tandis que les pare-chocs arrière privilégient la robustesse et la protection en cas de collision. Ce segment devrait enregistrer un TCAC de 3,7 % à 4,3 % entre 2026 et 2034.
- Partie avant : Elle représente la plus grande application en raison de l’intégration de structures d’absorption des chocs, d’ensembles de calandre, de capteurs radar, de systèmes d’aide au stationnement et de technologies de sécurité des piétons dans les architectures de véhicules modernes.
- Partie arrière : Maintient une forte demande pour les véhicules de tourisme et commerciaux en assurant une protection contre les collisions à basse vitesse, en prenant en charge les technologies de stationnement et en améliorant l'intégrité structurelle globale du véhicule.
Véhicule
Le segment des véhicules continue de bénéficier de l'expansion de la production automobile mondiale, du renforcement des réglementations en matière de sécurité et de la demande croissante d'éléments extérieurs esthétiquement sophistiqués. Les véhicules particuliers demeurent les principaux consommateurs de systèmes de pare-chocs légers, tandis que les constructeurs de véhicules utilitaires adoptent de plus en plus des solutions de pare-chocs robustes, capables de résister à des environnements d'exploitation exigeants. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,8 % à 4,4 % entre 2026 et 2034.
- Véhicules de tourisme : Maintient la plus forte demande du marché grâce à une production mondiale à grande échelle, à une préférence croissante des consommateurs pour un style extérieur attrayant et à une adoption généralisée des technologies de sécurité avancées intégrées aux pare-chocs.
- Véhicules utilitaires : La demande continue de croître régulièrement en raison de l’expansion des opérations logistiques, des investissements dans les infrastructures et de la modernisation croissante des flottes, qui nécessitent des systèmes de pare-chocs durables offrant une fiabilité opérationnelle accrue.
Aperçu des opportunités
|
Véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Véhicule de tourisme |
Haut |
Production de véhicules électriques |
Mature |
|
Véhicule utilitaire |
Moyen |
Sécurité de la flotte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des pare-chocs automobiles
Augmentation de la production automobile et expansion mondiale de la production des équipementiers
L'augmentation de la production automobile dans les pays développés et en développement alimente la demande croissante de pare-chocs, tant pour les équipementiers que pour le marché de la rechange. Le taux de possession de véhicules progresse graduellement en Asie-Pacifique, tandis que la production de véhicules utilitaires est soutenue en Amérique du Nord, notamment en Europe grâce au développement des infrastructures et de la logistique. Les constructeurs automobiles développent leurs usines à proximité des marchés, ce qui engendre une demande accrue de pare-chocs légers. Par ailleurs, les exigences de sécurité renforcées des véhicules favorisent l'adoption de pare-chocs de haute technologie capables d'absorber l'énergie des impacts.
Adoption croissante de matériaux légers dans la conception des véhicules
Les constructeurs automobiles intègrent progressivement de nouveaux matériaux pour les pare-chocs, tels que les composites plastiques, l'aluminium et la fibre de verre, dans la conception de leurs véhicules afin d'en réduire le poids total et d'améliorer ainsi leur consommation de carburant. Des pare-chocs légers contribuent à la réduction des émissions des véhicules à moteur thermique et à l'augmentation de l'autonomie des véhicules électriques. Par ailleurs, les technologies de matériaux innovantes offrent une meilleure résistance à la corrosion, une plus grande flexibilité de fabrication et permettent l'intégration des capteurs nécessaires aux systèmes d'aide à la conduite. Un investissement constant dans les polymères et composites durables et recyclables contribue à la réalisation des objectifs environnementaux et au respect des nouvelles réglementations.
Expansion de la production de véhicules électriques et de systèmes extérieurs intelligents
La croissance rapide de la production de véhicules électriques pousse les fournisseurs à repenser les systèmes de pare-chocs afin d'intégrer radars, systèmes LiDAR, caméras et composants électroniques. Contrairement aux pare-chocs traditionnels, les nouveaux modèles doivent être compatibles avec les technologies de conduite autonome, sans pour autant compromettre la sécurité en cas de collision ni l'aérodynamisme. Les constructeurs privilégient toujours la conception modulaire des pare-chocs, facilitant l'assemblage et contribuant à réduire les coûts de production.
Tendances futures du marché des pare-chocs automobiles
Les matériaux composites avancés deviennent la norme industrielle
Les fabricants privilégient de plus en plus les matériaux légers et durables, capables d'améliorer la sécurité, la durabilité et l'efficacité de la production. Les tendances du marché des pare-chocs automobiles indiquent une adoption croissante des plastiques composites recyclables, des polymères haute résistance et des structures hybrides conçues pour réduire le poids des véhicules sans compromettre leur intégrité structurelle. La production de véhicules électriques devrait accélérer cette transition, les constructeurs recherchant une efficacité accrue et une autonomie étendue. La recherche continue sur les polymères biosourcés et les composites recyclables façonnera davantage les stratégies de développement de produits futures.
Intégration de capteurs intelligents dans les ensembles de pare-chocs
Les systèmes de pare-chocs modernes évoluent vers des composants structurels multifonctionnels capables d'intégrer des technologies avancées d'aide à la conduite. Modules radar, capteurs à ultrasons, caméras de stationnement et systèmes de détection des piétons sont de plus en plus souvent intégrés aux pare-chocs grâce à des approches d'ingénierie modulaire. Les développements futurs mettront l'accent sur une intégration optimale des capteurs, une durabilité accrue dans diverses conditions environnementales et des procédures de maintenance simplifiées. Ces innovations devraient améliorer la sécurité des véhicules et favoriser le développement des technologies de conduite autonome au cours de la prochaine décennie.
Opportunités du marché des pare-chocs automobiles
Investissements croissants dans les plateformes de véhicules électriques
Les investissements mondiaux dans la mobilité électrique continuent de créer des opportunités intéressantes pour les fabricants de pare-chocs de pointe. Les prévisions du marché des pare-chocs automobiles indiquent une demande croissante de composants extérieurs légers, compatibles avec les architectures de véhicules électriques, les technologies de détection intégrées et les pratiques de fabrication durables. Les fournisseurs qui investissent dans les matériaux composites avancés, les technologies de moulage automatisées et l'expansion de leur production régionale devraient renforcer leurs relations avec les principaux constructeurs automobiles tout en profitant de l'électrification croissante des marchés mondiaux des transports.
Expansion des solutions haut de gamme pour le marché de l'après-vente automobile
Le parc automobile mondial continue de croître, générant une demande soutenue pour des systèmes de pare-chocs de remplacement haut de gamme offrant une durabilité, une esthétique et une compatibilité supérieures avec les technologies de sécurité modernes. Les constructeurs peuvent tirer parti des opportunités croissantes du marché de l'après-vente en élargissant leurs gammes de produits, en améliorant leurs capacités de distribution et en proposant des solutions de pare-chocs spécifiques à chaque véhicule, compatibles avec les systèmes électroniques avancés. L'entreposage régional, les plateformes de vente en ligne et la production locale renforceront encore leur positionnement concurrentiel sur les circuits de distribution internationaux de l'après-vente.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -