
Mercado de parachoques automotrices: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de parachoques para automóviles y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (plástico compuesto, metal, aluminio, compuesto de fibra de vidrio); posición (parte delantera, parte trasera); vehículo (vehículo de pasajeros, vehículo comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005234
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 10, 2026


Tamaño del mercado en 2025
25.000 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
35.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,93 %
Índice de crecimiento
Mercado potencial
274.180 millones de dólares estadounidenses
(2026-2034)
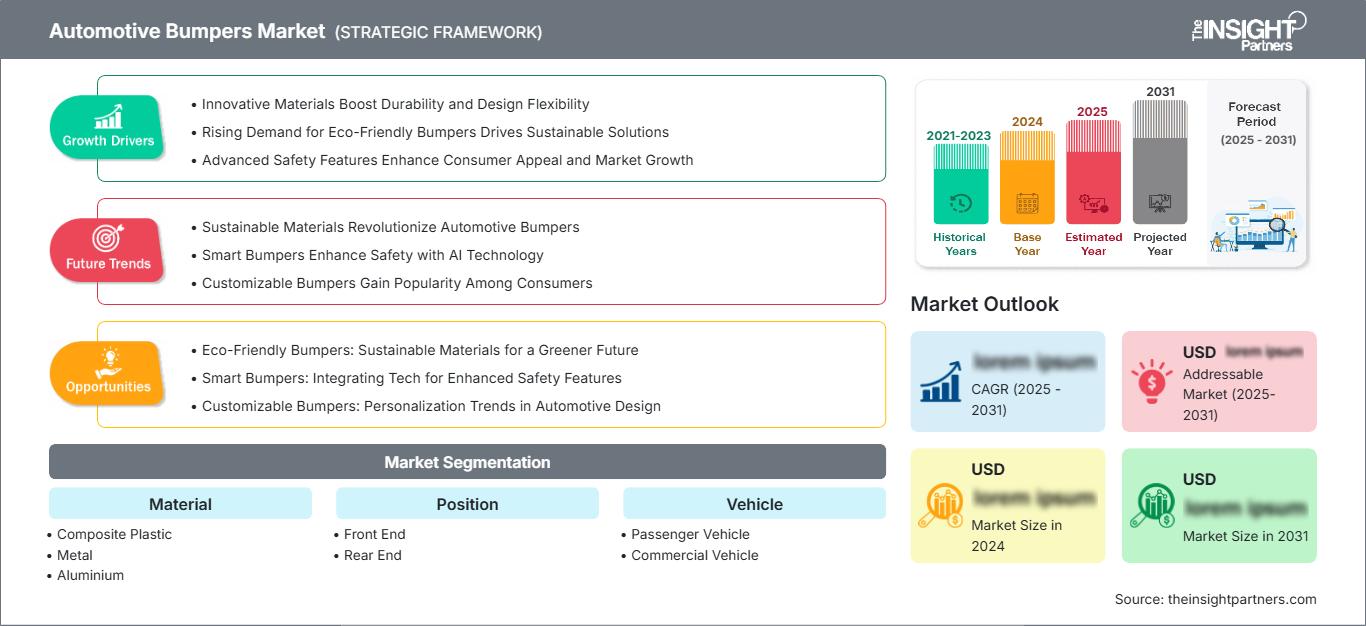
El mercado de parachoques para automóviles alcanzó un valor de 25.000 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 35.360 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 3,93 % durante el período 2026-2034. La expansión del mercado se ve impulsada por el aumento de la producción mundial de vehículos, el creciente énfasis en la seguridad de los pasajeros y la continua adopción de sistemas de parachoques ligeros que mejoran la eficiencia de los vehículos, al tiempo que cumplen con las normativas en constante evolución sobre seguridad en caso de colisión y protección de peatones en las principales regiones de fabricación de automóviles.
En toda Norteamérica, el mercado de parachoques para automóviles sigue beneficiándose de la estabilidad en la renovación de vehículos, la creciente demanda de camionetas y SUV, y las inversiones en arquitecturas de vehículos ligeros. Se prevé que el mercado regional registre una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % hasta 2034, impulsada por las estrictas normativas de seguridad, la expansión de la fabricación de vehículos eléctricos y la continua adopción de materiales avanzados de polímeros y compuestos para parachoques por parte de los principales fabricantes de automóviles.
Análisis y perspectivas del mercado de parachoques para automóviles
- América del Norte: Representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período 2026-2034. La demanda se ve impulsada por la sólida producción de SUV y camionetas, las avanzadas capacidades de fabricación y las estrictas normativas de seguridad en caso de colisión, que fomentan el uso de tecnologías de parachoques ligeros.
- EE. UU.: Representaba aproximadamente entre el 79 % y el 83 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 3,7 % y el 4,3 %. La fuerte presencia de fabricantes de equipos originales (OEM), la elevada demanda de repuestos y el aumento de la producción de vehículos eléctricos siguen impulsando la expansión del mercado a largo plazo.
- Europa: En 2025, ostentaba una cuota de mercado del 27 % al 31 %, con un crecimiento anual compuesto del 3,5 % al 4,1 %. Alemania, Francia, Italia y el Reino Unido siguen siendo centros de producción líderes, gracias a la ingeniería automotriz avanzada y la adopción de materiales ligeros.
- Asia Pacífico: Representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 %. China, Japón, Corea del Sur e India siguen impulsando la demanda regional mediante la expansión de la fabricación de vehículos y el aumento de las inversiones en movilidad eléctrica.
- Segmento más grande: Los vehículos de pasajeros representaron aproximadamente entre el 71 % y el 75 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % debido a la producción sostenida de vehículos de pasajeros y a la creciente demanda de una mejor estética y seguridad en los vehículos.
- Segmento de alto crecimiento: Se prevé que el plástico compuesto experimente la expansión más rápida, con una cuota de mercado del 38 % al 42 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 %, impulsada por las iniciativas de aligeramiento y la creciente adopción en vehículos eléctricos.
- Empresas clave analizadas en detalle: Benteler International AG, Futaba Industrial Co., Ltd., Huayu Automotive Systems Co., Ltd., Hyundai Mobis Co., Ltd., Magna International Inc., OPmobility SE (anteriormente Plastic Omnium SE), Samvardhana Motherson Automotive Systems Group BV (SMP), Tong Yang Industry Co., Ltd., Toyoda Gosei Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Actualmente, las empresas automovilísticas se centran en sistemas de parachoques que combinan alta resistencia, bajo peso y un diseño más atractivo para satisfacer las necesidades y exigencias cambiantes de los consumidores y del gobierno. Los avances en materiales han impulsado el uso de plásticos compuestos, aluminio y fibra de vidrio, que permiten aumentar la eficiencia del combustible de los vehículos sin comprometer su seguridad en caso de colisión. Al mismo tiempo, la automatización de los procesos de fabricación y los sistemas de parachoques compatibles con sensores están transformando la producción a nivel mundial.
De cara al futuro, los próximos centros de fabricación de automóviles en el sudeste asiático, Europa del Este y Latinoamérica ofrecerán nuevas oportunidades de expansión. La inversión en la producción de vehículos eléctricos, las políticas gubernamentales para la fabricación de automóviles y las regulaciones sobre seguridad peatonal están impulsando a los proveedores a aumentar su capacidad de producción, investigar materiales sostenibles y fortalecer las cadenas de suministro regionales.
Alcance del informe de mercado de parachoques para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 25.000 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 35.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de parachoques para automóviles
El aumento de la producción mundial de vehículos, la expansión de la movilidad eléctrica y las crecientes exigencias de seguridad siguen impulsando el crecimiento del mercado de parachoques para automóviles, tanto en el sector de fabricantes de equipos originales (OEM) como en el de repuestos. Existe una creciente demanda de componentes ligeros para los parachoques entre los fabricantes de automóviles, ya que permiten reducir el peso del vehículo sin disminuir su resistencia ni comprometer la seguridad de los peatones. El aumento del número de consumidores que adquieren SUV y vehículos crossover está generando una mayor demanda de piezas eficientes para los parachoques delanteros y traseros, capaces de integrar diversos sensores y dispositivos basados en cámaras.
La cadena de valor de la industria evoluciona constantemente gracias a la mayor cooperación entre proveedores de materia prima, fabricantes de componentes de parachoques, fabricantes de equipos originales (OEM) y sus distribuidores. Los proveedores de materia prima, las empresas de moldeo, las compañías de recubrimiento y las plantas de ensamblaje de vehículos mejoran su eficiencia en la producción de piezas de parachoques y minimizan los residuos.
La competencia se mantiene intensa, ya que el análisis del mercado de parachoques para automóviles se centra cada vez más en la innovación tecnológica, la ingeniería ligera y la eficiencia de fabricación. Magna International Inc., Hyundai Mobis Co., Ltd., OPmobility SE, Benteler International AG, Toyoda Gosei Co., Ltd., Futaba Industrial Co., Ltd. y Huayu Automotive Systems Co., Ltd. están comprometidas con el desarrollo de materiales avanzados, plataformas de parachoques y sistemas exteriores para mejorar las relaciones con los fabricantes de equipos originales (OEM) y la competitividad a nivel mundial.
Las inversiones realizadas por estas empresas se centran estratégicamente en la fabricación sostenible, los materiales compuestos reciclables, las instalaciones regionales y la automatización. Estas empresas desarrollan constantemente las capacidades de ingeniería necesarias para el desarrollo de plataformas de vehículos eléctricos, así como sistemas de parachoques aptos para vehículos autónomos y nuevos estándares de diseño para exteriores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de parachoques para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de parachoques para automóviles
América del Norte representó entre el 31 % y el 35 % de la cuota de mercado mundial de parachoques para automóviles en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período 2026-2034. El mercado regional disfruta de las ventajas de contar con una industria automotriz consolidada, una alta demanda de SUV y camionetas, así como un enfoque regulatorio en la protección de ocupantes y peatones. Los fabricantes de equipos originales siguen desarrollando modelos de vehículos de nueva generación con parachoques compuestos ligeros y módulos de sensores para optimizar el consumo de combustible e incorporar funciones de asistencia al conductor.
América del Norte, que comprende Estados Unidos, Canadá y México, representa una cadena de suministro altamente desarrollada en la fabricación de automóviles, con acuerdos de fabricación regionales y un desarrollo constante de la capacidad de producción de vehículos eléctricos. El reciclaje de materiales poliméricos, la automatización del proceso de moldeo y el ensamblaje modular de los parachoques permiten a los fabricantes aumentar su eficiencia y cumplir con los rigurosos requisitos de protección contra impactos.
Mercado estadounidense de parachoques para automóviles
En 2025, Estados Unidos representó aproximadamente entre el 79 % y el 83 % del mercado norteamericano, y se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 3,7 % y el 4,3 % hasta 2034. La elevada producción nacional de turismos, camionetas y SUV garantiza la necesidad de sistemas de parachoques innovadores. Los principales fabricantes de automóviles invierten continuamente en diseños ligeros, utilizando más plásticos compuestos y sistemas de parachoques de aluminio en diversos tipos de vehículos.
Empresas como Magna International Inc., Hyundai Mobis Co., Ltd. y OPmobility SE poseen una gran capacidad operativa en la industria automotriz estadounidense. La integración de sensores de radar, cámaras y sistemas de asistencia al estacionamiento en el conjunto del parachoques hace que sus productos sean altamente complejos y de gran valor añadido. Se prevé que las crecientes inversiones en la fabricación de vehículos eléctricos generen nuevas oportunidades para las tecnologías de parachoques durante el período de pronóstico.
Mercado europeo de parachoques para automóviles
Europa representó entre el 27 % y el 31 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 %. Alemania sigue siendo el principal mercado de la región gracias a su larga tradición en la fabricación de vehículos de alta gama, su eficiente ingeniería automotriz y el uso de materiales ligeros. Las continuas inversiones en la fabricación de vehículos eléctricos impulsan la demanda de parachoques modernos que mejoran la aerodinámica y la seguridad de los vehículos.
El Reino Unido sigue centrándose en la fabricación de vehículos de alta gama y diseños automovilísticos modernos, mientras que Francia, Italia y España cuentan con una sólida capacidad de producción respaldada por proveedores automovilísticos consolidados e iniciativas en movilidad eléctrica. Los fabricantes de automóviles europeos utilizan cada vez más materiales compuestos reciclables y automatización en la producción para cumplir con las normativas medioambientales y aumentar la eficiencia. La continua innovación en productos y los esfuerzos en materia de sostenibilidad garantizan la competitividad de Europa en el sector automovilístico mundial.
Mercado de parachoques para automóviles en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 29 % y el 33 % de la cuota de mercado mundial en 2025 y se prevé que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 %. China mantiene su dominio en la fabricación de vehículos, mientras que Japón y Corea del Sur siguen siendo actores importantes en la fabricación de autopartes. Las inversiones en el sector automotriz se están impulsando en India y Australia gracias al aumento de la capacidad de producción y a las políticas industriales favorables vigentes. El crecimiento de la producción de vehículos eléctricos, el aumento de la renta disponible y la propiedad de automóviles particulares siguen favoreciendo la demanda de parachoques avanzados en la región.
Mercado de parachoques para automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,3 % y el 3,9 % durante el período de pronóstico. Arabia Saudita y los Emiratos Árabes Unidos continúan invirtiendo en la diversificación de la fabricación de automóviles, mientras que Sudáfrica sigue siendo el principal centro de producción de vehículos de la región, respaldada por operaciones de ensamblaje de automóviles ya consolidadas.
El desarrollo de infraestructuras, la expansión de las actividades logísticas y la localización gradual de la fabricación de automóviles contribuyen al crecimiento de la demanda regional. Se prevé que las continuas inversiones en diversificación industrial, respaldadas por iniciativas gubernamentales, fortalezcan la demanda de sistemas de parachoques de alta calidad para vehículos de pasajeros y comerciales.
Análisis de segmentación
Material
El segmento de materiales constituye la base tecnológica del mercado de parachoques para automóviles, donde los fabricantes priorizan cada vez más los materiales ligeros, resistentes a los impactos y reciclables para satisfacer las crecientes exigencias de eficiencia de combustible y seguridad. El mercado de parachoques para automóviles continúa expandiéndose a medida que los fabricantes de equipos originales (OEM) adoptan compuestos avanzados y soluciones de aluminio que mejoran el rendimiento en caso de colisión y reducen el peso del vehículo. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 % durante el período 2026-2034.
- Plástico compuesto: Ampliamente utilizado en vehículos de pasajeros debido a su ligereza, resistencia a la corrosión, flexibilidad de diseño y compatibilidad con los sensores integrados que se utilizan en los sistemas avanzados de asistencia al conductor.
- Metal: Sigue siendo útil en aplicaciones de servicio pesado que requieren una resistencia estructural superior, durabilidad y alta resistencia al impacto, particularmente en vehículos comerciales que operan bajo condiciones exigentes de carretera y carga.
- Aluminio: Su aceptación está en aumento debido a su favorable relación resistencia-peso, su resistencia a la corrosión y su capacidad para mejorar la eficiencia de los vehículos, al tiempo que respalda las estrategias de aligeramiento de peso en la industria automotriz.
- Compuesto de fibra de vidrio: Se utiliza principalmente en vehículos de alta gama, deportivos y especiales, donde la flexibilidad de estilo superior, la reducción de peso y el rendimiento estructural mejorado siguen siendo consideraciones clave a la hora de comprar.
Posición
El segmento de Posición sigue siendo fundamental para la innovación de productos, ya que los fabricantes continúan rediseñando los sistemas de parachoques para incorporar funciones de seguridad avanzadas, mejoras aerodinámicas y las cambiantes exigencias del diseño de los vehículos. Los conjuntos de parachoques delanteros integran cada vez más sensores de radar, cámaras y tecnologías de seguridad para peatones, mientras que los parachoques traseros priorizan la durabilidad y la protección contra colisiones. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % durante el período 2026-2034.
- Parte delantera: Representa la mayor aplicación debido a la integración de estructuras de absorción de impactos, conjuntos de parrillas, sensores de radar, sistemas de asistencia al estacionamiento y tecnologías de seguridad para peatones dentro de las arquitecturas de vehículos modernos.
- Parte trasera: Mantiene una fuerte demanda en vehículos de pasajeros y comerciales al proporcionar protección contra colisiones a baja velocidad, ser compatible con tecnologías de estacionamiento y mejorar la integridad estructural general del vehículo.
Vehículo
El segmento de vehículos continúa beneficiándose de la expansión de la producción automotriz mundial, el aumento de las normativas de seguridad y la creciente demanda de componentes exteriores con un diseño atractivo. Los vehículos de pasajeros siguen siendo los principales consumidores de sistemas de parachoques ligeros, mientras que los fabricantes de vehículos comerciales adoptan cada vez más soluciones de parachoques duraderas, capaces de soportar entornos operativos exigentes. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % durante el período 2026-2034.
- Vehículos de pasajeros: Mantiene la mayor demanda del mercado gracias a la producción global a gran escala, la creciente preferencia de los consumidores por un diseño exterior atractivo y la adopción generalizada de tecnologías de seguridad avanzadas integradas en los conjuntos de parachoques.
- Vehículos comerciales: La demanda sigue creciendo de forma constante debido a la expansión de las operaciones logísticas, las inversiones en infraestructuras y la creciente modernización de las flotas, que requieren sistemas de parachoques duraderos con una mayor fiabilidad operativa.
Resumen de la oportunidad
|
Vehículo |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Vehículo de pasajeros |
Alto |
Producción de vehículos eléctricos |
Maduro |
|
Vehículo comercial |
Medio |
Seguridad de la flota |
Escalada |
Factores que impulsan el crecimiento del mercado de parachoques para automóviles y análisis de su impacto
Aumento de la producción de vehículos y expansión global de la fabricación de equipos originales (OEM).
El creciente número de vehículos en países desarrollados y en desarrollo está impulsando la demanda de parachoques para automóviles tanto en el segmento de fabricantes de equipos originales (OEM) como en el de repuestos. La propiedad de vehículos está aumentando gradualmente en la región de Asia-Pacífico, mientras que la producción de vehículos comerciales es sólida en Norteamérica, impulsada por las regiones europeas gracias al desarrollo del sector logístico y de infraestructura. Las empresas automotrices han estado expandiendo sus plantas de fabricación cerca de los mercados, lo que genera una creciente demanda de sistemas de parachoques ligeros. Además, los estrictos requisitos de seguridad de los vehículos están impulsando aún más la adopción de parachoques de alta tecnología que absorben la energía del impacto.
Mayor adopción de materiales ligeros en el diseño de vehículos
Los fabricantes de automóviles están incorporando gradualmente nuevos materiales para los parachoques, como compuestos plásticos, aluminio y fibra de vidrio, en el diseño de sus productos para reducir el peso total de los vehículos y, por consiguiente, mejorar su eficiencia de combustible. Los parachoques ligeros contribuyen a lograr bajas emisiones en los vehículos con motor de combustión interna y a aumentar la autonomía de los vehículos eléctricos. Además, la tecnología de materiales innovadores facilita una mayor resistencia a la corrosión, una mayor flexibilidad en la fabricación y la incorporación de los sensores necesarios para los sistemas de asistencia al conductor. La inversión constante en polímeros y compuestos sostenibles y reciclables ayuda a alcanzar los objetivos medioambientales y a cumplir con las nuevas normativas.
Expansión de la fabricación de vehículos eléctricos y sistemas exteriores inteligentes.
El rápido crecimiento de la producción de vehículos eléctricos está impulsando a las empresas de la cadena de suministro a rediseñar los sistemas de parachoques, que podrán incorporar radar, sistemas LiDAR, cámaras y componentes electrónicos. A diferencia de los diseños tradicionales, los nuevos diseños deben ser compatibles con las tecnologías de conducción autónoma, sin sacrificar el rendimiento en términos de seguridad y aerodinámica. Los fabricantes siguen centrando sus esfuerzos en diseños modulares de los sistemas de parachoques que faciliten el proceso de ensamblaje y contribuyan a reducir los costes de producción.
Tendencias futuras del mercado de parachoques para automóviles
Los materiales compuestos avanzados se están convirtiendo en el estándar de la industria.
Los fabricantes dan cada vez más prioridad a los materiales ligeros y sostenibles que mejoran la seguridad, la durabilidad y la eficiencia de la producción. Las tendencias del mercado de parachoques para automóviles indican una mayor adopción de plásticos compuestos reciclables, polímeros de alta resistencia y estructuras de materiales híbridos diseñadas para reducir el peso del vehículo sin sacrificar la integridad estructural. Se espera que la producción de vehículos eléctricos acelere esta transición, ya que los fabricantes buscan una mayor eficiencia y una mayor autonomía. La investigación continua en polímeros de origen biológico y compuestos reciclables seguirá transformando las futuras estrategias de desarrollo de productos.
Integración de sensores inteligentes en los conjuntos de parachoques.
Los sistemas de parachoques modernos están evolucionando hacia componentes estructurales multifuncionales capaces de soportar tecnologías avanzadas de asistencia al conductor. Los módulos de radar, los sensores ultrasónicos, las cámaras de estacionamiento y los sistemas de detección de peatones se incorporan cada vez más a los conjuntos de parachoques mediante enfoques de ingeniería modular. Los desarrollos futuros se centrarán en la integración perfecta de sensores, una mayor durabilidad en diversas condiciones ambientales y procedimientos de mantenimiento simplificados. Se espera que estas innovaciones mejoren la seguridad de los vehículos y, al mismo tiempo, impulsen las tecnologías de conducción autónoma durante la próxima década.
Oportunidades de mercado para parachoques de automóviles
Crecientes inversiones en plataformas de vehículos eléctricos
Las inversiones globales en movilidad eléctrica siguen generando atractivas oportunidades para los fabricantes de parachoques avanzados. Las previsiones del mercado de parachoques para automóviles indican una creciente demanda de componentes exteriores ligeros compatibles con las arquitecturas de los vehículos eléctricos, las tecnologías de detección integradas y las prácticas de fabricación sostenibles. Se espera que los proveedores que invierten en materiales compuestos avanzados, tecnologías de moldeo automatizado y la expansión de la producción regional fortalezcan sus relaciones con los principales fabricantes de equipos originales (OEM) del sector automotriz, al tiempo que se benefician de la creciente electrificación en los mercados de transporte globales.
Expansión de soluciones premium para el mercado de repuestos automotrices.
El parque automovilístico mundial sigue expandiéndose, lo que genera una demanda constante de sistemas de parachoques de repuesto de alta gama que ofrecen durabilidad, estética y compatibilidad superiores con las tecnologías de seguridad modernas. Los fabricantes pueden aprovechar las crecientes oportunidades del mercado de repuestos ampliando sus carteras de productos, mejorando su capacidad de distribución y ofreciendo soluciones de parachoques específicas para cada vehículo, compatibles con sistemas electrónicos avanzados. El almacenamiento regional, las plataformas de venta digitales y la fabricación local fortalecerán aún más la posición competitiva en los canales internacionales del mercado de repuestos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -