
Mercato del parachoques automobilistici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei paraurti per autoveicoli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (plastica composita, metallo, alluminio, composito in fibra di vetro); posizione (parte anteriore, parte posteriore); veicolo (autovettura, veicolo commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005234
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
35,36 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,93 %
Tasso di crescita
Mercato di riferimento
274,18 miliardi di dollari USA
(2026-2034)
Il mercato dei paraurti per autoveicoli valeva 25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 35,36 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,93% nel periodo 2026-2034. L'espansione del mercato è supportata dalla crescente produzione globale di veicoli, dalla maggiore attenzione alla sicurezza dei passeggeri e dalla continua adozione di sistemi di paraurti leggeri che migliorano l'efficienza dei veicoli, pur essendo conformi alle normative in continua evoluzione in materia di sicurezza in caso di impatto e protezione dei pedoni nelle principali regioni produttrici di automobili.
In tutto il Nord America, il mercato dei paraurti per autoveicoli continua a beneficiare di cicli di sostituzione dei veicoli stabili, della crescente domanda di pickup e SUV e degli investimenti in architetture di veicoli leggeri. Si prevede che il mercato regionale registrerà un CAGR del 3,6%-4,2% fino al 2034, supportato da normative di sicurezza rigorose, dall'espansione della produzione di veicoli elettrici e dalla continua adozione di materiali polimerici e compositi avanzati per i paraurti da parte dei principali produttori automobilistici.
Analisi e approfondimenti sul mercato dei paraurti per autoveicoli
- Nord America: ha rappresentato una quota di mercato del 31%-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,6%-4,2% nel periodo 2026-2034. La domanda è sostenuta dalla forte produzione di SUV e pickup, dalle capacità produttive avanzate e dalle rigorose normative in materia di sicurezza in caso di impatto, che incoraggiano lo sviluppo di tecnologie per paraurti leggeri.
- USA: Nel 2025 rappresentavano circa il 79%-83% del mercato nordamericano e si prevede che registreranno un CAGR del 3,7%-4,3%. La forte presenza di produttori di apparecchiature originali (OEM), l'elevata domanda di sostituzione e la crescente produzione di veicoli elettrici continuano a sostenere l'espansione del mercato a lungo termine.
- Europa: nel 2025 deteneva una quota di mercato compresa tra il 27% e il 31%, con una crescita annua composta (CAGR) del 3,5%-4,1%. Germania, Francia, Italia e Regno Unito rimangono i principali centri di produzione, grazie all'ingegneria automobilistica avanzata e all'adozione di materiali leggeri.
- Asia-Pacifico: ha rappresentato una quota di mercato del 29%-33% nel 2025 e si prevede che crescerà a un CAGR del 4,3%-4,9%. Cina, Giappone, Corea del Sud e India continuano a trainare la domanda regionale grazie all'espansione della produzione di veicoli e all'aumento degli investimenti nella mobilità elettrica.
- Il segmento più ampio, quello dei veicoli passeggeri, ha rappresentato circa il 71%-75% della quota di mercato nel 2025 e si prevede che registrerà un CAGR del 3,8%-4,3% grazie alla produzione costante di veicoli passeggeri e alla crescente domanda di veicoli con un'estetica e una sicurezza migliori.
- Segmento ad alta crescita: si prevede che la plastica composita registrerà l'espansione più rapida, con una quota di mercato del 38%-42% nel 2025 e un CAGR del 4,8%-5,4%, trainata dalle iniziative di alleggerimento e dalla crescente adozione nei veicoli elettrici.
- Aziende chiave analizzate nel dettaglio: Benteler International AG, Futaba Industrial Co., Ltd., Huayu Automotive Systems Co., Ltd., Hyundai Mobis Co., Ltd., Magna International Inc., OPmobility SE (precedentemente Plastic Omnium SE), Samvardhana Motherson Automotive Systems Group BV (SMP), Tong Yang Industry Co., Ltd., Toyoda Gosei Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le case automobilistiche si stanno ora concentrando su sistemi di paraurti che integrino elevata resistenza, peso ridotto e un design più accattivante per soddisfare le mutevoli esigenze e i requisiti dei consumatori e delle autorità governative. I progressi nel campo dei materiali hanno favorito l'utilizzo di plastiche composite, alluminio e fibra di vetro, in grado di aumentare l'efficienza dei consumi dei veicoli senza comprometterne la sicurezza in caso di impatto. Allo stesso tempo, l'automazione dei processi produttivi e i sistemi di paraurti compatibili con i sensori stanno trasformando il processo di produzione a livello globale.
In prospettiva, i nuovi centri di produzione automobilistica nel Sud-est asiatico, nell'Europa orientale e in America Latina offriranno nuove opportunità di espansione. Gli investimenti nella produzione di veicoli elettrici, le politiche governative a sostegno del settore automobilistico e le normative in materia di sicurezza pedonale stanno spingendo i fornitori ad aumentare la propria capacità produttiva, a ricercare materiali sostenibili e a rafforzare le catene di approvvigionamento regionali.
Ambito del rapporto sul mercato dei paraurti automobilistici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 25 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 35,36 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei paraurti per autoveicoli
L'aumento della produzione globale di veicoli, l'espansione della mobilità elettrica e i crescenti requisiti di sicurezza continuano a sostenere la crescita del mercato dei paraurti per autoveicoli, sia nel settore OEM che in quello aftermarket. I produttori automobilistici avvertono una crescente necessità di componenti leggeri per i paraurti, in quanto consentono di ridurre il peso del veicolo senza comprometterne la resistenza o la sicurezza dei pedoni. L'aumento del numero di consumatori che acquistano SUV e crossover sta generando una maggiore domanda di paraurti anteriori e posteriori efficienti, in grado di integrare diversi sensori e dispositivi basati su telecamere.
La catena del valore del settore è in continua evoluzione grazie alla maggiore collaborazione tra fornitori di materie prime, produttori di componenti per paraurti, OEM e i loro distributori. Fornitori di materie prime, aziende di stampaggio, aziende di verniciatura e stabilimenti di assemblaggio di veicoli diventano più efficienti nella produzione di componenti per paraurti, riducendo al minimo gli sprechi di produzione.
L'intensità competitiva rimane elevata, poiché l'analisi del mercato dei paraurti per autoveicoli si concentra sempre più sull'innovazione tecnologica, sull'ingegneria del peso e sull'efficienza produttiva. Magna International Inc., Hyundai Mobis Co., Ltd., OPmobility SE, Benteler International AG, Toyoda Gosei Co., Ltd., Futaba Industrial Co., Ltd. e Huayu Automotive Systems Co., Ltd. si impegnano nello sviluppo di materiali avanzati, piattaforme per paraurti e sistemi esterni per migliorare le relazioni con gli OEM e operare in modo competitivo in tutto il mondo.
Gli investimenti effettuati da queste aziende sono strategicamente focalizzati sulla produzione sostenibile, sui materiali compositi riciclabili, sugli impianti regionali e sull'automazione. Queste aziende sviluppano costantemente le competenze ingegneristiche necessarie per la realizzazione di piattaforme per veicoli elettrici, nonché sistemi di paraurti adatti all'utilizzo con auto a guida autonoma e nuovi standard di design per gli esterni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
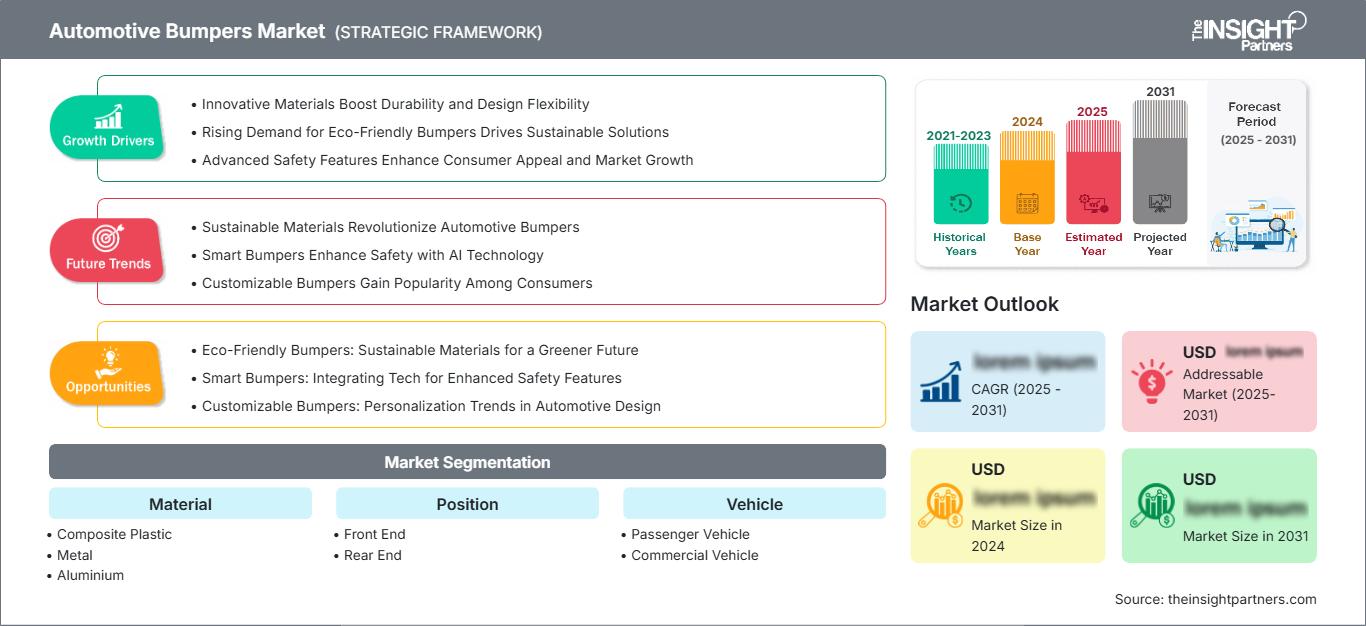
Mercato dei paraurti per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei paraurti per autoveicoli
Nel 2025, il Nord America rappresentava il 31%-35% della quota di mercato globale dei paraurti per autoveicoli e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,6%-4,2% nel periodo 2026-2034. Il mercato regionale beneficia di un'industria automobilistica consolidata, di un'elevata domanda di SUV e pickup, nonché di una forte attenzione normativa alla protezione degli occupanti e dei pedoni. I produttori di componenti originali continuano a sviluppare modelli di veicoli di nuova generazione con paraurti in materiale composito leggero e moduli sensore per ottimizzare il consumo di carburante e integrare sistemi di assistenza alla guida.
Il Nord America, che comprende Stati Uniti, Canada e Messico, rappresenta una filiera produttiva automobilistica altamente sviluppata, con accordi di produzione regionali e un continuo sviluppo delle capacità produttive di veicoli elettrici. Il riciclo dei materiali polimerici, l'automazione del processo di stampaggio e l'assemblaggio modulare dei paraurti consentono ai produttori di aumentare l'efficienza e soddisfare i rigorosi requisiti di protezione in caso di impatto.
Mercato statunitense dei paraurti per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano circa il 79%-83% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,7%-4,3% fino al 2034. L'elevata produzione nazionale di autovetture, pick-up e SUV garantisce la necessità di sistemi paraurti innovativi. I principali produttori automobilistici investono costantemente in design leggeri, utilizzando sempre più materiali compositi in plastica e sistemi paraurti in alluminio in diverse tipologie di veicoli.
Aziende come Magna International Inc., Hyundai Mobis Co., Ltd. e OPmobility SE vantano un'elevata capacità operativa nel settore automobilistico statunitense. L'integrazione di sensori radar, telecamere e sistemi di assistenza al parcheggio nell'assemblaggio dei paraurti rende i loro prodotti altamente complessi e ad alto valore aggiunto. I crescenti investimenti nella produzione di veicoli elettrici sono destinati a creare nuove opportunità per le tecnologie dei paraurti nel periodo di previsione.
Mercato europeo dei paraurti per autoveicoli
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 27% e il 31%, con una previsione di crescita a un tasso annuo composto (CAGR) del 3,5%-4,1%. La Germania rimane il mercato principale della regione grazie alla sua lunga tradizione nella produzione di veicoli di alta gamma, all'efficienza ingegneristica del settore automobilistico e all'utilizzo di materiali leggeri. I continui investimenti nella produzione di veicoli elettrici stimolano la domanda di paraurti moderni che migliorano l'aerodinamica e la sicurezza dei veicoli.
Il Regno Unito continua a concentrarsi sulla produzione di veicoli di alta gamma e su design automobilistici moderni, mentre Francia, Italia e Spagna vantano solide capacità produttive supportate da fornitori del settore automobilistico consolidati e da iniziative nel campo della mobilità elettrica. I produttori automobilistici europei utilizzano sempre più materiali compositi riciclabili e l'automazione nella produzione per rispettare le normative ambientali e aumentare l'efficienza. La continua innovazione di prodotto e gli sforzi per la sostenibilità garantiscono la competitività dell'Europa nel settore automobilistico globale.
Mercato dei paraurti automobilistici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 29%-33% della quota di mercato globale e si prevede che registrerà la crescita regionale più rapida, con un CAGR (tasso di crescita annuale composto) del 4,3%-4,9%. La Cina continua a dominare il settore della produzione automobilistica, mentre Giappone e Corea del Sud rimangono attori significativi nella produzione di componenti per auto. Gli investimenti nel settore automobilistico sono in aumento in India e Australia grazie all'incremento delle capacità produttive e alle politiche industriali favorevoli. La crescita della produzione di veicoli elettrici, l'aumento del reddito disponibile e la diffusione delle autovetture continuano a sostenere la domanda di paraurti avanzati nella regione.
Mercato dei paraurti per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,3%-3,9% durante il periodo di previsione. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nella diversificazione della produzione automobilistica, mentre il Sudafrica rimane il principale polo produttivo di veicoli della regione, grazie alle consolidate attività di assemblaggio automobilistico.
Lo sviluppo delle infrastrutture, l'espansione delle attività logistiche e la graduale localizzazione della produzione automobilistica contribuiscono alla crescita della domanda regionale. Si prevede che i continui investimenti nella diversificazione industriale, supportati da iniziative governative, rafforzeranno la domanda di sistemi paraurti di alta qualità per veicoli passeggeri e commerciali.
Analisi di segmentazione
Materiale
Il segmento dei materiali rappresenta il fondamento tecnologico del mercato dei paraurti per autoveicoli, con i produttori che attribuiscono sempre maggiore importanza a materiali leggeri, resistenti agli urti e riciclabili per soddisfare i requisiti in continua evoluzione in termini di efficienza dei consumi e sicurezza. Il mercato dei paraurti per autoveicoli continua ad espandersi grazie all'adozione da parte degli OEM di soluzioni avanzate in composito e alluminio che migliorano le prestazioni in caso di impatto, riducendo al contempo il peso del veicolo. Si prevede che il segmento crescerà a un CAGR del 4,0%-4,6% nel periodo 2026-2034.
- Materiali compositi plastici: ampiamente utilizzati nei veicoli passeggeri grazie alla loro leggerezza, resistenza alla corrosione, flessibilità di progettazione e compatibilità con i sensori integrati utilizzati nei sistemi avanzati di assistenza alla guida.
- Metallo: continua a essere impiegato in applicazioni gravose che richiedono resistenza strutturale, durata e resistenza agli urti superiori, in particolare nei veicoli commerciali che operano in condizioni stradali e di carico estreme.
- Alluminio: sta guadagnando sempre più consensi grazie al suo favorevole rapporto resistenza-peso, alla resistenza alla corrosione e alla capacità di migliorare l'efficienza dei veicoli, supportando al contempo le strategie di alleggerimento del settore automobilistico.
- Composito in fibra di vetro: utilizzato principalmente in veicoli di alta gamma, sportivi e speciali, dove la flessibilità stilistica superiore, la riduzione del peso e le migliori prestazioni strutturali rimangono fattori chiave nella scelta del materiale.
Posizione
Il segmento Position continua a dare un contributo essenziale all'innovazione di prodotto, poiché i produttori riprogettano costantemente i sistemi paraurti per integrare funzionalità di sicurezza avanzate, miglioramenti aerodinamici e requisiti di stile dei veicoli in continua evoluzione. I paraurti anteriori integrano sempre più sensori radar, telecamere e tecnologie per la sicurezza dei pedoni, mentre i paraurti posteriori privilegiano la durata e la protezione dagli impatti. Si prevede che il segmento registrerà un CAGR (tasso di crescita annuale composto) del 3,7%-4,3% nel periodo 2026-2034.
- Parte anteriore: rappresenta l'applicazione più ampia grazie all'integrazione di strutture di assorbimento degli urti, gruppi griglia, sensori radar, sistemi di assistenza al parcheggio e tecnologie per la sicurezza dei pedoni all'interno delle moderne architetture dei veicoli.
- Parte posteriore: mantiene un'elevata domanda sia per i veicoli passeggeri che per quelli commerciali, offrendo protezione dalle collisioni a bassa velocità, supportando le tecnologie di parcheggio e migliorando l'integrità strutturale complessiva del veicolo.
Veicolo
Il segmento Veicoli continua a beneficiare dell'espansione della produzione automobilistica globale, dell'inasprimento delle normative in materia di sicurezza e della crescente domanda di componenti esterni esteticamente avanzati. Le autovetture rimangono i principali consumatori di sistemi di paraurti leggeri, mentre i produttori di veicoli commerciali adottano sempre più soluzioni di paraurti resistenti, in grado di sopportare ambienti operativi impegnativi. Si prevede che il segmento crescerà a un CAGR del 3,8%-4,4% nel periodo 2026-2034.
- Veicoli passeggeri: mantengono la più alta domanda di mercato grazie alla produzione globale su larga scala, alla crescente preferenza dei consumatori per un design esterno accattivante e all'ampia adozione di tecnologie di sicurezza avanzate integrate nei paraurti.
- Veicoli commerciali: la domanda continua a crescere costantemente grazie all'espansione delle operazioni logistiche, agli investimenti infrastrutturali e alla crescente modernizzazione delle flotte, che richiede sistemi di paraurti resistenti con maggiore affidabilità operativa.
Panoramica dell'opportunità
|
Veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
veicolo passeggeri |
Alto |
Produzione di veicoli elettrici |
Maturo |
|
Veicolo commerciale |
Mezzo |
Sicurezza della flotta |
Scalatura |
Analisi dei fattori di crescita e del loro impatto sul mercato dei paraurti per autoveicoli.
Aumento della produzione di veicoli ed espansione globale della produzione OEM.
La crescente produzione di veicoli nei paesi sviluppati e in via di sviluppo sta determinando un continuo aumento della domanda di paraurti per autoveicoli, sia nel segmento OEM che in quello aftermarket. La proprietà di veicoli è in graduale crescita nella regione Asia-Pacifico, mentre la produzione di veicoli commerciali è forte in Nord America, trainata dalle regioni europee grazie allo sviluppo del settore logistico e infrastrutturale. Le case automobilistiche stanno espandendo i propri impianti di produzione in prossimità dei mercati e, di conseguenza, cresce la domanda di sistemi di paraurti leggeri. Inoltre, i rigorosi requisiti di sicurezza dei veicoli stanno ulteriormente incentivando l'adozione di paraurti ad alta tecnologia in grado di assorbire l'energia d'impatto.
Adozione crescente di materiali leggeri nella progettazione dei veicoli
Le case automobilistiche stanno gradualmente integrando nuovi materiali per i paraurti, come compositi plastici, alluminio e fibra di vetro, nella progettazione dei loro prodotti, al fine di ridurre il peso complessivo dei veicoli e migliorarne l'efficienza nei consumi. I paraurti leggeri contribuiscono a ridurre le emissioni dei veicoli con motore a combustione interna e ad aumentare l'autonomia dei veicoli elettrici. Inoltre, le tecnologie innovative dei materiali facilitano una migliore resistenza alla corrosione, una maggiore flessibilità produttiva e l'integrazione dei sensori necessari per i sistemi di assistenza alla guida. Investire costantemente in polimeri e compositi sostenibili e riciclabili contribuisce al raggiungimento degli obiettivi ambientali e al rispetto delle nuove normative.
Espansione della produzione di veicoli elettrici e dei sistemi esterni intelligenti
La rapida crescita della produzione di veicoli elettrici sta spingendo le aziende della filiera a riprogettare i sistemi paraurti, in modo che possano integrare radar, sistemi LiDAR, telecamere e componenti elettronici. A differenza dei design tradizionali, i nuovi paraurti devono essere compatibili con le tecnologie di guida autonoma, senza però compromettere le prestazioni in termini di sicurezza in caso di impatto e aerodinamica. Gli sforzi dei produttori si concentrano ancora sulla progettazione modulare dei paraurti, che facilita il processo di assemblaggio e contribuisce a ridurre i costi di produzione.
Tendenze future del mercato dei paraurti per autoveicoli
I materiali compositi avanzati stanno diventando lo standard del settore.
I produttori attribuiscono sempre maggiore importanza ai materiali leggeri e sostenibili, in grado di migliorare la sicurezza, la durata e l'efficienza produttiva. Le tendenze del mercato dei paraurti per autoveicoli indicano una maggiore adozione di plastiche composite riciclabili, polimeri ad alta resistenza e strutture di materiali ibridi progettate per ridurre il peso dei veicoli senza comprometterne l'integrità strutturale. Si prevede che la produzione di veicoli elettrici accelererà questa transizione, poiché i produttori puntano a una maggiore efficienza e a un'autonomia di guida più elevata. La continua ricerca sui polimeri di origine biologica e sui compositi riciclabili contribuirà ulteriormente a ridefinire le future strategie di sviluppo dei prodotti.
Integrazione di sensori intelligenti all'interno dei paraurti
I moderni sistemi paraurti si stanno evolvendo in componenti strutturali multifunzionali in grado di supportare tecnologie avanzate di assistenza alla guida. Moduli radar, sensori a ultrasuoni, telecamere di parcheggio e sistemi di rilevamento dei pedoni vengono sempre più integrati nei paraurti grazie ad approcci di ingegneria modulare. Gli sviluppi futuri si concentreranno sull'integrazione perfetta dei sensori, sul miglioramento della durata in diverse condizioni ambientali e sulla semplificazione delle procedure di manutenzione. Si prevede che queste innovazioni miglioreranno la sicurezza dei veicoli, supportando al contempo le tecnologie di guida autonoma nel prossimo decennio.
Opportunità di mercato per i paraurti automobilistici
Crescenti investimenti nelle piattaforme per veicoli elettrici
Gli investimenti globali nella mobilità elettrica continuano a creare interessanti opportunità per i produttori di paraurti all'avanguardia. Le previsioni del mercato dei paraurti per autoveicoli indicano una crescente domanda di componenti esterni leggeri compatibili con le architetture dei veicoli elettrici, tecnologie di rilevamento integrate e pratiche di produzione sostenibili. I fornitori che investono in materiali compositi avanzati, tecnologie di stampaggio automatizzate ed espansione della produzione regionale dovrebbero rafforzare i rapporti con i principali OEM del settore automobilistico, beneficiando al contempo della crescente elettrificazione nei mercati globali dei trasporti.
Espansione delle soluzioni premium per il mercato dei ricambi auto.
Il parco veicoli globale continua ad espandersi, creando una domanda costante di sistemi di paraurti di ricambio di alta qualità che offrano durata, estetica e compatibilità superiori con le moderne tecnologie di sicurezza. I produttori possono sfruttare le crescenti opportunità del mercato aftermarket ampliando la gamma di prodotti, migliorando le capacità distributive e offrendo soluzioni di paraurti specifiche per ogni veicolo, compatibili con i sistemi elettronici avanzati. La logistica regionale, le piattaforme di vendita digitali e la produzione localizzata rafforzeranno ulteriormente il posizionamento competitivo nei canali aftermarket internazionali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -