
Markt für Automobil Elektronisch Bremse Force Verteilung (EBD) System: Größe & Prognose 2034
Marktgröße und Prognosen für elektronische Bremskraftverteilungssysteme (EBD) in der Automobilindustrie (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Komponenten (Hardware, Software); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008017
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


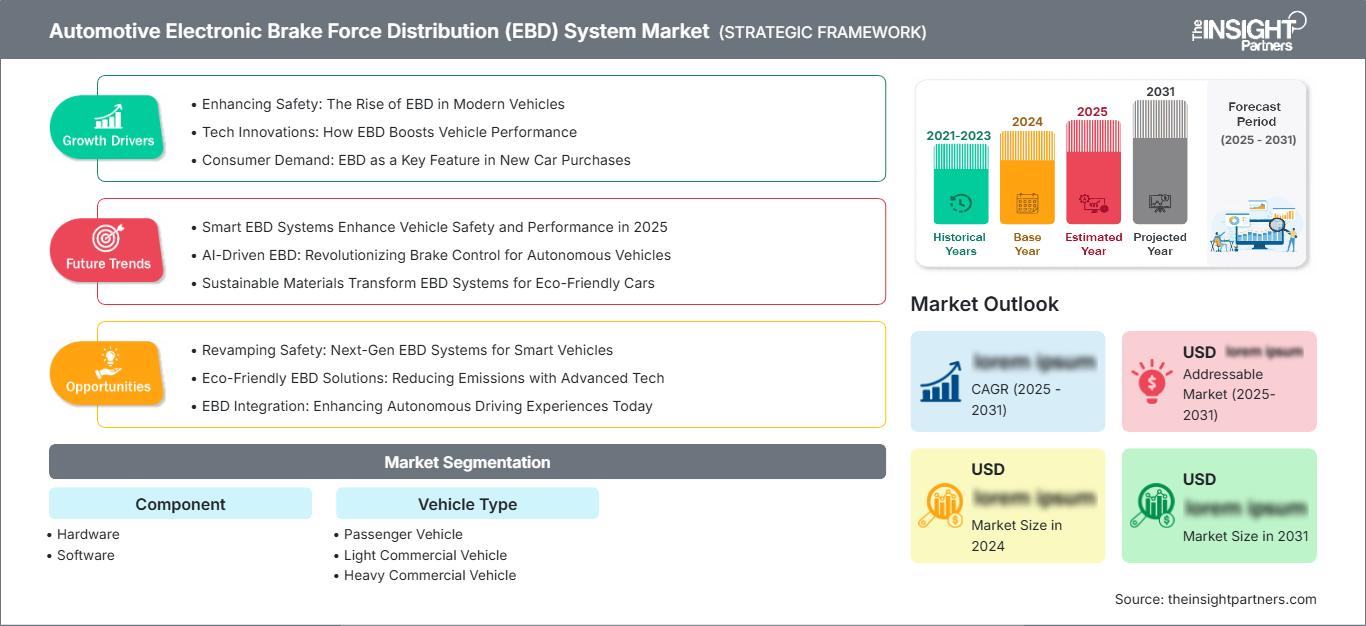
Marktgröße 2025
3,13 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,39 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,83 %
Wachstumsrate
Adressierbarer Markt
34,15 Mrd. US-Dollar
(2026–2034)
Der Markt für elektronische Bremskraftverteilungssysteme (EBDS) in der Automobilindustrie wächst stetig aufgrund des zunehmenden Einsatzes fortschrittlicher Bremssysteme. Schätzungen zufolge belief sich der Marktwert im Jahr 2025 auf 3,13 Milliarden US-Dollar und wird bis 2034 voraussichtlich 4,39 Milliarden US-Dollar erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,83 % von 2026 bis 2034 entspricht. Der vermehrte Einsatz fortschrittlicher Bremssysteme sowie strengere Sicherheitsmaßnahmen in Fahrzeugen werden das Marktwachstum weiterhin antreiben.
In Nordamerika wird sich die Automobilindustrie auf den Einsatz elektronischer Bremstechnologien konzentrieren, um die Sicherheitsvorschriften zu erfüllen. Das Marktwachstum für elektronische Bremskraftverteilungssysteme wird durch Faktoren wie die zunehmende Verbreitung fortschrittlicher Fahrerassistenzsysteme, die Produktion von Premiumfahrzeugen und Investitionen in intelligente Bremssysteme angetrieben. Die Nachfrage in der Region wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6 % bis 4,2 % steigen.
Marktanalyse und Einblicke für elektronische Bremskraftverteilungssysteme (EBD) im Automobilbereich
- Nordamerika: Strenge Fahrzeugsicherheitsvorschriften, die rasche Verbreitung elektronischer Bremstechnologien und die steigende Produktion von SUVs und Pick-ups stützen die regionale Nachfrage. Marktanteil elektronischer Bremskraftverteilungssysteme im Automobilbereich im Jahr 2025: 31–34 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 3,6–4,2 %.
- USA: Hohe Marktdurchdringung von Fahrzeugen mit Fahrerassistenzsystemen, starke Investitionen der Fahrzeughersteller und die frühzeitige Einführung der Technologie stärken die Marktnachfrage. Marktanteil 2025: 74–78 % in Nordamerika . Jährliche Wachstumsrate (CAGR) 2026–2034: 3,7–4,3 %.
- Europa: Deutschland, Frankreich, Italien und Großbritannien treiben die Nachfrage weiterhin durch strenge Fahrzeugsicherheitsgesetze und die Produktion von Premiumfahrzeugen an. Marktanteil 2025: 26–29 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 3,4–4,0 %.
- Asien-Pazifik: China, Japan, Südkorea und Indien bleiben wichtige Produktionszentren, gestützt durch die wachsende Fahrzeugproduktion und den zunehmenden Einsatz elektronischer Sicherheitssysteme. Marktanteil 2025: 34–37 % . Jährliches Wachstum 2026–2034: 4,1–4,7 %.
- Größtes Segment: Pkw trugen aufgrund höherer Produktionsmengen und der zunehmenden Integration elektronischer Bremstechnologien den größten Teil zum Branchenwachstum bei. Marktanteil 2025: 68–72 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 3,8–4,2 %.
- Wachstumsstarkes Segment: Der Softwaresektor dürfte aufgrund zunehmender softwaredefinierter Fahrzeugarchitekturen und Innovationen in der elektronischen Bremssteuerung das schnellste Wachstum verzeichnen. Marktanteil 2025: 26–30 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 4,8–5,4 %.
- Detaillierte Analyse der wichtigsten Unternehmen: Aisin Corporation, Autoliv Inc., Brakes India Limited, Continental AG, DENSO Corporation, FTE automotive GmbH, Robert Bosch GmbH, Tim Castellaw Toyota, ZF CV Systems Global GmbH (ehemals WABCO), ZF Friedrichshafen AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Elektronisch gesteuerte Bremssysteme haben sich durch die Entwicklung von Steuergeräten, Raddrehzahlsensoren, hydraulischen Steuermodulen und Bremsalgorithmen grundlegend verändert. Automobilhersteller setzen zunehmend auf elektrische Bremskraftverteilungssysteme, die ihre mechanischen Systeme ersetzen und die Bremskraft abhängig von Geschwindigkeit, Beladung, Fahrbahnbeschaffenheit und Lenkwinkel regeln können. Diese Entwicklung ist zu einem wesentlichen Bestandteil von Fahrstabilitätskontrollsystemen und Antiblockiersystemen geworden.
Das zukünftige Marktwachstum basiert auf Elektrifizierung, Fahrzeugplattformen und autonomen Fahrtechnologien. Investitionen in Asien-Pazifik, Nordamerika und Europa aufgrund verschiedener Sicherheitsprogramme und -initiativen werden voraussichtlich zu einer weiteren Verbreitung elektronisch gesteuerter Bremssysteme beitragen. Die regulatorische Unterstützung von Sicherheitsmerkmalen sowie Innovationen in der Fahrzeugelektronik werden die Nachfrage im Berichtszeitraum ankurbeln.
Umfang des Marktberichts zum elektronischen Bremskraftverteilungssystem (EBD) im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,13 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,39 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektronische Bremskraftverteilungssysteme (EBD) im Automobilbereich
Das Wachstum des Marktes für elektronische Bremskraftverteilungssysteme in Kraftfahrzeugen wurde durch die verschärften Vorschriften zur Insassensicherheit und Fahrzeugstabilität positiv beeinflusst. Moderne Pkw setzen zunehmend auf fortschrittliche elektronische Bremsen, zusätzlich zu Antiblockiersystemen (ABS), elektronischen Stabilitätskontrollsystemen (ESP) und Traktionskontrollsystemen (TCS). Auch die steigende Produktion von Elektroautos und Luxusfahrzeugen trägt aufgrund ihrer fortschrittlichen elektronischen Bremstechnologie positiv zum Wachstum der Installationsraten bei.
Die Wertschöpfungskette für elektronische Bremskraftverteilungssysteme im Automobilbereich umfasst Halbleiterhersteller, Sensorhersteller, Hersteller hydraulischer Bremskomponenten, Steuergerätehersteller, Softwareanbieter, Automobilzulieferer und globale Automobilhersteller. Die verbesserte Verfügbarkeit von Halbleitern, kontinuierliche Investitionen in intelligente Fahrzeugelektronik und die verstärkte Zusammenarbeit zwischen OEMs und Bremssystemherstellern wirken sich trotz Lieferkettenunterbrechungen positiv auf den Produktionsprozess aus.
Die Wettbewerbslandschaft im Markt für elektronische Bremskraftverteilungssysteme im Automobilbereich ist geprägt von kontinuierlichen Investitionen in fortschrittliche Bremssysteme, Softwareentwicklung und elektronische Steuerungssysteme. Unternehmen wie die Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, DENSO Corporation, Aisin Corporation und Autoliv Inc. erweitern ihr Portfolio an elektronischen Bremssystemen stetig durch strategische Kooperationen und Innovationen und integrieren diese in zukünftige Fahrerassistenzsysteme.
Es besteht ein wachsender Bedarf für Hersteller, in die Entwicklung modularer elektronischer Bremssysteme für Hybrid-, batterieelektrische und autonome Fahrzeuge zu investieren. Investitionen in Softwareentwicklung, Leichtbaulösungen, Cybersicherheit und funktionale Sicherheit wirken sich positiv auf die Wettbewerbsfähigkeit und die Einhaltung gesetzlicher Vorschriften aus.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für elektronische Bremskraftverteilungssysteme (EBD) im Automobilbereich: Strategische Einblicke
Regionale Einblicke
Markt für elektronische Bremskraftverteilungssysteme in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–34 % am Markt für elektronische Bremskraftverteilungssysteme in Kraftfahrzeugen und wird voraussichtlich im Zeitraum 2025–2034 ein jährliches Wachstum von 3,6–4,2 % verzeichnen. Die Region verfügt über eine etablierte Automobilproduktion, hohe Fahrzeugsicherheitsnormen und die Integration elektronischer Bremstechnik in Pkw, SUVs, Pick-ups und Nutzfahrzeuge. Die steigende Nachfrage nach Fahrzeugen mit Sicherheitsausstattung fördert weiterhin die Investitionen der Fahrzeughersteller in elektronische Bremstechnik.
Die USA, Kanada und Mexiko bilden eine Region mit einem integrierten Ökosystem in der Automobilproduktion, das auf einer starken Basis von Tier-1-Zulieferern und umfassenden Halbleiterkapazitäten basiert. Regulatorische Vorgaben für elektronische Stabilitätskontrolle, Antiblockiersysteme und Fahrerassistenzsysteme steigern die Nachfrage nach diesen Produkten kontinuierlich. Die zunehmende Produktion von Elektrofahrzeugen und die Entwicklung softwaredefinierter Fahrzeugplattformen verbessern die regionalen Wachstumsaussichten zusätzlich.
US-Markt für elektronische Bremskraftverteilungssysteme im Automobilbereich
Die USA repräsentierten 2025 74–78 % des nordamerikanischen Marktes und verzeichneten im Prognosezeitraum eine geschätzte durchschnittliche jährliche Wachstumsrate (CAGR) von 3,7–4,3 %. Fahrzeughersteller führen weiterhin elektronisch gesteuerte Bremsplattformen ein, die Bremskraftverteilung, elektronische Stabilitätskontrolle und autonome Notbremsfunktionen integrieren. Die steigende Produktion von Premium-Pkw und Elektrofahrzeugen erhöht die Installationsraten auf neuen Fahrzeugplattformen zusätzlich.
Führende Automobilzulieferer wie Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Autoliv Inc. und DENSO Corporation unterhalten umfangreiche Entwicklungs-, Fertigungs- und Forschungseinrichtungen, um die Anforderungen der Erstausrüster (OEMs) bundesweit zu erfüllen. Kontinuierliche Softwareentwicklung, Fortschritte bei elektronischen Steuergeräten und die Einführung intelligenter Bremstechnologien ermöglichen es den Herstellern, die sich wandelnden regulatorischen Anforderungen zu erfüllen und gleichzeitig die Fahrzeugsicherheit und Bremsleistung zu verbessern.
Markt für elektronische Bremskraftverteilungssysteme in Europa
Europa erreichte 2025 einen Marktanteil von 26–29 % und wird voraussichtlich im Prognosezeitraum ein jährliches Wachstum von 3,4–4,0 % verzeichnen. Deutschland bleibt aufgrund seiner Konzentration an Premium-Automobilherstellern und fortschrittlichen Automobiltechnologieanbietern regionaler Marktführer. Der Fokus des Landes auf Fahrzeugelektrifizierung und intelligente Mobilität beschleunigt weiterhin den Einsatz elektronischer Bremslösungen in verschiedenen Fahrzeugkategorien.
Das Vereinigte Königreich treibt die Nachfrage durch die zunehmende Verbreitung von Elektrofahrzeugen, vernetzten Mobilitätstechnologien und staatliche Initiativen zur Förderung fortschrittlicher Sicherheitssysteme weiter voran. Frankreich, Italien und Spanien stärken gemeinsam die regionale Nachfrage durch eine diversifizierte Automobilproduktion, die verstärkte Integration elektronischer Komponenten und die Modernisierung ihrer Nutzfahrzeugflotten. Die kontinuierliche Umsetzung europäischer Fahrzeugsicherheitsvorschriften unterstützt die nachhaltige Einführung elektronischer Bremskraftverteilungstechnologien in der inländischen und exportorientierten Fahrzeugproduktion.
Markt für elektronische Bremskraftverteilungssysteme im Automobilsektor im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte im Jahr 2025 34–37 % des Weltmarktes aus und wird voraussichtlich bis 2034 die schnellste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 4,1–4,7 % verzeichnen. China bleibt aufgrund seiner umfangreichen Automobilproduktionskapazitäten der größte Marktteilnehmer, während Japan und Südkorea weiterhin führend bei technologischen Innovationen im Bereich intelligenter Bremssysteme sind.
In Indien und Australien ist ein zunehmender Einsatz elektronischer Bremstechnologien zu verzeichnen, da die Fahrzeugsicherheitsvorschriften immer umfassender werden. Die wachsende Produktion von Elektrofahrzeugen, die expandierende heimische Fertigung und staatliche Förderprogramme zur Modernisierung der Automobilindustrie schaffen weiterhin günstige Bedingungen für ein nachhaltiges Wachstum des regionalen Marktes.
Markt für elektronische Bremskraftverteilungssysteme im Automobilbereich im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Prognosezeitraum ein jährliches Wachstum von 3,1–3,7 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren weiterhin in die Automobilproduktion, die Mobilitätsinfrastruktur und Initiativen für intelligente Transportsysteme und fördern so die schrittweise Einführung fortschrittlicher Bremstechnologien in Pkw und Nutzfahrzeugen.
Südafrika bleibt der führende Automobilproduktionsstandort in Afrika, während im übrigen Nahen Osten und Afrika die Nachfrage dank der Modernisierung von Nutzfahrzeugflotten und verbesserter Fahrzeugsicherheitsstandards stetig wächst. Steigende Infrastrukturinvestitionen und der Ausbau regionaler Automobilmontagebetriebe dürften die zukünftige Verbreitung elektronischer Bremskraftverteilungssysteme (EBD) weiter fördern.
Segmentierungsanalyse
Komponente
Für das Komponentensegment wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,9–4,3 % prognostiziert. Der Markt für elektronische Bremskraftverteilungssysteme im Automobilbereich expandiert kontinuierlich, da Hersteller verstärkt in fortschrittliche elektronische Hardware, eingebettete Software, intelligente Sensoren und integrierte Bremssteuergeräte investieren, die vernetzte und autonome Fahrzeugplattformen unterstützen. Fortschritte in der Halbleitertechnologie verbessern die Bremspräzision, die Diagnosefunktionen und die allgemeine Systemzuverlässigkeit zusätzlich.
- Die Hardware bleibt der größte Kostenfaktor, da elektronische Steuermodule, Sensoren, Hydraulikeinheiten und zugehörige Komponenten die Grundlage für elektronische Bremskraftverteilungssysteme auf Pkw- und Nutzfahrzeugplattformen bilden.
- Software gewinnt weiterhin an strategischer Bedeutung, da intelligente Bremsalgorithmen, vorausschauende Diagnosefunktionen, Cybersicherheit und Over-the-Air-Update-Funktionen zunehmend in moderne Fahrzeugelektronikarchitekturen integriert werden.
Fahrzeugtyp
Das Segment Fahrzeugtypen wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,1 % wachsen . Die Pkw-Produktion treibt weiterhin die Gesamtnachfrage an, während die zunehmende Verbreitung elektronischer Sicherheitstechnologien in Nutzfahrzeugen eine breitere Marktdurchdringung unterstützt. Die fortschreitende Elektrifizierung und der regulatorische Fokus auf Fahrzeugsicherheit tragen zusätzlich zu einer anhaltenden Nachfrage in allen Fahrzeugkategorien bei.
- Der größte Umsatzträger ist das Segment der Personenkraftwagen , da die meisten neu hergestellten Pkw serienmäßig mit einer elektronischen Bremskraftverteilung, Antiblockiersystemen und elektronischer Stabilitätskontrolle ausgestattet sind.
- Die Nutzung von leichten Nutzfahrzeugen nimmt weiter zu, da Flottenbetreiber der Fahrersicherheit, niedrigeren Wartungskosten und der Einhaltung gesetzlicher Vorschriften in den Bereichen Logistik, Zustellung und städtischer Verkehr Priorität einräumen.
- Die Nachfrage nach schweren Nutzfahrzeugen wird durch die zunehmende Integration intelligenter Bremstechnologien unterstützt, die für eine verbesserte Fahrzeugstabilität, eine optimierte Schwerlastkontrolle und eine erhöhte Betriebssicherheit unter verschiedenen Fahrbedingungen sorgen.
Momentaufnahme der Chancen
|
Fahrzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Personenkraftwagen |
Hoch |
ADAS-Integration |
Reifen |
|
Leichtes Nutzfahrzeug |
Medium |
Flottensicherheit |
Skalierung |
|
Schweres Nutzfahrzeug |
Medium |
Stabilitätskontrolle |
Skalierung |
Markt für elektronische Bremskraftverteilungssysteme (EBD) im Automobilbereich: Wachstumstreiber und Wirkungsanalyse
Strenge globale Fahrzeugsicherheitsvorschriften beschleunigen die Einführung elektronischer Bremsen
Fahrzeugsicherheitsvorschriften zählen weiterhin zu den stärksten Treibern für den weltweiten Einsatz von elektronischen Bremskraftverteilungssystemen (EBD). Regulierungsbehörden in Nordamerika, Europa, China, Japan, Südkorea und zahlreichen Schwellenländern fordern zunehmend fortschrittliche Bremstechnologien als Teil umfassenderer Initiativen zur Verkehrssicherheit. Die elektronische Bremskraftverteilung arbeitet mit Antiblockiersystemen (ABS) und elektronischer Stabilitätskontrolle (ESP) zusammen, um die Bremskraft in Abhängigkeit von Fahrzeugbeladung und Straßenverhältnissen zu optimieren, Bremswege zu verkürzen und die Fahrstabilität zu verbessern. Da Automobilhersteller bestrebt sind, die sich stetig weiterentwickelnden Sicherheitsvorschriften einzuhalten und gleichzeitig höhere Sicherheitsbewertungen für ihre Fahrzeuge zu erzielen, steigen die Einbauraten in Pkw und Nutzfahrzeugen kontinuierlich an. Dieses regulatorische Umfeld ermutigt Zulieferer, intelligentere, kompaktere und softwarebasierte Bremslösungen zu entwickeln, die zukünftige Mobilitätsplattformen unterstützen.
Ausbau von Elektrofahrzeugen und softwaredefinierten Fahrzeugen zur Unterstützung fortschrittlicher Bremssysteme
Die rasante Elektrifizierung der Automobilindustrie schafft günstige Voraussetzungen für elektronisch gesteuerte Bremstechnologien. Batterieelektrische Fahrzeuge und Hybridfahrzeuge sind in hohem Maße auf elektronische Steuerungssysteme angewiesen, die regenerative Bremsung, elektronische Stabilitätskontrolle und Bremskraftverteilung nahtlos koordinieren. Softwaredefinierte Fahrzeugarchitekturen ermöglichen zudem die zentrale Steuerung mehrerer Sicherheitsfunktionen durch integrierte elektronische Steuergeräte. Automobilhersteller investieren in intelligente Bremsplattformen, die Software-Updates während des gesamten Fahrzeuglebenszyklus empfangen können und gleichzeitig autonomes Fahren unterstützen. Mit der weltweit steigenden Produktion von Elektrofahrzeugen intensivieren die Zulieferer ihre Forschungsaktivitäten im Bereich leichter Aktuatoren, funktionaler Sicherheitssoftware und fortschrittlicher elektronischer Steuergeräte, die speziell für Fahrzeugplattformen der nächsten Generation entwickelt wurden.
Wachsende Verbraucherpräferenz für aktive Sicherheitsmerkmale steigert die Marktdurchdringung
Beim Kauf neuer Fahrzeuge achten Verbraucher zunehmend auf aktive Sicherheitstechnologien, was Hersteller dazu anregt, die Verfügbarkeit fortschrittlicher Bremssysteme in verschiedenen Fahrzeugkategorien auszuweiten. Funktionen wie Notbremsassistent, adaptive Geschwindigkeitsregelung, Spurhalteassistent und elektronische Stabilitätskontrolle benötigen ein präzises elektronisches Bremsmanagement, um optimale Leistung zu gewährleisten. Die elektronische Bremskraftverteilung verbessert diese integrierten Sicherheitssysteme erheblich, indem sie den Bremsdruck kontinuierlich an die dynamischen Fahrbedingungen anpasst. Das steigende öffentliche Bewusstsein für Fahrzeugsicherheit, stärkere Anreize der Versicherungen für fortschrittliche Sicherheitstechnologien und die zunehmenden Anforderungen an Sicherheitsbewertungen durch Aufsichtsbehörden tragen weltweit zu einer höheren Verbreitung dieser Technologien bei Pkw, leichten Nutzfahrzeugen und schweren Nutzfahrzeugen bei.
Markt für elektronische Bremskraftverteilungssysteme (EBD) im Automobilbereich: Zukunftstrends
Integration intelligenter Bremssteuerung in softwaredefinierte Fahrzeugplattformen
Die Markttrends für elektronische Bremskraftverteilungssysteme im Automobilbereich deuten auf eine zunehmende Konvergenz intelligenter Bremstechnologien und zentralisierter Fahrzeugrechnerarchitekturen hin. Fahrzeughersteller ersetzen verteilte elektronische Steuerungssysteme durch zentrale Rechnerplattformen, die mehrere Sicherheitsfunktionen gleichzeitig verwalten können. Die Software für die elektronische Bremskraftverteilung wird voraussichtlich durch künstliche Intelligenz, vorausschauende Diagnose und drahtlose Software-Updates immer adaptiver. Diese Entwicklung ermöglicht eine kontinuierliche Leistungsoptimierung, vereinfachte Systemwartung und verbesserte Kompatibilität mit autonomen Fahrtechnologien bei gleichzeitiger Reduzierung der Gesamtkomplexität des elektronischen Systems.
Zunehmende Verbreitung von Brake-by-Wire-Technologien bei Premiumfahrzeugen
Die Brake-by-Wire-Technologie findet zunehmend Verbreitung in Fahrzeugen des Premiumsegments, da Hersteller leichtere und reaktionsschnellere Bremsarchitekturen entwickeln. Elektronische Bremskraftverteilungssysteme (EBD) werden in diesen vollelektronischen Bremssystemen eine immer wichtigere Rolle spielen, indem sie eine präzise Druckmodulation, eine verbesserte Integration mit regenerativen Bremssystemen und eine optimierte Kompatibilität mit autonomen Fahranwendungen ermöglichen. Kontinuierliche Verbesserungen bei der Zertifizierung funktionaler Sicherheit, Cybersicherheit und elektronischer Redundanz dürften die Marktakzeptanz im Prognosezeitraum beschleunigen.
Marktchancen für elektronische Bremskraftverteilungssysteme (EBD) im Automobilbereich
Expansion in aufstrebenden Automobilproduktionszentren
Die rasante Expansion der Fahrzeugproduktion in Indien, Südostasien, Osteuropa und Lateinamerika bietet bedeutende langfristige Investitionsmöglichkeiten. Prognosen für den Markt für elektronische Bremskraftverteilungssysteme im Automobilbereich deuten auf einen zunehmenden Einbau elektronischer Sicherheitstechnologien hin, da die Regierungen der Regionen die Fahrzeugsicherheitsvorschriften verschärfen und die Hersteller global standardisierte Fahrzeugplattformen einführen. Komponentenlieferanten, die in lokale Fertigung, Entwicklungsunterstützung und regionale Partnerschaften investieren, dürften die Resilienz der Lieferkette stärken und gleichzeitig die Produktionskosten senken. Die fortschreitende Industrialisierung und die steigende Verbrauchernachfrage nach sichereren Fahrzeugen schaffen günstige Voraussetzungen für langfristige Kapazitätserweiterungen und Technologietransferinitiativen.
Entwicklung integrierter elektronischer Bremsplattformen der nächsten Generation
Die steigende Nachfrage nach integrierten Fahrzeugsicherheitsarchitekturen eröffnet Zulieferern, die Bremskraftverteilung, elektronische Stabilitätskontrolle, autonomes Notbremssystem und prädiktive Diagnose in einheitlichen elektronischen Plattformen vereinen können, neue Chancen. Hersteller, die in Softwareentwicklung, Halbleiterintegration, Leichtbaumaterialien und intelligente Sensoren investieren, werden ihre Wettbewerbsposition voraussichtlich verbessern, da softwaredefinierte Fahrzeuge immer häufiger anzutreffen sind. Strategische Kooperationen zwischen OEMs, Halbleiterherstellern und Anbietern von Bremstechnologien dürften die Kommerzialisierung hochintegrierter Bremssysteme beschleunigen, die zukünftige autonome und vernetzte Mobilitätsökosysteme unterstützen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -