
Marché des systèmes électroniques de répartition de la force de freinage (EBD) : prévisions 2034
Rapport d'analyse du marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel) ; type de véhicule (véhicule de tourisme, véhicule utilitaire léger, véhicule utilitaire lourd) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008017
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
3,13 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,39 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,83 %
taux de croissance
Marché adressable
34,15 milliards de dollars américains
(2026-2034)
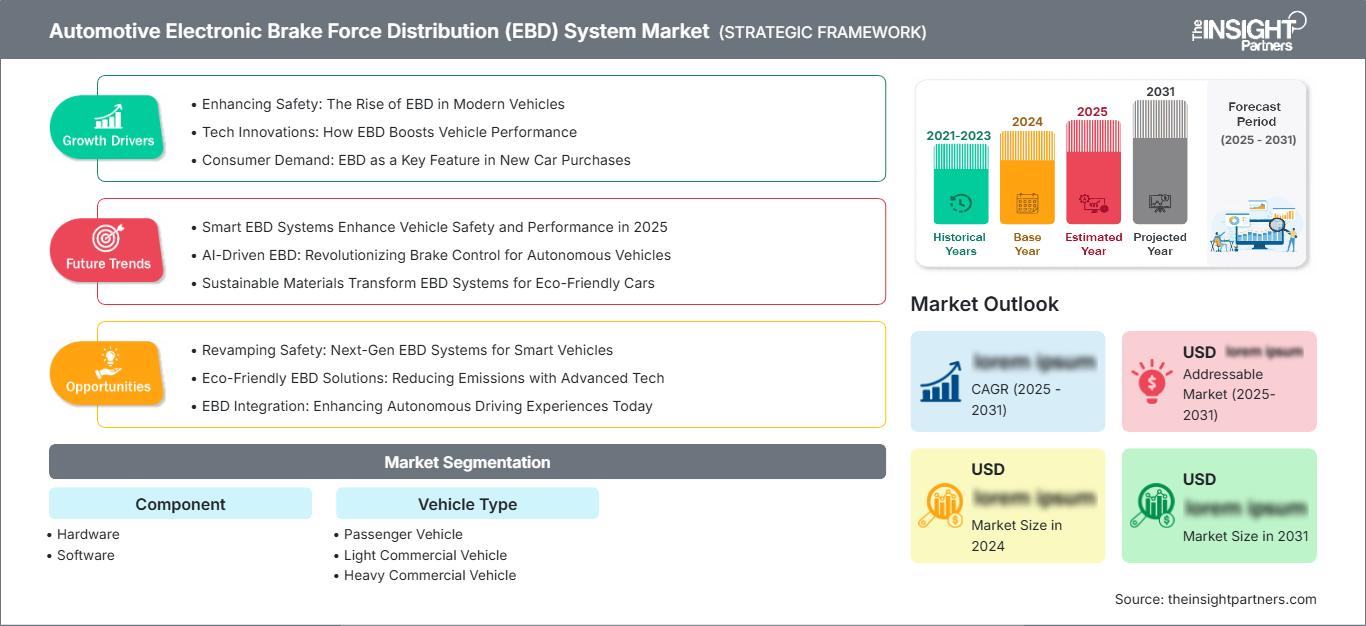
Le marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile connaît une croissance soutenue, portée par l'utilisation accrue de systèmes de freinage avancés. On estime sa valeur à 3,13 milliards de dollars américains en 2025 et elle devrait atteindre 4,39 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,83 % entre 2026 et 2034. L'utilisation croissante de systèmes de freinage avancés, ainsi que le renforcement des mesures de sécurité dans les véhicules, continueront de stimuler la croissance de ce marché.
En Amérique du Nord, l'industrie automobile privilégiera l'utilisation des technologies de freinage électronique afin de se conformer aux normes de sécurité. La taille du marché des systèmes de répartition électronique du freinage automobile sera stimulée par des facteurs tels que l'adoption croissante des systèmes avancés d'aide à la conduite, la production de véhicules haut de gamme et les investissements dans les systèmes de freinage intelligents. La demande dans la région devrait croître à un TCAC de 3,6 % à 4,2 %.
Analyse et perspectives du marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile
- Amérique du Nord : Une réglementation stricte en matière de sécurité automobile, l’adoption rapide des technologies de freinage électronique et la production croissante de VUS et de camionnettes soutiennent la demande régionale. Part de marché des systèmes de répartition électronique de la force de freinage automobile en 2025 : 31 à 34 % . TCAC entre 2026 et 2034 : 3,6 à 4,2 %.
- États-Unis : La forte pénétration des véhicules équipés de systèmes ADAS, les investissements importants des constructeurs automobiles et l’adoption précoce de cette technologie renforcent la demande du marché. Part de marché en 2025 : 74 à 78 % en Amérique du Nord . Taux de croissance annuel composé (TCAC) entre 2026 et 2034 : 3,7 à 4,3 %.
- Europe : L’Allemagne, la France, l’Italie et le Royaume-Uni continuent de stimuler la demande grâce à une législation stricte en matière de sécurité automobile et à une production de véhicules haut de gamme. Part de marché en 2025 : 26 à 29 % . TCAC entre 2026 et 2034 : 3,4 à 4,0 %.
- Asie-Pacifique : La Chine, le Japon, la Corée du Sud et l’Inde demeurent des pôles de production majeurs, soutenus par l’expansion de la production automobile et l’adoption croissante des systèmes de sécurité électroniques. Part de marché en 2025 : 34 à 37 % . TCAC entre 2026 et 2034 : 4,1 à 4,7 %.
- Segment le plus important : Les véhicules particuliers ont représenté la plus grande part du marché, grâce à des volumes de production plus élevés et à l’intégration croissante des technologies de freinage électronique. Part de marché en 2025 : 68–72 % . TCAC entre 2026 et 2034 : 3,8–4,2 %.
- Segment à forte croissance : Le secteur des logiciels devrait connaître la croissance la plus rapide grâce à l’essor des architectures de véhicules pilotées par logiciel et aux innovations en matière de contrôle électronique du freinage. Part de marché en 2025 : 26 à 30 % . TCAC entre 2026 et 2034 : 4,8 à 5,4 %.
- Principales entreprises analysées en détail : Aisin Corporation, Autoliv Inc., Brakes India Limited, Continental AG, DENSO Corporation, FTE automotive GmbH, Robert Bosch GmbH, Tim Castellaw Toyota, ZF CV Systems Global GmbH (anciennement WABCO), ZF Friedrichshafen AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception des systèmes de freinage à commande électronique a connu des évolutions majeures grâce au développement des calculateurs, des capteurs de vitesse de roue, des modules de commande hydrauliques et des algorithmes de freinage. On observe une tendance croissante chez les constructeurs automobiles à remplacer leurs systèmes mécaniques par des systèmes de répartition électronique de la force de freinage, capables de moduler cette force en fonction de la vitesse, de la charge, de l'état de la chaussée et de l'angle de braquage du véhicule. Cette évolution est devenue un élément essentiel de la conception des systèmes de contrôle de stabilité et des systèmes antiblocage des roues (ABS).
La croissance future du marché reposera sur l'électrification, les plateformes de véhicules et les technologies de conduite autonome. Les investissements réalisés en Asie-Pacifique, en Amérique du Nord et en Europe, grâce à divers programmes et initiatives de sécurité, devraient favoriser une plus grande diffusion des systèmes de freinage à commande électronique. Le soutien réglementaire apporté aux dispositifs de sécurité, conjugué aux innovations dans le domaine de l'électronique embarquée, stimulera la demande au cours de la période considérée.
Rapport sur le marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,13 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,39 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,83% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile
La croissance du marché des systèmes de répartition électronique du freinage automobile a été favorisée par le renforcement des réglementations relatives à la sécurité des occupants et à la stabilité des véhicules. Les voitures particulières modernes sont de plus en plus souvent équipées de freins électroniques de pointe, en complément des systèmes antiblocage des roues (ABS), du contrôle électronique de stabilité (ESC) et du contrôle de traction. L'essor de la production de véhicules électriques et de voitures de luxe contribue également à la croissance du taux d'installation grâce à leurs technologies de freinage électronique avancées.
La chaîne de valeur des systèmes de répartition électronique du freinage automobile comprend des fabricants de semi-conducteurs, de capteurs, de composants de freinage hydrauliques, d'unités de commande électroniques, des éditeurs de logiciels, des équipementiers et des constructeurs automobiles internationaux. L'amélioration de la disponibilité des semi-conducteurs, les investissements continus dans l'électronique embarquée et le renforcement de la coopération entre les équipementiers et les fabricants de systèmes de freinage ont un impact positif sur le processus de production, malgré les perturbations de la chaîne d'approvisionnement.
Le marché des systèmes de répartition électronique du freinage automobile est caractérisé par des investissements continus dans les systèmes de freinage avancés, le développement de logiciels et les systèmes de commande électroniques. Des entreprises telles que Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, DENSO Corporation, Aisin Corporation et Autoliv Inc. enrichissent constamment leur gamme de systèmes de freinage électroniques grâce à des collaborations stratégiques, des innovations et l'intégration de ces systèmes avec les futurs systèmes d'aide à la conduite.
Les constructeurs automobiles ont de plus en plus besoin d'investir dans le développement de systèmes de freinage électroniques modulaires adaptés aux véhicules hybrides, électriques et autonomes. Les investissements dans le développement logiciel, les solutions légères, la cybersécurité et la sécurité fonctionnelle seront bénéfiques à la compétitivité et à la conformité réglementaire.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile : perspectives stratégiques
Perspectives régionales
Marché nord-américain des systèmes de répartition électronique de la force de freinage automobile
L'Amérique du Nord détenait entre 31 et 34 % du marché des systèmes de répartition électronique du freinage automobile en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,6 à 4,2 % entre 2025 et 2034. La région bénéficie d'une industrie automobile bien établie, de normes de sécurité automobile rigoureuses et d'une forte intégration de la technologie de freinage électronique dans les voitures particulières, les VUS, les camionnettes et les véhicules utilitaires. La demande croissante de véhicules équipés de dispositifs de sécurité encourage les investissements des constructeurs automobiles dans la technologie de freinage électronique.
Les États-Unis, le Canada et le Mexique forment une région unique, un écosystème intégré de fabrication automobile, grâce à un solide réseau de fournisseurs de premier rang et à d'importantes capacités dans le domaine des semi-conducteurs. Les incitations réglementaires en faveur du contrôle électronique de la stabilité, des systèmes de freinage antiblocage et des systèmes d'aide à la conduite alimentent la demande croissante pour ces produits. La production croissante de véhicules électriques et le développement de plateformes de véhicules pilotées par logiciel renforcent encore les perspectives de croissance de la région.
Marché américain des systèmes de répartition électronique de la force de freinage automobile
Les États-Unis représentaient 74 à 78 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) estimé entre 3,7 et 4,3 % sur la période de prévision. Les constructeurs automobiles continuent d'intégrer des systèmes de freinage à commande électronique, combinant la répartition de la force de freinage, le contrôle électronique de stabilité et le freinage d'urgence autonome. La production croissante de véhicules particuliers haut de gamme et de véhicules électriques contribue également à l'essor de ces systèmes sur les nouvelles plateformes.
Les principaux équipementiers automobiles, tels que Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Autoliv Inc. et DENSO Corporation, déploient d'importantes activités d'ingénierie, de production et de recherche afin de répondre aux exigences des constructeurs automobiles à travers le pays. Le développement logiciel continu, les progrès réalisés dans le domaine des calculateurs électroniques et l'adoption de technologies de freinage intelligentes permettent aux constructeurs de satisfaire aux exigences réglementaires en constante évolution tout en améliorant la sécurité globale des véhicules et les performances de freinage.
Marché européen des systèmes de répartition électronique de la force de freinage automobile
L'Europe détenait entre 26 et 29 % du marché mondial en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) compris entre 3,4 et 4,0 % au cours de la période de prévision. L'Allemagne demeure le leader régional grâce à sa forte concentration de constructeurs automobiles haut de gamme et de fournisseurs de technologies automobiles de pointe. L'accent mis par le pays sur l'électrification des véhicules et la mobilité intelligente continue d'accélérer le déploiement de solutions de freinage électronique dans de nombreuses catégories de véhicules.
Au Royaume-Uni, la demande continue de croître grâce à l'adoption croissante des véhicules électriques, des technologies de mobilité connectée et aux initiatives gouvernementales encourageant les systèmes de sécurité avancés. La France, l'Italie et l'Espagne, ensemble, renforcent la demande régionale par la diversification de leur production automobile, l'intégration accrue des composants électroniques et la modernisation de leurs flottes de véhicules utilitaires. La mise en œuvre continue de la réglementation européenne en matière de sécurité des véhicules favorise l'adoption durable des technologies de répartition électronique du freinage, tant pour la production nationale que pour l'exportation.
Marché des systèmes de répartition électronique de la force de freinage automobile en Asie-Pacifique
La région Asie-Pacifique représentait 34 à 37 % du marché mondial en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) régional le plus rapide, soit 4,1 à 4,7 %, jusqu'en 2034. La Chine reste le principal contributeur grâce à son importante capacité de production automobile, tandis que le Japon et la Corée du Sud continuent de mener l'innovation technologique dans les systèmes de freinage intelligents.
L'Inde et l'Australie connaissent un déploiement croissant des technologies de freinage électronique, parallèlement au renforcement des réglementations en matière de sécurité automobile. La production croissante de véhicules électriques, l'expansion de la production nationale et les incitations gouvernementales en faveur de la modernisation du secteur automobile continuent de créer des conditions favorables à une croissance soutenue du marché régional.
Marché des systèmes de répartition électronique de la force de freinage automobile au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un TCAC de 3,1 % à 3,7 % au cours de la période de prévision. L'Arabie saoudite et les Émirats arabes unis poursuivent leurs investissements dans la production automobile, les infrastructures de mobilité et les initiatives de transport intelligent, favorisant ainsi l'adoption progressive de technologies de freinage avancées pour les véhicules particuliers et utilitaires.
L’Afrique du Sud demeure le principal pôle de production automobile en Afrique, tandis que le reste du Moyen-Orient et de l’Afrique continue de bénéficier d’une demande progressive, soutenue par la modernisation des flottes commerciales et l’amélioration des normes de sécurité des véhicules. L’augmentation des investissements dans les infrastructures et l’expansion des activités d’assemblage automobile régionales devraient favoriser l’adoption future des systèmes de répartition électronique du freinage.
Analyse de segmentation
Composant
Le segment des composants devrait enregistrer un TCAC de 3,9 % à 4,3 % entre 2026 et 2034. Le marché des systèmes de répartition électronique de la force de freinage automobile continue de se développer, les constructeurs investissant de plus en plus dans des matériels électroniques de pointe, des logiciels embarqués, des capteurs intelligents et des contrôleurs de freinage intégrés compatibles avec les plateformes de véhicules connectés et autonomes. Les progrès constants de la technologie des semi-conducteurs améliorent encore la précision du freinage, les diagnostics et la fiabilité globale du système.
- Le matériel reste le principal facteur contribuant aux systèmes de répartition électronique de la force de freinage, car les modules de commande électroniques, les capteurs, les unités hydrauliques et les composants associés constituent la base de ces systèmes pour les véhicules de tourisme et les véhicules commerciaux.
- Les logiciels continuent de gagner en importance stratégique à mesure que les algorithmes de freinage intelligents, les diagnostics prédictifs, la cybersécurité et les capacités de mise à jour à distance sont de plus en plus intégrés aux architectures électroniques des véhicules modernes.
Type de véhicule
Le segment des types de véhicules devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,1 % au cours de la période de prévision. La production de véhicules particuliers continue de stimuler la demande globale, tandis que l'adoption croissante des technologies de sécurité électroniques dans les véhicules commerciaux favorise une plus large pénétration du marché. L'électrification croissante et l'accent mis par la réglementation sur la sécurité des véhicules contribuent également à la demande soutenue dans toutes les catégories de véhicules.
- Le segment des véhicules particuliers représente la plus importante source de revenus, car la plupart des voitures particulières neuves intègrent de série la répartition électronique de la force de freinage, le système antiblocage des roues et le contrôle électronique de stabilité comme équipement de sécurité standard.
- L’adoption des véhicules utilitaires légers continue de progresser, les gestionnaires de flottes privilégiant la sécurité des conducteurs, la réduction des coûts d’entretien et la conformité réglementaire dans les secteurs de la logistique, de la livraison et du transport urbain.
- La demande de véhicules utilitaires lourds est soutenue par l'intégration croissante de technologies de freinage intelligentes pour une meilleure stabilité du véhicule, un contrôle accru des charges lourdes et une sécurité opérationnelle renforcée dans diverses conditions de conduite.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Véhicule de tourisme |
Haut |
Intégration ADAS |
Mature |
|
Véhicule utilitaire léger |
Moyen |
Sécurité de la flotte |
Mise à l'échelle |
|
Véhicule utilitaire lourd |
Moyen |
Contrôle de stabilité |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile
Des réglementations mondiales strictes en matière de sécurité des véhicules accélèrent l'adoption des freins électroniques
Les réglementations en matière de sécurité automobile demeurent l'un des principaux moteurs du déploiement des systèmes de répartition électronique du freinage (EBD) à l'échelle mondiale. Les autorités réglementaires d'Amérique du Nord, d'Europe, de Chine, du Japon, de Corée du Sud et de plusieurs économies émergentes imposent de plus en plus de technologies de freinage avancées dans le cadre d'initiatives plus vastes en matière de sécurité routière. L'EBD fonctionne de concert avec les systèmes antiblocage des roues (ABS) et le contrôle électronique de stabilité (ESC) afin d'optimiser la force de freinage en fonction de la charge du véhicule et des conditions de la route, réduisant ainsi les distances d'arrêt et améliorant la stabilité directionnelle. Face à la nécessité pour les constructeurs automobiles de se conformer à une législation en constante évolution et d'obtenir des notes de sécurité toujours plus élevées, le taux d'installation de ces systèmes ne cesse de progresser, tant pour les voitures particulières que pour les véhicules utilitaires. Ce contexte réglementaire incite les fournisseurs à développer des solutions de freinage plus intelligentes, compactes et pilotées par logiciel, capables de s'adapter aux plateformes de mobilité de demain.
Développement des véhicules électriques et des véhicules à commande logicielle prenant en charge les systèmes de freinage avancés
L'électrification rapide du secteur automobile crée un contexte favorable aux technologies de freinage à commande électronique. Les véhicules électriques à batterie et les véhicules hybrides reposent largement sur des systèmes de commande électroniques qui coordonnent harmonieusement le freinage régénératif, le contrôle électronique de stabilité et la répartition de la force de freinage. Les architectures de véhicules pilotées par logiciel permettent en outre un contrôle centralisé de multiples fonctions de sécurité grâce à des unités de commande électroniques intégrées. Les constructeurs automobiles investissent dans des plateformes de freinage intelligentes capables de recevoir des mises à jour logicielles tout au long du cycle de vie du véhicule, tout en prenant en charge les fonctionnalités de conduite autonome. Face à l'expansion continue de la production mondiale de véhicules électriques, les fournisseurs intensifient leurs activités de recherche axées sur les actionneurs légers, les logiciels de sécurité fonctionnelle et les contrôleurs électroniques avancés, conçus spécifiquement pour les plateformes de véhicules de nouvelle génération.
La préférence croissante des consommateurs pour les dispositifs de sécurité active favorise la pénétration du marché.
Les consommateurs accordent une importance croissante aux technologies de sécurité active lors de l'achat de véhicules neufs, incitant les constructeurs à généraliser l'offre de systèmes de freinage avancés à de nombreuses catégories de véhicules. Des fonctionnalités telles que le freinage d'urgence automatique, le régulateur de vitesse adaptatif, l'assistance au maintien de voie et le contrôle électronique de stabilité reposent sur une gestion électronique précise du freinage pour un fonctionnement optimal. La répartition électronique de la force de freinage améliore considérablement ces systèmes de sécurité intégrés en ajustant en permanence la pression de freinage en fonction des conditions de conduite. La sensibilisation accrue du public à la sécurité automobile, les incitations plus fortes des assureurs pour les technologies de sécurité avancées et le renforcement des exigences d'évaluation de la sécurité imposées par les organismes de réglementation contribuent collectivement à l'adoption croissante de ces technologies dans les véhicules particuliers, les véhicules utilitaires légers et les poids lourds à travers le monde.
Tendances futures du marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile
Intégration du contrôle intelligent du freinage aux plateformes de véhicules à gestion logicielle
Les tendances du marché des systèmes de répartition électronique du freinage automobile indiquent une convergence croissante entre les technologies de freinage intelligentes et les architectures informatiques centralisées des véhicules. Les constructeurs automobiles remplacent les systèmes de commande électroniques distribués par des plateformes informatiques centralisées capables de gérer simultanément de multiples fonctions de sécurité. Le logiciel de répartition électronique du freinage devrait devenir de plus en plus adaptatif grâce à l'intelligence artificielle, aux diagnostics prédictifs et aux mises à jour logicielles à distance. Cette évolution permet une optimisation continue des performances, une maintenance simplifiée du système et une meilleure compatibilité avec les technologies de conduite autonome, tout en réduisant la complexité globale du système électronique.
Adoption croissante des technologies de freinage électronique dans les véhicules haut de gamme
La technologie de freinage électrique (brake-by-wire) se démocratise progressivement, passant des plateformes haut de gamme aux véhicules commerciaux, les constructeurs privilégiant des architectures de freinage plus légères et plus réactives. Les systèmes de répartition électronique de la force de freinage (EBD) devraient jouer un rôle de plus en plus important dans ces environnements de freinage entièrement électroniques, en permettant une modulation précise de la pression, une meilleure intégration avec les systèmes de freinage régénératif et une compatibilité accrue avec les applications de conduite autonome. Les progrès constants en matière de certification de sécurité fonctionnelle, de cybersécurité et de redondance électronique devraient accélérer l'adoption de cette technologie par le marché tout au long de la période de prévision.
Opportunités du marché des systèmes de répartition électronique de la force de freinage (EBD) pour l'automobile
Expansion dans les nouveaux pôles de fabrication automobile
L'expansion rapide des sites de production automobile en Inde, en Asie du Sud-Est, en Europe de l'Est et en Amérique latine offre d'importantes opportunités d'investissement à long terme. Les prévisions concernant le marché des systèmes de répartition électronique du freinage automobile indiquent une augmentation de l'installation de technologies de sécurité électroniques, les gouvernements régionaux renforçant les réglementations en matière de sécurité des véhicules et les constructeurs introduisant des plateformes de véhicules standardisées à l'échelle mondiale. Les fournisseurs de composants qui investissent dans la production locale, le soutien technique et les partenariats régionaux devraient renforcer la résilience de la chaîne d'approvisionnement tout en réduisant les coûts de production. La poursuite de l'industrialisation et la demande croissante des consommateurs pour des véhicules plus sûrs créent des conditions favorables à l'expansion des capacités à long terme et aux initiatives de transfert de technologie.
Développement des plateformes de freinage électronique intégrées de nouvelle génération
La demande croissante d'architectures de sécurité intégrées pour véhicules offre des opportunités aux fournisseurs capables de combiner la répartition de la force de freinage, le contrôle électronique de stabilité, le freinage d'urgence autonome et le diagnostic prédictif au sein de plateformes électroniques unifiées. Les constructeurs qui investissent dans le développement logiciel, l'intégration de semi-conducteurs, les matériaux légers et les capteurs intelligents devraient améliorer leur position concurrentielle à mesure que les véhicules pilotés par logiciel se généralisent. Une collaboration stratégique entre les équipementiers, les fabricants de semi-conducteurs et les fournisseurs de technologies de freinage devrait accélérer la commercialisation de systèmes de freinage hautement intégrés, indispensables aux futurs écosystèmes de mobilité autonome et connectée.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -