
Mercado de sistemas electrónicos de distribución de fuerza de frenado (EBD): tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del sistema de distribución electrónica de la fuerza de frenado (EBD) para automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (hardware, software); tipo de vehículo (vehículo de pasajeros, vehículo comercial ligero, vehículo comercial pesado) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008017
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 12, 2026


Tamaño del mercado en 2025
3.130 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.390 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,83 %
Índice de crecimiento
Mercado potencial
34.150 millones de dólares estadounidenses
(2026-2034)
El mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles está experimentando un crecimiento constante debido al aumento en el uso de sistemas de frenado avanzados. Se estima que el valor de mercado alcanzó los 3130 millones de dólares en 2025 y llegará a los 4390 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,83 % entre 2026 y 2034. El mayor uso de sistemas de frenado avanzados, junto con las estrictas medidas de seguridad en los vehículos, seguirá impulsando el crecimiento del mercado.
En Norteamérica, la industria automotriz se centrará en el uso de tecnologías de frenado electrónico para cumplir con las normas de seguridad. El mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles se verá impulsado por factores como la creciente adopción de sistemas avanzados de asistencia al conductor, la producción de automóviles de alta gama y las inversiones en sistemas de frenado inteligentes. Se prevé que la demanda en la región crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 3,6 % y el 4,2 %.
Evaluación y perspectivas del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles.
- América del Norte: Las estrictas regulaciones de seguridad vehicular, la rápida adopción de tecnologías de frenado electrónico y la creciente producción de SUV y camionetas impulsan la demanda regional. Cuota de mercado del sistema de distribución electrónica de la fuerza de frenado (EBD) para automóviles en 2025: 31-34% . Tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034: 3,6-4,2%.
- EE. UU.: La alta penetración de vehículos equipados con ADAS, las sólidas inversiones de los fabricantes de equipos originales (OEM) y la temprana adopción de la tecnología fortalecen la demanda del mercado. Cuota de mercado en 2025: 74-78 % de Norteamérica . Tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034: 3,7-4,3 %.
- Europa: Alemania, Francia, Italia y el Reino Unido siguen impulsando la demanda mediante una legislación estricta en materia de seguridad vehicular y la producción de vehículos de alta gama. Cuota de mercado en 2025: 26-29 % . Tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034: 3,4-4,0 %.
- Asia Pacífico: China, Japón, Corea del Sur e India siguen siendo importantes centros de producción, impulsados por la expansión de la fabricación de vehículos y la creciente adopción de sistemas electrónicos de seguridad. Participación en 2025: 34-37% . Tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034: 4,1-4,7%.
- Segmento más grande: El segmento de vehículos de pasajeros representó la mayor contribución a la industria debido a los mayores volúmenes de producción y la creciente integración de tecnologías de frenado electrónico. Cuota de mercado en 2025: 68–72 % . Tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034: 3,8–4,2 %.
- Segmento de alto crecimiento: Se prevé que el sector del software experimente la expansión más rápida debido al aumento de las arquitecturas de vehículos definidas por software y las innovaciones en el control electrónico de frenos. Cuota de mercado en 2025: 26-30 % . Tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034: 4,8-5,4 %.
- Empresas clave analizadas en detalle: Aisin Corporation, Autoliv Inc., Brakes India Limited, Continental AG, DENSO Corporation, FTE automotive GmbH, Robert Bosch GmbH, Tim Castellaw Toyota, ZF CV Systems Global GmbH (anteriormente WABCO), ZF Friedrichshafen AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los sistemas de frenado controlados electrónicamente han experimentado cambios significativos gracias al desarrollo de unidades de control electrónico, sensores de velocidad de rueda, módulos de control hidráulico y algoritmos de frenado. Existe una tendencia creciente entre las empresas automotrices a sustituir sus sistemas mecánicos por sistemas de distribución electrónica de la fuerza de frenado, capaces de regularla en función de la velocidad, la carga, la superficie de la carretera y el ángulo de giro del vehículo. Este desarrollo se ha convertido en un elemento fundamental en el diseño de sistemas de control de estabilidad vehicular y sistemas de frenado antibloqueo (ABS).
El crecimiento futuro del mercado se basará en la electrificación, las plataformas de vehículos y las tecnologías de conducción autónoma. Se prevé que las inversiones en Asia Pacífico, Norteamérica y Europa, impulsadas por diversos programas e iniciativas de seguridad, contribuyan a una mayor penetración de los sistemas de frenado controlados electrónicamente. El respaldo normativo a las características de seguridad, junto con las innovaciones en la electrónica de los vehículos, impulsará la demanda durante el período analizado.
Alcance del informe de mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.130 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.390 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles
El crecimiento del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles se ha visto impulsado por una mayor regulación en materia de seguridad de los ocupantes y estabilidad vehicular. Los automóviles de pasajeros modernos incorporan cada vez más frenos electrónicos avanzados, además de sistemas antibloqueo de frenos (ABS), control electrónico de estabilidad (ESC) y control de tracción. El aumento en la fabricación de automóviles eléctricos y de lujo también influye positivamente en el crecimiento de las tasas de instalación gracias a su avanzada tecnología de frenado electrónico.
La cadena de valor del sistema electrónico de distribución de fuerza de frenado para automóviles está compuesta por productores de semiconductores, sensores, componentes hidráulicos de frenos, unidades de control electrónico, proveedores de software, proveedores de autopartes y fabricantes de automóviles a nivel mundial. La mayor disponibilidad de semiconductores, la inversión continua en electrónica inteligente para vehículos y la creciente cooperación entre los fabricantes de equipos originales (OEM) y los productores de sistemas de frenado influyen positivamente en el proceso de producción, incluso ante interrupciones en la cadena de suministro.
El entorno competitivo en el mercado de sistemas electrónicos de distribución de fuerza de frenado para automóviles implica inversiones constantes en sistemas de frenado avanzados, desarrollo de software y sistemas de control electrónico. Empresas como Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, DENSO Corporation, Aisin Corporation y Autoliv Inc. amplían continuamente su cartera de sistemas de frenado electrónico mediante colaboraciones estratégicas e innovaciones, además de integrarlos con futuros sistemas de asistencia al conductor.
Existe una creciente necesidad de que los fabricantes inviertan en el desarrollo de sistemas de frenado electrónico modulares adecuados para vehículos híbridos, eléctricos de batería y autónomos. Las inversiones en desarrollo de software, soluciones ligeras, ciberseguridad y seguridad funcional serán beneficiosas para la competitividad y el cumplimiento normativo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
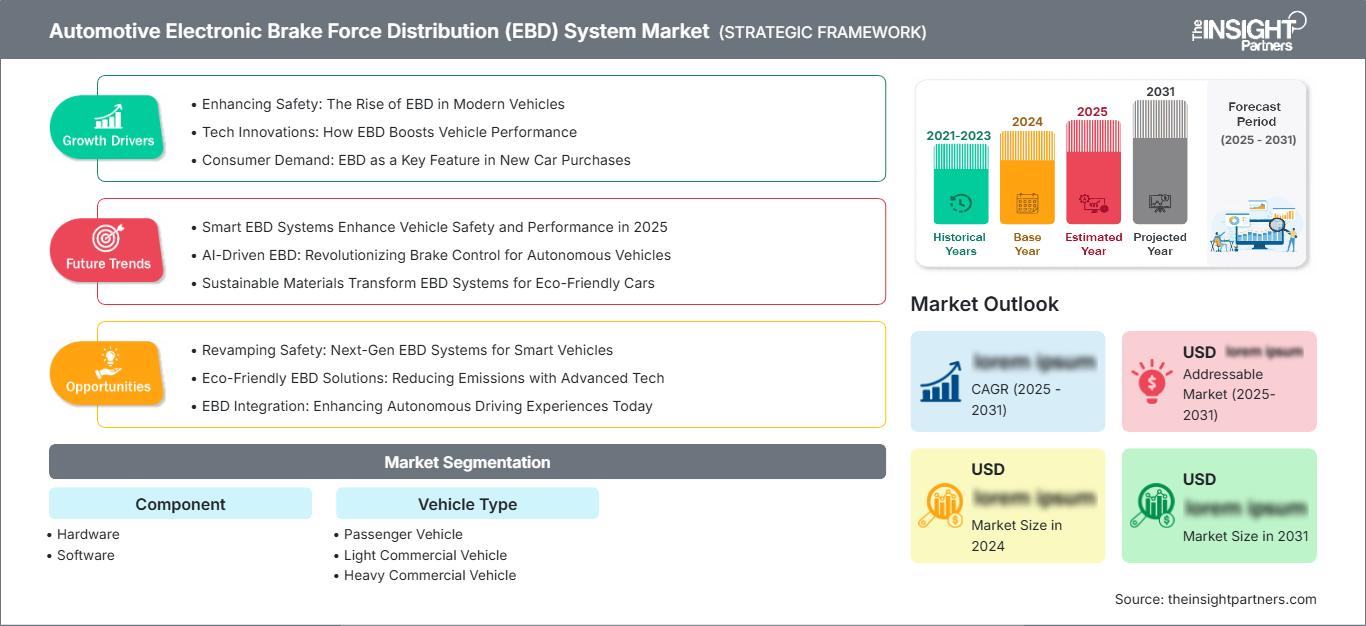
Mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de distribución electrónica de la fuerza de frenado para automóviles
América del Norte representó entre el 31 % y el 34 % del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles en 2025 y se esperaba que registrara una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período 2025-2034. La región cuenta con una industria automotriz consolidada, normas de seguridad vehicular bien establecidas y una amplia integración de la tecnología de frenado electrónico en turismos, vehículos utilitarios deportivos (SUV), camionetas y vehículos comerciales. La creciente demanda de automóviles equipados con características de seguridad impulsa las inversiones de los fabricantes de equipos originales (OEM) en tecnología de frenado electrónico.
Estados Unidos, Canadá y México conforman una región que integra un ecosistema en la fabricación de automóviles, con una sólida base de proveedores de primer nivel y capacidades en el sector de semiconductores. El impulso regulatorio hacia el control electrónico de estabilidad, el sistema de frenos antibloqueo y los sistemas de asistencia al conductor mantiene una creciente demanda de estos productos. El aumento en la producción de vehículos eléctricos y el desarrollo de plataformas vehiculares definidas por software potencian aún más las perspectivas de crecimiento regional.
Mercado estadounidense de sistemas de distribución electrónica de la fuerza de frenado para automóviles
Estados Unidos representó entre el 74 % y el 78 % del mercado norteamericano durante 2025, registrando una tasa de crecimiento anual compuesta (TCAC) estimada entre el 3,7 % y el 4,3 % a lo largo del período de pronóstico. Los fabricantes de vehículos continúan introduciendo plataformas de frenado controladas electrónicamente que integran la distribución de la fuerza de frenado con el control electrónico de estabilidad y las funciones de frenado de emergencia autónomo. El creciente aumento en la producción de vehículos de pasajeros de alta gama y vehículos eléctricos incrementa aún más las tasas de instalación en las nuevas plataformas de vehículos.
Importantes proveedores del sector automotriz, como Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Autoliv Inc. y DENSO Corporation, mantienen extensas operaciones de ingeniería, fabricación e investigación para satisfacer las necesidades de los fabricantes de equipos originales (OEM) en todo el país. El desarrollo continuo de software, los avances en las unidades de control electrónico y la adopción de tecnologías de frenado inteligentes permiten a los fabricantes cumplir con las normativas en constante evolución, al tiempo que mejoran la seguridad general del vehículo y el rendimiento de frenado.
Mercado europeo de sistemas electrónicos de distribución de la fuerza de frenado para automóviles
Europa acaparó entre el 26 % y el 29 % del mercado global en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 3,4 % y el 4,0 % durante el período de pronóstico. Alemania sigue siendo el líder regional gracias a su concentración de fabricantes de automóviles de alta gama y proveedores de tecnología automotriz avanzada. El enfoque del país en la electrificación de vehículos y la movilidad inteligente continúa impulsando la implementación de soluciones de frenado electrónico en diversas categorías de vehículos.
El Reino Unido continúa expandiendo la demanda mediante la creciente adopción de vehículos eléctricos, tecnologías de movilidad conectada e iniciativas gubernamentales que fomentan sistemas de seguridad avanzados. Francia, Italia y España, en conjunto, fortalecen la demanda regional a través de la diversificación de la fabricación de automóviles, la creciente integración de componentes electrónicos y la modernización de las flotas de vehículos comerciales. La aplicación continua de las normativas europeas de seguridad vehicular respalda la adopción sostenida de tecnologías de distribución electrónica de la fuerza de frenado en la producción de vehículos, tanto para el mercado nacional como para la exportación.
Mercado de sistemas de distribución electrónica de la fuerza de frenado para automóviles en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 34 % y el 37 % del mercado mundial durante 2025 y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) regional más rápida, entre el 4,1 % y el 4,7 %, hasta 2034. China sigue siendo el principal contribuyente debido a su amplia capacidad de producción automotriz, mientras que Japón y Corea del Sur continúan liderando la innovación tecnológica en sistemas de frenado inteligentes.
India y Australia están presenciando una creciente implementación de tecnologías de frenado electrónico a medida que las normativas de seguridad vehicular se vuelven más exhaustivas. El aumento de la producción de vehículos eléctricos, la expansión de la fabricación nacional y los incentivos gubernamentales que apoyan la modernización del sector automotriz siguen creando condiciones favorables para una expansión sostenida del mercado regional.
Mercado de sistemas de distribución electrónica de la fuerza de frenado para automóviles en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) de entre el 3,1 % y el 3,7 % durante el período de pronóstico. Arabia Saudita y los Emiratos Árabes Unidos continúan invirtiendo en la fabricación de automóviles, la infraestructura de movilidad y las iniciativas de transporte inteligente, lo que impulsa la adopción gradual de tecnologías de frenado avanzadas en vehículos de pasajeros y comerciales.
Sudáfrica sigue siendo el principal centro de producción automotriz de África, mientras que el resto de Oriente Medio y África continúa experimentando una demanda gradual, impulsada por la modernización de la flota comercial y la mejora de los estándares de seguridad vehicular. Se prevé que el aumento de las inversiones en infraestructura y la expansión de las operaciones regionales de ensamblaje automotriz fortalezcan la futura adopción de sistemas electrónicos de distribución de la fuerza de frenado.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes registre una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,3 % entre 2026 y 2034. El mercado de sistemas electrónicos de distribución de la fuerza de frenado (EBD) para automóviles continúa expandiéndose a medida que los fabricantes incrementan sus inversiones en hardware electrónico avanzado, software integrado, sensores inteligentes y controladores de frenado integrados, capaces de soportar plataformas de vehículos conectados y autónomos. Los continuos avances en la tecnología de semiconductores mejoran aún más la precisión del frenado, el diagnóstico y la fiabilidad general del sistema.
- Hardware sigue siendo el principal factor, ya que los módulos de control electrónico, los sensores, las unidades hidráulicas y los componentes asociados constituyen la base de los sistemas electrónicos de distribución de la fuerza de frenado en las plataformas de vehículos de pasajeros y comerciales.
- Software sigue adquiriendo importancia estratégica a medida que los algoritmos de frenado inteligente, los diagnósticos predictivos, la ciberseguridad y las capacidades de actualización inalámbrica se integran cada vez más en las arquitecturas electrónicas de los vehículos modernos.
Tipo de vehículo
Se prevé que el segmento de Tipos de Vehículos crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,1 % durante el período de pronóstico. La producción de vehículos de pasajeros continúa impulsando la demanda general, mientras que la creciente adopción de tecnologías de seguridad electrónica en vehículos comerciales favorece una mayor penetración en el mercado. La creciente electrificación y el énfasis normativo en la seguridad vehicular contribuyen aún más a la sostenibilidad de la demanda en todas las categorías de vehículos.
- El segmento de vehículos de pasajeros representa la mayor fuente de ingresos, ya que la mayoría de los turismos de nueva fabricación integran la distribución electrónica de la fuerza de frenado junto con los sistemas de frenos antibloqueo y el control electrónico de estabilidad como equipamiento de seguridad estándar.
- Vehículo comercial ligero sigue en aumento, ya que los operadores de flotas priorizan la seguridad del conductor, la reducción de los costes de mantenimiento y el cumplimiento de la normativa en aplicaciones de logística, reparto y transporte urbano.
- Vehículo comercial pesado se ve respaldada por la creciente integración de tecnologías de frenado inteligentes para mejorar la estabilidad del vehículo, el control de cargas pesadas y la seguridad operativa en diversas condiciones de conducción.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vehículo de pasajeros |
Alto |
Integración de ADAS |
Maduro |
|
Vehículo comercial ligero |
Medio |
Seguridad de la flota |
Escalada |
|
Vehículo comercial pesado |
Medio |
Control de estabilidad |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles.
Las estrictas normativas mundiales de seguridad vehicular están acelerando la adopción de los frenos electrónicos.
Las normativas de seguridad vehicular siguen siendo uno de los principales impulsores del despliegue mundial de sistemas de distribución electrónica de la fuerza de frenado (EBD). Las autoridades reguladoras de Norteamérica, Europa, China, Japón, Corea del Sur y varias economías emergentes exigen cada vez más tecnologías de frenado avanzadas como parte de iniciativas más amplias de seguridad vial. La EBD funciona junto con los sistemas de frenos antibloqueo (ABS) y el control electrónico de estabilidad (ESC) para optimizar la fuerza de frenado según la carga del vehículo y las condiciones de la carretera, reduciendo las distancias de frenado y mejorando la estabilidad direccional. A medida que los fabricantes de automóviles se esfuerzan por cumplir con la legislación de seguridad en constante evolución y lograr mejores calificaciones de seguridad vehicular, las tasas de instalación continúan aumentando tanto en turismos como en vehículos comerciales. Este entorno regulatorio incentiva a los proveedores a desarrollar soluciones de frenado más inteligentes, compactas y basadas en software, capaces de dar soporte a las futuras plataformas de movilidad.
Expansión de vehículos eléctricos y definidos por software que admiten sistemas de frenado avanzados.
La rápida electrificación de la industria automotriz está creando condiciones favorables para las tecnologías de frenado controlado electrónicamente. Los vehículos eléctricos de batería y los vehículos híbridos dependen en gran medida de sistemas de control electrónico que coordinan a la perfección el frenado regenerativo, el control electrónico de estabilidad y la distribución de la fuerza de frenado. Las arquitecturas de vehículos definidas por software permiten, además, el control centralizado de múltiples funciones de seguridad mediante unidades de control electrónico integradas. Los fabricantes de automóviles están invirtiendo en plataformas de frenado inteligentes capaces de recibir actualizaciones de software durante todo el ciclo de vida del vehículo, a la vez que admiten funciones de conducción autónoma. A medida que la producción mundial de vehículos eléctricos continúa expandiéndose, los proveedores están intensificando sus actividades de investigación centradas en actuadores ligeros, software de seguridad funcional y controladores electrónicos avanzados diseñados específicamente para las plataformas de vehículos de próxima generación.
La creciente preferencia de los consumidores por las características de seguridad activa impulsa la penetración en el mercado.
Los consumidores consideran cada vez más las tecnologías de seguridad activa al comprar vehículos nuevos, lo que impulsa a los fabricantes a ampliar la disponibilidad de sistemas de frenado avanzados en diversas categorías de vehículos. Funciones como el frenado automático de emergencia, el control de crucero adaptativo, la asistencia para el mantenimiento de carril y el control electrónico de estabilidad dependen de una gestión electrónica precisa del frenado para ofrecer un rendimiento óptimo. La distribución electrónica de la fuerza de frenado mejora significativamente estos sistemas de seguridad integrados al ajustar continuamente la presión de frenado según las condiciones dinámicas de conducción. La creciente concienciación pública sobre la seguridad vehicular, los mayores incentivos de las aseguradoras para las tecnologías de seguridad avanzadas y los requisitos cada vez más exigentes de evaluación de la seguridad por parte de los organismos reguladores contribuyen, en conjunto, a una mayor adopción de estas tecnologías en turismos, vehículos comerciales ligeros y vehículos comerciales pesados en todo el mundo.
Tendencias futuras del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles
Integración del control inteligente de frenado con plataformas de vehículos definidas por software.
Las tendencias del mercado de sistemas de distribución electrónica de la fuerza de frenado (EBD) para automóviles indican una creciente convergencia entre las tecnologías de frenado inteligentes y las arquitecturas informáticas centralizadas de los vehículos. Los fabricantes de vehículos están reemplazando los sistemas de control electrónico distribuidos por plataformas informáticas centralizadas capaces de gestionar múltiples funciones de seguridad simultáneamente. Se prevé que el software de EBD se vuelva cada vez más adaptable mediante inteligencia artificial, diagnósticos predictivos y actualizaciones de software inalámbricas. Esta evolución permite una optimización continua del rendimiento, un mantenimiento simplificado del sistema y una mayor compatibilidad con las tecnologías de conducción autónoma, al tiempo que reduce la complejidad general del sistema electrónico.
Mayor adopción de tecnologías de frenado electrónico en vehículos de alta gama.
La tecnología de frenado electrónico (brake-by-wire) está pasando gradualmente de las plataformas de vehículos de alta gama a una adopción comercial más generalizada, a medida que los fabricantes buscan arquitecturas de frenado más ligeras y con mayor capacidad de respuesta. Se prevé que los sistemas electrónicos de distribución de la fuerza de frenado (EBD) desempeñen un papel cada vez más importante en estos entornos de frenado totalmente electrónicos, al permitir una modulación precisa de la presión, una mejor integración con los sistemas de frenado regenerativo y una mayor compatibilidad con las aplicaciones de conducción autónoma. Se espera que las continuas mejoras en la certificación de seguridad funcional, la ciberseguridad y la redundancia electrónica aceleren la aceptación del mercado durante todo el período previsto.
Oportunidades de mercado para sistemas de distribución electrónica de la fuerza de frenado (EBD) en el sector automotriz
Expansión en centros emergentes de fabricación de automóviles
La rápida expansión de las plantas de fabricación de vehículos en India, el sudeste asiático, Europa del Este y Latinoamérica ofrece importantes oportunidades de inversión a largo plazo. Las previsiones para el mercado de sistemas electrónicos de distribución de la fuerza de frenado (EBD) en el sector automotriz indican una creciente instalación de tecnologías electrónicas de seguridad, a medida que los gobiernos regionales refuerzan las normativas de seguridad vehicular y los fabricantes introducen plataformas de vehículos estandarizadas a nivel mundial. Se espera que los proveedores de componentes que invierten en fabricación local, soporte de ingeniería y alianzas regionales fortalezcan la resiliencia de la cadena de suministro y reduzcan los costos de producción. La continua industrialización y la creciente demanda de los consumidores por vehículos más seguros ofrecen condiciones favorables para la expansión de la capacidad a largo plazo y las iniciativas de transferencia de tecnología.
Desarrollo de plataformas de frenado electrónico integrado de próxima generación
La creciente demanda de arquitecturas integradas de seguridad vehicular crea oportunidades para los proveedores capaces de combinar la distribución de la fuerza de frenado, el control electrónico de estabilidad, el frenado de emergencia autónomo y el diagnóstico predictivo en plataformas electrónicas unificadas. Se espera que los fabricantes que invierten en el desarrollo de software, la integración de semiconductores, los materiales ligeros y los sensores inteligentes mejoren su posición competitiva a medida que los vehículos definidos por software se vuelven más comunes. Es probable que la colaboración estratégica entre los fabricantes de equipos originales (OEM), los fabricantes de semiconductores y los proveedores de tecnología de frenado acelere la comercialización de sistemas de frenado altamente integrados que respalden los futuros ecosistemas de movilidad autónoma y conectada.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -