
Mercato dei sistemi elettronici di distribuzione di fuerza di frenado (EBD): dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software); tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali pesanti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008017
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
3,13 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,39 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,83 %
Tasso di crescita
Mercato di riferimento
34,15 miliardi di dollari USA
(2026-2034)
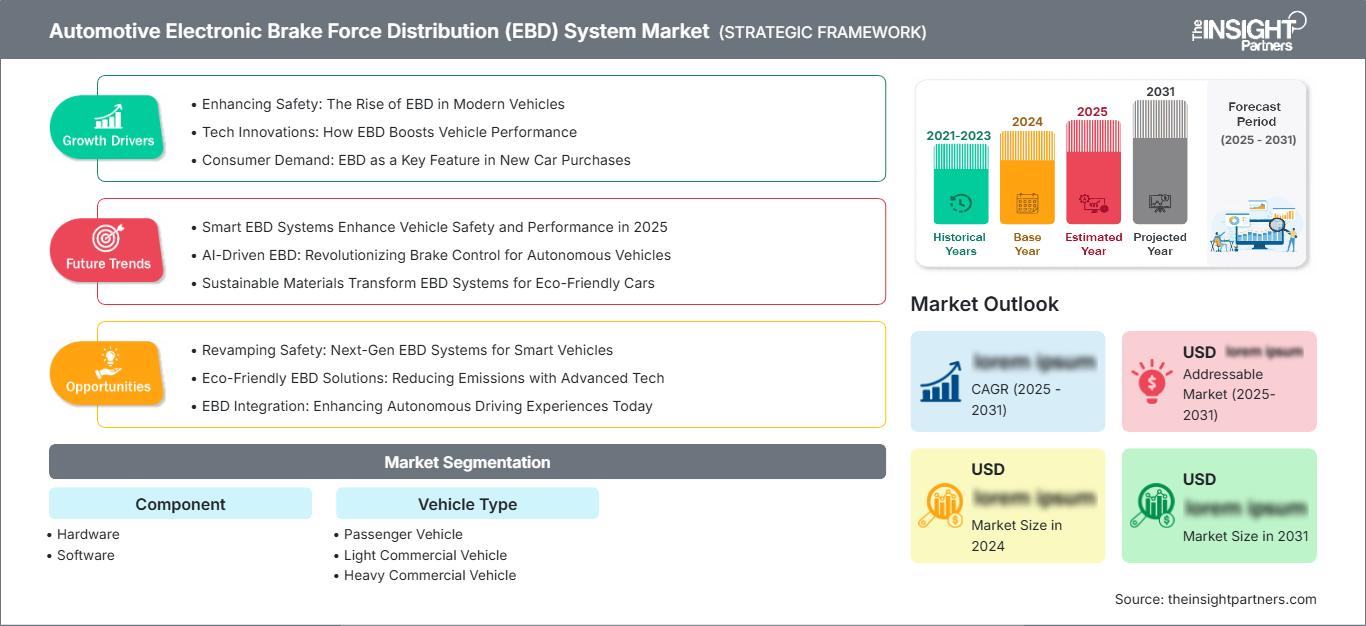
Il mercato dei sistemi elettronici di distribuzione della forza frenante (EBD) per autoveicoli è in costante crescita grazie al crescente utilizzo di sistemi frenanti avanzati nelle automobili. Si stima che il valore di mercato fosse di 3,13 miliardi di dollari nel 2025 e raggiungerà i 4,39 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,83% dal 2026 al 2034. Il maggiore utilizzo di sistemi frenanti avanzati, unitamente alle rigorose misure di sicurezza nei veicoli, continuerà a trainare la crescita del mercato.
In Nord America, l'industria automobilistica si concentrerà sull'utilizzo di tecnologie di frenatura elettronica per conformarsi alle normative di sicurezza. Le dimensioni del mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli saranno trainate da fattori quali la crescente adozione di sistemi avanzati di assistenza alla guida, la produzione di automobili di alta gamma e gli investimenti in sistemi di frenatura intelligenti. La domanda nella regione crescerà a un tasso annuo composto (CAGR) compreso tra il 3,6% e il 4,2%.
Analisi e approfondimenti sul mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli.
- Nord America: Normative rigorose in materia di sicurezza dei veicoli, rapida adozione di tecnologie di frenatura elettronica e crescente produzione di SUV e pickup sostengono la domanda regionale. Quota di mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli nel 2025: 31-34% . CAGR tra il 2026 e il 2034: 3,6-4,2%.
- USA: L'elevata diffusione di veicoli dotati di sistemi ADAS, i consistenti investimenti dei produttori di apparecchiature originali (OEM) e la precoce adozione delle tecnologie rafforzano la domanda di mercato. Quota di mercato nel 2025: 74-78% del Nord America . CAGR tra il 2026 e il 2034: 3,7-4,3%.
- Europa: Germania, Francia, Italia e Regno Unito continuano a trainare la domanda grazie a una rigorosa legislazione sulla sicurezza dei veicoli e alla produzione di veicoli di alta gamma. Quota di mercato nel 2025: 26-29% . Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 3,4-4,0%.
- Asia-Pacifico: Cina, Giappone, Corea del Sud e India rimangono importanti centri di produzione, sostenuti dall'espansione della produzione automobilistica e dalla crescente adozione di sistemi di sicurezza elettronici. Quota di mercato nel 2025: 34-37% . Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 4,1-4,7%.
- Segmento più ampio: il segmento delle autovetture ha rappresentato il contributo maggiore al settore grazie a volumi di produzione più elevati e alla crescente integrazione delle tecnologie di frenatura elettronica. Quota di mercato nel 2025: 68-72% . CAGR tra il 2026 e il 2034: 3,8-4,2%.
- Segmento ad alta crescita: si prevede che il software registrerà l'espansione più rapida grazie alla crescente diffusione di architetture veicolari definite via software e alle innovazioni nel controllo elettronico della frenata. Quota di mercato nel 2025: 26-30% . CAGR tra il 2026 e il 2034: 4,8-5,4%.
- Aziende chiave analizzate nel dettaglio: Aisin Corporation, Autoliv Inc., Brakes India Limited, Continental AG, DENSO Corporation, FTE automotive GmbH, Robert Bosch GmbH, Tim Castellaw Toyota, ZF CV Systems Global GmbH (precedentemente WABCO), ZF Friedrichshafen AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I sistemi frenanti a controllo elettronico hanno subito importanti cambiamenti grazie allo sviluppo di centraline elettroniche, sensori di velocità delle ruote, moduli di controllo idraulico e algoritmi di frenata. È in atto una tendenza da parte delle case automobilistiche a sostituire i sistemi meccanici con sistemi di distribuzione della forza frenante elettronica, in grado di regolare la forza frenante in base alla velocità, al carico, al tipo di superficie stradale e all'angolo di sterzata del veicolo. Questo sviluppo è diventato un elemento fondamentale nella progettazione dei sistemi di controllo della stabilità del veicolo e dei sistemi antibloccaggio (ABS).
La crescita futura del mercato si baserà sull'elettrificazione, sulle piattaforme veicolari e sulle tecnologie di guida autonoma. Si prevede che gli investimenti in Asia Pacifico, Nord America ed Europa, dovuti a diversi programmi e iniziative in materia di sicurezza, contribuiranno a un'ulteriore diffusione dei sistemi di frenatura a controllo elettronico. Il supporto normativo per le caratteristiche di sicurezza, unitamente alle innovazioni nell'elettronica dei veicoli, stimolerà la domanda nel periodo in esame.
Ambito del rapporto di mercato sui sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,13 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,39 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli
La crescita del mercato dei sistemi di distribuzione elettronica della forza frenante per autoveicoli è stata influenzata positivamente dall'inasprimento delle normative in materia di sicurezza degli occupanti e stabilità del veicolo. Le autovetture moderne utilizzano sempre più spesso freni elettronici avanzati, oltre ai sistemi antibloccaggio (ABS), al controllo elettronico della stabilità (ESC) e al controllo della trazione. Anche l'aumento della produzione di auto elettriche e di lusso, grazie alla loro tecnologia avanzata di frenatura elettronica, incide positivamente sulla crescita dei tassi di installazione.
La catena del valore dei sistemi elettronici di distribuzione della forza frenante per autoveicoli è composta da produttori di semiconduttori, produttori di sensori, produttori di componenti idraulici per freni, produttori di centraline elettroniche, fornitori di software, fornitori di ricambi auto e case automobilistiche globali. La maggiore disponibilità di semiconduttori, i continui investimenti nell'elettronica intelligente per veicoli e la crescente cooperazione tra i produttori di apparecchiature originali (OEM) e i produttori di sistemi frenanti hanno un impatto positivo sul processo produttivo, nonostante le interruzioni della catena di approvvigionamento.
L'analisi del mercato dei sistemi elettronici di distribuzione della forza frenante per autoveicoli evidenzia un contesto competitivo caratterizzato da continui investimenti in sistemi frenanti avanzati, sviluppo software e sistemi di controllo elettronico. Aziende come Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, DENSO Corporation, Aisin Corporation e Autoliv Inc. ampliano costantemente il proprio portafoglio di sistemi frenanti elettronici attraverso collaborazioni strategiche e innovazioni, integrandoli anche con i futuri sistemi di assistenza alla guida.
Per i produttori si avverte una crescente necessità di investire nello sviluppo di sistemi di frenatura elettronica modulari adatti a veicoli ibridi, elettrici a batteria e a guida autonoma. Gli investimenti nello sviluppo di software, nelle soluzioni leggere, nella sicurezza informatica e nella sicurezza funzionale saranno vantaggiosi per la competitività e la conformità normativa.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di distribuzione elettronica della forza frenante per autoveicoli
Nel 2025, il Nord America deteneva una quota di mercato del 31-34% nel settore dei sistemi elettronici di distribuzione della forza frenante per autoveicoli e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,6-4,2% nel periodo 2025-2034. La regione vanta una consolidata industria automobilistica, normative di sicurezza dei veicoli ben definite e una diffusa integrazione della tecnologia di frenatura elettronica in autovetture, SUV, pick-up e veicoli commerciali. La crescente domanda di auto dotate di dispositivi di sicurezza continua a sostenere gli investimenti dei produttori di apparecchiature originali (OEM) nella tecnologia di frenatura elettronica.
Stati Uniti, Canada e Messico costituiscono un'unica regione che forma un ecosistema integrato nella produzione di automobili, con una solida base di fornitori di primo livello e capacità nel settore dei semiconduttori. La spinta normativa verso il controllo elettronico della stabilità, il sistema antibloccaggio dei freni (ABS) e i sistemi di assistenza alla guida continua a incrementare la domanda di questi prodotti. La crescente produzione di veicoli elettrici e lo sviluppo di piattaforme veicolari definite dal software (SDP) rafforzano ulteriormente le prospettive di crescita regionale.
Mercato statunitense dei sistemi elettronici di distribuzione della forza frenante per autoveicoli
Nel 2025, gli Stati Uniti rappresentavano il 74-78% del mercato nordamericano, registrando un tasso di crescita annuo composto (CAGR) stimato tra il 3,7% e il 4,3% per tutto il periodo di previsione. I produttori di veicoli continuano a introdurre piattaforme di frenatura a controllo elettronico che integrano la distribuzione della forza frenante con il controllo elettronico della stabilità e le funzioni di frenata automatica di emergenza. La crescente produzione di veicoli passeggeri di fascia alta e di veicoli elettrici contribuisce ulteriormente ad aumentare i tassi di installazione su tutte le nuove piattaforme veicolari.
I principali fornitori del settore automobilistico, tra cui Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Autoliv Inc. e DENSO Corporation, mantengono ampie attività di ingegneria, produzione e ricerca a supporto dei requisiti degli OEM in tutto il paese. Il continuo sviluppo del software, i progressi nelle centraline elettroniche e l'adozione di tecnologie di frenata intelligenti consentono ai produttori di soddisfare i requisiti normativi in continua evoluzione, migliorando al contempo la sicurezza complessiva dei veicoli e le prestazioni di frenata.
Mercato europeo dei sistemi di distribuzione elettronica della forza frenante per autoveicoli
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 26% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 3,4% e il 4,0% durante il periodo di previsione. La Germania si conferma leader regionale grazie alla concentrazione di produttori di automobili di alta gamma e fornitori di tecnologie automobilistiche avanzate. L'attenzione del Paese all'elettrificazione dei veicoli e alla mobilità intelligente continua ad accelerare la diffusione di soluzioni di frenatura elettronica in diverse categorie di veicoli.
Il Regno Unito continua ad espandere la domanda grazie alla crescente adozione di veicoli elettrici, tecnologie di mobilità connessa e iniziative governative che incentivano sistemi di sicurezza avanzati. Francia, Italia e Spagna, nel loro insieme, rafforzano la domanda regionale grazie alla diversificazione della produzione automobilistica, alla crescente integrazione di componenti elettronici e alla modernizzazione delle flotte di veicoli commerciali. La continua implementazione delle normative europee in materia di sicurezza dei veicoli favorisce l'adozione costante delle tecnologie di distribuzione elettronica della forza frenante (EBD) nella produzione di veicoli, sia sul mercato interno che su quello orientato all'esportazione.
Mercato dei sistemi di distribuzione elettronica della forza frenante per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 34-37% del mercato globale e si prevede che registrerà il tasso di crescita annuo composto (CAGR) regionale più elevato, pari al 4,1-4,7%, fino al 2034. La Cina rimane il principale contributore grazie alla sua vasta capacità produttiva nel settore automobilistico, mentre Giappone e Corea del Sud continuano a essere all'avanguardia nell'innovazione tecnologica dei sistemi di frenata intelligenti.
In India e in Australia si sta assistendo a una crescente diffusione delle tecnologie di frenatura elettronica, in concomitanza con l'inasprimento delle normative sulla sicurezza dei veicoli. La crescente produzione di veicoli elettrici, l'espansione della produzione nazionale e gli incentivi governativi a sostegno della modernizzazione del settore automobilistico continuano a creare condizioni favorevoli per una crescita sostenuta del mercato regionale.
Mercato dei sistemi di distribuzione elettronica della forza frenante per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un CAGR del 3,1-3,7% durante il periodo di previsione. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nella produzione automobilistica, nelle infrastrutture di mobilità e nelle iniziative di trasporto intelligenti, favorendo la graduale adozione di tecnologie di frenatura avanzate su veicoli passeggeri e commerciali.
Il Sudafrica rimane il principale polo di produzione automobilistica in Africa, mentre il resto del Medio Oriente e dell'Africa continua a registrare una domanda in graduale crescita, sostenuta dalla modernizzazione del parco veicoli commerciali e dal miglioramento degli standard di sicurezza dei veicoli. Si prevede che i crescenti investimenti nelle infrastrutture e l'espansione delle attività di assemblaggio automobilistico regionali rafforzeranno la futura adozione dei sistemi di distribuzione elettronica della forza frenante (EBD).
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti registrerà un CAGR del 3,9-4,3% tra il 2026 e il 2034. Il mercato dei sistemi elettronici di distribuzione della forza frenante per autoveicoli continua ad espandersi grazie ai crescenti investimenti dei produttori in hardware elettronico avanzato, software embedded, sensori intelligenti e centraline di frenata integrate in grado di supportare piattaforme per veicoli connessi e autonomi. I continui progressi nella tecnologia dei semiconduttori migliorano ulteriormente la precisione della frenata, la diagnostica e l'affidabilità complessiva del sistema.
- L'hardware rimane la componente principale, poiché i moduli di controllo elettronici, i sensori, le centraline idrauliche e i componenti associati costituiscono la base dei sistemi elettronici di distribuzione della forza frenante su veicoli passeggeri e commerciali.
- Il software continua ad acquisire importanza strategica, poiché algoritmi di frenata intelligenti, diagnostica predittiva, sicurezza informatica e funzionalità di aggiornamento over-the-air vengono sempre più integrati nelle moderne architetture elettroniche dei veicoli.
Tipo di veicolo
Si prevede che il segmento delle tipologie di veicoli crescerà a un tasso annuo composto (CAGR) del 3,7-4,1% durante il periodo di previsione. La produzione di autovetture continua a trainare la domanda complessiva, mentre la crescente adozione di tecnologie di sicurezza elettronica nei veicoli commerciali favorisce una maggiore penetrazione del mercato. La crescente elettrificazione e l'enfasi normativa sulla sicurezza dei veicoli contribuiscono ulteriormente a sostenere la domanda in tutte le categorie di veicoli.
- Il segmento delle autovetture rappresenta la principale fonte di ricavi, poiché la maggior parte delle autovetture di nuova produzione integra di serie la distribuzione elettronica della forza frenante (EBD), i sistemi antibloccaggio (ABS) e il controllo elettronico della stabilità (ESC).
- L'adozione dei veicoli commerciali leggeri continua ad aumentare, poiché gli operatori di flotte danno priorità alla sicurezza dei conducenti, alla riduzione dei costi di manutenzione e alla conformità normativa nei settori della logistica, delle consegne e del trasporto urbano.
- La domanda di veicoli commerciali pesanti è sostenuta dalla crescente integrazione di tecnologie di frenatura intelligenti per migliorare la stabilità del veicolo, il controllo dei carichi pesanti e la sicurezza operativa in diverse condizioni di guida.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
veicolo passeggeri |
Alto |
Integrazione ADAS |
Maturo |
|
Veicolo commerciale leggero |
Mezzo |
Sicurezza della flotta |
Scalatura |
|
Veicolo commerciale pesante |
Mezzo |
Controllo della stabilità |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli.
Le rigide normative globali sulla sicurezza dei veicoli accelerano l'adozione dei freni elettronici.
Le normative sulla sicurezza dei veicoli continuano a rappresentare uno dei principali fattori trainanti per la diffusione dei sistemi di distribuzione elettronica della forza frenante (EBD) a livello globale. Le autorità di regolamentazione in Nord America, Europa, Cina, Giappone, Corea del Sud e in diverse economie emergenti impongono sempre più spesso l'adozione di tecnologie di frenata avanzate nell'ambito di iniziative più ampie per la sicurezza stradale. L'EBD opera in sinergia con i sistemi antibloccaggio (ABS) e il controllo elettronico della stabilità (ESC) per ottimizzare la forza frenante in base al carico del veicolo e alle condizioni stradali, riducendo gli spazi di arresto e migliorando la stabilità direzionale. Mentre i produttori automobilistici si impegnano a rispettare le normative di sicurezza in continua evoluzione, puntando al contempo a raggiungere livelli di sicurezza più elevati, i tassi di installazione continuano ad aumentare sia sulle autovetture che sui veicoli commerciali. Questo contesto normativo incoraggia i fornitori a sviluppare soluzioni di frenata più intelligenti, compatte e basate su software, in grado di supportare le future piattaforme di mobilità.
Espansione dei veicoli elettrici e a guida autonoma con supporto di sistemi di frenata avanzati.
La rapida elettrificazione dell'industria automobilistica sta creando condizioni favorevoli per le tecnologie di frenatura a controllo elettronico. I veicoli elettrici a batteria e i veicoli ibridi si affidano ampiamente a sistemi di controllo elettronico che coordinano in modo integrato la frenata rigenerativa, il controllo elettronico della stabilità e la distribuzione della forza frenante. Le architetture veicolari definite via software consentono inoltre il controllo centralizzato di molteplici funzioni di sicurezza tramite centraline elettroniche integrate. I produttori automobilistici stanno investendo in piattaforme di frenatura intelligenti in grado di ricevere aggiornamenti software durante tutto il ciclo di vita del veicolo, supportando al contempo le funzionalità di guida autonoma. Con la continua espansione della produzione globale di veicoli elettrici, i fornitori stanno intensificando le attività di ricerca incentrate su attuatori leggeri, software per la sicurezza funzionale e controller elettronici avanzati progettati specificamente per le piattaforme veicolari di nuova generazione.
La crescente preferenza dei consumatori per le caratteristiche di sicurezza attiva favorisce la penetrazione nel mercato.
I consumatori considerano sempre più le tecnologie di sicurezza attiva al momento dell'acquisto di nuovi veicoli, incoraggiando i produttori ad ampliare la disponibilità di sistemi di frenata avanzati in diverse categorie di veicoli. Funzionalità come la frenata automatica d'emergenza, il cruise control adattivo, il sistema di mantenimento della corsia e il controllo elettronico della stabilità si basano su una precisa gestione elettronica della frenata per offrire prestazioni ottimali. La distribuzione elettronica della forza frenante migliora significativamente questi sistemi di sicurezza integrati, regolando continuamente la pressione di frenata in base alle condizioni di guida dinamiche. La crescente consapevolezza pubblica in materia di sicurezza dei veicoli, i maggiori incentivi assicurativi per le tecnologie di sicurezza avanzate e i crescenti requisiti di valutazione della sicurezza da parte degli enti regolatori contribuiscono collettivamente a tassi di adozione più elevati in autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti in tutto il mondo.
Tendenze future del mercato dei sistemi di distribuzione elettronica della forza frenante (EBD) per autoveicoli.
Integrazione del controllo intelligente della frenata con piattaforme veicolari definite dal software
Le tendenze del mercato dei sistemi elettronici di distribuzione della forza frenante (EBD) per autoveicoli indicano una crescente convergenza tra tecnologie di frenata intelligenti e architetture di elaborazione centralizzate per veicoli. I produttori di veicoli stanno sostituendo i sistemi di controllo elettronico distribuiti con piattaforme di elaborazione centralizzate in grado di gestire simultaneamente molteplici funzioni di sicurezza. Si prevede che il software per la distribuzione elettronica della forza frenante diventerà sempre più adattivo grazie all'intelligenza artificiale, alla diagnostica predittiva e agli aggiornamenti software over-the-air. Questa evoluzione consente un'ottimizzazione continua delle prestazioni, una manutenzione semplificata del sistema e una migliore compatibilità con le tecnologie di guida autonoma, riducendo al contempo la complessità complessiva del sistema elettronico.
Diffusione crescente delle tecnologie Brake-by-Wire nei veicoli di alta gamma
La tecnologia brake-by-wire si sta gradualmente diffondendo dalle piattaforme per veicoli premium verso una più ampia adozione commerciale, in quanto i produttori puntano a architetture frenanti più leggere e reattive. Si prevede che i sistemi di distribuzione elettronica della forza frenante (EBD) svolgeranno un ruolo sempre più importante in questi ambienti di frenata completamente elettronici, consentendo una modulazione precisa della pressione, una migliore integrazione con i sistemi di frenata rigenerativa e una maggiore compatibilità con le applicazioni di guida autonoma. I continui miglioramenti nella certificazione della sicurezza funzionale, nella sicurezza informatica e nella ridondanza elettronica dovrebbero accelerare l'adozione da parte del mercato per tutto il periodo di previsione.
Opportunità di mercato per i sistemi di distribuzione elettronica della forza frenante (EBD) nel settore automobilistico
Espansione nei nuovi centri di produzione automobilistica
La rapida espansione degli impianti di produzione automobilistica in India, nel Sud-est asiatico, nell'Europa orientale e in America Latina offre significative opportunità di investimento a lungo termine. Le previsioni per il mercato dei sistemi elettronici di distribuzione della forza frenante (EBD) nel settore automobilistico indicano un aumento dell'installazione di tecnologie di sicurezza elettronica, in quanto i governi regionali rafforzano le normative sulla sicurezza dei veicoli e i produttori introducono piattaforme veicolari standardizzate a livello globale. Si prevede che i fornitori di componenti che investono nella produzione localizzata, nel supporto ingegneristico e nelle partnership regionali rafforzeranno la resilienza della catena di approvvigionamento, riducendo al contempo i costi di produzione. La continua industrializzazione e la crescente domanda dei consumatori di veicoli più sicuri offrono condizioni favorevoli per l'espansione della capacità produttiva a lungo termine e per le iniziative di trasferimento tecnologico.
Sviluppo di piattaforme di frenatura elettronica integrata di nuova generazione
La crescente domanda di architetture integrate per la sicurezza dei veicoli crea opportunità per i fornitori in grado di combinare la distribuzione della forza frenante, il controllo elettronico della stabilità, la frenata automatica di emergenza e la diagnostica predittiva all'interno di piattaforme elettroniche unificate. Si prevede che i produttori che investono nello sviluppo di software, nell'integrazione di semiconduttori, nei materiali leggeri e nei sensori intelligenti miglioreranno il loro posizionamento competitivo man mano che i veicoli definiti via software diventeranno sempre più comuni. La collaborazione strategica tra OEM, produttori di semiconduttori e fornitori di tecnologie di frenatura accelererà probabilmente la commercializzazione di sistemi di frenatura altamente integrati a supporto dei futuri ecosistemi di mobilità autonoma e connessa.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -