
Markt für Automobil Stahl: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Automobilstahl (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anwendung (Karosseriestruktur, Antriebsstrang, Federung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008110
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 14, 2026


Marktgröße 2025
134,19 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
172,87 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,85 %
Wachstumsrate
Adressierbarer Markt
1.393,56 Mrd. US-Dollar
(2026–2034)
Der Markt für Automobilstahl wurde 2025 auf 134,19 Milliarden US-Dollar geschätzt und soll bis 2034 auf 172,87 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,85 % im Zeitraum 2026–2034 entspricht . Der Markt bildet weiterhin die Grundlage der globalen Fahrzeugproduktion, indem er Struktur-, Sicherheits-, Fahrgestell- und Antriebsstrangmaterialien liefert, die den sich stetig weiterentwickelnden Anforderungen an Crashsicherheit, Langlebigkeit und Leichtbau gerecht werden. Kontinuierliche Verbesserungen bei modernen Stahlsorten, Recyclingtechnologien und der Produktionseffizienz sichern die langfristige Nachfrage im Pkw- und Nutzfahrzeugbereich.
In Nordamerika stärken anhaltende Investitionen in die Produktion von Elektrofahrzeugen, die Lokalisierung der Lieferketten der Automobilindustrie und die Modernisierung von Stahlverarbeitungsanlagen weiterhin die Nachfrage. Das Marktwachstum für Automobilstahl in der Region wird durch die zunehmende Verwendung hochfester Stähle für Karosseriestrukturen sowie durch den regulatorischen Fokus auf Kraftstoffeffizienz und Fahrzeugsicherheit gestützt. Es wird erwartet, dass der regionale Markt bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,0 % wachsen wird , unterstützt durch die zunehmende inländische Fahrzeugmontage und technologische Fortschritte in der Stahlumformung.
Marktanalyse und Einblicke für Automobilstahl
- Nordamerika: Der Marktanteil lag 2025 bei 24–28 % und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,0 % wachsen . Starke Kapazitäten in der Automobilproduktion, Initiativen zur Rückverlagerung der Produktion und die zunehmende Verwendung von hochfestem Stahl unterstützen die regionale Expansion.
- USA: Stellten 2025 einen Anteil von 74–78 % am nordamerikanischen Markt dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,1 % wachsen , unterstützt durch Investitionen in die Herstellung von Elektrofahrzeugen, die Lokalisierung von Automobilkomponenten und die Modernisierung von Stahlproduktionsanlagen.
- Europa: Hielt 2025 einen Marktanteil von 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,2–2,8 % verzeichnen . Deutschland, Frankreich, Italien und Großbritannien bleiben führende Standorte der Automobilproduktion mit einer starken Nachfrage nach leichten Stahlbaulösungen.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 42–46 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % die höchste Wachstumsrate verzeichnen , angeführt von China, Japan, Indien und Südkorea aufgrund der expandierenden Fahrzeugproduktion, industrieller Investitionen und exportorientierter Fertigung.
- Größtes Segment: Die Karosseriestruktur machte 2025 einen Marktanteil von 52–56 % aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,3 % wachsen , was auf den verstärkten Einsatz von hochfestem Stahl in crashresistenten Fahrzeugarchitekturen zurückzuführen ist.
- Wachstumsstarkes Segment: Hochfester Stahl hatte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen . Unterstützt wird dies durch Leichtbauweise bei Fahrzeugen, strengere Emissionsvorschriften und die zunehmende Produktion von Elektrofahrzeugen.
- Detaillierte Analyse der wichtigsten Unternehmen: ArcelorMittal SA, China Steel Corporation, Hyundai Steel Co., Ltd., JFE Steel Corporation, Nippon Steel Corporation, Nucor Corporation, POSCO Holdings Inc., Tata Steel Limited, United States Steel Corporation, Baosteel Group Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Prioritäten in der Fahrzeugproduktion haben sich hin zu einem ausgewogenen Verhältnis von Leichtbau und struktureller Integrität verlagert, was den Einsatz fortschrittlicher Stahlsorten im Pkw- und Nutzfahrzeugbereich beschleunigt hat. Kontinuierliche Innovationen bei Warmumformung, Presshärtung, Verzinkungstechnologien und digitalen Produktionssystemen haben die Fertigungseffizienz gesteigert und gleichzeitig Korrosionsbeständigkeit und Crashsicherheit verbessert. Diese Entwicklungen ermöglichen es den Herstellern, immer strengere Sicherheits- und Umweltauflagen zu erfüllen, ohne die Produktionskosten wesentlich zu erhöhen. Folglich wird das Wachstum des Automobilstahlmarktes weiterhin durch die fortschreitende Modernisierung der globalen Automobilproduktionsökosysteme gestützt.
Das zukünftige Wachstum des Automobilstahlmarktes wird voraussichtlich von aufstrebenden Produktionszentren in Südostasien, Indien, Mexiko und Teilen Osteuropas ausgehen, wo die Investitionen in Fahrzeugmontagewerke weiter steigen. Staatliche Förderprogramme für Elektromobilität, verstärktes Recycling von Eisenwerkstoffen und Kapazitätserweiterungen für die moderne Stahlverarbeitung stärken die langfristigen Branchengrundlagen. Eine engere Zusammenarbeit zwischen Automobilherstellern und Stahlproduzenten dürfte zudem die Kommerzialisierung von Leichtbaustahllösungen der nächsten Generation für zukünftige Fahrzeugplattformen beschleunigen.
Berichtsumfang zum Markt für Automobilstahl
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 134,19 Milliarden US-Dollar |
| Marktgröße bis 2034 | 172,87 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automobilstahl
Die Analyse des Automobilstahlmarktes spiegelt eine Branche wider, die zunehmend von sich wandelnden Fahrzeugarchitekturen, Nachhaltigkeitsprioritäten und der Lokalisierung der Lieferkette geprägt ist. Automobilzulieferer setzen weiterhin auf hochfeste Stähle, da diese ein gutes Verhältnis von Umformbarkeit, Dauerhaftigkeit und Schlagfestigkeit bieten und im Vergleich zu vielen Leichtmetallen relativ günstig sind. Das weltweite Wachstum der Elektrofahrzeugproduktion hat den Bedarf an speziellen Baustählen erhöht, die einen besseren Batterieschutz und eine höhere Gesamtsicherheit der Fahrzeuge gewährleisten. Gleichzeitig tragen Recycling und der verstärkte Einsatz von Elektrolichtbogenöfen zu einer umweltfreundlicheren Produktion bei.
Die Stabilität der Lieferkette gewinnt im Wettbewerb an Bedeutung, da Unternehmen Lokalisierungsstrategien umsetzen, um das Risiko logistischer Störungen zu minimieren. Die engere Zusammenarbeit zwischen Stahlwerken, Verarbeitern, Stanzereien und Automobilherstellern hat die Entwicklung neuer Fahrzeugmodelle beschleunigt und die Anpassung von Materialien ermöglicht.
Der Wettbewerb im Automobilstahlmarkt verschärft sich weiter , da globale Stahlhersteller in Produktinnovationen, Dekarbonisierungsinitiativen und strategische Partnerschaften mit Automobilunternehmen investieren. ArcelorMittal SA, Nippon Steel Corporation, POSCO Holdings Inc., Hyundai Steel Co., Ltd. und Tata Steel Limited treiben die kontinuierliche Weiterentwicklung fortschrittlicher Automobilstahlsorten für Leichtbauanwendungen und verbesserte Struktureigenschaften voran. Gleichzeitig haben die Baosteel Group Corporation, China Steel Corporation, JFE Steel Corporation, United States Steel Corporation und Nucor Corporation Programme zur Kapazitäts- und Technologiemodernisierung für eine effizientere Stahlproduktion implementiert.
Der Fokus liegt zunehmend auf Investitionen in die Herstellung kohlenstoffarmer Stähle, digitale Fertigung und Projekte der Kreislaufwirtschaft, die die Effizienz steigern und gleichzeitig die Emissionen senken. Der Ausbau der Kapazitäten von Elektrolichtbogenöfen, wasserstoffbasierten Stahlherstellungsverfahren und der Produktion von verzinktem Stahl für die Automobilindustrie zur Deckung des sich wandelnden Bedarfs der Erstausrüster (OEMs) ist im Gange. Strategische Kooperationen entlang der gesamten automobilen Wertschöpfungskette sind entscheidend für die Produktdifferenzierung und die regionale Wettbewerbsfähigkeit.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Automobilstahlmarkt: Strategische Einblicke
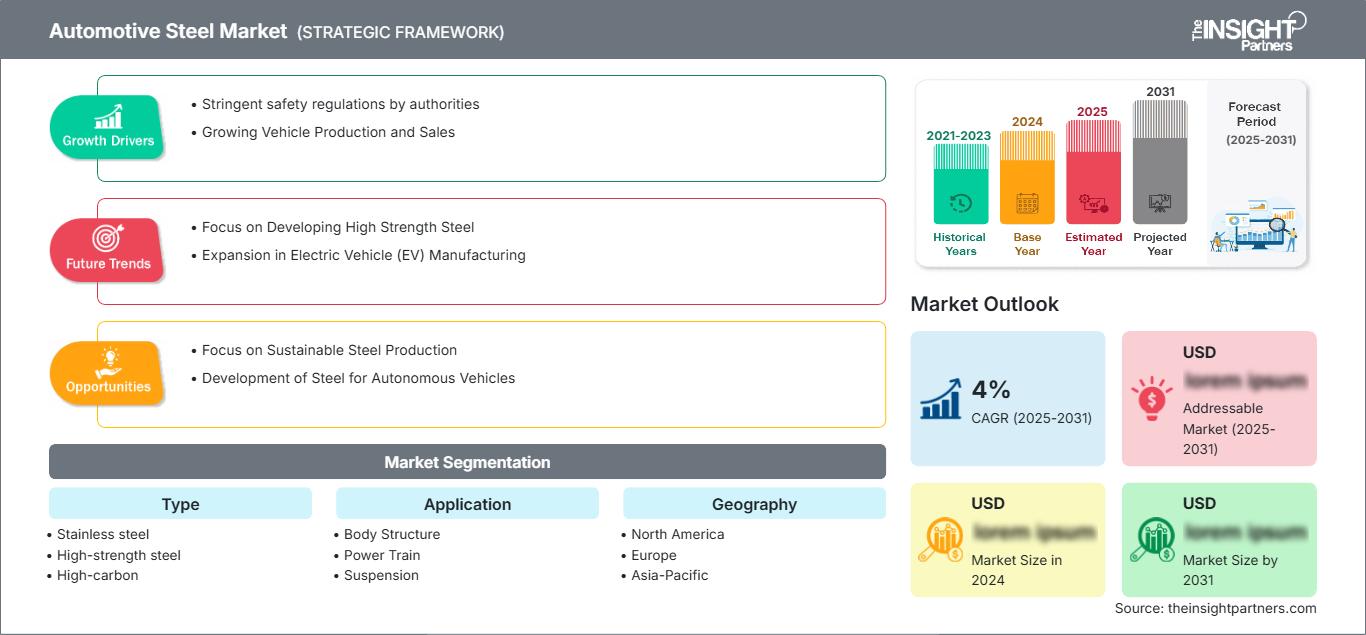
Regionale Einblicke
Nordamerikanischer Automobilstahlmarkt
Nordamerika hielt 2025 einen Marktanteil von 24–28 % am Automobilstahlmarkt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,0 % wachsen . Die Region profitiert von einem etablierten Ökosystem der Automobilproduktion, integrierten Stahllieferketten und kontinuierlichen Investitionen in fortschrittliche Fertigungstechnologien. Der Einsatz von AHSS-Werkstoffen in Pkw, Pick-ups und Elektrofahrzeugen wird in den kommenden Jahren voraussichtlich maßgeblich zum Marktwachstum in Nordamerika beitragen. Förderliche Regierungsrichtlinien für die Stahlproduktion im Automobilsektor sowie Infrastrukturverbesserungen und Maßnahmen zur CO₂-Reduzierung in der Branche treiben die Investitionen in die Automobilstahlproduktion zusätzlich an.
Weitere Faktoren werden den Markt in Nordamerika im Prognosezeitraum begünstigen. Dazu zählen verstärkte Lokalisierungsbemühungen von Automobilherstellern und Tier-1-Zulieferern, um eine widerstandsfähige Lieferkette für ihre Produkte aufzubauen. Der Bau von Montagewerken für Elektrofahrzeuge in den USA, Kanada und Mexiko dürfte die Nachfrage nach leichten Baustählen ankurbeln, die für den Batterieschutz und die Crashsicherheit eingesetzt werden.
US-Automobilstahlmarkt
Die USA repräsentierten 2025 74–78 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,5–3,1 % im Automobilstahlmarkt verzeichnen . Als größtes Zentrum der Automobilproduktion in der Region verfügt das Land dank seiner integrierten Stahlwerke, Mini-Stahlwerke, Automobil-Stanzwerke und einer etablierten Zulieferbasis über hochentwickelte Produktionskapazitäten. Die gestiegenen Investitionen in die Elektrofahrzeug- und Batterieproduktion sowie in lokale Wertschöpfung haben den Bedarf an hochfesten Automobilstählen erhöht.
Die führenden Stahlhersteller des Landes erhöhen ihre Produktionskapazitäten und setzen digitale Fertigungstechniken ein, um die Effizienz zu steigern und eine gleichbleibende Produktqualität zu gewährleisten. Der verstärkte Einsatz von verzinktem Stahl, warmumgeformten Teilen und ultrahochfestem Stahl trägt dazu bei, Sicherheits- und Kraftstoffeffizienzstandards zu erfüllen. Die Zusammenarbeit zwischen Automobilherstellern und Stahlproduzenten fördert Produktinnovationen und die Entwicklung kundenspezifischer Materiallösungen, die nicht nur die Festigkeit erhöhen, sondern auch zukünftige Fahrzeugplattformen ermöglichen.
Europäischer Automobilstahlmarkt
Europa erreichte 2025 einen Marktanteil von 21–25 % und wird im Automobilstahlmarkt voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,8 % wachsen . Deutschland bleibt aufgrund seiner starken Automobilindustrie, seiner fortschrittlichen Ingenieurskompetenz und seiner kontinuierlichen Investitionen in Leichtbautechnologien der führende regionale Markt. Stahlproduzenten liefern zunehmend hochfeste Stahlsorten für Premium-Pkw und Nutzfahrzeugflotten und unterstützen gleichzeitig Nachhaltigkeitsziele durch kohlenstoffärmere Produktionstechnologien.
Die heimischen Automobilzulieferketten in Großbritannien werden durch Investitionen in die Produktion von Elektrofahrzeugen und fortschrittliche Fertigungstechnologien weiter gestärkt. Die Nachfrage nach korrosionsbeständigem und leichtem Automobilstahl steigt, da sich die Hersteller an veränderte Fahrzeugplattformen und Emissionsnormen anpassen.
Deutschland bleibt dank der engen Zusammenarbeit zwischen Stahlproduzenten und Automobilherstellern führend. Innovationen in der Warmumformungstechnologie, bei hochfesten Stählen und in der Präzisionsfertigung stärken Deutschlands Position als größter Verbraucher von Stahl für die Automobilindustrie in Europa.
Frankreich, Italien und Spanien tragen gemeinsam durch ihre diversifizierte Pkw- und Nutzfahrzeugproduktion maßgeblich zur regionalen Nachfrage bei. Steigende Investitionen in die Elektromobilität, die Modernisierung der Produktionsanlagen und der verstärkte Einsatz von Recyclingstahl stärken die langfristige Marktentwicklung und unterstützen gleichzeitig die regionalen Dekarbonisierungsziele.
Automobilstahlmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 42–46 % des Weltmarktes aus und wird im Automobilstahlmarkt voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,8 % das schnellste Wachstum verzeichnen . China bleibt aufgrund seiner großen Produktionskapazitäten im Automobilsektor der dominierende Markt, gefolgt von Japan, Südkorea und Indien. Steigende Investitionen in Elektrofahrzeuge, exportorientierte Produktion und fortschrittliche Stahlverarbeitung stärken die regionale Nachfrage weiterhin.
Staatliche Förderprogramme für die Modernisierung der Industrie, die rasche Urbanisierung und den steigenden Pkw-Besitz im Inland sichern den langfristigen Konsum. Australien trägt durch die Produktion von Spezialstahl und die Verfügbarkeit von Rohstoffen dazu bei, während sich Indien dank Infrastrukturinvestitionen und produktionsorientierter Industriepolitik zu einem wichtigen Standort für die Automobilproduktion entwickelt.
Automobilstahlmarkt im Nahen Osten und Afrika
Der Markt für Automobilstahl im Nahen Osten und in Afrika wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,1–2,7 % wachsen . Saudi-Arabien ist führend in der regionalen Nachfrage, angetrieben durch Initiativen zur industriellen Diversifizierung und zunehmende Investitionen in die Infrastruktur der Automobilproduktion. Die Vereinigten Arabischen Emirate (VAE) haben ihre Bemühungen zum Ausbau der nachgelagerten Kapazitäten für die Metallverarbeitung kontinuierlich verstärkt, während Südafrika als etabliertes Zentrum der Automobilproduktion in der Region gilt.
Mit steigenden Investitionen in die Infrastruktur, Strategien zur industriellen Entwicklung und verbesserten Produktionskapazitäten in der Region wird der Stahlverbrauch für Automobile zunehmen. Der Ausbau der Logistikinfrastruktur, die verbesserte Energieversorgung und Investitionen in die Fahrzeugmontage werden das Marktwachstum im übrigen Nahen Osten und in Afrika vorantreiben.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % wachsen . Materialinnovationen spielen weiterhin eine zentrale Rolle im Markt für Automobilstahl, da Fahrzeughersteller ein optimales Gleichgewicht zwischen Festigkeit, Gewichtsreduzierung, Korrosionsbeständigkeit und Produktionseffizienz anstreben. Die zunehmende Anwendung fortschrittlicher Fertigungstechniken in Verbindung mit strengen Crashsicherheits- und Emissionsnormen fördert den breiteren Einsatz spezialisierter Stahlsorten in Pkw, Nutzfahrzeugen und Elektrofahrzeugen. Der Markt für Automobilstahl expandiert kontinuierlich, da Stahlproduzenten verbesserte Stahlsorten einführen, die den Bau leichter Fahrzeugplattformen ermöglichen und gleichzeitig Kostenwettbewerbsfähigkeit und Recyclingfähigkeit gewährleisten.
- Edelstahl: Aufgrund seiner hervorragenden Korrosionsbeständigkeit, Langlebigkeit und Hochtemperaturleistung findet er breite Anwendung in Abgasanlagen, Kraftstofftanks und Strukturbauteilen. Die Nachfrage bleibt stabil, da Hersteller Wert auf längere Fahrzeuglebensdauer und geringeren Wartungsaufwand legen.
- Hochfester Stahl: Aufgrund seines außergewöhnlichen Festigkeits-Gewichts-Verhältnisses zählt er zu den am schnellsten adaptierten Werkstoffkategorien. Automobilhersteller setzen diese Stahlsorten zunehmend in Karosseriestrukturen und Crashsystemen ein, um die Insassensicherheit zu verbessern und gleichzeitig das Fahrzeuggewicht zu reduzieren.
- Hochkohlenstoffhaltiger Stahl: Wird hauptsächlich für Federn, verschleißfeste Bauteile, Getriebeteile und spezielle mechanische Anwendungen eingesetzt, die hohe Härte und Dauerfestigkeit erfordern. Die Nachfrage wird durch steigende Leistungsanforderungen bei Nutzfahrzeugen und Schwerlastfahrzeugen gedeckt.
- Kohlenstoffarm: Aufgrund seiner hervorragenden Umformbarkeit, Schweißbarkeit und Kosteneffizienz findet es weiterhin breite Anwendung in konventionellen Karosserieteilen und Strukturbauteilen der Automobilindustrie. Hersteller setzen nach wie vor auf diese Werkstoffe für die Serienfertigung, die Flexibilität erfordert.
- Verzinkter Stahl: Er gewinnt durch seinen überlegenen Korrosionsschutz für Karosserieteile, Fahrwerkskomponenten und Unterbodenstrukturen deutlich an Bedeutung. Steigende Anforderungen an die Fahrzeuglebensdauer und erweiterte Garantieprogramme fördern die Akzeptanz sowohl im Pkw- als auch im Nutzfahrzeugbereich.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,3 % wachsen , da Automobilhersteller die Materialoptimierung für kritische Fahrzeugsysteme vorantreiben. Die Nachfrage wird durch strengere Sicherheitsvorschriften, die Elektrifizierung und kontinuierliche Verbesserungen bei Umform- und Fügetechnologien beeinflusst. Stahl bleibt der bevorzugte Konstruktionswerkstoff für zahlreiche Fahrzeuganwendungen, da er strukturelle Leistungsfähigkeit, Wirtschaftlichkeit, hohe Recyclingfähigkeit und Kompatibilität mit Massenproduktionsprozessen vereint. Hersteller intensivieren zudem die Zusammenarbeit mit Stahllieferanten, um anwendungsspezifische Stahlsorten zu entwickeln, die die Fahrzeugeffizienz und die Fertigungsproduktivität verbessern.
- Karosseriestruktur: Das größte Anwendungssegment, getrieben durch den umfassenden Einsatz von hochfestem Stahl in Säulen, Dachrelingen, Bodenkonstruktionen, Türen und Crashstrukturen. Der kontinuierliche regulatorische Fokus auf Insassenschutz sichert die anhaltende Nachfrage in der weltweiten Fahrzeugproduktion.
- Antriebsstrang: Stahl bleibt unverzichtbar für Zahnräder, Wellen, Motorblöcke, Getriebekomponenten und elektrische Antriebsbaugruppen, die hohe mechanische Festigkeit, thermische Stabilität und Verschleißfestigkeit erfordern. Elektrifizierte Fahrzeugplattformen schaffen zusätzlichen Bedarf an präzisionsgefertigten Automobilbauteilen aus Stahl.
- Fahrwerk: Fahrwerksysteme benötigen spezielle Stahlsorten für Federn, Querlenker, Stabilisatoren und tragende Bauteile. Hersteller setzen zunehmend auf stärkere und leichtere Stahllösungen, um Fahrkomfort, Langlebigkeit und das gesamte Fahrverhalten zu verbessern und gleichzeitig die langfristige Betriebssicherheit zu gewährleisten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Körperstruktur |
Hoch |
Crashsicherheit |
Reifen |
|
Antriebsstrang |
Medium |
Elektroantriebsstrang |
Skalierung |
|
Suspension |
Medium |
Leichtbau |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Automobilstahlmarktes
Ausbau der Elektrofahrzeugproduktion und von Leichtbaufahrzeugplattformen
Der weltweite Trend zur Elektromobilität führt zu einem steigenden Bedarf an Hochleistungsstählen für die Automobilindustrie, die leicht und gleichzeitig hochfest sind. Die Karosseriestrukturen batterieelektrischer Fahrzeuge müssen verstärkt werden, um die Sicherheit der Akkus bei Unfällen zu gewährleisten und gleichzeitig die Effizienz und Reichweite des Fahrzeugs zu erhalten. Hochfester Stahl ermöglicht die Reduzierung der Bauteildicke ohne Einbußen bei der Crashsicherheit und ist daher das bevorzugte Material für innovative Fahrzeugkonstruktionen. Nationale Regierungen in Nordamerika, Europa und im asiatisch-pazifischen Raum fördern die Elektromobilität weiterhin durch verschiedene Anreize und Emissionsnormen und motivieren so Stahlhersteller, ihr Angebot an Automobilstahlprodukten zu erweitern.
Verschärfte Sicherheitsvorschriften treiben die Einführung von hochfestem Stahl voran.
Die Sicherheitsvorschriften für Fahrzeuge werden in den wichtigsten Automobilproduktionszentren immer strenger, was den Einsatz von festeren und energieabsorbierenden Materialien durch die Automobilhersteller erforderlich macht. Automobilstahl ist unerlässlich für die Crashsicherheit und einen effizienten Fertigungsprozess. Hochfester Stahl ermöglicht eine verbesserte Seitenaufprall-, Dach- und Frontalaufprallsicherheit sowie einen höheren Fußgängerschutz, ohne das Fahrzeuggewicht wesentlich zu erhöhen. Kontinuierliche Innovationen beim Warmumformen, Presshärten und Laserschweißen erleichtern die Arbeit der Automobilentwickler. Angesichts der immer strengeren Insassenschutzbestimmungen der Aufsichtsbehörden und der wachsenden Sicherheitsbedenken der Verbraucher entwickeln Stahlhersteller kontinuierlich neue Stahlsorten für die Automobilindustrie.
Zunehmende Initiativen für Stahlrecycling und kohlenstoffarme Fertigung
Die Ziele der Nachhaltigkeit haben weltweit zu einem Wandel in der Stahlproduktion geführt, da Unternehmen umweltfreundlichere Fertigungstechniken einsetzen. Stahlhersteller investieren verstärkt in die Prinzipien der Kreislaufwirtschaft, und Automobilstahl ist durch seine höhere Recyclingquote nachhaltiger geworden, wodurch Automobilhersteller ihre Treibhausgasemissionen minimieren können. Der vermehrte Einsatz von Elektrolichtbogenöfen, erneuerbaren Energiesystemen und die verstärkte Nutzung von Stahlschrott haben zu einer geringeren Kohlenstoffintensität in der Stahlherstellung geführt. Automobilhersteller integrieren Umweltaspekte in ihre Beschaffungsprozesse, was Zulieferern hilft, emissionsarme Stahlprodukte für die Automobilindustrie zu entwickeln. Die Dekarbonisierungsbemühungen von Stahl- und Automobilherstellern werden die Entwicklung umweltfreundlicherer Werkstoffe beschleunigen.
Zukunftstrends im Automobilstahlmarkt
Beschleunigte Einführung von hochfestem Stahl der dritten Generation
Automobilhersteller setzen zunehmend auf hochfeste Stähle der dritten Generation, um Festigkeit, Duktilität und Umformbarkeit zu verbessern, ohne die Produktionskosten wesentlich zu erhöhen. Diese Werkstoffe ermöglichen komplexere Fahrzeugkonstruktionen und unterstützen gleichzeitig Leichtbau und verbesserte Crashsicherheit. Die Trends im Automobilstahlmarkt deuten auf eine wachsende Zusammenarbeit zwischen Stahlproduzenten und Automobilherstellern hin, um maßgeschneiderte Stahlsorten für Elektrofahrzeuge, autonome Plattformen und Mobilitätslösungen der nächsten Generation zu entwickeln. Kontinuierliche Fortschritte in der Metallurgie, bei Warmumformtechnologien und in der digitalen Fertigung werden voraussichtlich die Produktionseffizienz steigern und gleichzeitig die Anwendungsmöglichkeiten in verschiedenen Fahrzeugkategorien erweitern.
Digitale Fertigungs- und intelligente Stahlproduktionstechnologien
Die digitale Revolution hat sich als entscheidender Wettbewerbsvorteil in der Automobilstahlproduktion erwiesen. Technologien wie künstliche Intelligenz, vorausschauende Wartung, digitale Zwillinge und intelligente Prozessautomatisierung werden eingesetzt, um die Produktionsqualität zu steigern und Abfall zu minimieren. Stahlproduzenten nutzen Echtzeit-Überwachungstechnologien, um ihren Energieverbrauch zu optimieren und die Produktkonsistenz zu verbessern. Diese neuen Technologien ermöglichen zudem die schnellere Entwicklung maßgeschneiderter Automobilstahlprodukte und unterstützen so die Nachhaltigkeitsziele eines geringeren Ressourcenverbrauchs.
Marktchancen für Automobilstahl
Ausbau der lokalen Automobilstahlproduktion in aufstrebenden Produktionszentren
Steigende Investitionen in die Automobilproduktion in Indien, Südostasien, Mexiko und Osteuropa eröffnen Stahlproduzenten attraktive Möglichkeiten, regionale Produktions- und Verarbeitungsanlagen zu errichten. Automobilhersteller (OEMs) priorisieren die lokale Beschaffung, um Logistikkosten zu senken, die Resilienz der Lieferkette zu stärken und die nationalen Produktionsrichtlinien einzuhalten. Diese veränderten Beschaffungsstrategien dürften die Nachfrage nach verzinktem Stahl in Automobilqualität, hochfestem Stahl und kundenspezifischen Flachstahlprodukten erhöhen. Prognosen für den Automobilstahlmarkt zeigen, dass Unternehmen, die in regionale Fertigungslinien, Stanztechnik und Technologiezentren investieren, besser positioniert sind, um langfristige Lieferverträge abzuschließen. Strategische Partnerschaften mit Fahrzeugherstellern und Komponentenlieferanten können die Marktdurchdringung weiter steigern und gleichzeitig die schnellere Kommerzialisierung von Automobilstahllösungen der nächsten Generation unterstützen.
Kommerzialisierung kohlenstoffarmer und wasserstoffbasierter Stahlerzeugungstechnologien
Der Übergang zu einer klimaneutralen Produktion bietet Automobilstahlherstellern bedeutende langfristige Investitionsmöglichkeiten. Das zunehmende Engagement der Automobilhersteller zur Reduzierung der Scope-3-Emissionen fördert die Beschaffung von Stahl, der in Elektrolichtbogenöfen, mit erneuerbarem Strom, durch wasserstoffbasierte Direktreduktionsverfahren und aus Recyclingrohstoffen hergestellt wird. Unternehmen, die zertifizierten emissionsarmen Automobilstahl liefern können, werden ihre Wettbewerbsposition in den globalen Lieferketten der Fahrzeugindustrie voraussichtlich stärken. Kontinuierliche Investitionen in CO₂-Abscheidungstechnologien, grüne Wasserstoffinfrastruktur, digitale Prozessoptimierung und nachhaltige Metallurgie können die Produktionseffizienz steigern und gleichzeitig die sich wandelnden Umweltstandards erfüllen. Mit der Einführung strengerer Dekarbonisierungsrichtlinien durch die Regierungen wird die Nachfrage nach umweltverträglichen Automobilstahllösungen voraussichtlich sowohl in der Pkw- als auch in der Nutzfahrzeugproduktion deutlich steigen.
Aktuelle Entwicklungen
- November 2025: Kobe Steel, Ltd. – Kobe Steel gab bekannt, dass Toyota Motor Corporation den CO₂-armen Hochofenstahl Kobenable® Steel für die Serienproduktion von Fahrzeugen einsetzt. Die Variante Kobenable® Premier, hergestellt im Massenbilanzverfahren, ermöglicht eine vollständige Reduzierung der CO₂-Emissionen bei der Stahlproduktion bei gleichbleibender Stahlqualität. Diese Entscheidung unterstreicht die steigende Nachfrage nach kohlenstoffarmen Stahllösungen für die Automobilindustrie, da Fahrzeughersteller die Dekarbonisierung ihrer Lieferketten vorantreiben.
- Juni 2026: ArcelorMittal Nippon Steel India – ArcelorMittal Nippon Steel India hat in seinem indischen Werk die Produktion von Zagnelis Protect , einem hochwertigen, mit Zink, Aluminium und Magnesium beschichteten Automobilstahl, aufgenommen. Indien ist damit der erste Markt außerhalb Europas, auf dem diese Technologie lokalisiert wurde. Die Entwicklung unterstützt die Importsubstitution für hochentwickelte beschichtete Stahlsorten und stärkt die heimische Lieferkapazität für Automobilkomponenten, die Korrosionsbeständigkeit und verbesserte Umformbarkeit erfordern.
- Januar 2025: ArcelorMittal Nippon Steel India – ArcelorMittal Nippon Steel India hat seine Expansionsstrategie durch den Ausbau der Kapazitäten in Indien, darunter die Erweiterung des Stahlwerks in Hazira (Gujarat), vorangetrieben. Das Unternehmen stärkt seine Kapazitäten, um die wachsende Inlandsnachfrage nach hochwertigen Stahlprodukten, einschließlich Werkstoffen für die Automobilindustrie, zu decken und gleichzeitig Indiens übergeordnetes Ziel des Ausbaus der Stahlproduktion und der Stärkung der industriellen Fertigung zu unterstützen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -