
Marché de l’acier automobile : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'acier pour l'automobile (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par application (structure de carrosserie, groupe motopropulseur, suspension) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008110
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 14, 2026


Taille du marché en 2025
134,19 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
172,87 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,85 %
taux de croissance
Marché adressable
1 393,56 milliards de dollars américains
(2026-2034)
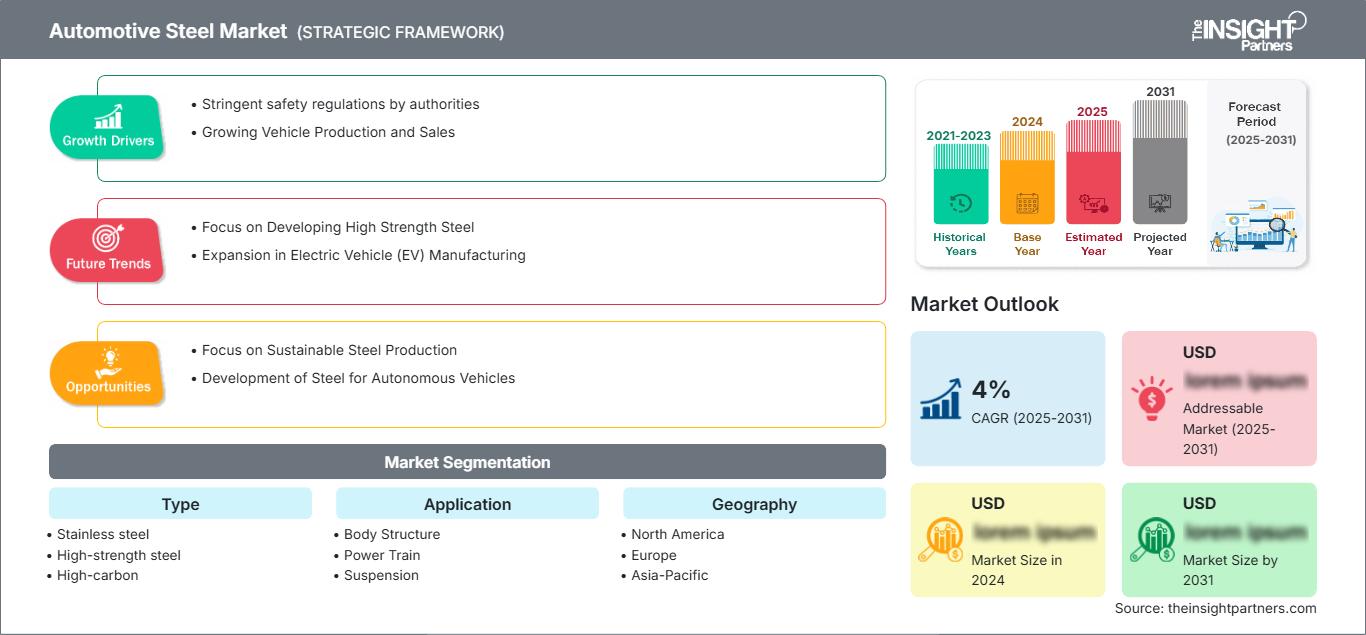
Le marché de l'acier pour l'automobile était évalué à 134,19 milliards de dollars américains en 2025 et devrait atteindre 172,87 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 2,85 % sur la période 2026-2034 . Ce marché continue de soutenir la production automobile mondiale en fournissant des matériaux de structure, de sécurité, de châssis et de transmission répondant aux exigences croissantes en matière de résistance aux chocs, de durabilité et d'allègement. Les progrès constants réalisés dans les nuances d'acier de pointe, les technologies de recyclage et l'efficacité de la production soutiennent la demande à long terme dans les secteurs de la fabrication de véhicules particuliers et utilitaires.
En Amérique du Nord, les investissements soutenus dans la production de véhicules électriques, la relocalisation des chaînes d'approvisionnement automobiles et la modernisation des installations de transformation de l'acier continuent de stimuler la demande. La taille du marché de l'acier pour l'automobile dans la région est soutenue par l'adoption croissante d'aciers à haute résistance de pointe pour les structures de carrosserie, conjuguée à l'accent mis par la réglementation sur l'efficacité énergétique et la sécurité des véhicules. Le marché régional devrait croître à un TCAC de 2,4 % à 3,0 % jusqu'en 2034, grâce à la croissance de l'assemblage de véhicules sur le marché intérieur et aux progrès technologiques dans le formage de l'acier.
Analyse et perspectives du marché de l'acier pour l'automobile
- Amérique du Nord : Elle représentait une part de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 2,4 à 3,0 % entre 2026 et 2034. Une forte capacité de production automobile, les initiatives de relocalisation et l’utilisation croissante d’acier à haute résistance de pointe soutiennent l’expansion régionale.
- États-Unis : Ils représentaient 74 à 78 % du marché nord-américain en 2025 et devraient croître à un TCAC de 2,5 à 3,1 % entre 2026 et 2034 , grâce aux investissements dans la fabrication de véhicules électriques, la localisation des composants automobiles et la modernisation des installations de production d’acier.
- Europe : Elle détenait une part de marché de 21 à 25 % en 2025 et devrait enregistrer un TCAC de 2,2 à 2,8 % entre 2026 et 2034. L’Allemagne, la France, l’Italie et le Royaume-Uni restent les principaux pôles de production automobile, avec une forte demande de solutions en acier de construction léger.
- Asie-Pacifique : Elle a capté une part de marché de 42 à 46 % en 2025 et devrait enregistrer le TCAC le plus élevé, soit 3,2 à 3,8 %, entre 2026 et 2034 , grâce à la Chine, au Japon, à l’Inde et à la Corée du Sud, en raison de l’expansion de la production automobile, des investissements industriels et d’une production manufacturière axée sur l’exportation.
- Segment le plus important : La structure de carrosserie représentait 52 à 56 % de parts de marché en 2025 et devrait croître à un TCAC de 2,8 à 3,3 % entre 2026 et 2034 , grâce à l'utilisation intensive d'acier à haute résistance dans les architectures de véhicules résistants aux collisions.
- Segment à forte croissance : L'acier à haute résistance représentait 31 à 35 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 3,6 à 4,2 % entre 2026 et 2034 , soutenue par la conception de véhicules légers, des réglementations plus strictes en matière d'émissions et la production croissante de véhicules électriques.
- Principales entreprises analysées en détail : ArcelorMittal SA, China Steel Corporation, Hyundai Steel Co., Ltd., JFE Steel Corporation, Nippon Steel Corporation, Nucor Corporation, POSCO Holdings Inc., Tata Steel Limited, United States Steel Corporation, Baosteel Group Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les priorités de la fabrication automobile ont évolué vers un équilibre entre légèreté et intégrité structurelle, accélérant l'adoption d'aciers de pointe pour les véhicules particuliers et utilitaires. L'innovation continue dans les technologies d'emboutissage à chaud, de trempe par pressage, de galvanisation et les systèmes de production numérique a permis d'améliorer l'efficacité de la production tout en renforçant la résistance à la corrosion et la tenue aux chocs. Ces avancées permettent aux constructeurs de se conformer à des réglementations environnementales et de sécurité de plus en plus strictes sans augmenter sensiblement les coûts de production. Par conséquent, la croissance du marché de l'acier pour l'automobile reste soutenue par la modernisation continue des écosystèmes de production automobile mondiaux.
La croissance future du marché de l'acier pour l'automobile devrait provenir des nouveaux pôles de production en Asie du Sud-Est, en Inde, au Mexique et dans certaines régions d'Europe de l'Est, où les investissements dans les usines d'assemblage de véhicules sont en constante augmentation. Les incitations gouvernementales en faveur de la mobilité électrique, le recyclage accru des matériaux ferreux et l'augmentation des capacités de transformation avancée de l'acier renforcent les fondamentaux du secteur à long terme. Une collaboration renforcée entre les constructeurs automobiles et les producteurs d'acier devrait également accélérer la commercialisation de solutions en acier léger de nouvelle génération pour les plateformes de véhicules du futur.
Portée du rapport sur le marché de l'acier automobile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 134,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 172,87 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'acier pour l'automobile
L' analyse du marché de l'acier pour l'automobile reflète un secteur de plus en plus façonné par l'évolution des architectures de véhicules, les priorités en matière de développement durable et la localisation des chaînes d'approvisionnement. Les équipementiers automobiles privilégient toujours l'utilisation d'aciers à haute résistance de pointe en raison de leur bon compromis entre formabilité, durabilité et résistance aux chocs, ainsi que de leur prix relativement bas comparé à de nombreux métaux légers. La croissance de la production mondiale de véhicules électriques a accru le besoin en aciers de construction spéciaux capables d'assurer une meilleure protection des batteries et une sécurité globale accrue des véhicules. Parallèlement, le recyclage et la généralisation des procédés de fabrication par four à arc électrique rendent la production plus respectueuse de l'environnement.
La stabilité de la chaîne d'approvisionnement devient un facteur de compétitivité important, les entreprises mettant en œuvre des politiques de localisation visant à réduire les risques de perturbations logistiques. Le renforcement de la collaboration entre les aciéries, les transformateurs, les emboutisseurs et les constructeurs automobiles a accéléré le développement de nouveaux modèles et permis la personnalisation des matériaux.
L'intensité concurrentielle continue de croître sur le marché de l'acier pour l'automobile, les sidérurgistes mondiaux investissant dans l'innovation produit, la décarbonation et les partenariats stratégiques avec les constructeurs automobiles. ArcelorMittal SA, Nippon Steel Corporation, POSCO Holdings Inc., Hyundai Steel Co., Ltd. et Tata Steel Limited poursuivent le développement d'aciers automobiles de pointe pour des applications allégées et des performances structurelles améliorées. Parallèlement, Baosteel Group Corporation, China Steel Corporation, JFE Steel Corporation, United States Steel Corporation et Nucor Corporation mettent en œuvre des programmes de modernisation des capacités et des technologies pour une production d'acier plus efficace.
On observe un intérêt croissant pour les investissements dans la production d'acier bas carbone, la fabrication numérique et les projets d'économie circulaire qui améliorent l'efficacité tout en réduisant les émissions. L'expansion des capacités des fours à arc électrique, des procédés de production d'acier à base d'hydrogène et de la production d'acier galvanisé pour l'automobile est en cours afin de répondre aux besoins changeants des constructeurs automobiles. Une collaboration stratégique tout au long de la chaîne de valeur automobile sera essentielle pour la différenciation des produits et la compétitivité régionale.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'acier pour l'automobile : Perspectives stratégiques
Perspectives régionales
Marché de l'acier automobile en Amérique du Nord
L'Amérique du Nord représentait 24 à 28 % du marché de l'acier pour l'automobile en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,4 à 3,0 % entre 2026 et 2034. La région bénéficie d'un écosystème de fabrication automobile bien établi, de chaînes d'approvisionnement en acier intégrées et d'investissements soutenus dans les technologies de fabrication avancées. L'utilisation de matériaux AHSS dans les voitures particulières, les camionnettes et les véhicules électriques devrait contribuer de manière significative à la croissance du marché nord-américain dans les années à venir. Des politiques gouvernementales favorables à la fabrication d'acier pour l'automobile, ainsi que l'amélioration des infrastructures et la réduction des émissions de carbone dans le secteur, stimulent davantage les investissements dans la production d'acier pour l'automobile.
D'autres facteurs devraient également favoriser le marché nord-américain au cours de la période de prévision, notamment l'intensification des efforts de localisation des constructeurs automobiles et des équipementiers de premier rang afin de développer une chaîne d'approvisionnement résiliente pour leurs produits. La construction d'usines d'assemblage de véhicules électriques aux États-Unis, au Canada et au Mexique devrait stimuler la demande d'aciers de construction légers, utilisés pour la protection des batteries et l'amélioration de la résistance aux chocs.
Marché américain de l'acier pour l'automobile
Les États-Unis représentaient 74 à 78 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 2,5 à 3,1 % entre 2026 et 2034 sur le marché de l'acier pour l'automobile . Principal centre de production automobile de la région, le pays dispose de capacités de production très développées grâce à ses aciéries intégrées, ses mini-aciéries, ses usines d'emboutissage et un réseau de fournisseurs bien établi. L'augmentation des investissements dans la fabrication de véhicules électriques, de batteries et dans le contenu local a stimulé la demande en aciers automobiles à haute résistance.
Les principaux sidérurgistes du pays augmentent leur capacité de production et utilisent des techniques de fabrication numérique pour une meilleure efficacité et une qualité constante de leurs produits. Le recours accru à l'acier galvanisé, aux pièces embouties à chaud et à l'acier à ultra-haute résistance contribuera au respect des normes de sécurité et d'efficacité énergétique. La coopération entre les constructeurs automobiles et les sidérurgistes stimule l'innovation et le développement de solutions de matériaux sur mesure qui, en plus d'accroître la résistance, préparent le terrain pour les futures plateformes de véhicules.
Marché européen de l'acier pour l'automobile
L'Europe a représenté 21 à 25 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 2,2 à 2,8 % entre 2026 et 2034 sur le marché de l'acier pour l'automobile . L'Allemagne demeure le principal marché régional grâce à son solide secteur de production automobile, ses capacités d'ingénierie de pointe et ses investissements continus dans les technologies de véhicules légers. Les producteurs d'acier fournissent de plus en plus d'aciers à haute résistance pour les véhicules de tourisme haut de gamme et les flottes commerciales, tout en contribuant aux objectifs de développement durable grâce à des technologies de production à faibles émissions de carbone.
Au Royaume-Uni, les filières automobiles nationales continuent de se consolider grâce aux investissements dans la production de véhicules électriques et les technologies de fabrication avancées. La demande d'acier automobile léger et résistant à la corrosion est en hausse, les producteurs s'adaptant à l'évolution des plateformes de véhicules et des normes d'émissions.
L'Allemagne demeure à la pointe du progrès grâce à une étroite collaboration entre les producteurs d'acier et les constructeurs automobiles. L'innovation dans les technologies de formage à chaud, les aciers à haute résistance et la fabrication de précision contribue à maintenir son rôle de premier consommateur européen d'acier de qualité automobile.
La France, l'Italie et l'Espagne contribuent conjointement de manière significative à la demande régionale grâce à une production diversifiée de véhicules particuliers et utilitaires. L'augmentation des investissements dans la mobilité électrique, la modernisation des sites de production et le recours accru à l'acier recyclé renforcent le développement du marché à long terme tout en soutenant les objectifs de décarbonation régionaux.
Marché de l'acier automobile de la région Asie-Pacifique
La région Asie-Pacifique représentait 42 à 46 % du marché mondial en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) le plus rapide, de 3,2 à 3,8 %, entre 2026 et 2034 sur le marché de l'acier pour l'automobile . La Chine demeure le principal acteur grâce à son importante capacité de production automobile, suivie du Japon, de la Corée du Sud et de l'Inde. L'augmentation des investissements dans les véhicules électriques, la production axée sur l'exportation et les procédés de transformation de l'acier de pointe continuent de stimuler la demande régionale.
Le soutien gouvernemental à la modernisation industrielle, à l'urbanisation rapide et à l'augmentation du parc automobile national soutient la consommation à long terme. L'Australie y contribue par sa production d'aciers spéciaux et la disponibilité de matières premières, tandis que l'Inde s'impose comme une destination majeure pour la fabrication automobile, grâce à des investissements dans les infrastructures et à des politiques industrielles axées sur la production.
Marché de l'acier automobile du Moyen-Orient et de l'Afrique
Le marché de l'acier pour l'automobile au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée (TCAC) de 2,1 % à 2,7 % entre 2026 et 2034. L'Arabie saoudite stimule la demande régionale grâce à ses initiatives de diversification industrielle et à ses investissements croissants dans les infrastructures de production automobile. Les Émirats arabes unis poursuivent leurs efforts pour développer leurs capacités de transformation des métaux, tandis que l'Afrique du Sud est le principal pôle de production automobile de la région.
Avec l'augmentation des investissements dans les infrastructures, les stratégies de développement industriel et l'amélioration des capacités de production dans la région, la consommation d'acier pour l'industrie automobile va croître. Le développement des infrastructures logistiques, l'accès à l'énergie et les investissements dans les chaînes d'assemblage de véhicules stimuleront la croissance du marché dans le reste du Moyen-Orient et en Afrique.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 3,0 à 3,5 % entre 2026 et 2034. L’innovation en matière de matériaux demeure essentielle pour le marché de l’acier automobile, les constructeurs automobiles recherchant un équilibre optimal entre résistance, réduction du poids, résistance à la corrosion et efficacité de production. L’adoption croissante de techniques de fabrication avancées, conjuguée à des normes strictes en matière de résistance aux chocs et d’émissions, favorise une utilisation plus large des aciers spéciaux pour les voitures particulières, les véhicules utilitaires et les véhicules électriques. Le marché de l’acier automobile continue de s’étendre, les producteurs d’acier proposant des aciers améliorés capables de supporter des plateformes de véhicules légers tout en préservant la compétitivité des coûts et la recyclabilité.
- Acier inoxydable : largement utilisé dans les systèmes d’échappement, les réservoirs de carburant et les composants structurels en raison de son excellente résistance à la corrosion, de sa durabilité et de ses performances à haute température. La demande reste stable, les constructeurs privilégiant une durée de vie accrue des véhicules et des besoins d’entretien réduits.
- Acier à haute résistance : Ce matériau, grâce à son rapport résistance/poids exceptionnel, figure parmi les plus rapidement adoptés. Les constructeurs automobiles l’utilisent de plus en plus dans les structures de carrosserie et les systèmes de gestion des collisions afin d’améliorer la sécurité des occupants tout en réduisant le poids du véhicule.
- Acier à haute teneur en carbone : principalement utilisé dans les ressorts, les composants résistants à l’usure, les pièces de transmission et les applications mécaniques spécialisées exigeant une dureté et une résistance à la fatigue élevées. La demande est soutenue par les exigences de performance croissantes des véhicules commerciaux et poids lourds.
- Faible teneur en carbone : largement utilisé dans la fabrication de panneaux de carrosserie et de composants structuraux automobiles conventionnels grâce à son excellente formabilité, sa soudabilité et son rapport coût-efficacité. Les constructeurs continuent de privilégier ces qualités pour les applications de production en grande série exigeant une grande flexibilité de fabrication.
- Acier galvanisé : Son utilisation se généralise grâce à sa protection anticorrosion supérieure pour les panneaux de carrosserie, les composants du châssis et les structures du soubassement. Les exigences accrues en matière de durabilité des véhicules et les programmes de garantie prolongée continuent de favoriser son adoption dans la fabrication de véhicules particuliers et utilitaires.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 2,8 % à 3,3 % entre 2026 et 2034, les constructeurs automobiles optimisant de plus en plus l'utilisation des matériaux pour les systèmes critiques des véhicules. La demande est influencée par des réglementations de sécurité plus strictes, l'électrification et les progrès constants des technologies de formage et d'assemblage. L'acier demeure le matériau de prédilection pour de nombreuses applications automobiles, car il allie performance structurelle, coût abordable, recyclabilité élevée et compatibilité avec les procédés de production de masse. Les constructeurs renforcent également leur collaboration avec les fournisseurs d'acier afin de développer des nuances spécifiques à chaque application, améliorant ainsi l'efficacité des véhicules et la productivité de la production.
- Structure de la carrosserie : Il s’agit du segment d’application le plus important, porté par l’utilisation intensive d’acier à haute résistance pour les montants, les barres de toit, les planchers, les portes et les structures de gestion des collisions. L’accent mis en permanence par la réglementation sur la protection des occupants soutient une demande soutenue dans l’ensemble de la production automobile mondiale.
- Groupe motopropulseur : L’acier demeure indispensable aux engrenages, arbres, blocs-moteurs, composants de transmission et ensembles de propulsion électrique qui exigent une résistance mécanique élevée, une stabilité thermique et une résistance à l’usure importantes. Les plateformes de véhicules électrifiés génèrent une demande accrue de composants automobiles en acier de haute précision.
- Suspension : Les systèmes de suspension utilisent des aciers spécifiques pour les ressorts, les bras de suspension, les barres stabilisatrices et les éléments porteurs. Les constructeurs privilégient des aciers plus résistants et plus légers afin d’améliorer le confort de conduite, la durabilité et la tenue de route globale du véhicule, tout en garantissant sa fiabilité à long terme.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Structure corporelle |
Haut |
Sécurité en cas de collision |
Mature |
|
Groupe motopropulseur |
Moyen |
Groupe motopropulseur électrique |
Mise à l'échelle |
|
Suspension |
Moyen |
allègement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'acier pour l'automobile
Expansion de la production de véhicules électriques et des plateformes de véhicules légers
La transition mondiale vers la mobilité électrique engendre une demande croissante d'aciers automobiles haute performance, alliant légèreté et résistance. La structure des carrosseries des véhicules électriques doit être renforcée afin de garantir la sécurité des batteries en cas d'accident, tout en préservant l'efficacité et l'autonomie du véhicule. L'acier à haute résistance permet de réduire l'épaisseur des composants sans compromettre leur résistance aux chocs et constitue donc le matériau de prédilection pour les conceptions automobiles innovantes. Les gouvernements d'Amérique du Nord, d'Europe et d'Asie-Pacifique continuent de promouvoir la production de véhicules électriques par le biais de diverses incitations et normes d'émissions, encourageant ainsi les sidérurgistes à diversifier leur gamme de produits sidérurgiques pour l'automobile.
Le renforcement des réglementations en matière de sécurité favorise l'adoption d'aciers à haute résistance de pointe.
Les normes de sécurité automobile se durcissent constamment aux abords des grandes zones de production, obligeant ainsi les constructeurs à utiliser des matériaux plus résistants et absorbant l'énergie. L'acier automobile est essentiel pour garantir la résistance aux chocs et l'efficacité du processus de fabrication. L'acier à haute résistance améliore la protection contre les impacts latéraux, la résistance du toit, la sécurité en cas de choc frontal et la protection des piétons, sans alourdir significativement les véhicules. Les innovations constantes en matière d'emboutissage à chaud, de trempe par pressage et de soudage laser ont simplifié le travail des concepteurs automobiles. Face au renforcement des normes de sécurité des occupants et à la montée des préoccupations des consommateurs, les sidérurgistes continuent de développer de nouveaux types d'acier adaptés à l'automobile.
Développement du recyclage de l'acier et des initiatives de fabrication à faible émission de carbone
Les objectifs de développement durable ont transformé la production d'acier à l'échelle mondiale, les entreprises adoptant des techniques de fabrication plus écologiques. Les sidérurgistes investissent davantage dans les principes de l'économie circulaire, et l'acier automobile est devenu plus durable grâce à un taux de recyclage plus élevé, permettant aux constructeurs automobiles de minimiser leurs émissions de gaz à effet de serre. Le recours accru à la technologie des fours à arc électrique, aux systèmes d'énergies renouvelables et à la valorisation des déchets a permis de réduire l'intensité carbone des procédés de fabrication de l'acier. Les constructeurs automobiles intègrent la performance environnementale dans leurs processus d'approvisionnement, ce qui aide les fournisseurs à concevoir des produits en acier automobile à faibles émissions. Les efforts de décarbonation des sidérurgistes et des constructeurs automobiles accéléreront le développement de matériaux plus écologiques.
Tendances futures du marché de l'acier pour l'automobile
Adoption accélérée de l'acier à haute résistance de troisième génération
Les constructeurs automobiles adoptent de plus en plus les aciers à haute résistance de troisième génération pour améliorer la résistance, la ductilité et la formabilité sans augmenter sensiblement les coûts de production. Ces matériaux permettent des conceptions de véhicules plus complexes, tout en favorisant une construction légère et une meilleure résistance aux chocs. Les tendances du marché de l'acier pour l'automobile indiquent une collaboration croissante entre les producteurs d'acier et les constructeurs automobiles afin de développer des nuances sur mesure pour les véhicules électriques, les plateformes autonomes et les solutions de mobilité de nouvelle génération. Les progrès continus en ingénierie métallurgique, en technologies de formage à chaud et en fabrication numérique devraient améliorer l'efficacité de la production tout en élargissant les possibilités d'application à de nombreuses catégories de véhicules.
Fabrication numérique et technologies de production d'acier intelligentes
La révolution numérique s'est révélée être un atout concurrentiel majeur dans la production d'acier pour l'automobile. Des technologies telles que l'intelligence artificielle, la maintenance prédictive, les jumeaux numériques et l'automatisation intelligente des processus ont permis d'améliorer la qualité de la production et de minimiser les déchets. Les producteurs d'acier adoptent désormais des technologies de surveillance en temps réel afin d'optimiser leur consommation d'énergie et d'améliorer la constance de leurs produits. Ces nouvelles technologies facilitent également le développement plus rapide de produits sidérurgiques automobiles sur mesure, contribuant ainsi aux objectifs de développement durable liés à une moindre utilisation des ressources.
Opportunités du marché de l'acier pour l'automobile
Expansion de la production localisée d'acier pour l'automobile dans les pôles manufacturiers émergents
L'augmentation des investissements dans la fabrication automobile en Inde, en Asie du Sud-Est, au Mexique et en Europe de l'Est offre aux producteurs d'acier des opportunités intéressantes pour l'implantation d'unités de production et de transformation régionales. Les constructeurs automobiles privilégient l'approvisionnement local afin de réduire les coûts logistiques, de renforcer la résilience de leur chaîne d'approvisionnement et de se conformer aux réglementations nationales en matière de fabrication. Ces nouvelles stratégies d'approvisionnement devraient stimuler la demande d'acier galvanisé de qualité automobile, d'acier à haute résistance et de produits plats en acier sur mesure. Les prévisions du marché de l'acier pour l'automobile indiquent que les entreprises investissant dans des lignes de finition régionales, des services d'emboutissage et des centres de collaboration technique seront mieux placées pour conclure des accords d'approvisionnement à long terme. Des partenariats stratégiques avec les constructeurs automobiles et les équipementiers peuvent renforcer la pénétration du marché et accélérer la commercialisation des solutions sidérurgiques de nouvelle génération pour l'automobile.
Commercialisation des technologies de production d'acier à faible émission de carbone et à base d'hydrogène
La transition vers une production neutre en carbone offre d'importantes opportunités d'investissement à long terme aux producteurs d'acier pour l'automobile. L'engagement croissant des constructeurs automobiles à réduire les émissions de portée 3 encourage l'approvisionnement en acier produit à l'aide de fours à arc électrique, d'électricité renouvelable, de procédés de réduction directe du fer à base d'hydrogène et de matières premières recyclées. Les entreprises capables de fournir un acier automobile certifié à faibles émissions devraient renforcer leur position concurrentielle au sein des chaînes d'approvisionnement mondiales du secteur automobile. La poursuite des investissements dans les technologies de captage du carbone, les infrastructures d'hydrogène vert, l'optimisation numérique des processus et la métallurgie durable peut améliorer l'efficacité de la production tout en respectant l'évolution des normes environnementales. Avec la mise en place de politiques de décarbonation plus strictes par les gouvernements, la demande de solutions en acier automobile respectueuses de l'environnement devrait s'accélérer, tant pour la fabrication de véhicules particuliers que pour celle de véhicules utilitaires.
Développements récents
- Novembre 2025 : Kobe Steel, Ltd. — Kobe Steel a annoncé que son acier de haut fourneau à faible teneur en CO₂, Kobenable® Steel, a été adopté par Toyota Motor Corporation pour la production en série de véhicules. La variante Kobenable® Premier, produite selon la méthode du bilan massique, permet une réduction de 100 % des émissions de CO₂ liées à la production d’acier, tout en préservant la qualité de l’acier conventionnel. Cette adoption souligne la demande croissante de solutions d’acier automobile à faible émission de carbone, les constructeurs automobiles s’engageant dans la décarbonation de leurs chaînes d’approvisionnement.
- Juin 2026 : ArcelorMittal Nippon Steel India — ArcelorMittal Nippon Steel India a lancé la production locale de Zagnelis Protect , un acier automobile haut de gamme revêtu de zinc, d’aluminium et de magnésium, dans son usine indienne. L’Inde est ainsi devenue le premier marché hors d’Europe à bénéficier d’une production locale de cette technologie. Ce développement favorise la substitution des importations d’aciers revêtus de haute qualité et renforce les capacités d’approvisionnement nationales pour les composants automobiles exigeant une résistance à la corrosion et une formabilité accrue.
- Janvier 2025 : ArcelorMittal Nippon Steel India — ArcelorMittal Nippon Steel India a poursuivi sa stratégie d’expansion en développant ses capacités de production en Inde, notamment par l’agrandissement de son usine sidérurgique d’Hazira, dans le Gujarat. L’entreprise renforce ainsi ses capacités afin de répondre à la demande intérieure croissante de produits sidérurgiques à valeur ajoutée, y compris les matériaux destinés à l’industrie automobile, tout en contribuant à l’objectif plus large de l’Inde d’accroître sa capacité de production d’acier et de consolider son secteur manufacturier.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -