
Mercato dell’acciaio automobilistico: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'acciaio per autoveicoli (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (struttura della carrozzeria, trasmissione, sospensioni) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008110
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 14, 2026


Dimensioni del mercato nel 2025
134,19 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
172,87 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,85 %
Tasso di crescita
Mercato di riferimento
1.393,56 miliardi di dollari USA
(2026-2034)
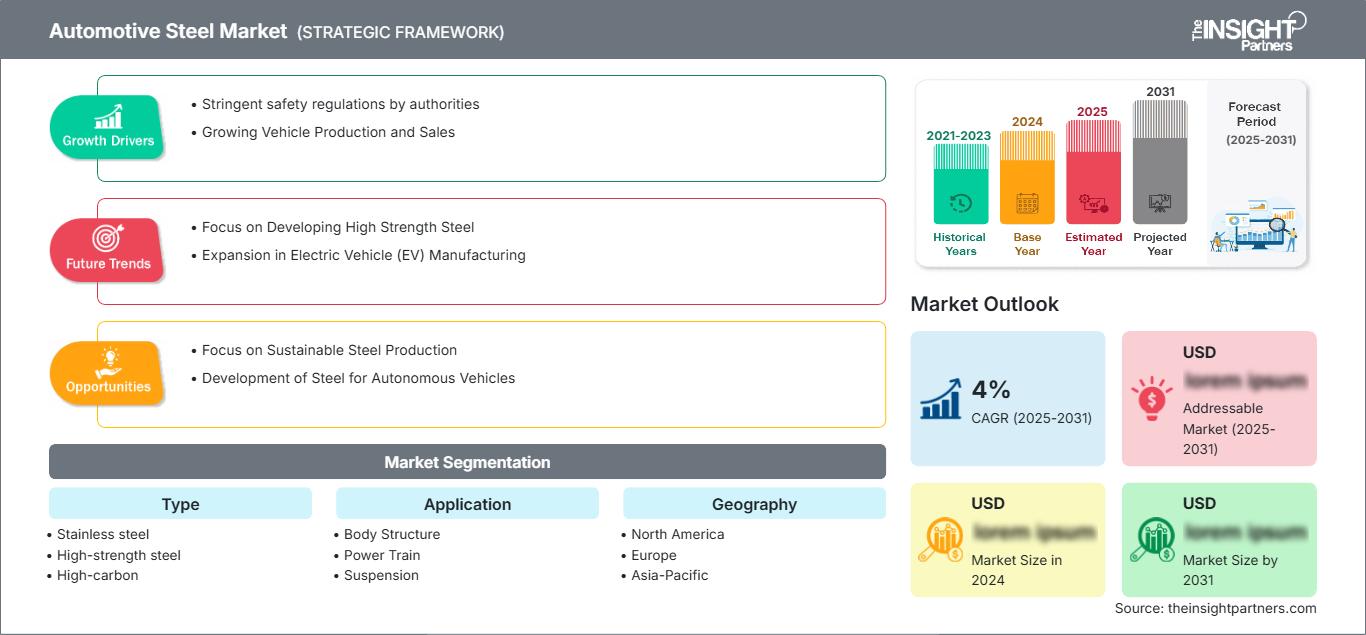
Il mercato dell'acciaio per autoveicoli valeva 134,19 miliardi di dollari nel 2025 e si prevede che raggiungerà i 172,87 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 2,85% nel periodo 2026-2034 . Il mercato continua a sostenere la produzione globale di veicoli, fornendo materiali strutturali, di sicurezza, per telai e per la trasmissione che soddisfano i requisiti in continua evoluzione in termini di prestazioni in caso di impatto, durata e leggerezza. I continui miglioramenti nelle qualità di acciaio avanzate, nelle tecnologie di riciclaggio e nell'efficienza produttiva supportano la domanda a lungo termine nel settore della produzione di veicoli passeggeri e commerciali.
In tutto il Nord America, i continui investimenti nella produzione di veicoli elettrici, la localizzazione delle catene di fornitura del settore automobilistico e la modernizzazione degli impianti di lavorazione dell'acciaio continuano a sostenere la domanda. Le dimensioni del mercato dell'acciaio per autoveicoli nella regione sono supportate dalla crescente adozione di acciai avanzati ad alta resistenza per le strutture della carrozzeria, unitamente all'enfasi normativa sull'efficienza dei consumi e sulla sicurezza dei veicoli. Si prevede che il mercato regionale crescerà a un CAGR del 2,4-3,0% fino al 2034, sostenuto dalla crescente produzione nazionale di veicoli e dai progressi tecnologici nella formatura dell'acciaio.
Analisi e approfondimenti sul mercato dell'acciaio per il settore automobilistico.
- Nord America: Nel 2025 rappresentava una quota del 24-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,4-3,0% nel periodo 2026-2034 . La solida capacità produttiva del settore automobilistico, le iniziative di rilocalizzazione della produzione e il crescente utilizzo di acciai ad alta resistenza avanzati supportano l'espansione regionale.
- USA: Nel 2025 rappresentavano il 74-78% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,5-3,1% nel periodo 2026-2034 , grazie agli investimenti nella produzione di veicoli elettrici, nella localizzazione della produzione di componenti automobilistici e nella modernizzazione degli impianti di produzione dell'acciaio.
- Europa: deteneva una quota di mercato del 21-25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,2-2,8% nel periodo 2026-2034 . Germania, Francia, Italia e Regno Unito rimangono i principali centri di produzione automobilistica con una forte domanda di soluzioni in acciaio strutturale leggero.
- Asia-Pacifico: ha conquistato una quota di mercato del 42-46% nel 2025 e si prevede che registrerà il CAGR più elevato, pari al 3,2-3,8% nel periodo 2026-2034 , trainata da Cina, Giappone, India e Corea del Sud grazie all'espansione della produzione di veicoli, agli investimenti industriali e alla produzione orientata all'esportazione.
- Il segmento più ampio, quello delle strutture della carrozzeria , ha rappresentato il 52-56% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 2,8-3,3% nel periodo 2026-2034 , grazie all'ampio utilizzo di acciaio ad alta resistenza nelle architetture dei veicoli resistenti agli urti.
- Segmento ad alta crescita: l'acciaio ad alta resistenza ha rappresentato il 31-35% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 3,6-4,2% nel periodo 2026-2034 , grazie alla progettazione di veicoli leggeri, a normative più severe sulle emissioni e alla crescente produzione di veicoli elettrici.
- Aziende chiave analizzate nel dettaglio: ArcelorMittal SA, China Steel Corporation, Hyundai Steel Co., Ltd., JFE Steel Corporation, Nippon Steel Corporation, Nucor Corporation, POSCO Holdings Inc., Tata Steel Limited, United States Steel Corporation, Baosteel Group Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le priorità nella produzione di veicoli si sono spostate verso un equilibrio tra leggerezza e integrità strutturale, accelerando l'adozione di acciai di ultima generazione per veicoli passeggeri e commerciali. La continua innovazione nelle tecnologie di stampaggio a caldo, tempra a caldo, zincatura e nei sistemi di produzione digitali ha migliorato l'efficienza produttiva, aumentando al contempo la resistenza alla corrosione e le prestazioni in caso di impatto. Questi sviluppi consentono ai produttori di soddisfare normative di sicurezza e ambientali sempre più stringenti senza un aumento sostanziale dei costi di produzione. Di conseguenza, la traiettoria di crescita del mercato dell'acciaio per autoveicoli continua a essere sostenuta dalla costante modernizzazione degli ecosistemi produttivi automobilistici globali.
Si prevede che la futura espansione del mercato dell'acciaio per autoveicoli proverrà dai nuovi centri di produzione emergenti nel Sud-est asiatico, in India, in Messico e in alcune zone dell'Europa orientale, dove gli investimenti negli impianti di assemblaggio di veicoli continuano ad aumentare. Gli incentivi governativi per la mobilità elettrica, l'incremento del riciclo dei materiali ferrosi e l'aumento della capacità produttiva per la lavorazione avanzata dell'acciaio stanno rafforzando i fondamentali del settore a lungo termine. Si prevede inoltre che una maggiore collaborazione tra i produttori di automobili e i produttori di acciaio accelererà la commercializzazione di soluzioni in acciaio leggero di nuova generazione per le future piattaforme veicolari.
Ambito del rapporto sul mercato dell'acciaio per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 134,19 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 172,87 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'acciaio per autoveicoli
L' analisi del mercato dell'acciaio per il settore automobilistico riflette un'industria sempre più plasmata dall'evoluzione delle architetture dei veicoli, dalle priorità di sostenibilità e dalla localizzazione della catena di fornitura. I fornitori del settore automobilistico continuano a concentrarsi sull'utilizzo di acciai avanzati ad alta resistenza grazie al buon equilibrio tra formabilità, durabilità e resistenza agli urti, nonché al prezzo relativamente basso rispetto a numerosi metalli leggeri. La crescita della produzione di veicoli elettrici a livello globale ha aumentato la necessità di acciai strutturali speciali in grado di fornire una migliore protezione delle batterie e una maggiore sicurezza complessiva delle auto. Allo stesso tempo, il riciclo e la maggiore diffusione dei processi di cottura ad arco elettrico rendono la produzione più ecocompatibile.
La stabilità della catena di approvvigionamento diventa un aspetto cruciale per la competitività, in quanto le aziende implementano politiche di localizzazione volte a ridurre i rischi di interruzioni logistiche. La stretta collaborazione tra acciaierie, impianti di trasformazione, stampaggio e case automobilistiche ha accelerato il processo di sviluppo di nuovi modelli di auto e ha consentito la personalizzazione dei materiali.
L'intensità competitiva continua ad aumentare nel mercato dell'acciaio per autoveicoli , con i produttori siderurgici globali che investono in innovazione di prodotto, iniziative di decarbonizzazione e partnership strategiche con le case automobilistiche. ArcelorMittal SA, Nippon Steel Corporation, POSCO Holdings Inc., Hyundai Steel Co., Ltd. e Tata Steel Limited stanno perseguendo la continua espansione delle qualità di acciaio per autoveicoli avanzate per applicazioni leggere e prestazioni strutturali migliorate. Nel frattempo, Baosteel Group Corporation, China Steel Corporation, JFE Steel Corporation, United States Steel Corporation e Nucor Corporation hanno implementato programmi di ammodernamento della capacità produttiva e della tecnologia per una produzione di acciaio più efficiente.
Si registra una crescente attenzione agli investimenti nella produzione di acciaio a basse emissioni di carbonio, nella produzione digitale e nei progetti di economia circolare che aumentano l'efficienza e riducono le emissioni. Sono in corso ampliamenti della capacità dei forni ad arco elettrico, dei processi di produzione dell'acciaio a base di idrogeno e della produzione di acciaio zincato per il settore automobilistico, al fine di soddisfare le esigenze in continua evoluzione dei produttori di apparecchiature originali (OEM). La collaborazione strategica lungo l'intera catena del valore del settore automobilistico sarà fondamentale per la differenziazione dei prodotti e la competitività regionale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'acciaio per il settore automobilistico: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'acciaio per autoveicoli
Nel 2025, il Nord America rappresentava il 24-28% della quota di mercato dell'acciaio per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,4-3,0% nel periodo 2026-2034 . La regione beneficia di un ecosistema di produzione automobilistica ben consolidato, di catene di approvvigionamento dell'acciaio integrate e di investimenti costanti in tecnologie di produzione avanzate. Si prevede che l'utilizzo di materiali AHSS (acciaio ad alta resistenza e alta resistenza) in autovetture, pick-up e auto elettriche contribuirà in modo significativo alla crescita del mercato nella regione nordamericana nei prossimi anni. Politiche governative favorevoli alla produzione di acciaio per autoveicoli, unitamente al miglioramento delle infrastrutture e alla riduzione delle emissioni di carbonio nel settore, stanno ulteriormente incentivando gli investimenti nella produzione di acciaio per autoveicoli.
Vi sono inoltre altri fattori che contribuiranno alla crescita del mercato nella regione nordamericana durante il periodo di previsione, tra cui i crescenti sforzi di localizzazione da parte dei produttori di automobili e dei fornitori di primo livello al fine di sviluppare una catena di approvvigionamento resiliente per i loro prodotti. La costruzione di impianti di assemblaggio di veicoli elettrici negli Stati Uniti, in Canada e in Messico dovrebbe alimentare la domanda di acciai strutturali leggeri, che saranno utilizzati per la protezione delle batterie e per migliorare le prestazioni in caso di impatto.
Mercato statunitense dell'acciaio per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano il 74-78% del mercato nordamericano e si prevede che registreranno un CAGR (tasso di crescita annuale composto) del 2,5-3,1% nel periodo 2026-2034 nel mercato dell'acciaio per autoveicoli . Essendo il principale centro di produzione automobilistica della regione, il Paese vanta capacità produttive altamente sviluppate, supportate da acciaierie integrate, mini-acciaierie, impianti di stampaggio per autoveicoli e una solida rete di fornitori. L'aumento degli investimenti nella produzione di veicoli elettrici, nella produzione di batterie e nel contenuto locale ha incrementato la domanda di acciai ad alta resistenza per il settore automobilistico.
Le principali acciaierie del paese stanno aumentando la loro capacità produttiva e adottando tecniche di produzione digitale per una maggiore efficienza e una qualità costante del prodotto. Il maggiore utilizzo di acciaio zincato, componenti stampati a caldo e acciaio ad altissima resistenza contribuirà al rispetto degli standard di sicurezza e di efficienza dei consumi di carburante. La collaborazione tra i produttori di automobili e le acciaierie sta promuovendo l'innovazione di prodotto e lo sviluppo di soluzioni personalizzate che non solo aumentano la resistenza, ma consentono anche la realizzazione di future piattaforme veicolari.
Mercato europeo dell'acciaio per autoveicoli
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 21% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2-2,8% nel periodo 2026-2034 nel mercato dell'acciaio per autoveicoli . La Germania si conferma il mercato regionale leader grazie alla sua solida base produttiva nel settore automobilistico, alle avanzate capacità ingegneristiche e ai continui investimenti in tecnologie per veicoli leggeri. I produttori di acciaio forniscono sempre più acciai ad alta resistenza per veicoli passeggeri di fascia alta e flotte commerciali, supportando al contempo gli obiettivi di sostenibilità attraverso tecnologie di produzione a basse emissioni di carbonio.
Nel Regno Unito, le filiere di fornitura del settore automobilistico continuano a rafforzarsi grazie agli investimenti nella produzione di veicoli elettrici e nelle tecnologie di produzione avanzate. La domanda di acciaio per autoveicoli leggero e resistente alla corrosione è in aumento, in quanto i produttori si stanno adattando alle piattaforme veicolari in continua evoluzione e agli standard sulle emissioni.
La Germania si conferma all'avanguardia grazie alla stretta collaborazione tra produttori di acciaio e case automobilistiche. L'innovazione nelle tecnologie di formatura a caldo, negli acciai ad alta resistenza e nella produzione di precisione sta consolidando il ruolo della Germania come maggiore consumatore europeo di acciaio per il settore automobilistico.
Francia, Italia e Spagna contribuiscono congiuntamente in modo significativo alla domanda regionale grazie alla diversificazione della produzione di autovetture e veicoli commerciali. I crescenti investimenti nella mobilità elettrificata, la modernizzazione degli impianti di produzione e l'ampio utilizzo di acciaio riciclato rafforzano lo sviluppo del mercato a lungo termine, supportando al contempo gli obiettivi regionali di decarbonizzazione.
Mercato dell'acciaio per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 42-46% del mercato globale e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 3,2-3,8%, nel periodo 2026-2034 nel mercato dell'acciaio per autoveicoli . La Cina rimane il principale contributore grazie alla sua elevata capacità produttiva nel settore automobilistico, seguita da Giappone, Corea del Sud e India. I crescenti investimenti in veicoli elettrici, produzione orientata all'esportazione e processi avanzati di lavorazione dell'acciaio continuano a rafforzare la domanda regionale.
Il sostegno governativo alla modernizzazione industriale, alla rapida urbanizzazione e all'espansione della proprietà di veicoli a livello nazionale sta sostenendo i consumi a lungo termine. L'Australia contribuisce attraverso la produzione di acciai speciali e la disponibilità di materie prime, mentre l'India si sta affermando come un'importante destinazione per la produzione automobilistica, grazie agli investimenti infrastrutturali e alle politiche industriali legate alla produzione.
Mercato dell'acciaio per l'industria automobilistica in Medio Oriente e Africa
Si prevede che il mercato dell'acciaio per autoveicoli in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 2,1-2,7% nel periodo 2026-2034 . L'Arabia Saudita è leader nella domanda regionale grazie a iniziative di diversificazione industriale e a crescenti investimenti nelle infrastrutture per la produzione automobilistica. Gli Emirati Arabi Uniti continuano a impegnarsi nello sviluppo della capacità di trasformazione dei metalli, mentre il Sudafrica è il principale polo produttivo automobilistico della regione.
Con l'aumento degli investimenti in infrastrutture, le strategie di sviluppo industriale e il miglioramento delle capacità produttive nella regione, il consumo di acciaio per autoveicoli aumenterà. L'espansione delle infrastrutture logistiche, la disponibilità di energia e gli investimenti nelle attività di assemblaggio di veicoli stimoleranno la crescita del mercato nel resto del Medio Oriente e in Africa.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un CAGR del 3,0-3,5% nel periodo 2026-2034 . L'innovazione dei materiali rimane fondamentale per il mercato dell'acciaio per autoveicoli, poiché i produttori di veicoli cercano un equilibrio ottimale tra resistenza, riduzione del peso, resistenza alla corrosione ed efficienza produttiva. La crescente adozione di tecniche di produzione avanzate, unita a rigorosi standard di sicurezza in caso di impatto e di emissioni, sta incoraggiando un utilizzo più ampio di acciai specializzati in autovetture, veicoli commerciali e veicoli elettrici. Il mercato dell'acciaio per autoveicoli continua ad espandersi man mano che i produttori di acciaio introducono acciai migliorati in grado di supportare piattaforme veicolari leggere, mantenendo al contempo la competitività dei costi e la riciclabilità.
- Acciaio inossidabile: ampiamente utilizzato nei sistemi di scarico, nei serbatoi di carburante e nei componenti strutturali grazie alla sua elevata resistenza alla corrosione, alla durata e alle prestazioni alle alte temperature. La domanda rimane stabile poiché i produttori puntano a una maggiore durata dei veicoli e a una riduzione delle esigenze di manutenzione.
- Acciaio ad alta resistenza: rappresenta una delle categorie di materiali più rapidamente adottate grazie al suo eccezionale rapporto resistenza-peso. I produttori automobilistici utilizzano sempre più spesso questi tipi di acciaio nelle strutture della carrozzeria e nei sistemi di gestione degli impatti per migliorare la sicurezza degli occupanti e al contempo ridurre la massa del veicolo.
- Acciaio ad alto tenore di carbonio: utilizzato principalmente in molle, componenti resistenti all'usura, parti di trasmissione e applicazioni meccaniche specializzate che richiedono elevata durezza e resistenza alla fatica. La domanda è sostenuta dalle crescenti aspettative in termini di prestazioni nei veicoli commerciali e pesanti.
- A basso tenore di carbonio: continua a essere ampiamente utilizzato nei pannelli e nei componenti strutturali delle carrozzerie automobilistiche convenzionali grazie all'eccellente formabilità, saldabilità ed efficienza in termini di costi. I produttori continuano a fare affidamento su queste leghe per applicazioni di produzione ad alto volume che richiedono flessibilità produttiva.
- Acciaio zincato: sta guadagnando terreno grazie alla sua superiore protezione dalla corrosione per pannelli della carrozzeria, componenti del telaio e strutture del sottoscocca. Le crescenti aspettative in termini di durata dei veicoli e i programmi di garanzia estesa continuano a rafforzarne l'adozione sia nella produzione di veicoli passeggeri che commerciali.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR del 2,8-3,3% nel periodo 2026-2034, grazie all'ottimizzazione dei materiali da parte dei produttori automobilistici nei sistemi critici dei veicoli. La domanda è influenzata da normative di sicurezza più severe, dall'elettrificazione e dai continui miglioramenti nelle tecnologie di formatura e giunzione. L'acciaio rimane il materiale ingegneristico preferito per molteplici applicazioni nei veicoli, in quanto combina prestazioni strutturali, convenienza, elevata riciclabilità e compatibilità con i processi di produzione di massa. I produttori stanno inoltre intensificando la collaborazione con i fornitori di acciaio per sviluppare leghe specifiche per le diverse applicazioni, che migliorano l'efficienza dei veicoli e la produttività della produzione.
- Struttura della carrozzeria: il segmento applicativo più ampio, trainato dall'ampio utilizzo di acciaio ad alta resistenza di ultima generazione in montanti, longheroni del tetto, pianali, portiere e strutture di gestione degli impatti. La continua attenzione normativa alla protezione degli occupanti sostiene una domanda costante nella produzione globale di veicoli.
- Trasmissione: l'acciaio rimane indispensabile per ingranaggi, alberi, blocchi motore, componenti della trasmissione e gruppi di azionamento elettrico che richiedono elevata resistenza meccanica, stabilità termica e resistenza all'usura. Le piattaforme per veicoli elettrici stanno creando un'ulteriore domanda di componenti in acciaio per autoveicoli progettati con precisione.
- Sospensioni: I sistemi di sospensione si basano su acciai speciali per molle, bracci di controllo, barre stabilizzatrici e gruppi portanti. I produttori continuano ad adottare soluzioni in acciaio più resistenti e leggere per migliorare il comfort di marcia, la durata e la maneggevolezza complessiva del veicolo, garantendo al contempo un'affidabilità operativa a lungo termine.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Struttura corporea |
Alto |
Sicurezza in caso di incidente |
Maturo |
|
Trasmissione |
Mezzo |
Propulsione per veicoli elettrici |
Scalatura |
|
Sospensione |
Mezzo |
Alleggerimento |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dell'acciaio per autoveicoli.
Espansione della produzione di veicoli elettrici e delle piattaforme per veicoli leggeri.
La transizione globale verso la mobilità elettrica sta generando una crescente domanda di acciai ad alte prestazioni per il settore automobilistico, caratterizzati da leggerezza e resistenza. Le strutture della carrozzeria delle auto elettriche a batteria devono essere rinforzate per garantire la sicurezza dei pacchi batteria in caso di incidente, mantenendo al contempo l'efficienza e l'autonomia del veicolo. L'acciaio ad alta resistenza consente di ridurre lo spessore dei componenti senza comprometterne la resistenza agli urti, risultando quindi il materiale ideale per i design innovativi delle automobili. I governi nazionali del Nord America, dell'Europa e dell'area Asia-Pacifico continuano a promuovere la produzione di veicoli elettrici attraverso incentivi e normative sulle emissioni, spingendo così i produttori di acciaio a diversificare la propria gamma di prodotti siderurgici per il settore automobilistico.
L'inasprimento delle normative in materia di sicurezza favorisce l'adozione di acciai ad alta resistenza di ultima generazione.
Le normative sulla sicurezza dei veicoli diventano sempre più severe nelle principali zone di produzione automobilistica, rendendo necessario l'utilizzo di materiali più resistenti e in grado di assorbire energia da parte dei produttori di automobili. L'acciaio per autoveicoli è fondamentale per garantire la resistenza agli urti e l'efficienza del processo produttivo. L'acciaio ad alta resistenza offre una maggiore sicurezza in caso di impatto laterale, maggiore robustezza del tetto, sicurezza in caso di impatto frontale e protezione dei pedoni, senza appesantire eccessivamente i veicoli. Le continue innovazioni nelle tecniche di stampaggio a caldo, tempra a caldo e saldatura laser hanno semplificato il lavoro dei progettisti automobilistici. Con l'introduzione di normative più rigorose in materia di sicurezza degli occupanti da parte degli enti regolatori e la crescente attenzione dei consumatori alla sicurezza, i produttori di acciaio continuano a sviluppare nuove tipologie di acciaio adatte al settore automobilistico.
Crescono le iniziative per il riciclaggio dell'acciaio e la produzione a basse emissioni di carbonio.
Gli obiettivi di sostenibilità hanno portato alla trasformazione della produzione siderurgica a livello globale, con le aziende che adottano tecniche di produzione più ecocompatibili. Si registra un aumento degli investimenti nei principi dell'economia circolare da parte dei produttori di acciaio, e l'acciaio per il settore automobilistico è diventato più sostenibile grazie al suo maggiore tasso di riciclabilità, che consente alle case automobilistiche di ridurre al minimo le emissioni di gas serra. La crescente diffusione della tecnologia dei forni ad arco elettrico, dei sistemi di energia rinnovabile e l'aumento dell'utilizzo di rottami hanno portato a una riduzione dell'intensità di carbonio nei processi di produzione dell'acciaio. I produttori di apparecchiature originali (OEM) del settore automobilistico stanno integrando le prestazioni ambientali nei processi di approvvigionamento, il che aiuta i fornitori a progettare prodotti in acciaio per autoveicoli a basse emissioni. Gli sforzi di decarbonizzazione da parte dei produttori di acciaio e delle case automobilistiche faciliteranno un più rapido sviluppo di materiali più ecologici.
Tendenze future del mercato dell'acciaio per il settore automobilistico
Adozione accelerata dell'acciaio ad alta resistenza avanzato di terza generazione
I produttori automobilistici stanno adottando sempre più acciai ad alta resistenza avanzati di terza generazione per ottenere maggiore resistenza, duttilità e formabilità senza aumentare sostanzialmente i costi di produzione. Questi materiali consentono la realizzazione di veicoli con design più complessi, favorendo al contempo la costruzione leggera e migliorando le prestazioni in caso di impatto. Le tendenze del mercato dell'acciaio per autoveicoli indicano una crescente collaborazione tra produttori di acciaio e case automobilistiche per sviluppare leghe personalizzate per veicoli elettrici, piattaforme autonome e soluzioni di mobilità di nuova generazione. Si prevede che i continui progressi nell'ingegneria metallurgica, nelle tecnologie di formatura a caldo e nella produzione digitale miglioreranno l'efficienza produttiva, ampliando al contempo le opportunità di applicazione in diverse categorie di veicoli.
Produzione digitale e tecnologie intelligenti per la produzione dell'acciaio.
La rivoluzione digitale si è rivelata una fonte fondamentale di vantaggio competitivo nella produzione di acciaio per il settore automobilistico. Tecnologie come l'intelligenza artificiale, la manutenzione predittiva, i gemelli digitali e l'automazione intelligente dei processi sono state utilizzate per migliorare la qualità della produzione e ridurre al minimo gli sprechi. Le tecnologie di monitoraggio in tempo reale vengono ora adottate dai produttori di acciaio per massimizzare l'utilizzo dell'energia e migliorare la costanza dei loro prodotti. Queste nuove tecnologie facilitano inoltre lo sviluppo più rapido di prodotti siderurgici per il settore automobilistico su misura, a supporto degli obiettivi di sostenibilità relativi al minore consumo di risorse.
Opportunità di mercato per l'acciaio nel settore automobilistico
Espansione della produzione localizzata di acciaio per il settore automobilistico nei centri manifatturieri emergenti
I crescenti investimenti nella produzione automobilistica in India, nel Sud-est asiatico, in Messico e nell'Europa orientale stanno creando interessanti opportunità per i produttori di acciaio di realizzare impianti di produzione e lavorazione regionali. I produttori di automobili (OEM) stanno dando priorità all'approvvigionamento locale per ridurre i costi logistici, rafforzare la resilienza della catena di fornitura e conformarsi alle politiche nazionali in materia di produzione. Si prevede che queste strategie di approvvigionamento in evoluzione aumenteranno la domanda di acciaio zincato per il settore automobilistico, acciaio ad alta resistenza avanzato e prodotti siderurgici piani personalizzati. Le previsioni di mercato per l'acciaio automobilistico indicano che le aziende che investono in linee di finitura regionali, supporto allo stampaggio e centri di collaborazione tecnica saranno in una posizione migliore per assicurarsi accordi di fornitura a lungo termine. Le partnership strategiche con i produttori di veicoli e i fornitori di componenti possono ulteriormente migliorare la penetrazione del mercato, supportando al contempo una più rapida commercializzazione delle soluzioni in acciaio di nuova generazione per il settore automobilistico.
Commercializzazione di tecnologie siderurgiche a basse emissioni di carbonio e a base di idrogeno.
La transizione verso una produzione a impatto zero in termini di emissioni di carbonio offre significative opportunità di investimento a lungo termine per i produttori di acciaio per il settore automobilistico. I crescenti impegni assunti dalle case automobilistiche per ridurre le emissioni di Scope 3 stanno incentivando l'approvvigionamento di acciaio prodotto utilizzando forni ad arco elettrico, energia elettrica rinnovabile, processi di riduzione diretta del ferro a base di idrogeno e materie prime riciclate. Le aziende in grado di fornire acciaio per autoveicoli certificato a basse emissioni dovrebbero rafforzare la propria posizione competitiva all'interno delle catene di fornitura globali del settore automobilistico. Il continuo investimento in tecnologie di cattura del carbonio, infrastrutture per l'idrogeno verde, ottimizzazione dei processi digitali e metallurgia sostenibile può migliorare l'efficienza produttiva, consentendo al contempo di rispettare gli standard ambientali in continua evoluzione. Con l'introduzione da parte dei governi di politiche di decarbonizzazione più rigorose, si prevede un'accelerazione della domanda di soluzioni in acciaio per autoveicoli ecocompatibili, sia nel settore dei veicoli passeggeri che in quello dei veicoli commerciali.
Sviluppi recenti
- Novembre 2025: Kobe Steel, Ltd. — Kobe Steel ha annunciato che il suo acciaio a basso contenuto di CO₂ prodotto in altoforno, Kobenable® Steel, è stato adottato da Toyota Motor Corporation per la produzione di massa dei suoi veicoli. La variante Kobenable® Premier, prodotta con il metodo del bilancio di massa, consente una riduzione del 100% delle emissioni di CO₂ legate alla produzione di acciaio, pur mantenendo la qualità dell'acciaio convenzionale. L'adozione evidenzia la crescente domanda di soluzioni siderurgiche a basso contenuto di carbonio per il settore automobilistico, in quanto i produttori di veicoli perseguono la decarbonizzazione lungo tutta la catena di fornitura.
- Giugno 2026: ArcelorMittal Nippon Steel India — ArcelorMittal Nippon Steel India ha avviato la produzione nazionale di Zagnelis Protect , un acciaio per autoveicoli di alta qualità rivestito con zinco-alluminio-magnesio, presso il suo stabilimento indiano. L'India è diventata il primo mercato al di fuori dell'Europa in cui la tecnologia è stata localizzata. Questo sviluppo favorisce la sostituzione delle importazioni di acciai rivestiti avanzati e rafforza le capacità di fornitura nazionali per componenti automobilistici che richiedono resistenza alla corrosione e maggiore formabilità.
- Gennaio 2025: ArcelorMittal Nippon Steel India — ArcelorMittal Nippon Steel India ha portato avanti la sua strategia di espansione, intensificando le iniziative di potenziamento della capacità produttiva in India, tra cui l'ampliamento del suo stabilimento siderurgico di Hazira, nel Gujarat. L'azienda sta incrementando le proprie capacità per supportare la crescente domanda interna di prodotti siderurgici a valore aggiunto, compresi i materiali per il settore automobilistico, in linea con l'obiettivo più ampio dell'India di espandere la capacità produttiva di acciaio e rafforzare il settore manifatturiero industriale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -