
自動車用鋼材市場:動向・需要・予測 2034
自動車用鋼材市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:用途別(車体構造、パワートレイン、サスペンション)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008110
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 14, 2026


2025年の市場規模
1341億9000 万米ドル
基準年値
2034年の予測
1,728億7,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.85 %
成長率
対象市場
1兆3935億6000万 米ドル
(2026年~2034年)
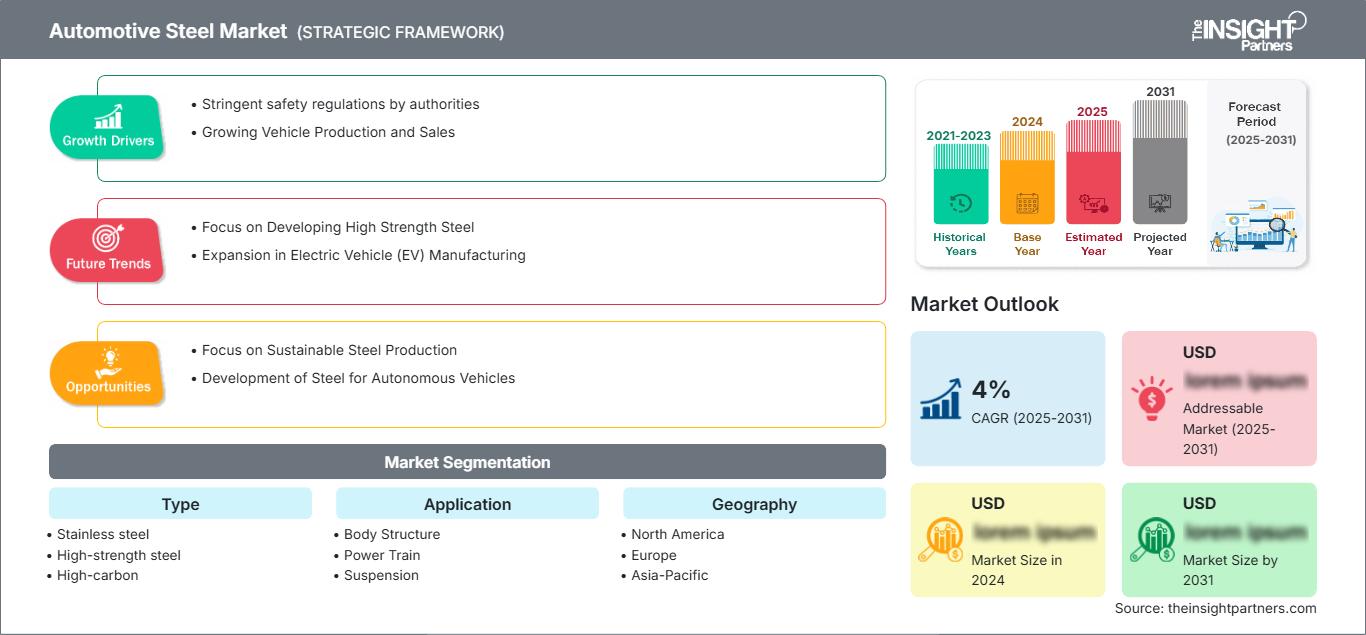
自動車用鋼材市場は、2025年に1,341億9,000万米ドルと評価され、 2034年には1,728億7,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)2.85%を記録する見込みです。この市場は、進化する衝突性能、耐久性、軽量化の要件を満たす構造材、安全材、シャーシ材、駆動系材を供給することで、世界の自動車製造を支え続けています。先進的な鋼種、リサイクル技術、生産効率の継続的な改善が、乗用車および商用車製造における長期的な需要を支えています。
北米全域において、電気自動車生産への継続的な投資、自動車サプライチェーンの現地化、および鉄鋼加工施設の近代化が、需要を押し上げ続けています。同地域の自動車用鋼材市場規模は、車体構造への高強度鋼の採用拡大に加え、燃費効率と車両安全性に対する規制強化によって支えられています。国内自動車組立の拡大と鋼材成形技術の進歩に支えられ、同地域市場は2034年まで年平均成長率(CAGR) 2.4~3.0%で拡大すると予測されています。
自動車用鋼材市場の評価と洞察
- 北米:2025年には24~28%のシェアを占め、 2026~2034年には年平均成長率(CAGR)2.4~3.0%で拡大すると予測されている。強力な自動車製造能力、国内回帰の取り組み、および高強度鋼の利用拡大が、この地域の拡大を支えている。
- 米国:2025年には北米市場の74~78%を占め、電気自動車製造、自動車部品の現地生産化、鉄鋼生産施設の近代化への投資に支えられ、2026~2034年には年平均成長率(CAGR)2.5~3.1%で成長すると予測されている。
- 欧州:2025年には21~25%のシェアを占め、 2026~2034年には年平均成長率(CAGR)2.2~2.8%を記録すると予測されている。ドイツ、フランス、イタリア、英国は引き続き主要な自動車製造拠点であり、軽量構造用鋼材ソリューションに対する強い需要がある。
- アジア太平洋地域:2025年には42~46%のシェアを獲得し、自動車生産の拡大、産業投資、輸出志向型製造業の発展により、中国、日本、インド、韓国が牽引役となり、 2026~2034年には3.2~3.8%という最高の年平均成長率(CAGR)を記録すると予想されている。
- 最大のセグメントである 車体構造は、 2025年には市場シェアの52~56%を占め、耐衝突性車両構造における高強度鋼の広範な使用を背景に、 2026~2034年には年平均成長率(CAGR)2.8~3.3%で成長すると予測されている。
- 高成長分野: 高強度鋼は2025年には市場シェアの31~35%を占め、軽量車両設計、より厳格な排出ガス規制、電気自動車生産の増加に支えられ、 2026~2034年には年平均成長率(CAGR)3.6~4.2%で拡大すると予測されている。
- 詳細に分析された主要企業:アルセロールミッタルSA、中国鋼鉄、現代鋼鉄、JFEスチール、日本製鉄、ニューコア、ポスコホールディングス、タタ・スチール、ユナイテッド・ステーツ・スチール、宝鋼集団。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動車製造における優先事項は、軽量化と構造的完全性のバランスを取る方向へとシフトしており、乗用車および商用車において先進鋼材の採用が加速しています。ホットスタンピング、プレス硬化、亜鉛めっき技術、デジタル生産システムにおける継続的なイノベーションは、製造効率を高めると同時に、耐腐食性と衝突性能を向上させています。これらの進歩により、メーカーは生産コストを大幅に増加させることなく、ますます厳しくなる安全規制や環境規制に対応できるようになりました。その結果、自動車用鋼材 市場の成長軌道は、世界の自動車製造エコシステム全体における継続的な近代化によって支えられています。
自動車用鋼材市場の今後の拡大は、東南アジア、インド、メキシコ、東欧の一部といった新興製造拠点からもたらされると予想されます。これらの地域では、自動車組立工場への投資が引き続き増加しています。電気自動車に対する政府の優遇措置、鉄系材料のリサイクル率向上、高度な鋼材加工能力の増強などが、業界の長期的な基盤を強化しています。また、自動車メーカーと鉄鋼メーカー間の連携強化により、将来の車両プラットフォーム向け次世代軽量鋼材ソリューションの実用化が加速すると見込まれています。
自動車用鋼材市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1341億9000万米ドル |
| 2034年までの市場規模 | 1,728億7,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.85% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用鋼材市場分析
自動車用鋼材市場の分析は、進化する車両構造、持続可能性への取り組み、サプライチェーンの現地化によってますます形作られる業界の現状を反映しています。自動車部品サプライヤーは、成形性、耐久性、耐衝撃性のバランスが良く、多くの軽金属に比べて価格も比較的低いことから、依然として高強度鋼の使用に注力しています。世界的な電気自動車生産の増加に伴い、バッテリー保護と車両全体の安全性を向上させる特殊構造用鋼材の需要が高まっています。同時に、リサイクルと電気アーク炉プロセスの普及により、生産はより環境に優しいものとなっています。
企業が物流の混乱リスクを軽減するための現地化政策を実施するにつれ、サプライチェーンの安定性は競争において重要な要素となっている。製鉄所、加工業者、プレス加工業者、自動車メーカー間の緊密な連携により、新型車の開発プロセスが加速し、材料のカスタマイズが可能になった。
世界の鉄鋼メーカーが製品革新、脱炭素化への取り組み、自動車メーカーとの戦略的提携に投資するにつれ、自動車用鋼材市場における競争は激化の一途を辿っている。アルセロールミッタル、日本製鉄、ポスコホールディングス、現代製鉄、タタ・スチールは、軽量化用途や構造性能向上を目的とした先進的な自動車用鋼材の継続的な開発を進めている。一方、宝鋼集団、中国鋼鉄、JFEスチール、ユナイテッド・ステーツ・スチール、ニューコアは、より効率的な製鉄を目指し、生産能力と技術の向上プログラムを実施している。
低炭素鋼の製造、デジタル製造、そして効率性を高めながら排出量を削減する循環型経済プロジェクトへの投資への注目が高まっている。OEMのニーズの変化に対応するため、電気炉、水素製鋼プロセス、自動車用亜鉛めっき鋼板の製造能力の拡大が進められている。自動車バリューチェーン全体における戦略的な連携は、製品差別化と地域競争力の強化にとって重要となるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用鋼材市場:戦略的洞察
地域別分析
北米自動車用鋼板市場
北米は2025年には自動車用鋼材市場の24~28%を占め、 2026~2034年には年平均成長率(CAGR)2.4~3.0%で拡大すると予測されています。同地域は、確立された自動車製造エコシステム、統合された鉄鋼サプライチェーン、および先進製造技術への継続的な投資の恩恵を受けています。乗用車、ピックアップトラック、電気自動車におけるAHSS材料の使用は、今後数年間、北米地域の市場成長に大きく貢献すると予想されます。自動車用鋼材の製造に関する有利な政府政策、インフラ整備、および業界における炭素排出量削減も、自動車用鋼材生産への投資をさらに促進しています。
北米地域市場は、予測期間中、他にもいくつかの要因によって活性化されるだろう。例えば、自動車メーカーやティア1サプライヤーが、自社製品の強固なサプライチェーンを構築するために、現地生産化の取り組みを強化していることが挙げられる。また、米国、カナダ、メキシコにおけるEV組立工場の建設は、バッテリー保護や衝突性能向上に用いられる軽量構造用鋼の需要を押し上げると予想される。
米国自動車用鋼材市場
米国は2025年には北米市場の74~78%を占め、自動車用鋼材市場において2026~2034年の年平均成長率(CAGR)は2.5~3.1%と予測されている。米国は同地域最大の自動車製造拠点として、総合製鉄所、ミニミル、自動車プレス工場、そして確立されたサプライヤー基盤に支えられ、高度に発達した生産能力を有している。電気自動車製造、バッテリー製造、そして現地調達率向上への投資増加により、高強度自動車用鋼材の需要が高まっている。
国内の大手鉄鋼メーカーは、生産能力を増強し、デジタル製造技術を活用することで、効率性と製品品質の一貫性を向上させている。亜鉛めっき鋼板、ホットスタンプ部品、超高強度鋼の使用増加は、安全基準と燃費基準の達成に貢献する。自動車メーカーと鉄鋼メーカーの連携は、製品イノベーションを推進し、強度を高めるだけでなく、将来の車両プラットフォームを可能にするカスタム材料ソリューションの開発を促進している。
欧州自動車用鋼材市場
自動車用鋼材市場において、欧州は2025年には世界市場の21~25%を占め、2026~2034年には年平均成長率(CAGR)2.2~2.8%で成長すると予測されている。ドイツは、強力な自動車製造基盤、高度なエンジニアリング能力、軽量車両技術への継続的な投資により、引き続き地域市場をリードしている。鉄鋼メーカーは、低炭素生産技術を通じて持続可能性目標を支援するとともに、高級乗用車や商用車向けに高強度鋼材の供給を拡大している。
英国国内の自動車サプライチェーンは、電気自動車(EV)生産と先進的な製造技術への投資を通じて強化され続けている。車両プラットフォームや排出ガス基準の変化に対応するため、耐腐食性と軽量性を兼ね備えた自動車用鋼材の需要が高まっている。
鉄鋼メーカーと自動車メーカーの緊密な連携により、ドイツは依然として業界をリードする地位を維持している。熱間成形技術、高強度鋼、精密製造における革新が、ドイツを欧州最大の自動車用鋼材消費国としての地位へと押し上げている。
フランス、イタリア、スペインは、多様な乗用車および商用車の製造を通じて、地域における重要な需要を担っています。電動モビリティへの投資の増加、生産設備の近代化、再生鋼材の利用拡大は、長期的な市場発展を促進するとともに、地域の脱炭素化目標を支えています。
アジア太平洋地域の自動車用鉄鋼市場
アジア太平洋地域は、2025年には世界市場の42~46%を占め、自動車用鋼材市場において2026~2034年の年平均成長率(CAGR)が3.2~3.8%と最も高い伸びを示すと予測されている。中国は自動車製造能力の高さから依然として最大の貢献国であり、日本、韓国、インドがそれに続く。電気自動車への投資増加、輸出志向型生産、高度な鉄鋼加工技術の発展が、地域需要をさらに押し上げている。
政府による産業近代化、急速な都市化、そして国内自動車保有台数の拡大への支援が、長期的な消費を支えている。オーストラリアは特殊鋼の生産と原材料の供給を通じて貢献しており、インドはインフラ投資と生産連動型の産業政策に支えられ、主要な自動車製造拠点として台頭しつつある。
中東・アフリカの自動車用鋼材市場
自動車用鋼材市場において、中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)2.1~2.7%で拡大すると予測されている。サウジアラビアは、産業多角化への取り組みと自動車製造インフラへの投資拡大を通じて、地域需要を牽引している。アラブ首長国連邦は金属加工の下流工程における生産能力開発に継続的に取り組んでおり、南アフリカは同地域における自動車製造の中心地として確立されている。
インフラ投資の増加、産業開発戦略の推進、そして地域における製造能力の向上に伴い、自動車用鉄鋼の消費量は増加すると予想されます。物流インフラの拡大、エネルギー供給の安定、そして車両組立事業への投資が、中東・アフリカ地域における市場の成長を牽引するでしょう。
セグメンテーション分析
タイプ
2026年から2034年にかけて、タイプ別セグメントは年平均成長率(CAGR)3.0~3.5%で成長すると予測されています。自動車メーカーが強度、軽量化、耐食性、生産効率の最適なバランスを追求する中、材料革新は自動車用鋼材市場の中心であり続けています。高度な製造技術の採用拡大と、厳格な衝突安全性および排出ガス基準が相まって、乗用車、商用車、電気自動車など、幅広い車種で特殊鋼材の利用が促進されています。鉄鋼メーカーが軽量車両プラットフォームを支えつつ、コスト競争力とリサイクル性を維持できる高機能鋼材を導入するにつれ、自動車用鋼材市場の範囲は拡大し続けています。
- ステンレス鋼:優れた耐食性、耐久性、高温性能を備えているため、排気システム、燃料タンク、構造部品などに広く利用されています。メーカー各社が車両寿命の延長とメンテナンス頻度の低減を重視しているため、需要は安定しています。
- 高強度鋼:優れた強度対重量比により、最も急速に普及している材料カテゴリーの一つです。自動車メーカーは、乗員の安全性を向上させつつ車両重量を軽減するために、車体構造や衝突安全システムにこれらの鋼材をますます多く採用しています。
- 高炭素鋼:主にばね、耐摩耗部品、トランスミッション部品、および高い硬度と耐疲労性が求められる特殊な機械用途に使用されます。商用車や大型車両における性能要求の高まりが需要を支えています。
- 低炭素鋼:優れた成形性、溶接性、コスト効率性により、従来の自動車ボディパネルや構造部品に幅広く使用されています。製造の柔軟性が求められる大量生産用途において、メーカーは引き続きこれらのグレードに頼っています。
- 亜鉛メッキ鋼板:ボディパネル、シャーシ部品、車体下部構造の優れた防錆性能により、大きな注目を集めています。車両の耐久性に対する期待の高まりと延長保証プログラムにより、乗用車および商用車製造の両方で採用がさらに加速しています。
応用
自動車メーカーが重要な車両システム全体で材料の最適化を進めるにつれ、アプリケーション分野は2026年から2034年にかけて年平均成長率(CAGR)2.8~3.3%で拡大すると予想されています。需要は、より厳格な安全規制、電動化、成形および接合技術の継続的な改善によって影響を受けています。鋼は、構造性能、手頃な価格、高いリサイクル性、大量生産プロセスとの互換性を兼ね備えているため、多くの車両用途において依然として好ましいエンジニアリング材料です。メーカーはまた、車両の効率と製造生産性を向上させる用途別グレードの開発に向けて、鋼材サプライヤーとの連携を強化しています。
- 車体構造:最も需要の高い分野であり、ピラー、ルーフレール、フロアアセンブリ、ドア、衝突安全構造などに先進的な高強度鋼が幅広く使用されていることがその原動力となっている。乗員保護に対する規制強化が継続的に行われていることが、世界的な自動車生産における需要を支えている。
- パワートレイン:高い機械的強度、熱安定性、耐摩耗性が求められるギア、シャフト、エンジンブロック、トランスミッション部品、電気駆動装置には、鋼材が依然として不可欠です。電動車両プラットフォームの普及に伴い、精密に設計された自動車用鋼材部品への需要がさらに高まっています。
- サスペンション:サスペンションシステムは、スプリング、コントロールアーム、スタビライザーバー、および荷重支持アセンブリに特殊な鋼材を使用しています。メーカーは、乗り心地、耐久性、および車両全体の操縦性を向上させ、長期的な運用信頼性を確保するために、より強度が高く軽量な鋼材を採用し続けています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
身体構造 |
高い |
衝突安全 |
成熟した |
|
パワートレイン |
中くらい |
EVパワートレイン |
スケーリング |
|
サスペンション |
中くらい |
軽量化 |
スケーリング |
自動車用鋼材市場の成長要因と影響分析
電気自動車製造および軽量車両プラットフォームの拡大
世界的な電気自動車への移行に伴い、軽量でありながら高強度な高性能自動車用鋼材の需要が高まっている。バッテリー式電気自動車の車体構造は、事故発生時のバッテリーパックの安全性を確保すると同時に、車両の効率性と航続距離を維持するために強化する必要がある。高強度鋼は、衝突安全性を損なうことなく部品の厚みを薄くできるため、革新的な自動車設計において好ましい材料となっている。北米、ヨーロッパ、アジア太平洋地域の各国政府は、様々な優遇措置や排出ガス基準を通じて電気自動車の製造を推進しており、鉄鋼メーカーは自動車用鋼材製品のラインナップを多様化するよう促されている。
安全規制の強化が先進高強度鋼の採用を促進
主要な自動車製造地域では車両安全規制がますます厳しくなっており、自動車メーカーはより強度が高く衝撃吸収性に優れた材料の使用が求められています。自動車用鋼は、衝突安全性を確保するだけでなく、製造工程の効率化にも不可欠です。高強度鋼は、車両重量を大幅に増加させることなく、側面衝突、ルーフ強度、正面衝突安全性、歩行者安全性を向上させます。ホットスタンピング、プレス硬化、レーザー溶接における絶え間ない技術革新により、自動車設計者はより容易に設計を進めることができるようになりました。規制当局による乗員安全規制の厳格化や消費者の安全意識の高まりに伴い、鉄鋼メーカーは自動車に適した新しいタイプの鋼材の開発を続けています。
鉄鋼リサイクルと低炭素製造イニシアチブの拡大
持続可能性目標の推進により、企業がより環境に優しい製造技術を採用するようになり、世界の鉄鋼製造業は変革を遂げています。鉄鋼メーカーは循環型経済の原則への投資を増やしており、自動車用鋼はリサイクル率の向上により持続可能性が高まり、自動車メーカーは温室効果ガスの排出量を最小限に抑えることができるようになりました。電気炉技術、再生可能エネルギーシステムの利用拡大、スクラップ利用の増加により、鉄鋼製造工程における炭素強度は低下しています。自動車メーカー(OEM)は環境性能を調達プロセスに組み込んでおり、これによりサプライヤーは低排出の自動車用鋼材製品を設計できるようになっています。鉄鋼メーカーと自動車メーカーによる脱炭素化への取り組みは、より環境に優しい材料の開発を加速させるでしょう。
自動車用鋼材市場の将来動向
第三世代高強度鋼の導入加速
自動車メーカーは、生産コストを大幅に増加させることなく、強度、延性、成形性を向上させるため、第3世代の先進高強度鋼の採用をますます進めています。これらの材料は、軽量化と衝突性能の向上を支えながら、より複雑な車両設計を可能にします。自動車用鋼材市場の動向を見ると、電気自動車、自動運転プラットフォーム、次世代モビリティソリューション向けにカスタマイズされた鋼材を開発するため、鉄鋼メーカーと自動車OEMの間で協力関係が拡大していることが分かります。冶金工学、熱間成形技術、デジタル製造における継続的な進歩により、生産効率が向上するとともに、複数の車両カテゴリーにわたる用途が拡大することが期待されます。
デジタル製造とスマート鉄鋼生産技術
デジタル革命は、自動車用鋼材生産における主要な競争優位性の源泉となっている。人工知能、予知保全、デジタルツイン、インテリジェントプロセスオートメーションといった技術は、生産品質の向上と廃棄物の最小化に活用されている。リアルタイム監視技術は、エネルギー利用の最適化と製品の一貫性向上を目指し、鉄鋼メーカーによって導入されつつある。これらの新技術は、資源使用量の削減という持続可能性目標を支援する、顧客ニーズに合わせた自動車用鋼材製品の開発を加速させる効果も期待できる。
自動車用鋼材市場の機会
新興製造拠点における自動車用鋼材の地域生産拡大
インド、東南アジア、メキシコ、東欧における自動車製造への投資増加は、鉄鋼メーカーにとって地域生産・加工施設を設立する魅力的な機会を生み出しています。自動車OEMは、物流コストの削減、サプライチェーンの回復力の強化、国内製造政策への準拠を目的として、現地調達を優先しています。こうした調達戦略の変化により、自動車用亜鉛めっき鋼板、高強度鋼板、特注フラット鋼板製品の需要が増加すると予想されます。自動車用鋼材市場予測によると、地域仕上げライン、プレス加工サポート、技術協力センターに投資する企業は、長期供給契約を確保する上で有利な立場に立つことができます。自動車メーカーや部品サプライヤーとの戦略的パートナーシップは、市場浸透をさらに強化するとともに、次世代自動車用鋼材ソリューションの迅速な商業化を支援することができます。
低炭素・水素系製鋼技術の商業化
カーボンニュートラルな製造への移行は、自動車用鋼材メーカーにとって長期的な投資機会を大きく広げるものです。自動車OEM各社によるスコープ3排出量削減への取り組みの強化は、電気炉、再生可能電力、水素ベースの直接還元鉄プロセス、リサイクル原料を用いた鋼材の調達を促進しています。認証済みの低排出自動車用鋼材を提供できる企業は、世界の自動車サプライチェーンにおける競争力を強化できると期待されています。炭素回収技術、グリーン水素インフラ、デジタルプロセス最適化、持続可能な冶金への継続的な投資は、進化する環境基準を満たしながら生産効率を向上させることができます。各国政府がより厳格な脱炭素化政策を導入するにつれ、環境に配慮した自動車用鋼材ソリューションへの需要は、乗用車および商用車製造の両方で加速すると予想されます。
最近の動向
- 2025年11月:神戸製鋼株式会社 ―神戸製鋼は、同社の低CO₂高炉鋼材「コベナブル®スチール」がトヨタ自動車の量産車に採用されたことを発表しました。マスバランス方式で製造される「コベナブル®プレミア」は、従来の鋼材品質を維持しながら、製鉄工程におけるCO₂排出量を100%削減することを可能にします。今回の採用は、自動車メーカーがサプライチェーン全体で脱炭素化を進める中で、低炭素自動車用鋼材への需要が高まっていることを示しています。
- 2026年6月:アルセロールミッタル日本製鉄インド ―アルセロールミッタル日本製鉄インドは、インドの工場で、高級亜鉛・アルミニウム・マグネシウムめっき自動車用鋼材「ザグネリス・プロテクト」の国内生産を開始しました。インドは、この技術が現地化された欧州以外の最初の市場となりました。この開発は、高度なめっき鋼材の輸入代替を促進し、耐食性と成形性の向上を必要とする自動車部品の国内供給能力を強化します。
- 2025年1月:アルセロールミッタル日本製鉄インド —アルセロールミッタル日本製鉄インドは、グジャラート州ハジラ製鉄所の拡張を含む、インドにおける生産能力増強計画を推進することで、事業拡大戦略を前進させました。同社は、自動車用鋼材などの高付加価値鋼材に対する国内需要の高まりを支えるための生産能力を強化するとともに、鉄鋼生産能力の拡大と工業製造業の強化というインドのより広範な目標にも沿っています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -