
Mercado de acero automotriz: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de acero para la industria automotriz y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (estructura de la carrocería, tren motriz, suspensión) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008110
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 14, 2026


Tamaño del mercado en 2025
US$ 134,19 millones
Valor del año base
Pronóstico para 2034
US$ 172,87 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,85 %
Índice de crecimiento
Mercado potencial
US$ 1.393,56 mil millones
(2026-2034)
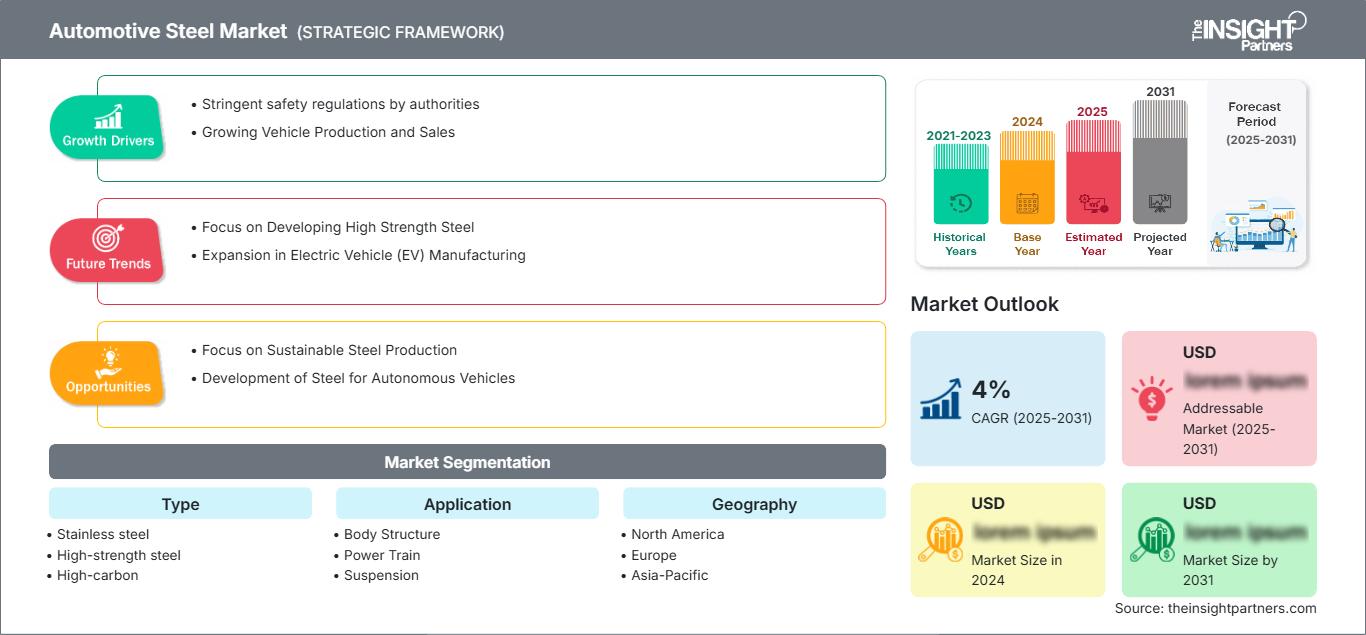
El mercado del acero para la industria automotriz estaba valorado en 134.190 millones de dólares estadounidenses en 2025 y se prevé que alcance los 172.870 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 2,85% durante el período 2026-2034. Este mercado sigue siendo fundamental para la fabricación mundial de vehículos, al suministrar materiales estructurales, de seguridad, para chasis y sistemas de transmisión que cumplen con los requisitos en constante evolución en materia de seguridad, durabilidad y reducción de peso. Las continuas mejoras en los aceros de alta calidad, las tecnologías de reciclaje y la eficiencia de la producción están impulsando la demanda a largo plazo en la fabricación de vehículos de pasajeros y comerciales.
En toda Norteamérica, las inversiones sostenidas en la producción de vehículos eléctricos, la localización de las cadenas de suministro automotrices y la modernización de las plantas de procesamiento de acero continúan impulsando la demanda. El tamaño del mercado de acero para la industria automotriz en la región se ve favorecido por la creciente adopción de aceros avanzados de alta resistencia para las estructuras de carrocería, junto con el énfasis normativo en la eficiencia del combustible y la seguridad vehicular. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,4 % al 3,0 %. hasta 2034, gracias al aumento del ensamblaje nacional de vehículos y los avances tecnológicos en el conformado de acero.
Análisis y perspectivas del mercado del acero para la industria automotriz
- América del Norte: Representó una participación del 24-28% en 2025 y se proyecta que se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 2,4-3,0% durante el período 2026-2034. . La sólida capacidad de fabricación de automóviles, las iniciativas de relocalización y la creciente utilización de acero avanzado de alta resistencia respaldan la expansión regional.
- EE. UU.: Representó entre el 74 % y el 78 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,5 % al 3,1 % durante el período 2026-2034. , gracias a las inversiones en la fabricación de vehículos eléctricos, la localización de componentes automotrices y la modernización de las instalaciones de producción de acero.
- Europa: Mantenía una cuota de mercado del 21-25% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 2,2-2,8% durante el período 2026-2034. . Alemania, Francia, Italia y el Reino Unido siguen siendo centros líderes en la fabricación de automóviles, con una fuerte demanda de soluciones de acero estructural ligero.
- Asia Pacífico: Capturó una participación del 42-46% en 2025 y se espera que registre la tasa de crecimiento anual compuesta (CAGR) más alta, del 3,2-3,8%, durante el período 2026-2034. , liderada por China, Japón, India y Corea del Sur debido a la expansión de la producción de vehículos, las inversiones industriales y la manufactura orientada a la exportación.
- Segmento más grande: La estructura de la carrocería representó entre el 52 % y el 56 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,3 % durante el período 2026-2034 , impulsada por el uso extensivo de acero de alta resistencia en arquitecturas de vehículos resistentes a los choques.
- Segmento de alto crecimiento: El acero de alta resistencia representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 3,6 % al 4,2 % durante el período 2026-2034 , impulsado por el diseño de vehículos ligeros, las normativas de emisiones más estrictas y la creciente producción de vehículos eléctricos.
- Empresas clave analizadas en detalle: ArcelorMittal SA, China Steel Corporation, Hyundai Steel Co., Ltd., JFE Steel Corporation, Nippon Steel Corporation, Nucor Corporation, POSCO Holdings Inc., Tata Steel Limited, United States Steel Corporation, Baosteel Group Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las prioridades en la fabricación de vehículos se han orientado hacia el equilibrio entre la ligereza y la integridad estructural, lo que ha acelerado la adopción de aceros avanzados en vehículos de pasajeros y comerciales. La continua innovación en tecnologías de estampado en caliente, endurecimiento por prensado y galvanizado, así como en sistemas de producción digital, ha mejorado la eficiencia de la fabricación, a la vez que ha optimizado la resistencia a la corrosión y el rendimiento en caso de colisión. Estos avances permiten a los fabricantes cumplir con las normativas medioambientales y de seguridad cada vez más estrictas sin incrementar sustancialmente los costes de producción. En consecuencia, la trayectoria de crecimiento del mercado del acero para la industria automotriz se mantiene gracias a la modernización constante de los ecosistemas globales de fabricación de automóviles.
Se prevé que la futura expansión del mercado del acero para la industria automotriz provenga de los centros de fabricación emergentes en el sudeste asiático, India, México y algunas zonas de Europa del Este, donde las inversiones en plantas de ensamblaje de vehículos siguen en aumento. Los incentivos gubernamentales para la movilidad eléctrica, el mayor reciclaje de materiales ferrosos y el incremento de la capacidad de procesamiento avanzado del acero están fortaleciendo los fundamentos del sector a largo plazo. Asimismo, se espera que una mayor colaboración entre los fabricantes de automóviles y los productores de acero acelere la comercialización de soluciones de acero ligero de última generación para las futuras plataformas de vehículos.
Alcance del informe del mercado del acero para la industria automotriz
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 134.190 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 172.870 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,85% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del acero para la industria automotriz
El análisis del mercado del acero para la industria automotriz refleja una industria cada vez más influenciada por la evolución de las arquitecturas de los vehículos, las prioridades de sostenibilidad y la localización de la cadena de suministro. Los proveedores de la industria automotriz siguen priorizando el uso de aceros avanzados de alta resistencia debido a su buen equilibrio entre conformabilidad, durabilidad y resistencia al impacto, así como a su precio relativamente bajo en comparación con algunos metales ligeros. El crecimiento de la producción mundial de vehículos eléctricos ha incrementado la necesidad de aceros estructurales especiales capaces de brindar una mejor protección a las baterías y una mayor seguridad general de los automóviles. Al mismo tiempo, el reciclaje y el uso más extendido de procesos de horno de arco eléctrico hacen que la producción sea más respetuosa con el medio ambiente.
La estabilidad de la cadena de suministro se convierte en un aspecto crucial para la competitividad, dado que las empresas implementan políticas de localización destinadas a reducir los riesgos de interrupciones logísticas. La mayor colaboración entre las acerías, las empresas procesadoras, las empresas de estampado y los fabricantes de automóviles ha acelerado el desarrollo de nuevos modelos y ha permitido la personalización de los materiales.
La competencia en el mercado del acero para la industria automotriz sigue en aumento , a medida que los fabricantes mundiales invierten en innovación de productos, iniciativas de descarbonización y alianzas estratégicas con empresas automotrices. ArcelorMittal SA, Nippon Steel Corporation, POSCO Holdings Inc., Hyundai Steel Co., Ltd. y Tata Steel Limited impulsan la expansión de aceros avanzados para aplicaciones ligeras y un mejor rendimiento estructural. Por su parte, Baosteel Group Corporation, China Steel Corporation, JFE Steel Corporation, United States Steel Corporation y Nucor Corporation han implementado programas de mejora de capacidad y tecnología para una producción de acero más eficiente.
Se observa un creciente interés en las inversiones en la producción de acero bajo en carbono, la fabricación digital y los proyectos de economía circular que aumentan la eficiencia y reducen las emisiones. Se está ampliando la capacidad de los hornos de arco eléctrico, los procesos de producción de acero basados en hidrógeno y la fabricación de acero galvanizado para la industria automotriz, con el fin de satisfacer las necesidades cambiantes de los fabricantes de equipos originales (OEM). La colaboración estratégica en toda la cadena de valor automotriz será fundamental para la diferenciación de productos y la competitividad regional.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del acero para la industria automotriz: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de acero para la industria automotriz
América del Norte representó entre el 24 % y el 28 % de la cuota de mercado del acero para la industria automotriz en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4 % al 3,0 % entre 2026 y 2034. La región se beneficia de un ecosistema de fabricación automotriz consolidado, cadenas de suministro de acero integradas e inversiones constantes en tecnologías de fabricación avanzadas. Se espera que el uso de materiales AHSS en turismos, camionetas y vehículos eléctricos contribuya significativamente al crecimiento del mercado en América del Norte en los próximos años. Las políticas gubernamentales favorables a la fabricación de acero para automóviles, junto con la mejora de la infraestructura y la reducción de las emisiones de carbono en el sector, impulsan aún más las inversiones en la producción de acero para la industria automotriz.
Existen otros factores que impulsarán el mercado en Norteamérica durante el período previsto, como el aumento de los esfuerzos de localización por parte de los fabricantes de automóviles y los proveedores de primer nivel para desarrollar una cadena de suministro sólida. Se espera que la construcción de plantas de ensamblaje de vehículos eléctricos en Estados Unidos, Canadá y México impulse la demanda de aceros estructurales ligeros, que se utilizarán en la protección de las baterías y en la seguridad ante colisiones.
Mercado estadounidense de acero para la industria automotriz
En 2025, Estados Unidos representó entre el 74 % y el 78 % del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 3,1 % entre 2026 y 2034 en el mercado del acero para la industria automotriz . Como principal centro de fabricación de automóviles en la región, el país cuenta con una capacidad de producción altamente desarrollada gracias a sus acerías integradas, miniacerías, plantas de estampado automotriz y una sólida base de proveedores. El aumento de las inversiones en la fabricación de vehículos eléctricos, baterías y contenido local ha impulsado la demanda de aceros de alta resistencia para la industria automotriz.
Las principales siderúrgicas del país están aumentando su capacidad de producción y utilizando técnicas de fabricación digital para lograr mayor eficiencia y una calidad constante en sus productos. El mayor uso de acero galvanizado, piezas estampadas en caliente y acero de ultra alta resistencia contribuirá al cumplimiento de las normas de seguridad y eficiencia de combustible. La colaboración entre los fabricantes de automóviles y las siderúrgicas impulsa la innovación de productos y el desarrollo de soluciones de materiales a medida que no solo aumentan la resistencia, sino que también permiten el desarrollo de futuras plataformas vehiculares.
Mercado europeo de acero para la industria automotriz
Europa acaparó entre el 21 % y el 25 % del mercado mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,2 % al 2,8 % durante el periodo 2026-2034 en el mercado del acero para la industria automotriz . Alemania sigue siendo el mercado regional líder gracias a su sólida base de fabricación de automóviles, sus avanzadas capacidades de ingeniería y la continua inversión en tecnologías para vehículos ligeros. Los productores de acero suministran cada vez más aceros de alta resistencia para vehículos de pasajeros de gama alta y flotas comerciales, al tiempo que apoyan los objetivos de sostenibilidad mediante tecnologías de producción con bajas emisiones de carbono.
Las cadenas de suministro automotrices nacionales en el Reino Unido continúan fortaleciéndose mediante la inversión en la producción de vehículos eléctricos y tecnologías de fabricación avanzadas. La demanda de acero automotriz ligero y resistente a la corrosión está aumentando a medida que los productores se adaptan a las plataformas de vehículos y las normas de emisiones en constante evolución.
Alemania se mantiene a la vanguardia gracias a la estrecha colaboración entre los productores de acero y los fabricantes de automóviles. La innovación en la tecnología de conformado en caliente, los aceros de alta resistencia y la fabricación de precisión impulsan el papel de Alemania como el mayor consumidor europeo de acero para la industria automotriz.
Francia, Italia y España contribuyen de forma significativa a la demanda regional mediante la diversificación de la fabricación de turismos y vehículos comerciales. Las crecientes inversiones en movilidad eléctrica, la modernización de las instalaciones de producción y el mayor uso de acero reciclado están impulsando el desarrollo del mercado a largo plazo, al tiempo que respaldan los objetivos regionales de descarbonización.
Mercado de acero para la industria automotriz en Asia-Pacífico
La región Asia-Pacífico representó entre el 42 % y el 46 % del mercado global en 2025 y se prevé que registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 3,2 % al 3,8 %, durante el período 2026-2034 en el mercado del acero para la industria automotriz . China sigue siendo el principal contribuyente debido a su gran capacidad de fabricación de automóviles, seguida de Japón, Corea del Sur e India. El aumento de las inversiones en vehículos eléctricos, la producción orientada a la exportación y el procesamiento avanzado del acero continúan fortaleciendo la demanda regional.
El apoyo gubernamental a la modernización industrial, la rápida urbanización y el aumento de la propiedad de vehículos nacionales está impulsando el consumo a largo plazo. Australia contribuye mediante la producción de aceros especiales y la disponibilidad de materias primas, mientras que India se está consolidando como un importante destino para la fabricación de automóviles, gracias a la inversión en infraestructura y a las políticas industriales vinculadas a la producción.
Mercado del acero para la industria automotriz de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,1 % al 2,7 % durante el período 2026-2034 en el mercado del acero para la industria automotriz. . Arabia Saudita lidera la demanda regional mediante iniciativas de diversificación industrial y el aumento de las inversiones en infraestructura para la fabricación de automóviles. Los Emiratos Árabes Unidos han mantenido esfuerzos para desarrollar la capacidad de procesamiento de metales, mientras que Sudáfrica se ha consolidado como el principal centro de fabricación de automóviles en la región.
Con el aumento de las inversiones en infraestructura, las estrategias de desarrollo industrial y la mejora de las capacidades de fabricación en la región, el consumo de acero para automóviles irá en aumento. La expansión de la infraestructura logística, la disponibilidad de energía y la inversión en plantas de ensamblaje de vehículos impulsarán el crecimiento del mercado en el resto de Oriente Medio y África.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0-3,5% durante el período 2026-2034 . La innovación en materiales sigue siendo fundamental para el mercado del acero automotriz, ya que los fabricantes de vehículos buscan un equilibrio óptimo entre resistencia, reducción de peso, resistencia a la corrosión y eficiencia de producción. La creciente adopción de técnicas de fabricación avanzadas, junto con las estrictas normas de seguridad contra impactos y emisiones, está impulsando una mayor utilización de grados de acero especializados en automóviles de pasajeros, vehículos comerciales y vehículos eléctricos. El alcance del mercado del acero automotriz continúa expandiéndose a medida que los productores de acero introducen grados mejorados capaces de soportar plataformas de vehículos ligeros, manteniendo al mismo tiempo la competitividad de costos y la reciclabilidad.
- Acero inoxidable: Ampliamente utilizado en sistemas de escape, depósitos de combustible y componentes estructurales debido a su excelente resistencia a la corrosión, durabilidad y rendimiento a altas temperaturas. La demanda se mantiene estable, ya que los fabricantes priorizan una mayor vida útil de los vehículos y menores requisitos de mantenimiento.
- Acero de alta resistencia: Representa una de las categorías de materiales de más rápida adopción debido a su excepcional relación resistencia-peso. Los fabricantes de automóviles utilizan cada vez más estos aceros en las estructuras de la carrocería y los sistemas de gestión de colisiones para mejorar la seguridad de los ocupantes y, al mismo tiempo, reducir la masa del vehículo.
- Acero de alto contenido en carbono: Se utiliza principalmente en muelles, componentes resistentes al desgaste, piezas de transmisión y aplicaciones mecánicas especializadas que requieren alta dureza y resistencia a la fatiga. La demanda se ve impulsada por las crecientes expectativas de rendimiento en vehículos comerciales y de servicio pesado.
- Bajo contenido de carbono: Su uso se mantiene extendido en paneles de carrocería y componentes estructurales de automóviles convencionales debido a su excelente conformabilidad, soldabilidad y rentabilidad. Los fabricantes siguen confiando en estos grados para aplicaciones de producción en grandes volúmenes que requieren flexibilidad de fabricación.
- Acero galvanizado: Su popularidad crece gracias a su excelente protección contra la corrosión en paneles de carrocería, componentes del chasis y estructuras inferiores. Las crecientes expectativas de durabilidad de los vehículos y los programas de garantía extendida siguen impulsando su adopción tanto en la fabricación de vehículos de pasajeros como comerciales.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,3 % durante el período 2026-2034, a medida que los fabricantes de automóviles optimicen los materiales en los sistemas críticos de los vehículos. La demanda se ve influenciada por normativas de seguridad más estrictas, la electrificación y las mejoras continuas en las tecnologías de conformado y unión. El acero sigue siendo el material de ingeniería preferido para diversas aplicaciones en vehículos, ya que combina rendimiento estructural, asequibilidad, alta reciclabilidad y compatibilidad con los procesos de producción en masa. Los fabricantes también están intensificando la colaboración con los proveedores de acero para desarrollar grados específicos para cada aplicación que mejoren la eficiencia del vehículo y la productividad de la fabricación.
- Estructura de la carrocería: El segmento de aplicación más grande, impulsado por el uso extensivo de acero avanzado de alta resistencia en pilares, rieles de techo, conjuntos de piso, puertas y estructuras de gestión de impactos. El énfasis normativo constante en la protección de los ocupantes respalda la demanda sostenida en la producción mundial de vehículos.
- Tren motriz: El acero sigue siendo indispensable para engranajes, ejes, bloques de motor, componentes de transmisión y conjuntos de propulsión eléctrica que requieren alta resistencia mecánica, estabilidad térmica y resistencia al desgaste. Las plataformas de vehículos electrificados están generando una mayor demanda de componentes de acero para la industria automotriz fabricados con precisión.
- Suspensión: Los sistemas de suspensión utilizan aceros especiales para los muelles, los brazos de control, las barras estabilizadoras y los conjuntos portantes. Los fabricantes siguen adoptando soluciones de acero más resistentes y ligeras para mejorar la comodidad de la marcha, la durabilidad y el manejo general del vehículo, a la vez que garantizan una fiabilidad operativa a largo plazo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Estructura corporal |
Alto |
Seguridad en caso de colisión |
Maduro |
|
Tren motriz |
Medio |
Tren motriz eléctrico |
Escalada |
|
Suspensión |
Medio |
Aligeramiento |
Escalada |
Factores de crecimiento y análisis del impacto del mercado del acero para la industria automotriz.
Expansión de la fabricación de vehículos eléctricos y plataformas de vehículos ligeros.
La transición global hacia la movilidad eléctrica está generando una mayor demanda de aceros automotrices de alto rendimiento, ligeros y resistentes a la vez. Las carrocerías de los vehículos eléctricos deben reforzarse para garantizar la seguridad de las baterías en caso de accidente, manteniendo al mismo tiempo la eficiencia y la autonomía del vehículo. El acero de alta resistencia permite reducir el grosor de los componentes sin comprometer su resistencia a los impactos, siendo, por lo tanto, el material preferido para diseños innovadores. Los gobiernos de Norteamérica, Europa y la región Asia-Pacífico siguen impulsando la fabricación de vehículos eléctricos mediante diversos incentivos y normativas de emisiones, lo que motiva a los fabricantes de acero a diversificar su gama de productos para la industria automotriz.
El aumento de las normas de seguridad impulsa la adopción de acero avanzado de alta resistencia.
Las normativas de seguridad vehicular son cada vez más estrictas en las principales zonas de fabricación de automóviles, lo que exige a los fabricantes el uso de materiales más resistentes y con mayor capacidad de absorción de energía. El acero automotriz es esencial para garantizar la resistencia a los impactos y la eficiencia del proceso de fabricación. El acero de alta resistencia permite una mayor protección contra impactos laterales, mayor resistencia del techo, mayor seguridad en impactos frontales y seguridad para peatones, sin aumentar significativamente el peso de los vehículos. Las constantes innovaciones en el estampado en caliente, el endurecimiento por prensado y la soldadura láser han facilitado el trabajo de los diseñadores automotrices. A medida que las agencias reguladoras desarrollan normativas más estrictas sobre la seguridad de los ocupantes y crece la preocupación de los consumidores por la seguridad, los fabricantes de acero continúan desarrollando nuevos tipos de acero adaptados a los automóviles.
Crecientes iniciativas de reciclaje de acero y fabricación con bajas emisiones de carbono
Los objetivos de sostenibilidad han impulsado la transformación de la fabricación de acero a nivel mundial, gracias a la adopción de técnicas de producción más ecológicas por parte de las empresas. Se observa una mayor inversión en principios de economía circular por parte de los fabricantes de acero, y el acero para la industria automotriz se ha vuelto más sostenible debido a su mayor índice de reciclabilidad, lo que permite a los fabricantes minimizar sus emisiones de gases de efecto invernadero. El auge en el uso de la tecnología de hornos de arco eléctrico, los sistemas de energía renovable y el aumento del aprovechamiento de la chatarra han reducido la intensidad de carbono en los procesos de fabricación de acero. Los fabricantes de equipos originales (OEM) del sector automotriz están integrando el desempeño ambiental en sus procesos de adquisición, lo que ayuda a los proveedores a diseñar productos de acero para la industria automotriz con bajas emisiones. Los esfuerzos de descarbonización de los fabricantes de acero y automóviles facilitarán un desarrollo más rápido de materiales más ecológicos.
Tendencias futuras del mercado del acero para la industria automotriz
Adopción acelerada de acero de alta resistencia avanzado de tercera generación
Los fabricantes de automóviles están adoptando cada vez más aceros avanzados de alta resistencia de tercera generación para lograr mayor resistencia, ductilidad y conformabilidad sin aumentar sustancialmente los costos de producción. Estos materiales permiten diseños de vehículos más complejos, a la vez que favorecen la construcción ligera y un mejor rendimiento en caso de colisión. Las tendencias del mercado del acero para la industria automotriz indican una creciente colaboración entre los productores de acero y los fabricantes de equipos originales (OEM) para desarrollar grados personalizados para vehículos eléctricos, plataformas autónomas y soluciones de movilidad de próxima generación. Se espera que los continuos avances en ingeniería metalúrgica, tecnologías de conformado en caliente y fabricación digital mejoren la eficiencia de la producción y amplíen las oportunidades de aplicación en múltiples categorías de vehículos.
Tecnologías de fabricación digital y producción inteligente de acero
La revolución digital se ha convertido en una importante fuente de ventaja competitiva en la producción de acero para la industria automotriz. Tecnologías como la inteligencia artificial, el mantenimiento predictivo, los gemelos digitales y la automatización inteligente de procesos se han utilizado para mejorar la calidad de la producción y minimizar los residuos. Los productores de acero están adoptando tecnologías de monitoreo en tiempo real para optimizar el uso de la energía y mejorar la uniformidad de sus productos. Estas nuevas tecnologías también facilitan el desarrollo más rápido de productos de acero para la industria automotriz a medida, en consonancia con los objetivos de sostenibilidad de menor consumo de recursos.
Oportunidades de mercado del acero para la industria automotriz
Expansión de la producción localizada de acero para la industria automotriz en centros manufactureros emergentes.
El aumento de las inversiones en la fabricación de automóviles en India, el sudeste asiático, México y Europa del Este está generando atractivas oportunidades para que los productores de acero establezcan instalaciones regionales de producción y procesamiento. Los fabricantes de equipos originales (OEM) del sector automotriz priorizan el abastecimiento local para reducir los costos logísticos, fortalecer la resiliencia de la cadena de suministro y cumplir con las políticas de fabricación nacionales. Se espera que estas estrategias de abastecimiento cambiantes incrementen la demanda de acero galvanizado para automoción, acero avanzado de alta resistencia y productos de acero plano personalizados. Las previsiones del mercado del acero para la automoción indican que las empresas que invierten en líneas de acabado regionales, soporte para el estampado y centros de colaboración técnica estarán mejor posicionadas para asegurar acuerdos de suministro a largo plazo. Las alianzas estratégicas con fabricantes de vehículos y proveedores de componentes pueden mejorar aún más la penetración en el mercado, al tiempo que impulsan una comercialización más rápida de las soluciones de acero para la automoción de última generación.
Comercialización de tecnologías siderúrgicas bajas en carbono y basadas en hidrógeno.
La transición hacia una fabricación neutra en carbono presenta importantes oportunidades de inversión a largo plazo para los productores de acero para la industria automotriz. El creciente compromiso de los fabricantes de equipos originales (OEM) para reducir las emisiones de Alcance 3 está impulsando la adquisición de acero fabricado mediante hornos de arco eléctrico, electricidad renovable, procesos de reducción directa de hierro basados en hidrógeno y materia prima reciclada. Se espera que las empresas capaces de suministrar acero para la industria automotriz con certificación de bajas emisiones fortalezcan su posición competitiva dentro de las cadenas de suministro globales de vehículos. La inversión continua en tecnologías de captura de carbono, infraestructura de hidrógeno verde, optimización de procesos digitales y metalurgia sostenible puede mejorar la eficiencia de la producción al tiempo que se cumplen los estándares ambientales en constante evolución. A medida que los gobiernos implementan políticas de descarbonización más estrictas, se espera que la demanda de soluciones de acero para la industria automotriz ambientalmente responsables se acelere tanto en la fabricación de vehículos de pasajeros como comerciales.
Novedades recientes
- Noviembre de 2025: Kobe Steel, Ltd. — Kobe Steel anunció que su acero de alto horno con bajas emisiones de CO₂, Kobenable® Steel, fue adoptado por Toyota Motor Corporation para la producción en serie de vehículos. La variante Kobenable® Premier, producida mediante el método de balance de masas, permite una reducción del 100 % en las emisiones de CO₂ relacionadas con la producción de acero, manteniendo la calidad del acero convencional. Esta adopción pone de manifiesto la creciente demanda de soluciones de acero para la industria automotriz con bajas emisiones de carbono, a medida que los fabricantes de vehículos buscan la descarbonización en toda la cadena de suministro.
- Junio de 2026: ArcelorMittal Nippon Steel India — ArcelorMittal Nippon Steel India inició la producción nacional de Zagnelis Protect , un acero automotriz de alta calidad con recubrimiento de zinc, aluminio y magnesio, en su planta de la India. India se convirtió en el primer mercado fuera de Europa donde se localizó esta tecnología. Este avance impulsa la sustitución de importaciones de aceros con recubrimientos avanzados y fortalece la capacidad de suministro nacional para componentes automotrices que requieren resistencia a la corrosión y una mayor conformabilidad.
- Enero de 2025: ArcelorMittal Nippon Steel India — ArcelorMittal Nippon Steel India impulsó su estrategia de expansión mediante iniciativas de mejora de capacidad en India, incluyendo la ampliación de su planta siderúrgica de Hazira en Gujarat. La compañía está aumentando su capacidad para satisfacer la creciente demanda interna de productos de acero de valor añadido, incluyendo materiales para la industria automotriz, en consonancia con el objetivo general de India de expandir la capacidad de producción de acero y fortalecer la manufactura industrial.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -