
Markt für Getränkeverpackungen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Getränkeverpackungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Verpackungsart (Dosen, Flaschen und Gläser, Kartons, Beutel, Sonstige); Material (Kunststoff, Glas, Metall, Sonstige); Anwendung (alkoholisch, alkoholfrei) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007847
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
166,38 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
272,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,64 %
Wachstumsrate
Adressierbarer Markt
1.989,92 Mrd. US-Dollar
(2026–2034)
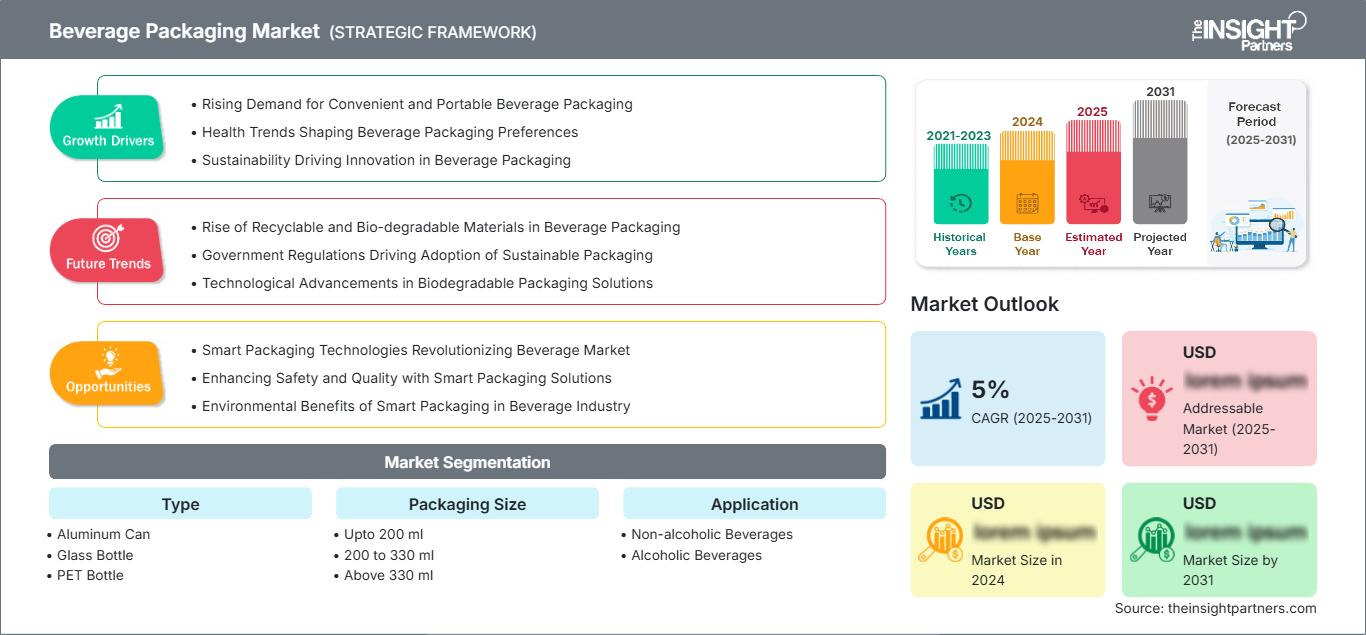
Der Markt für Getränkeverpackungen wurde 2025 auf 166,38 Milliarden US-Dollar geschätzt und soll bis 2034 auf 272,72 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,64 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Aluminiumdosen, Glasflaschen, PET-Flaschen und Kartonverpackungen für alkoholische und alkoholfreie Getränke. Nachfragefaktoren sind unter anderem der Komfortkonsum, die Materialeffizienz, Recyclinganforderungen, Gewichtsreduzierung, Premiumisierung und Investitionen in moderne Abfüll- und Verpackungsanlagen.
Nordamerika bietet einen ausgereiften Verpackungsmarkt mit etablierter Getränkeherstellung, einem flächendeckenden Einzelhandelsvertrieb und hohem Konsum abgepackter Getränke. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,70–5,20 % wachsen. Dieses Wachstum wird durch trinkfertige Getränke, Energy-Drinks, Sportgetränke, Mineralwasser und den anhaltenden Ersatz schwererer Verpackungen durch leichtere Formate begünstigt.
Marktanalyse und Einblicke in den Getränkeverpackungsmarkt
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 25–29 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,70–5,20 % wachsen wird. Unterstützt wird dies durch eine ausgereifte Getränkeproduktion, etablierte Recyclingsysteme und eine starke Nachfrage nach praktischen Formaten.
- USA: Die USA repräsentieren im Jahr 2025 etwa 72–76 % des nordamerikanischen Marktanteils und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,60–5,10 % verzeichnen, was auf einen diversifizierten Getränkekonsum zurückzuführen ist.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 22–26 % ausmachen wird und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,50–5,00 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die regionale Nachfrage stützen.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 36–40 % erwartet, der zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,00–6,60 % wachsen wird. Angeführt wird das Wachstum von China, Indien, Japan, Südkorea und Australien.
- Größtes Segment: Es wird geschätzt, dass die Aluminiumdose im Jahr 2025 einen Marktanteil von 31–35 % halten wird und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,70–6,20 % wachsen wird, was durch die Tragbarkeit und Recyclingfähigkeit begünstigt wird.
- Wachstumsstarkes Segment: Der Marktanteil von Kartonverpackungen wird im Jahr 2025 auf 12–16 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,30–6,90 % wachsen, angetrieben durch haltbare Getränke.
- Detaillierte Analyse der wichtigsten Unternehmen: Alcoa Corporation, Amcor plc, Ball Corporation, Trivium Packaging BV, Crown Holdings, Inc., Mondi plc, Reynolds Group Holdings Limited, Compagnie de Saint-Gobain SA, Stora Enso Oyj, Tetra Laval International SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Verpackungstechnologie entwickelt sich hin zu Leichtbauweise, höherem Recyclinganteil, verbesserten Barriereeigenschaften und schnelleren Abfüllgeschwindigkeiten. Aluminiumdosen nutzen ihr bestehendes Rückgewinnungssystem, während PET-Lieferanten den Fokus auf Materialreduzierung und Recycling legen. Glas eignet sich weiterhin für Premium-Anwendungen, und Kartonverpackungen sind auf den Transport haltbarer Produkte ausgelegt. Diese Entwicklungen führen zu Veränderungen in der Wirtschaftlichkeit der Produktion, den Beschaffungsvorgaben und den Investitionsausgaben von Verpackungsherstellern und Getränkeproduzenten.
Zukünftige Entwicklungen werden sich voraussichtlich auf lokale Produktionskapazitäten, recycelbare Materialien und flexible Fertigungsplattformen konzentrieren. Neue Getränkemärkte, vorwiegend in Asien, dem Nahen Osten und ausgewählten Ländern Lateinamerikas, ziehen aufgrund der steigenden lokalen Getränkeproduktion Investitionen in Verpackungen an. Die regulatorischen Vorgaben zur Abfallvermeidung und zum Recycling veranlassen die Anbieter zudem, die verwendeten Materialien und deren Recyclingfähigkeit zu überdenken.
Berichtsumfang zum Markt für Getränkeverpackungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 166,38 Milliarden US-Dollar |
| Marktgröße bis 2034 | 272,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Getränkeverpackungen
Das Wachstum des Marktes für Getränkeverpackungen wird durch ein erweitertes Getränkesortiment, einen konsumorientierten Ansatz und die zunehmende Vielfalt der Verpackungsanforderungen begünstigt. Die Wertschöpfungskette umfasst Akteure aus den Bereichen Aluminium-, Polymer-, Glas- und Kartonherstellung, Weiterverarbeitung, Behälterherstellung, Verschlussherstellung, Abfüllanlagen, Getränkeindustrie, Einzelhandel und Recycling. Die Auswahl der Verpackung erfolgt anhand von Kriterien wie Barriereeigenschaften, Haltbarkeit, Abfülleigenschaften, Transportkosten, Recyclingmöglichkeiten und Produktpositionierung.
Die Versorgungslage ist weiterhin von der Verfügbarkeit von Rohstoffen wie Aluminium, Polymeren, Karton, Glas, Energie und Recyclingmaterialien abhängig. Verpackungshersteller errichten ihre Werke nun in unmittelbarer Nähe von Getränkeverarbeitungsbetrieben, um die Logistikkosten zu senken und eine zuverlässigere Lieferung zu gewährleisten. Durch Gewichtsreduzierung lassen sich Material- und Logistikkosten senken, während die Standardisierung von Behältern die Produktionseffizienz steigert.
Die Marktanalyse für Getränkeverpackungen zeigt eine wettbewerbsintensive Struktur, die von multinationalen Anbietern mit umfassenden Produktionsnetzwerken und spezialisierter Materialexpertise dominiert wird. Ball Corporation und Crown Holdings, Inc. sind weiterhin stark im Bereich Aluminium-Getränkedosen vertreten, während Amcor plc sowohl starre als auch flexible Verpackungslösungen anbietet. Tetra Laval International SA hält einen bedeutenden Anteil an kartonbasierten Getränkeverpackungen, während Mondi plc und Stora Enso Oyj im Bereich papierbasierter Verpackungen stark präsent sind.
Investitionstätigkeiten basieren zunehmend auf Kapazitätsoptimierung, Kreislaufwirtschaft, Automatisierung und Kundennähe. Die Ball Corporation baute ihre europäische Präsenz im Bereich Getränkedosen durch die Übernahme der europäischen Aktivitäten von Benepack im Januar 2026 aus. Auch Crown Holdings, Inc. sucht nach Möglichkeiten, die Produktionskapazitäten für Getränkedosen in Indien zu erhöhen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Getränkeverpackungen: Strategische Einblicke
Regionale Einblicke
Markt für Getränkeverpackungen in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 25–29 % am Getränkeverpackungsmarkt ausmachen, wobei für den Zeitraum 2026–2034 ein regionales Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,70–5,20 % prognostiziert wird. Die Nachfrage stammt überwiegend aus den USA, während Kanada und Mexiko durch die Getränkeproduktion, den Konsum von abgepacktem Wasser, Bier und Erfrischungsgetränken sowie die Entwicklung moderner Einzelhandelssysteme ebenfalls zur Nachfrage beitragen. Aluminiumdosen und PET-Flaschen werden weiterhin häufig verwendet.
Gut ausgebaute Verarbeitungsanlagen und etablierte Geschäftsbeziehungen zwischen Getränkeherstellern und Verpackungsherstellern bieten Vorteile. Aspekte wie Gewichtsreduzierung, Verwendung von Recyclingmaterialien und Rücknahmesysteme beeinflussen die Kaufentscheidungen. Premiumgetränke ermöglichen Differenzierung und ansprechende Gestaltung. Lieferanten berücksichtigen dabei Aspekte wie Werksstandorte, Logistik, Zugang zu Recyclingmaterialien und die Stabilität von Verträgen im Hinblick auf Investitionen.
US-Markt für Getränkeverpackungen
Die USA repräsentieren 2025 etwa 72–76 % des nordamerikanischen Marktanteils im Bereich Getränkeverpackungen und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60–5,10 % wachsen. Die Nachfrage umfasst kohlensäurehaltige Getränke, Bier, Wasser, Energy- und Sportgetränke, Säfte und trinkfertige Getränke. Aluminiumdosen und PET-Flaschen decken den Bedarf an großen Einzelportionen und Mehrfachpackungen.
Die Materialauswahl wird heute von Faktoren wie den Gesamtkosten der Lieferung, der Materialeffizienz, der Verfügbarkeit von Recyclingmaterial und der Versorgungssicherheit beeinflusst. Ball Corporation, Crown Holdings, Inc. und Amcor plc halten dank Skaleneffekten und Partnerschaften mit Getränkeherstellern weiterhin bedeutende Marktanteile. Glas spielt nach wie vor eine Rolle bei Premium-Bieren und Spirituosen, während Kartonverpackungen in bestimmten Saft- und Milchprodukten zum Einsatz kommen. Innovationen treiben die Nachfrage nach vielfältigen Verpackungen an.
Europäischer Markt für Getränkeverpackungen
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 22–26 % am Markt für Getränkeverpackungen halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,50–5,00 % wachsen. Deutschland zählt dabei zu den führenden nationalen Märkten. Recyclinginfrastruktur, Pfandsysteme, Anforderungen an die Materialeffizienz und Nachhaltigkeitsrichtlinien beeinflussen die Wahl der Verpackung. Aluminium-, Glas-, PET- und Kartonverpackungen konkurrieren je nach Getränkekategorie und Vertriebsmodell.
Im Vereinigten Königreich besteht eine hohe Nachfrage nach Bier, Erfrischungsgetränken, Mineralwasser und trinkfertigen Produkten. Deutschland profitiert von seiner hohen Getränkeproduktion und etablierten Sammelsystemen. Frankreich, Italien und Spanien tragen mit Erfrischungsgetränken, Bier, Anwendungen im Zusammenhang mit der Weinherstellung, Mineralwasser und dem touristischen Getränkebedarf zur Nachfrage bei. Hersteller konzentrieren sich zunehmend auf Leichtbau, die Verwendung von Recyclingmaterialien, Wiederverwendbarkeit und Kompatibilität mit der europäischen Sammelinfrastruktur.
Markt für Getränkeverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Anteil von 36–40 % am Markt für Getränkeverpackungen ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,00–6,60 % wachsen. China ist der größte regionale Verbraucher, gefolgt von Japan, Indien, Südkorea und Australien. Das Wachstum in der Getränkeproduktion, die Urbanisierung, neue Einzelhandelsformen und der steigende Konsum verpackter Getränke treiben die Verwendung von Behältern in verschiedenen Ausführungen an.
Während China die Produktionskapazitäten bereitstellt, bietet Indien Wachstumspotenzial durch die steigende Produktion und den wachsenden Vertrieb von Getränken. Effiziente und leichte Verpackungen sind für Japan und Südkorea der Schlüssel zum Erfolg, wohingegen Australien von einem ausgereiften Konsumverhalten und erfolgreichen Recyclingbemühungen profitiert.
Markt für Getränkeverpackungen im Nahen Osten und Afrika
Der Markt für Getränkeverpackungen im Nahen Osten und Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,20–4,80 % wachsen. Unterstützt wird dieses Wachstum durch Investitionen in die Getränkeverarbeitung, Bevölkerungswachstum, Urbanisierung, Tourismus und Infrastrukturentwicklung. Saudi-Arabien und die Vereinigten Arabischen Emirate stellen wichtige Märkte am Golf dar, während Südafrika weiterhin ein bedeutendes Zentrum für Verpackungen im südlichen Afrika ist.
Die Verfügbarkeit von Energie und die Diversifizierung der Industrien beeinflussen die Wirtschaftsleistung der Region. Saudi-Arabien und die Vereinigten Arabischen Emirate fördern den Ausbau der Getränkeherstellung und den Aufbau einer modernen Einzelhandelsinfrastruktur, während Südafrika die Nachfrage nach alkoholischen und alkoholfreien Getränken diversifiziert. Die übrigen Länder des Nahen Ostens und Afrikas repräsentieren die Zukunftsperspektiven.
Segmentierungsanalyse
Typ
Das Segment „Verpackungsart“ umfasst Aluminiumdosen, Glasflaschen, PET-Flaschen und Kartonverpackungen und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,20–5,90 % wachsen. Die Materialauswahl hängt von den Eigenschaften des Getränks, der Kompatibilität mit Abfüllmaterialien, den Vertriebsanforderungen, der Recyclinginfrastruktur, den Kosten und der Markenpositionierung ab. Der Markt für Getränkeverpackungen umfasst neben den herkömmlichen Leistungsanforderungen zunehmend auch die Kreislaufwirtschaft und die Gewichtsreduzierung von Materialien.
- Aluminiumdose: Aluminiumdosen sind nach wie vor wichtig für Bier, kohlensäurehaltige Getränke, Energy-Drinks und trinkfertige Produkte, da sie Transportierbarkeit, Barrierewirkung, Stapelbarkeit und etablierte Recyclingwege bieten.
- Glasflasche: Glasflaschen behalten ihre Relevanz bei Premium-Getränken, Bier, Spirituosen und ausgewählten Erfrischungsgetränken, wo Produktpräsentation, Inertheit und etablierte Abfüllinfrastruktur die Verpackungsentscheidungen beeinflussen.
- PET-Flasche: PET-Flaschen eignen sich aufgrund ihres geringen Gewichts, ihrer Designflexibilität und ihrer Kompatibilität mit Abfüllanlagen für Anwendungen mit hohem Volumen an Wasser, Erfrischungsgetränken, Sportgetränken und funktionellen Getränken, was die Vertriebseffizienz verbessert.
- Kartonverpackung: Kartonverpackungen eignen sich für haltbare und portionierte Getränke, insbesondere für Anwendungen, die eine längere Lagerung bei Umgebungstemperatur, aseptische Verarbeitung und einen effizienten Transport erfordern.
Verpackungsgröße
Das Segment Verpackungsgröße umfasst bis zu 200 ml, 200 bis 330 ml und über 330 ml und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,90–5,60 % wachsen. Die Marktstruktur für Getränkeverpackungen spiegelt Konsumanlass, Transportierbarkeit, Preispositionierung und die Anforderungen der jeweiligen Getränkekategorie wider. Kleinere Formate ermöglichen eine kontrollierte Portionierung, während größere Verpackungen dem Konsum im Haushalt und beim gemeinsamen Verzehr gerecht werden.
- Bis zu 200 ml: Kleine Formate eignen sich für die Portionskontrolle, Kindergetränke, Gastronomie und Verkostungsanwendungen. Kartons und PET-Behälter bieten flexible Möglichkeiten für den kontrollierten Konsum.
- 200 bis 330 ml: Mittelgroße Formate eignen sich für den Einzelportionskonsum, den Verkauf an Verkaufsautomaten, den Einzelhandel und trinkfertige Getränke, da sie ein ausgewogenes Verhältnis zwischen Tragbarkeit und Getränkemenge bieten.
- Über 330 ml: Größere Behälter eignen sich für den Haushaltsverbrauch, die Flüssigkeitszufuhr, gemeinsame Anlässe und den preisgünstigen Einkauf, insbesondere bei abgefülltem Wasser, Erfrischungsgetränken, Säften und ausgewählten alkoholischen Getränken.
Anwendung
Der Anwendungsbereich des Marktes für Getränkeverpackungen umfasst alkoholfreie und alkoholische Getränke und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,40–6,00 % wachsen. Die Produktdiversifizierung führt zu unterschiedlichen Verpackungsanforderungen hinsichtlich Kohlensäuregehalt, Haltbarkeit, Abfüllbedingungen, Vertrieb, Produktpositionierung und Konsumanlass. Alkoholfreie Getränke erzielen ein breites Absatzvolumen, während alkoholische Getränke eine erhebliche Nachfrage nach Dosen und Gläsern generieren.
- Alkoholfreie Getränke: Wasser, kohlensäurehaltige Getränke, Energy-Drinks, Sportgetränke, Säfte, Tees und funktionelle Getränke erzeugen eine breite Nachfrage nach Verpackungen in PET-, Aluminium-, Glas- und Kartonformaten.
- Alkoholische Getränke: Bier, Spirituosen, Weingetränke und trinkfertige Produkte werden je nach Abfüllanforderungen, Transportierbarkeit, Produktpositionierung und Präsentation in Dosen, Glasflaschen, PET-Behältern und ausgewählten Kartons abgefüllt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
alkoholfreie Getränke |
Hoch |
Funktionelle Getränke |
Reifen |
|
Alkoholische Getränke |
Hoch |
RTD-Formate |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Getränkeverpackungen
Erweiterung des Portfolios an trinkfertigen und funktionellen Getränken
Die Nachfrage nach Verpackungen für trinkfertige Produkte steigt in den Kategorien Energy-Drinks, Sportgetränke, funktionelle Wassergetränke, Teegetränke, Kaffeegetränke und alkoholische Fertiggetränke. Viele dieser Kategorien unterscheiden sich hinsichtlich Größe, Form, Dekoration und Füllmenge. Daher ist es unerlässlich, dass Verpackungshersteller ihre Produktionskapazitäten an die sich ändernden Produktionszyklen und die variierenden Kundenbedürfnisse anpassen. Kleinere Aluminiumdosen, PET-Flaschen und Kartons können von Vorteil sein, wenn Komfort und Portionsgröße die Kaufentscheidung beeinflussen. Dies wirkt sich auf Druck, Verschluss, Abfüllkapazität und Logistikplanung aus. Getränkehersteller suchen Verpackungsunternehmen, die ihnen eine schnelle Produkteinführung ohne Produktionsunterbrechungen ermöglichen.
Zunehmender Fokus auf Recyclingfähigkeit und Materialeffizienz
Die Anforderungen an nachhaltige Verpackungen verändern die Beschaffungskriterien in den Lieferketten der Getränkeindustrie. Getränkehersteller berücksichtigen bei der Lieferantenauswahl nun Recyclinganteil, Recyclingfähigkeit, Materialintensität, Verwertungsfähigkeit und Verpackungsgewicht. Für das Recycling von Aluminium und Glas gibt es etablierte Verfahren, während PET-Hersteller den Einsatz von Recyclingharz kontinuierlich erhöhen. Kartonhersteller optimieren ihre Fasernutzung und Verwertungsfähigkeit. Diese Entwicklungen veranlassen Unternehmen, in Anlagen zu investieren, die das Recycling dieser Materialien ermöglichen, ohne Kompromisse bei den mechanischen Eigenschaften und der Schutzwirkung einzugehen. Eine Gewichtsreduzierung kann ebenfalls dazu beitragen, den Materialverbrauch und den Transportaufwand zu verringern. Die regulatorischen Unterschiede zwischen den Ländern erschweren die Situation für multinationale Unternehmen zusätzlich und motivieren Verpackungshersteller zur Entwicklung länderspezifischer Lösungen.
Lokaler Kapazitätsausbau in Märkten mit hohem Konsum
Verpackungshersteller bauen ihre Produktionskapazitäten zunehmend in der Nähe von Getränkeproduktionsstätten aus, um die Versorgungssicherheit zu gewährleisten und Transportrisiken zu minimieren. Dieser Ansatz ist besonders wichtig für schwere Verpackungen, da die Transportkosten die Wirtschaftlichkeit bei der Lieferung erheblich beeinflussen können. Die Nähe der Produktionsstätten ermöglicht es Verpackungsanbietern, neue Getränkeprodukte und saisonale Schwankungen besser zu bedienen. Investitionsentscheidungen in Kapazitäten werden zunehmend von der Nähe zu Abfüllanlagen, der Verfügbarkeit von Rohstoffen, Energie, Logistikinfrastruktur, Arbeitskräften und Recyclingkapazitäten bestimmt. Die Übernahme des europäischen Getränkedosengeschäfts von Benepack durch die Ball Corporation im Januar 2026 wurde durch die Standorte in Belgien und Ungarn ermöglicht. Diese Akquisition unterstreicht den Wert der Produktionsnähe für Getränkehersteller, die zuverlässige und nachhaltige Verpackungen suchen.
Zukunftstrends im Markt für Getränkeverpackungen
Integration von Recyclingmaterialien und Kreislaufdesign
Zukünftige Trends im Markt für Getränkeverpackungen werden zunehmend auf Recyclinganteil, Materialeffizienz, geringes Gewicht und Kompatibilität mit Sammelsystemen setzen. Lieferanten werden voraussichtlich ihre Beziehungen zu Recyclingunternehmen und Materialverarbeitern vertiefen, um eine gleichbleibende Rohstoffqualität zu gewährleisten. Getränkehersteller werden Recyclinganteile neben traditionellen Kriterien wie Gewicht, Barrierewirkung, Verarbeitbarkeit und Haltbarkeit verstärkt in ihre Beschaffungsspezifikationen aufnehmen. Aluminium und Glas können auf etablierte Recyclingwege zurückgreifen, während PET und Kartonverpackungen stärker von Verbesserungen bei Sammlung und Verarbeitung abhängen. Das Verpackungsdesign wird zudem vereinfachte Strukturen priorisieren, die Sortierung und Rückgewinnung erleichtern. Da Nachhaltigkeitsanforderungen messbarer werden, müssen Lieferanten die Rückverfolgbarkeit der Materialien und die Kompatibilität mit Recyclingsystemen nachweisen, anstatt sich ausschließlich auf allgemeine Umweltversprechen zu verlassen. Dieser Trend dürfte die Produktentwicklung, Investitionen in Produktionsanlagen und langfristige Kundenverträge beeinflussen.
Formatunterscheidung nach Konsumanlass
Es ist zu erwarten, dass sich Verpackungsformate je nach Konsumanlass stärker differenzieren. Einzelportionspackungen werden weiterhin ideal für Pendler, den täglichen Bedarf, Verkaufsautomaten, den Konsum im Freien und die Portionskontrolle sein, während größere Formate für den Haushalt und gemeinsame Anlässe geeignet sind. Luxusgetränke erfordern besondere Glasformen sowie aufwendige Dekorationen und Oberflächen, während Massenmarktprodukte material- und fertigungstechnisch effizient sein müssen. Kartonverpackungen eignen sich für portionskontrollierte und haltbare Produkte, während Aluminiumdosen weiterhin für Getränke zum Mitnehmen und für die schnelle Abfüllung geeignet bleiben. Die stärkere Differenzierung der Formate wird Verpackungsunternehmen dazu anregen, flexible Produktionsplattformen und Werkzeuge beizubehalten. Digitale Dekorations- und Umrüstsysteme werden die Kosten kleinerer Produktionsmengen senken. Dieser Trend wird die Flexibilität in der Produktion zu einem immer wichtigeren Beschaffungskriterium für Getränkehersteller mit vielfältigen Produktpaletten machen.
Marktchancen für Getränkeverpackungen
Lokale Fertigung in aufstrebenden Getränkezentren
Unternehmen können mithilfe von Marktprognosen für Getränkeverpackungen ihre Kapazitätserweiterungen priorisieren, wachstumsstarke Anwendungsbereiche identifizieren, Materialinvestitionen bewerten und ihre Produktionsanlagen an die sich ändernden Konsummuster von Getränken anpassen. Schwellenländer bieten Verpackungsherstellern die Möglichkeit, Produktionsstätten in der Nähe schnell wachsender Getränkeverarbeitungszentren zu errichten. Indien, Südostasien, ausgewählte Volkswirtschaften des Nahen Ostens und Lateinamerika bieten Potenzial, da dort der Konsum verpackter Getränke und der organisierte Einzelhandel zunehmen. Investitionsentscheidungen sollten lokale Getränkemengen, Rohstoffverfügbarkeit, Logistik, Versorgungseinrichtungen, Recyclinginfrastruktur und Kundenkonzentration berücksichtigen. Regionale Produktionsstätten können die Transportkosten senken und die Lieferzeiten für wichtige Getränkekunden verkürzen. Die Modernisierung bestehender Werke durch Automatisierung, Qualitätskontrollsysteme, Leichtbautechnologie und energieeffiziente Anlagen kann die Produktivität ebenfalls steigern, ohne dass komplett neue Produktionsnetzwerke erforderlich sind.
Integrierte Kreislaufverpackungsdienste
Eine weitere Chance besteht in der Kombination von Behälterproduktion mit der Beschaffung von Recyclingmaterialien, Verwertungspartnerschaften, Materialneugestaltung und Lebenszyklusbetreuung. Getränkehersteller fordern zunehmend messbare Fortschritte in Richtung Kreislaufwirtschaft, wodurch die Nachfrage nach Verpackungslieferanten steigt, die mehr als nur die Behälterumstellung bieten können. Unternehmen können Partnerschaften mit Recyclingunternehmen eingehen, die Rückverfolgbarkeit der Rohstoffe verbessern und ihren Kunden Verpackungsdesigns anbieten, die für Sammlung und Verarbeitung optimiert sind. Für Aluminium und Glas existieren etablierte Verwertungssysteme, während PET- und Kartonlösungen den kontinuierlichen Ausbau der Infrastruktur erfordern. Integrierte Ansätze können die Kundenbeziehungen stärken, da Lieferanten in die Materialplanung, das Design, die Verwertung und die Leistungsbewertung einbezogen werden. Solche Modelle können zudem die Abhängigkeit von Preisschwankungen bei Primärmaterialien verringern, sofern zuverlässige Recyclingrohstoffe verfügbar sind. Die größten Chancen bieten sich voraussichtlich in Regionen, in denen sich die Sammelinfrastruktur und die Verpackungsvorschriften parallel entwickeln.
Aktuelle Entwicklungen
- Januar 2026: CCL Label hat fortschrittliche, nachhaltige Verpackungstechnologien für funktionelle Getränke entwickelt und Lösungen wie die Haftetiketten EcoFloat White, EcoShear, WashOff und EcoStream eingeführt. Diese Technologien verbessern die Etikettentrennung beim PET- und Glasrecycling, unterstützen Mehrwegverpackungssysteme und erhöhen die Reinheit des Recyclingmaterials. Die Entwicklung stärkt den Trend hin zu Verpackungsformaten, die auf Kreislaufwirtschaft und verbesserte Recyclingfähigkeit ausgelegt sind.
- November 2025: Die Ball Corporation kündigte weitere Investitionen zur Steigerung der Produktionskapazität für Getränkedosen in Indien an, zusätzlich zu ihren bestehenden Produktionsstätten in Taloja und Sri City. Die Investition zielt auf die steigende Nachfrage nach Aluminiumverpackungen ab und unterstützt die zunehmende Verwendung von Aluminium in den Bereichen trinkfertige Getränke und Milchgetränke. Ball hob außerdem die Retortentechnologie für Getränke mit längerer Haltbarkeit hervor.
- November 2025: ALPLA stärkte seine Verpackungsproduktion durch die Übernahme eines Verschlusswerks von Energoplast in Serbien. Dieser Schritt erweitert die Kompetenzen von ALPLA im Verschlussbereich und stärkt gleichzeitig das breitere Verpackungsportfolio. Das Unternehmen hat zudem seine Recyclingaktivitäten ausgebaut und verfügt nun über eine installierte und geplante Recyclingkapazität von rund 400.000 Tonnen. Dadurch wird die Verpackungsproduktion mit einer verstärkten Nutzung von Recyclingmaterialien verknüpft.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -