
Mercato degli imballaggi per bevande: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli imballaggi per bevande (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di imballaggio (lattina, bottiglia e barattolo, cartone, busta, altro); materiale (plastica, vetro, metallo, altro); applicazione (alcoliche, analcoliche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007847
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
166,38 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
272,72 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,64 %
Tasso di crescita
Mercato di riferimento
1.989,92 miliardi di dollari USA
(2026-2034)
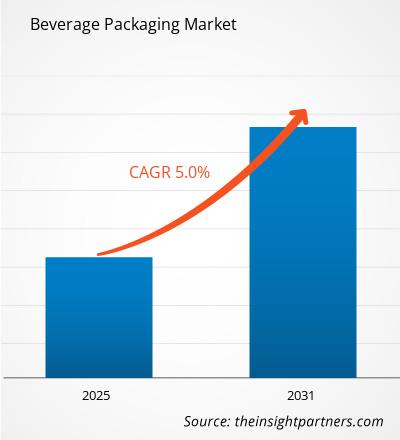
Il mercato degli imballaggi per bevande valeva 166,38 miliardi di dollari nel 2025 e si prevede che raggiungerà i 272,72 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,64% nel periodo 2026-2034. Il mercato comprende lattine di alluminio, bottiglie di vetro, bottiglie in PET e confezioni in cartone per bevande alcoliche e analcoliche. La domanda è influenzata da diversi fattori: praticità d'uso, efficienza dei materiali, requisiti di riciclo, riduzione del peso, posizionamento premium e investimenti in moderne infrastrutture di riempimento e confezionamento.
Il Nord America rappresenta un mercato degli imballaggi maturo, supportato da una consolidata produzione di bevande, un'ampia rete di distribuzione al dettaglio e un elevato consumo di bevande confezionate. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 4,70-5,20% nel periodo 2026-2034. La crescita è trainata dalle bevande pronte da bere, dalle bevande energetiche, dalle bevande sportive, dall'acqua in bottiglia e dalla continua sostituzione dei contenitori più pesanti con formati più leggeri.
Analisi e approfondimenti sul mercato degli imballaggi per bevande
- Nord America: si stima che il Nord America deterrà una quota di mercato del 25-29% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,70-5,20% nel periodo 2026-2034, grazie alla produzione di bevande consolidata, ai sistemi di riciclaggio ben strutturati e alla forte domanda di formati pratici.
- USA: Gli Stati Uniti rappresentano circa il 72-76% della quota nordamericana nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,60-5,10% nel periodo 2026-2034, grazie alla diversificazione dei consumi di bevande.
- Europa: si stima che l'Europa rappresenterà una quota del 22-26% nel 2025, con una crescita annua composta (CAGR) del 4,50-5,00% nel periodo 2026-2034, grazie al contributo di Germania, Regno Unito, Francia, Italia e Spagna a sostegno della domanda regionale.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 36-40% nel 2025, espandendosi a un tasso di crescita annuo composto (CAGR) del 6,00-6,60% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: si stima che le lattine di alluminio deterranno una quota di mercato del 31-35% nel 2025, con una crescita annua composta (CAGR) del 5,70-6,20% nel periodo 2026-2034, grazie alla portabilità e alla riciclabilità.
- Segmento ad alta crescita: si stima che il mercato degli imballaggi in cartone raggiungerà una quota del 12-16% nel 2025 e si prevede che crescerà a un CAGR del 6,30-6,90% nel periodo 2026-2034, trainato dalle bevande a lunga conservazione.
- Aziende chiave analizzate nel dettaglio: Alcoa Corporation, Amcor plc, Ball Corporation, Trivium Packaging BV, Crown Holdings, Inc., Mondi plc, Reynolds Group Holdings Limited, Compagnie de Saint-Gobain SA, Stora Enso Oyj, Tetra Laval International SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia degli imballaggi si sta evolvendo verso la riduzione del peso, l'aumento del contenuto di materiale riciclato, migliori proprietà di barriera e velocità di riempimento più elevate. La lattina di alluminio sfrutta il suo sistema di recupero esistente, mentre il fornitore di PET si concentra sulla riduzione dello spessore e sul riciclo. Il vetro rimane adatto per applicazioni di alta gamma, e il cartone è pensato per il trasporto a lunga conservazione. Questi sviluppi stanno causando cambiamenti nell'economia della produzione, nelle specifiche di acquisto e negli investimenti per i trasformatori di imballaggi e i produttori di bevande.
Gli sviluppi futuri si concentreranno probabilmente sulle capacità produttive localizzate, sui materiali riciclabili e sulle piattaforme di produzione flessibili. I nuovi mercati delle bevande, principalmente in Asia, Medio Oriente e in alcune economie dell'America Latina, stanno attirando investimenti nel settore degli imballaggi grazie all'aumento della produzione locale di bevande. Anche il quadro normativo in materia di minimizzazione dei rifiuti e riciclo sta spingendo i fornitori a ripensare i materiali utilizzati e la loro riciclabilità.
Ambito del rapporto sul mercato degli imballaggi per bevande
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 166,38 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 272,72 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli imballaggi per bevande
La crescita del mercato degli imballaggi per bevande è sostenuta dall'ampliamento dell'offerta di bevande, dalla crescente attenzione alla praticità e dalla diversificazione dei requisiti di imballaggio. La catena del valore comprende produttori di alluminio, polimeri, vetro e cartone; trasformatori; produttori di contenitori; produttori di chiusure; produttori di macchine per il riempimento; aziende di bevande; rivenditori e aziende di riciclaggio. La scelta dell'imballaggio si basa su proprietà di barriera, durata di conservazione, caratteristiche di riempimento, costi di trasporto, possibilità di riciclaggio e posizionamento del prodotto.
La situazione dell'approvvigionamento dipende ancora dalla disponibilità di materiali come alluminio, polimeri, cartone, vetro, energia e materie prime riciclate. I produttori di imballaggi stanno ora costruendo impianti in prossimità delle aree di lavorazione delle bevande, per ragioni di minori costi logistici e maggiore affidabilità delle consegne. La riduzione del peso può comportare una diminuzione dei costi dei materiali e della logistica, mentre la standardizzazione dei contenitori porta a una maggiore efficienza produttiva.
L'analisi del mercato degli imballaggi per bevande indica una struttura competitiva dominata da fornitori multinazionali con ampie reti produttive e competenze specializzate sui materiali. Ball Corporation e Crown Holdings, Inc. continuano a detenere una solida presenza nel settore delle lattine di alluminio per bevande, mentre Amcor plc è attiva sia nelle soluzioni di imballaggio rigido che flessibile. Tetra Laval International SA ha una quota di mercato significativa nei sistemi di confezionamento in cartone per bevande, mentre Mondi plc e Stora Enso Oyj vantano una forte presenza nel settore degli imballaggi a base di carta.
Le attività di investimento si basano sempre più sull'ottimizzazione della capacità produttiva, sull'economia circolare, sull'automazione e sulla vicinanza ai clienti. Ball Corporation ha rafforzato la sua presenza europea nel settore delle lattine per bevande acquisendo le attività europee di Benepack nel gennaio 2026. Anche Crown Holdings, Inc. è alla ricerca di opportunità per incrementare la capacità produttiva di lattine per bevande in India.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli imballaggi per bevande: approfondimenti strategici
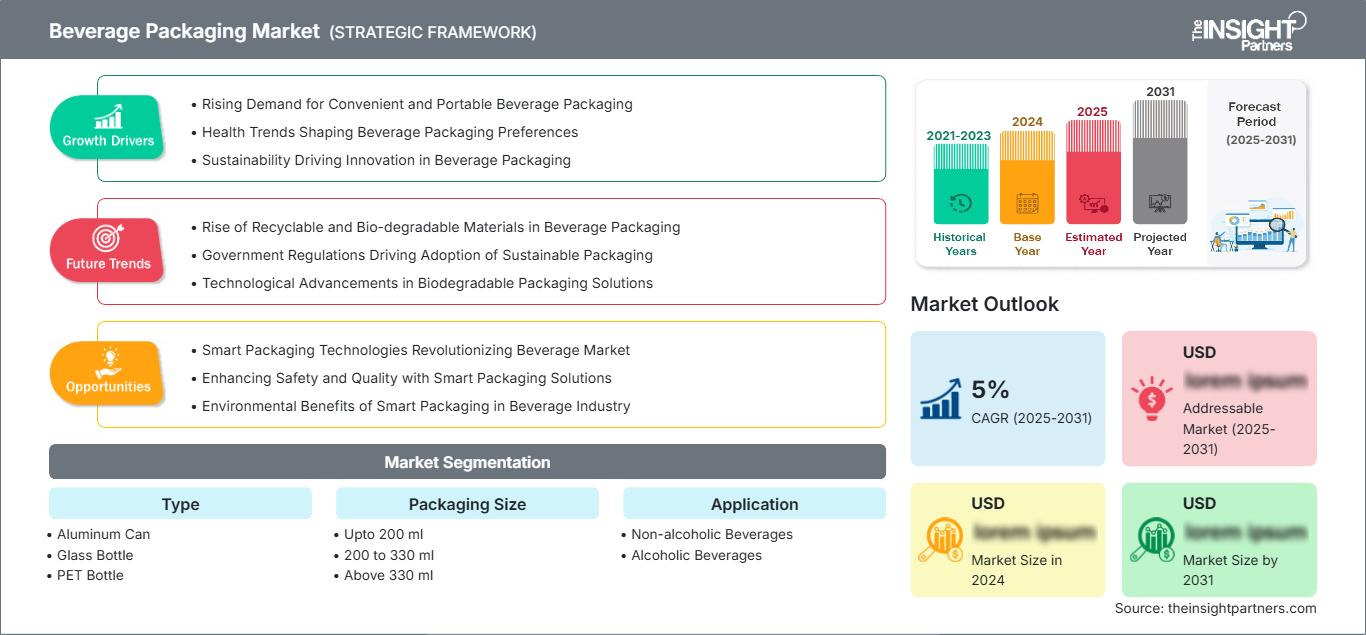
Approfondimenti regionali
Mercato nordamericano degli imballaggi per bevande
Si stima che il Nord America rappresenterà il 25-29% della quota di mercato degli imballaggi per bevande nel 2025, con un'espansione regionale prevista a un CAGR del 4,70-5,20% nel periodo 2026-2034. La domanda proviene prevalentemente dagli Stati Uniti, mentre Canada e Messico contribuiscono alla domanda producendo bevande, consumando acqua confezionata, birra e bibite analcoliche e sviluppando moderni sistemi di vendita al dettaglio. L'uso di lattine in alluminio e bottiglie in PET persiste negli impieghi ad alto volume.
La presenza di impianti di trasformazione ben sviluppati e di solide relazioni tra produttori di bevande e produttori di imballaggi offre numerosi vantaggi. Aspetti come la riduzione del peso, l'utilizzo di materiali riciclati e i sistemi di raccolta influenzano le decisioni di acquisto. Le bevande premium consentono la differenziazione e la decorazione. I fornitori considerano fattori quali l'ubicazione degli impianti, la logistica, l'accesso a materiali riciclati e la stabilità dei contratti in termini di investimenti di capitale.
Mercato statunitense degli imballaggi per bevande
Gli Stati Uniti rappresentano circa il 72-76% della quota di mercato nordamericana degli imballaggi per bevande nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,60-5,10% nel periodo 2026-2034. La domanda comprende bevande gassate, birra, acqua, energy drink, bevande sportive, succhi di frutta e bevande pronte da bere. Le lattine in alluminio e le bottiglie in PET soddisfano le esigenze di grandi quantità, sia per le confezioni monodose che per quelle multiple.
La scelta dei materiali è ora influenzata da fattori quali il costo totale di consegna, l'efficienza nell'utilizzo dei materiali, la disponibilità di materiale riciclato e la sicurezza dell'approvvigionamento. Ball Corporation, Crown Holdings, Inc. e Amcor plc mantengono una quota di mercato significativa grazie alle economie di scala e alle partnership con i produttori di bevande. Il vetro ha ancora un ruolo importante nel settore delle birre e dei liquori di alta qualità, mentre i cartoni sono utilizzati in alcune applicazioni per succhi di frutta e prodotti lattiero-caseari. L'innovazione stimola la domanda di imballaggi diversificati.
Mercato europeo degli imballaggi per bevande
Si stima che l'Europa deterrà una quota del 22-26% del mercato degli imballaggi per bevande nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,50-5,00% nel periodo 2026-2034, con la Germania tra i principali mercati nazionali. Le infrastrutture di riciclaggio, i sistemi di cauzione, i requisiti di efficienza dei materiali e le politiche di sostenibilità influenzano la scelta degli imballaggi. Alluminio, vetro, PET e cartone competono a seconda della categoria di bevanda e del modello di distribuzione.
Il Regno Unito registra un'elevata domanda di birra, bevande analcoliche, acqua in bottiglia e bevande pronte da bere. La Germania beneficia di un'elevata produzione di bevande e di consolidati programmi di raccolta. Francia, Italia e Spagna contribuiscono alla domanda attraverso bevande analcoliche, birra, applicazioni legate alla produzione vinicola, acqua in bottiglia e la domanda di bevande dovuta al turismo. I produttori si concentrano sempre più sulla riduzione del peso, sull'utilizzo di materiali riciclati, sul riutilizzo e sulla compatibilità con le infrastrutture di raccolta europee.
Mercato degli imballaggi per bevande nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 36-40% del mercato degli imballaggi per bevande nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,00-6,60% nel periodo 2026-2034. La Cina è il principale consumatore regionale, seguita da Giappone, India, Corea del Sud e Australia. La crescita della produzione di bevande, l'urbanizzazione, i nuovi punti vendita al dettaglio e il crescente consumo di bevande confezionate guidano l'utilizzo di contenitori di vario tipo.
Mentre la Cina fornisce la scala produttiva, l'India offre il potenziale di crescita derivante dalla produzione e distribuzione di bevande. Per Giappone e Corea del Sud, la chiave sta in imballaggi efficienti e leggeri, mentre l'Australia si basa su una combinazione di consumi consolidati e sforzi per il riciclo.
Mercato degli imballaggi per bevande in Medio Oriente e Africa
Si prevede che il mercato degli imballaggi per bevande in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,20-4,80% nel periodo 2026-2034, grazie agli investimenti nella trasformazione delle bevande, alla crescita demografica, all'urbanizzazione, al turismo e allo sviluppo delle infrastrutture. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano importanti mercati del Golfo, mentre il Sudafrica rimane un importante hub per gli imballaggi nell'Africa meridionale.
La disponibilità di energia e la diversificazione dei settori industriali influenzano la produzione economica della regione. L'Arabia Saudita e gli Emirati Arabi Uniti promuovono l'espansione della produzione di bevande e lo sviluppo di una moderna infrastruttura di vendita al dettaglio, mentre il Sudafrica ha mantenuto la diversificazione della domanda, sia di bevande alcoliche che analcoliche. Gli altri paesi del Medio Oriente e dell'Africa rappresentano le prospettive future.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" comprende lattine di alluminio, bottiglie di vetro, bottiglie in PET e confezioni in cartone, e si prevede che crescerà a un CAGR del 5,20-5,90% nel periodo 2026-2034. La scelta del materiale dipende dalle proprietà della bevanda, dalla compatibilità con il riempimento, dai requisiti di distribuzione, dalle infrastrutture di riciclaggio, dai costi e dal posizionamento del marchio. Il mercato degli imballaggi per bevande include sempre più la circolarità dei materiali e la riduzione del peso, oltre ai requisiti prestazionali convenzionali.
- Lattina di alluminio: Le lattine di alluminio rimangono importanti per birra, bevande gassate, energy drink e prodotti pronti da bere perché offrono praticità, protezione, impilabilità e percorsi di riciclaggio consolidati.
- Bottiglia di vetro: le bottiglie di vetro mantengono la loro rilevanza nel settore delle bevande premium, della birra, dei liquori e di alcune bevande analcoliche, dove la presentazione del prodotto, l'inerzia chimica e le infrastrutture di riempimento consolidate influenzano le decisioni relative al packaging.
- Bottiglia in PET: le bottiglie in PET sono adatte per applicazioni di acqua ad alto volume, bibite analcoliche, bevande sportive e bevande funzionali grazie al loro peso ridotto, alla flessibilità di progettazione e alla compatibilità con le linee di riempimento, che migliorano l'efficienza della distribuzione.
- Confezione in cartone: Le confezioni in cartone sono ideali per bevande a lunga conservazione e a porzioni controllate, in particolare per applicazioni che richiedono una distribuzione prolungata a temperatura ambiente, una lavorazione asettica e un trasporto efficiente.
Dimensioni della confezione
Il segmento delle dimensioni delle confezioni comprende formati fino a 200 ml, da 200 a 330 ml e oltre 330 ml e si prevede che crescerà a un CAGR del 4,90-5,60% nel periodo 2026-2034. La struttura dimensionale del mercato degli imballaggi per bevande riflette l'occasione di consumo, la portabilità, il posizionamento di prezzo e i requisiti della categoria di bevande. I formati più piccoli supportano porzioni controllate, mentre le confezioni più grandi si rivolgono al consumo domestico e alla condivisione.
- Fino a 200 ml: i piccoli formati sono ideali per il controllo delle porzioni, le bevande per bambini, la ristorazione e le applicazioni di campionamento, con cartoni e contenitori in PET che offrono opzioni flessibili per il consumo a volume controllato.
- Da 200 a 330 ml: i formati di medie dimensioni sono adatti al consumo monodose, alla distribuzione automatica, alla vendita al dettaglio di prodotti di convenienza e alle bevande pronte da bere, in quanto offrono un buon equilibrio tra praticità e quantità di bevanda.
- Oltre 330 ml: i contenitori più grandi sono pensati per il consumo domestico, l'idratazione, le occasioni di condivisione e gli acquisti convenienti, in particolare per acqua in bottiglia, bibite analcoliche, succhi di frutta e alcune bevande alcoliche.
Applicazione
Il segmento Applicazioni del mercato degli imballaggi per bevande comprende bevande analcoliche e bevande alcoliche e si prevede che crescerà a un CAGR del 5,40-6,00% nel periodo 2026-2034. La diversificazione dei prodotti crea esigenze di imballaggio basate su carbonazione, durata di conservazione, condizioni di riempimento, distribuzione, posizionamento del prodotto e occasione di consumo. Le bevande analcoliche offrono un'ampia esposizione in termini di volume, mentre le bevande alcoliche supportano una domanda considerevole di lattine e bicchieri.
- Bevande analcoliche: acqua, bevande gassate, energy drink, bevande sportive, succhi di frutta, tè e bevande funzionali generano un'ampia domanda di imballaggi in PET, alluminio, vetro e cartone.
- Bevande alcoliche: birra, superalcolici, bevande a base di vino e prodotti pronti da bere utilizzano lattine, bottiglie di vetro, PET e cartoni selezionati in base ai requisiti di riempimento, alla trasportabilità, al posizionamento del prodotto e alla presentazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Bevande analcoliche |
Alto |
Bevande funzionali |
Maturo |
|
Bevande alcoliche |
Alto |
Formati RTD |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato degli imballaggi per bevande
Espansione dei portafogli di bevande pronte da bere e funzionali
I prodotti pronti da bere stanno generando una crescente domanda di imballaggi nelle categorie di energy drink, bevande sportive, acque funzionali, tè, caffè e bevande alcoliche pronte da bere. Molte di queste categorie prevedono differenziazioni in termini di dimensioni, forma, decorazione e requisiti di riempimento. È quindi fondamentale che i produttori di imballaggi sviluppino capacità produttive in grado di gestire i cicli di produzione in continua evoluzione e le mutevoli esigenze dei clienti. Lattine in alluminio, bottiglie in PET e cartoni di dimensioni ridotte possono rappresentare un vantaggio quando la praticità e la dimensione della porzione influenzano la decisione di acquisto. L'effetto si ripercuote sulla stampa, la chiusura, la capacità di riempimento e la pianificazione logistica. I produttori di bevande sono alla ricerca di aziende di imballaggio che li aiutino a lanciare rapidamente i prodotti senza compromettere la continuità della produzione.
Crescente attenzione alla riciclabilità e all'efficienza dei materiali
I requisiti di sostenibilità degli imballaggi stanno modificando le considerazioni relative agli acquisti nelle filiere di approvvigionamento delle bevande. Le aziende del settore ora valutano il contenuto riciclato, la riciclabilità, l'intensità di materiale, la compatibilità con il recupero e il peso degli imballaggi nella scelta dei fornitori. Esistono metodi consolidati per il riciclo di alluminio e vetro, mentre i produttori di PET continuano ad aumentare l'utilizzo di resina riciclata. I produttori di cartone stanno diventando più efficienti nell'utilizzo delle fibre e nella compatibilità con il recupero. Tali considerazioni spingono le aziende a investire in attrezzature che consentano loro di riciclare questi materiali senza compromettere le proprietà meccaniche e la protezione. La riduzione del peso potrebbe inoltre contribuire a diminuire la quantità di materiale utilizzato e i costi di trasporto. Le differenze normative tra i vari Paesi complicano ulteriormente la questione per le multinazionali, spingendo le aziende di imballaggio a sviluppare soluzioni specifiche per ciascun Paese.
Espansione localizzata della capacità produttiva nei mercati ad alto consumo
I produttori di imballaggi stanno investendo sempre più nella costruzione di impianti in prossimità di distretti produttivi di bevande, al fine di garantire la sicurezza dell'approvvigionamento e minimizzare i rischi legati al trasporto. Questo approccio è particolarmente importante per gli imballaggi pesanti, dove i costi di trasporto possono incidere significativamente sulla redditività della consegna. La vicinanza degli impianti consentirà ai fornitori di imballaggi di gestire al meglio il lancio di nuovi prodotti e le diverse stagioni di produzione. Le decisioni sugli investimenti in capacità produttiva sono sempre più influenzate dalla vicinanza agli impianti di riempimento, dalla disponibilità di materie prime, servizi, infrastrutture logistiche, manodopera e capacità di riciclo. L'acquisizione, avvenuta nel gennaio 2026, della divisione europea di Benepack per le lattine per bevande da parte di Ball Corporation è stata agevolata dalla presenza di stabilimenti in Belgio e Ungheria. L'acquisizione riflette l'importanza della vicinanza agli impianti di produzione per i produttori di bevande che cercano soluzioni di imballaggio affidabili e sostenibili.
Tendenze future del mercato degli imballaggi per bevande
Integrazione di contenuti riciclati e progettazione circolare
Le future tendenze del mercato degli imballaggi per bevande porranno sempre maggiore enfasi sul contenuto riciclato, sull'efficienza dei materiali, sulla riduzione del peso e sulla compatibilità con i sistemi di raccolta. I fornitori probabilmente intensificheranno i rapporti con le aziende di riciclaggio e trasformazione dei materiali per garantire una qualità costante delle materie prime. Le aziende produttrici di bevande potrebbero integrare sempre più i requisiti relativi al contenuto riciclato nelle specifiche di approvvigionamento, accanto ai parametri tradizionali come peso, prestazioni di barriera, lavorabilità e durata di conservazione. Alluminio e vetro possono sfruttare percorsi di riciclaggio consolidati, mentre i formati in PET e cartone dipenderanno maggiormente dai miglioramenti nella raccolta e nella lavorazione. Anche la progettazione degli imballaggi potrebbe privilegiare strutture semplificate che facilitino la selezione e il recupero. Man mano che i requisiti di sostenibilità diventeranno più misurabili, i fornitori dovranno dimostrare la tracciabilità dei materiali e la compatibilità con il recupero, anziché affidarsi esclusivamente a generiche dichiarazioni ambientali. Questa tendenza dovrebbe influenzare lo sviluppo dei prodotti, gli investimenti negli impianti e i contratti a lungo termine con i clienti.
Differenziazione dei formati in base all'occasione di consumo
È prevedibile che i formati di confezionamento si differenzieranno sempre più in base all'occasione di consumo. Le confezioni monodose continueranno a essere ideali per gli spostamenti, la praticità, la vendita automatica, il consumo all'aperto e il controllo delle porzioni, mentre i formati più grandi si adatteranno al consumo domestico e alla condivisione. Le bevande di lusso richiederanno forme, decorazioni e finiture particolari, mentre i prodotti per il mercato di massa dovranno essere efficienti in termini di materiali e processi produttivi. I formati in cartone potranno sfruttare le applicazioni di controllo delle porzioni e di conservazione a temperatura ambiente, mentre le lattine in alluminio rimarranno adatte alle bevande portatili e alle applicazioni di riempimento rapido. Una maggiore differenziazione dei formati incentiverà i produttori di imballaggi a mantenere piattaforme e attrezzature di produzione flessibili. I sistemi digitali di decorazione e cambio formato ridurranno i costi delle piccole tirature. Questa tendenza renderà la flessibilità produttiva un fattore di approvvigionamento sempre più importante per i produttori di bevande con gamme di prodotti diversificate.
Opportunità di mercato per gli imballaggi per bevande
Produzione localizzata nei centri emergenti del settore delle bevande
Le aziende possono utilizzare le previsioni di mercato per gli imballaggi per bevande per dare priorità all'espansione della capacità produttiva, identificare le applicazioni ad alta crescita, valutare gli investimenti in materiali e allineare gli impianti di produzione ai modelli di consumo di bevande in continua evoluzione. I mercati emergenti offrono ai produttori di imballaggi l'opportunità di stabilire stabilimenti in prossimità di distretti di trasformazione di bevande in rapida espansione. India, Sud-est asiatico, alcune economie del Medio Oriente e i mercati latinoamericani offrono un potenziale promettente laddove il consumo di bevande confezionate e la vendita al dettaglio organizzata sono in crescita. Le decisioni di investimento dovrebbero valutare i volumi locali di bevande, la disponibilità di materie prime, la logistica, le utenze, le infrastrutture di riciclaggio e la concentrazione della clientela. Gli impianti regionali possono ridurre i costi di trasporto e abbreviare i tempi di consegna per i principali clienti del settore bevande. La modernizzazione degli impianti esistenti attraverso l'automazione, i sistemi di controllo qualità, le tecnologie di alleggerimento e le apparecchiature a basso consumo energetico può inoltre migliorare la produzione senza la necessità di reti produttive completamente nuove.
Servizi integrati di imballaggio circolare
Un'ulteriore opportunità consiste nel combinare la produzione di contenitori con l'approvvigionamento di materiali riciclati, le partnership per il recupero, la riprogettazione dei materiali e il supporto del ciclo di vita. I produttori di bevande richiedono sempre più progressi misurabili in materia di circolarità, creando una domanda di fornitori di imballaggi in grado di supportare non solo la conversione dei contenitori. Le aziende possono sviluppare partnership con gli impianti di riciclaggio, migliorare la tracciabilità delle materie prime e fornire ai clienti design di imballaggio ottimizzati per la raccolta e il trattamento. Alluminio e vetro dispongono di sistemi di recupero consolidati, mentre le soluzioni in PET e cartone richiedono un continuo sviluppo delle infrastrutture. Gli approcci integrati possono rafforzare i rapporti con i clienti, poiché i fornitori vengono coinvolti nella pianificazione, progettazione, recupero e valutazione delle prestazioni dei materiali. Tali modelli possono anche ridurre l'esposizione alla volatilità dei prezzi delle materie prime vergini quando sono disponibili materie prime riciclate affidabili. Le maggiori opportunità si presentano probabilmente nelle regioni in cui le infrastrutture di raccolta e le normative sugli imballaggi si sviluppano simultaneamente.
Sviluppi recenti
- Gennaio 2026: CCL Label ha sviluppato tecnologie avanzate per il confezionamento sostenibile di bevande funzionali, introducendo soluzioni come le etichette autoadesive EcoFloat White, EcoShear, WashOff ed EcoStream. Queste tecnologie sono progettate per migliorare la separazione delle etichette durante il riciclo del PET e del vetro, supportare i sistemi di imballaggio riutilizzabili e aumentare la purezza del materiale riciclato. Questo sviluppo rafforza la transizione verso formati di imballaggio progettati per la circolarità e una migliore riciclabilità.
- Novembre 2025: Ball Corporation ha annunciato ulteriori investimenti per incrementare la capacità produttiva di lattine per bevande in India, oltre alla sua già consolidata presenza produttiva a Taloja e Sri City. L'investimento mira a soddisfare la crescente domanda di imballaggi in alluminio e a supportare l'espansione delle applicazioni nel settore delle bevande pronte da bere (RTD) e delle bevande a base di latte. Ball ha inoltre evidenziato la tecnologia di sterilizzazione in autoclave per le bevande che richiedono una maggiore durata di conservazione.
- Novembre 2025: ALPLA ha rafforzato la propria presenza nel settore della produzione di imballaggi con l'acquisizione di uno stabilimento per la produzione di chiusure da Energoplast in Serbia. Questa operazione amplia le capacità di ALPLA nel settore delle chiusure, supportando al contempo il suo più ampio portafoglio di imballaggi. L'azienda ha inoltre ampliato le proprie attività di riciclo, con una capacità di riciclo installata e prevista di circa 400.000 tonnellate, collegando la produzione di imballaggi a un maggiore utilizzo di materiale riciclato.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -