
Mercado de envases para bebidas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de envases para bebidas y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de envase (lata, botella y tarros, cartón, bolsa, otros); material (plástico, vidrio, metal, otros); aplicación (alcohólica, no alcohólica) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007847
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
166.380 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
272.720 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,64 %
Índice de crecimiento
Mercado potencial
US$ 1.989,92 mil millones
(2026-2034)
El mercado de envases para bebidas alcanzó un valor de 166.380 millones de dólares en 2025 y se prevé que llegue a los 272.720 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,64% durante el periodo 2026-2034. Este mercado abarca latas de aluminio, botellas de vidrio, botellas de PET y envases de cartón para bebidas alcohólicas y no alcohólicas. La demanda se ve impulsada por factores como la conveniencia, la eficiencia de los materiales, los requisitos de reciclaje, la reducción de peso, la búsqueda de productos de mayor calidad y la inversión en infraestructura moderna de llenado y envasado.
América del Norte representa un entorno de envasado maduro, respaldado por una industria de bebidas consolidada, una amplia distribución minorista y un alto consumo de bebidas envasadas. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,70 % al 5,20 % durante el período 2026-2034. Este crecimiento se ve impulsado por las bebidas listas para consumir, las bebidas energéticas, las bebidas deportivas, el agua embotellada y la continua sustitución de envases pesados por formatos ligeros.
Análisis y perspectivas del mercado de envases para bebidas
- América del Norte: Se estima que América del Norte mantendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,70-5,20% durante el período 2026-2034, gracias a una producción de bebidas consolidada, sistemas de reciclaje establecidos y una fuerte demanda de formatos prácticos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,60 % al 5,10 % durante el período 2026-2034, gracias a la diversificación del consumo de bebidas.
- Europa: Se estima que Europa representará entre el 22 % y el 26 % del mercado en 2025, con un crecimiento anual compuesto del 4,50 % al 5,00 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda regional.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 36 % y el 40 % del mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,00 % al 6,60 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande: Se estima que las latas de aluminio tendrán una cuota de mercado del 31-35% en 2025, con un crecimiento anual compuesto del 5,70-6,20% durante el período 2026-2034, gracias a su portabilidad y reciclabilidad.
- Segmento de alto crecimiento: Se estima que el mercado de envases de cartón alcanzará una cuota del 12-16% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,30-6,90% durante el período 2026-2034, impulsado por las bebidas de larga duración.
- Empresas clave analizadas en detalle: Alcoa Corporation, Amcor plc, Ball Corporation, Trivium Packaging BV, Crown Holdings, Inc., Mondi plc, Reynolds Group Holdings Limited, Compagnie de Saint-Gobain SA, Stora Enso Oyj, Tetra Laval International SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de envasado se orientará hacia la reducción de peso, un mayor contenido reciclado, mejores propiedades de barrera y velocidades de llenado más rápidas. La lata de aluminio aprovecha su sistema de recuperación actual, mientras que el proveedor de PET se centra en la reducción de espesor y el reciclaje. El vidrio sigue siendo adecuado para usos premium, y el cartón se enfoca en el transporte estable en estanterías. Estos avances han provocado cambios en la economía de la producción, las especificaciones de compra y la inversión de capital para los transformadores de envases y los productores de bebidas.
Es probable que los futuros desarrollos se centren en la producción localizada, los materiales reciclables y las plataformas de fabricación flexibles. Los nuevos mercados de bebidas, principalmente en Asia, Oriente Medio y algunas economías de Latinoamérica, están atrayendo inversiones en envases debido al aumento de la producción local. El marco regulatorio de minimización de residuos y reciclaje también está impulsando a los proveedores a replantearse los materiales utilizados y su reciclabilidad.
Alcance del informe de mercado de envases para bebidas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 166.380 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 272.720 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de envases para bebidas
El crecimiento del mercado de envases para bebidas se ve impulsado por la expansión de la oferta de bebidas, el consumo orientado a la conveniencia y la creciente diversidad de requisitos de envasado. La cadena de valor está compuesta por fabricantes de aluminio, polímeros, vidrio y cartón; transformadores; fabricantes de envases; productores de cierres; fabricantes de equipos de llenado; empresas de bebidas; minoristas; y recicladores. El envasado se selecciona en función de sus propiedades de barrera, vida útil, propiedades de llenado, coste de transporte, instalaciones de reciclaje y posicionamiento del producto.
La situación del suministro sigue dependiendo de la disponibilidad de materiales como aluminio, polímeros, cartón, vidrio, energía y materias primas recicladas. Los fabricantes de envases están construyendo plantas cerca de las zonas de procesamiento de bebidas para reducir los costes logísticos y garantizar la fiabilidad de las entregas. La reducción del peso de los envases puede disminuir los costes de material y logística, mientras que la estandarización de los envases aumenta la eficiencia de la producción.
El análisis del mercado de envases para bebidas indica una estructura competitiva liderada por proveedores multinacionales con amplias redes de fabricación y experiencia especializada en materiales. Ball Corporation y Crown Holdings, Inc. mantienen una sólida presencia en latas de aluminio para bebidas, mientras que Amcor plc participa en soluciones de envasado tanto rígido como flexible. Tetra Laval International SA tiene una participación sustancial en sistemas de envasado de bebidas en cartón, mientras que Mondi plc y Stora Enso Oyj cuentan con una fuerte presencia en envases de papel.
Cada vez más, las inversiones se centran en la optimización de la capacidad, la economía circular, la automatización y la proximidad a los clientes. Ball Corporation incrementó su presencia europea en el sector de las latas de bebidas mediante la adquisición de las operaciones europeas de Benepack en enero de 2026. Crown Holdings, Inc. también ha estado buscando oportunidades para aumentar la capacidad de producción de latas de bebidas en la India.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
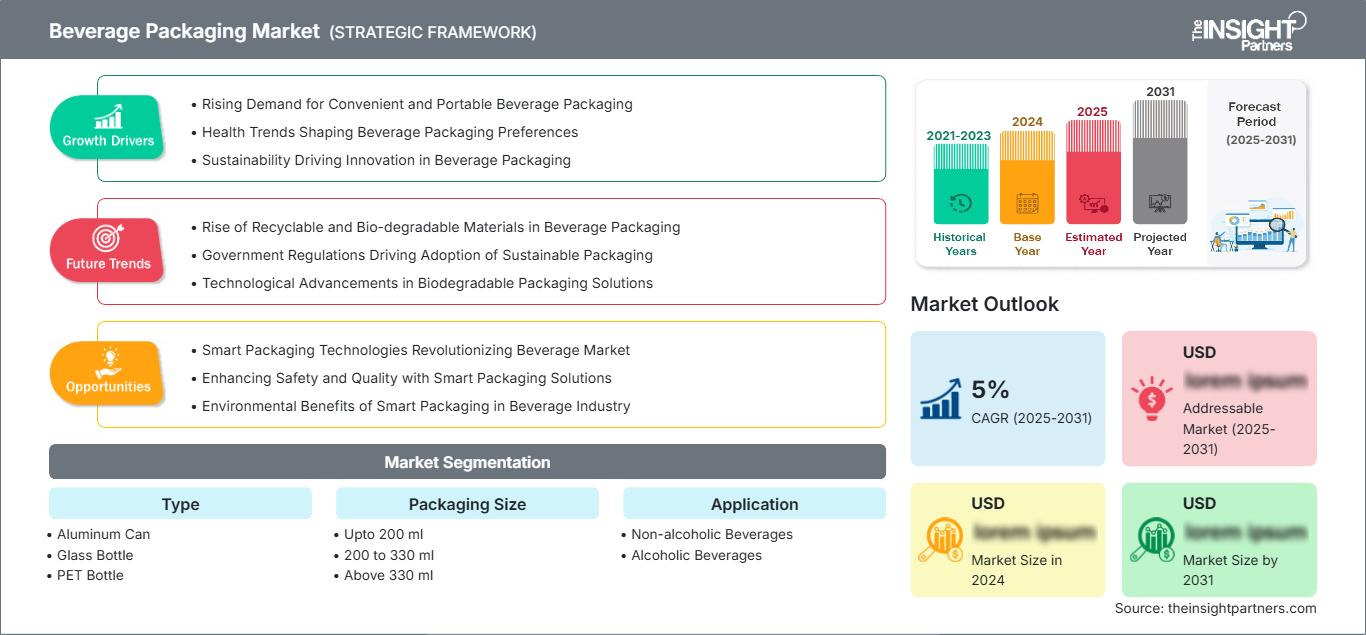
Mercado de envases para bebidas: Perspectivas estratégicas
Perspectivas regionales
Mercado de envases para bebidas en Norteamérica
Se estima que Norteamérica representará entre el 25 % y el 29 % de la cuota de mercado de envases para bebidas en 2025, con una expansión regional proyectada a una tasa de crecimiento anual compuesta (TCAC) del 4,70 % al 5,20 % durante el período 2026-2034. La demanda proviene principalmente de Estados Unidos, mientras que Canadá y México contribuyen a ella mediante la producción de bebidas, el consumo de agua embotellada, cerveza y refrescos, y el desarrollo de sistemas de venta minorista modernos. El uso de latas de aluminio y botellas de PET se mantiene en aplicaciones de gran volumen.
Las instalaciones de transformación bien desarrolladas, así como las relaciones consolidadas entre los productores de bebidas y los fabricantes de envases, ofrecen ventajas. Aspectos como la reducción de peso, el uso de materiales reciclados y los sistemas de recogida influyen en las decisiones de compra. Las bebidas premium permiten la diferenciación y la decoración. Los proveedores consideran aspectos como la ubicación de las plantas, la logística, el acceso a materiales reciclados y la estabilidad de los contratos en términos de inversión de capital.
Mercado estadounidense de envases para bebidas
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de envases para bebidas en Norteamérica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,60 % al 5,10 % durante el periodo 2026-2034. La demanda incluye refrescos, cerveza, agua, bebidas energéticas y deportivas, zumos y bebidas listas para consumir. Las latas de aluminio y las botellas de PET satisfacen las necesidades de envases individuales y multipacks a gran escala.
La selección de materiales ahora está influenciada por factores como el costo total de entrega, la eficiencia de los materiales, la disponibilidad de contenido reciclado y la seguridad del suministro. Ball Corporation, Crown Holdings, Inc. y Amcor plc mantienen una participación de mercado significativa gracias a las economías de escala y las alianzas con fabricantes de bebidas. El vidrio aún desempeña un papel importante en cervezas y licores premium, mientras que los envases de cartón se utilizan en ciertos productos lácteos y jugos. La innovación impulsa la demanda de envases diversos.
Mercado europeo de envases para bebidas
Se estima que Europa tendrá una cuota de mercado del 22-26% en el mercado de envases para bebidas en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,50-5,00% entre 2026 y 2034, con Alemania entre los principales mercados nacionales. La infraestructura de reciclaje, los sistemas de depósito, los requisitos de eficiencia de los materiales y las políticas de sostenibilidad influyen en la elección del envase. Los formatos de aluminio, vidrio, PET y cartón compiten según la categoría de bebida y el modelo de distribución.
El Reino Unido tiene una alta demanda de cerveza, refrescos, agua embotellada y bebidas listas para consumir. Alemania se beneficia de su elevada producción de bebidas y sus programas de recogida establecidos. Francia, Italia y España contribuyen a la demanda a través de refrescos, cerveza, aplicaciones relacionadas con la producción de vino, agua embotellada y la demanda de bebidas derivada del turismo. Los fabricantes se centran cada vez más en la reducción de peso, el uso de materiales reciclados, la reutilización y la compatibilidad con la infraestructura de recogida europea.
Mercado de envases para bebidas en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 36 % y el 40 % del mercado de envases para bebidas en 2025 y experimentará un crecimiento anual compuesto (CAGR) del 6,00 % al 6,60 % entre 2026 y 2034. China es el principal consumidor regional, seguida de Japón, India, Corea del Sur y Australia. El aumento de la producción de bebidas, la urbanización, el auge del comercio minorista y el creciente consumo de bebidas envasadas impulsan el uso de envases de diversos tipos.
Si bien China aporta la escala de fabricación, India ofrece potencial de crecimiento gracias al aumento de la producción y distribución de bebidas. Para Japón y Corea del Sur, la clave reside en un embalaje eficiente y ligero, mientras que en Australia la clave está en una combinación de un consumo consolidado y esfuerzos de reciclaje.
Mercado de envases para bebidas de Oriente Medio y África
Se prevé que el mercado de envases para bebidas de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,20 % al 4,80 % entre 2026 y 2034, impulsado por la inversión en el procesamiento de bebidas, el crecimiento demográfico, la urbanización, el turismo y el desarrollo de infraestructuras. Arabia Saudita y los Emiratos Árabes Unidos representan los principales mercados del Golfo Pérsico, mientras que Sudáfrica sigue siendo un importante centro de envasado en el sur de África.
La disponibilidad de energía y la diversificación de las industrias influyen en la producción económica de la región. Arabia Saudita y los Emiratos Árabes Unidos impulsan la expansión de la fabricación de bebidas y el desarrollo de una infraestructura minorista moderna, mientras que Sudáfrica ha mantenido la diversificación de la demanda, tanto de bebidas alcohólicas como no alcohólicas. Los demás países de Oriente Medio y África representan las perspectivas de futuro.
Análisis de segmentación
Tipo
El segmento de tipos incluye latas de aluminio, botellas de vidrio, botellas de PET y envases de cartón, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,20 % al 5,90 % durante el período 2026-2034. La selección del material depende de las propiedades de la bebida, la compatibilidad del llenado, los requisitos de distribución, la infraestructura de reciclaje, el costo y el posicionamiento de la marca. El mercado de envases para bebidas abarca cada vez más la circularidad de los materiales y la reducción de peso, además de los requisitos de rendimiento convencionales.
- Latas de aluminio: Las latas de aluminio siguen siendo importantes para la cerveza, las bebidas carbonatadas, las bebidas energéticas y los productos listos para consumir porque ofrecen portabilidad, protección de barrera, posibilidad de apilamiento y vías de reciclaje establecidas.
- Botella de vidrio: Las botellas de vidrio siguen siendo relevantes en bebidas premium, cerveza, licores y refrescos selectos, donde la presentación del producto, la inercia y la infraestructura de llenado establecida influyen en las decisiones de envasado.
- Botella de PET: Las botellas de PET son ideales para aplicaciones de alto volumen de agua, refrescos, bebidas deportivas y bebidas funcionales debido a su bajo peso, flexibilidad de diseño y compatibilidad con las líneas de llenado, lo que mejora la eficiencia de la distribución.
- Envase de cartón: Los envases de cartón son ideales para bebidas estables a temperatura ambiente y en porciones controladas, especialmente para aplicaciones que requieren una distribución prolongada a temperatura ambiente, procesamiento aséptico y transporte eficiente.
Tamaño del embalaje
El segmento de tamaño de envase comprende envases de hasta 200 ml, de 200 a 330 ml y superiores a 330 ml, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,90 % al 5,60 % durante el período 2026-2034. La estructura del mercado de envases para bebidas refleja la ocasión de consumo, la portabilidad, el posicionamiento de precios y los requisitos de la categoría de bebida. Los formatos más pequeños permiten controlar las porciones, mientras que los envases más grandes se adaptan al consumo doméstico y compartido.
- Hasta 200 ml: Los formatos pequeños facilitan el control de porciones, las bebidas infantiles, el servicio de alimentos y las aplicaciones de muestreo, mientras que los envases de cartón y PET ofrecen opciones flexibles para el consumo de volumen controlado.
- De 200 a 330 ml: Los formatos de tamaño mediano son adecuados para el consumo individual, las máquinas expendedoras, los comercios de conveniencia y las bebidas listas para consumir, ya que equilibran la portabilidad con la cantidad de bebida.
- Más de 330 ml: Los envases de mayor tamaño están pensados para el consumo doméstico, la hidratación, las ocasiones para compartir y la compra con buena relación calidad-precio, especialmente para el agua embotellada, los refrescos, los zumos y algunas bebidas alcohólicas.
Solicitud
El segmento de aplicaciones del mercado de envases para bebidas abarca bebidas no alcohólicas y alcohólicas, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,40 % al 6,00 % durante el período 2026-2034. La diversificación de productos genera requisitos de envasado en función de la carbonatación, la vida útil, las condiciones de llenado, la distribución, el posicionamiento del producto y la ocasión de consumo. Las bebidas no alcohólicas ofrecen una amplia exposición al volumen, mientras que las bebidas alcohólicas generan una demanda sustancial de latas y vasos.
- Bebidas no alcohólicas: El agua, las bebidas carbonatadas, las bebidas energéticas, las bebidas deportivas, los zumos, los tés y las bebidas funcionales generan una amplia demanda de envases en formatos de PET, aluminio, vidrio y cartón.
- Bebidas alcohólicas: La cerveza, los licores, las bebidas a base de vino y los productos listos para consumir utilizan latas, botellas de vidrio, PET y envases de cartón seleccionados según los requisitos de llenado, la portabilidad, el posicionamiento del producto y la presentación.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Bebidas sin alcohol |
Alto |
Bebidas funcionales |
Maduro |
|
Bebidas alcohólicas |
Alto |
Formatos RTD |
Escalada |
Factores de crecimiento del mercado de envases para bebidas y análisis de su impacto
Ampliación de la cartera de bebidas listas para consumir y bebidas funcionales.
Los productos listos para consumir están generando una creciente demanda de envases en las categorías de bebidas energéticas, bebidas deportivas, agua funcional, té, café y bebidas alcohólicas listas para consumir. Muchas de estas categorías implican diferenciación en cuanto a tamaño, forma, decoración y requisitos de llenado. Por lo tanto, es fundamental que los fabricantes de envases desarrollen capacidades de producción que les permitan adaptarse a los ciclos de producción cambiantes y a las diversas necesidades de los clientes. Las latas de aluminio, las botellas de PET y los envases de cartón de menor tamaño pueden ofrecer una ventaja cuando la conveniencia y el tamaño de la porción influyen en la decisión de compra. El efecto se percibe en la impresión, el cierre, la capacidad de llenado y la planificación logística. Los fabricantes de bebidas buscan empresas de envasado que les ayuden a lanzar productos rápidamente sin afectar la continuidad de la producción.
Mayor atención a la reciclabilidad y la eficiencia de los materiales.
Los requisitos de sostenibilidad de los envases están modificando las consideraciones de aprovisionamiento en las cadenas de suministro de bebidas. Las empresas de bebidas ahora tienen en cuenta el contenido reciclado, la reciclabilidad, la intensidad del material, la compatibilidad de la recuperación y el peso del envase al elegir proveedores. Existen métodos establecidos para reciclar aluminio y vidrio, mientras que los productores de PET siguen aumentando el uso de resina reciclada. Los fabricantes de cartón están optimizando el uso de la fibra y la compatibilidad de la recuperación. Estas consideraciones impulsan a las empresas a invertir en equipos que les permitan reciclar estos materiales sin sacrificar las propiedades mecánicas ni la protección. La reducción de peso también podría contribuir a disminuir la cantidad de material utilizado, así como los requisitos de transporte. Las diferencias normativas entre países complican aún más la situación para las empresas multinacionales, lo que incentiva a las empresas de envasado a crear soluciones específicas para cada país.
Expansión de la capacidad localizada en mercados de alto consumo
Los fabricantes de envases están construyendo cada vez más capacidad cerca de las plantas de producción de bebidas para garantizar el suministro y minimizar los riesgos del transporte. Este enfoque es especialmente crucial para los envases pesados, donde los costos de transporte pueden tener un impacto significativo en la rentabilidad. La proximidad de la capacidad permitirá a los proveedores de envases atender mejor los lanzamientos y las temporadas de bebidas. Las decisiones sobre inversiones en capacidad están siendo impulsadas por la proximidad de las plantas de llenado, la disponibilidad de materias primas, servicios públicos, infraestructura logística, mano de obra y capacidad de reciclaje. La adquisición en enero de 2026 por parte de Ball Corporation del negocio europeo de latas de bebidas de Benepack se vio facilitada por las instalaciones en Bélgica y Hungría. Esta adquisición refleja el valor de la proximidad a la fabricación para los productores de bebidas que buscan envases fiables y sostenibles.
Tendencias futuras del mercado de envases para bebidas
Integración de contenido reciclado y diseño circular
Las tendencias futuras del mercado de envases para bebidas harán cada vez más hincapié en el contenido reciclado, la eficiencia de los materiales, la reducción de peso y la compatibilidad con los sistemas de recogida. Es probable que los proveedores estrechen sus relaciones con recicladores y procesadores de materiales para garantizar una calidad constante de la materia prima. Las empresas de bebidas podrían incorporar cada vez más los requisitos de contenido reciclado en las especificaciones de compra, junto con medidas tradicionales como el peso, el rendimiento de barrera, la maquinabilidad y la vida útil. El aluminio y el vidrio pueden aprovechar las vías de reciclaje ya consolidadas, mientras que los formatos de PET y cartón dependerán en mayor medida de las mejoras en la recogida y el procesamiento. El diseño de los envases también podría priorizar estructuras simplificadas que faciliten la clasificación y la recuperación. A medida que los requisitos de sostenibilidad se vuelven más cuantificables, los proveedores deberán demostrar la trazabilidad de los materiales y la compatibilidad con la recuperación, en lugar de basarse únicamente en declaraciones ambientales generales. Esta tendencia debería influir en el desarrollo de productos, la inversión en plantas y los contratos a largo plazo con los clientes.
Diferenciación de formatos según la ocasión de consumo
Se prevé que los formatos de envase se diferencien cada vez más según la ocasión de consumo. Los envases monodosis seguirán facilitando el transporte diario, la comodidad, las máquinas expendedoras, el consumo al aire libre y el control de las porciones, mientras que los formatos más grandes se adaptarán a ocasiones de consumo doméstico y para compartir. Las bebidas de lujo requerirán formas de vidrio, decoración y acabados especiales, mientras que los productos de consumo masivo deberán ser eficientes en materiales y fabricación. Los formatos de cartón pueden aprovechar las aplicaciones de porciones controladas y de larga duración, mientras que las latas de aluminio seguirán siendo adecuadas para bebidas portátiles y aplicaciones de llenado rápido. Una mayor diferenciación de formatos motivará a los fabricantes a mantener plataformas y herramientas de fabricación flexibles. Los sistemas digitales de decoración y cambio de formato reducirán el coste de las tiradas pequeñas. Esta tendencia convertirá la flexibilidad de fabricación en una consideración de aprovisionamiento cada vez más importante para los fabricantes de bebidas con gamas de productos diversas.
Oportunidades de mercado para el envasado de bebidas
Fabricación localizada en centros emergentes de producción de bebidas
Las empresas pueden utilizar las previsiones del mercado de envases para bebidas para priorizar la expansión de la capacidad, identificar aplicaciones de alto crecimiento, evaluar las inversiones en materiales y alinear los activos de producción con los patrones cambiantes de consumo de bebidas. Los mercados emergentes ofrecen oportunidades para que los fabricantes de envases establezcan instalaciones cerca de clústeres de procesamiento de bebidas en rápida expansión. India, el sudeste asiático, algunas economías de Oriente Medio y los mercados latinoamericanos ofrecen potencial donde el consumo de bebidas envasadas y el comercio minorista organizado están en auge. Las decisiones de inversión deben evaluar los volúmenes locales de bebidas, la disponibilidad de materias primas, la logística, los servicios públicos, la infraestructura de reciclaje y la concentración de clientes. Las instalaciones regionales pueden reducir la exposición al transporte y acortar los plazos de entrega para los principales clientes de bebidas. La modernización de las plantas existentes mediante la automatización, los sistemas de control de calidad, la tecnología de aligeramiento y los equipos de bajo consumo energético también puede mejorar la producción sin necesidad de crear redes de fabricación completamente nuevas.
Servicios integrados de embalaje circular
Una oportunidad adicional consiste en combinar la producción de envases con el abastecimiento de materiales reciclados, alianzas para la recuperación, el rediseño de materiales y el apoyo durante todo el ciclo de vida. Los productores de bebidas exigen cada vez más avances medibles en materia de circularidad, lo que genera demanda de proveedores de envases que ofrezcan más que la simple conversión de envases. Las empresas pueden establecer alianzas con recicladores, mejorar la trazabilidad de las materias primas y proporcionar a sus clientes diseños de envases optimizados para la recogida y el procesamiento. El aluminio y el vidrio cuentan con sistemas de recuperación establecidos, mientras que las soluciones de PET y cartón requieren un desarrollo continuo de la infraestructura. Los enfoques integrados pueden fortalecer las relaciones con los clientes, ya que los proveedores participan en la planificación, el diseño, la recuperación y la evaluación del rendimiento de los materiales. Estos modelos también pueden reducir la exposición a la volatilidad de los materiales vírgenes cuando se dispone de materias primas recicladas fiables. Las mejores oportunidades probablemente se encuentren en regiones donde la infraestructura de recogida y las normativas sobre envases se desarrollan simultáneamente.
Novedades recientes
- Enero de 2026: CCL Label desarrolló tecnologías avanzadas de envasado sostenible para bebidas funcionales, presentando soluciones como las etiquetas autoadhesivas EcoFloat White, EcoShear, WashOff y EcoStream. Estas tecnologías están diseñadas para mejorar la separación de las etiquetas durante el reciclaje de PET y vidrio, respaldar los sistemas de envases retornables y aumentar la pureza del material reciclado. Este avance refuerza la transición hacia formatos de envase diseñados para la circularidad y una mayor reciclabilidad.
- Noviembre de 2025: Ball Corporation anunció una nueva inversión para aumentar la capacidad de producción de latas de bebidas en India, sumándose a su presencia manufacturera actual en Taloja y Sri City. Esta inversión busca impulsar la creciente demanda de envases de aluminio y respaldar la expansión de sus aplicaciones en bebidas listas para consumir y bebidas lácteas. Ball también destacó la tecnología de esterilización en autoclave para bebidas que requieren una vida útil prolongada.
- Noviembre de 2025: ALPLA reforzó su presencia en la fabricación de envases mediante la adquisición de una planta de producción de cierres de Energoplast en Serbia. Esta operación amplía las capacidades de ALPLA en el sector de los cierres y, al mismo tiempo, fortalece su cartera de envases. La empresa también ha ampliado sus actividades de reciclaje, con una capacidad instalada y proyectada de aproximadamente 400 000 toneladas métricas, vinculando así la producción de envases con un mayor aprovechamiento de materiales reciclados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -