
Marché des emballages pour boissons : taille, part de marché et prévisions 2034
Taille et prévisions du marché des emballages de boissons (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type d’emballage (canette, bouteille et bocal, carton, sachet, autres) ; matériau (plastique, verre, métal, autres) ; application (boissons alcoolisées, boissons non alcoolisées) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007847
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
166,38 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
272,72 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,64 %
taux de croissance
Marché adressable
1 989,92 milliards de dollars américains
(2026-2034)
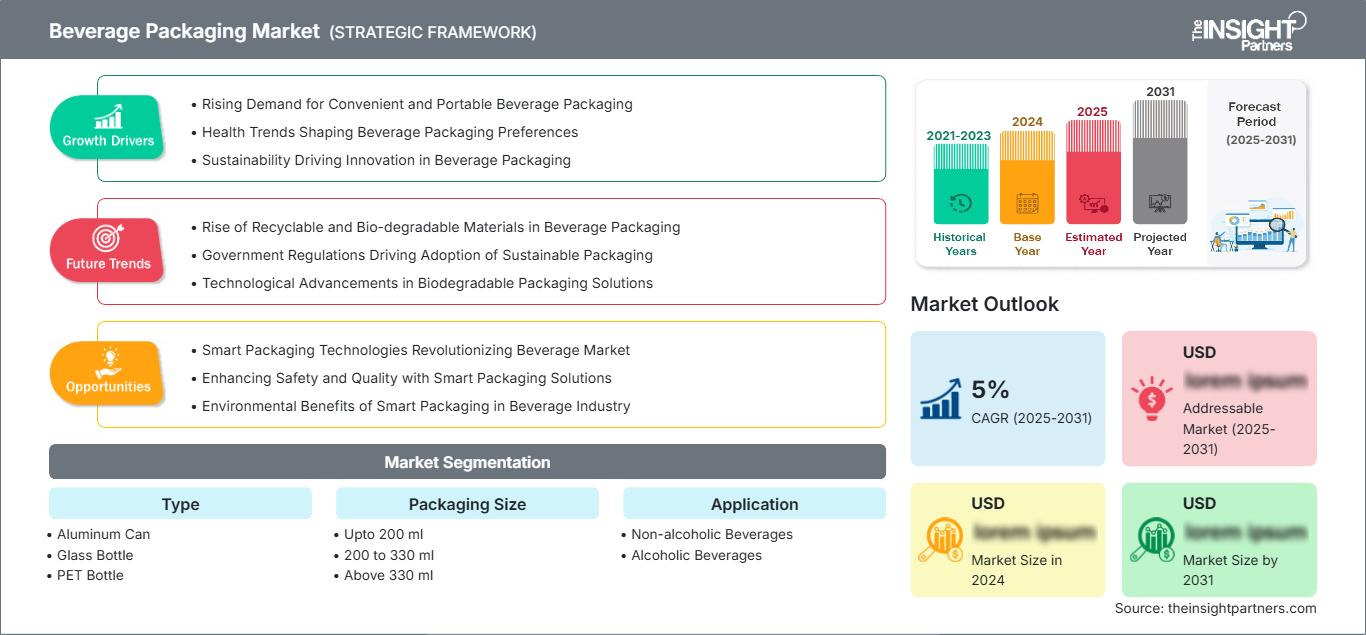
Le marché des emballages de boissons était évalué à 166,38 milliards de dollars américains en 2025 et devrait atteindre 272,72 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,64 % sur la période 2026-2034. Ce marché englobe les canettes en aluminium, les bouteilles en verre, les bouteilles en PET et les emballages en carton destinés aux boissons alcoolisées et non alcoolisées. La demande est influencée par la praticité, l'efficacité des matériaux, les exigences en matière de recyclage, l'allègement des emballages, la montée en gamme et les investissements dans des infrastructures modernes de remplissage et d'emballage.
L'Amérique du Nord représente un marché de l'emballage mature, soutenu par une industrie de fabrication de boissons bien établie, un vaste réseau de distribution et une forte consommation de boissons conditionnées. Le marché régional devrait connaître une croissance annuelle composée (TCAC) de 4,70 % à 5,20 % entre 2026 et 2034. Cette croissance est portée par les boissons prêtes à consommer, les boissons énergisantes, les boissons pour sportifs, l'eau en bouteille et le remplacement progressif des emballages lourds par des formats plus légers.
Analyse et perspectives du marché des emballages de boissons
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 4,70 à 5,20 % entre 2026 et 2034, grâce à une production de boissons mature, des systèmes de recyclage établis et une forte demande pour des formats pratiques.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la part de l'Amérique du Nord en 2025 et devraient enregistrer un TCAC de 4,60 à 5,10 % entre 2026 et 2034, soutenu par une consommation diversifiée de boissons.
- Europe : L'Europe devrait représenter une part de 22 à 26 % en 2025, avec un TCAC de 4,50 à 5,00 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande régionale.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 36 à 40 % en 2025, avec un taux de croissance annuel composé (TCAC) de 6,00 à 6,60 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Segment le plus important : La canette en aluminium devrait détenir une part de marché de 31 à 35 % en 2025, progressant à un TCAC de 5,70 à 6,20 % entre 2026 et 2034, grâce à sa portabilité et à sa recyclabilité.
- Segment à forte croissance : Le carton d'emballage devrait représenter une part de marché de 12 à 16 % en 2025 et devrait croître à un TCAC de 6,30 à 6,90 % entre 2026 et 2034, sous l'impulsion des boissons à longue conservation.
- Principales entreprises analysées en détail : Alcoa Corporation, Amcor plc, Ball Corporation, Trivium Packaging BV, Crown Holdings, Inc., Mondi plc, Reynolds Group Holdings Limited, Compagnie de Saint-Gobain SA, Stora Enso Oyj, Tetra Laval International SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies d'emballage évoluent vers l'allègement, l'augmentation du taux de recyclage, de meilleures propriétés barrières et une cadence de remplissage plus rapide. La canette en aluminium tire parti de son système de récupération existant, tandis que le fournisseur de PET privilégie la réduction de l'épaisseur et le recyclage. Le verre reste adapté aux applications haut de gamme, et le carton est conçu pour le transport et la conservation à température ambiante. Ces évolutions modifient les coûts de production, les spécifications d'achat et les investissements des transformateurs d'emballages et des producteurs de boissons.
Les développements futurs se concentreront probablement sur les capacités de production locales, les matériaux recyclables et les plateformes de fabrication flexibles. De nouveaux marchés de boissons, principalement en Asie, au Moyen-Orient et dans certaines économies d'Amérique latine, attirent les investissements dans l'emballage en raison de la croissance de la production locale de boissons. Le cadre réglementaire relatif à la réduction des déchets et au recyclage incite également les fournisseurs à repenser les matériaux utilisés et leur recyclabilité.
Rapport sur le marché des emballages de boissons
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 166,38 milliards de dollars américains |
| Taille du marché d'ici 2034 | 272,72 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des emballages de boissons
La croissance du marché des emballages pour boissons est soutenue par l'élargissement des gammes de boissons, la consommation axée sur la praticité et la diversification croissante des exigences en matière d'emballage. La chaîne de valeur comprend des acteurs tels que les fabricants d'aluminium, de polymères, de verre et de carton ; les transformateurs ; les fabricants de contenants ; les producteurs de bouchons ; les fabricants d'équipements de remplissage ; les entreprises de boissons ; les détaillants ; et les recycleurs. Le choix de l'emballage repose sur ses propriétés de barrière, sa durée de conservation, ses propriétés de remplissage, le coût du transport, les installations de recyclage et le positionnement du produit.
L'approvisionnement reste tributaire de la disponibilité de matières premières telles que l'aluminium, les polymères, le carton, le verre, l'énergie et les matières recyclées. Les fabricants d'emballages implantent désormais leurs usines à proximité des sites de transformation des boissons afin de réduire les coûts logistiques et d'assurer la fiabilité des livraisons. L'allègement des emballages peut engendrer une diminution des coûts liés aux matériaux et à la logistique, tandis que la standardisation des contenants permet d'accroître l'efficacité de la production.
L'analyse du marché des emballages de boissons révèle une structure concurrentielle dominée par des fournisseurs multinationaux disposant de vastes réseaux de production et d'une expertise pointue en matière de matériaux. Ball Corporation et Crown Holdings, Inc. conservent une forte présence sur le marché des canettes en aluminium, tandis qu'Amcor plc propose des solutions d'emballage rigides et souples. Tetra Laval International SA détient une part importante du marché des emballages de boissons en carton, tandis que Mondi plc et Stora Enso Oyj sont fortement implantés sur le marché des emballages en papier.
Les investissements s'orientent de plus en plus vers l'optimisation des capacités, l'économie circulaire, l'automatisation et la proximité avec les clients. Ball Corporation a renforcé sa présence européenne dans le secteur des canettes de boissons en acquérant les activités européennes de Benepack en janvier 2026. Crown Holdings, Inc. recherche également des opportunités pour accroître sa capacité de production de canettes de boissons en Inde.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des emballages de boissons : Perspectives stratégiques
Perspectives régionales
Marché des emballages de boissons en Amérique du Nord
L'Amérique du Nord devrait représenter entre 25 et 29 % du marché des emballages de boissons en 2025, avec une croissance régionale prévue à un TCAC de 4,70 à 5,20 % entre 2026 et 2034. La demande provient principalement des États-Unis, tandis que le Canada et le Mexique y contribuent également par leur production de boissons, leur consommation d'eau en bouteille, de bière et de boissons gazeuses, ainsi que par le développement de systèmes de distribution modernes. L'utilisation de canettes en aluminium et de bouteilles en PET reste importante.
Les avantages résident dans des installations de transformation performantes et des relations solides entre producteurs de boissons et fabricants d'emballages. Des aspects tels que l'allègement des emballages, l'utilisation de matériaux recyclés et les systèmes de collecte influencent les décisions d'achat. Les boissons haut de gamme permettent la différenciation et la mise en valeur des produits. Les fournisseurs prennent en compte des facteurs comme l'emplacement des usines, la logistique, l'accès aux matériaux recyclés et la stabilité des contrats en termes d'investissement.
Marché américain de l'emballage des boissons
Les États-Unis représentent environ 72 à 76 % du marché nord-américain des emballages de boissons en 2025 et devraient connaître une croissance annuelle composée de 4,60 à 5,10 % entre 2026 et 2034. La demande comprend les boissons gazeuses, la bière, l'eau, les boissons énergisantes et sportives, les jus de fruits et les boissons prêtes à consommer. Les canettes en aluminium et les bouteilles en PET répondent aux besoins importants en emballages individuels et en conditionnements multiples.
Le choix des matériaux est désormais influencé par des facteurs tels que le coût total de la livraison, l'efficacité des matériaux, la disponibilité de contenu recyclé et la sécurité d'approvisionnement. Ball Corporation, Crown Holdings, Inc. et Amcor plc conservent une part de marché importante grâce aux économies d'échelle et à leurs partenariats avec les fabricants de boissons. Le verre reste un matériau de choix pour les bières et spiritueux haut de gamme, tandis que les briques sont utilisées pour certains jus et produits laitiers. L'innovation stimule la demande d'emballages diversifiés.
Marché européen de l'emballage des boissons
On estime que l'Europe détiendra entre 22 et 26 % du marché des emballages de boissons en 2025 et connaîtra une croissance annuelle composée de 4,50 % à 5,00 % entre 2026 et 2034, l'Allemagne figurant parmi les principaux marchés nationaux. Les infrastructures de recyclage, les systèmes de consigne, les exigences en matière d'efficacité des matériaux et les politiques de développement durable influencent le choix des emballages. Les formats aluminium, verre, PET et carton sont en concurrence selon la catégorie de boisson et le modèle de distribution.
Le Royaume-Uni connaît une forte demande en bière, boissons non alcoolisées, eau en bouteille et boissons prêtes à consommer. L'Allemagne bénéficie d'une production importante de boissons et de systèmes de collecte bien établis. La France, l'Italie et l'Espagne contribuent à cette demande par le biais des boissons non alcoolisées, de la bière, des produits liés à la vinification, de l'eau en bouteille et de la consommation de boissons liée au tourisme. Les fabricants privilégient de plus en plus l'allègement des emballages, l'utilisation de matériaux recyclés, la réutilisation et la compatibilité avec l'infrastructure de collecte européenne.
Marché des emballages de boissons de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 36 et 40 % du marché des emballages de boissons en 2025 et connaître une croissance annuelle composée de 6,00 à 6,60 % entre 2026 et 2034. La Chine est le premier consommateur régional, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La croissance de la production de boissons, l'urbanisation, le développement de nouveaux circuits de distribution et la consommation croissante de boissons conditionnées stimulent l'utilisation de contenants sous diverses formes.
Si la Chine assure la capacité de production à grande échelle, l'Inde offre un fort potentiel de croissance grâce à l'essor de la production et de la distribution de boissons. Pour le Japon et la Corée du Sud, un emballage efficace et léger est essentiel, tandis que l'Australie mise sur une consommation mature et des efforts soutenus en matière de recyclage.
Marché de l'emballage des boissons au Moyen-Orient et en Afrique
Le marché des emballages de boissons au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,20 % à 4,80 % entre 2026 et 2034, soutenue par les investissements dans la transformation des boissons, la croissance démographique, l'urbanisation, le tourisme et le développement des infrastructures. L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés du Golfe, tandis que l'Afrique du Sud demeure une plateforme majeure pour l'emballage en Afrique australe.
La disponibilité énergétique et la diversification des industries influent sur la production économique de la région. L'Arabie saoudite et les Émirats arabes unis encouragent le développement de la production de boissons et d'une infrastructure de distribution moderne, tandis que l'Afrique du Sud a maintenu une diversification de la demande, tant pour les boissons alcoolisées que non alcoolisées. Les autres pays de la région MENA représentent les perspectives d'avenir.
Analyse de segmentation
Taper
Le segment « Type » comprend les canettes en aluminium, les bouteilles en verre, les bouteilles en PET et les emballages en carton. Il devrait connaître une croissance annuelle composée (TCAC) de 5,20 % à 5,90 % entre 2026 et 2034. Le choix du matériau dépend des propriétés de la boisson, de la compatibilité du remplissage, des exigences de distribution, des infrastructures de recyclage, du coût et du positionnement de la marque. Le marché des emballages de boissons intègre de plus en plus la circularité des matériaux et l’allègement des emballages, en plus des exigences de performance classiques.
- Canette en aluminium : Les canettes en aluminium restent importantes pour la bière, les boissons gazeuses, les boissons énergisantes et les produits prêts à consommer car elles offrent portabilité, protection barrière, empilabilité et des filières de recyclage établies.
- Bouteille en verre : Les bouteilles en verre conservent leur pertinence pour les boissons haut de gamme, la bière, les spiritueux et certaines boissons non alcoolisées, où la présentation du produit, l’inertie du verre et l’infrastructure de remplissage établie influencent les décisions en matière d’emballage.
- Bouteille PET : Les bouteilles PET sont adaptées aux applications à grand volume d’eau, de boissons gazeuses, de boissons pour sportifs et de boissons fonctionnelles grâce à leur faible poids, leur flexibilité de conception et leur compatibilité avec les lignes de remplissage, ce qui améliore l’efficacité de la distribution.
- Emballage carton : Les emballages carton servent à conserver les boissons à longue durée de conservation et à portionnement contrôlé, en particulier pour les applications nécessitant une distribution à température ambiante prolongée, un traitement aseptique et un transport efficace.
Taille de l'emballage
Le segment des formats d'emballage comprend les contenances jusqu'à 200 ml, de 200 à 330 ml et supérieures à 330 ml. Il devrait connaître une croissance annuelle composée (TCAC) de 4,90 % à 5,60 % entre 2026 et 2034. La structure du marché des emballages de boissons reflète les occasions de consommation, la facilité de transport, le positionnement prix et les exigences des différentes catégories de boissons. Les petits formats favorisent le contrôle des portions, tandis que les grands emballages sont destinés à la consommation familiale et au partage.
- Jusqu'à 200 ml : Les petits formats permettent un contrôle précis des portions, des boissons pour enfants, la restauration et les dégustations, les briques et les contenants en PET offrant des options flexibles pour une consommation en volume contrôlé.
- 200 à 330 ml : Les formats de taille moyenne conviennent à la consommation individuelle, à la distribution automatique, au commerce de détail de proximité et aux boissons prêtes à boire en équilibrant la portabilité et la quantité de boisson.
- Au-delà de 330 ml : Les contenants plus grands sont destinés à la consommation domestique, à l'hydratation, aux occasions de partage et aux achats avantageux, notamment pour l'eau en bouteille, les boissons gazeuses, les jus et certaines boissons alcoolisées.
Application
Le segment « Application » du marché des emballages de boissons couvre les boissons non alcoolisées et les boissons alcoolisées, et devrait connaître une croissance annuelle composée (TCAC) de 5,40 % à 6,00 % entre 2026 et 2034. La diversification des produits engendre des exigences en matière d'emballage liées à la carbonatation, la durée de conservation, les conditions de remplissage, la distribution, le positionnement du produit et l'occasion de consommation. Les boissons non alcoolisées bénéficient d'une large diffusion, tandis que les boissons alcoolisées génèrent une demande importante en canettes et en bouteilles de verre.
- Boissons non alcoolisées : L’eau, les boissons gazeuses, les boissons énergisantes, les boissons pour sportifs, les jus, les thés et les boissons fonctionnelles génèrent une forte demande d’emballages en PET, en aluminium, en verre et en carton.
- Boissons alcoolisées : La bière, les spiritueux, les boissons à base de vin et les produits prêts à consommer utilisent des canettes, des bouteilles en verre, du PET et certains cartons en fonction des exigences de remplissage, de la portabilité, du positionnement du produit et de sa présentation.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Boissons non alcoolisées |
Haut |
Boissons fonctionnelles |
Mature |
|
Boissons alcoolisées |
Haut |
Formats RTD |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des emballages de boissons
Expansion des gammes de boissons prêtes à consommer et de boissons fonctionnelles
Les boissons prêtes à consommer engendrent une demande croissante en matière d'emballage, notamment pour les boissons énergisantes, les boissons pour sportifs, les eaux fonctionnelles, les thés, les cafés et les boissons alcoolisées prêtes à consommer. Nombre de ces catégories se différencient par la taille, la forme, la décoration et le type de remplissage. Il est donc impératif que les fabricants d'emballages développent des capacités de production capables de s'adapter aux fluctuations des cycles de production et à l'évolution des besoins des consommateurs. Les canettes en aluminium, les bouteilles en PET et les briques de plus petite taille peuvent constituer un atout lorsque la praticité et la taille des portions influencent la décision d'achat. Cet impact se répercute sur l'impression, la fermeture, le remplissage et la planification logistique. Les fabricants de boissons recherchent des entreprises d'emballage capables de les aider à lancer rapidement leurs produits sans perturber la continuité de leur production.
Importance croissante accordée au recyclage et à l'efficacité des matériaux
Les exigences en matière de durabilité des emballages modifient les critères d'approvisionnement au sein des chaînes d'approvisionnement des boissons. Les entreprises du secteur prennent désormais en compte le contenu recyclé, la recyclabilité, l'intensité des matériaux, la compatibilité avec les ressources recyclables et le poids de l'emballage lors du choix de leurs fournisseurs. Le recyclage de l'aluminium et du verre est bien établi, tandis que les producteurs de PET continuent d'accroître leur utilisation de résine recyclée. Les fabricants de carton optimisent l'utilisation des fibres et la compatibilité avec les ressources recyclables. Ces considérations incitent les entreprises à investir dans des équipements leur permettant de recycler ces matériaux sans compromettre leurs propriétés mécaniques et leur capacité de protection. L'allègement des emballages pourrait également contribuer à réduire la quantité de matériaux utilisés ainsi que les besoins en transport. Les différences réglementaires entre les pays complexifient davantage la situation pour les multinationales, ce qui encourage les entreprises d'emballage à développer des solutions adaptées aux spécificités de chaque pays.
Expansion localisée des capacités sur les marchés à forte consommation
Les fabricants d'emballages développent de plus en plus leurs capacités de production à proximité des sites de production de boissons afin de garantir la sécurité d'approvisionnement et de minimiser les risques liés au transport. Cette approche est particulièrement cruciale pour les emballages lourds, où les coûts de transport peuvent impacter significativement la rentabilité à la livraison. La proximité des capacités de production permettra aux fournisseurs d'emballages de mieux répondre aux besoins des nouveaux produits et des saisons. Les décisions d'investissement sont désormais guidées par la proximité des usines d'embouteillage, la disponibilité des matières premières, des services publics, des infrastructures logistiques, de la main-d'œuvre et des capacités de recyclage. Le rachat, en janvier 2026, par Ball Corporation des activités européennes de Benepack dans le domaine des canettes de boissons a été facilité par la présence d'usines en Belgique et en Hongrie. Cette acquisition illustre l'importance de la proximité des sites de production pour les producteurs de boissons en quête d'emballages fiables et durables.
Tendances futures du marché des emballages de boissons
Intégration de contenu recyclé et conception circulaire
Les tendances futures du marché des emballages de boissons mettront de plus en plus l'accent sur le contenu recyclé, l'efficacité des matériaux, l'allègement et la compatibilité avec les systèmes de collecte. Les fournisseurs devraient renforcer leurs relations avec les recycleurs et les transformateurs de matériaux afin de garantir une qualité constante des matières premières. Les entreprises de boissons pourraient intégrer de plus en plus d'exigences relatives au contenu recyclé dans leurs cahiers des charges, en complément des critères traditionnels tels que le poids, l'imperméabilité, l'usinabilité et la durée de conservation. L'aluminium et le verre peuvent tirer parti des filières de recyclage existantes, tandis que les emballages en PET et en carton dépendront davantage des améliorations apportées à la collecte et au traitement. La conception des emballages pourrait également privilégier des structures simplifiées facilitant le tri et la valorisation. À mesure que les exigences de durabilité deviennent plus mesurables, les fournisseurs devront démontrer la traçabilité des matériaux et leur compatibilité avec les systèmes de valorisation, au lieu de se contenter de déclarations environnementales générales. Cette tendance devrait influencer le développement des produits, les investissements dans les usines et les contrats clients à long terme.
Différenciation des formats selon l'occasion de consommation
Il faut s'attendre à une différenciation accrue des emballages selon l'occasion de consommation. Les portions individuelles continueront de faciliter les déplacements, la consommation pratique, la distribution automatique, la consommation en extérieur et le contrôle des portions, tandis que les grands formats seront destinés à la consommation familiale et au partage. Les boissons haut de gamme nécessiteront des verres aux formes, décorations et finitions spécifiques, tandis que les produits de grande consommation devront optimiser l'utilisation des matériaux et la fabrication. Les emballages en carton pourront tirer parti des applications axées sur le contrôle des portions et la longue conservation, tandis que les canettes en aluminium resteront adaptées aux boissons nomades et au remplissage rapide. Cette différenciation accrue des formats incitera les fabricants d'emballages à conserver des plateformes et des outillages de production flexibles. Les systèmes numériques de décoration et de changement de format permettront de réduire le coût des petites séries. Cette tendance fera de la flexibilité de production un critère d'approvisionnement de plus en plus important pour les fabricants de boissons proposant des gammes de produits diversifiées.
Opportunités du marché des emballages de boissons
Production locale dans les pôles émergents de boissons
Les prévisions du marché des emballages de boissons permettent aux entreprises de prioriser l'expansion de leurs capacités, d'identifier les applications à forte croissance, d'évaluer leurs investissements en matériaux et d'adapter leurs actifs de production à l'évolution des habitudes de consommation. Les marchés émergents offrent aux fabricants d'emballages la possibilité d'implanter des sites de production à proximité de pôles de transformation de boissons en pleine expansion. L'Inde, l'Asie du Sud-Est, certains pays du Moyen-Orient et l'Amérique latine présentent un fort potentiel, notamment grâce à l'expansion de la consommation de boissons conditionnées et de la grande distribution. Les décisions d'investissement doivent prendre en compte les volumes de boissons locaux, la disponibilité des matières premières, la logistique, les services publics, les infrastructures de recyclage et la concentration de la clientèle. Les sites régionaux permettent de réduire les coûts de transport et les délais de livraison pour les principaux clients du secteur des boissons. La modernisation des usines existantes par l'automatisation, les systèmes de contrôle qualité, l'allègement des emballages et les équipements économes en énergie peut également améliorer la production sans nécessiter la création de nouveaux réseaux de fabrication.
Services d'emballage circulaire intégrés
Une autre opportunité consiste à combiner la production de contenants avec l'approvisionnement en matériaux recyclés, les partenariats de valorisation, la refonte des matériaux et le soutien tout au long de leur cycle de vie. Les producteurs de boissons exigent de plus en plus de progrès mesurables en matière d'économie circulaire, ce qui crée une demande pour les fournisseurs d'emballages capables d'aller au-delà de la simple conversion des contenants. Les entreprises peuvent nouer des partenariats avec des recycleurs, améliorer la traçabilité des matières premières et proposer à leurs clients des emballages conçus pour la collecte et le traitement. L'aluminium et le verre disposent de systèmes de valorisation établis, tandis que les solutions pour le PET et le carton nécessitent un développement continu des infrastructures. Les approches intégrées peuvent renforcer les relations clients, car les fournisseurs s'impliquent dans la planification des matériaux, la conception, la valorisation et l'évaluation des performances. De tels modèles peuvent également réduire l'exposition à la volatilité des matières premières vierges lorsque des matières premières recyclées fiables sont disponibles. Les meilleures opportunités se situent probablement dans les régions où les infrastructures de collecte et la réglementation des emballages se développent simultanément.
Développements récents
- Janvier 2026 : CCL Label a perfectionné ses technologies d’emballage durable pour les boissons fonctionnelles, en lançant des solutions telles que les étiquettes autocollantes EcoFloat White, EcoShear, WashOff et EcoStream. Ces technologies sont conçues pour améliorer le tri des étiquettes lors du recyclage du PET et du verre, faciliter la réutilisation des emballages et accroître la pureté des matériaux recyclés. Ce développement renforce la transition vers des formats d’emballage favorisant l’économie circulaire et une meilleure recyclabilité.
- Novembre 2025 : Ball Corporation a annoncé un nouvel investissement en Inde afin d’accroître sa capacité de production de canettes de boissons, venant compléter ses sites de production existants à Taloja et Sri City. Cet investissement vise à répondre à la demande croissante d’emballages en aluminium et à soutenir le développement de leurs applications dans le secteur des boissons prêtes à consommer et des boissons lactées. Ball a également mis en avant sa technologie de stérilisation en autoclave pour les boissons nécessitant une durée de conservation prolongée.
- Novembre 2025 : ALPLA a renforcé sa capacité de production d’emballages grâce à l’acquisition d’une usine de fabrication de bouchons auprès d’Energoplast en Serbie. Cette acquisition accroît les compétences d’ALPLA dans le domaine des bouchons tout en enrichissant son portefeuille d’emballages. L’entreprise a également développé ses activités de recyclage, avec une capacité installée et projetée d’environ 400 000 tonnes, associant ainsi la production d’emballages à une utilisation accrue de matériaux recyclés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -