
Markt für Bio basiert Harze: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für biobasierte Harze (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (biologisch abbaubare Stärkemischungen, Polymilchsäure (PLA), Bio-Polyethylenterephthalat (Bio-PET), Polyhydroxyalkanoat (PHA), Bio-Polyethylen (Bio-PE), Sonstige); Anwendung (Verpackung, Automobilindustrie, Bauwesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013630
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
7,33 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,07 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,85 %
Wachstumsrate
Adressierbarer Markt
108,65 Mrd. US-Dollar
(2026–2034)
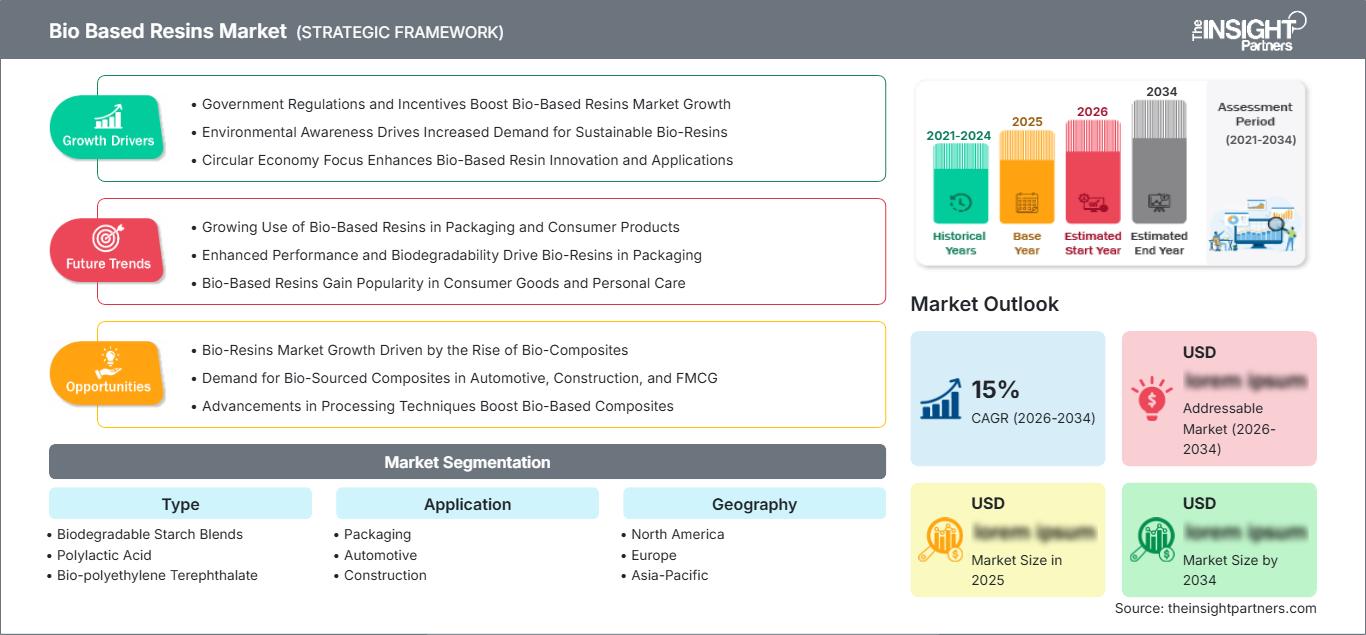
Der Markt für biobasierte Harze hatte 2025 ein Volumen von 7,33 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 17,07 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,85 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst erneuerbare und biobasierte Polymersysteme, die in den Bereichen Verpackung, Automobilindustrie und Bauwesen Anwendung finden. Das Wachstum ist auf die Substitution fossiler Rohstoffe, Fortschritte in der Polymerverarbeitung, die steigende Nachfrage nach kohlenstoffärmeren Materialien und die breitere Verfügbarkeit biobasierter Alternativen zurückzuführen.
Nordamerika ist für nachhaltiges Wachstum positioniert, da Verpackungshersteller, Automobilhersteller und Baustoffunternehmen verstärkt auf erneuerbare Rohstoffe setzen. Das Marktwachstum biobasierter Harze wird durch eine etablierte Infrastruktur für die Polymerverarbeitung, unternehmerische Verpflichtungen zur Dekarbonisierung und die zunehmende Verfügbarkeit zertifizierter biobasierter Rohstoffe gestützt. Die regionale Akzeptanz wird zudem durch die Nachfrage nach sofort einsetzbaren Materialien beeinflusst, die ohne umfangreiche Prozessanpassungen in bestehenden Verarbeitungs- und Produktionssystemen verarbeitet werden können.
Marktanalyse und Einblicke zu biobasierten Harzen
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 17–21 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,8 % wachsen. Unterstützt wird dies durch Programme zur Förderung nachhaltiger Verpackungen, den Ersatz von Automobilmaterialien und eine etablierte Infrastruktur für die Harzverarbeitung.
- USA: Die USA machen etwa 78–84 % des nordamerikanischen Marktwerts im Jahr 2025 aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,9 % wachsen, wobei Verpackungs- und Automobilanwendungen an der Spitze stehen.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 27–31 % ausmachen und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,2–10,1 % wachsen. Deutschland, Frankreich, Italien, Spanien und Großbritannien unterstützen die Nachfrage durch Kreislaufwirtschaftspolitiken, Anforderungen an nachhaltige Verpackungen und fortschrittliche Polymerherstellung.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 35–40 % halten und im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,1–11,2 % verzeichnen. China, Japan, Südkorea, Indien und Australien profitieren von großen verarbeitenden Industrien, der Verfügbarkeit erneuerbarer Rohstoffe und der wachsenden Biopolymerproduktion.
- Größtes Segment: Verpackungen sind die führende Anwendung mit einem geschätzten Marktanteil von 48–53 % im Jahr 2025 und einem jährlichen Wachstum von 9,6–10,5 %, das auf die Substitution herkömmlicher Verpackungspolymere zurückzuführen ist.
- Wachstumsstarkes Segment: Der Automobilsektor ist die am schnellsten wachsende Anwendung und wird im Jahr 2025 einen Marktanteil von etwa 18–22 % erreichen. Das Wachstum schreitet mit einer durchschnittlichen jährlichen Wachstumsrate von 10,4–11,5 % voran, da die Hersteller nach leichteren, kohlenstoffärmeren Materialien suchen.
- Detaillierte Analyse der wichtigsten Unternehmen: Arkema SA, BASF SE, Bio-Tec Environmental, LLC, Braskem SA, Corbion NV, Danimer Scientific, Inc., Minima Technology Co., Ltd., NatureWorks LLC, Trinseo PLC und Covestro AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Biopolymere haben sich von Nischenanwendungen, die auf Nachhaltigkeit beruhten, zu Hochleistungspolymeren entwickelt, die den steigenden Anforderungen an Leistung und Verarbeitung gerecht werden. Die Entwicklung verbesserter Technologien für die Rohstoffproduktion, die Erhöhung der Homogenität, der Barriereeigenschaften, der thermischen Stabilität und der Kompatibilität mit bestehenden Maschinen trägt zur Steigerung des kommerziellen Potenzials von Biopolymeren bei. Bekannte Polymerklassen wie PLA, Bio-PE, Bio-PET und PHA finden breitere Anwendung in der Verpackungsindustrie und anderen Branchen, während spezielle biobasierte Harze die Anwendungsbereiche auf Hochleistungssegmente der Automobil- und Bauindustrie ausweiten.
Das Marktwachstum im Bereich biobasierter Harze wird weiterhin von der Rohstoffverfügbarkeit, der Fermentationseffizienz, Polymerisationstechnologien und dem Produktionsumfang beeinflusst. Asien bleibt das weltweit wichtigste Produktionszentrum für Biokunststoffe, während Europa und Nordamerika weiterhin die Technologie- und Anwendungsentwicklung dominieren. Zukünftig dürfte die Fokussierung auf Kreislaufwirtschaftsprinzipien und die Reduzierung des CO₂-Fußabdrucks die Akzeptanz fördern. Günstige Rahmenbedingungen, insbesondere in Europa, sowie die Entwicklung erneuerbarer Rohstoffe, Massenbilanzkonzepte und wiederverwertbarer Zusatzstoffe werden die Wettbewerbsfähigkeit stärken.
Berichtsumfang zum Markt für biobasierte Harze
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,33 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,07 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für biobasierte Harze
Die Nachfrage wird von Verpackungsherstellern, Markeninhabern, Automobilherstellern und Baustoffproduzenten bestimmt, die Alternativen zu erdölbasierten Polymeren suchen. Das Wachstum des Marktes für biobasierte Harze hängt vom Zusammenspiel zwischen der Verfügbarkeit erneuerbarer Rohstoffe, der Polymerproduktionskapazität, der Wirtschaftlichkeit der Verarbeitung und den Nachhaltigkeitsanforderungen der Endverbraucher ab. Verpackungen spielen dabei eine besonders wichtige Rolle, da die Harzwahl direkten Einfluss auf den ökologischen Fußabdruck, die Recyclingfähigkeit, die Barrierewirkung und die Einhaltung sich wandelnder Verpackungsrichtlinien hat.
Die Wertschöpfungskette beginnt mit landwirtschaftlichen Rohstoffen, biologischen Abfällen oder nachwachsenden Zwischenprodukten und umfasst Fermentation, chemische Umwandlung, Polymerisation, Compoundierung, Vertrieb der Harze und die Endproduktfertigung. Die Beschaffungsbedingungen sind für jedes Polymer sehr unterschiedlich. Das Bio-PE-Verfahren nutzt die bereits vorhandenen Anlagen zur Polyethylenverarbeitung, während PLA und PHA spezielle Herstellungsverfahren erfordern.
Die Marktanalyse für biobasierte Harze zeigt eine fragmentierte Wettbewerbsstruktur. Unternehmen differenzieren sich durch die Integration nachwachsender Rohstoffe, die Leistungsfähigkeit ihrer Polymere, die Skalierbarkeit ihrer Produktion und anwendungsspezifische Formulierungen für die Verpackungs-, Automobil- und Bauindustrie. Die Wettbewerbspositionierung kombiniert zunehmend Skaleneffekte mit differenzierter Materialtechnologie. Arkema SA konzentriert sich auf biobasierte Polymere und Spezialmaterialien, während BASF SE nachwachsende Rohstoffe und Massenbilanzansätze in ihr gesamtes Polymerportfolio integriert. Braskem SA ist stark im Bereich biobasiertes Polyethylen positioniert, NatureWorks LLC hingegen fokussiert sich auf PLA. Corbion NV und Danimer Scientific, Inc. legen Wert auf biologisch abbaubare Polymertechnologien, während Covestro AG biobasierte und zirkuläre Materialsysteme entwickelt.
Investitionen im Markt für biobasierte Harze verlagern sich hin zu Produktion im kommerziellen Maßstab, Prozessoptimierung und Partnerschaften entlang der Wertschöpfungskette. Unternehmen versuchen, die mit nachwachsenden Rohstoffen verbundenen Mehrkosten zu senken und gleichzeitig Produktkonsistenz und Anwendungsbreite zu verbessern. Arkemas Aktivitäten bis 2025 verdeutlichen diese Entwicklung durch biobasierte Harze, zertifizierte Massenbilanzlösungen und recycelbare Verbundwerkstofftechnologien. Strategische Differenzierung hängt zunehmend von der Sicherung nachwachsender Rohstoffe und dem Nachweis messbarer Vorteile über den gesamten Lebenszyklus ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für biobasierte Harze: Strategische Einblicke
Regionale Einblicke
Markt für biobasierte Harze in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 17–21 % am Markt für biobasierte Harze ausmachen , mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,8 % bis 2034. Die Region verfügt über gut ausgebaute Anlagen zur Polymerverarbeitung, erfahrene Verpackungshersteller und ein starkes Engagement von Automobil- und Konsumgüterunternehmen. Die Ziele für den Anteil erneuerbarer Rohstoffe und unternehmensweite Initiativen zur CO₂-Reduzierung haben Harzverbraucher dazu veranlasst, den Einsatz biobasierter Polymere in Kombination mit recycelten Polymeren in Betracht zu ziehen.
Etwa 78–84 % des Wertes der nordamerikanischen Region werden im Jahr 2025 von den USA beigetragen. Zu den wichtigsten Nachfragetreibern in diesem Bereich zählen Verpackungen, Automobilteile und Spezialmaterialien für die Industrie, wo die einfache Integration die Umstellung erleichtert. Kanada bringt die Nachhaltigkeit von Verpackungen und die Anwendung fortschrittlicher Materialien ins Spiel, während Mexiko durch seine Lieferketten in der Automobil- und Verpackungsindustrie die Produktion sichert.
US-Markt für biobasierte Harze
Die USA repräsentieren im Jahr 2025 etwa 78–84 % des nordamerikanischen Marktes für biobasierte Harze und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,9 % wachsen. Die Nachfrage kommt von Verpackungsherstellern, Automobilzulieferern und Herstellern, die nach erneuerbaren Materialien suchen, ohne ihre bestehenden Produktionsanlagen grundlegend umrüsten zu müssen. Nachhaltigkeitsinitiativen auf Bundes- und Landesebene beeinflussen ebenfalls die Beschaffungsentscheidungen.
Materiallieferanten wie BASF SE, Braskem SA, NatureWorks LLC, Covestro AG und andere sind in den USA wirtschaftlich und technologisch stark vertreten. Verpackungen zählen weiterhin zu den Hauptmärkten, während im Automobilsektor der Einsatz erneuerbarer Polymere für Innenausstattung und Strukturbauteile zunehmend in Betracht gezogen wird. Anwendungen im Bauwesen sind aufgrund von Kostenfragen und Zertifizierungsauflagen nach wie vor anspruchsvoll.
Europäischer Markt für biobasierte Harze
Im Markt für biobasierte Harze wird Europa 2025 voraussichtlich einen Anteil von 27–31 % ausmachen und bis 2034 ein jährliches Wachstum von 9,2–10,1 % verzeichnen. Deutschland ist der größte regionale Nachfragetreiber, unterstützt durch die fortschrittliche Polymerherstellung und die Automobilproduktion. Großbritannien, Frankreich, Italien und Spanien können durch Verpackungsverarbeitung, Baustoffe und nachhaltige industrielle Beschaffung einen Beitrag leisten.
Im Vereinigten Königreich steigt die Nachfrage nach Verpackungsneugestaltung und Maßnahmen zur Reduzierung des CO₂-Ausstoßes in Unternehmen sowie nach Materialien auf Basis erneuerbarer Rohstoffe. Deutschland verfügt über eine große Automobil- und Chemieindustrie sowie über umfassendes Know-how in der Polymerverarbeitung. Frankreich bietet gute Perspektiven für Verpackungen und Industriematerialien, während Italien über Expertise in der Verpackungsverarbeitung verfügt. Spanien schafft Perspektiven für Produktionsprozesse auf Basis erneuerbarer Rohstoffe. Die europäische Gesetzgebung bleibt ein starker Nachfragetreiber, da sich die Hersteller an die Prinzipien der Kreislaufwirtschaft anpassen.
Markt für biobasierte Harze im asiatisch-pazifischen Raum
Der Markt für biobasierte Harze wird im asiatisch-pazifischen Raum (APAC) im Jahr 2025 voraussichtlich einen Anteil von 35–40 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,1–11,2 % wachsen. China ist führend in Produktion und Verbrauch der Region, gefolgt von Japan, Südkorea, Indien und Australien. Die Region profitiert von einer umfangreichen Verpackungsproduktion, exportorientierter Polymerverarbeitung und steigenden nationalen Nachhaltigkeitsanforderungen.
China setzt auf großtechnische Kunststoffproduktion und baut gleichzeitig seine Kapazitäten im Bereich Biopolymere aus, während Japan und Südkorea sich auf Hochleistungsmaterialien konzentrieren. Indien bietet dank seiner gestiegenen Produktionskapazitäten ein erhebliches Marktpotenzial für Verpackungen und Automobilanwendungen. Australien ist zwar noch kleiner, spielt aber im Bereich nachhaltiger Verpackungen und Bio-Rohstoffe eine wichtige Rolle. Die verfügbaren Produktionskapazitätsdaten zeigen, dass Asien weltweit führend in der Herstellung biobasierter Kunststoffe ist.
Markt für biobasierte Harze im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen aufstrebende Regionen im Markt für biobasierte Harze dar , begünstigt durch die Diversifizierung der Petrochemie, die steigende Nachfrage nach Verpackungen und Nachhaltigkeitsinitiativen. Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über eine starke industrielle Infrastruktur und hohe Investitionskapazitäten, während Südafrika durch die Nachfrage nach Verpackungen und im verarbeitenden Gewerbe einen Beitrag leistet. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 8,1–9,1 % erwartet.
Saudi-Arabien und die VAE können ihre bestehende Polymerinfrastruktur nutzen und gleichzeitig auf erneuerbare und zirkuläre Materialien umsteigen. Südafrika bleibt das wichtigste Nachfragezentrum in Subsahara-Afrika, gestützt durch Verpackungs- und Industrieanwendungen. Im übrigen Nahen Osten und Afrika bieten sich kleinere, aber wachsende Möglichkeiten, wo nachhaltige Verpackungen, importierte biobasierte Materialien und Programme zur Kreislaufwirtschaft den Harzkauf beeinflussen.
Segmentierungsanalyse
Typ
Der Markt für biobasierte Harze lässt sich nach Produkttyp in biologisch abbaubare Stärkemischungen, Polymilchsäure, Bio-Polyethylenterephthalat, Polyhydroxyalkanoat und Bio-Polyethylen unterteilen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,4–10,3 % erwartet. Die Auswahl des Harztyps hängt von der biologischen Abbaubarkeit, den mechanischen Eigenschaften, den Barriereeigenschaften, der Verfügbarkeit der Rohstoffe, der Verarbeitbarkeit und den Entsorgungsanforderungen ab.
- Biologisch abbaubare Stärkemischungen: Diese Materialien eignen sich für Anwendungen, die einen nachwachsenden Rohstoffanteil und biologische Abbaubarkeit erfordern. Ihre vergleichsweise leicht verfügbaren Rohstoffe ermöglichen den Einsatz in flexiblen Verpackungen und Einwegprodukten, bei denen Feuchtigkeitsempfindlichkeit und mechanische Eigenschaften kontrolliert werden können.
- Polymilchsäure (PLA): PLA profitiert von einer etablierten kommerziellen Produktion, breiter Verarbeitungskompatibilität und vielfältigen Anwendungsmöglichkeiten in den Bereichen Verpackung, Lebensmittelprodukte, Fasern und Formteile. Die Kombination aus nachwachsenden Rohstoffen und etablierter Verarbeitungstechnologie fördert die weitere Verbreitung.
- Bio-Polyethylenterephthalat: Bio-PET bietet die gewohnten Verarbeitungseigenschaften von PET und ersetzt gleichzeitig einen Teil der aus fossilen Rohstoffen gewonnenen Rohstoffe. Seine Kompatibilität mit bestehenden Flaschen- und Verpackungssystemen macht es strategisch wichtig für Unternehmen, die nach erneuerbaren Inhaltsstoffen suchen, ohne größere Umstellungsmaßnahmen vornehmen zu müssen.
- Polyhydroxyalkanoat ( PHA) ist dort gefragt, wo biologische Abbaubarkeit und erneuerbare Produktionswege wichtig sind. Technologische Verbesserungen konzentrieren sich auf die Fermentationseffizienz, die Flexibilität der Rohstoffe, die Polymerkonsistenz und die Senkung der Produktionskosten im Vergleich zu konventionellen Polymeren.
- Bio-Polyethylen: Bio-PE enthält nachwachsende Rohstoffe und behält gleichzeitig die Verarbeitungs- und Leistungseigenschaften von herkömmlichem Polyethylen bei. Dadurch ist es attraktiv für Verpackungen, Folien, Verschlüsse und Formteile, bei denen eine einfache Kompatibilität von strategischer Bedeutung ist.
Anwendung
Im Markt für biobasierte Harze wird für den Zeitraum 2026–2034 ein jährliches Wachstum der Nachfrage von 9,6–10,5 % prognostiziert. Die Verpackungsindustrie bleibt der größte Nachfragemarkt, da Verarbeiter etablierte biobasierte Polymere in bestehende Produktformate integrieren können. Der Automobilsektor bietet ein noch schnelleres Wachstumspotenzial, da Hersteller kohlenstoffärmere Materialien für Innenausstattungen, Leichtbaukomponenten und ausgewählte Strukturbauteile erforschen.
- Verpackungen: Verpackungen bleiben der wichtigste Anwendungsbereich, da Marken und Verarbeiter nach Rohstoffen mit erneuerbarem Anteil für Flaschen, Folien, Schalen, flexible Formate und Spezialverpackungen suchen. Zu den Leistungsanforderungen gehören zunehmend Barriereeigenschaften, Recyclingfähigkeit und die nachweisbare Herkunft der Rohstoffe.
- Automobilindustrie: Die Anwendungsbereiche in der Automobilindustrie erweitern sich, da Hersteller Leichtbaumaterialien mit geringerem Kohlenstoffgehalt evaluieren. Innenraumkomponenten, elektrische Bauteile, Motorraumkomponenten und Verbundwerkstoffe bieten Einsatzmöglichkeiten, bei denen die Anforderungen an Wärmedämmung, mechanische Eigenschaften und Dauerhaftigkeit erfüllt werden können.
- Bauwesen: Die Nachfrage im Baugewerbe konzentriert sich auf langlebige Materialien, Beschichtungen, Verbundwerkstoffe, Dämmstoffe und spezielle Polymersysteme. Die Akzeptanz hängt maßgeblich von Lebensdauer, Zertifizierung, Feuchtigkeitsbeständigkeit, Brandverhalten und den gesamten Installationskosten ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Verpackung |
Hoch |
Erneuerbare Verpackungen |
Skalierung |
|
Automobil |
Medium |
Leichte Materialien |
Skalierung |
|
Konstruktion |
Niedrig |
Grüne Materialien |
Aufkommen |
Markt für biobasierte Harze: Wachstumstreiber und Wirkungsanalyse
Erweiterung der Anforderungen an nachhaltige Verpackungen
Verpackungen bleiben der stärkste Nachfragetreiber im Markt für biobasierte Kunststoffe, da Markenhersteller zunehmend auf erneuerbare Rohstoffe sowie Recyclingfähigkeit, Recyclinganteil und Materialeffizienz achten. Die Daten zur globalen Biokunststoff-Produktionskapazität zeigen, dass 2025 41,3 % der globalen Biokunststoff-Produktionskapazität auf den Verpackungssektor entfallen werden. Dies unterstreicht die Bedeutung von Verpackungen als Anwendungsbereich. Regulatorische Rahmenbedingungen, insbesondere in Europa, treiben diese Entwicklung voran, da die europäische Verpackungs- und Verpackungsabfallverordnung biobasierte Rohstoffe und nachhaltige Verpackungen in den Fokus rückt. Dies eröffnet Kunststoffherstellern die Möglichkeit, Kunststoffe zu produzieren, die mit bestehenden Verarbeitungstechnologien kompatibel sind. Zertifizierungen und Lebenszyklusdaten gewinnen dadurch an Bedeutung, da zwischen realen und ökologischen Aussagen unterschieden werden muss.
Wachstum von Technologien für erneuerbare Rohstoffe und Polymere
Verbesserungen bei Fermentation, katalytischen Prozessen, Polymerisation und Rohstoffverarbeitung haben die Anzahl marktfähiger biobasierter Kunststoffe erhöht. PLA, PHA, Bio-PE und Bio-PET werden heute in Anwendungen eingesetzt, die traditionell mit konventionellen Polymeren bedient wurden. Auch die geografische Expansion der Produktionskapazitäten ist ein wichtiger Schritt: Asien ist die größte Region hinsichtlich der Biokunststoffkapazität, während Europa und Nordamerika ihre Technologie- und Verarbeitungskapazitäten beibehalten. Zu den Auswirkungen der technologischen Fortschritte in der Branche zählen eine geringere Abhängigkeit von Rohstoffquellen sowie eine stärkere Anpassung der Kunststoffe an spezifische Anwendungsanforderungen. Mit steigenden Kapazitäten werden Beschaffungsprozesse nicht mehr auf Pilotprojekten im Bereich Nachhaltigkeit, sondern auf Standardlieferverträgen basieren.
Anforderungen an die Dekarbonisierung von Unternehmen und die Lebenszyklusleistung
Nachhaltigkeitsprogramme von Unternehmen gehen über allgemeine Umweltverpflichtungen hinaus und zielen auf konkrete CO₂-Reduzierungen bei Produkten ab. Verbraucher interessieren sich zunehmend für den Anteil erneuerbarer Rohstoffe, deren Zertifizierung, den CO₂-Fußabdruck, die Effizienz des Herstellungsprozesses und Entsorgungsmöglichkeiten. Diese Entwicklungen motivieren Harzhersteller zur Entwicklung von Massenbilanzsystemen, getrennten erneuerbaren Rohstoffen, Ökobilanzverfahren und Rückverfolgbarkeitsplattformen. So gab beispielsweise Arkema an, dass Lösungen mit über 25 % biobasierten Produkten im Jahr 2024 rund 10 % des Umsatzes ausmachen werden, während das Zertifizierungsprogramm des Unternehmens mittlerweile alle Beschichtungswerke umfasst. Diese Trends zeigen, dass Nachhaltigkeitsanforderungen in Geschäftsprozesse und Produktentwicklung integriert werden. Diese Nachfrage beschränkt sich nicht nur auf Verpackungen, sondern betrifft auch die Automobil- und Baustoffindustrie.
Markt für biobasierte Harze: Zukunftstrends
Erweiterung von Drop-in- und Massenbilanz-Harzsystemen
Zukünftige Trends im Markt für biobasierte Harze werden voraussichtlich Materialien in den Vordergrund rücken, die sich ohne umfangreiche Anlagenumrüstungen in etablierte Produktionssysteme integrieren lassen. Mit Drop-in-Polymeren und Massenbilanzmaterialien erhalten Unternehmen eine einfache Lösung, um erneuerbaren oder biobasierten Kohlenstoff einzuführen und gleichzeitig die bestehenden Verarbeitungsumgebungen beizubehalten. Diese Option würde die Nutzung nachhaltiger Polymere in der Automobil-, Elektronik-, Verpackungs-, Beschichtungs- und Industriebranche fördern, wo der Qualifizierungsprozess kostspielig ist. Zertifizierungen werden unerlässlich sein, da Kunden eine lückenlose Herkunftsnachweisführung fordern. Systeme wie ISCC PLUS und vergleichbare Systeme ermöglichen die Rückverfolgung der Herkunft und erlauben gleichzeitig die Verwendung alternativer Rohstoffe in bestehenden Produktionsanlagen. Die biobasierte Polycarbonat-Produktreihe von Covestro ist ein Beispiel für eine Lösung, die Massenbilanzrohstoffe in die reguläre Verarbeitung und Leistung integriert.
Stärkere Integration der Kreislaufwirtschaft mit biobasierten Materialien
Die Bewertung biobasierter Inhaltsstoffe gewinnt zunehmend an Bedeutung, ebenso wie Recycling und Wiederverwendung, anstatt als eigenständiges Nachhaltigkeitsmerkmal betrachtet zu werden. Hersteller müssen daher Harzformulierungen entwickeln, die sowohl nachwachsende Rohstoffe als auch Recycling- und Wiederverwendungsmöglichkeiten beinhalten. Dies wird sich auf Entwicklung, Zertifizierung und Finanzierung auswirken, da immer mehr Verbraucher Produkte wünschen, die die Abhängigkeit von fossilen Brennstoffen minimieren, ohne die Entsorgung zusätzlich zu belasten. Die Verpackungsindustrie wird eines der wichtigsten Testfelder für solche Innovationen sein; Anwendungen im Automobilbereich werden den Prozess jedoch durch Leichtbau und Bauteilreformulierung deutlich beschleunigen. Darüber hinaus werden regulatorische Vorgaben spezifischere Umweltangaben und Lebenszyklusanalysen erfordern. Zukünftige Produkte müssen daher im Hinblick auf nachwachsende Rohstoffe, CO₂-Fußabdruck, Recyclingfähigkeit, Haltbarkeit und Verarbeitungseffizienz konkurrieren. Unternehmen, die all diese Eigenschaften in einer Materialplattform integrieren können, werden einen besseren Zugang zu Beschaffungsaufträgen haben als Hersteller biobasierter Materialien.
Marktchancen für biobasierte Harze
Skalierung der Produktion erneuerbarer Harze in der Nähe von Rohstoffzentren
Die Marktprognosen für biobasierte Harze deuten auf die Möglichkeit hin, die Produktion in der Nähe zuverlässiger Rohstofflieferanten für Landwirtschaft, Bioabfälle und erneuerbare Zwischenprodukte auszubauen. Die Nähe zu den Rohstoffen kann das logistische Risiko verringern, die Rückverfolgbarkeit verbessern und langfristige Lieferverträge unterstützen. Hersteller können Regionen mit etablierten Wertschöpfungsketten für Zucker, Mais, Zellulose, Agrarabfälle oder Altöl priorisieren und diese Ressourcen mit Polymerisations- oder Fermentationsanlagen verknüpfen. Strategische Partnerschaften mit Verarbeitern können das Vermarktungsrisiko weiter reduzieren, indem die Abnahme vor einer Kapazitätserweiterung gesichert wird. Investitionen in modulare Produktionstechnologien ermöglichen es Herstellern zudem, auf die regionale Nachfrage zu reagieren, ohne sich sofort auf sehr große Anlagen festlegen zu müssen. Die größten Chancen bieten sich bei Anwendungen, bei denen Kunden höhere Preise für erneuerbare Rohstoffe akzeptieren, weil Nachhaltigkeitsanforderungen, Markenverpflichtungen oder regulatorische Vorgaben einen ausreichenden Mehrwert schaffen, um die höheren Materialkosten auszugleichen. Solche Projekte können außerdem die Rohstoffbasis diversifizieren und die Abhängigkeit von einem einzigen erneuerbaren Rohstoff verringern.
Entwicklung von Hochleistungsmaterialien auf biobasierter Basis für die Automobilindustrie
Die Automobilindustrie bietet attraktive Chancen, da bei der Materialauswahl zunehmend Leichtbau, CO₂-Bilanz, Langlebigkeit und Kreislaufwirtschaft im Vordergrund stehen. Harzhersteller können sich auf Innenraumkomponenten, elektrische Systeme, Verbundstrukturen und Spezialteile konzentrieren, bei denen Materialien mit nachwachsenden Rohstoffen strenge technische Anforderungen erfüllen. Die Entwicklung sollte sich auf thermische Stabilität, Schlagfestigkeit, Dimensionsstabilität, Flammschutz und Langzeitbeständigkeit konzentrieren und nicht allein auf Nachhaltigkeitsaspekte. Partnerschaften mit Automobilherstellern, Zulieferern und Compoundierern können Qualifizierungszyklen verkürzen und direktes Feedback zu den Rezepturanforderungen liefern. Die Chancen erstrecken sich auch auf biobasierte Verstärkungssysteme und Hybridverbundwerkstoffe, die nachwachsende Polymere mit Naturfasern oder Recyclingmaterialien kombinieren. Eine erfolgreiche Kommerzialisierung würde die Harzmengen über den Verpackungsbereich hinaus steigern und die Nachfrage in verschiedenen Industriezweigen diversifizieren. Die Einführung in der Automobilindustrie könnte daher einen höherwertigen Weg für Hersteller eröffnen, die biobasierte Polymere in technisch anspruchsvolle Märkte einführen möchten.
Aktuelle Entwicklungen
- Januar 2026: Arkema SA – Arkema kündigte an, auf der JEC World 2026 100 % biobasierte und recycelbare Harztechnologien vorzustellen und damit sein Portfolio an nachhaltigen Verbundwerkstoffen zu erweitern. Das Unternehmen hob neue Harzlösungen hervor, die erneuerbare Rohstoffe mit Recyclingfähigkeit für anspruchsvolle Verbundwerkstoffanwendungen kombinieren und so den Wandel hin zu umweltschonenderen Materialien in den Bereichen Transport, Energie und Industrie unterstützen.
- November 2025: Michelin – Michelin und das chinesische Innovationszentrum für Kohlenstofffaser- und Verbundwerkstofftechnologie im Jangtse-Delta haben eine strategische Kooperationsvereinbarung unterzeichnet. Diese umfasst die gemeinsame Forschung, Entwicklung und Industrialisierung biobasierter, ungiftiger Hochleistungsharzsysteme. Die Zusammenarbeit zielt auf nachhaltige Verbundwerkstoffe ab und fördert die technologische Entwicklung der chinesischen Verbundwerkstoffindustrie.
- April 2025: Verde Bioresins, Inc. – Verde Bioresins hat neue biologisch abbaubare Polyethylenfolien für Verpackungsanwendungen vorgestellt. Das Unternehmen gab bekannt, dass seine FDA-zugelassenen Harze pflanzenbasierte Inhaltsstoffe, Recyclingfähigkeit und Deponieabbaubarkeit vereinen und gleichzeitig mit herkömmlichen Kunststoffverarbeitungsanlagen kompatibel sind. Die Entwicklung erweitert die Anwendungsmöglichkeiten biobasierter Harze für flexible Folien und Verpackungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -