
Mercado de resinas de origen biológico: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de resinas de base biológica (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (mezclas de almidón biodegradable, ácido poliláctico (PLA), tereftalato de polietileno biológico (Bio-PET), polihidroxialcanoato (PHA), polietileno biológico (Bio-PE), otros); aplicación (embalaje, automoción, construcción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013630
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
7.330 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
17.070 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,85 %
Índice de crecimiento
Mercado potencial
108.650 millones de dólares estadounidenses
(2026-2034)
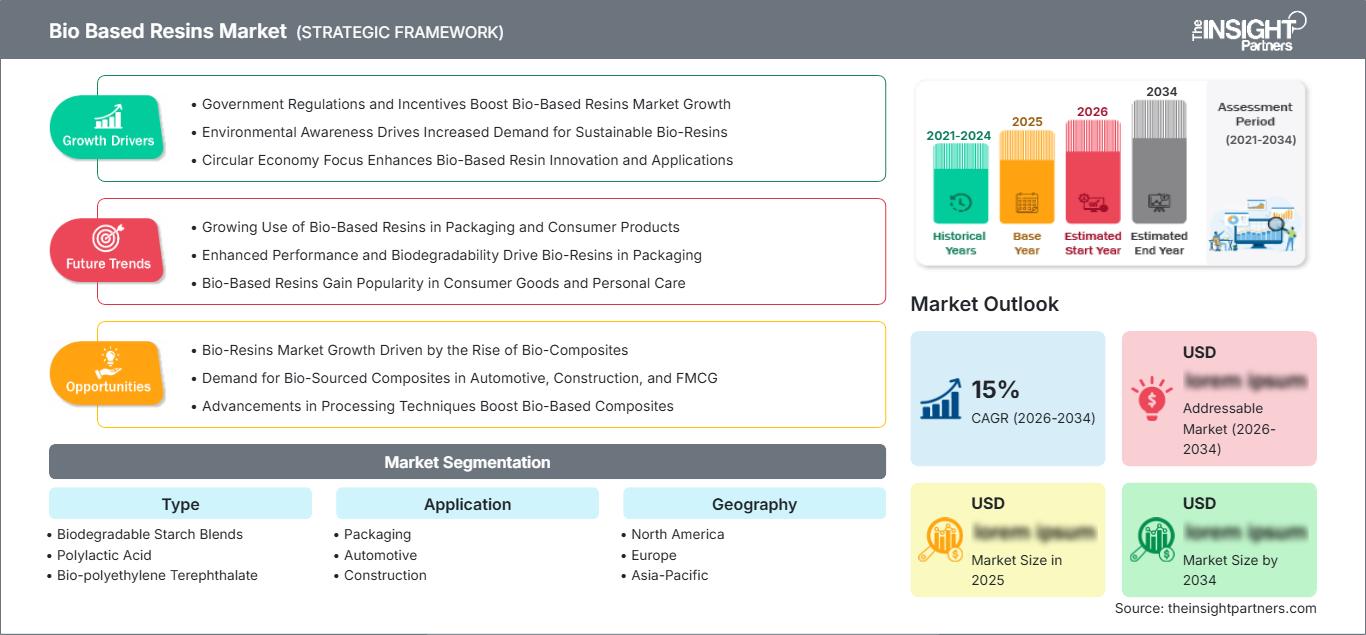
El mercado de resinas de origen biológico alcanzó un valor de 7330 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 17 070 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 9,85 % entre 2026 y 2034. Este mercado abarca sistemas de polímeros renovables y de origen biológico utilizados en aplicaciones de embalaje, automoción y construcción. El crecimiento refleja la sustitución de materias primas de origen fósil, los avances en el procesamiento de polímeros, la creciente demanda de materiales con bajas emisiones de carbono y la mayor disponibilidad comercial de alternativas de origen biológico.
América del Norte está preparada para una expansión sostenida, ya que los productores de envases, los fabricantes de automóviles y las empresas de materiales de construcción están incrementando la adquisición de materiales con contenido renovable. El tamaño del mercado de resinas de base biológica se ve respaldado por una infraestructura consolidada para el procesamiento de polímeros, los compromisos corporativos de descarbonización y la creciente disponibilidad de materias primas de base biológica certificadas. La adopción regional también se ve influenciada por la demanda de materiales compatibles que puedan integrarse fácilmente en los sistemas de conversión y fabricación existentes sin necesidad de modificaciones sustanciales en los procesos.
Evaluación y perspectivas del mercado de resinas de base biológica
- América del Norte: Se estima que América del Norte tendrá una participación del 17 al 21 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 al 9,8 % durante el período 2026-2034, gracias a los programas de sostenibilidad de los envases, la sustitución de materiales en la industria automotriz y la infraestructura establecida para el procesamiento de resinas.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 84 % del valor de mercado de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,9 % durante el período 2026-2034, impulsado por las aplicaciones de embalaje y automoción.
- Europa: Europa representa una cuota estimada del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2-10,1% hasta 2034. Alemania, Francia, Italia, España y el Reino Unido impulsan la demanda mediante políticas de economía circular, requisitos de embalaje sostenible y la fabricación de polímeros avanzados.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 35 % y el 40 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 10,1 % al 11,2 % durante el período 2026-2034. China, Japón, Corea del Sur, India y Australia se benefician de grandes industrias de transformación, la disponibilidad de materias primas renovables y la creciente producción de biopolímeros.
- Segmento más importante: El embalaje es la aplicación líder, con una cuota estimada del 48-53% en 2025 y un crecimiento anual compuesto del 9,6-10,5%, impulsado por la sustitución de los polímeros de embalaje convencionales.
- Segmento de alto crecimiento: El sector automotriz es la aplicación de más rápido crecimiento, representando aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y avanzando a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,5 %, a medida que los fabricantes buscan materiales ligeros y con bajas emisiones de carbono.
- Empresas clave analizadas en detalle: Arkema SA, BASF SE, Bio-Tec Environmental, LLC, Braskem SA, Corbion NV, Danimer Scientific, Inc., Minima Technology Co., Ltd., NatureWorks LLC, Trinseo PLC y Covestro AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los biopolímeros han evolucionado desde aplicaciones específicas, limitadas a nichos de mercado específicos debido a su sostenibilidad, hasta convertirse en polímeros de ingeniería de alto rendimiento capaces de satisfacer las crecientes exigencias de rendimiento y procesamiento. El desarrollo de mejores tecnologías para la producción de materia prima, una mayor homogeneidad, mejores propiedades de barrera, estabilidad térmica y compatibilidad con la maquinaria existente contribuye a aumentar el potencial comercial de los biopolímeros. Clases de polímeros bien conocidas como el PLA, el bio-PE, el bio-PET y el PHA se utilizan cada vez más en el envasado y otras industrias, mientras que las resinas especiales de base biológica ayudan a ampliar su gama de aplicaciones a segmentos de alto rendimiento en los mercados de la automoción y la construcción.
El crecimiento del mercado de resinas de base biológica sigue estando influenciado por la disponibilidad de materias primas, la eficiencia de la fermentación, las tecnologías de polimerización y la escala de producción. Asia continúa siendo el principal centro de producción mundial de bioplásticos, mientras que Europa y Norteamérica siguen dominando en cuanto a desarrollo tecnológico y de aplicaciones. En el futuro, centrarse en los principios de la economía circular y la reducción de la huella de carbono probablemente impulsará su adopción. Las políticas favorables, especialmente las desarrolladas en Europa, junto con el desarrollo de fuentes de materias primas renovables, conceptos de balance de masas y componentes reciclables, contribuirán a mejorar la competitividad.
Alcance del informe de mercado de resinas de base biológica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.330 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 17.070 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,85% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de resinas de base biológica
La demanda está siendo moldeada por los transformadores de envases, los propietarios de marcas, los fabricantes de automóviles y los productores de materiales de construcción que buscan alternativas a los polímeros derivados de combustibles fósiles. La trayectoria de crecimiento del mercado de resinas de base biológica depende de la interacción entre el suministro de materias primas renovables, la capacidad de fabricación de polímeros, la economía de la conversión y los requisitos de sostenibilidad del usuario final. El envasado sigue siendo particularmente importante, ya que la selección de la resina afecta directamente la huella ambiental del material, la reciclabilidad, el rendimiento de barrera y el cumplimiento de las políticas de envasado en constante evolución.
La cadena de valor comienza con materias primas agrícolas, residuos biológicos o intermedios renovables y abarca desde la fermentación y la transformación química hasta la polimerización, la composición, la distribución de resinas y el acabado de los productos finales. Las condiciones de suministro varían considerablemente para cada polímero. El proceso de bio-PE utiliza las instalaciones ya existentes para el procesamiento del polietileno, mientras que el PLA y el PHA requieren técnicas de fabricación especiales.
El análisis del mercado de resinas de base biológica indica una estructura competitiva fragmentada, donde las empresas se diferencian mediante la integración de materias primas renovables, el rendimiento del polímero, la escalabilidad de la producción y formulaciones específicas para los mercados de embalaje, automoción y construcción. El posicionamiento competitivo combina cada vez más la escala con una tecnología de materiales diferenciada. Arkema SA se centra en polímeros de origen biológico y materiales especiales, mientras que BASF SE integra materias primas renovables y enfoques de balance de masas en toda su cartera de polímeros. Braskem SA mantiene una sólida posición en polietileno de base biológica, mientras que NatureWorks LLC se centra en PLA. Corbion NV y Danimer Scientific, Inc. destacan las tecnologías de polímeros biodegradables, mientras que Covestro AG desarrolla sistemas de materiales circulares y con atributos biológicos.
La inversión en el mercado de resinas de base biológica se orienta hacia la producción a escala comercial, la optimización de procesos y las alianzas estratégicas a lo largo de la cadena de valor. Las empresas buscan reducir el sobrecoste asociado a los materiales renovables, al tiempo que mejoran la consistencia del producto y amplían su ámbito de aplicación. Las actividades de Arkema para 2025 reflejan esta tendencia mediante resinas de base biológica, soluciones con balance de masas certificado y tecnologías de compuestos reciclables. La diferenciación estratégica depende cada vez más de la obtención de materias primas renovables y de la demostración de beneficios cuantificables a lo largo del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de resinas de base biológica: Perspectivas estratégicas
Perspectivas regionales
Mercado de resinas de base biológica en Norteamérica
Se estima que Norteamérica representará entre el 17 % y el 21 % de la cuota de mercado de resinas de origen biológico en 2025, con una tasa de crecimiento anual compuesta (TCAC) prevista del 8,7 % al 9,8 % hasta 2034. La región cuenta con buenas instalaciones para el procesamiento de polímeros, transformadores de envases con amplia experiencia y una fuerte presencia de empresas de los sectores automotriz y de bienes de consumo. Los objetivos de contenido renovable y las iniciativas de reducción de CO2 a nivel empresarial han llevado a los consumidores de resinas a considerar la posibilidad de utilizar polímeros de origen biológico junto con polímeros reciclados.
En 2025, Estados Unidos aportará entre el 78 % y el 84 % del valor de la región norteamericana. Los principales impulsores de la demanda en este sector incluyen el embalaje, las piezas de automoción y los materiales industriales especializados, donde la compatibilidad directa facilita la conversión. Canadá aporta la sostenibilidad del embalaje y las aplicaciones de materiales avanzados, mientras que México contribuye a la fabricación a través de sus cadenas de suministro de automoción y embalaje.
Mercado estadounidense de resinas de base biológica
Estados Unidos representa aproximadamente entre el 78 % y el 84 % de la cuota de mercado de resinas de base biológica en Norteamérica para 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,9 % hasta 2034. La demanda proviene de productores de envases, proveedores de la industria automotriz y fabricantes que buscan materiales con contenido renovable sin necesidad de modificar sustancialmente sus equipos de procesamiento. Las iniciativas de sostenibilidad a nivel federal y estatal también influyen en las decisiones de adquisición.
Proveedores de materiales como BASF SE, Braskem SA, NatureWorks LLC, Covestro AG y otros tienen una presencia comercial o tecnológica significativa en aplicaciones estadounidenses. El embalaje sigue siendo uno de los principales mercados, mientras que en el sector automotriz se empieza a considerar el uso de polímeros renovables en interiores y componentes estructurales. Las aplicaciones en la construcción aún presentan limitaciones debido a los costes y los requisitos de certificación.
Mercado europeo de resinas de base biológica
En el mercado de resinas de base biológica , Europa representará una cuota estimada del 27-31% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,2-10,1% hasta 2034. Alemania lidera la demanda regional, impulsada por la fabricación de polímeros avanzados y la producción automotriz. El Reino Unido, Francia, Italia y España pueden contribuir a través de la transformación de envases, los materiales de construcción y el abastecimiento industrial sostenible.
El Reino Unido está impulsando la demanda de rediseño de envases y reducción de la huella de carbono corporativa, así como de materiales basados en energías renovables. Alemania cuenta con una importante industria automotriz y química, además de experiencia en el procesamiento de polímeros. Francia presenta buenas perspectivas para los materiales industriales y de embalaje, mientras que Italia posee experiencia en la transformación de envases. España está creando oportunidades para procesos de fabricación basados en energías renovables. La legislación europea sigue siendo un importante catalizador de la demanda a medida que los productores se adaptan a los principios de la economía circular.
Mercado de resinas de base biológica en la región Asia-Pacífico
El mercado de resinas de base biológica representa una cuota estimada del 35-40% en la región Asia-Pacífico en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,1-11,2%. China lidera la producción y el consumo regionales, seguida de Japón, Corea del Sur, India y Australia. La región se beneficia de una extensa industria de fabricación de envases, la conversión de polímeros orientada a la exportación y las crecientes exigencias de sostenibilidad a nivel nacional.
China combina la fabricación de plásticos a gran escala con el desarrollo de la capacidad de producción de biopolímeros, mientras que Japón y Corea del Sur se centran en materiales de alto rendimiento. India ofrece un importante potencial de mercado para aplicaciones de embalaje y automoción, respaldado por una mayor capacidad de fabricación. Australia, aunque más pequeña, tiene relevancia en el sector del embalaje sostenible y las materias primas biológicas. Los datos disponibles sobre capacidad de producción muestran que Asia lidera la fabricación mundial de plásticos de origen biológico.
Mercado de resinas de base biológica en Oriente Medio y África
Oriente Medio y África representan regiones emergentes en el mercado de resinas de base biológica , impulsadas por la diversificación petroquímica, la creciente demanda de envases y las iniciativas de sostenibilidad. Arabia Saudita y los Emiratos Árabes Unidos ofrecen una sólida infraestructura industrial y capacidad de inversión, mientras que Sudáfrica contribuye a través de la demanda de envases y manufactura. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 9,1 % hasta 2034.
Arabia Saudita y los Emiratos Árabes Unidos pueden aprovechar la infraestructura de polímeros existente mientras diversifican sus fuentes hacia materiales renovables y circulares. Sudáfrica sigue siendo el principal centro de demanda en el África subsahariana, impulsada por aplicaciones industriales y de envasado. El resto de Oriente Medio y África ofrece oportunidades más pequeñas, pero en desarrollo, donde el envasado sostenible, los materiales de base biológica importados y los programas de economía circular influyen en la compra de resinas.
Análisis de segmentación
Tipo
El mercado de resinas de base biológica, segmentado por tipo, incluye mezclas de almidón biodegradable, ácido poliláctico, tereftalato de polietileno biológico, polihidroxialcanoato y polietileno biológico. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,3 % durante el período 2026-2034. La selección depende de la biodegradabilidad, el rendimiento mecánico, las propiedades de barrera, la disponibilidad de materia prima, la compatibilidad con el procesamiento y los requisitos de fin de vida útil.
- Mezclas de almidón biodegradable: Estos materiales son adecuados para aplicaciones que requieren contenido renovable y biodegradabilidad. Sus materias primas, relativamente accesibles, permiten su uso en envases flexibles y productos desechables donde se puede controlar la sensibilidad a la humedad y el rendimiento mecánico.
- Ácido poliláctico (PLA): El PLA se beneficia de una producción comercial consolidada, una amplia compatibilidad de procesamiento y aplicaciones en envases, productos para servicios de alimentación, fibras y componentes moldeados. Su combinación de materia prima renovable y tecnología de conversión establecida favorece su continua adopción.
- Tereftalato de polietileno biológico: El bio-PET ofrece las características de procesamiento habituales del PET, a la vez que sustituye parte de la materia prima derivada de combustibles fósiles. Su compatibilidad con los sistemas de botellas y envases existentes lo convierte en una opción estratégica para las empresas que buscan contenido renovable sin grandes cambios en la conversión.
- Los polihidroxialcanoatos ( PHA) son muy demandados en aplicaciones donde la biodegradabilidad y las vías de producción renovables son importantes. Las mejoras tecnológicas se centran en la eficiencia de la fermentación, la flexibilidad de las materias primas, la consistencia del polímero y la reducción de los costos de producción en comparación con los polímeros convencionales.
- Biopolietileno: El biopolietileno (Bio-PE) ofrece contenido renovable a la vez que conserva las características de procesamiento y rendimiento del polietileno convencional. Esto lo hace atractivo para envases, películas, cierres y productos moldeados donde la compatibilidad directa es estratégicamente importante.
Solicitud
En el mercado de resinas de base biológica , se prevé que la demanda de aplicaciones aumente a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,5 % durante el período 2026-2034. El sector del embalaje sigue siendo el principal foco de demanda, ya que los transformadores pueden incorporar polímeros de base biológica ya establecidos en formatos de producto existentes. El sector automotriz representa una oportunidad de rápido crecimiento, dado que los fabricantes investigan materiales con bajas emisiones de carbono para interiores, componentes ligeros y determinadas aplicaciones estructurales.
- Embalaje: El embalaje sigue siendo la principal aplicación, ya que las marcas y los transformadores buscan materiales con contenido renovable para botellas, películas, bandejas, formatos flexibles y envases especiales. Los requisitos de rendimiento incluyen cada vez más propiedades de barrera, reciclabilidad y un origen de materia prima verificado.
- Automoción: Las aplicaciones en el sector automotriz se están expandiendo a medida que los fabricantes evalúan materiales ligeros con menor contenido de carbono. Los componentes interiores, las piezas eléctricas, las aplicaciones bajo el capó y los materiales compuestos ofrecen oportunidades para cumplir con las especificaciones térmicas, mecánicas y de durabilidad.
- Construcción: La demanda en el sector de la construcción se centra en materiales duraderos, recubrimientos, materiales compuestos, componentes aislantes y sistemas de polímeros especiales. Su adopción depende en gran medida de la vida útil, la certificación, la resistencia a la humedad, el comportamiento ante el fuego y el coste total de instalación.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Embalaje |
Alto |
Envases renovables |
Escalada |
|
Automotor |
Medio |
Materiales ligeros |
Escalada |
|
Construcción |
Bajo |
Materiales ecológicos |
Emergente |
Factores que impulsan el crecimiento del mercado de resinas de base biológica y análisis de su impacto
Ampliación de los requisitos de embalaje sostenible
El sector del embalaje sigue siendo el principal catalizador de la demanda estructural en el mercado de resinas de base biológica, ya que los propietarios de marcas valoran cada vez más el contenido renovable junto con la reciclabilidad, el contenido reciclado y la eficiencia de los materiales. La información sobre la capacidad de producción mundial de bioplásticos indica que el 41,3 % de dicha capacidad se destinará al sector del embalaje en 2025. Esto pone de manifiesto la importancia del embalaje como sector de aplicación. Las cuestiones normativas impulsan esta tendencia, especialmente en Europa, dado que el Reglamento sobre embalaje y residuos de embalaje se centra en las materias primas de base biológica y la sostenibilidad del embalaje. Esto abre oportunidades para que los productores de resinas desarrollen resinas compatibles con las tecnologías de conversión existentes. Asimismo, hace que la certificación y los datos del ciclo de vida sean importantes, ya que es necesario diferenciar entre las afirmaciones reales y las medioambientales.
Crecimiento de las tecnologías de materias primas renovables y polímeros
Las mejoras en la fermentación, los procesos catalíticos, la polimerización y el procesamiento de materias primas han incrementado el número de resinas viables de base biológica. El PLA, el PHA, el bio-PE y el bio-PET se utilizan ahora en aplicaciones que tradicionalmente empleaban polímeros convencionales. También se observa una expansión geográfica de la capacidad, siendo Asia la región con mayor capacidad en bioplásticos, mientras que Europa y Norteamérica mantienen su tecnología y capacidad de conversión. La influencia de las mejoras tecnológicas en la industria incluye una menor dependencia de las vías de producción de materias primas, así como una mayor personalización de las resinas según las aplicaciones. A medida que aumenta la capacidad, las compras ya no se basarán en iniciativas piloto de sostenibilidad, sino en acuerdos de compra estándar.
Requisitos de descarbonización corporativa y rendimiento del ciclo de vida
Los programas de sostenibilidad de las empresas están evolucionando desde compromisos ambientales generales hacia reducciones reales de carbono en sus productos. Los consumidores muestran un interés creciente en la proporción de materias primas renovables, su certificación, la huella de carbono, la eficiencia del proceso de fabricación y las opciones para el final de su vida útil. Estos avances incentivan a los fabricantes de resinas a desarrollar sistemas de balance de masas, materias primas renovables segregadas, procesos de análisis del ciclo de vida (ACV) y plataformas de trazabilidad. Por ejemplo, Arkema declaró que las soluciones basadas en más del 25 % de productos de origen biológico representarán alrededor del 10 % de sus ventas en 2024, mientras que su programa de certificación ahora incluye todas sus plantas de recubrimiento. Estas tendencias demuestran que los requisitos de sostenibilidad se incorporan a los procesos de negocio y al desarrollo de productos. Esta demanda se extiende más allá del embalaje, abarcando también las industrias automotriz y de materiales de construcción.
Tendencias futuras del mercado de resinas de base biológica
Expansión de los sistemas de resina de inserción y de balance de masas.
Las tendencias futuras del mercado de resinas de base biológica probablemente se centrarán en materiales que puedan integrarse en los sistemas de producción establecidos sin necesidad de grandes modificaciones en los equipos. Con polímeros compatibles y materiales de balance de masas, las empresas disponen de una solución sencilla para incorporar carbono renovable o de origen biológico, manteniendo el mismo entorno de procesamiento. Esta opción contribuiría a impulsar la adopción de polímeros sostenibles en aplicaciones automotrices, electrónicas, de embalaje, recubrimientos e industriales, donde el proceso de cualificación resulta costoso. La certificación será fundamental, ya que los clientes exigen una garantía de trazabilidad. Sistemas como ISCC PLUS y sus equivalentes permiten rastrear el origen, al tiempo que posibilitan que las instalaciones de fabricación existentes utilicen materias primas alternativas. La gama de policarbonatos de balance de masas de Covestro es un ejemplo de solución que integra materias primas de balance de masas en los procesos y el rendimiento habituales.
Mayor integración de la circularidad con materiales de base biológica.
La evaluación del contenido de base biológica se está volviendo cada vez más común, junto con el reciclaje y la reutilización, en lugar de ser una propiedad aislada de la sostenibilidad. Por lo tanto, los productores deben crear formulaciones de resina que incorporen materias primas renovables, así como oportunidades de reciclaje y reutilización. Esto impactará el desarrollo, la certificación y la financiación, ya que cada vez más consumidores buscan productos que minimicen la dependencia de los combustibles fósiles sin generar nuevas cargas al final de su vida útil. La industria del embalaje será uno de los principales campos de prueba para estas innovaciones; sin embargo, las aplicaciones en el sector automotriz acelerarán significativamente el proceso mediante la reducción de peso y la reformulación de piezas. Además, las regulaciones impulsarán declaraciones ambientales y evaluaciones del ciclo de vida más específicas. Por lo tanto, los productos futuros deberán competir en función del contenido renovable, la huella de carbono, la reciclabilidad, la durabilidad y la eficiencia del procesamiento. Las empresas capaces de integrar todas estas características en una plataforma de materiales tendrán un mejor acceso a las necesidades de aprovisionamiento que los productores de materiales de base biológica.
Oportunidades de mercado para resinas de base biológica
Ampliación de la producción de resinas renovables cerca de los centros de suministro de materias primas.
Las previsiones del mercado de resinas de base biológica indican una oportunidad para expandir la producción cerca de centros de suministro fiables de productos agrícolas, residuos biológicos e intermedios renovables. La proximidad de las materias primas puede reducir la exposición logística, al tiempo que mejora la trazabilidad y respalda los acuerdos de suministro a largo plazo. Los productores pueden priorizar las regiones con cadenas de valor establecidas para el azúcar, el maíz, la celulosa, los residuos agrícolas o los aceites usados, y conectar estos recursos con instalaciones de polimerización o fermentación. Las alianzas estratégicas con los transformadores pueden reducir aún más el riesgo de comercialización al asegurar la demanda antes de la expansión de la capacidad. La inversión en tecnologías de producción modular también puede permitir a los fabricantes responder a la demanda regional sin comprometerse de inmediato con instalaciones muy grandes. Las mejores oportunidades deberían darse en aplicaciones donde los clientes acepten primas por contenido renovable, ya que los requisitos de sostenibilidad, los compromisos de marca o las obligaciones regulatorias generan suficiente valor para compensar los mayores costes de los materiales. Dichos proyectos también pueden diversificar la exposición a las materias primas y reducir la dependencia de un único insumo renovable.
Desarrollo de materiales de alto rendimiento de base biológica para la industria automotriz.
El sector automotriz representa una oportunidad atractiva, ya que la selección de materiales incorpora cada vez más la reducción de peso, la huella de carbono, la durabilidad y la circularidad. Los productores de resinas pueden centrarse en componentes interiores, sistemas eléctricos, estructuras compuestas y piezas especiales donde los materiales con contenido renovable pueden satisfacer estrictos requisitos técnicos. El desarrollo debe enfocarse en la estabilidad térmica, la resistencia al impacto, la consistencia dimensional, el comportamiento ante el fuego y la durabilidad a largo plazo, en lugar de solo en los atributos de sostenibilidad. Las alianzas con fabricantes de equipos originales (OEM) de automóviles, proveedores de primer nivel y fabricantes de compuestos pueden acortar los ciclos de calificación y proporcionar retroalimentación directa sobre los requisitos de formulación. La oportunidad también se extiende a los sistemas de refuerzo de base biológica y los compuestos híbridos que combinan polímeros renovables con fibras naturales o materiales reciclados. Una comercialización exitosa aumentaría los volúmenes de resina más allá del embalaje y diversificaría la demanda en diversas aplicaciones industriales. Por lo tanto, la adopción en el sector automotriz podría proporcionar una vía de mayor valor para los productores que buscan expandir los polímeros de base biológica a mercados técnicamente exigentes.
Novedades recientes
- Enero de 2026: Arkema SA — Arkema anunció que presentará tecnologías de resina 100 % biológicas y reciclables en JEC World 2026, ampliando así su cartera de materiales compuestos sostenibles. La compañía destacó nuevas soluciones de resina diseñadas para combinar contenido renovable con reciclabilidad para aplicaciones exigentes en materiales compuestos, apoyando la transición hacia materiales de menor impacto en el transporte, la energía y las aplicaciones industriales.
- Noviembre de 2025: Michelin y el Centro de Innovación Tecnológica de Fibra de Carbono y Materiales Compuestos del Delta del Río Yangtsé de China firmaron un acuerdo de cooperación estratégica para la investigación, el desarrollo y la industrialización conjuntos de sistemas de resinas de alto rendimiento, no tóxicos y de base biológica. Esta colaboración se centra en materiales compuestos sostenibles y apoya el desarrollo tecnológico de la industria china de materiales compuestos.
- Abril de 2025: Verde Bioresins, Inc. — Verde Bioresins anunció nuevos grados de película de polietileno biodegradable para aplicaciones de embalaje. La compañía afirmó que sus resinas, aprobadas por la FDA, combinan contenido de origen vegetal, reciclabilidad y biodegradabilidad en vertederos, a la vez que son compatibles con los equipos convencionales de procesamiento de plásticos. Este desarrollo amplía las aplicaciones de resinas de origen biológico en películas flexibles y formatos de embalaje.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -