
Marché des résines biosourcées : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des résines biosourcées : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (mélanges d'amidon biodégradable, acide polylactique (PLA), biopolyéthylène téréphtalate (Bio-PET), polyhydroxyalcanoate (PHA), biopolyéthylène (Bio-PE), autres) ; application (emballage, automobile, construction, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013630
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
7,33 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,07 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
9,85 %
taux de croissance
Marché adressable
108,65 milliards de dollars américains
(2026-2034)
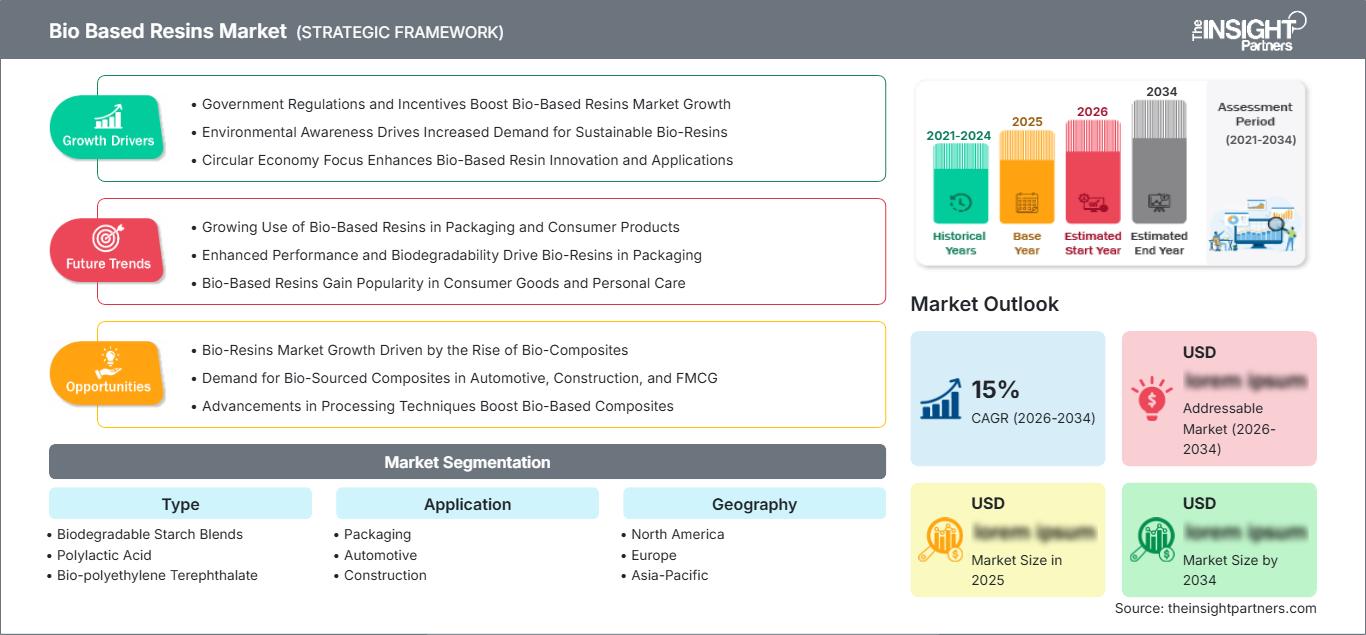
Le marché des résines biosourcées, évalué à 7,33 milliards de dollars américains en 2025, devrait atteindre 17,07 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 9,85 % sur la période 2026-2034. Ce marché englobe les systèmes polymères renouvelables et biosourcés utilisés dans les secteurs de l'emballage, de l'automobile et de la construction. Cette croissance s'explique par la substitution des matières premières d'origine fossile, les progrès réalisés dans la transformation des polymères, la demande croissante de matériaux à faible empreinte carbone et la plus grande disponibilité commerciale des alternatives biosourcées.
L'Amérique du Nord est bien positionnée pour une expansion soutenue, les fabricants d'emballages, les constructeurs automobiles et les entreprises de matériaux de construction augmentant leurs approvisionnements en matières renouvelables. La taille du marché des résines biosourcées est favorisée par une infrastructure de transformation des polymères bien établie, les engagements des entreprises en matière de décarbonation et la disponibilité croissante de matières premières biosourcées certifiées. L'adoption régionale est également influencée par la demande de matériaux compatibles, utilisables directement dans les systèmes de transformation et de fabrication existants sans modifications importantes des procédés.
Analyse et perspectives du marché des résines biosourcées
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 17 à 21 % en 2025 et devrait connaître une croissance annuelle composée de 8,7 à 9,8 % entre 2026 et 2034, grâce aux programmes de développement durable des emballages, à la substitution des matériaux automobiles et à une infrastructure de traitement des résines bien établie.
- États-Unis : Les États-Unis représentent environ 78 à 84 % de la valeur du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 9,9 % entre 2026 et 2034, tirée par les applications d'emballage et automobiles.
- Europe : L'Europe représente une part estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 9,2 à 10,1 % jusqu'en 2034. L'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutiennent la demande grâce à des politiques d'économie circulaire, des exigences en matière d'emballage durable et une fabrication de polymères de pointe.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part estimée à 35-40 % en 2025 et devrait enregistrer un TCAC de 10,1 à 11,2 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficient d'importantes industries de transformation, de la disponibilité de matières premières renouvelables et d'une production de biopolymères en expansion.
- Segment le plus important : L'emballage est la principale application, représentant une part estimée à 48-53 % en 2025 et connaissant une croissance annuelle composée de 9,6 à 10,5 %, grâce à la substitution des polymères d'emballage conventionnels.
- Segment à forte croissance : L'automobile est l'application qui connaît la croissance la plus rapide, représentant environ 18 à 22 % de parts de marché en 2025 et progressant à un TCAC de 10,4 à 11,5 % à mesure que les fabricants recherchent des matériaux légers et à faible teneur en carbone.
- Principales sociétés analysées en détail : Arkema SA, BASF SE, Bio-Tec Environmental, LLC, Braskem SA, Corbion NV, Danimer Scientific, Inc., Minima Technology Co., Ltd., NatureWorks LLC, Trinseo PLC et Covestro AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les biopolymères, initialement cantonnés à des applications de niche en raison de leur durabilité, sont devenus des polymères techniques haute performance capables de répondre aux exigences croissantes en matière de performance et de transformation. Le développement de technologies plus performantes pour la production de matières premières, l'amélioration de l'homogénéité, des propriétés de barrière, de la stabilité thermique et de la compatibilité avec les machines existantes contribuent à accroître le potentiel commercial des biopolymères. Des polymères bien connus comme le PLA, le bio-PE, le bio-PET et le PHA sont de plus en plus utilisés dans l'emballage et d'autres industries, tandis que les résines biosourcées de spécialité permettent d'étendre leur champ d'application aux segments haute performance des marchés de l'automobile et de la construction.
La croissance du marché des résines biosourcées reste tributaire de la disponibilité des matières premières, de l'efficacité de la fermentation, des technologies de polymérisation et de l'échelle de production. L'Asie demeure le principal centre de production de bioplastiques au niveau mondial, tandis que l'Europe et l'Amérique du Nord dominent le développement technologique et applicatif. À l'avenir, l'adoption de ces résines sera probablement favorisée par les principes de l'économie circulaire et la réduction de l'empreinte carbone. Des politiques favorables, notamment celles mises en place en Europe, ainsi que le développement de sources de matières premières renouvelables, la prise en compte des bilans massiques et l'utilisation de matériaux recyclables, contribueront à renforcer la compétitivité.
Rapport sur le marché des résines biosourcées : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,33 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des résines biosourcées
La demande est façonnée par les transformateurs d'emballages, les marques, les constructeurs automobiles et les producteurs de matériaux de construction qui recherchent des alternatives aux polymères d'origine fossile. La croissance du marché des résines biosourcées dépend de l'interaction entre l'approvisionnement en matières premières renouvelables, les capacités de production de polymères, la rentabilité de la transformation et les exigences de durabilité des utilisateurs finaux. L'emballage demeure un enjeu majeur, car le choix de la résine influe directement sur l'empreinte écologique, la recyclabilité, les performances de barrière et la conformité aux réglementations en vigueur.
La chaîne de valeur débute avec des matières premières agricoles, des déchets biologiques ou des intermédiaires renouvelables et se poursuit par la fermentation, la transformation chimique, la polymérisation, le compoundage, la distribution des résines et la finition des produits finis. Les conditions d'approvisionnement varient considérablement selon le polymère. Le procédé de bio-PE utilise les installations existantes destinées à la transformation du polyéthylène, tandis que le PLA et le PHA nécessitent des techniques de fabrication spécifiques.
L' analyse du marché des résines biosourcées révèle une structure concurrentielle fragmentée, les entreprises se différenciant par l'intégration de matières premières renouvelables, les performances des polymères, l'extensibilité de la production et des formulations spécifiques aux applications pour les marchés de l'emballage, de l'automobile et de la construction. Le positionnement concurrentiel associe de plus en plus l'échelle de production à une technologie de matériaux différenciée. Arkema SA privilégie les polymères biosourcés et les matériaux de spécialité, tandis que BASF SE intègre des matières premières renouvelables et des approches de bilan massique dans l'ensemble de son portefeuille de polymères. Braskem SA conserve une position forte sur le polyéthylène biosourcé, tandis que NatureWorks LLC se concentre sur le PLA. Corbion NV et Danimer Scientific, Inc. mettent l'accent sur les technologies des polymères biodégradables, tandis que Covestro AG développe des systèmes de matériaux biosourcés et circulaires.
L'investissement sur le marché des résines biosourcées s'oriente vers une production à grande échelle, l'optimisation des procédés et le développement de partenariats tout au long de la chaîne de valeur. Les entreprises cherchent à réduire le surcoût lié aux matériaux renouvelables tout en améliorant la constance des produits et en élargissant leur champ d'application. Les initiatives d'Arkema pour 2025 illustrent cette orientation à travers les résines biosourcées, les solutions certifiées de bilan massique et les technologies composites recyclables. La différenciation stratégique repose de plus en plus sur la sécurisation des matières premières renouvelables et la démonstration de bénéfices mesurables sur l'ensemble du cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des résines biosourcées : Perspectives stratégiques
Perspectives régionales
Marché des résines biosourcées en Amérique du Nord
L'Amérique du Nord devrait représenter entre 17 et 21 % du marché des résines biosourcées en 2025, avec un taux de croissance annuel composé (TCAC) prévu de 8,7 à 9,8 % jusqu'en 2034. La région bénéficie d'infrastructures performantes pour la transformation des polymères, d'entreprises expérimentées dans le secteur de l'emballage et d'un fort engagement de la part des constructeurs automobiles et des fabricants de biens de consommation. Les objectifs en matière de contenu renouvelable et les initiatives de réduction des émissions de CO₂ à l'échelle des entreprises ont incité les consommateurs de résines à envisager l'utilisation de polymères biosourcés, en complément des polymères recyclés.
En 2025, les États-Unis contribueront à hauteur de 78 à 84 % à la valeur du marché nord-américain. Les principaux moteurs de la demande dans ce secteur sont l'emballage, les pièces automobiles et les matériaux industriels spécialisés, où la facilité d'intégration des solutions existantes simplifie la conversion. Le Canada apporte son expertise en matière de développement durable des emballages et de matériaux avancés, tandis que le Mexique contribue au secteur manufacturier grâce à ses chaînes d'approvisionnement dans les secteurs de l'automobile et de l'emballage.
Marché américain des résines biosourcées
Les États-Unis représentent environ 78 à 84 % du marché nord-américain des résines biosourcées en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 9,9 % jusqu'en 2034. La demande provient des fabricants d'emballages, des équipementiers automobiles et des industriels qui recherchent des matériaux à base de ressources renouvelables sans avoir à modifier en profondeur leurs équipements de production existants. Les initiatives de développement durable mises en œuvre aux niveaux fédéral et étatique influencent également les décisions d'achat.
Des fournisseurs de matériaux tels que BASF SE, Braskem SA, NatureWorks LLC, Covestro AG et d'autres sont présents de manière significative sur le plan commercial et technologique aux États-Unis. L'emballage demeure un marché majeur, tandis que l'industrie automobile commence à envisager l'utilisation de polymères renouvelables pour les habitacles et les pièces structurelles. Dans le secteur de la construction, les applications restent encore soumises à des contraintes de coût et de certification.
Marché européen des résines biosourcées
Sur le marché des résines biosourcées , l'Europe devrait représenter une part de marché estimée entre 27 et 31 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 9,2 à 10,1 % jusqu'en 2034. L'Allemagne est le principal moteur de la demande régionale, grâce à ses industries de pointe dans la fabrication de polymères et l'industrie automobile. Le Royaume-Uni, la France, l'Italie et l'Espagne peuvent contribuer à ce marché par le biais de la transformation des emballages, des matériaux de construction et des achats industriels durables.
Le Royaume-Uni connaît une demande croissante pour la refonte des emballages et la réduction des émissions de carbone des entreprises, ainsi que pour les matériaux issus de sources renouvelables. L'Allemagne bénéficie d'une industrie automobile et chimique de grande envergure, ainsi que d'une expertise reconnue dans la transformation des polymères. La France offre de belles perspectives pour les emballages et les matériaux industriels, tandis que l'Italie possède une expertise en matière de conversion des emballages. L'Espagne développe des procédés de fabrication à base de ressources renouvelables. La législation européenne demeure un puissant moteur de la demande, les producteurs s'adaptant aux principes de l'économie circulaire.
Marché des résines biosourcées de la région Asie-Pacifique
Le marché des résines biosourcées devrait représenter entre 35 et 40 % du marché Asie-Pacifique en 2025 et afficher une croissance annuelle composée (TCAC) de 10,1 à 11,2 %. La Chine domine la production et la consommation régionales, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La région bénéficie d'une importante industrie de l'emballage, d'une transformation des polymères axée sur l'exportation et d'exigences croissantes en matière de développement durable au niveau national.
La Chine mise sur la production de plastique à grande échelle tout en développant ses capacités de production de biopolymères, tandis que le Japon et la Corée du Sud privilégient les matériaux haute performance. L'Inde offre un potentiel de marché considérable pour les applications d'emballage et automobiles, grâce à une capacité de production accrue. L'Australie, bien que plus petite, joue un rôle important dans le domaine des emballages durables et des matières premières biosourcées. Les données disponibles sur les capacités de production montrent que l'Asie est en tête du marché mondial de la fabrication de plastiques biosourcés.
Marché des résines biosourcées au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent des régions émergentes du marché des résines biosourcées , portées par la diversification pétrochimique, la demande croissante d'emballages et les initiatives de développement durable. L'Arabie saoudite et les Émirats arabes unis offrent une infrastructure industrielle et des capacités d'investissement solides, tandis que l'Afrique du Sud contribue à ce marché par sa demande dans les secteurs de l'emballage et de la fabrication. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 8,1 % à 9,1 % jusqu'en 2034.
L’Arabie saoudite et les Émirats arabes unis peuvent tirer parti de leurs infrastructures polymères existantes tout en diversifiant leur production vers des matériaux renouvelables et circulaires. L’Afrique du Sud demeure le principal centre de demande en Afrique subsaharienne, soutenue par les secteurs de l’emballage et des applications industrielles. Le reste de la région MENA offre des opportunités plus modestes mais en développement, où l’emballage durable, les matériaux biosourcés importés et les programmes d’économie circulaire influencent les achats de résine.
Analyse de segmentation
Taper
Le marché des résines biosourcées se divise en plusieurs types, notamment les mélanges d'amidon biodégradables, l'acide polylactique, le téréphtalate de polyéthylène biosourcé, le polyhydroxyalcanoate et le polyéthylène biosourcé. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 9,4 % à 10,3 % entre 2026 et 2034. Le choix de la résine dépend de sa biodégradabilité, de ses performances mécaniques, de ses propriétés de barrière, de la disponibilité des matières premières, de sa compatibilité avec les procédés de transformation et des exigences liées à sa fin de vie.
- Mélanges d'amidon biodégradables : ces matériaux répondent aux exigences des applications nécessitant des matières premières renouvelables et une biodégradabilité. Leurs matières premières, relativement accessibles, permettent leur utilisation dans les emballages souples et les produits jetables où la sensibilité à l'humidité et les performances mécaniques peuvent être maîtrisées.
- L’acide polylactique ( PLA) bénéficie d’une production commerciale bien établie, d’une grande compatibilité de transformation et d’applications dans l’emballage, les produits alimentaires, les fibres et les pièces moulées. Son utilisation à partir de matières premières renouvelables et grâce à une technologie de conversion éprouvée favorise son adoption croissante.
- Le polyéthylène téréphtalate biosourcé ( Bio-PET) offre les mêmes caractéristiques de transformation que le PET traditionnel, tout en remplaçant une partie des matières premières d'origine fossile. Sa compatibilité avec les systèmes de bouteilles et d'emballages existants en fait un choix stratégique pour les entreprises qui recherchent des matériaux renouvelables sans nécessiter de transformations majeures.
- Les polyhydroxyalcanoates ( PHA) sont très demandés dans les secteurs où la biodégradabilité et les procédés de production renouvelables sont essentiels. Les progrès technologiques portent sur l'efficacité de la fermentation, la flexibilité des matières premières, l'homogénéité du polymère et la réduction des coûts de production par rapport aux polymères conventionnels.
- Biopolyéthylène : Le bio-PE offre une matière première renouvelable tout en conservant les caractéristiques de transformation et de performance du polyéthylène conventionnel. Il est donc particulièrement intéressant pour les emballages, les films, les bouchons et les produits moulés où une compatibilité directe est essentielle.
Application
Sur le marché des résines biosourcées , la demande d'applications devrait croître à un TCAC de 9,6 % à 10,5 % entre 2026 et 2034. L'emballage demeure le principal moteur de cette demande, car les transformateurs peuvent intégrer des polymères biosourcés éprouvés dans leurs produits existants. Le secteur automobile représente une opportunité de croissance plus rapide, les constructeurs explorant des matériaux à faible empreinte carbone pour les intérieurs, les composants légers et certaines applications structurelles.
- Emballage : L’emballage demeure la principale application, car les marques et les transformateurs recherchent des matériaux à base de matières renouvelables pour les bouteilles, les films, les barquettes, les emballages souples et les emballages spéciaux. Les exigences de performance incluent de plus en plus les propriétés de barrière, la recyclabilité et la traçabilité des matières premières.
- Automobile : Les applications automobiles se développent à mesure que les constructeurs évaluent des matériaux légers à faible teneur en carbone. Les composants intérieurs, les pièces électriques, les applications sous le capot et les composites offrent des possibilités permettant de répondre aux spécifications thermiques, mécaniques et de durabilité.
- Construction : La demande dans le secteur de la construction porte principalement sur les matériaux durables, les revêtements, les composites, les composants d’isolation et les systèmes polymères spéciaux. Leur adoption dépend fortement de leur durée de vie, de leur certification, de leur résistance à l’humidité, de leur comportement au feu et de leur coût total d’installation.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Conditionnement |
Haut |
Emballages renouvelables |
Mise à l'échelle |
|
Automobile |
Moyen |
Matériaux légers |
Mise à l'échelle |
|
Construction |
Faible |
Matériaux verts |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des résines biosourcées
Extension des exigences en matière d'emballage durable
L'emballage demeure le principal moteur de la demande structurelle sur le marché des résines biosourcées, car les marques accordent une importance croissante au contenu renouvelable, au même titre qu'à la recyclabilité, au contenu recyclé et à l'efficacité des matériaux. Les données relatives à la capacité de production mondiale de bioplastiques indiquent que 41,3 % de cette capacité sera destinée au secteur de l'emballage en 2025. Ceci souligne l'importance de l'emballage en tant que secteur d'application. Les enjeux réglementaires accélèrent le développement dans ce sens, notamment en Europe, où la réglementation européenne sur les emballages et les déchets d'emballages met l'accent sur les matières premières biosourcées et la durabilité des emballages. Cette réglementation offre aux producteurs de résines la possibilité de fabriquer des résines compatibles avec les technologies de transformation existantes. Elle renforce également l'importance de la certification et des données relatives au cycle de vie, car il est nécessaire de faire la distinction entre les allégations réelles et les allégations environnementales.
Croissance des matières premières renouvelables et des technologies des polymères
Les progrès réalisés en matière de fermentation, de procédés catalytiques, de polymérisation et de traitement des matières premières ont permis d'accroître le nombre de résines biosourcées viables. Le PLA, le PHA, le bio-PE et le bio-PET sont désormais utilisés dans des applications traditionnellement réservées aux polymères conventionnels. On observe également une expansion géographique des capacités de production, l'Asie étant la première région productrice de bioplastiques, tandis que l'Europe et l'Amérique du Nord conservent leurs technologies et leurs capacités de transformation. L'impact des améliorations technologiques sur l'industrie se traduit notamment par une moindre dépendance aux filières d'approvisionnement en matières premières et par une personnalisation accrue des résines en fonction des applications. Avec l'augmentation des capacités de production, les achats ne reposeront plus sur des initiatives pilotes de développement durable, mais sur des accords d'achat standardisés.
Exigences en matière de décarbonation des entreprises et de performance du cycle de vie
Les programmes de développement durable des entreprises évoluent, passant de simples engagements environnementaux à de réelles réductions des émissions de carbone de leurs produits. Les consommateurs s'intéressent de plus en plus à la part des matières premières renouvelables, à leur certification, à leur empreinte carbone, à l'efficacité des processus de fabrication et aux options de fin de vie. Ces évolutions incitent les fabricants de résine à développer des systèmes de bilan massique, à séparer les matières premières renouvelables, à mettre en œuvre des analyses de cycle de vie (ACV) et des plateformes de traçabilité. Par exemple, Arkema a indiqué que les solutions composées à plus de 25 % de produits biosourcés représentaient environ 10 % de son chiffre d'affaires en 2024, et que son programme de certification englobe désormais toutes ses usines de revêtement. Ces tendances témoignent de l'intégration des exigences de développement durable dans les processus métier et le développement des produits. Cette exigence s'étend au-delà du secteur de l'emballage et touche également les industries automobile et des matériaux de construction.
Tendances futures du marché des résines biosourcées
Développement des systèmes de résine à injection directe et à bilan massique
Les tendances futures du marché des résines biosourcées devraient privilégier les matériaux pouvant s'intégrer aux systèmes de production existants sans nécessiter de modifications importantes des équipements. Grâce aux polymères de substitution et aux matériaux à bilan massique, les entreprises disposent d'une solution simple pour introduire du carbone renouvelable ou biosourcé tout en conservant leur environnement de production actuel. Cette option contribuerait à accélérer l'adoption de polymères durables dans les secteurs de l'automobile, de l'électronique, de l'emballage, des revêtements et des applications industrielles, où le processus de qualification est onéreux. La certification sera essentielle, car les clients exigent une traçabilité complète. Des systèmes comme ISCC PLUS et ses équivalents permettent de retracer l'origine des matériaux tout en autorisant les sites de production existants à utiliser des matières premières alternatives. La gamme de polycarbonates biosourcés de Covestro illustre parfaitement cette solution qui intègre des matières premières à bilan massique dans les processus et les performances habituels.
Une plus grande intégration de la circularité avec les matériaux biosourcés
L'évaluation du contenu biosourcé se généralise, de pair avec le recyclage et la réutilisation, et n'est plus considérée comme un critère de durabilité à part entière. Les producteurs doivent donc concevoir des formulations de résine intégrant des matières premières renouvelables et offrant des possibilités de recyclage et de réutilisation. Cette évolution aura un impact sur le développement, la certification et le financement, car les consommateurs sont de plus en plus nombreux à privilégier des produits minimisant la dépendance aux énergies fossiles sans alourdir la fin de vie des matériaux. L'industrie de l'emballage constituera un terrain d'expérimentation privilégié pour ces innovations ; toutefois, les applications dans le secteur automobile accéléreront considérablement le processus grâce à l'allègement et à la reformulation des pièces. Par ailleurs, la réglementation imposera des allégations environnementales et des analyses de cycle de vie plus précises. Ainsi, les produits de demain devront être compétitifs sur la base de critères tels que le contenu renouvelable, l'empreinte carbone, la recyclabilité, la durabilité et l'efficacité de transformation. Les entreprises capables d'intégrer l'ensemble de ces caractéristiques dans une plateforme de matériaux unique auront un meilleur accès aux marchés que les producteurs de matériaux biosourcés.
Opportunités du marché des résines biosourcées
Augmenter la production de résine renouvelable à proximité des centres de matières premières
Les prévisions du marché des résines biosourcées indiquent une opportunité d'expansion de la production à proximité de centres d'approvisionnement fiables en matières premières agricoles, en déchets biologiques et en intermédiaires renouvelables. La proximité des matières premières permet de réduire les risques logistiques tout en améliorant la traçabilité et en favorisant les accords d'approvisionnement à long terme. Les producteurs peuvent privilégier les régions disposant de filières établies pour le sucre, le maïs, la cellulose, les résidus agricoles ou les huiles usagées, et connecter ces ressources à des installations de polymérisation ou de fermentation. Des partenariats stratégiques avec des transformateurs peuvent réduire davantage les risques liés à la commercialisation en garantissant des débouchés avant l'augmentation des capacités. L'investissement dans des technologies de production modulaires peut également permettre aux fabricants de répondre à la demande régionale sans s'engager immédiatement dans des installations de très grande envergure. Les meilleures opportunités devraient concerner les applications où les clients acceptent des primes pour les matières premières renouvelables, car les exigences de durabilité, les engagements de marque ou les obligations réglementaires créent une valeur suffisante pour compenser les coûts plus élevés des matériaux. De tels projets peuvent également diversifier les sources d'approvisionnement et réduire la dépendance à une seule ressource renouvelable.
Développement de matériaux biosourcés haute performance pour l'automobile
L'industrie automobile représente une opportunité attrayante, car le choix des matériaux intègre de plus en plus l'allègement, la réduction de l'empreinte carbone, la durabilité et l'économie circulaire. Les producteurs de résine peuvent cibler les composants intérieurs, les systèmes électriques, les structures composites et les pièces spéciales où les matériaux à contenu renouvelable répondent à des exigences techniques strictes. Le développement doit privilégier la stabilité thermique, la résistance aux chocs, la constance dimensionnelle, la résistance au feu et la durabilité à long terme, plutôt que les seuls attributs de durabilité. Les partenariats avec les constructeurs automobiles, les équipementiers et les formulateurs peuvent raccourcir les cycles de qualification et fournir un retour d'information direct sur les exigences de formulation. Cette opportunité s'étend également aux systèmes de renforcement biosourcés et aux composites hybrides qui combinent des polymères renouvelables avec des fibres naturelles ou des matériaux recyclés. Une commercialisation réussie permettrait d'accroître les volumes de résine au-delà de l'emballage et de diversifier la demande dans les applications industrielles. L'adoption de ces matériaux par l'automobile pourrait ainsi constituer une voie plus rentable pour les producteurs cherchant à étendre l'utilisation des polymères biosourcés à des marchés techniquement exigeants.
Développements récents
- Janvier 2026 : Arkema SA — Arkema a annoncé qu’elle présenterait des technologies de résines 100 % biosourcées et recyclables au salon JEC World 2026, enrichissant ainsi son portefeuille de matériaux composites durables. L’entreprise a mis en avant de nouvelles solutions de résine conçues pour allier contenu renouvelable et recyclabilité afin de répondre aux exigences des applications composites les plus complexes, contribuant ainsi à la transition vers des matériaux à faible impact environnemental dans les secteurs des transports, de l’énergie et de l’industrie.
- Novembre 2025 : Michelin et le Centre d’innovation technologique des fibres de carbone et des matériaux composites du delta du Yangtsé (Chine) ont signé un accord de coopération stratégique portant sur la recherche, le développement et l’industrialisation conjoints de systèmes de résines biosourcées, non toxiques et hautes performances. Cette collaboration vise à développer des matériaux composites durables et à soutenir le développement technologique de l’industrie chinoise des composites.
- Avril 2025 : Verde Bioresins, Inc. — Verde Bioresins a annoncé de nouvelles qualités de films de polyéthylène biodégradables pour les applications d’emballage. L’entreprise a déclaré que ses résines, approuvées par la FDA, allient composition végétale, recyclabilité et biodégradabilité en décharge, tout en restant compatibles avec les équipements de transformation des plastiques conventionnels. Ce développement élargit les applications des résines biosourcées dans les films souples et les emballages.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -