
バイオベースレザン市場:動向・需要・予測 2034
バイオベース樹脂市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(生分解性デンプンブレンド、ポリ乳酸(PLA)、バイオポリエチレンテレフタレート(バイオPET)、ポリヒドロキシアルカノエート(PHA)、バイオポリエチレン(バイオPE)、その他)、用途別(包装、自動車、建設、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013630
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
73億3000 万米ドル
基準年値
2034年の予測
170億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.85 %
成長率
対象市場
1,086億5,000 万米ドル
(2026年~2034年)
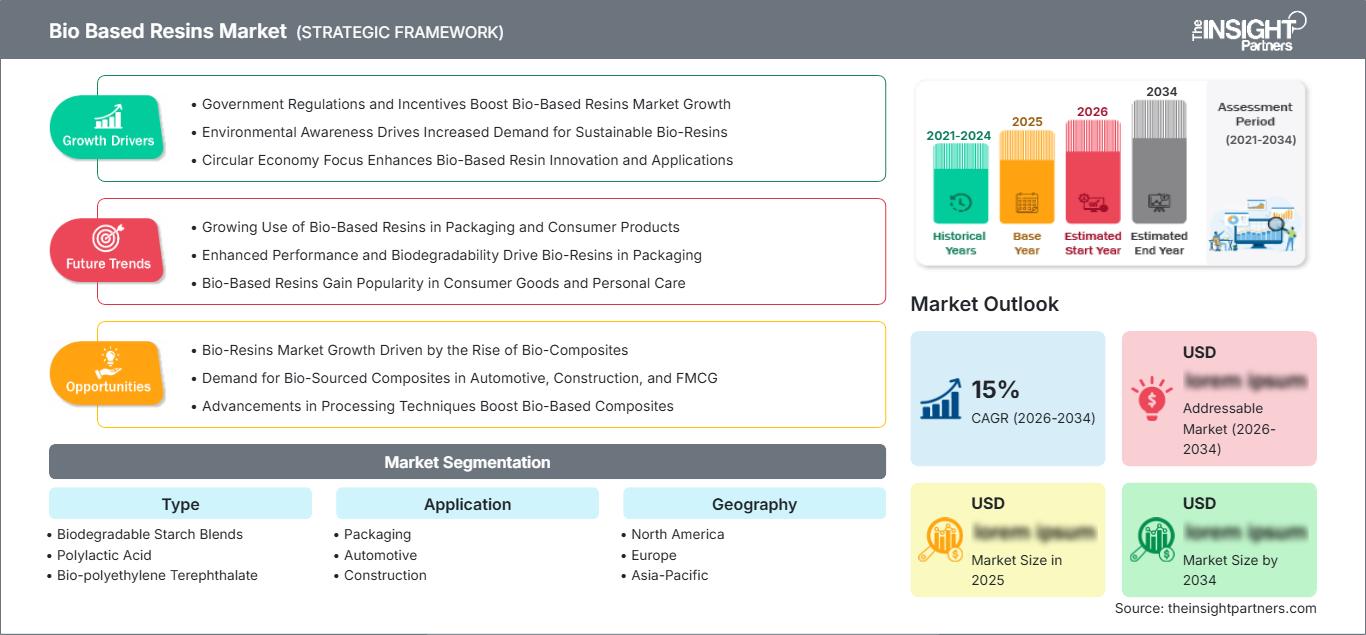
バイオベース樹脂市場規模は、2025年に73億3,000万米ドルと評価され、2034年には170億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.85%を記録する見込みです。この市場は、包装、自動車、建設などの用途で使用される再生可能およびバイオ由来のポリマーシステムを網羅しています。成長の要因としては、化石燃料由来原料の代替、ポリマー加工技術の進歩、低炭素材料への需要の高まり、バイオベース代替品の商業的な入手可能性の向上などが挙げられます。
北米では、包装材メーカー、自動車メーカー、建材メーカーが再生可能原料の調達を増やしていることから、持続的な拡大が見込まれています。バイオベース樹脂 市場の規模は、確立されたポリマー加工インフラ、企業の脱炭素化への取り組み、認証済みバイオベース原料の入手可能性の向上によって支えられています。また、既存の加工・製造システム内で大幅な工程変更なしに使用できるドロップイン材料への需要も、地域的な普及を後押ししています。
バイオベース樹脂市場の評価と洞察
- 北米:北米は2025年には17~21%のシェアを占めると推定されており、包装の持続可能性プログラム、自動車用材料の代替、確立された樹脂加工インフラに支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.8%で拡大すると予測されている。
- 米国:米国は、2025年の北米市場価値の約78~84%を占め、包装および自動車用途に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.9%で拡大すると予測されている。
- 欧州:欧州は2025年には推定27~31%のシェアを占め、2034年まで年平均成長率(CAGR)9.2~10.1%で成長すると予測されている。ドイツ、フランス、イタリア、スペイン、英国は、循環型経済政策、持続可能な包装要件、高度なポリマー製造を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定35~40%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)10.1~11.2%を記録すると予測されている。中国、日本、韓国、インド、オーストラリアは、大規模な加工産業、再生可能な原料の入手可能性、そして拡大するバイオポリマー生産の恩恵を受けている。
- 最大のセグメント:包装は主要な用途であり、2025年には推定48~53%のシェアを占め、従来の包装用ポリマーの代替により、年平均成長率(CAGR)9.6~10.5%で拡大すると見込まれています。
- 高成長分野:自動車分野は最も急速に成長している用途であり、2025年には約18~22%のシェアを占め、メーカーが軽量で低炭素な材料を求めるにつれて、年平均成長率(CAGR)は10.4~11.5%で成長すると予測されている。
- 詳細に分析された主要企業: Arkema SA、BASF SE、Bio-Tec Environmental, LLC、Braskem SA、Corbion NV、Danimer Scientific, Inc.、Minima Technology Co., Ltd.、NatureWorks LLC、Trinseo PLC、およびCovestro AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
バイオポリマーは、その持続可能性に基づきニッチな用途に限定されていた時代から、性能や加工に関する高まる要求を満たす高性能エンジニアリングポリマーへと進化を遂げてきました。原料生産技術の向上、均質性、バリア性、熱安定性、既存機械との互換性の向上といった技術開発は、バイオポリマーの商業的可能性を高める上で貢献しています。PLA、バイオPE、バイオPET、PHAといったよく知られたポリマーは、包装業界をはじめとする様々な産業で幅広く利用される一方、特殊なバイオベース樹脂は、自動車や建設市場といった高性能分野への応用範囲の拡大に貢献しています。
バイオベース樹脂市場の成長は、原料の入手可能性、発酵効率、重合技術、生産規模によって引き続き影響を受けています。アジアは依然として世界的にバイオプラスチック生産能力の中心地であり、一方、技術と用途開発においてはヨーロッパと北米が引き続き優位を占めています。今後は、循環型経済の原則と二酸化炭素排出量の削減に重点を置くことが、バイオベース樹脂の普及を促進すると考えられます。特にヨーロッパで策定された有利な政策に加え、再生可能な原料源の開発、物質収支の概念、リサイクル可能な代替品の開発が、競争力の強化に貢献するでしょう。
バイオベース樹脂市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 73億3000万米ドル |
| 2034年までの市場規模 | 170億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.85% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
バイオベース樹脂市場分析
需要は、化石燃料由来ポリマーの代替品を求める包装加工業者、ブランドオーナー、自動車メーカー、建材メーカーによって形成されています。バイオベース樹脂市場の成長軌道は、再生可能な原料供給、ポリマー製造能力、加工経済性、エンドユーザーの持続可能性要件の相互作用によって左右されます。樹脂の選択は、材料フットプリント、リサイクル性、バリア性能、そして進化する包装規制への準拠に直接影響するため、包装は特に重要です。
バリューチェーンは、農産物原料、生物廃棄物、再生可能な中間体から始まり、発酵、化学変換、重合、配合、樹脂の流通、最終製品の仕上げまでを網羅しています。供給条件はポリマーごとに大きく異なります。バイオPEプロセスは、ポリエチレンの加工に使用されている既存の設備を利用しますが、PLAとPHAは特別な製造技術を必要とします。
バイオベース樹脂 市場の分析によると、競争構造は細分化されており、各社は再生可能な原料の統合、ポリマー性能、生産規模の拡大、包装、自動車、建設市場向けの用途別配合によって差別化を図っている。競争上のポジショニングは、規模と差別化された材料技術の組み合わせをますます重視するようになっている。Arkema SAはバイオ由来ポリマーと特殊材料に重点を置いている一方、BASF SEは再生可能な原料と物質収支アプローチをポリマーポートフォリオ全体に統合している。Braskem SAはバイオベースポリエチレンで強い地位を維持している一方、NatureWorks LLCはPLAに注力している。Corbion NVとDanimer Scientific, Inc.は生分解性ポリマー技術に重点を置いている一方、Covestro AGはバイオ由来で循環型の材料システムを開発している。
バイオベース樹脂市場への投資は、商業規模生産、プロセス最適化、バリューチェーン全体にわたるパートナーシップへと向かっています。企業は、再生可能材料に伴うコストプレミアムを削減しつつ、製品の一貫性と用途の幅を広げようとしています。アルケマの2025年に向けた取り組みは、バイオベース樹脂、認証済みのマスバランスソリューション、リサイクル可能な複合材料技術を通じて、この方向性を示しています。戦略的な差別化は、再生可能な原料の確保と、測定可能なライフサイクルメリットの実証にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
バイオベース樹脂市場:戦略的洞察
地域別分析
北米バイオベース樹脂市場
北米は、 2025年にはバイオベース樹脂市場の17~21%を占めると推定されており、2034年までの年平均成長率(CAGR)は8.7~9.8%と予測されています。この地域は、優れたポリマー加工施設、経験豊富な包装加工業者、そして自動車および消費財企業による高い関心といった強みを持っています。再生可能素材の含有量目標や企業全体のCO2削減イニシアチブにより、樹脂消費者は再生ポリマーと併せてバイオベースポリマーを使用する可能性を検討するようになっています。
2025年には、北米地域の市場価値の約78~84%を米国が占める見込みです。この分野の需要を牽引する主な要因は、包装、自動車部品、特殊工業材料であり、これらの分野ではドロップイン機能によって変換が容易になります。カナダは包装の持続可能性と先端材料の応用を、メキシコは自動車および包装サプライチェーンを通じた製造をこの分野にもたらします。
米国バイオベース樹脂市場
米国は、2025年の北米バイオベース樹脂市場シェアの約78~84%を占め、2034年まで年平均成長率(CAGR)8.8~9.9%で成長すると予測されている。需要は、包装材メーカー、自動車部品サプライヤー、および既存の加工設備に大きな変更を加えることなく再生可能な素材を求める製造業者から来ている。連邦政府および州政府の持続可能性に関する取り組みも、調達決定に影響を与えている。
BASF SE、Braskem SA、NatureWorks LLC、Covestro AGなどの材料サプライヤーは、米国市場において商業的または技術的に重要な存在感を示している。包装は依然として主要市場の一つであり、自動車分野では内装や構造部品への再生可能ポリマーの使用が検討され始めている。建設分野における用途は、コスト問題や認証要件のため、依然として慎重に選定されている。
欧州バイオベース樹脂市場
バイオベース樹脂市場において、欧州は2025年には推定27~31%のシェアを占め、2034年まで年平均成長率(CAGR)9.2~10.1%を記録すると予測されている。ドイツは、高度なポリマー製造と自動車生産に支えられ、地域需要を牽引している。英国、フランス、イタリア、スペインは、包装材加工、建築資材、持続可能な産業調達を通じて貢献できる。
英国では、包装の再設計や企業の二酸化炭素排出量削減、再生可能資源由来の素材に対する需要が高まっている。ドイツは、大規模な自動車産業と化学産業に加え、ポリマー加工の専門知識を有している。フランスでは包装材と工業材料の分野で有望な見通しがあり、イタリアは包装材の加工技術に強みを持っている。スペインでは、再生可能資源を基盤とした製造プロセスの可能性が広がっている。欧州の法規制は、生産者が循環型経済の原則に適応するにつれて、需要を強力に促進する要因となっている。
アジア太平洋地域のバイオベース樹脂市場
バイオベース樹脂市場は、 2025年にはアジア太平洋地域で推定35~40%のシェアを占め、年平均成長率(CAGR)10.1~11.2%で成長すると予測されています。生産と消費の両面で中国が首位を占め、次いで日本、韓国、インド、オーストラリアが続きます。この地域は、大規模な包装製造業、輸出志向型のポリマー加工、そして高まる国内の持続可能性要件といった要因から恩恵を受けています。
中国は大規模なプラスチック製造とバイオポリマー生産能力の開発を並行して進めている一方、日本と韓国は高性能材料に注力している。インドは製造能力の向上を背景に、包装材や自動車用途において大きな市場ポテンシャルを秘めている。オーストラリアは規模こそ小さいものの、持続可能な包装材やバイオ原料の分野で重要な役割を担っている。入手可能な生産能力データによると、バイオベースプラスチック製造においてアジアが世界をリードしている。
中東・アフリカのバイオベース樹脂市場
中東・アフリカ地域は、石油化学産業の多様化、包装需要の拡大、そして持続可能性への取り組みに支えられ、バイオベース樹脂市場における新興地域として注目されています。サウジアラビアとアラブ首長国連邦は強固な産業インフラと投資能力を有し、南アフリカは包装および製造需要を通じて貢献しています。この地域は2034年まで年平均成長率(CAGR)8.1~9.1%を記録すると予測されています。
サウジアラビアとアラブ首長国連邦は、既存のポリマーインフラを活用しつつ、再生可能素材や循環型素材への多様化を図ることができる。南アフリカは、包装や産業用途に支えられ、サハラ以南地域における主要な需要拠点であり続ける。中東・アフリカのその他の地域は、規模は小さいながらも成長の機会を提供しており、持続可能な包装、輸入バイオベース素材、循環型経済プログラムなどが樹脂の購入に影響を与えている。
セグメンテーション分析
タイプ
バイオベース樹脂市場は、種類別に生分解性デンプンブレンド、ポリ乳酸、バイオポリエチレンテレフタレート、ポリヒドロキシアルカノエート、バイオポリエチレンに分類されます。この種類別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.3%で拡大すると予測されています。選択は、生分解性、機械的性能、バリア特性、原料の入手可能性、加工適合性、および使用済み製品の処理要件に基づいて行われます。
- 生分解性デンプンブレンド:これらの材料は、再生可能な原料と生分解性が求められる用途に対応します。比較的入手しやすい原料を使用しているため、吸湿性や機械的性能を管理できる軟包装材や使い捨て製品への利用に適しています。
- ポリ乳酸(PLA): PLAは、確立された商業生産、幅広い加工適合性、包装材、食品サービス製品、繊維、成形部品などへの応用といった利点を有しています。再生可能な原料と確立された加工技術の組み合わせにより、今後も普及が続くことが期待されます。
- バイオポリエチレンテレフタレート:バイオPETは、化石燃料由来の原料の一部を代替しながら、従来のPETと同様の加工特性を備えています。既存のボトルや包装システムとの互換性も高いため、大幅な変更を加えることなく再生可能な原料を求める企業にとって、戦略的に重要な選択肢となります。
- ポリヒドロキシアルカノエート( PHA)は、生分解性と再生可能な生産経路が重要な分野で需要を集めています。技術改良は、発酵効率、原料の柔軟性、ポリマーの均一性、そして従来型ポリマーと比較した生産コストの削減に重点が置かれています。
- バイオポリエチレン:バイオポリエチレンは、従来のポリエチレンと同等の加工性および性能特性を維持しながら、再生可能な原料を含んでいます。そのため、包装材、フィルム、キャップ、成形品など、既存のポリエチレンとの互換性が戦略的に重要な用途において魅力的な素材となっています。
応用
バイオベース樹脂市場において、用途別需要は2026年から2034年にかけて年平均成長率(CAGR)9.6~10.5%で増加すると予測されています。包装分野は、加工業者が既存の製品形態に確立されたバイオベースポリマーを組み込むことができるため、依然として最大の需要分野となっています。自動車分野は、メーカーが内装、軽量部品、および特定の構造用途向けに低炭素材料を検討しているため、より急速に成長する機会となっています。
- 包装:ブランドや加工業者がボトル、フィルム、トレイ、フレキシブル包装、特殊包装などに再生可能な素材を求めているため、包装は依然として主要な用途となっています。性能要件には、バリア性、リサイクル性、原料調達の検証などがますます含まれるようになっています。
- 自動車分野:自動車メーカーが炭素含有量の少ない軽量素材を評価するにつれ、自動車用途は拡大しています。内装部品、電気部品、エンジンルーム内の部品、複合材料などは、熱特性、機械的特性、耐久性といった仕様を満たす機会を提供します。
- 建設分野:建設需要の中心は、耐久性のある材料、コーティング剤、複合材料、断熱関連部品、および特殊ポリマーシステムです。採用の成否は、耐用年数、認証、耐湿性、耐火性能、および総設置コストに大きく左右されます。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|
パッケージ |
高い |
再生可能な包装材 |
スケーリング |
|
自動車 |
中くらい |
軽量素材 |
スケーリング |
|
工事 |
低い |
グリーン素材 |
新興 |
バイオベース樹脂市場の成長要因と影響分析
持続可能な包装要件の拡大
包装は、バイオベース樹脂市場において依然として最も強力な構造的需要促進要因であり続けています。これは、ブランドオーナーが再生可能成分をリサイクル性、再生成分含有量、材料効率と併せて評価する傾向が強まっているためです。世界のバイオプラスチック生産能力に関する情報によると、2025年には世界のバイオプラスチック生産能力の41.3%が包装分野に集中すると予測されています。これは、包装が用途分野としていかに重要であるかを示しています。規制上の問題もこの方向への動きを後押ししており、特に欧州では、包装および包装廃棄物規制がバイオベース原料と包装の持続可能性に重点を置いています。これにより、樹脂メーカーは既存の加工技術と互換性のある樹脂を生産する機会を得ています。また、実際の主張と環境に関する主張を区別する必要があるため、認証とライフサイクルデータが重要になっています。
再生可能な原料とポリマー技術の成長
発酵、触媒プロセス、重合、原料処理の技術向上により、バイオベース樹脂の実用化が進み、PLA、PHA、バイオPE、バイオPETといったバイオ樹脂が、従来は従来型ポリマーが用いられていた用途にも使用されるようになった。生産能力の地理的な拡大も進んでおり、バイオプラスチック生産能力ではアジアが最大規模となり、ヨーロッパと北米は技術力と加工能力を維持している。業界における技術革新の影響としては、原料供給経路への依存度の低下や、用途に応じた樹脂のカスタマイズの増加などが挙げられる。生産能力の向上に伴い、調達はもはや試験的なサステナビリティイニシアチブに基づくものではなく、標準的な購入契約に基づくものとなるだろう。
企業の脱炭素化とライフサイクル性能要件
企業のサステナビリティプログラムは、一般的な環境への取り組みから、製品からの実際の炭素排出量削減へと段階的に進んでいます。消費者は、再生可能な原材料の割合、その認証、カーボンフットプリント、製造プロセスの効率性、そして製品のライフサイクル終了後の選択肢にますます関心を寄せています。こうした動きは、樹脂メーカーに対し、マスバランスシステム、分別された再生可能な原材料、LCAプロセス、トレーサビリティプラットフォームの開発を促しています。例えば、アルケマ社は、バイオベース製品を25%以上使用したソリューションが2024年には売上高の約10%を占めると述べており、同社の認証プログラムには現在、すべてのコーティング工場が含まれています。こうした傾向は、サステナビリティ要件がビジネスプロセスや製品開発に組み込まれていることを示しています。この需要は、包装業界だけでなく、自動車業界や建材業界にも広がっています。
バイオベース樹脂市場の将来動向
ドロップイン樹脂およびマスバランス樹脂システムの拡張
将来のバイオベース樹脂市場のトレンドは、大規模な設備変更なしに既存の生産システムに組み込める材料を重視する傾向にあると考えられます。ドロップインポリマーやマスバランス材料を用いることで、企業は既存の加工環境を維持しながら、再生可能またはバイオ由来の炭素を容易に導入できます。このような選択肢は、認証プロセスにコストがかかる自動車、電子機器、包装、コーティング、および産業用途における持続可能なポリマーの採用を促進するのに役立ちます。顧客はトレーサビリティ認証を求めているため、認証は非常に重要になります。ISCC PLUSやそれに類するシステムを使用することで、既存の製造施設で代替原料を使用しながら、原料の起源を追跡できます。コベストロのバイオ循環型ポリカーボネートシリーズは、マスバランス原料を通常の加工と性能に統合するソリューションの一例です。
循環型経済とバイオベース素材のより高度な統合
バイオベース含有量の評価は、持続可能性の独立した特性としてではなく、リサイクルや再利用と併せて、ますます一般的になりつつあります。そのため、製造業者は再生可能な原料とリサイクル/再利用可能な含有量を組み込んだ樹脂配合を開発する必要があります。消費者は、製品のライフサイクル終了段階に新たな負担をかけることなく、化石燃料への依存を最小限に抑えた製品を求める傾向が強まっているため、これは開発、認証、資金調達に影響を与えるでしょう。包装業界は、こうしたイノベーションの主要な試験場の一つとなるでしょう。しかし、自動車分野での応用は、軽量化と部品の再配合を通じて、このプロセスを大幅に加速させるでしょう。さらに、規制によって、より具体的な環境に関する主張やライフサイクルアセスメントが求められるようになります。したがって、将来の製品は、再生可能含有量、カーボンフットプリント、リサイクル性、耐久性、加工効率といった要素のマトリックス上で競争する必要が出てきます。これらのすべての機能を一つの材料プラットフォームに統合できる企業は、バイオベース材料メーカーよりも調達ニーズに容易に対応できるでしょう。
バイオベース樹脂市場の機会
原料供給拠点付近での再生可能樹脂生産の規模拡大
バイオベース樹脂市場の予測によると、信頼できる農業、生物廃棄物、再生可能中間体の供給拠点の近くで生産を拡大する機会があります。原料の近接性により、物流リスクを軽減できるだけでなく、トレーサビリティが向上し、長期供給契約を支えられます。生産者は、砂糖、トウモロコシ、セルロース、農業残渣、廃油などのバリューチェーンが確立されている地域を優先し、これらの資源を重合または発酵設備と結びつけることができます。コンバーターとの戦略的パートナーシップにより、生産能力拡大前にオフテイクを確保することで、商業化リスクをさらに軽減できます。モジュール式生産技術への投資により、メーカーは大規模な設備にすぐに着手することなく、地域の需要に対応できるようになります。最も有望な機会は、持続可能性要件、ブランドコミットメント、または規制上の義務により、高い材料コストを相殺するのに十分な価値が生み出されるため、顧客が再生可能成分のプレミアムを受け入れる用途にあるはずです。このようなプロジェクトは、原料への依存度を分散させ、単一の再生可能原料への依存度を低減することもできます。
自動車向け高性能バイオベース材料の開発
自動車分野は、材料選定において軽量化、カーボンフットプリント、耐久性、循環性といった要素がますます重視されるようになっているため、魅力的な機会を提供しています。樹脂メーカーは、再生可能素材で厳しい技術要件を満たすことができる内装部品、電気系統、複合構造、特殊部品などをターゲットにすることができます。開発においては、持続可能性といった特性だけでなく、熱安定性、耐衝撃性、寸法精度、難燃性、長期耐久性にも重点を置くべきです。自動車OEM、ティアサプライヤー、コンパウンダーとのパートナーシップにより、認証サイクルを短縮し、配合要件に関する直接的なフィードバックを得ることができます。この機会は、再生可能ポリマーと天然繊維またはリサイクル素材を組み合わせたバイオベース強化システムやハイブリッド複合材料にも及びます。商業化が成功すれば、樹脂の生産量は包装分野を超えて増加し、産業用途全体で需要が多様化するでしょう。したがって、自動車分野への採用は、バイオベースポリマーを技術的に要求の厳しい市場に拡大しようとするメーカーにとって、より価値の高い道筋となる可能性があります。
最近の動向
- 2026年1月:アルケマ社— アルケマ社は、JEC World 2026において、100%バイオベースでリサイクル可能な樹脂技術を展示し、持続可能な複合材料ポートフォリオを拡充すると発表した。同社は、再生可能な成分とリサイクル性を兼ね備えた、要求の厳しい複合材料用途向けの新しい樹脂ソリューションを強調し、輸送、エネルギー、産業用途における環境負荷の低い材料への移行を支援する。
- 2025年11月:ミシュランは、中国の長江デルタ炭素繊維・複合材料技術革新センターと戦略的協力協定を締結しました。この協定は、バイオベースで無毒、高性能な樹脂システムの共同研究、開発、および産業化を対象としています。この協力は、持続可能な複合材料の開発を目指し、中国の複合材料産業における技術開発を支援するものです。
- 2025年4月:Verde Bioresins社― Verde Bioresins社は、包装用途向けの新生分解性ポリアースレンフィルムグレードを発表しました。同社によると、FDA承認済みのこの樹脂は、植物由来成分、リサイクル性、埋立地での生分解性を兼ね備えながら、従来のプラスチック加工装置との互換性も維持しています。この開発により、バイオベース樹脂の用途がフレキシブルフィルムや包装形態において拡大します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -