
Markt für Nutzung von Blutkomponenten: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für die Nutzung von Blutkomponenten (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Produkttyp (Plasma, rote Blutkörperchen, Blutplättchen); Anwendung (Körperkonturierung, Hautverjüngung und -erneuerung, Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018768
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
14,92 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,84 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,26 %
Wachstumsrate
Adressierbarer Markt
166,39 Mrd. US-Dollar
(2026–2034)
Der globale Markt für die Nutzung von Blutkomponenten wird Prognosen zufolge von 14,92 Milliarden US-Dollar im Jahr 2025 auf 20,84 Milliarden US-Dollar im Jahr 2034 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,26 % im Zeitraum 2026–2034 entspricht. Der Markt zeigt eine kontinuierliche klinische Abhängigkeit von der Trennung von Blutkomponenten, getrieben durch die Bereiche Chirurgie, Traumabehandlung, Onkologie, Hämatologie, Geburtshilfe und Transfusionsmedizin.
Für Nordamerika wird ein vergleichsweise hohes Wachstum prognostiziert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 3,70 % und 4,20 % bis 2034. Die Marktgröße in Nordamerika wird durch das bestehende Transfusionssystem und die Infrastruktur der Blutbanken bestimmt. Ein zunehmender Fokus auf patientenorientiertes Blutmanagement, restriktive Transfusionsrichtlinien, die digitale Überwachung der Blutbankbestände und die spezifische Zuordnung von Blutkomponenten werden die Marktnachfrage ankurbeln.
Marktanalyse und Einblicke zur Verwendung von Blutkomponenten
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 35–39 % am Markt für die Nutzung von Blutkomponenten haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,70–4,20 % wachsen wird. Unterstützt wird dies durch ausgereifte Transfusionsdienste, Krankenhausnetzwerke, Patientenblutmanagement und komponentenbezogene klinische Protokolle.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 72–76 % Nordamerika ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,80–4,20 % wachsen werden. Treiber dieser Entwicklung sind fortschrittliche Blutbanken, die Versorgung von Traumapatienten, die Onkologie sowie Maßnahmen zur Nutzungssteuerung.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 27–31 % halten und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,80–4,30 % verzeichnen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien durch koordinierte Transfusionsdienste und strenge Qualitätsrahmen unterstützt werden.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 24–28 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,20–5,80 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, da die Krankenhauskapazitäten und die Komponentenverarbeitung zunehmen.
- Größtes Segment: Es wird erwartet, dass rote Blutkörperchen im Jahr 2025 einen Marktanteil von 47–51 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,80–4,30 % wachsen werden, was ihren breiten klinischen Nutzen widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Es wird prognostiziert, dass Thrombozyten im Jahr 2025 einen Marktanteil von 21–25 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,10–5,70 % wachsen werden, unterstützt durch die Nachfrage im Bereich Onkologie und komplexe chirurgische Eingriffe.
- Detaillierte Analyse der wichtigsten Unternehmen: UCLA Medical Center, The Johns Hopkins Hospital, Massachusetts General Hospital, Mayo Clinic, Cleveland Clinic, Brigham and Women's Hospital, NewYork-Presbyterian Hospital, University of Michigan Hospitals and Health Centers, Indiana University Health, Inc. und UCSF Medical Center.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Blutkomponenten hat sich von der Abhängigkeit von Vollblut hin zur Komponententechnologie verlagert. Mit der Entwicklung von Automatisierung, Leukozytenreduktion, Apherese, Verfahren zur Pathogenreduktion, Kühlkette und der Computerisierung von Blutbanken konnte die Konsistenz verbessert werden. Die Produktionsdynamik umfasst nun die Balance zwischen der Aufbereitung von Komponenten entsprechend dem lokalen Bedarf, der Reduzierung von Verlusten durch Verfallsdatum und der Kompatibilität. Krankenhäuser integrieren zunehmend Transfusionskomitees in Labor- und Klinikabläufe, um die Anwendung von Blutkomponenten zu optimieren, während moderne Blutzentren standardisierte Verarbeitungs- und Bestandsmanagementprozesse entwickelt haben, um die Verfügbarkeit im Verhältnis zur Haltbarkeitsdauer der Komponenten zu optimieren.
Zukünftige Entwicklungen werden auf Verbesserungen in der Gesundheitsversorgung in Märkten mit noch nicht so weit entwickelter Blutkomponentennutzung ausgerichtet sein. Schwellenländer in Asien investieren in die Kapazitäten von Blutspendezentren, Krankenhauslaboren, Komponententrennung und Qualitätssicherungssystemen, während etablierte Märkte den Fokus auf die Optimierung der Nutzung legen. Die regulatorischen Vorgaben zur Rückverfolgbarkeit, Hämowigilanz, zum Schutz von Spendern und zur Qualität der Komponenten werden Investitionen in Überwachungssysteme nach sich ziehen. Technologische Lösungen, die eine bessere Prognose, geringere Verschwendung und einen schnellen Zugriff auf Komponenten bei Traumata, in der Onkologie, bei Transplantationen und Operationen ermöglichen, dürften sich als erfolgreich erweisen.
Berichtsumfang zum Markt für die Nutzung von Blutkomponenten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,92 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,84 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Verwendung von Blutkomponenten
Die Nachfrage im Markt für Blutkomponenten hängt von Krankenhauseinweisungen, Operationen, Traumata, Krebsbehandlungen, Transplantationen, der Behandlung von Anämie und blutbedingten Erbkrankheiten ab. Sie beginnt mit der Gewinnung und Entnahme von Blutspenden, gefolgt von Screening, Verarbeitung, Lagerung, Verteilung, Kreuzproben und schließlich der Verabreichung der Blutkomponenten. In jeder Phase entstehen unterschiedliche Anforderungen, wie z. B. die Einhaltung der Temperaturvorschriften, die Kennzeichnung, die Sicherstellung der Kompatibilität und die Rückverfolgbarkeit. Die Wertschöpfungskette umfasst Blutbanken, Krankenhäuser, Labore, Logistikunternehmen und Abteilungen für Transfusionsmedizin.
Die Angebotsseite wird durch das Spenderangebot, die Haltbarkeit der Blutkomponenten, die Verarbeitungskapazität, saisonale Schwankungen und regionale Ungleichgewichte beeinflusst. Erythrozyten erfordern eine ständige Lagerumschlagshäufigkeit, während Thrombozyten aufgrund ihrer kürzeren Lagerzeit eine strengere Logistik notwendig machen. Plasma ist bei sachgemäßer Einfrierung flexibler einsetzbar. Die Blutspendedienste verwalten ihre Bestände zunehmend in Abstimmung mit den Krankenhäusern, die ihrerseits ein patientenorientiertes Blutmanagement einsetzen, um unnötigen Verbrauch zu minimieren.
Die Marktanalyse zur Nutzung von Blutkomponenten zeigt, dass die Wettbewerbspositionierung stärker auf klinischer Integration, Transfusionsexpertise, zuverlässiger Lagerhaltung und Forschung als auf traditioneller Produktdifferenzierung beruht. Akademische Einrichtungen wie die Mayo Clinic, die Cleveland Clinic, das Johns Hopkins Hospital, das Massachusetts General Hospital und das Brigham and Women’s Hospital spielen eine bedeutende Rolle in der evidenzbasierten Transfusionsmedizin. Dies wird durch ihren besonderen Fokus auf Hämatologie, Onkologie, Transplantationsmedizin, Traumatologie und Chirurgie unterstützt, die eine Vielzahl von Blutkomponenten benötigen.
Die Finanzierung konzentriert sich zunehmend auf die Automatisierung von Blutbanken, Apherese-Verfahren, digitale Bestandsverwaltung, Rückverfolgbarkeit und klinische Entscheidungsunterstützung. Beispiele für Einrichtungen, die solche Funktionen im komplexen Gesundheitswesen benötigen, sind das UCLA Medical Center, das NewYork-Presbyterian Hospital, die Universitätskliniken und Gesundheitszentren der University of Michigan, Indiana University Health, Inc. und das UCSF Medical Center. Teilnehmer am Markt für die Nutzung von Blutkomponenten können ihre Wettbewerbsposition durch Analysen, Interoperabilität, Qualitätssicherungsprogramme für Blutkomponenten und Forschungskooperationen verbessern, um die verfügbaren Bestände besser an den klinischen Bedarf anzupassen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
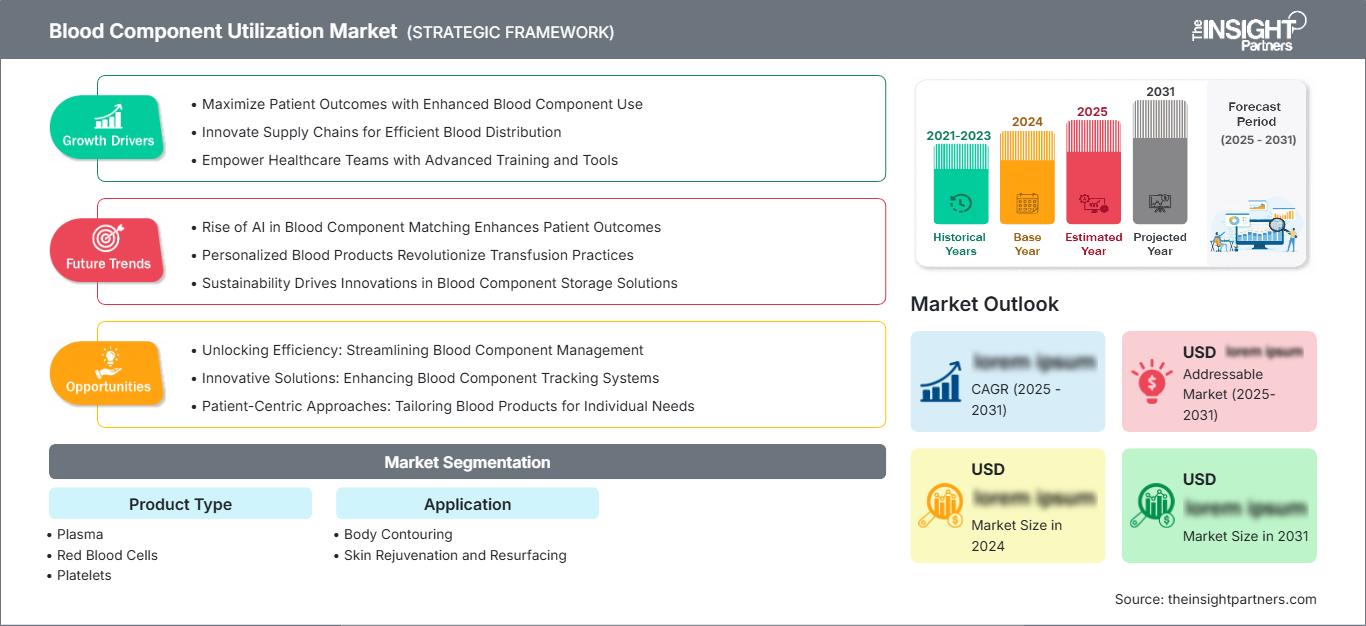
Markt für die Nutzung von Blutkomponenten: Strategische Einblicke
Regionale Einblicke
Markt für die Nutzung von Blutkomponenten in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 35–39 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,70–4,20 % wachsen. Nordamerika profitiert von gut entwickelten Blutspendesystemen, hochmodernen Krankenhauslaboren, Abteilungen für Transfusionsmedizin und Programmen zum patientenorientierten Blutmanagement. Die USA sind der größte nationale Markt, während Kanada durch seine organisierten Blutspendedienste und fortschrittlichen Krankenhäuser einen wichtigen Beitrag leistet. Die Nachfrage konzentriert sich weiterhin auf die Bereiche Chirurgie, Traumatologie, Onkologie, Transplantationsmedizin und Hämatologie.
Strukturorientiertes Wachstum wird durch verbesserte Bestandsanalysen, Komponentenverfolgung, strenge Transfusionsrichtlinien und verstärkte Bemühungen zur Abfallreduzierung gefördert. Standardisierte Richtlinien für Erythrozyten, Plasma und Thrombozyten werden in Krankenhäusern eingeführt, während spezialisierte Zentren Zugang zu passenden und individualisierten Komponenten haben. Das regionale Versorgungsmanagement wird in Zeiten saisonaler Engpässe und unerwarteter Bedarfsspitzen in Notfällen zunehmend von Prognosen und digitaler Koordination abhängig.
US-Markt für die Nutzung von Blutkomponenten
Die USA werden voraussichtlich im Jahr 2025 72–76 % des nordamerikanischen Marktes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,80–4,20 % wachsen. Der Markt wird von großen Universitätskliniken, nationalen Blutnetzwerken, Traumazentren, Krebszentren und modernen Transfusionslaboren getragen. Das UCLA Medical Center, das Johns Hopkins Hospital, die Mayo Clinic, die Cleveland Clinic und das UCSF Medical Center tragen zu spezialisierten Anwendungspraktiken bei.
Die Anwendungsmuster werden zunehmend durch das Patientenblutmanagement, die blutsparende Behandlung in der Chirurgie, die onkologische Versorgung, Notfalltransfusionen und komponentenbezogene Protokolle bestimmt. Erythrozyten bleiben zentral für die Anwendung, während der Bedarf an Thrombozytenkonzentraten sich stärker auf Onkologie, Transplantation und komplexe Eingriffe konzentriert. Digitale Bestandsverwaltungssysteme und Transfusionskomitees in Krankenhäusern gewinnen strategisch an Bedeutung, da die Leistungserbringer bestrebt sind, Engpässe, Verfallsdaten, Kompatibilitätsprobleme und Beschaffungskosten zu bewältigen, ohne die klinische Einsatzbereitschaft zu beeinträchtigen.
Markt für die Nutzung von Blutkomponenten in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 27–31 % erreichen und zwischen 2025 und 2034 ein jährliches Wachstum von 3,80–4,30 % verzeichnen, wobei Deutschland den größten Binnenmarkt darstellt. Nationale Koordination, strenge Qualitätsstandards und die Trennung von Blutkomponenten bilden eine hervorragende operative Grundlage. Der Fokus verlagert sich zunehmend auf Sicherheit, Rückverfolgbarkeit, verantwortungsvolle Spenderbetreuung und sachgerechte Transfusion.
Das Vereinigte Königreich verfügt über eine hochentwickelte Struktur im Bereich der Blutversorgung, wobei Krankenhäuser standardisierte Transfusionsverfahren, die Rückverfolgbarkeit von Blutkomponenten und das patientenorientierte Blutmanagement in den Fokus rücken. Deutschland besitzt eine große Anzahl von Krankenhäusern mit angeschlossener Blutbankinfrastruktur und spezialisierten Transfusionsdiensten. Qualitätsmanagement und die Verantwortung der Krankenhäuser für Blutprodukte sind in Frankreich, Italien und Spanien weiterhin weit verbreitet, während sich klinische Einrichtungen verstärkt auf die korrekte Auswahl von Blutkomponenten und die Reduzierung unnötiger Transfusionen konzentrieren.
Markt für die Nutzung von Blutkomponenten im asiatisch-pazifischen Raum
Die APAC-Region wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 24–28 % erreichen und im Zeitraum 2025–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,20–5,80 % wachsen, wobei China die Hauptnachfrage generiert. Japan und Südkorea profitieren von hochentwickelten Transfusionsdiensten und Krankenhäusern, während Indien und Australien aufgrund ihrer Entwicklung im Bereich klinischer und Blutdienstleistungen einen zusätzlichen Beitrag leisten.
Das Wachstum der Branche, Investitionen im Gesundheitswesen, der Ausbau der spezialisierten Versorgung und der Fokus auf Blutproduktsicherheit fördern die Akzeptanz neuer Blutprodukte. China und Indien verfügen über ein hohes Potenzial, das durch die zunehmende Anwendung der Komponententrennung und organisierte Transfusionssysteme begünstigt wird. Japan und Australien priorisieren Qualität, Effizienz und Rückverfolgbarkeit, während Südkorea von der fortschrittlichen Infrastruktur seiner Krankenhäuser und Labore profitiert. Der regionale Trend wird daher sowohl durch den Zugang zu Blutprodukten als auch durch deren schrittweise Modernisierung geprägt.
Markt für die Nutzung von Blutkomponenten im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 4,70–5,20 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate zählen zu den führenden Märkten am Golf, während Südafrika eine zentrale Rolle im Bereich der fortgeschrittenen Transfusionsmedizin spielt. Die Modernisierung von Krankenhäusern und Investitionen in die spezialisierte Versorgung steigern die Nachfrage nach einer zuverlässigen Verfügbarkeit von Blutkomponenten.
Die Entwicklung der Gesundheitsinfrastruktur in Saudi-Arabien bietet einen Vorteil, während in den VAE die Kapazitäten spezialisierter Krankenhäuser und Labordienstleistungen verbessert wurden. Südafrika verfügt über ein etabliertes System für Bluttransfusionen, während die Verfügbarkeit von Blutprodukten in anderen Regionen des Nahen Ostens und Afrikas unterschiedlich ist. Energieinfrastruktur, Zuverlässigkeit des Transports, Kühlkettenanforderungen und die Kapazität von Blutspendezentren sind einige der Faktoren, die den Blutverbrauch in der Region bestimmen.
Segmentierungsanalyse
Rohrtyp
Die Produktstruktur konzentriert sich weiterhin auf differenzierte klinische Anforderungen, Lagereigenschaften und komponentenbezogene therapeutische Anwendungen. Erythrozyten bilden die größte Komponentenkategorie, während Plasma die Blutgerinnung unterstützt und Thrombozyten die Hämostase gewährleisten. Der Markt für Blutkomponentennutzung in diesem Segment wird durch Operationsvolumen, Notfallmedizin, Onkologie und Transfusionsprotokolle beeinflusst. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,80–4,30 % wächst.
- Plasma: Plasma ist nach wie vor von strategischer Bedeutung für den Ersatz von Gerinnungsfaktoren, die Behandlung von Traumata, leberbedingte Blutungen und ausgewählte Anwendungen in der Intensivmedizin, die ein kontrolliertes Einfrieren, Auftauen, eine Kompatibilitätsprüfung und eine schnelle Verfügbarkeit erfordern.
- Rote Blutkörperchen: Rote Blutkörperchen nehmen den größten Anteil der Verwendung ein, da sie zur Behandlung von Anämie, akutem Blutverlust, Operationen, Traumata und zur Deckung des chronischen Transfusionsbedarfs in zahlreichen Krankenhausabteilungen eingesetzt werden.
- Thrombozyten: Thrombozyten werden in anspruchsvollen Anwendungen wie Thrombozytopenie, Blutungen, Onkologie, Transplantation und invasiven Eingriffen eingesetzt, weshalb Frische des Lagerbestands und schnelle Verteilung besonders wichtig sind.
Anwendung
Die Anwendungsmuster variieren erheblich je nach Behandlungspfad, Schweregrad der Erkrankung und Komponentenbedarf. Die klinische Nutzung wird durch das Fallaufkommen und die institutionellen Protokolle beeinflusst, während spezialisierte Anwendungen von den Kapazitäten der Transfusionsmedizin abhängen. Der Markt für Blutkomponentennutzung wird in diesen Anwendungsbereichen auch durch die sich stetig weiterentwickelnden Erkenntnisse zum sachgerechten Einsatz und zur patientenspezifischen Komponentenauswahl geprägt. Für dieses Segment wird ein jährliches Wachstum von 4,00–4,60 % im Zeitraum 2026–2034 erwartet.
- Körperkonturierung: Die Anwendung erfolgt in Eingriffsumgebungen, die ein sorgfältiges Blutverlustmanagement, eine perioperative Überwachung und einen koordinierten Zugang zu kompatiblen Komponenten erfordern, wenn ein erhebliches Blutungsrisiko festgestellt wird.
- Hautverjüngung und -erneuerung: Diese Anwendung spielt bei der herkömmlichen Transfusionsnutzung eine eher untergeordnete Rolle; die Nachfrage konzentriert sich auf spezialisierte klinische Umgebungen und Verfahren, bei denen aus Blut gewonnene Materialien oder komponentenbezogene Techniken mit Arbeitsabläufen im Bereich des Gewebemanagements zusammentreffen.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Patientenblut |
Reifen |
|
Diagnostische Labore |
Medium |
Komponententest |
Skalierung |
|
Blutbanken |
Hoch |
Bestandsanalyse |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für die Nutzung von Blutkomponenten
Erweiterung der Programme zum Patientenblutmanagement
Der patientenorientierte Ansatz im Blutmanagement revolutioniert die Art und Weise, wie Krankenhäuser ihren Bedarf an Blutkomponenten ermitteln. Er basiert auf dem Zusammenhang zwischen Bluttransfusionen, Anämiediagnosen, Blutkonservierung, chirurgischen Eingriffen und kritischen Grenzwerten. Dadurch können unnötige Blutkonserven entfernt werden, während gleichzeitig der Zugang für Patienten mit tatsächlichem Bedarf gewährleistet bleibt. Diese Marktentwicklung ist von großer Bedeutung, da Krankenhäuser zunehmend nicht nur die Beschaffungskosten, sondern auch die Qualität der Komponentennutzung bewerten. Blutspendezentren müssen daher ihre Prognosen präzisieren, anstatt einfach nur die Liefermengen zu erhöhen. Universitätskliniken spielen eine wichtige Rolle bei der Entwicklung von Protokollen, die später auch in anderen Einrichtungen Anwendung finden. Mit der Einführung von Transfusionskomitees und der Überwachung der Komponentennutzung in den einzelnen Abteilungen wird ein datengestützterer Einsatz von Blutkomponenten notwendig.
Wachstum in der komplexen chirurgischen und onkologischen Versorgung
Immer komplexere chirurgische Eingriffe, Krebstherapien, Transplantationen, Traumabehandlungen und hämatologische Leistungen erfordern differenzierte Anforderungen an Erythrozyten, Plasma und Thrombozyten. Diese Behandlungspfade erfordern oft einen schnellen Zugriff auf spezifische Komponenten, insbesondere bei unvorhersehbarem Blutungsrisiko oder eingeschränkter Hämatopoese. Die Auswirkungen reichen über das reine Volumen hinaus, da Krankenhäuser die Bereitstellung spezialisierter Komponenten, Kreuzproben und modifizierter Produkte sicherstellen müssen. Onkologische Zentren können einen wiederkehrenden Bedarf an Thrombozyten generieren, während größere chirurgische Eingriffe und die Versorgung von Traumapatienten eine koordinierte Verfügbarkeit von Erythrozyten und Plasma erfordern. Mit dem Ausbau tertiärer Versorgungsnetze verteilt sich die Nutzung der Komponenten zunehmend geografisch auf spezialisierte Einrichtungen. Blutspendezentren benötigen daher flexible Logistik, zuverlässige Kühlketten und Transparenz über den Bedarf. Dieser Strukturwandel fördert Investitionen in Verarbeitung, Lagerung, Transport und die Koordination zwischen Krankenhäusern und unterstützt gleichzeitig die Einrichtungen bei der Verbesserung ihrer Notfallplanung für kritische Ereignisse.
Verbesserte Infrastruktur des Blutsystems in Schwellenländern
Die Modernisierung der Blutversorgungssysteme in Schwellenländern kann die Nutzung durch eine Steigerung der Spenderzahlen, die Trennung von Blutkomponenten, das Laborscreening und den Zugang zu Blutprodukten in Krankenhäusern verbessern. Die WHO betont weiterhin die Bedeutung koordinierter nationaler Blutversorgungssysteme, Qualitätsmanagement und eines zuverlässigen Zugangs zu sicheren Blutprodukten. Die wirtschaftlichen Auswirkungen sind dort am größten, wo Krankenhäuser von der Abhängigkeit von Vollblut auf standardisierte Komponententherapien umstellen. Investitionen in zentrale Verarbeitung, Kühlung, Laborautomatisierung und Vertriebsnetze können die Verfügbarkeit verbessern und gleichzeitig Inkonsistenzen zwischen den Einrichtungen verringern. China und Indien bieten besonders wichtige Wachstumsmärkte, da große Bevölkerungen, der Ausbau der tertiären Versorgungsinfrastruktur und die steigende medizinische Kapazität einen erheblichen Bedarf an zuverlässigen Blutkomponenten schaffen. Die Expansion hängt jedoch von der Ausbildung des Personals, der Durchsetzung regulatorischer Vorgaben, der Finanzierung und dem Transport ab. Lieferanten und Gesundheitseinrichtungen, die die Entwicklung integrierter Blutzentren unterstützen, können daher Infrastrukturlücken schließen und gleichzeitig skalierbare Betriebsmodelle etablieren.
Markttrends für die Nutzung von Blutkomponenten
Digitale Prognose und Optimierung des Komponentenbestands
Digitale Prognosen werden voraussichtlich zu einem prägenden Merkmal der Marktentwicklung im Bereich der Blutkomponentennutzung, da Krankenhäuser Laborsysteme, Blutbanken, elektronische Patientenakten und Versorgungsplattformen vernetzen. Fortschrittliche Analysen können saisonale Nachfrage, Behandlungspläne, Verfallsrisiken und komponentenbezogene Verbrauchsmuster frühzeitig erkennen, bevor Engpässe entstehen. Modelle des maschinellen Lernens können Beschaffungs- und Zuteilungsentscheidungen zunehmend unterstützen, ohne die klinische Beurteilung zu ersetzen. Interoperable Dashboards ermöglichen es Krankenhausnetzwerken, Bestände über mehrere Einrichtungen hinweg einzusehen, die Umverteilung zu verbessern und vermeidbare Entsorgungen zu reduzieren. Bei Thrombozytenkonzentraten, wo Lagerbeschränkungen einen besonders hohen operativen Druck erzeugen, können prädiktive Tools helfen, Zuteilung und Lieferung zu priorisieren. Langfristig dürften diese Möglichkeiten das Bestandsmanagement von reaktiver Auffüllung hin zu einer koordinierten Bedarfsplanung verlagern. Das daraus resultierende Betriebsmodell wird voraussichtlich Transparenz, Rückverfolgbarkeit, schnelle Benachrichtigungen und messbare Nutzungsleistung im gesamten Transfusionsökosystem in den Vordergrund stellen.
Erweiterte Komponentenverfügbarkeit und spezialisierte Verarbeitung
Die zukünftige Entwicklung wird voraussichtlich Technologien priorisieren, die die Flexibilität von Blutkomponenten erhöhen, ohne die Sicherheit oder klinische Wirksamkeit zu beeinträchtigen. Forschung zur Thrombozytenkonservierung, Pathogenreduktion, verbesserten Lagerbedingungen und spezialisierten Verarbeitungsmethoden könnte die durch kurze Haltbarkeit bedingten Einschränkungen schrittweise beheben. Die Trends im Markt für Blutkomponentennutzung werden daher zunehmend Komponenten umfassen, die für schwierige Logistik, Notfallversorgung und die medizinische Versorgung in abgelegenen Gebieten konzipiert sind. Solche Fortschritte könnten die Abhängigkeit von der unmittelbaren Verfügbarkeit von Blutprodukten vom Spender zum Patienten verringern, insbesondere in Traumazentren und geografisch weit verteilten Krankenhäusern. Die Einführung wird jedoch von der behördlichen Zulassung, klinischen Studien, der Wirtschaftlichkeit der Herstellung und der Kompatibilität mit bestehenden Arbeitsabläufen in Blutbanken abhängen. Institutionen werden neue Technologien voraussichtlich eher nach dem Gesamtnutzen als allein nach der Haltbarkeit bewerten. Produkte, die eine zuverlässige Leistung erbringen und gleichzeitig Abfall, Transportaufwand oder den Bedarf an Notfallbeschaffung reduzieren, dürften die größte strategische Relevanz besitzen.
Marktchancen für die Nutzung von Blutkomponenten
Integrierte regionale Blutbankenplattformen
Regionale Bestandsplattformen bieten die Chance, Blutspendezentren, Krankenhäuser, Labore und Rettungsdienste durch gemeinsame Datentransparenz zu vernetzen. Investitionen in interoperable Systeme ermöglichen es den teilnehmenden Einrichtungen, Überbestände zu identifizieren, Engpässe vorherzusagen und Komponententransfers zu koordinieren, bevor Produkte ihr Verfallsdatum erreichen. Prognosen zum Blutkomponentenverbrauch sollten zunehmend den Mehrwert netzwerkweiter Optimierungen berücksichtigen, anstatt Krankenhäuser als isolierte Einkäufer zu bewerten. Anbieter mit etablierter Transfusionsinfrastruktur können als Ankerinstitutionen für regionale Plattformen dienen, während Technologiepartner Analysen, Warnmeldungen und Rückverfolgbarkeitsfunktionen bereitstellen können. Das größte Potenzial liegt in Märkten, in denen mehrere Krankenhäuser innerhalb vernetzter Gesundheitssysteme tätig sind, aber fragmentierte Bestandsinformationen führen. Eine skalierbare Plattform kann die Resilienz bei Katastrophen, saisonalen Schwankungen und schweren Traumata verbessern, gleichzeitig bessere Nutzungskennzahlen unterstützen und die Entsorgung vermeidbarer Komponenten reduzieren.
Spezialkomponenten für die Intensivpflege
Spezialisierte Blutkomponenten für Onkologie, Transplantation, Trauma, Neonatologie und immungeschwächte Patienten bieten ein weiteres Investitionspotenzial, da diese Patientengruppen häufig eine differenzierte Transfusionsversorgung benötigen. Anbieter können, sofern klinisch indiziert, Dienstleistungen rund um leukozytenreduzierte, bestrahlte, kompatible oder anderweitig modifizierte Blutkomponenten entwickeln. Prognosen zum Markt für Blutkomponentennutzung sollten berücksichtigen, dass das Wertwachstum eher auf einer höheren klinischen Spezialisierung als auf rein größeren Mengen beruhen kann. Krankenhäuser mit fortgeschrittenen hämatologischen und Transplantationsprogrammen können sich zu Referenzzentren für das komplexe Management von Blutkomponenten entwickeln, während Blutspendedienste dedizierte Logistik- und Beschaffungsvereinbarungen treffen können. Kommerzielle Chancen ergeben sich auch für Software, die Patientenbedürfnisse, Komponentenmodifikationen, Kompatibilität und zukünftigen Bedarf erfasst. Erfolgreiche Strategien erfordern eine enge Zusammenarbeit mit Transfusionsspezialisten, Laborteams, Aufsichtsbehörden und den Beschaffungsabteilungen der Krankenhäuser, um sicherzustellen, dass die spezialisierten Angebote den dokumentierten klinischen Anforderungen und betrieblichen Rahmenbedingungen gerecht werden.
Aktuelle Entwicklungen
- Juli 2026: Die AABB meldete eine moderate Nachfrage nach Thrombozytenkonzentraten. Die landesweite Verfügbarkeit deckte den bekannten Bedarf innerhalb von 24 Stunden, während die Bestände an Rh-negativen und O-positiven Erythrozyten weiterhin unter Druck standen. Das Update verdeutlicht die anhaltende Volatilität der Verfügbarkeit von Blutkomponenten und die Bedeutung der Echtzeit-Bestandsüberwachung für Krankenhäuser und Blutspendedienste.
- April 2026: Forscher des UCSF Medical Center berichteten über präklinische Ergebnisse eines gefriergetrockneten, aus Blutplättchen gewonnenen Produkts, das deutlich länger stabil bleibt als herkömmliche Blutplättchen. Die Arbeit unterstreicht die laufenden Bemühungen zur Entwicklung von Blutprodukten für den Einsatz in Trauma- und Notfallgebieten, wo die herkömmliche Lagerung und der Transport von Blutplättchen die Verfügbarkeit einschränken können.
- März 2026: Forscher des Massachusetts General Hospital am Mass General Brigham veröffentlichten Ergebnisse, die darauf hindeuten, dass eine Austauschtransfusion von Erythrozyten bei Patienten mit schwerer Babesiose hilfreich sein kann. Die in JAMA Internal Medicine publizierte Studie unterstreicht die Bedeutung spezialisierter Strategien zur Erythrozytenverwendung in der Behandlung komplexer Infektionskrankheiten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -