
Mercado de utilización de componentes sanguíneos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de utilización de componentes sanguíneos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (plasma, glóbulos rojos, plaquetas); aplicación (contorno corporal, rejuvenecimiento y renovación de la piel, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018768
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
14.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
20.840 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,26 %
Índice de crecimiento
Mercado potencial
166.390 millones de dólares estadounidenses
(2026-2034)
Se prevé que el tamaño del mercado mundial de utilización de componentes sanguíneos aumente de 14.920 millones de dólares en 2025 a 20.840 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,26% durante el período 2026-2034. El mercado demuestra una dependencia clínica continua de la separación de componentes sanguíneos, impulsada por cirugías, atención de traumatismos, oncología, hematología, obstetricia y medicina transfusional.
Se prevé que Norteamérica experimente un crecimiento relativamente acelerado, con una tasa de crecimiento anual compuesta (TCAC) que oscilará entre el 3,70 % y el 4,20 % hasta 2034. El tamaño del mercado en Norteamérica está impulsado por la infraestructura existente de sistemas de transfusión y bancos de sangre. El creciente enfoque en la gestión de la sangre del paciente, las políticas de transfusión restrictivas, la monitorización digital de los inventarios de los bancos de sangre y la compatibilidad específica de componentes impulsarán la demanda del mercado.
Evaluación y perspectivas del mercado de utilización de componentes sanguíneos
- América del Norte: Se prevé que América del Norte represente una cuota de mercado del 35-39% en la utilización de componentes sanguíneos en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,70-4,20% entre 2026 y 2034, gracias a la madurez de los servicios de transfusión, las redes hospitalarias, la gestión de la sangre del paciente y los protocolos clínicos específicos para cada componente.
- EE. UU.: Se estima que EE. UU. representará entre el 72 % y el 76 % de América del Norte en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,80 % al 4,20 % entre 2026 y 2034, impulsado por los avances en bancos de sangre, atención de traumatismos, oncología y controles de utilización.
- Europa: Se prevé que Europa represente entre el 27 % y el 31 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 3,80 % al 4,30 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España respaldados por servicios de transfusión coordinados y marcos de calidad rigurosos.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 24-28% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,20-5,80% entre 2026 y 2034, liderada por China, Japón, India, Corea del Sur y Australia, a medida que se expanda la capacidad hospitalaria y el procesamiento de componentes.
- El segmento más grande, el de los glóbulos rojos, se espera que represente una cuota de mercado del 47-51% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,80-4,30% durante el período 2026-2034, lo que refleja su amplia utilidad clínica.
- Segmento de alto crecimiento: Se prevé que las plaquetas representen una cuota de mercado del 21-25% en 2025 y que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,10-5,70% durante el período 2026-2034, impulsadas por la demanda en oncología y cirugías complejas.
- Empresas clave analizadas en detalle: UCLA Medical Center, The Johns Hopkins Hospital, Massachusetts General Hospital, Mayo Clinic, Cleveland Clinic, Brigham and Women's Hospital, NewYork-Presbyterian Hospital, University of Michigan Hospitals and Health Centers, Indiana University Health, Inc. y UCSF Medical Center.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de componentes sanguíneos ha pasado de depender de la sangre total a depender de la tecnología de componentes. Con el desarrollo de la automatización, la leucorreducción, la aféresis, las técnicas de reducción de patógenos, la cadena de frío y la informatización de los bancos de sangre, se ha incrementado la uniformidad. La dinámica de la producción ahora incluye el equilibrio entre la preparación de componentes según las necesidades locales, la reducción de pérdidas por caducidad y la compatibilidad. Los hospitales integran cada vez más los comités de transfusión en las prácticas clínicas y de laboratorio para mejorar las decisiones de utilización, mientras que los centros de sangre más avanzados han desarrollado procesos estandarizados y una gestión de inventario para optimizar la disponibilidad en función de la vida útil de los componentes.
Los futuros desarrollos se orientarán hacia la mejora de la atención sanitaria en mercados de utilización de componentes sanguíneos que no han alcanzado un nivel de madurez tradicional. Los mercados emergentes de Asia invierten en la capacidad de los centros de transfusión, los laboratorios hospitalarios, la separación de componentes y los sistemas de garantía de calidad, mientras que los mercados consolidados se centran en la optimización de la utilización. La atención que prestan las normativas a la trazabilidad, la hemovigilancia, la protección de los donantes y la calidad de los componentes impulsará las inversiones en sistemas de monitorización. Se prevé que las soluciones tecnológicas que permitan una mejor previsión, una menor pérdida de componentes y un acceso rápido a los mismos en casos de traumatismos, oncología, trasplantes y cirugía tengan un buen desempeño.
Alcance del informe de mercado sobre la utilización de componentes sanguíneos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 20.840 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de utilización de componentes sanguíneos
La demanda en el mercado de utilización de componentes sanguíneos depende de los ingresos hospitalarios, las cirugías realizadas, los traumatismos, los tratamientos oncológicos, las necesidades de trasplante, el tratamiento de la anemia y las enfermedades genéticas relacionadas con la sangre. El proceso comienza con la captación y recolección de sangre de donantes, seguida de la selección, el procesamiento, el almacenamiento, la distribución, las pruebas de compatibilidad y, finalmente, la administración de los componentes. Esto genera diversas exigencias en cada fase, como la regulación adecuada de la temperatura, el etiquetado, la garantía de compatibilidad y la trazabilidad. La cadena de demanda incluye bancos de sangre, hospitales, laboratorios, empresas de logística y departamentos de medicina transfusional.
La oferta se ve influenciada por la disponibilidad de donantes, la vida útil de los componentes, la capacidad de procesamiento, la estacionalidad y el desequilibrio entre regiones. Los glóbulos rojos requieren una rotación constante de existencias, mientras que las plaquetas exigen una logística más rigurosa debido a su menor tiempo de almacenamiento. El plasma ofrece mayor flexibilidad si se congela adecuadamente. Los centros de transfusión sanguínea han comenzado a gestionar sus existencias en colaboración con las necesidades de los hospitales, quienes, a su vez, han implementado sistemas de gestión de sangre para minimizar el uso innecesario de recursos.
El análisis de mercado sobre la utilización de componentes sanguíneos muestra que el posicionamiento competitivo se basa más en la integración clínica, el conocimiento sobre transfusiones, la fiabilidad del inventario y la investigación que en la diferenciación tradicional de productos. Instituciones académicas como la Clínica Mayo, la Clínica Cleveland, el Hospital Johns Hopkins, el Hospital General de Massachusetts y el Hospital Brigham and Women's desempeñan un papel fundamental en la medicina transfusional basada en la evidencia. Esto se ve respaldado por su especialización en hematología, oncología, medicina de trasplantes, traumatología y cirugía, áreas que requieren una amplia variedad de componentes.
La financiación se centra cada vez más en la automatización de bancos de sangre, la capacidad de aféresis, la gestión digital de inventarios, la trazabilidad y el apoyo a la toma de decisiones clínicas. Ejemplos de instituciones que necesitan estas capacidades en el complejo entorno asistencial son el Centro Médico de la UCLA, el Hospital NewYork-Presbyterian, los Hospitales y Centros de Salud de la Universidad de Michigan, Indiana University Health, Inc. y el Centro Médico de la UCSF. Los participantes en el mercado de utilización de componentes sanguíneos pueden mejorar su posición competitiva mediante análisis, interoperabilidad, programas de calidad de componentes y colaboración en investigación para lograr una mejor correspondencia entre el inventario disponible y las necesidades clínicas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de utilización de componentes sanguíneos: Perspectivas estratégicas
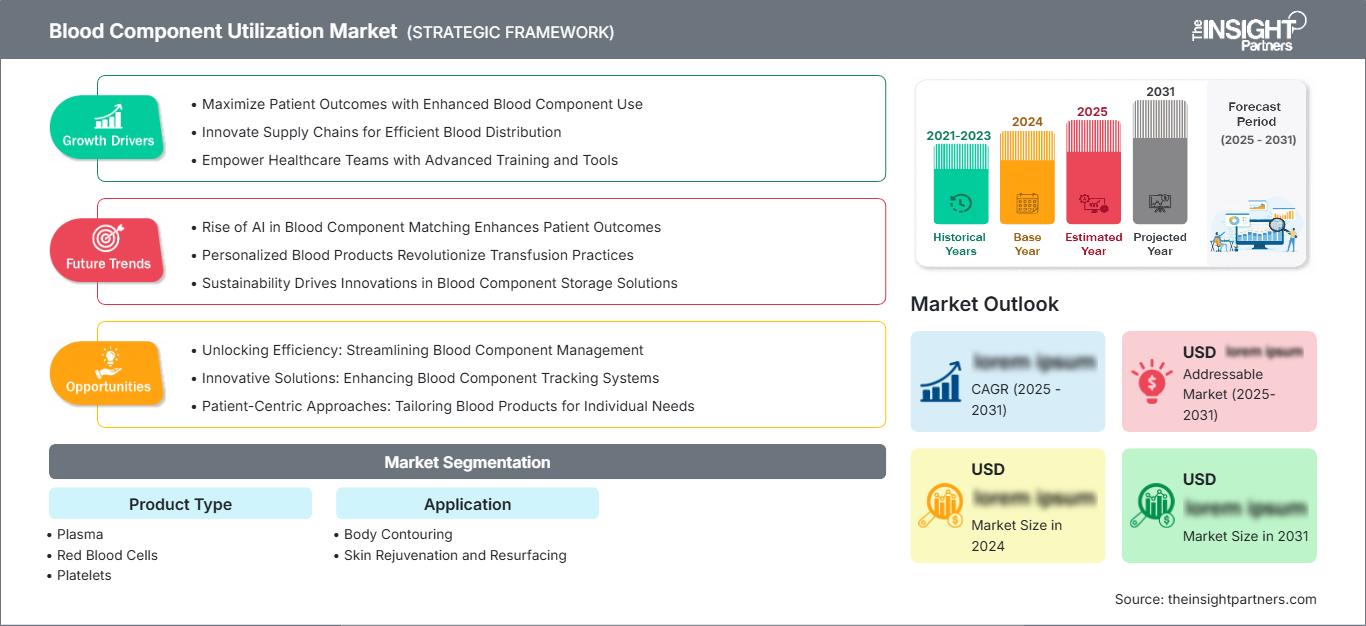
Perspectivas regionales
Mercado de utilización de componentes sanguíneos en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado del 35-39% en 2025 y crezca a una tasa anual compuesta (CAGR) del 3,70-4,20% hasta 2034. Norteamérica goza de una ventaja competitiva gracias a la presencia de sistemas de donación de sangre bien desarrollados, laboratorios hospitalarios de alta tecnología, divisiones de medicina transfusional y programas de gestión de sangre para pacientes. Estados Unidos constituye el mayor mercado nacional, mientras que Canadá contribuye a través de sus servicios de sangre organizados y hospitales de vanguardia. La demanda sigue estando relacionada con la cirugía, el trauma, la oncología, la medicina de trasplantes y la hematología.
El crecimiento basado en la estructura se ve facilitado por una mejor analítica del inventario, el seguimiento de componentes, políticas de transfusión estrictas y una mayor atención a la reducción del desperdicio. Se están implementando políticas estandarizadas para glóbulos rojos, plasma y plaquetas en los hospitales, mientras que los centros especializados tienen acceso a componentes compatibles y personalizados. La gestión regional del suministro depende cada vez más de la previsión y la coordinación digital en épocas de escasez estacional y aumentos inesperados en el uso de emergencias.
Mercado de utilización de componentes sanguíneos en EE. UU.
Se prevé que Estados Unidos represente entre el 72 % y el 76 % de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,80 % al 4,20 % hasta 2034. El mercado se sustenta en grandes hospitales universitarios, redes nacionales de transfusión sanguínea, sistemas de atención traumatológica, centros oncológicos y laboratorios de transfusión avanzados. El Centro Médico de la UCLA, el Hospital Johns Hopkins, la Clínica Mayo, la Clínica Cleveland y el Centro Médico de la UCSF contribuyen a las prácticas de utilización especializada.
Los patrones de aplicación están cada vez más condicionados por la gestión de la sangre del paciente, la conservación de sangre en cirugías, el apoyo oncológico, las transfusiones de emergencia y los protocolos específicos para cada componente. Los glóbulos rojos siguen siendo fundamentales para su utilización, mientras que las necesidades de plaquetas se concentran principalmente en oncología, trasplantes y procedimientos complejos. Las herramientas digitales de inventario y los comités de transfusión hospitalarios están adquiriendo una importancia estratégica a medida que los profesionales sanitarios buscan gestionar la escasez, la caducidad, la compatibilidad y los costes de adquisición sin reducir la capacidad clínica.
Mercado europeo de utilización de componentes sanguíneos
Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025 y presente una tasa de crecimiento anual compuesta (TCAC) del 3,80-4,30% entre 2025 y 2034, siendo Alemania el mercado interno más importante. La coordinación nacional, los estrictos estándares de calidad y la práctica de separar los componentes crean una excelente base operativa. El énfasis se está desplazando hacia la seguridad, la trazabilidad, la gestión de donantes y la transfusión adecuada.
El Reino Unido cuenta con una infraestructura avanzada de servicios de transfusión sanguínea, con hospitales que priorizan las prácticas estandarizadas, la trazabilidad de los componentes y la gestión de la sangre del paciente. Alemania dispone de un gran número de hospitales con infraestructura de bancos de sangre y servicios de transfusión especializados. La gestión de la calidad y la supervisión a nivel hospitalario siguen siendo prioritarias en Francia, Italia y España, mientras que las organizaciones clínicas se centran cada vez más en la selección adecuada de componentes y la reducción de transfusiones innecesarias.
Mercado de utilización de componentes sanguíneos en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 24 % y el 28 % del mercado en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,20 % al 5,80 % durante el período 2025-2034, con China como principal fuente de demanda. Japón y Corea del Sur se benefician de servicios de transfusión altamente desarrollados, junto con hospitales, mientras que India y Australia contribuyen gracias al desarrollo de sus servicios clínicos y de transfusión sanguínea.
El crecimiento de la industria, la inversión en atención médica, el aumento de la atención terciaria y la atención a la seguridad sanguínea impulsan la adopción de nuevas tecnologías. China e India presentan un gran potencial de volumen, impulsado por el creciente uso de la separación de componentes y los sistemas de transfusión organizados. Japón y Australia priorizan la calidad, la eficiencia y la trazabilidad, mientras que Corea del Sur se beneficia de la infraestructura avanzada de hospitales y laboratorios. Por lo tanto, la tendencia regional está determinada tanto por el acceso como por la modernización gradual de los componentes.
Mercado de utilización de componentes sanguíneos en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,70 % al 5,20 % hasta 2034, con Arabia Saudita y los Emiratos Árabes Unidos como mercados líderes del Golfo y Sudáfrica como referente en la actividad de transfusiones avanzadas. La modernización hospitalaria y las inversiones en atención terciaria están incrementando la demanda de disponibilidad confiable de componentes.
El desarrollo de la infraestructura sanitaria en Arabia Saudita ofrece una ventaja, mientras que en los Emiratos Árabes Unidos se observa una mejora en la capacidad de los hospitales especializados y los servicios de laboratorio. Sudáfrica cuenta con un marco establecido para las transfusiones, mientras que otras regiones de Oriente Medio y África presentan diferentes niveles de acceso y disponibilidad de productos sanguíneos. La infraestructura energética, la fiabilidad del transporte, las necesidades de la cadena de frío y la capacidad de los centros de transfusión sanguínea son algunos de los factores que determinan la utilización de la sangre en la región.
Análisis de segmentación
Tipo de tubo
La estructura de tipos de producto se centra en los requisitos clínicos diferenciados, las características de almacenamiento y las aplicaciones terapéuticas específicas de cada componente. Los glóbulos rojos constituyen la categoría de componentes más grande, mientras que el plasma proporciona soporte para la coagulación y las plaquetas satisfacen las necesidades hemostáticas. El alcance del mercado de utilización de componentes sanguíneos dentro de este segmento está influenciado por los volúmenes quirúrgicos, la medicina de urgencias, la oncología y los protocolos de transfusión. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,80 % al 4,30 % durante el período 2026-2034.
- Plasma: El plasma sigue siendo de importancia estratégica para la reposición de factores de coagulación, el tratamiento de traumatismos, las hemorragias relacionadas con el hígado y determinadas aplicaciones de cuidados intensivos, que requieren congelación y descongelación controladas, evaluación de la compatibilidad y disponibilidad rápida.
- Glóbulos rojos: Los glóbulos rojos ocupan el primer lugar en utilización porque son esenciales para el tratamiento de la anemia, la pérdida aguda de sangre, la cirugía, los traumatismos y las necesidades crónicas de transfusión en numerosos departamentos hospitalarios.
- Plaquetas: Las plaquetas se utilizan en aplicaciones de alta complejidad relacionadas con la trombocitopenia, las hemorragias, la oncología, los trasplantes y los procedimientos invasivos, por lo que la frescura del inventario y la distribución rápida son especialmente importantes.
Solicitud
Los patrones de aplicación varían considerablemente según la vía clínica, la gravedad del paciente y los requisitos de componentes. La utilización clínica está influenciada por el volumen de procedimientos y los protocolos institucionales, mientras que las aplicaciones especializadas dependen de la capacidad de la medicina transfusional. El alcance del mercado de utilización de componentes sanguíneos en estas aplicaciones también se ve determinado por la creciente evidencia sobre el uso apropiado y la selección de componentes específicos para cada paciente. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,00 % al 4,60 % durante el período 2026-2034.
- Remodelación corporal: Su utilización está asociada a entornos de procedimientos que requieren un control cuidadoso de la pérdida de sangre, monitorización perioperatoria y acceso coordinado a componentes compatibles cuando se identifican riesgos importantes de hemorragia.
- Rejuvenecimiento y renovación de la piel: esta aplicación tiene un papel más limitado en la utilización convencional de transfusiones, y la demanda se concentra en entornos clínicos especializados y procedimientos donde los materiales derivados de la sangre o las técnicas relacionadas con los componentes se cruzan con los flujos de trabajo de manejo de tejidos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Sangre del paciente |
Maduro |
|
Laboratorios de diagnóstico |
Medio |
Pruebas de componentes |
Escalada |
|
Bancos de sangre |
Alto |
Análisis de inventario |
Maduro |
Factores impulsores del crecimiento del mercado de utilización de componentes sanguíneos y análisis de su impacto
Ampliación de los programas de gestión de la sangre del paciente
El enfoque de gestión de la sangre del paciente está revolucionando la forma en que los hospitales evalúan sus solicitudes de componentes, basándose en la relación entre la transfusión sanguínea, el diagnóstico de anemia, la conservación de sangre, los procedimientos quirúrgicos y los límites críticos. Esto puede ayudar a reducir la exposición innecesaria, al tiempo que permite que quienes realmente lo necesitan tengan acceso. La importancia de esta influencia en el mercado es alta, ya que los hospitales se están centrando cada vez más en evaluar no solo el costo de adquisición, sino también la calidad de la utilización de los componentes. En respuesta a esto, los centros de transfusión sanguínea deberán ser más precisos en sus pronósticos en lugar de simplemente aumentar el suministro. Los hospitales universitarios desempeñan un papel importante en el desarrollo de los protocolos que posteriormente se extienden a los entornos comunitarios. A medida que los sistemas de salud implementan comités de transfusión y monitorean la utilización de componentes por departamento, será necesario una utilización de componentes más basada en datos.
Crecimiento en la atención quirúrgica y oncológica compleja.
Los procedimientos quirúrgicos, las terapias oncológicas, los trasplantes, las intervenciones de trauma y los servicios de hematología, cada vez más complejos, generan necesidades diferenciadas de glóbulos rojos, plasma y plaquetas. Estas vías clínicas suelen requerir un acceso rápido a componentes específicos, sobre todo cuando el riesgo de hemorragia es impredecible o los pacientes presentan hematopoyesis comprometida. El impacto resultante va más allá del volumen, ya que los hospitales deben mantener la disponibilidad de componentes especializados, pruebas de compatibilidad y productos modificados. Los centros oncológicos pueden generar una demanda recurrente de plaquetas, mientras que los servicios de cirugía mayor y trauma pueden requerir una disponibilidad coordinada de glóbulos rojos y plasma. A medida que se expanden las redes de atención terciaria, la utilización de componentes se distribuye geográficamente entre centros especializados. Por consiguiente, los centros de transfusión sanguínea necesitan una logística flexible, sistemas de cadena de frío fiables y visibilidad de la demanda. Este cambio estructural justifica la inversión en procesamiento, almacenamiento, transporte y coordinación hospitalaria, al tiempo que anima a las instituciones a fortalecer la planificación de contingencia para eventos de alta gravedad.
Mejora de la infraestructura del sistema sanguíneo en las economías emergentes
La modernización de los sistemas de transfusión sanguínea en las economías emergentes puede ampliar su utilización mediante el aumento de la donación, la separación de componentes, las pruebas de laboratorio y el acceso hospitalario. Las directrices de la OMS siguen haciendo hincapié en la coordinación de los sistemas nacionales de transfusión, la gestión de la calidad y el acceso fiable a productos sanguíneos seguros. El impacto comercial es mayor cuando los hospitales transitan de la dependencia de la sangre total a la terapia con componentes estandarizados. La inversión en procesamiento centralizado, refrigeración, automatización de laboratorios y redes de distribución puede mejorar la disponibilidad y reducir las inconsistencias entre centros. China e India ofrecen contextos de crecimiento particularmente importantes, ya que sus grandes poblaciones, la expansión de la infraestructura de atención terciaria y el aumento de la capacidad médica generan una demanda sustancial de componentes sanguíneos fiables. Sin embargo, la expansión depende de la formación del personal, la aplicación de la normativa, la financiación y el transporte. Por lo tanto, los proveedores y las instituciones sanitarias que apoyan el desarrollo de centros de transfusión integrados pueden abordar las deficiencias de infraestructura y, al mismo tiempo, establecer modelos operativos escalables.
Tendencias futuras del mercado de utilización de componentes sanguíneos
Previsión digital y optimización del inventario a nivel de componentes
Es probable que la previsión digital se convierta en una característica definitoria de las tendencias del mercado de utilización de componentes sanguíneos, a medida que los hospitales conecten sistemas de laboratorio, bancos de sangre, registros médicos electrónicos y plataformas de suministro. El análisis avanzado puede identificar la demanda estacional, los cronogramas de procedimientos, el riesgo de caducidad y los patrones de consumo específicos de componentes antes de que surjan desabastecimientos. Los modelos de aprendizaje automático pueden respaldar cada vez más las decisiones de adquisición y asignación sin reemplazar el juicio clínico. Los paneles de control interoperables podrían permitir que las redes hospitalarias visualicen los inventarios en múltiples instalaciones, mejorando la redistribución y reduciendo el descarte evitable. En el caso de las plaquetas, donde las limitaciones de almacenamiento generan una presión operativa particularmente fuerte, las herramientas predictivas pueden ayudar a priorizar la asignación y la entrega. Con el tiempo, estas capacidades deberían transformar la gestión de inventario, pasando de un reabastecimiento reactivo a una planificación coordinada de la demanda. Es probable que el modelo operativo resultante haga hincapié en la transparencia, la trazabilidad, las alertas rápidas y el rendimiento de utilización medible en todo el ecosistema de transfusión.
Disponibilidad ampliada de componentes y procesamiento especializado
Es probable que el desarrollo futuro priorice tecnologías que aumenten la flexibilidad de los componentes sin comprometer la seguridad ni la eficacia clínica. La investigación sobre la preservación de plaquetas, la reducción de patógenos, la mejora de las condiciones de almacenamiento y el procesamiento especializado podría abordar gradualmente las limitaciones impuestas por la corta vida útil. Por lo tanto, las tendencias del mercado de utilización de componentes sanguíneos podrían incluir cada vez más componentes diseñados para entornos logísticos complejos, respuesta a emergencias y atención médica en zonas remotas. Estos avances podrían reducir la dependencia de la inmediatez entre el donante y el paciente, especialmente en sistemas de trauma y hospitales geográficamente dispersos. Sin embargo, su adopción dependerá de la autorización regulatoria, la evidencia clínica, la economía de la fabricación y la compatibilidad con los flujos de trabajo existentes de los bancos de sangre. Es probable que las instituciones evalúen las nuevas tecnologías según el valor total del sistema, en lugar de solo la vida útil. Los productos que demuestren un rendimiento fiable a la vez que reducen el desperdicio, la presión del transporte o los requisitos de adquisición de emergencia deberían tener la mayor relevancia estratégica.
Oportunidades de mercado en la utilización de componentes sanguíneos
Plataformas integradas de inventario regional de sangre
Las plataformas regionales de inventario ofrecen una oportunidad práctica para conectar centros de transfusión, hospitales, laboratorios y servicios de emergencia mediante la visibilidad compartida. La inversión en sistemas interoperables podría permitir a las instalaciones participantes identificar el exceso de inventario, prever la escasez y coordinar las transferencias de componentes antes de que los productos caduquen. Las previsiones del mercado de utilización de componentes sanguíneos deberían tener cada vez más en cuenta el valor generado por la optimización a nivel de red, en lugar de evaluar a los hospitales como entidades compradoras aisladas. Los proveedores con una infraestructura de transfusión consolidada pueden servir como instituciones clave para las plataformas regionales, mientras que los socios tecnológicos pueden proporcionar análisis, alertas y funcionalidades de trazabilidad. La mayor oportunidad reside en los mercados donde múltiples hospitales operan dentro de sistemas de salud interconectados, pero mantienen información de inventario fragmentada. Una plataforma escalable podría mejorar la resiliencia durante desastres, interrupciones estacionales y eventos traumáticos graves, al tiempo que respalda mejores métricas de utilización y reduce la eliminación innecesaria de componentes.
Componentes especializados para la atención de pacientes de alta complejidad.
Los componentes especializados para oncología, trasplantes, traumatismos, cuidados neonatales y pacientes inmunocomprometidos ofrecen otra oportunidad de inversión, ya que estas poblaciones suelen requerir un apoyo transfusional diferenciado. Los proveedores pueden desarrollar servicios basados en componentes con reducción de leucocitos, irradiados, compatibles o modificados de otra manera, según corresponda clínicamente. Las previsiones del mercado de utilización de componentes sanguíneos deben tener en cuenta que el crecimiento del valor puede derivarse de una mayor especialización clínica, más que simplemente de un mayor volumen de unidades. Los hospitales con programas avanzados de hematología y trasplantes pueden convertirse en centros de referencia para la gestión de componentes complejos, mientras que los servicios de sangre pueden establecer acuerdos de logística y adquisición específicos. Las oportunidades comerciales también se extienden al software que realiza un seguimiento de las necesidades del paciente, las modificaciones de los componentes, la compatibilidad y la demanda futura. Las estrategias exitosas requerirán una estrecha colaboración con especialistas en transfusiones, equipos de laboratorio, organismos reguladores y grupos de adquisición hospitalaria, garantizando que las ofertas especializadas satisfagan los requisitos clínicos documentados y las limitaciones operativas.
Novedades recientes
- Julio de 2026: La AABB informó una demanda moderada de plaquetas, con disponibilidad nacional que cubrió los requisitos conocidos en 24 horas, mientras que las reservas de glóbulos rojos Rh negativo y O positivo continuaron bajo presión. Esta actualización ilustra la continua volatilidad en la disponibilidad de componentes y la importancia del monitoreo de inventarios en tiempo real para hospitales y centros de transfusión sanguínea.
- Abril de 2026: Investigadores del Centro Médico de la UCSF informaron sobre los resultados preclínicos de un producto derivado de plaquetas liofilizadas, diseñado para mantenerse estable durante un período considerablemente mayor que las plaquetas convencionales. Este trabajo pone de relieve los esfuerzos en curso para desarrollar productos sanguíneos que puedan utilizarse en situaciones de trauma y emergencias en zonas remotas, donde el almacenamiento y transporte convencionales de plaquetas pueden limitar su disponibilidad.
- Marzo de 2026: Investigadores del Hospital General de Massachusetts (Mass General Brigham) informaron hallazgos que indican que la transfusión de intercambio de glóbulos rojos podría beneficiar a pacientes hospitalizados con babesiosis grave. El estudio, publicado en JAMA Internal Medicine, refuerza la importancia de las estrategias especializadas de utilización de glóbulos rojos en el manejo de enfermedades infecciosas complejas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -