
Marché de l’utilisation des composants sanguins : taille et croissance 2034
Taille et prévisions du marché de l'utilisation des composants sanguins (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de produit (plasma, globules rouges, plaquettes) ; application (remodelage corporel, rajeunissement et resurfaçage de la peau, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00018768
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
14,92 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
20,84 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,26 %
taux de croissance
Marché adressable
166,39 milliards de dollars américains
(2026-2034)
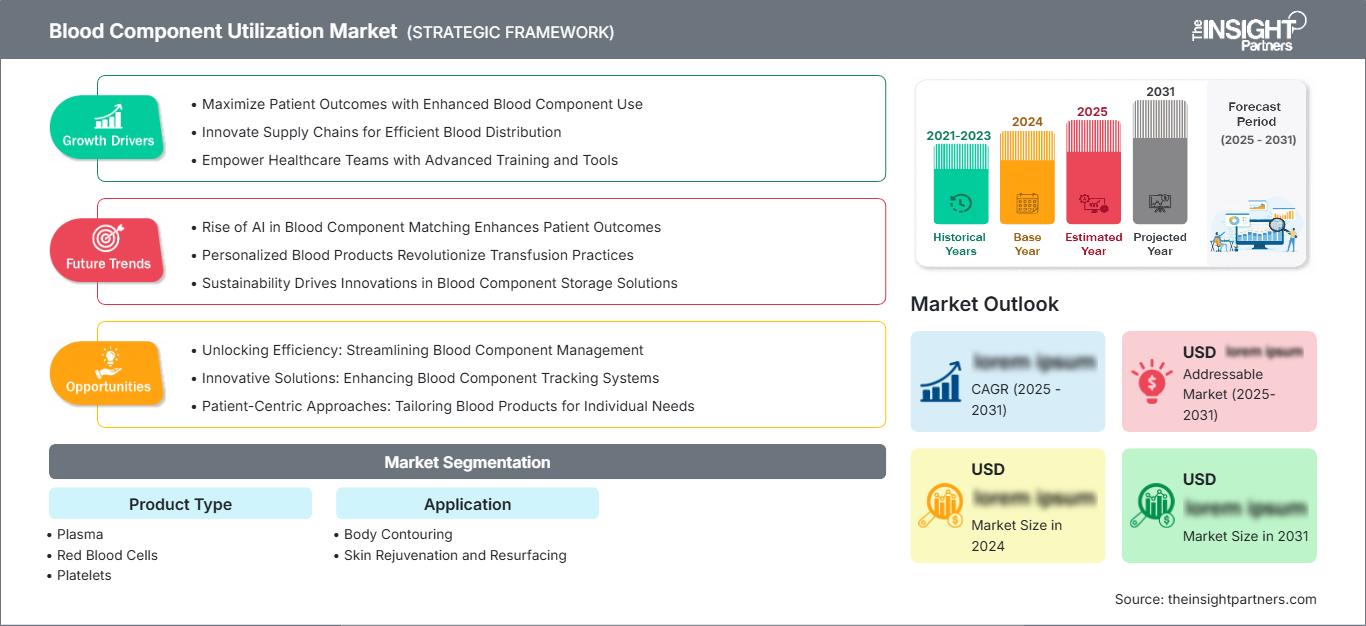
Le marché mondial de l'utilisation des composants sanguins devrait passer de 14,92 milliards de dollars US en 2025 à 20,84 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,26 % sur la période 2026-2034. Ce marché témoigne d'une dépendance clinique constante à la séparation des composants sanguins, notamment dans les domaines de la chirurgie, des soins aux traumatisés, de l'oncologie, de l'hématologie, de l'obstétrique et de la médecine transfusionnelle.
L'Amérique du Nord devrait connaître une croissance relativement rapide, avec un TCAC (taux de croissance annuel composé) compris entre 3,70 % et 4,20 % jusqu'en 2034. La taille du marché nord-américain est déterminée par les systèmes transfusionnels existants et l'infrastructure des banques de sang. L'accent mis sur la gestion du sang du patient, les politiques transfusionnelles restrictives, le suivi numérique des stocks des banques de sang et la compatibilité des composants sanguins contribueront à stimuler la demande.
Analyse et perspectives du marché de l'utilisation des composants sanguins
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de marché de 35 à 39 % de l’utilisation des composants sanguins en 2025 et connaître une croissance annuelle composée de 3,70 à 4,20 % entre 2026 et 2034, grâce à des services de transfusion matures, des réseaux hospitaliers, la gestion du sang des patients et des protocoles cliniques spécifiques aux composants.
- États-Unis : On estime que les États-Unis représenteront 72 à 76 % de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 3,80 à 4,20 % entre 2026 et 2034, grâce aux progrès réalisés dans les domaines des banques de sang, des soins aux traumatisés, de l'oncologie et du contrôle de l'utilisation.
- Europe : L’Europe devrait détenir une part de 27 à 31 % en 2025 et enregistrer un TCAC de 3,80 à 4,30 % entre 2026 et 2034, l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne bénéficiant de services de transfusion coordonnés et de cadres de qualité rigoureux.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 5,20 à 5,80 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie, à mesure que la capacité hospitalière et le traitement des composants augmentent.
- Segment le plus important : Les globules rouges devraient représenter une part de marché de 47 à 51 % en 2025 et connaître une croissance annuelle composée de 3,80 à 4,30 % entre 2026 et 2034, reflétant leur large utilité clinique.
- Segment à forte croissance : Les plaquettes devraient représenter une part de marché de 21 à 25 % en 2025 et progresser à un TCAC de 5,10 à 5,70 % entre 2026 et 2034, soutenues par l'oncologie et la demande en chirurgie complexe.
- Principales entreprises analysées en détail : UCLA Medical Center, The Johns Hopkins Hospital, Massachusetts General Hospital, Mayo Clinic, Cleveland Clinic, Brigham and Women's Hospital, NewYork-Presbyterian Hospital, University of Michigan Hospitals and Health Centers, Indiana University Health, Inc., et UCSF Medical Center.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des composants sanguins est passé d'une dépendance au sang total à une dépendance aux technologies de composants. Grâce au développement de l'automatisation, de la leucoréduction, de l'aphérèse, des techniques de réduction des agents pathogènes, de la chaîne du froid et de l'informatisation des banques de sang, la constance de la qualité s'est accrue. La dynamique de production actuelle repose sur un équilibre entre la préparation des composants en fonction des besoins locaux, la réduction des pertes dues à la péremption et la compatibilité. Les hôpitaux intègrent de plus en plus les comités de transfusion dans les pratiques de laboratoire et cliniques afin d'améliorer les décisions d'utilisation, tandis que les centres de transfusion sanguine les plus performants ont mis en place des processus standardisés et une gestion des stocks optimisée pour optimiser la disponibilité des composants en fonction de leur durée de conservation.
Les développements futurs seront axés sur l'amélioration des soins de santé dans les marchés émergents d'utilisation des composants sanguins, notamment en Asie. Ces marchés investissent dans les capacités des centres de transfusion sanguine, des laboratoires hospitaliers, ainsi que dans les systèmes de séparation des composants et d'assurance qualité, tandis que les marchés établis privilégient l'optimisation de leur utilisation. L'attention portée par la réglementation à la traçabilité, à l'hémovigilance, à la protection des donneurs et à la qualité des composants favorisera les investissements dans les systèmes de surveillance. Les solutions technologiques permettant une meilleure prévision, une réduction du gaspillage et un accès rapide aux composants en cas de traumatisme, d'oncologie, de transplantation ou de chirurgie devraient donner de bons résultats.
Portée du rapport sur le marché de l'utilisation des composants sanguins
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,92 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,84 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'utilisation des composants sanguins
La demande sur le marché de l'utilisation des composants sanguins dépend des hospitalisations, des interventions chirurgicales, des traumatismes, des traitements contre le cancer, des besoins en transplantation, du traitement de l'anémie et des maladies génétiques du sang. Elle débute par le recrutement et la collecte du sang auprès des donneurs, puis se poursuit par le dépistage, le traitement, le stockage, la distribution, les tests de compatibilité et enfin l'administration des composants. Chaque étape engendre des exigences spécifiques, telles que la régulation de la température, l'étiquetage, la garantie de compatibilité et la traçabilité. La chaîne de demande comprend les banques de sang, les hôpitaux, les laboratoires, les entreprises de logistique et les services de médecine transfusionnelle.
L'approvisionnement est influencé par le nombre de donneurs, la durée de conservation des composants, les capacités de traitement, la saisonnalité et les disparités régionales. Les globules rouges nécessitent une rotation constante des stocks, tandis que les plaquettes, du fait de leur durée de conservation plus courte, requièrent une logistique plus rigoureuse. Le plasma, correctement congelé, offre une plus grande flexibilité. Les centres de transfusion sanguine gèrent désormais leurs stocks en fonction des besoins des hôpitaux, tandis que ces derniers mettent en œuvre une gestion du sang des patients afin de minimiser les utilisations inutiles.
L'analyse du marché de l'utilisation des composants sanguins montre que le positionnement concurrentiel repose davantage sur l'intégration clinique, l'expertise transfusionnelle, la fiabilité des stocks et la recherche que sur la différenciation traditionnelle des produits. Des institutions universitaires telles que la Mayo Clinic, la Cleveland Clinic, le Johns Hopkins Hospital, le Massachusetts General Hospital et le Brigham and Women's Hospital jouent un rôle majeur dans la médecine transfusionnelle fondée sur les preuves. Ce rôle est conforté par leur spécialisation en hématologie, oncologie, transplantation d'organes, traumatologie et chirurgie, domaines qui nécessitent une grande variété de composants sanguins.
Les financements sont de plus en plus axés sur l'automatisation des banques de sang, les techniques d'aphérèse, la gestion numérique des stocks, la traçabilité et l'aide à la décision clinique. Parmi les établissements qui ont besoin de ces capacités dans le contexte complexe des soins, on peut citer le UCLA Medical Center, le NewYork-Presbyterian Hospital, les hôpitaux et centres de santé de l'Université du Michigan, l'Indiana University Health, Inc. et le UCSF Medical Center. Les acteurs du marché de l'utilisation des composants sanguins peuvent renforcer leur position concurrentielle grâce à l'analyse de données, l'interopérabilité, un programme de contrôle qualité des composants et la collaboration en matière de recherche, afin d'optimiser l'adéquation des stocks disponibles aux besoins cliniques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'utilisation des composants sanguins : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'utilisation des composants sanguins
L'Amérique du Nord devrait détenir une part de marché de 35 à 39 % en 2025 et connaître une croissance annuelle composée de 3,70 à 4,20 % jusqu'en 2034. Elle bénéficie d'un avantage concurrentiel grâce à ses systèmes de don de sang performants, ses laboratoires hospitaliers de pointe, ses services de médecine transfusionnelle et ses programmes de gestion du sang des patients. Les États-Unis constituent le plus grand marché national, tandis que le Canada y contribue par ses services de transfusion sanguine organisés et ses hôpitaux modernes. La demande reste principalement liée à la chirurgie, la traumatologie, l'oncologie, la transplantation d'organes et l'hématologie.
La croissance structurée est facilitée par une meilleure analyse des stocks, le suivi des composants, des politiques transfusionnelles rigoureuses et une attention accrue portée à la réduction du gaspillage. Des protocoles standardisés pour les globules rouges, le plasma et les plaquettes sont mis en place dans les hôpitaux, tandis que les centres spécialisés ont accès à des composants compatibles et personnalisés. La gestion régionale des approvisionnements repose de plus en plus sur la prévision et la coordination numérique en période de pénuries saisonnières et d'augmentations imprévues de la demande en urgence.
Marché américain de l'utilisation des composants sanguins
On prévoit que les États-Unis représenteront 72 à 76 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 3,80 à 4,20 % jusqu'en 2034. Ce marché est soutenu par de grands centres hospitaliers universitaires, des réseaux nationaux de transfusion sanguine, des services de traumatologie, des centres de cancérologie et des laboratoires de transfusion de pointe. Le centre médical de l'UCLA, l'hôpital Johns Hopkins, la clinique Mayo, la clinique Cleveland et le centre médical de l'UCSF contribuent aux pratiques d'utilisation spécialisées.
Les pratiques d'utilisation sont de plus en plus influencées par la gestion du sang du patient, la conservation du sang en chirurgie, le soutien en oncologie, les transfusions d'urgence et les protocoles spécifiques à chaque composant. Les globules rouges restent essentiels, tandis que les besoins en plaquettes sont davantage concentrés en oncologie, en transplantation et lors d'interventions complexes. Les outils numériques de gestion des stocks et les comités de transfusion hospitaliers jouent un rôle stratégique majeur, les établissements de santé cherchant à gérer les pénuries, les dates de péremption, les problèmes de compatibilité et les coûts d'approvisionnement sans compromettre la disponibilité clinique.
Marché européen de l'utilisation des composants sanguins
L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 3,80 à 4,30 % entre 2025 et 2034, l'Allemagne constituant le principal marché intérieur. La coordination nationale, des normes de qualité rigoureuses et la pratique de la séparation des composants sanguins offrent une base opérationnelle solide. L'accent est désormais mis sur la sécurité, la traçabilité, la gestion responsable des donneurs et la bonne pratique transfusionnelle.
Le Royaume-Uni dispose d'une infrastructure de services de transfusion sanguine performante, avec des hôpitaux privilégiant les pratiques transfusionnelles standardisées, la traçabilité des composants sanguins et la gestion du sang du patient. L'Allemagne compte un grand nombre d'hôpitaux, associés à des infrastructures de banques de sang et à des services de transfusion spécialisés. La gestion de la qualité et le pilotage hospitalier restent prédominants en France, en Italie et en Espagne, tandis que les établissements de santé accordent une importance croissante à la sélection appropriée des composants et à la réduction des transfusions inutiles.
Marché de l'utilisation des composants sanguins en Asie-Pacifique
La région Asie-Pacifique devrait représenter 24 à 28 % du marché en 2025 et connaître une croissance annuelle composée de 5,20 à 5,80 % entre 2025 et 2034, la demande étant principalement tirée par la Chine. Le Japon et la Corée du Sud bénéficient de services de transfusion sanguine très performants, ainsi que d'infrastructures hospitalières de pointe, tandis que l'Inde et l'Australie contribuent au développement de leurs services cliniques et de transfusion sanguine.
La croissance industrielle, les investissements dans les soins de santé, le développement des soins spécialisés et l'accent mis sur la sécurité transfusionnelle favorisent l'adoption de ces technologies. La Chine et l'Inde présentent un fort potentiel de volume, porté par l'utilisation croissante de la séparation des composants sanguins et des systèmes transfusionnels organisés. Le Japon et l'Australie privilégient la qualité, l'efficacité et la traçabilité, tandis que la Corée du Sud bénéficie d'infrastructures hospitalières et de laboratoires de pointe. La tendance régionale est donc influencée par l'accès aux composants sanguins et leur modernisation progressive.
Marché de l'utilisation des composants sanguins au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,70 % à 5,20 % jusqu'en 2034, l'Arabie saoudite et les Émirats arabes unis représentant les principaux marchés du Golfe et l'Afrique du Sud étant le pôle d'excellence en matière de transfusion sanguine. La modernisation des hôpitaux et les investissements dans les soins tertiaires contribuent à l'augmentation de la demande en composants sanguins fiables.
Le développement des infrastructures de santé en Arabie saoudite constitue un atout, tandis qu'aux Émirats arabes unis, on observe une amélioration des capacités hospitalières spécialisées et des services de laboratoire. L'Afrique du Sud dispose d'un cadre établi pour la transfusion sanguine, alors que l'accessibilité et la disponibilité des produits sanguins varient selon les régions du Moyen-Orient et d'Afrique. Les infrastructures énergétiques, la fiabilité des transports, les besoins en chaîne du froid et la capacité des centres de transfusion sanguine sont autant de facteurs déterminants pour l'utilisation du sang dans la région.
Analyse de segmentation
Type de tube
La structure des types de produits reste axée sur les exigences cliniques différenciées, les caractéristiques de stockage et les applications thérapeutiques spécifiques à chaque composant. Les globules rouges constituent la catégorie de composants la plus importante, tandis que le plasma assure la coagulation et les plaquettes répondent aux besoins hémostatiques. L'utilisation des composants sanguins au sein de ce segment est influencée par le volume d'interventions chirurgicales, la médecine d'urgence, l'oncologie et les protocoles transfusionnels. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,80 % à 4,30 % entre 2026 et 2034.
- Plasma : Le plasma demeure stratégiquement important pour le remplacement des facteurs de coagulation, la prise en charge des traumatismes, les hémorragies hépatiques et certaines applications en soins intensifs, nécessitant une congélation contrôlée, une décongélation, une évaluation de la compatibilité et une disponibilité rapide.
- Globules rouges : Les globules rouges occupent une place prépondérante dans l’utilisation car ils permettent de traiter l’anémie, les hémorragies aiguës, les interventions chirurgicales, les traumatismes et de répondre aux besoins transfusionnels chroniques dans de nombreux services hospitaliers.
- Plaquettes : Les plaquettes sont utilisées dans des applications critiques liées à la thrombocytopénie, aux saignements, à l'oncologie, à la transplantation et aux interventions invasives, ce qui rend la fraîcheur des stocks et la distribution rapide particulièrement importantes.
Application
Les modalités d'utilisation varient considérablement selon le parcours de soins, la gravité de l'état du patient et les besoins en composants sanguins. L'utilisation clinique est influencée par le volume d'interventions et les protocoles institutionnels, tandis que les applications spécialisées dépendent des capacités du service de transfusion sanguine. L'étendue du marché de l'utilisation des composants sanguins pour ces différentes applications est également façonnée par l'évolution des données probantes concernant leur utilisation appropriée et la sélection des composants en fonction du patient. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,00 % à 4,60 % entre 2026 et 2034.
- Remodelage corporel : son utilisation est associée à des environnements procéduraux nécessitant une gestion attentive des pertes sanguines, une surveillance périopératoire et un accès coordonné à des composants compatibles lorsque des risques hémorragiques importants sont identifiés.
- Rajeunissement et resurfaçage de la peau : cette application a un rôle plus limité dans l’utilisation conventionnelle de la transfusion, la demande étant concentrée dans des contextes cliniques spécialisés et des procédures où les matériaux dérivés du sang ou les techniques liées aux composants croisent les flux de travail de gestion des tissus.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Sang du patient |
Mature |
|
Laboratoires de diagnostic |
Moyen |
Tests de composants |
Mise à l'échelle |
|
Banques de sang |
Haut |
Analyse des stocks |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'utilisation des composants sanguins
Expansion des programmes de gestion du sang des patients
L'approche de gestion du sang du patient révolutionne la manière dont les hôpitaux évaluent leurs demandes de composants sanguins en fonction du lien entre transfusion sanguine, diagnostic d'anémie, épargne sanguine, interventions chirurgicales et seuils critiques. Ceci permet de réduire les expositions inutiles tout en garantissant l'accès aux produits aux personnes qui en ont réellement besoin. L'importance de cette influence sur le marché est considérable, car les hôpitaux s'attachent désormais à évaluer non seulement le coût d'approvisionnement, mais aussi la qualité de l'utilisation des composants. Face à cette évolution, les centres de transfusion sanguine devront affiner leurs prévisions au lieu de simplement augmenter leurs approvisionnements. Les centres hospitaliers universitaires jouent un rôle essentiel dans l'élaboration des protocoles qui seront ensuite diffusés en milieu communautaire. À mesure que les systèmes de santé mettent en place des comités de transfusion et suivent l'utilisation des composants par service, une utilisation davantage fondée sur les données deviendra nécessaire.
Croissance des soins chirurgicaux et oncologiques complexes
La complexité croissante des interventions chirurgicales, des traitements anticancéreux, des transplantations, des interventions en traumatologie et des services d'hématologie engendre des besoins différenciés en globules rouges, plasma et plaquettes. Ces parcours de soins requièrent souvent un accès rapide à des composants spécifiques, notamment lorsque les risques hémorragiques sont imprévisibles ou que les patients présentent une hématopoïèse altérée. L'impact qui en résulte dépasse le simple volume, car les hôpitaux doivent maintenir leur capacité à fournir des composants spécialisés, à réaliser des épreuves de compatibilité et à utiliser des produits modifiés. Les services d'oncologie peuvent générer une demande récurrente en plaquettes, tandis que les services de chirurgie majeure et de traumatologie peuvent nécessiter une disponibilité coordonnée des globules rouges et du plasma. Avec l'expansion des réseaux de soins tertiaires, l'utilisation des composants se répartit davantage géographiquement entre les établissements spécialisés. Les centres de transfusion sanguine ont donc besoin d'une logistique flexible, de systèmes de chaîne du froid fiables et d'une visibilité sur la demande. Cette évolution structurelle justifie les investissements dans le traitement, le stockage, le transport et la coordination hospitalière, tout en incitant les établissements à renforcer leur planification d'urgence pour les situations critiques.
Amélioration des infrastructures du système sanguin dans les économies émergentes
La modernisation des systèmes de transfusion sanguine dans les économies émergentes peut accroître l'utilisation des produits sanguins en améliorant le prélèvement de sang, la séparation des composants, le dépistage en laboratoire et l'accès aux hôpitaux. Les recommandations de l'OMS continuent de souligner l'importance de systèmes nationaux de transfusion sanguine coordonnés, d'une gestion de la qualité et d'un accès fiable à des produits sanguins sûrs. L'impact commercial est maximal lorsque les hôpitaux passent d'une dépendance au sang total à une thérapie par composants standardisée. Investir dans la centralisation du traitement, la réfrigération, l'automatisation des laboratoires et les réseaux de distribution peut améliorer la disponibilité des produits tout en réduisant les disparités entre les établissements. La Chine et l'Inde offrent des contextes de croissance particulièrement importants, car leur population nombreuse, le développement des infrastructures de soins tertiaires et l'augmentation des capacités médicales engendrent des besoins considérables en composants sanguins fiables. Cependant, cette expansion dépend de la formation du personnel, de l'application de la réglementation, du financement et du transport. Les fournisseurs et les établissements de santé qui soutiennent le développement de centres de transfusion sanguine intégrés peuvent ainsi combler les lacunes infrastructurelles tout en établissant des modèles opérationnels évolutifs.
Tendances futures du marché de l'utilisation des composants sanguins
Prévisions numériques et optimisation des stocks au niveau des composants
La prévision numérique devrait devenir un élément déterminant des tendances du marché de l'utilisation des composants sanguins, à mesure que les hôpitaux connectent leurs systèmes de laboratoire, leurs banques de sang, leurs dossiers médicaux électroniques et leurs plateformes d'approvisionnement. L'analyse avancée des données permet d'identifier la demande saisonnière, les calendriers opératoires, les risques de péremption et les profils de consommation spécifiques à chaque composant avant même l'apparition de pénuries. Les modèles d'apprentissage automatique pourraient de plus en plus appuyer les décisions d'approvisionnement et d'allocation sans pour autant se substituer au jugement clinique. Des tableaux de bord interopérables permettraient aux réseaux hospitaliers de visualiser les stocks de plusieurs établissements, améliorant ainsi la redistribution et réduisant les éliminations inutiles. Pour les plaquettes, où les contraintes de stockage exercent une pression opérationnelle particulièrement forte, les outils prédictifs pourraient contribuer à prioriser l'allocation et la livraison. À terme, ces capacités devraient faire évoluer la gestion des stocks d'un réapprovisionnement réactif vers une planification coordonnée de la demande. Le modèle opérationnel qui en résultera privilégiera probablement la transparence, la traçabilité, les alertes rapides et la mesure des performances d'utilisation au sein de l'écosystème transfusionnel.
Disponibilité étendue des composants et traitement spécialisé
Les développements futurs privilégieront probablement les technologies qui accroissent la flexibilité des composants sans compromettre la sécurité ni l'efficacité clinique. Les recherches sur la préservation des plaquettes, la réduction des agents pathogènes, l'amélioration des conditions de stockage et les procédés spécialisés pourraient progressivement pallier les limitations imposées par la courte durée de conservation. Les tendances du marché de l'utilisation des composants sanguins pourraient donc inclure de plus en plus de composants conçus pour les environnements logistiques complexes, les interventions d'urgence et les soins de santé en zones reculées. De telles avancées pourraient réduire la dépendance à la rapidité de la transfusion du sang du donneur au patient, notamment dans les services de traumatologie et les hôpitaux géographiquement dispersés. Cependant, leur adoption dépendra des autorisations réglementaires, des données cliniques, de la rentabilité de la production et de la compatibilité avec les flux de travail existants des banques de sang. Les établissements évalueront probablement les nouvelles technologies en fonction de leur valeur globale plutôt que de leur seule durée de conservation. Les produits qui démontrent une performance fiable tout en réduisant le gaspillage, la pression sur le transport ou les besoins d'approvisionnement d'urgence devraient présenter la plus grande importance stratégique.
Opportunités du marché de l'utilisation des composants sanguins
Plateformes intégrées régionales de gestion des stocks de sang
Les plateformes régionales d'inventaire offrent une opportunité concrète de connecter les centres de transfusion sanguine, les hôpitaux, les laboratoires et les services d'urgence grâce à une visibilité partagée. Investir dans des systèmes interopérables permettrait aux établissements participants d'identifier les stocks excédentaires, d'anticiper les pénuries et de coordonner les transferts de composants avant leur date de péremption. Les prévisions du marché de l'utilisation des composants sanguins devraient de plus en plus intégrer la valeur ajoutée de l'optimisation au niveau du réseau, plutôt que de considérer les hôpitaux comme des entités acheteuses isolées. Les établissements disposant d'une infrastructure transfusionnelle établie peuvent servir de piliers aux plateformes régionales, tandis que les partenaires technologiques peuvent fournir des fonctionnalités d'analyse, d'alerte et de traçabilité. Le potentiel le plus important réside dans les marchés où plusieurs hôpitaux opèrent au sein de systèmes de santé interconnectés, mais où les informations relatives aux stocks sont fragmentées. Une plateforme évolutive pourrait renforcer la résilience face aux catastrophes, aux perturbations saisonnières et aux traumatismes majeurs, tout en favorisant de meilleurs indicateurs d'utilisation et en réduisant le gaspillage de composants.
Composants spécialisés pour les soins de haute intensité
Les composants spécialisés pour l'oncologie, la transplantation, les traumatismes, les soins néonatals et les patients immunodéprimés représentent une nouvelle opportunité d'investissement, car ces populations nécessitent souvent une prise en charge transfusionnelle adaptée. Les prestataires peuvent développer des services autour des composants leucoréduits, irradiés, compatibles ou modifiés, selon les besoins cliniques. Les prévisions du marché de l'utilisation des composants sanguins doivent tenir compte du fait que la croissance de la valeur peut provenir d'une spécialisation clinique plus poussée plutôt que d'une simple augmentation des volumes. Les hôpitaux dotés de programmes d'hématologie et de transplantation de pointe peuvent devenir des centres de référence pour la gestion complexe des composants, tandis que les services de transfusion sanguine peuvent mettre en place des dispositifs logistiques et d'approvisionnement dédiés. Les opportunités commerciales s'étendent également aux logiciels de suivi des besoins des patients, des modifications des composants, de leur compatibilité et de la demande future. La réussite des stratégies repose sur une étroite collaboration avec les spécialistes de la transfusion, les équipes de laboratoire, les autorités réglementaires et les services d'approvisionnement hospitaliers, afin de garantir que les offres spécialisées répondent aux exigences cliniques documentées et aux contraintes opérationnelles.
Développements récents
- Juillet 2026 : L’AABB a signalé une demande modérée de plaquettes, la disponibilité nationale permettant de répondre aux besoins connus sous 24 heures, tandis que les stocks de globules rouges Rh négatif et O positif restaient sous tension. Cette mise à jour illustre la volatilité persistante de la disponibilité des composants sanguins et l’importance d’un suivi en temps réel des stocks pour les hôpitaux et les centres de transfusion sanguine.
- Avril 2026 : Des chercheurs du centre médical de l’UCSF ont présenté des résultats précliniques concernant un produit plaquettaire lyophilisé conçu pour une stabilité nettement supérieure à celle des plaquettes conventionnelles. Ces travaux soulignent les efforts déployés pour développer des produits sanguins utilisables rapidement en cas de traumatisme ou d’urgence dans des zones reculées où le stockage et le transport des plaquettes conventionnelles peuvent en limiter la disponibilité.
- Mars 2026 : Des chercheurs du Massachusetts General Hospital (Mass General Brigham) ont publié des résultats indiquant que l’échange transfusionnel de globules rouges pourrait être bénéfique aux patients hospitalisés pour une babésiose sévère. Cette étude, parue dans JAMA Internal Medicine, confirme l’importance des stratégies d’utilisation spécialisée des globules rouges dans la prise en charge des maladies infectieuses complexes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -