
Mercato dell’utilizzazione di componenti sanguineos: dimensioni, crescita e previsioni 2034
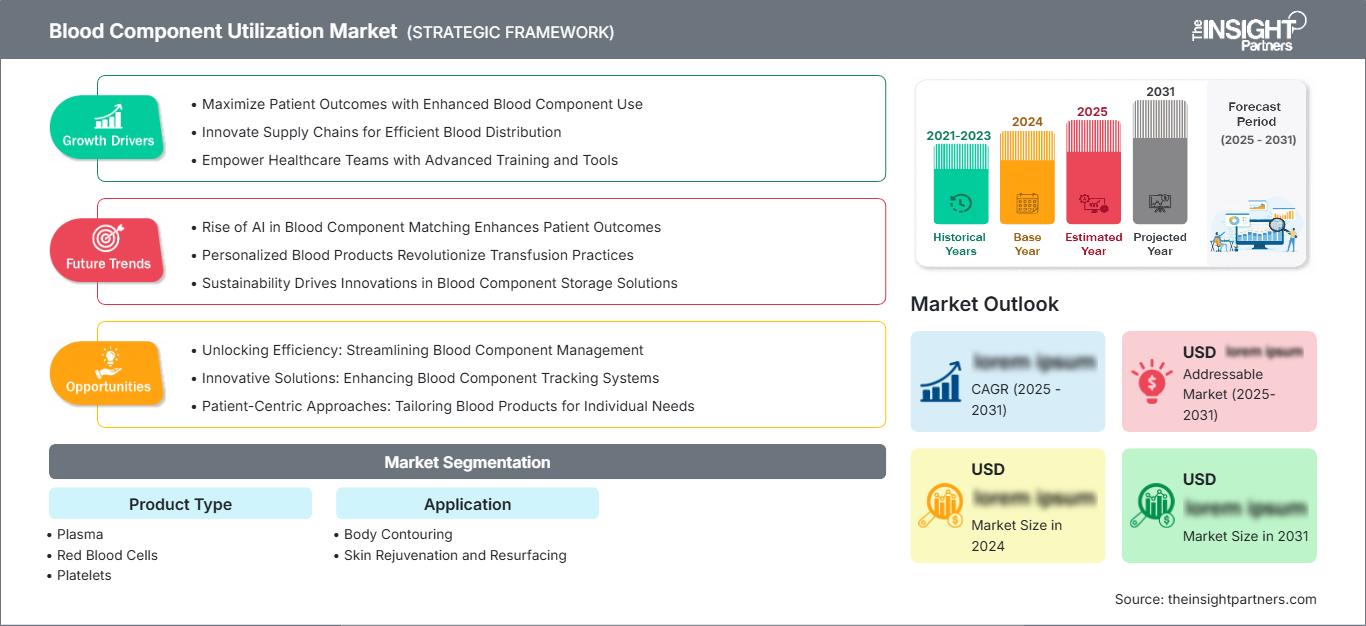
Dimensioni e previsioni del mercato dell'utilizzo dei componenti del sangue (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (plasma, globuli rossi, piastrine); applicazione (rimodellamento del corpo, ringiovanimento e resurfacing della pelle, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018768
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
14,92 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,84 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,26 %
Tasso di crescita
Mercato di riferimento
166,39 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato globale dell'utilizzo dei componenti del sangue crescerà da 14,92 miliardi di dollari nel 2025 a 20,84 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,26% nel periodo 2026-2034. Il mercato dimostra una continua dipendenza clinica dalla separazione dei componenti del sangue, trainata da interventi chirurgici, traumatologia, oncologia, ematologia, ostetricia e medicina trasfusionale.
Si prevede che il Nord America registrerà una dinamica di crescita relativamente avanzata, con un CAGR (tasso di crescita annuale composto) compreso tra il 3,70% e il 4,20% fino al 2034. Le dimensioni del mercato in Nord America sono trainate dai sistemi trasfusionali e dalle infrastrutture delle banche del sangue esistenti. La crescente attenzione alla gestione del sangue del paziente, le politiche trasfusionali restrittive, il monitoraggio digitale delle scorte delle banche del sangue e la compatibilità specifica dei componenti stimoleranno la domanda di mercato.
Analisi e approfondimenti sul mercato dell'utilizzo dei componenti del sangue.
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 35-39% nell'utilizzo di emocomponenti nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,70-4,20% tra il 2026 e il 2034, grazie a servizi trasfusionali consolidati, reti ospedaliere, gestione del sangue del paziente e protocolli clinici specifici per i singoli emocomponenti.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% del Nord America nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 3,80-4,20% tra il 2026 e il 2034, grazie a tecnologie avanzate di emotrasfusione, assistenza traumatologica, oncologia e controllo dell'utilizzo delle risorse sanitarie.
- Europa: si prevede che l'Europa deterrà una quota del 27-31% nel 2025 e registrerà un CAGR del 3,80-4,30% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna supportate da servizi trasfusionali coordinati e rigorosi sistemi di controllo qualità.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,20-5,80% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia, grazie all'espansione della capacità ospedaliera e della lavorazione dei componenti.
- Segmento più ampio: si prevede che i globuli rossi deterranno una quota di mercato del 47-51% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 3,80-4,30% nel periodo 2026-2034, a testimonianza della loro ampia utilità clinica.
- Segmento ad alta crescita: si prevede che le piastrine rappresenteranno una quota di mercato del 21-25% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 5,10-5,70% nel periodo 2026-2034, sostenute dalla domanda in ambito oncologico e per interventi chirurgici complessi.
- Aziende chiave analizzate nel dettaglio: UCLA Medical Center, The Johns Hopkins Hospital, Massachusetts General Hospital, Mayo Clinic, Cleveland Clinic, Brigham and Women's Hospital, NewYork-Presbyterian Hospital, University of Michigan Hospitals and Health Centers, Indiana University Health, Inc. e UCSF Medical Center.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dell'utilizzo degli emocomponenti si è evoluto, passando da una dipendenza dal sangue intero a una maggiore dipendenza dalla tecnologia degli emocomponenti. Grazie allo sviluppo dell'automazione, della leucoriduzione, dell'aferesi, delle tecniche di riduzione dei patogeni, della catena del freddo e dell'informatizzazione delle banche del sangue, si è assistito a un aumento della uniformità. Le dinamiche produttive attuali includono l'equilibrio tra la preparazione degli emocomponenti in linea con le esigenze locali, la riduzione delle perdite dovute alla scadenza e la compatibilità. Gli ospedali integrano sempre più i comitati trasfusionali nelle pratiche di laboratorio e cliniche al fine di migliorare le decisioni sull'utilizzo, mentre i centri trasfusionali più avanzati hanno sviluppato processi standardizzati e una gestione delle scorte per ottimizzare la disponibilità in base alla durata di conservazione degli emocomponenti.
Gli sviluppi futuri saranno orientati al miglioramento dell'assistenza sanitaria nei mercati non tradizionalmente maturi per l'utilizzo di emocomponenti. I mercati emergenti in Asia investono nella capacità dei centri trasfusionali, dei laboratori ospedalieri, nella separazione degli emocomponenti e nei sistemi di garanzia della qualità, mentre i mercati consolidati si concentrano sull'ottimizzazione dell'utilizzo. L'attenzione che le normative riservano alla tracciabilità, all'emovigilanza, alla tutela dei donatori e alla qualità degli emocomponenti stimolerà gli investimenti nei sistemi di monitoraggio. Si prevede che le soluzioni tecnologiche che consentono una migliore previsione, una riduzione degli sprechi e un rapido accesso agli emocomponenti in caso di traumi, oncologia, trapianti e interventi chirurgici avranno un buon riscontro.
Ambito del rapporto sul mercato dell'utilizzo dei componenti del sangue
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,92 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,84 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato sull'utilizzo dei componenti del sangue
La domanda nel mercato dell'utilizzo di emocomponenti dipende da ricoveri ospedalieri, interventi chirurgici, traumi, trattamenti oncologici, necessità di trapianti, trattamento dell'anemia e malattie genetiche del sangue. Il processo inizia con il reclutamento e la raccolta del sangue dai donatori, per poi proseguire con lo screening, la lavorazione, la conservazione, la distribuzione, la compatibilità e, infine, la somministrazione degli emocomponenti. Ciò genera diverse esigenze in ogni fase, come la corretta regolazione della temperatura, l'etichettatura, la garanzia di compatibilità e la tracciabilità. La catena della domanda comprende banche del sangue, ospedali, laboratori, aziende di logistica e reparti di medicina trasfusionale.
L'offerta è influenzata dalla disponibilità di donatori, dalla durata di conservazione dei componenti, dalla capacità di lavorazione, dalla stagionalità e dagli squilibri tra le regioni. I globuli rossi richiedono una rotazione costante delle scorte, mentre le piastrine necessitano di una logistica più rigorosa a causa dei tempi di conservazione più brevi. Il plasma offre maggiore flessibilità se correttamente congelato. I centri trasfusionali hanno iniziato a gestire le proprie scorte in collaborazione con le esigenze degli ospedali, i quali a loro volta hanno adottato sistemi di gestione del sangue dei pazienti per minimizzare l'utilizzo non necessario.
L'analisi di mercato sull'utilizzo degli emocomponenti mostra che il posizionamento competitivo si basa maggiormente sull'integrazione clinica, sulla conoscenza trasfusionale, sull'affidabilità delle scorte e sulla ricerca, piuttosto che sulla tradizionale differenziazione del prodotto. Istituzioni accademiche come la Mayo Clinic, la Cleveland Clinic, il Johns Hopkins Hospital, il Massachusetts General Hospital e il Brigham and Women's Hospital svolgono un ruolo significativo nella medicina trasfusionale basata sull'evidenza. Ciò è supportato dalla loro particolare attenzione all'ematologia, all'oncologia, alla medicina dei trapianti, alla traumatologia e alla chirurgia, discipline che richiedono una varietà di emocomponenti.
I finanziamenti si concentrano sempre più sull'automazione delle banche del sangue, sulle capacità di aferesi, sulla gestione digitale delle scorte, sulla tracciabilità e sul supporto alle decisioni cliniche. Esempi di istituzioni che necessitano di tali capacità nel complesso contesto assistenziale sono l'UCLA Medical Center, il NewYork-Presbyterian Hospital, gli University of Michigan Hospitals and Health Centers, l'Indiana University Health, Inc. e l'UCSF Medical Center. I partecipanti al mercato dell'utilizzo dei componenti ematici possono migliorare il proprio posizionamento competitivo attraverso l'analisi dei dati, l'interoperabilità, i programmi di qualità dei componenti e la collaborazione nella ricerca, al fine di allineare al meglio le scorte disponibili alle esigenze cliniche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'utilizzo dei componenti del sangue: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'utilizzo dei componenti del sangue
Si prevede che il Nord America deterrà una quota di mercato del 35-39% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,70-4,20% fino al 2034. Il Nord America gode di un vantaggio grazie alla presenza di sistemi di donazione del sangue ben sviluppati, laboratori ospedalieri altamente attrezzati, divisioni di medicina trasfusionale e programmi di gestione del sangue dei pazienti. Gli Stati Uniti rappresentano il mercato nazionale più grande, mentre il Canada contribuisce grazie ai suoi servizi trasfusionali organizzati e ai suoi ospedali all'avanguardia. La domanda è ancora legata a chirurgia, traumatologia, oncologia, medicina dei trapianti ed ematologia.
La crescita basata su una struttura organizzativa consolidata è facilitata da una migliore analisi delle scorte, dal tracciamento dei componenti, da politiche trasfusionali rigorose e da una maggiore attenzione alla riduzione degli sprechi. Negli ospedali si stanno introducendo politiche standardizzate per globuli rossi, plasma e piastrine, mentre i centri specializzati hanno accesso a componenti compatibili e personalizzati. La gestione regionale delle forniture sta diventando sempre più dipendente dalle previsioni e dal coordinamento digitale in caso di carenze stagionali e aumenti imprevisti dell'utilizzo in situazioni di emergenza.
Mercato statunitense dell'utilizzo dei componenti del sangue
Si prevede che gli Stati Uniti rappresenteranno il 72-76% del mercato nordamericano nel 2025, con una crescita annua composta (CAGR) del 3,80-4,20% fino al 2034. Il mercato è sostenuto da grandi ospedali universitari, reti nazionali di donazione del sangue, sistemi di gestione dei traumi, centri oncologici e laboratori trasfusionali all'avanguardia. L'UCLA Medical Center, il Johns Hopkins Hospital, la Mayo Clinic, la Cleveland Clinic e l'UCSF Medical Center contribuiscono allo sviluppo di pratiche di utilizzo specializzate.
Le modalità di utilizzo dei componenti ematici sono sempre più influenzate dalla gestione del sangue del paziente, dalla conservazione del sangue in ambito chirurgico, dal supporto oncologico, dalle trasfusioni d'emergenza e dai protocolli specifici per ciascun componente. I globuli rossi rimangono fondamentali per l'utilizzo, mentre il fabbisogno di piastrine è maggiormente concentrato in oncologia, trapianti e procedure complesse. Gli strumenti digitali di gestione delle scorte e i comitati trasfusionali ospedalieri stanno acquisendo un'importanza strategica, in quanto gli operatori sanitari cercano di gestire carenze, scadenze, compatibilità e costi di approvvigionamento senza compromettere la prontezza operativa.
Mercato europeo dell'utilizzo dei componenti del sangue
Si prevede che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 3,80-4,30% tra il 2025 e il 2034, con la Germania a rappresentare il mercato interno più importante. Il coordinamento nazionale, i rigorosi standard di qualità e la pratica della separazione dei componenti creano un'eccellente base operativa. L'attenzione si sta spostando maggiormente verso la sicurezza, la tracciabilità, la gestione responsabile dei donatori e le corrette modalità di trasfusione.
Il Regno Unito vanta una struttura avanzata per i servizi trasfusionali, con ospedali focalizzati su pratiche trasfusionali standardizzate, tracciabilità dei componenti e gestione del sangue del paziente. La Germania possiede un elevato numero di ospedali, unitamente a infrastrutture per le banche del sangue e servizi trasfusionali specializzati. La gestione della qualità e la supervisione a livello ospedaliero rimangono prevalenti in Francia, Italia e Spagna, mentre le organizzazioni cliniche si concentrano maggiormente sulla corretta selezione dei componenti e sulla riduzione delle trasfusioni non necessarie.
Mercato di utilizzo dei componenti del sangue nella regione APAC
Si prevede che la regione APAC rappresenterà il 24-28% del mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,20-5,80% nel periodo 2025-2034, con la domanda principale generata dalla Cina. Giappone e Corea del Sud beneficiano di servizi trasfusionali e ospedali altamente sviluppati, mentre India e Australia contribuiscono allo sviluppo dei servizi clinici e trasfusionali.
La crescita dell'industria, gli investimenti nel settore sanitario, l'aumento dell'assistenza terziaria e l'attenzione alla sicurezza del sangue favoriscono l'adozione di questa pratica. Cina e India presentano un forte potenziale in termini di volumi, trainato dal crescente utilizzo della separazione dei componenti e da sistemi trasfusionali organizzati. Giappone e Australia privilegiano qualità, efficienza e tracciabilità, mentre la Corea del Sud beneficia delle infrastrutture avanzate di ospedali e laboratori. L'andamento regionale è quindi determinato sia dall'accessibilità che dalla graduale modernizzazione dei sistemi di distribuzione dei componenti.
Mercato dell'utilizzo dei componenti del sangue in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,70-5,20% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti a rappresentare i principali mercati del Golfo e il Sudafrica a fare da fulcro alle attività trasfusionali avanzate. La modernizzazione degli ospedali e gli investimenti nell'assistenza terziaria stanno ampliando la domanda di disponibilità affidabile di emocomponenti.
Lo sviluppo delle infrastrutture sanitarie in Arabia Saudita rappresenta un vantaggio, mentre negli Emirati Arabi Uniti si registra un miglioramento nella capacità degli ospedali specializzati e nei servizi di laboratorio. Il Sudafrica dispone di un quadro normativo consolidato per le trasfusioni, mentre le altre regioni del Medio Oriente e dell'Africa presentano differenze in termini di accessibilità e disponibilità di emoderivati. Le infrastrutture energetiche, l'affidabilità dei trasporti, le esigenze della catena del freddo e la capacità dei centri trasfusionali sono alcuni dei fattori che determinano l'utilizzo del sangue nella regione.
Analisi di segmentazione
Tipo di tubo
La struttura del mercato dei componenti ematici rimane incentrata su requisiti clinici differenziati, caratteristiche di conservazione e applicazioni terapeutiche specifiche per ciascun componente. I globuli rossi costituiscono la categoria di componenti più ampia, mentre il plasma fornisce supporto alla coagulazione e le piastrine soddisfano le esigenze emostatiche. L'ambito di mercato dell'utilizzo dei componenti ematici all'interno di questo segmento è influenzato dai volumi chirurgici, dalla medicina d'urgenza, dall'oncologia e dai protocolli trasfusionali. Si prevede che il segmento crescerà a un CAGR del 3,80-4,30% nel periodo 2026-2034.
- Plasma: Il plasma rimane strategicamente importante per la terapia sostitutiva con fattori della coagulazione, la gestione dei traumi, le emorragie di origine epatica e alcune applicazioni di terapia intensiva, che richiedono congelamento e scongelamento controllati, valutazione della compatibilità e rapida disponibilità.
- Globuli rossi: I globuli rossi sono i più utilizzati perché sono fondamentali per il trattamento dell'anemia, la gestione delle emorragie acute, gli interventi chirurgici, i traumi e le trasfusioni croniche in numerosi reparti ospedalieri.
- Piastrine: Le piastrine sono utilizzate in applicazioni ad alta urgenza che coinvolgono trombocitopenia, emorragie, oncologia, trapianti e procedure invasive, pertanto la freschezza delle scorte e la rapida distribuzione sono particolarmente importanti.
Applicazione
Le modalità di applicazione variano considerevolmente a seconda del percorso clinico, della gravità delle condizioni del paziente e del fabbisogno di emocomponenti. L'utilizzo clinico è influenzato dal volume delle procedure e dai protocolli istituzionali, mentre le applicazioni specializzate dipendono dalla capacità del reparto di medicina trasfusionale. L'ambito di mercato dell'utilizzo di emocomponenti in queste applicazioni è inoltre plasmato dalle evidenze in continua evoluzione sull'uso appropriato e sulla selezione di emocomponenti specifici per il paziente. Si prevede che il segmento crescerà a un CAGR del 4,00-4,60% nel periodo 2026-2034.
- Rimozione del grasso corporeo: l'utilizzo è associato ad ambienti procedurali che richiedono un'attenta gestione della perdita di sangue, un monitoraggio perioperatorio e un accesso coordinato a componenti compatibili quando vengono identificati rischi di sanguinamento significativi.
- Ringiovanimento e resurfacing cutaneo: questa applicazione ha un ruolo più limitato nell'utilizzo trasfusionale convenzionale, con una domanda concentrata in contesti clinici specializzati e procedure in cui materiali derivati dal sangue o tecniche correlate ai componenti si intersecano con i flussi di lavoro di gestione dei tessuti.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Sangue del paziente |
Maturo |
|
Laboratori diagnostici |
Mezzo |
Test dei componenti |
Scalatura |
|
Banche del sangue |
Alto |
Analisi dell'inventario |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dell'utilizzo dei componenti del sangue.
Espansione dei programmi di gestione del sangue dei pazienti
L'approccio alla gestione del sangue del paziente sta rivoluzionando il modo in cui gli ospedali valutano le richieste di emocomponenti, basandosi sulla correlazione tra trasfusione di sangue, diagnosi di anemia, risparmio ematico, interventi chirurgici e limiti critici. Questo può contribuire a ridurre le esposizioni non necessarie, garantendo al contempo l'accesso a chi ne ha effettivamente bisogno. L'influenza di questo cambiamento sul mercato è significativa perché gli ospedali si stanno concentrando sempre più non solo sul costo di approvvigionamento, ma anche sulla qualità dell'utilizzo degli emocomponenti. Di conseguenza, i centri trasfusionali dovranno migliorare la precisione delle loro previsioni, anziché limitarsi ad aumentare l'offerta. Gli ospedali universitari svolgono un ruolo importante nello sviluppo di protocolli che vengono poi diffusi anche in ambito territoriale. Con l'implementazione di comitati trasfusionali e il monitoraggio dell'utilizzo degli emocomponenti per reparto nei sistemi sanitari, aumenterà la necessità di un utilizzo degli emocomponenti basato sui dati.
Crescita nell'assistenza chirurgica e oncologica complessa
Procedure chirurgiche sempre più complesse, terapie oncologiche, trapianti, interventi in caso di trauma e servizi di ematologia creano esigenze differenziate per quanto riguarda globuli rossi, plasma e piastrine. Questi percorsi clinici spesso richiedono un accesso rapido a componenti specifici, soprattutto quando il rischio di sanguinamento è imprevedibile o i pazienti presentano un'emopoiesi compromessa. L'impatto che ne deriva va oltre il volume, poiché gli ospedali devono mantenere la disponibilità di componenti specializzati, test di compatibilità e prodotti modificati. I centri oncologici possono generare una domanda ricorrente di piastrine, mentre la chirurgia maggiore e i servizi di traumatologia possono richiedere una disponibilità coordinata di globuli rossi e plasma. Con l'espansione delle reti di assistenza terziaria, l'utilizzo dei componenti diventa più distribuito geograficamente tra le strutture specializzate. Di conseguenza, i centri trasfusionali necessitano di una logistica flessibile, di sistemi di catena del freddo affidabili e di visibilità sulla domanda. Questo cambiamento strutturale supporta gli investimenti in processi, stoccaggio, trasporto e coordinamento ospedaliero, incoraggiando al contempo le istituzioni a rafforzare la pianificazione di emergenza per eventi ad alta complessità.
Miglioramento delle infrastrutture del sistema sanguigno nelle economie emergenti
La modernizzazione dei sistemi trasfusionali nelle economie emergenti può ampliare l'utilizzo del sangue, incrementando la raccolta da donatori, la separazione dei componenti, lo screening di laboratorio e l'accesso ospedaliero. Le linee guida dell'OMS continuano a sottolineare l'importanza di sistemi trasfusionali nazionali coordinati, della gestione della qualità e di un accesso affidabile a emoderivati sicuri. L'impatto commerciale è maggiore laddove gli ospedali passano dalla dipendenza dal sangue intero alla terapia standardizzata con emoderivati. Investire in impianti centralizzati di lavorazione, refrigerazione, automazione di laboratorio e reti di distribuzione può migliorare la disponibilità, riducendo al contempo le incongruenze tra le diverse strutture. Cina e India rappresentano contesti di crescita particolarmente importanti, poiché le ampie popolazioni, l'espansione delle infrastrutture di assistenza terziaria e la crescente capacità medica creano notevoli esigenze di emoderivati affidabili. Tuttavia, l'espansione dipende dalla formazione del personale, dall'applicazione delle normative, dai finanziamenti e dai trasporti. I fornitori e le istituzioni sanitarie che supportano lo sviluppo di centri trasfusionali integrati possono quindi colmare le lacune infrastrutturali e al contempo stabilire modelli operativi scalabili.
Tendenze future del mercato dell'utilizzo dei componenti del sangue
Previsione digitale e ottimizzazione delle scorte a livello di componente
La previsione digitale diventerà probabilmente una caratteristica distintiva delle tendenze del mercato dell'utilizzo degli emocomponenti, man mano che gli ospedali connetteranno i sistemi di laboratorio, le banche del sangue, le cartelle cliniche elettroniche e le piattaforme di approvvigionamento. L'analisi avanzata può identificare la domanda stagionale, i programmi delle procedure, il rischio di scadenza e i modelli di consumo specifici per i componenti prima che si verifichino carenze. I modelli di apprendimento automatico potrebbero supportare sempre più le decisioni di approvvigionamento e allocazione senza sostituire il giudizio clinico. Dashboard interoperabili potrebbero consentire alle reti ospedaliere di visualizzare le scorte in più strutture, migliorando la ridistribuzione e riducendo gli scarti evitabili. Per le piastrine, dove le limitazioni di stoccaggio creano una pressione operativa particolarmente forte, gli strumenti predittivi potrebbero aiutare a dare priorità all'allocazione e alla consegna. Nel tempo, queste capacità dovrebbero spostare la gestione delle scorte da un rifornimento reattivo a una pianificazione coordinata della domanda. Il modello operativo risultante probabilmente porrà l'accento su trasparenza, tracciabilità, avvisi rapidi e prestazioni di utilizzo misurabili nell'intero ecosistema trasfusionale.
Disponibilità estesa dei componenti e elaborazione specializzata.
Lo sviluppo futuro probabilmente darà priorità alle tecnologie che aumentano la flessibilità dei componenti senza compromettere la sicurezza o l'efficacia clinica. La ricerca sulla conservazione delle piastrine, la riduzione degli agenti patogeni, il miglioramento delle condizioni di conservazione e la lavorazione specializzata potrebbero gradualmente affrontare i limiti imposti dalla breve durata di conservazione. Le tendenze del mercato dell'utilizzo degli emocomponenti potrebbero quindi includere sempre più componenti progettati per logistica complessa, interventi di emergenza e contesti sanitari remoti. Tali progressi potrebbero ridurre la dipendenza dai tempi immediati tra donatore e paziente, in particolare nei sistemi di gestione dei traumi e negli ospedali geograficamente dispersi. Tuttavia, l'adozione dipenderà dall'autorizzazione normativa, dalle evidenze cliniche, dalla redditività della produzione e dalla compatibilità con i flussi di lavoro esistenti delle banche del sangue. È probabile che le istituzioni valutino le nuove tecnologie in base al valore complessivo del sistema piuttosto che alla sola durata di conservazione. I prodotti che dimostrano prestazioni affidabili riducendo al contempo gli sprechi, la pressione sui trasporti o i requisiti di approvvigionamento di emergenza dovrebbero avere la maggiore rilevanza strategica.
Opportunità di mercato nell'utilizzo dei componenti del sangue
Piattaforme regionali integrate per la gestione delle scorte di sangue
Le piattaforme regionali per la gestione delle scorte rappresentano un'opportunità concreta per connettere centri trasfusionali, ospedali, laboratori e servizi di emergenza attraverso una visibilità condivisa. Investire in sistemi interoperabili potrebbe consentire alle strutture partecipanti di identificare le scorte in eccesso, prevedere le carenze e coordinare i trasferimenti di emocomponenti prima della scadenza dei prodotti. Le previsioni di mercato sull'utilizzo degli emocomponenti dovrebbero tenere sempre più conto del valore creato dall'ottimizzazione a livello di rete, piuttosto che valutare gli ospedali come entità di acquisto isolate. I fornitori con infrastrutture trasfusionali consolidate possono fungere da istituzioni di riferimento per le piattaforme regionali, mentre i partner tecnologici possono fornire funzionalità di analisi, avvisi e tracciabilità. L'opportunità maggiore risiede nei mercati in cui più ospedali operano all'interno di sistemi sanitari interconnessi, ma mantengono informazioni di inventario frammentate. Una piattaforma scalabile potrebbe migliorare la resilienza durante disastri, interruzioni stagionali ed eventi traumatici gravi, supportando al contempo migliori metriche di utilizzo e riducendo lo smaltimento evitabile di emocomponenti.
Componenti specializzati per la cura ad alta intensità di trattamento
I componenti specializzati per oncologia, trapianti, traumatologia, neonatologia e pazienti immunocompromessi offrono un'ulteriore opportunità di investimento, poiché queste popolazioni spesso richiedono un supporto trasfusionale differenziato. I fornitori possono sviluppare servizi basati su componenti leucoridotti, irradiati, compatibili o altrimenti modificati, laddove clinicamente appropriato. Le previsioni di mercato sull'utilizzo dei componenti ematici dovrebbero considerare che la crescita del valore può derivare da una maggiore specializzazione clinica piuttosto che semplicemente da maggiori volumi di unità. Gli ospedali con programmi avanzati di ematologia e trapiantologia possono diventare centri di riferimento per la gestione complessa dei componenti, mentre i servizi trasfusionali possono stabilire accordi logistici e di approvvigionamento dedicati. Le opportunità commerciali si estendono anche ai software che tengono traccia delle esigenze dei pazienti, delle modifiche dei componenti, della compatibilità e della domanda futura. Le strategie di successo richiederanno una stretta collaborazione con specialisti trasfusionali, team di laboratorio, enti regolatori e gruppi di approvvigionamento ospedalieri, garantendo che le offerte specializzate rispondano ai requisiti clinici documentati e ai vincoli operativi.
Sviluppi recenti
- Luglio 2026: l'AABB ha segnalato una domanda moderata di piastrine, con una disponibilità nazionale sufficiente a soddisfare i requisiti noti entro 24 ore, mentre le scorte di globuli rossi Rh negativi e O positivi sono rimaste sotto pressione. L'aggiornamento evidenzia la continua volatilità nella disponibilità di emocomponenti e l'importanza del monitoraggio delle scorte in tempo reale per ospedali e centri trasfusionali.
- Aprile 2026: I ricercatori dell'UCSF Medical Center hanno pubblicato i risultati preclinici relativi a un prodotto derivato da piastrine liofilizzate, progettato per rimanere stabile per un periodo di tempo significativamente più lungo rispetto alle piastrine convenzionali. Il lavoro evidenzia gli sforzi in corso per sviluppare emoderivati utilizzabili in contesti di emergenza traumatici e remoti, dove la conservazione e il trasporto delle piastrine tradizionali possono rappresentare un limite alla disponibilità.
- Marzo 2026: I ricercatori del Massachusetts General Hospital, presso il Mass General Brigham, hanno pubblicato i risultati di uno studio che indica come la trasfusione di scambio di globuli rossi possa apportare benefici ai pazienti ricoverati con babesiosi grave. Lo studio, pubblicato su JAMA Internal Medicine, rafforza il ruolo delle strategie specializzate di utilizzo dei globuli rossi nella gestione di malattie infettive complesse.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -