
Markt für Kardial Farbe Ultraschall Diagnostisch Ausrüstung: Größe & Prognose 2034
Marktgröße und Prognosen für kardiale Farbultraschall-Diagnosegeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Allgemeine Klasse, Klinische Klasse); Anwendung (Erwachsene, Kinder, Neugeborene) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011639
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
4,08 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,03 %
Wachstumsrate
Adressierbarer Markt
55,11 Mrd. US-Dollar
(2026–2034)
Der Markt für kardiale Farb-Ultraschall-Diagnostikgeräte wurde 2025 auf 4,08 Milliarden US-Dollar geschätzt und wird bis 2034 voraussichtlich auf 7,56 Milliarden US-Dollar anwachsen. Es wird ein jährliches Wachstum von 8,03 % zwischen 2026 und 2034 erwartet. Treiber dieses Wachstums sind die steigende Anzahl von Echokardiographie-Untersuchungen, die Früherkennung von Herz-Kreislauf-Erkrankungen sowie Investitionen von Gesundheitsdienstleistern in Farbdoppler-Technologie, automatisierte Messungen und hochauflösende kardiale Bildgebungsplattformen.
Nordamerika bleibt ein strategisch wichtiger Markt mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4 % bis 7,9 % zwischen 2026 und 2034. Das Marktwachstum für kardiale Farbultraschallgeräte in Nordamerika wird durch etablierte kardiologische Einrichtungen, die hohe Akzeptanz KI-gestützter Bildgebung und den regelmäßigen Austausch von Ultraschallgeräten in Krankenhäusern angetrieben. Der vermehrte Einsatz mobiler Geräte in Notaufnahmen und ambulanten Behandlungszentren hat die Verfügbarkeit von Ultraschallgeräten über die traditionellen Echokardiographie-Einrichtungen hinaus erhöht.
Marktanalyse und Einblicke für kardiale Farbultraschall-Diagnosegeräte
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Marktanteil von 34–36 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,4–7,9 % verzeichnen, unterstützt durch eine fortschrittliche Infrastruktur für die kardiale Bildgebung, den Austausch von Geräten und die Integration künstlicher Intelligenz.
- USA: Das Land repräsentierte 2025 81–84 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,3–7,8 % verzeichnen, da die Kapazitäten für ambulante Echokardiographie ausgebaut werden.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von rund 27–29 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die führende Rolle spielen.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von schätzungsweise 25–27 % erreicht. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 9,2–9,8 % erwartet, wobei China, Japan, Indien und Südkorea die Beschaffung anführen.
- Größtes Segment: Erwachsene machten im Jahr 2025 etwa 72–75 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,6–8,1 % verzeichnen, was die hohe Prävalenz von Herz-Kreislauf-Erkrankungen widerspiegelt.
- Wachstumsstarkes Segment: Geräte der klinischen Klasse machten im Jahr 2025 etwa 56–59 % des Marktanteils aus und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,1 % wachsen, da fortschrittliche Echokardiographie-Funktionen zum Standard werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Shanghai Aohua Photoelectricity Endoscope Co., Ltd., FUJIFILM Holdings Corporation, Guangdong Goworld Co., Ltd., GE HealthCare Technologies Inc., Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Olympus Corporation, RICOH IMAGING COMPANY, LTD., Koninklijke Philips NV, Siemens Healthineers AG und SonoScape Medical Corp.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Kardiale Ultraschallgeräte haben sich von der traditionellen zweidimensionalen Bildgebung hin zu Farbdoppler, dreidimensionaler Bildgebung, Strain-Analyse und automatisierter Herzquantifizierung weiterentwickelt. Die moderne Fertigung konzentriert sich auf die Empfindlichkeit der Schallköpfe, die Signalverarbeitungskapazität, die Softwarekompatibilität und ergonomische Bedienoberflächen. Anbieter verwenden für allgemeine und klinische Systeme zunehmend Standardhardware, während sich die Geräte durch Anwendungen, Dienstleistungen und Angebote im Bereich der künstlichen Intelligenz unterscheiden. Dieser Trend entspricht dem Markt für kardiale Farb-Ultraschallgeräte, da Gesundheitseinrichtungen nach Geräten suchen, die reproduzierbare Ergebnisse, schnelle Untersuchungen und die Eignung für Erwachsene, Kinder und Neugeborene ermöglichen.
In den kommenden Jahren wird sich der Markt voraussichtlich hin zu flexiblen Geräten entwickeln, die Software-Upgrades ohne Hardware-Austausch ermöglichen. Krankenhausrenovierungen im asiatisch-pazifischen Raum und im Nahen Osten sowie kardiovaskuläre Vorsorgeprogramme werden zur geografischen Diversifizierung beitragen. Die Regulierung von Medizinprodukten mit künstlicher Intelligenz wird die Hersteller dazu verpflichten, die Leistungsfähigkeit ihrer Algorithmen, die Vermeidung von Verzerrungen, die Cybersicherheit und die Überwachung nach der Markteinführung nachzuweisen. Servicenetzwerke, Schulungen für Klinikpersonal und technischer Support per Fernzugriff werden daher eine wichtige Rolle bei Kaufentscheidungen spielen.
Marktbericht über farbkodierte Herzultraschallgeräte – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,08 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,03 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für kardiale Farbultraschall-Diagnosegeräte
Das Marktwachstum wird durch die Nachfrage nach nicht-invasiver Beurteilung der Herzstruktur, der Durchblutung, der Ventrikelfunktion und von Herzklappenfunktionsstörungen angetrieben. Laut Weltgesundheitsorganisation (WHO) waren Herz-Kreislauf-Erkrankungen im Jahr 2022 für etwa 19,8 Millionen Todesfälle verantwortlich, was etwa 32 % aller Todesfälle weltweit entspricht. Diese Krankheitslast treibt die Nachfrage nach der Echokardiographie in der Kardiologie, der Notfallmedizin, der Intensivmedizin, bei chirurgischen Eingriffen und in der Vorsorge an.
Zulieferer akustischer Komponenten, Wandlerhersteller, Elektroniklieferanten, Softwareanbieter, Gerätehersteller, Distributoren, Krankenhäuser und Diagnosezentren bilden die Wertschöpfungskette der Branche. Die Verfügbarkeit von Phased-Array-Sonden und Halbleitern beeinflusst die Produktionsplanung, während Installation, Kalibrierung, Schulung und Wartung die Lebenszykluskosten bestimmen. Die Unternehmen reagieren darauf mit modularem Systemdesign, regionaler Montage, Standardisierung von Servicekomponenten und Ferndiagnose. Krankenhäuser bewerten neben den Anschaffungskosten auch die Gesamtbetriebskosten sowie Bildqualität, Effizienz, Cybersicherheit und Kompatibilität mit Bildarchivierungssystemen.
Die Marktanalyse für kardiale Farbultraschallgeräte zeigt ein wettbewerbsintensives Umfeld, das durch den Wettbewerb zwischen Premium-Plattformen und einen besseren Zugang zu Systemen der Mittelklasse gekennzeichnet ist. GE HealthCare Technologies Inc., Koninklijke Philips NV und Siemens Healthineers AG konkurrieren im Bereich fortschrittlicher kardiologischer Anwendungen, Workflow-Automatisierung und Servicebeziehungen für installierte Kunden. Der Wettbewerb zwischen Shenzhen Mindray Bio-Medical Electronics Co., Ltd. und SonoScape Medical Corp. umfasst funktionsreiche Plattformen für etablierte und aufstrebende Gesundheitssysteme.
Die FUJIFILM Holdings Corporation bietet neben Bildgebungstechnologien auch Kompetenzen im Bereich klinischer Arbeitsabläufe, während die Guangdong Goworld Co., Ltd. mit ihrer Ultraschalltechnologie und Fertigungskompetenz im Wettbewerb steht. Die Shanghai Aohua Photoelectricity Endoscope Co., Ltd., die Olympus Corporation und die RICOH IMAGING COMPANY, LTD. bieten ergänzende optische, endoskopische und medizinische Bildgebungsleistungen an. Strategische Investitionen zielen auf künstliche Intelligenz, innovative Schallköpfe, tragbare Geräte und abonnementbasierte Software ab. Die Wettbewerbsfähigkeit der Unternehmen hängt neben den technischen Spezifikationen ihrer Hardware auch von automatisierten, validierten Anwendungen, Cybersicherheitsfunktionen und lokalen Dienstleistungen ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
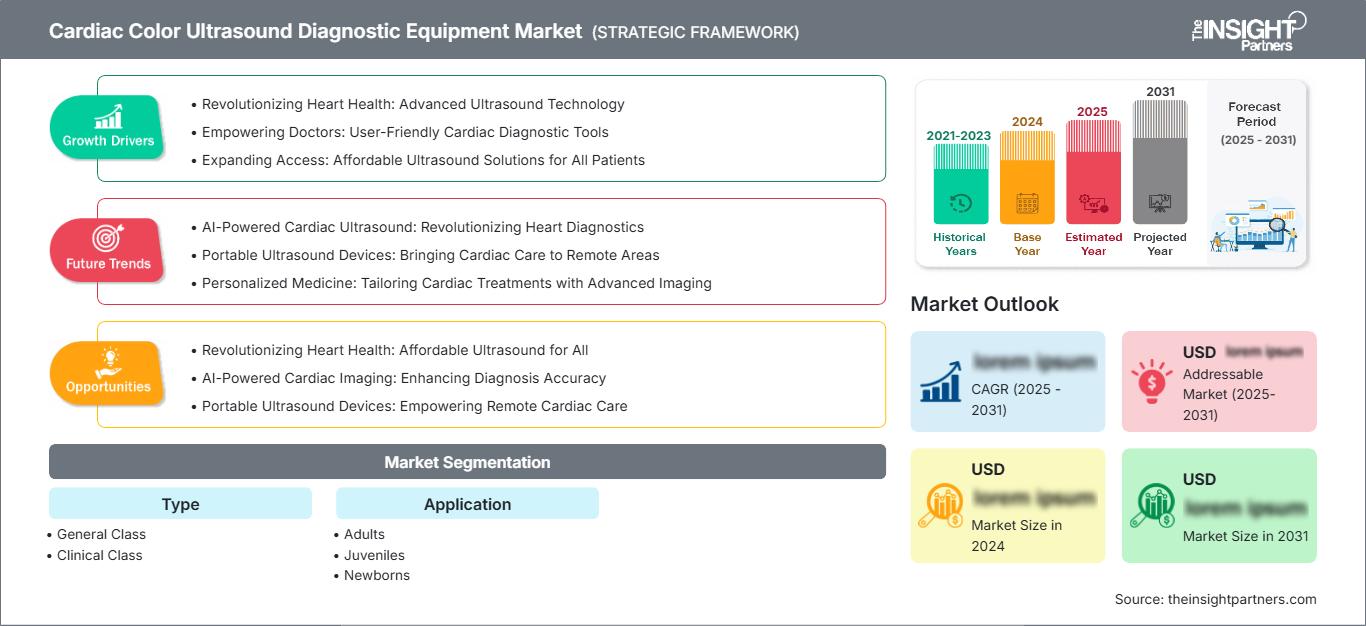
Markt für kardiale Farbultraschall-Diagnosegeräte: Strategische Einblicke
Regionale Einblicke
Markt für kardiale Farbultraschall-Diagnosegeräte in Nordamerika
Nordamerika hielt 2025 schätzungsweise 34–36 % des Marktanteils für kardiale Farbultraschall-Diagnostikgeräte und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,4–7,9 % verzeichnen. Die Nachfrage wird durch etablierte Echokardiographie-Labore, hohe Fallzahlen im Bereich der Herz-Kreislauf-Erkrankungen, strukturierte Screening-Prozesse und den regelmäßigen Austausch von Bildgebungssystemen in Krankenhäusern gestützt. Die Region bietet zudem ein gut entwickeltes Umfeld für die Evaluierung von KI-gestützten Mess- und Erfassungstechnologien.
Die Beschaffung dieser Technologie hat sich hin zu Plattformen verlagert, die Farbfluss-Sensitivität, automatische Berechnung der Ejektionsfraktion, Dehnungsanalyse und standardisierte Berichte integrieren. Universitätskliniken bevorzugen Systeme der klinischen Klasse, während ambulante Einrichtungen kleinere Systeme mit skalierbarer Software einsetzen. Der lebenszyklusorientierte Ansatz der US-amerikanischen FDA für KI-gestützte Medizinprodukte ermutigt Anbieter, Transparenz, Überwachung und Änderungsmanagement zu verbessern. Dies ist ein Vorteil für Unternehmen mit größeren Ressourcen.
US-Markt für kardiale Farbultraschall-Diagnosegeräte
Die USA trugen 2025 mit rund 81–84 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,8 % wachsen. Die Nachfrage resultiert aus der umfassenden Krankenhausinfrastruktur der USA, den hohen Ausgaben für die Behandlung von Herz-Kreislauf-Erkrankungen und dem zunehmenden Einsatz der Echokardiographie in der ambulanten Versorgung, der Notfallmedizin, der Intensivmedizin und bei interventionellen Eingriffen. Herzuntersuchungen an Erwachsenen werden weiterhin dominieren, während Untersuchungen an Kindern und Neugeborenen spezielle Sonden und Reproduzierbarkeit erfordern.
GE HealthCare Technologies Inc., Koninklijke Philips NV und Siemens Healthineers AG sind weiterhin stark vertreten – dank ihrer Dienstleistungen, ihrer Anwendungsspezialisten und ihrer engen Verbindungen zu Krankenhäusern. Die für die Kaufentscheidung zuständigen Gremien hinterfragen zunehmend, wie Automatisierung die Variabilität verringern und die Behandlungsdauer minimieren kann, ohne die diagnostische Kontrolle zu beeinträchtigen. Künstliche Intelligenz für die Wandbewegungsanalyse, die Kammermessung und die Bildgebung ist daher von strategischer Bedeutung. Laut der American Heart Association starben im Jahr 2022 in den USA 941.652 Menschen an Herz-Kreislauf-Erkrankungen.
Europäischer Markt für kardiale Farbultraschall-Diagnosegeräte
Europa hatte 2025 einen geschätzten Marktanteil von 27–29 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,1–7,6 % verzeichnen. Deutschland ist aufgrund seiner umfassenden Krankenhausinfrastruktur, seiner kardiologischen Kompetenz und des Einsatzes von Medizintechnik der Klinikklasse das führende europäische Land. Beim Geräteaustausch liegt der Fokus auf Energieeffizienz, Interoperabilität, automatisierten Messungen und langer Lebensdauer.
Großbritannien zeichnet sich durch seinen zentralisierten Beschaffungsprozess und seine Workflow-basierten Systeme aus, die dazu beitragen, Diagnoserückstände zu minimieren. Deutschland legt Wert auf fortschrittliche Echokardiographie, strukturelle Herzbildgebung und Wartungsdienste. Frankreich arbeitet an der Verbesserung seiner Krankenhäuser und ambulanten Diagnoseeinrichtungen, während Italien und Spanien durch Bildgebungsnetzwerke, kardiologische Abteilungen und mobile Geräte Nachfrage schaffen.
Die Einhaltung von Vorschriften, die klinische Validierung und der Schutz der Patientendaten spielen eine entscheidende Rolle bei der Vermarktung von Medizinprodukten für die Bildgebung. Immer mehr europäische Anbieter fordern Geräte, die mit elektronischen Patientenaktensystemen und Bildarchiven kompatibel sind und Standarduntersuchungen in mehreren Krankenhausnetzwerken ermöglichen. Kinderkardiologische Zentren schaffen Nachfrage nach bestimmten Anwendungen für angeborene Herzfehler.
Markt für kardiale Farbultraschall-Diagnosegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen geschätzten Marktanteil von 25–27 % und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % wachsen. In China wird die Marktführerschaft durch das Wachstum der Krankenhäuser, die heimische Produktion und die Verbesserung der Diagnosemöglichkeiten auf Kreisebene erzielt. In Japan liegt der Schwerpunkt auf der Premium-Bildgebung und dem Bedarf an Ersatzgeräten, während Südkorea durch Krankenhäuser mit modernster Technologie Unterstützung bietet.
Indien bietet aufgrund der zunehmenden Verbreitung von Herzdiagnostik über die Ballungsräume hinaus großes Wachstumspotenzial. Auch in Australien besteht weiterhin Nachfrage nach High-End-Geräten und patientennahen Diagnoseverfahren. Das Zusammenspiel all dieser Faktoren treibt die Verbreitung dieser Technologien in der Region voran.
Markt für kardiale Farbultraschall-Diagnosegeräte im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,8–7,4 % prognostiziert. Saudi-Arabien treibt die regionale Nachfrage durch Krankenhausbau, Investitionen in die spezialisierte Versorgung und eine umfassendere Transformation des Gesundheitssystems an. Die Vereinigten Arabischen Emirate setzen auf moderne Privatkliniken und eine vernetzte Diagnoseinfrastruktur, während Südafrika weiterhin ein wichtiger Markt in Subsahara-Afrika bleibt.
Im übrigen Teil der Region fördert die begrenzte Verfügbarkeit von Fachkräften das Interesse an tragbaren und automatisierten Systemen. Energiesicherheit, Langlebigkeit der Geräte, die Leistungsfähigkeit der Vertriebspartner und der Wartungszugang bleiben entscheidende Beschaffungskriterien, insbesondere außerhalb großer städtischer Krankenhäuser.
Segmentierungsanalyse
Typ
Für das Segment der Ultraschallgeräte wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,8–8,4 % prognostiziert. Der Markt für kardiale Farbultraschall-Diagnostikgeräte umfasst sowohl Standardsysteme für Routineuntersuchungen als auch klinische Plattformen für anspruchsvolle kardiologische Arbeitsabläufe. Die Marktakzeptanz hängt von der Bildqualität, der Farbflussempfindlichkeit, der Messautomatisierung, der Sondenkompatibilität, der Serviceverfügbarkeit und der Komplexität der jeweiligen Fälle ab. Klinische Systeme dürften mit zunehmender Verbreitung der fortgeschrittenen kardialen Quantifizierung an Bedeutung gewinnen.
- Allgemeine Klasse: Geräte der allgemeinen Klasse eignen sich für die routinemäßige kardiologische Untersuchung, die primäre Diagnostik und weniger komplexe Arbeitsabläufe im Krankenhaus und bieten eine ausgewogene Kombination aus Erschwinglichkeit, Tragbarkeit, Farbdoppler-Funktionalität und überschaubarem Schulungsaufwand.
- Klinische Klasse: Plattformen der klinischen Klasse unterstützen fortgeschrittene Echokardiographie, Strain-Imaging, dreidimensionale Beurteilung, Interventionsplanung und komplexe Klappenbewertung, wodurch sie für tertiäre Krankenhäuser und spezialisierte kardiologische Zentren von strategischer Bedeutung sind.
Anwendung
Für den Anwendungsbereich wird ein jährliches Wachstum von 7,7–8,3 % im Zeitraum 2026–2034 erwartet. Untersuchungen bei Erwachsenen generieren die größte installierte Basis, während Anwendungen für Kinder und Neugeborene spezielle Schallköpfe, Voreinstellungen und anatomische Messpakete erfordern. Die Akzeptanz wird durch die Prävalenz von Herz-Kreislauf-Erkrankungen, das Screening auf angeborene Herzfehler, die Verfügbarkeit von Überweisungen und die Expertise der Ärzte beeinflusst. Hersteller, die altersspezifische Arbeitsabläufe anbieten, können ein breiteres Spektrum an Krankenhausabteilungen erreichen und die Plattformnutzung steigern.
- Erwachsene: Untersuchungen bei Erwachsenen dominieren das Untersuchungsvolumen, da der Herzultraschall routinemäßig zur Untersuchung von Herzinsuffizienz, koronarer Herzkrankheit, Kardiomyopathie, Herzklappenerkrankungen, Bluthochdruck-bedingten Veränderungen und des Therapieansprechens eingesetzt wird.
- Kinder und Jugendliche: Die Bildgebung bei Kindern und Jugendlichen erfordert anpassungsfähige Sonden, Protokolle für angeborene Herzfehler und altersangepasste Messungen, was einen speziellen Bedarf in Kinderkliniken, kardiologischen Abteilungen und regionalen Überweisungszentren schafft.
- Neugeborene: Anwendungen bei Neugeborenen hängen von hochauflösender Bildgebung, kleinen Schallköpfen, schneller Beurteilung am Krankenbett und neonataler Expertise ab und sind von strategischer Bedeutung auf Intensivstationen und bei Screening-Programmen für angeborene Herzfehler.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Erwachsene |
Hoch |
Dehnungsbildgebung |
Reifen |
|
Jugendliche |
Medium |
Protokolle für angeborene Erkrankungen |
Skalierung |
|
Neugeborene |
Niedrig |
Neugeborenen-Screening |
Aufkommen |
Markttreiber und Wirkungsanalyse für kardiale Farbultraschall-Diagnosegeräte
Zunehmende Fallzahlen in der kardiovaskulären Diagnostik
Die hohe Prävalenz von Herz-Kreislauf-Erkrankungen hält die Nachfrage nach nicht-invasiver Bildgebung aufrecht, die Diagnose, Therapieplanung und Nachsorge unterstützt. Farbdoppler-Echokardiographie ermöglicht es Ärzten, Kammerdimensionen, Ventrikelfunktion, Blutflussrichtung, Klappenfunktion und strukturelle Anomalien ohne ionisierende Strahlung zu beurteilen. Die WHO-Schätzung von 19,8 Millionen Todesfällen durch Herz-Kreislauf-Erkrankungen im Jahr 2022 verdeutlicht das Ausmaß der zugrunde liegenden klinischen Belastung. Mehr als drei Viertel dieser Todesfälle ereignen sich in Ländern mit niedrigem und mittlerem Einkommen, wodurch ein entsprechender Bedarf an leicht zugänglichen Diagnosekapazitäten entsteht. Gerätehersteller können diesem Bedarf durch gestaffelte Produktportfolios, kompakte Systeme, robuste Schallköpfe und vereinfachte Herzvoreinstellungen gerecht werden. Krankenhäuser profitieren, wenn Geräte mehrere Abteilungen und Patientengruppen unterstützen, was die Auslastung verbessert und die Wirtschaftlichkeit der Anschaffung erhöht.
Künstliche Intelligenz verbessert die Produktivität der Echokardiographie
Künstliche Intelligenz (KI) revolutioniert die kardiale Ultraschalldiagnostik durch die Automatisierung von Messungen, die Unterstützung der Bildakquisition und die Standardisierung der Interpretationseingaben. Diese Funktionen reduzieren repetitive manuelle Arbeitsschritte und helfen Laboren, trotz des Mangels an erfahrenen Sonographen steigende Untersuchungszahlen zu bewältigen. Die behördliche Zulassung bleibt entscheidend, da Algorithmen ihre Leistungsfähigkeit in verschiedenen Patientengruppen und unter unterschiedlichen Einsatzbedingungen nachweisen müssen. Im Januar 2025 veröffentlichte die US-amerikanische Arzneimittelbehörde FDA einen Leitlinienentwurf zu Transparenz, Verzerrungen, Dokumentation, Marktbeobachtung und Kontrollen über den gesamten Produktlebenszyklus für KI-gestützte Medizinprodukte. Hersteller, die Governance und klinische Validierung in ihre Entwicklungsprozesse integrieren, können das Vermarktungsrisiko minimieren. Für Gesundheitsdienstleister ergeben sich praktische Vorteile wie reproduzierbarere Messungen, schnellere Voranalysen, verbesserte Protokollkonformität und die Möglichkeit, erweiterte Funktionen in verteilten Versorgungsumgebungen einzusetzen.
Migration hin zu portabler und dezentraler Herzbildgebung
Kompakte und tragbare Ultraschallgeräte erweitern die kardiale Bildgebung in Notaufnahmen, Intensivstationen, ambulanten Zentren, ländlichen Krankenhäusern und Vorsorgeprogrammen. Der dezentrale Einsatz reduziert Patiententransporte und ermöglicht Ärzten zeitnahe Untersuchungen direkt am Behandlungsort. Die Farbdoppler-Funktion ist besonders wertvoll, wenn eine schnelle Beurteilung des Blutflusses und der Herzklappen erforderlich ist. Die wirtschaftlichen Auswirkungen reichen über den reinen Geräteabsatz hinaus, da der Einsatz tragbarer Geräte Anforderungen an Sondenschutz, Softwaremanagement, drahtlose Konnektivität, Cybersicherheit, Schulungen und Serviceleistungen für alle Gerätearten mit sich bringt. Anbieter müssen Mobilität mit diagnostischer Zuverlässigkeit, Akkulaufzeit, Displayqualität und Infektionsschutzanforderungen in Einklang bringen. Systeme, die von fokussierten Untersuchungen bis hin zu umfassenderen Studien reichen, sind besonders für Einrichtungen interessant, die flexible Kapitalallokation und eine breitere Gerätenutzung anstreben.
Markt für kardiale Farbultraschall-Diagnosegeräte: Zukunftstrends
Multimodale künstliche Intelligenz und prädiktive Herzbeurteilung
Die Marktentwicklung für kardiale Farbultraschallgeräte wird zunehmend Algorithmen umfassen, die Bilder, Doppler-Messungen, Strain-Daten, die Patientenanamnese und Voruntersuchungen kombinieren. Anstatt isolierte Messungen zu automatisieren, sollen zukünftige Plattformen longitudinale Veränderungen erkennen, pathologische Befunde priorisieren und strukturierte Entscheidungshilfen generieren. Anbieter benötigen repräsentative Trainingsdatensätze, nachvollziehbare Ergebnisse und Überwachungsmechanismen zur Erkennung von Leistungsabweichungen. Krankenhäuser werden Systeme bevorzugen, die die ärztliche Kontrolle gewährleisten und gleichzeitig validierte Befunde in Berichts- und elektronische Patientenakten-Workflows integrieren. Die kommerzielle Differenzierung sollte sich daher eher auf klinische Evidenz, Algorithmen-Governance, Anwendungsabdeckung und unternehmensweiten Einsatz konzentrieren als allein auf Verbesserungen der Bildauflösung.
Softwaredefinierte Plattformen und Erweiterung der Fernzugriffsfähigkeit
Ultraschallplattformen werden voraussichtlich zunehmend softwaredefiniert sein, sodass Gesundheitsdienstleister nach der Installation kardiologische Anwendungen, Workflow-Tools und Sicherheitsupdates hinzufügen können. Dieser Ansatz kann die Nutzungsdauer der Geräte verlängern und Krankenhäusern ermöglichen, die Funktionen an die sich ändernden klinischen Anforderungen anzupassen. Hersteller könnten abonnementbasierte Anwendungspakete, Fernwartung und zentrale Flottenmanagementdienste entwickeln. Beschaffungsmodelle werden daher den Fokus stärker auf Upgrade-Rechte, Datenhoheit, Interoperabilität und langfristigen Software-Support legen. Anbieter, die in der Lage sind, einheitliche Architekturen für allgemeine und klinische Geräte bereitzustellen, können die Implementierung neuer Funktionen beschleunigen, das Serviceangebot vereinfachen und wiederkehrende Einnahmen generieren, während sie ihren Kunden einen besser planbaren Technologieentwicklungspfad bieten.
Marktchancen für kardiale Farbultraschall-Diagnosegeräte
Lokalisierte Netzwerke für die kardiale Bildgebung in aufstrebenden Gesundheitssystemen
Schwellenländer bieten Herstellern, die lokale Distribution, klinische Schulungen, Finanzierung und zuverlässigen Service kombinieren, attraktive Investitionsmöglichkeiten. Marktprognosen für kardiale Farbultraschallgeräte unterstützen den gezielten Einsatz in Krankenhäusern der Sekundärversorgung, Diagnosezentren und regionalen Überweisungsnetzwerken, wo die Kapazitäten für spezialisierte Bildgebung noch uneinheitlich sind. Anstatt isolierte Systeme zu verkaufen, können Anbieter Hub-and-Spoke-Modelle etablieren, die lokale Einrichtungen mit zentralisierter kardiologischer Expertise verbinden. Fernbefundung, standardisierte Erfassungsprotokolle, mehrsprachige Benutzeroberflächen und modulare Schulungen können die diagnostische Konsistenz verbessern. Investitionsprioritäten sollten regionale Ersatzteillager, Anwendungsspezialisten, Händlerzertifizierung und Gerätekonfigurationen umfassen, die unter variablen Infrastrukturbedingungen funktionieren. Diese Maßnahmen fördern eine nachhaltige Akzeptanz und reduzieren gleichzeitig die Bedenken der Kunden hinsichtlich Ausfallzeiten und der Einsatzbereitschaft des Personals.
Altersspezifische klinische Anwendungen und Wandlerportfolios
Die pädiatrische und neonatale Kardiologie bietet Unternehmen, die spezialisierte Sonden, Messpakete und Arbeitsabläufe für die Untersuchung angeborener Herzfehler entwickeln können, gezielte Chancen. Diese Untersuchungen umfassen kleinere anatomische Strukturen, höhere Herzfrequenzen und die Herausforderungen durch Patientenbewegungen, was hochauflösende Bildgebung und optimierte Voreinstellungen erfordert. Hersteller können in altersangepasste Referenzinstrumente, automatisierte Messungen angeborener Herzfehler, patientennahe Systemkonfigurationen und Schulungspartnerschaften mit spezialisierten Zentren investieren. Krankenhäuser bevorzugen möglicherweise Plattformen, die Untersuchungen bei Erwachsenen, Kindern und Neugeborenen unterstützen, da eine gemeinsame Infrastruktur die Nutzung verbessert und gleichzeitig die Anwendungsspezifität erhält. Der kommerzielle Erfolg hängt von der klinischen Validierung, einem ergonomischen Schallkopfdesign, einer zuverlässigen Farbdoppler-Empfindlichkeit und einer eindeutigen Positionierung für neonatologische Intensivstationen, pädiatrische Überweisungszentren und Screening-Programme für angeborene Herzfehler ab.
Aktuelle Entwicklungen
- August 2025: GE HealthCare Technologies Inc. brachte das Herz-Kreislauf-Ultraschallsystem Vivid Pioneer nach Erhalt der CE-Kennzeichnung und der FDA-510(k)-Zulassung auf den Markt. Die Plattform zeichnet sich durch die cSound Pioneer-Architektur, verbesserte zweidimensionale, vierdimensionale und Farbdoppler-Bildgebung, neue Sonden und eine KI-gestützte Leistungsfähigkeit aus, die speziell für Herzuntersuchungen bei Erwachsenen und Kindern entwickelt wurde.
- August 2025: Koninklijke Philips NV veröffentlichte Transcend Plus für seine kardiovaskulären Ultraschallsysteme EPIQ CVx und Affiniti CVx. Das Update umfasste FDA-zugelassene Verbesserungen der zwei- und dreidimensionalen Bildqualität, KI-gestützte Anwendungen sowie die 2D Auto EF Advanced-Funktionalität zur Optimierung der Herzquantifizierung, der Arbeitsabläufe und der diagnostischen Konsistenz.
- März 2025: Shenzhen Mindray Bio-Medical Electronics Co., Ltd. präsentierte auf dem Europäischen Radiologiekongress die Premium-Ultraschallplattform Resona A20. Das System nutzt Akustische Intelligenztechnologie, fortschrittliche Schallköpfe, multiparametrische Bildgebungsfunktionen und KI-Tools zur Verbesserung der Bildqualität, der Betriebseffizienz und der Möglichkeiten für die klinische Forschung.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -