
Marché des équipements diagnostiques d’échographie Doppler couleur cardiaque : prévisions 2034
Taille et prévisions du marché des équipements de diagnostic par ultrasons cardiaques couleur (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type (classe générale, classe clinique) ; application (adultes, enfants, nouveau-nés) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00011639
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
4,08 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
7,56 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,03 %
taux de croissance
Marché adressable
55,11 milliards de dollars américains
(2026-2034)
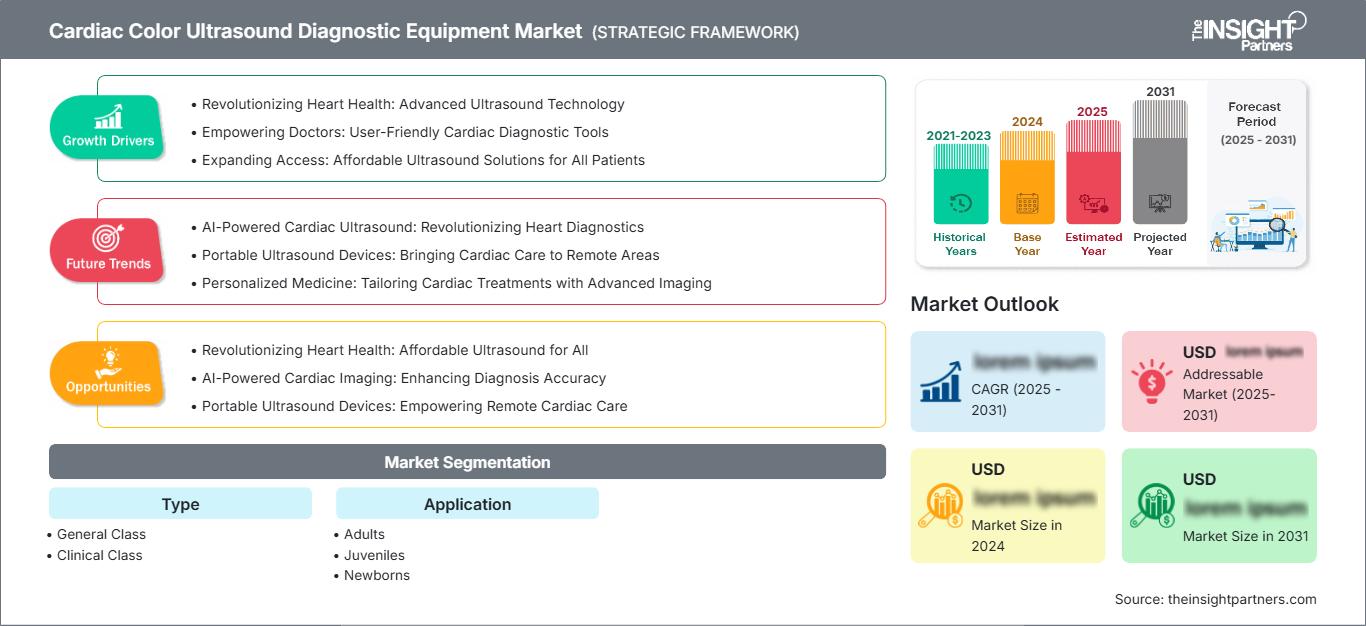
Le marché des équipements de diagnostic par ultrasons cardiaques couleur était évalué à 4,08 milliards de dollars américains en 2025 et devrait atteindre 7,56 milliards de dollars américains d'ici 2034. Ce marché devrait croître à un TCAC de 8,03 % entre 2026 et 2034. Cette croissance est alimentée par l'augmentation des procédures d'échocardiographie, le diagnostic précoce des maladies cardiovasculaires et les investissements des prestataires de soins de santé dans la technologie Doppler couleur, les mesures automatisées et les plateformes d'imagerie cardiaque haute résolution.
L'Amérique du Nord demeure un marché stratégique, avec un TCAC de 7,4 % à 7,9 % prévu entre 2026 et 2034. La taille du marché nord-américain des équipements de diagnostic par échographie cardiaque couleur est portée par la présence d'établissements de cardiologie bien établis, l'adoption favorable de l'imagerie assistée par l'IA et le renouvellement régulier du parc d'échographes hospitaliers. L'utilisation accrue d'appareils portables aux urgences et dans les centres de soins ambulatoires a permis d'étendre la disponibilité de ces équipements au-delà des services d'échocardiographie traditionnels.
Analyse et perspectives du marché des équipements de diagnostic par ultrasons cardiaques couleur
- Amérique du Nord : La région représentait une part estimée de 34 à 36 % en 2025 et devrait enregistrer un TCAC de 7,4 à 7,9 % entre 2026 et 2034, grâce à une infrastructure d'imagerie cardiaque avancée, au remplacement des équipements et à l'intégration de l'intelligence artificielle.
- États-Unis : Le pays représentait 81 à 84 % des revenus nord-américains en 2025 et devrait enregistrer un TCAC de 7,3 à 7,8 % entre 2026 et 2034, à mesure que la capacité d'échocardiographie ambulatoire se développe.
- Europe : L'Europe détenait environ 27 à 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,6 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique a capté une part estimée à 25-27 % en 2025 et devrait afficher un TCAC de 9,2 à 9,8 % entre 2026 et 2034, la Chine, le Japon, l'Inde et la Corée du Sud étant les principaux acteurs des achats.
- Segment le plus important : Les adultes représentaient environ 72 à 75 % des parts de marché en 2025 et devraient enregistrer un TCAC de 7,6 à 8,1 % entre 2026 et 2034, reflétant une forte prévalence des maladies cardiovasculaires.
- Segment à forte croissance : Les équipements de classe clinique représentaient environ 56 à 59 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 9,1 % entre 2026 et 2034, à mesure que les capacités d'échocardiographie avancées deviendront la norme.
- Principales entreprises analysées en détail : Shanghai Aohua Photoelectricity Endoscope Co., Ltd., FUJIFILM Holdings Corporation, Guangdong Goworld Co., Ltd., GE HealthCare Technologies Inc., Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Olympus Corporation, RICOH IMAGING COMPANY, LTD., Koninklijke Philips NV, Siemens Healthineers AG et SonoScape Medical Corp.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les appareils d'échographie cardiaque ont évolué, passant de l'échographie bidimensionnelle traditionnelle à l'échographie Doppler couleur, à l'imagerie tridimensionnelle, à l'analyse de la déformation myocardique et à la quantification cardiaque automatisée. La fabrication moderne privilégie la sensibilité du transducteur, les capacités de traitement du signal, la compatibilité logicielle et l'ergonomie de la console. Les fournisseurs adoptent des matériels communs pour les systèmes généraux et cliniques, tandis que la différenciation réside dans les applications, les services et les solutions d'intelligence artificielle. Cette tendance est en phase avec le marché des équipements de diagnostic par échographie cardiaque couleur, car les établissements de santé recherchent des appareils garantissant la reproductibilité, la rapidité des examens et la possibilité d'intervenir chez les adultes, les enfants et les nouveau-nés.
Dans les années à venir, le marché devrait évoluer vers des dispositifs flexibles permettant la mise à jour du logiciel sans modification des composants matériels. Les rénovations hospitalières en Asie-Pacifique et au Moyen-Orient, ainsi que les programmes de dépistage cardiovasculaire, contribueront à cette diversification géographique. La réglementation des dispositifs médicaux d'intelligence artificielle incitera les fabricants à démontrer la performance de leurs algorithmes, la réduction des biais, la cybersécurité et la surveillance post-commercialisation. De ce fait, les réseaux de service, la formation des cliniciens et l'assistance technique à distance joueront un rôle déterminant dans les décisions d'achat.
Rapport sur le marché des équipements de diagnostic par ultrasons cardiaques couleur : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,08 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,56 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de diagnostic par ultrasons cardiaques couleur
La croissance du marché est alimentée par la demande croissante d'évaluations non invasives de l'anatomie cardiaque, du flux sanguin, de la fonction ventriculaire et des dysfonctionnements valvulaires. Selon l'Organisation mondiale de la Santé, les maladies cardiovasculaires ont été responsables d'environ 19,8 millions de décès en 2022, soit près de 32 % de la mortalité mondiale. Ce fardeau de la maladie stimule la demande d'échocardiographie en cardiologie, aux urgences, en soins intensifs, lors d'interventions chirurgicales et pour les examens préventifs.
Les fournisseurs de composants acoustiques, les fabricants de transducteurs, les fournisseurs de composants électroniques, les éditeurs de logiciels, les fabricants d'équipements, les distributeurs, les hôpitaux et les centres de diagnostic constituent la chaîne de valeur de l'industrie. La disponibilité des sondes à réseau phasé et des semi-conducteurs influe sur la planification de la production, tandis que l'installation, l'étalonnage, la formation et la maintenance influent sur les coûts du cycle de vie. Les entreprises adoptent une approche modulaire, privilégiant la conception de systèmes modulaires, l'assemblage régional, la standardisation des composants de service et le diagnostic à distance. Les hôpitaux évaluent non seulement le coût d'acquisition, mais aussi le coût total de possession, ainsi que la qualité d'image, l'efficacité, la cybersécurité et la compatibilité avec les systèmes d'archivage d'images.
L'analyse du marché des équipements de diagnostic par ultrasons cardiaques couleur révèle un paysage concurrentiel marqué par la rivalité entre les plateformes haut de gamme et une plus grande accessibilité aux systèmes de milieu de gamme. GE HealthCare Technologies Inc., Koninklijke Philips NV et Siemens Healthineers AG se positionnent sur le marché des applications cardiaques avancées, de l'automatisation des flux de travail et des services après-vente. La concurrence entre Shenzhen Mindray Bio-Medical Electronics Co., Ltd. et SonoScape Medical Corp. porte sur des plateformes riches en fonctionnalités, utilisées dans les systèmes de santé développés et en développement.
Outre ses capacités d'imagerie, FUJIFILM Holdings Corporation propose des compétences en matière de flux de travail clinique, tandis que Guangdong Goworld Co., Ltd. se positionne sur le marché grâce à sa technologie d'échographie et son savoir-faire en production. Shanghai Aohua Photoelectricity Endoscope Co., Ltd., Olympus Corporation et RICOH IMAGING COMPANY, LTD. offrent des services complémentaires en optique, endoscopie et imagerie médicale. Leurs investissements stratégiques ciblent l'intelligence artificielle, les transducteurs innovants, les équipements portables et les logiciels par abonnement. Pour rester compétitives, ces entreprises doivent non seulement maîtriser les spécifications techniques de leur matériel, mais aussi proposer des applications automatisées et validées, des solutions de cybersécurité performantes et des services de proximité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de diagnostic par ultrasons cardiaques couleur : perspectives stratégiques
Perspectives régionales
Marché nord-américain des équipements de diagnostic par ultrasons cardiaques couleur
L'Amérique du Nord détenait une part de marché estimée entre 34 et 36 % du marché des équipements de diagnostic par ultrasons cardiaques couleur en 2025 et devrait enregistrer un TCAC de 7,4 à 7,9 % entre 2026 et 2034. Cette demande est soutenue par des laboratoires d'échocardiographie bien établis, un volume important de cas cardiovasculaires, des protocoles de dépistage structurés et le renouvellement régulier des systèmes d'imagerie hospitaliers. La région offre également un environnement propice à l'évaluation des technologies de mesure et d'acquisition assistées par l'intelligence artificielle.
L'acquisition de cette technologie s'oriente désormais vers des plateformes intégrant la sensibilité au flux couleur, le calcul automatique des fractions d'éjection, l'analyse de la déformation et des rapports standardisés. Les systèmes de classe clinique sont privilégiés par les hôpitaux universitaires, tandis que les centres de proximité optent pour des systèmes plus compacts dotés de logiciels évolutifs. L'approche de la FDA américaine, fondée sur le cycle de vie des dispositifs médicaux basés sur l'IA, incite les fournisseurs à améliorer la transparence, le suivi et les processus de gestion du changement. Ceci représente un avantage pour les entreprises disposant de ressources plus importantes.
Marché américain des équipements de diagnostic par ultrasons cardiaques couleur
Les États-Unis représentaient environ 81 à 84 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 7,8 % entre 2026 et 2034. Cette demande s'explique par l'important réseau hospitalier du pays, les dépenses liées aux maladies cardiovasculaires et le recours croissant à l'échocardiographie en ambulatoire, aux urgences, en soins intensifs et en intervention. Les études cardiaques chez l'adulte resteront prédominantes, tandis que celles réalisées chez l'enfant et le nouveau-né nécessitent des sondes spécifiques et une meilleure reproductibilité.
GE HealthCare Technologies Inc., Koninklijke Philips NV et Siemens Healthineers AG conservent une présence significative grâce aux services qu'elles proposent, à leurs spécialistes d'application et à leurs liens avec les hôpitaux. Les comités chargés d'évaluer l'acquisition s'interrogent désormais sur la manière dont l'automatisation peut réduire la variabilité et minimiser la durée de l'intervention, tout en préservant le contrôle diagnostique. L'intelligence artificielle appliquée à l'analyse de la cinétique pariétale, à la mesure des cavités cardiaques et à l'acquisition d'images revêt aujourd'hui une importance stratégique. L'American Heart Association a recensé 941 652 décès dus aux maladies cardiovasculaires aux États-Unis en 2022.
Marché européen des équipements de diagnostic par ultrasons cardiaques couleur
L'Europe représentait une part estimée entre 27 et 29 % en 2025 et devrait enregistrer un TCAC de 7,1 à 7,6 % entre 2026 et 2034. L'Allemagne est le pays européen de premier plan, grâce à son infrastructure hospitalière étendue, ses capacités en cardiologie et l'utilisation d'équipements médicaux de pointe. Le renouvellement des équipements est axé sur l'efficacité énergétique, l'interopérabilité, l'automatisation des mesures et la durabilité.
Le Royaume-Uni excelle dans son processus d'approvisionnement centralisé et ses systèmes de flux de travail qui contribuent à réduire les délais de diagnostic. L'Allemagne privilégie l'échocardiographie avancée, l'imagerie cardiaque structurelle et les services de maintenance. La France s'efforce d'améliorer ses hôpitaux et ses centres de diagnostic ambulatoires, tandis que l'Italie et l'Espagne stimulent la demande grâce aux réseaux d'imagerie, aux services de cardiologie et aux appareils portables.
Le respect des réglementations, la validation clinique et la confidentialité des données des patients sont essentiels à la commercialisation des produits d'imagerie médicale. De plus en plus de fournisseurs européens exigent des dispositifs compatibles avec les systèmes de dossiers médicaux électroniques et les archives d'images, et proposant des examens standardisés au sein de plusieurs réseaux hospitaliers. Les centres de cardiologie pédiatrique génèrent une demande pour certaines applications liées aux cardiopathies congénitales.
Marché des équipements de diagnostic par ultrasons cardiaques couleur en Asie-Pacifique
La région Asie-Pacifique représentait une part de marché estimée entre 25 et 27 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,2 à 9,8 % entre 2026 et 2034. En Chine, la croissance du secteur hospitalier, la production nationale et l'amélioration des capacités de diagnostic au niveau des comtés sont les principaux moteurs de ce marché. Au Japon, l'accent est mis sur l'imagerie de pointe et le renouvellement du parc d'équipements, tandis qu'en Corée du Sud, le soutien est assuré par des hôpitaux dotés de technologies de pointe.
L'Inde présente un fort potentiel de croissance grâce à l'adoption de diagnostics cardiaques qui dépassent les zones métropolitaines. L'Australie continue d'afficher une demande soutenue pour les dispositifs haut de gamme et leur utilisation au chevet du patient. C'est la combinaison de tous ces facteurs qui stimule le taux d'adoption dans la région.
Marché des équipements de diagnostic par ultrasons cardiaques couleur au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un TCAC de 6,8 % à 7,4 % entre 2026 et 2034. L'Arabie saoudite est le principal moteur de la demande régionale, portée par la construction d'hôpitaux, les investissements dans les soins spécialisés et une transformation plus large de son système de santé. Les Émirats arabes unis privilégient les hôpitaux privés de pointe et les infrastructures de diagnostic connectées, tandis que l'Afrique du Sud demeure un marché subsaharien majeur.
Dans le reste de la région, la rareté des spécialistes favorise l'intérêt pour les systèmes portables et automatisés. La fiabilité énergétique, la durabilité des équipements, les capacités des distributeurs et l'accès aux services de maintenance demeurent des critères d'achat déterminants, notamment en dehors des grands hôpitaux urbains.
Analyse de segmentation
Taper
Le segment des systèmes d'échographie cardiaque couleur devrait enregistrer un TCAC de 7,8 % à 8,4 % entre 2026 et 2034. Ce marché englobe les systèmes grand public adaptés aux examens de routine et les plateformes cliniques conçues pour les flux de travail avancés en cardiologie. L'adoption de ces systèmes dépend de la qualité d'image, de la sensibilité du flux couleur, de l'automatisation des mesures, de la compatibilité des sondes, de la disponibilité du service après-vente et de la complexité des cas traités par le service. Les systèmes cliniques devraient gagner progressivement en importance à mesure que la quantification cardiaque avancée se généralise.
- Classe générale : L’équipement de classe générale est destiné à l’évaluation cardiaque de routine, aux diagnostics primaires et aux flux de travail hospitaliers de moindre complexité, offrant une combinaison équilibrée d’accessibilité, de portabilité, de fonctionnalité Doppler couleur et d’exigences de formation gérables.
- Classe clinique : Les plateformes de classe clinique prennent en charge l’échocardiographie avancée, l’imagerie de déformation, l’évaluation tridimensionnelle, la planification interventionnelle et l’évaluation valvulaire complexe, ce qui les rend stratégiquement importantes pour les hôpitaux tertiaires et les centres de cardiologie spécialisés.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 7,7 % à 8,3 % entre 2026 et 2034. Les examens chez l'adulte représentent la plus grande part du parc installé, tandis que les applications pédiatriques et néonatales nécessitent des transducteurs, des préréglages et des logiciels de mesure anatomique spécifiques. L'adoption est influencée par la prévalence des maladies cardiovasculaires, le dépistage des cardiopathies congénitales, la disponibilité des services d'orientation et l'expertise des cliniciens. Les fabricants proposant des flux de travail adaptés à l'âge peuvent cibler un plus large éventail de services hospitaliers et optimiser l'utilisation de leur plateforme.
- Adultes : Les applications chez l’adulte dominent les volumes d’examens car l’échographie cardiaque est couramment utilisée pour étudier l’insuffisance cardiaque, les maladies coronariennes, les cardiomyopathies, les valvulopathies, les modifications liées à l’hypertension et la réponse au traitement.
- Enfants et adolescents : L’imagerie chez les enfants et adolescents nécessite des sondes adaptables, des protocoles pour les cardiopathies congénitales et des mesures ajustées à l’âge, ce qui crée une demande spécialisée de la part des hôpitaux pédiatriques, des services de cardiologie et des centres de référence régionaux.
- Nouveau-nés : Les applications néonatales reposent sur l’imagerie haute résolution, des transducteurs compacts, une évaluation rapide au chevet du patient et une expertise néonatale, et revêtent une importance stratégique dans les unités de soins intensifs et les filières de dépistage des cardiopathies congénitales.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Adultes |
Haut |
Imagerie de déformation |
Mature |
|
Jeunes |
Moyen |
Protocoles congénitaux |
Mise à l'échelle |
|
nouveau-nés |
Faible |
Dépistage néonatal |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des équipements de diagnostic par ultrasons cardiaques couleur
Augmentation des volumes de diagnostics cardiovasculaires
La prévalence des maladies cardiovasculaires alimente la demande en imagerie non invasive pour le diagnostic, la planification du traitement et le suivi. L'échographie cardiaque couleur permet aux cliniciens d'évaluer les dimensions des cavités cardiaques, la fonction ventriculaire, le sens du flux sanguin, la fonction valvulaire et les anomalies structurelles sans recourir aux rayonnements ionisants. L'estimation de l'OMS de 19,8 millions de décès cardiovasculaires en 2022 témoigne de l'ampleur du fardeau clinique sous-jacent. Plus des trois quarts de ces décès surviennent dans les pays à revenu faible ou intermédiaire, ce qui engendre un besoin accru de capacités diagnostiques accessibles. Les fabricants d'équipements peuvent répondre à ce besoin grâce à des gammes de produits adaptées, des systèmes compacts, des transducteurs durables et des préréglages cardiaques simplifiés. Les hôpitaux bénéficient d'équipements compatibles avec plusieurs services et catégories de patients, ce qui optimise leur utilisation et renforce la rentabilité de leur acquisition.
L'intelligence artificielle améliore la productivité en échocardiographie
L'intelligence artificielle transforme l'échographie cardiaque en automatisant les mesures, en facilitant l'acquisition d'images et en standardisant les données d'interprétation. Ces fonctions permettent de réduire les tâches manuelles répétitives et aident les laboratoires à gérer l'augmentation du nombre d'examens malgré la pénurie d'échographistes expérimentés. L'autorisation réglementaire demeure essentielle, car les algorithmes doivent démontrer leur performance auprès de différentes populations de patients et dans diverses conditions d'utilisation. En janvier 2025, la FDA (Food and Drug Administration) américaine a publié un projet de lignes directrices portant sur la transparence, les biais, la documentation, la surveillance post-commercialisation et le contrôle du cycle de vie complet des dispositifs médicaux intégrant l'intelligence artificielle. Les fabricants qui intègrent la gouvernance et la validation clinique à leurs processus de développement peuvent réduire les risques liés à la commercialisation. Pour les professionnels de santé, les conséquences concrètes se traduisent par des mesures plus reproductibles, une analyse préliminaire plus rapide, un meilleur respect des protocoles et la possibilité de déployer des fonctionnalités avancées dans des environnements de soins distribués.
Migration vers l'imagerie cardiaque portable et décentralisée
Les plateformes d'échographie compactes et portables étendent l'imagerie cardiaque aux services d'urgence, aux unités de soins intensifs, aux centres ambulatoires, aux hôpitaux ruraux et aux programmes de dépistage communautaires. Leur déploiement décentralisé réduit les transferts de patients et permet aux cliniciens de réaliser des évaluations rapides au plus près du patient. La fonction Doppler couleur est particulièrement précieuse lorsqu'une évaluation rapide du flux sanguin et des valves est nécessaire. L'impact commercial dépasse le simple cadre des ventes d'appareils, car les parcs d'appareils portables engendrent des besoins en matière de protection des sondes, de gestion des logiciels, de connectivité sans fil, de cybersécurité, de formation et de maintenance. Les fournisseurs doivent trouver un équilibre entre mobilité, fiabilité des diagnostics, autonomie de la batterie, qualité d'affichage et respect des normes de prévention des infections. Les systèmes capables de passer d'examens ciblés à des études plus approfondies sont bien placés pour séduire les établissements recherchant une allocation flexible des investissements et une utilisation plus large des équipements.
Tendances futures du marché des équipements de diagnostic par ultrasons cardiaques couleur
Intelligence artificielle multimodale et évaluation cardiaque prédictive
Le marché des équipements de diagnostic par échographie cardiaque couleur s'orientera de plus en plus vers des algorithmes combinant images, mesures Doppler, données de déformation, antécédents du patient et examens antérieurs. Au lieu d'automatiser des mesures isolées, les plateformes futures devraient identifier les changements longitudinaux, prioriser les examens anormaux et générer des rapports structurés d'aide à la décision. Les fournisseurs devront disposer de jeux de données d'entraînement représentatifs, de résultats interprétables et de mécanismes de surveillance capables de détecter les dérives de performance. Les hôpitaux privilégieront les systèmes qui préservent la supervision clinique tout en intégrant les résultats validés dans les flux de travail de compte rendu et de dossiers électroniques. La différenciation commerciale devra donc s'orienter vers les preuves cliniques, la gouvernance des algorithmes, la couverture applicative et le déploiement à l'échelle de l'établissement, plutôt que de reposer uniquement sur l'amélioration de la résolution d'image.
Plateformes définies par logiciel et extension des capacités à distance
Les plateformes d'échographie devraient devenir de plus en plus pilotées par logiciel, permettant aux établissements de santé d'ajouter des applications cardiaques, des outils de gestion des flux de travail et des mises à jour de sécurité après l'installation. Cette approche peut prolonger la durée de vie des équipements et permettre aux hôpitaux d'adapter leurs capacités à l'évolution des besoins cliniques. Les fabricants pourraient développer des offres d'applications par abonnement, une assistance à distance et des services centralisés de gestion du parc. Les modèles d'acquisition mettront donc davantage l'accent sur les droits de mise à niveau, la propriété des données, l'interopérabilité et le support logiciel à long terme. Les fournisseurs capables de maintenir des architectures communes pour les gammes générales et cliniques peuvent accélérer le déploiement des fonctionnalités, simplifier la gestion des services et générer des revenus récurrents, tout en offrant à leurs clients une vision plus claire de l'évolution technologique.
Opportunités du marché des équipements de diagnostic par ultrasons cardiaques couleur
Réseaux d'imagerie cardiaque localisés dans les systèmes de santé émergents
Les économies émergentes offrent des opportunités d'investissement aux fabricants qui combinent distribution locale, formation clinique, financement et service après-vente fiable. Les prévisions du marché des équipements de diagnostic par échographie cardiaque couleur préconisent un déploiement ciblé dans les hôpitaux secondaires, les centres de diagnostic et les réseaux de référence régionaux où les capacités d'imagerie spécialisée restent inégales. Plutôt que de vendre des systèmes isolés, les fournisseurs peuvent mettre en place des modèles en étoile reliant les sites de proximité à une expertise centralisée en cardiologie. La relecture à distance, les protocoles d'acquisition standardisés, les interfaces multilingues et la formation modulaire peuvent améliorer la cohérence des diagnostics. Les investissements prioritaires devraient inclure des stocks régionaux de pièces détachées, des spécialistes d'application, la certification des distributeurs et des configurations d'équipements capables de fonctionner dans des conditions d'infrastructure variables. Ces mesures peuvent favoriser une adoption durable tout en réduisant les inquiétudes des clients concernant les temps d'arrêt et la disponibilité du personnel.
Applications cliniques et gammes de transducteurs spécifiques à l'âge
La cardiologie pédiatrique et néonatale offre des opportunités ciblées aux entreprises capables de développer des sondes spécialisées, des systèmes de mesure et des protocoles adaptés aux cardiopathies congénitales. Ces examens, impliquant des structures anatomiques plus petites, des fréquences cardiaques plus élevées et des mouvements du patient, nécessitent une imagerie haute résolution et des préréglages optimisés. Les fabricants peuvent investir dans des outils de référence adaptés à l'âge, des mesures automatisées des cardiopathies congénitales, des configurations de systèmes au chevet du patient et des partenariats de formation avec des centres spécialisés. Les hôpitaux pourraient privilégier les plateformes compatibles avec les examens chez l'adulte, l'enfant et le nouveau-né, car une infrastructure partagée améliore l'utilisation tout en préservant la spécificité de l'application. Le succès commercial dépendra de la validation clinique, de la conception ergonomique du transducteur, de la sensibilité fiable du flux couleur et d'un positionnement clair pour les unités de soins intensifs néonatals, les centres de référence pédiatriques et les programmes de dépistage des cardiopathies congénitales.
Développements récents
- Août 2025 : GE HealthCare Technologies Inc. a lancé le système d’échographie cardiovasculaire Vivid Pioneer après avoir obtenu le marquage CE et l’autorisation 510(k) de la FDA américaine. Cette plateforme intègre l’architecture cSound Pioneer, une imagerie bidimensionnelle, quadridimensionnelle et couleur améliorée, de nouvelles sondes et des performances d’intelligence artificielle conçues pour les examens cardiaques chez l’adulte et l’enfant.
- Août 2025 : Koninklijke Philips NV lance Transcend Plus pour ses systèmes d’échographie cardiovasculaire EPIQ CVx et Affiniti CVx. Cette mise à jour intègre des améliorations de la qualité d’image bidimensionnelle et tridimensionnelle approuvées par la FDA, des applications basées sur l’intelligence artificielle et la fonctionnalité 2D Auto EF Advanced, conçues pour optimiser la quantification cardiaque, accélérer le flux de travail et garantir la fiabilité des diagnostics.
- Mars 2025 : Shenzhen Mindray Bio-Medical Electronics Co., Ltd. a présenté la plateforme d’échographie haut de gamme Resona A20 au Congrès européen de radiologie. Ce système utilise la technologie Acoustic Intelligence, des transducteurs de pointe, des fonctions d’imagerie multiparamétrique et des outils d’intelligence artificielle conçus pour améliorer la qualité d’image, l’efficacité opérationnelle et les capacités de recherche clinique.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -