
Mercado de equipos diagnósticos de ultrasonido cardíaco en color: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones del mercado de equipos de diagnóstico por ultrasonido cardíaco a color (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (clase general, clase clínica); aplicación (adultos, niños, recién nacidos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011639
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
4.080 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.560 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,03 %
Índice de crecimiento
Mercado potencial
55.110 millones de dólares estadounidenses
(2026-2034)
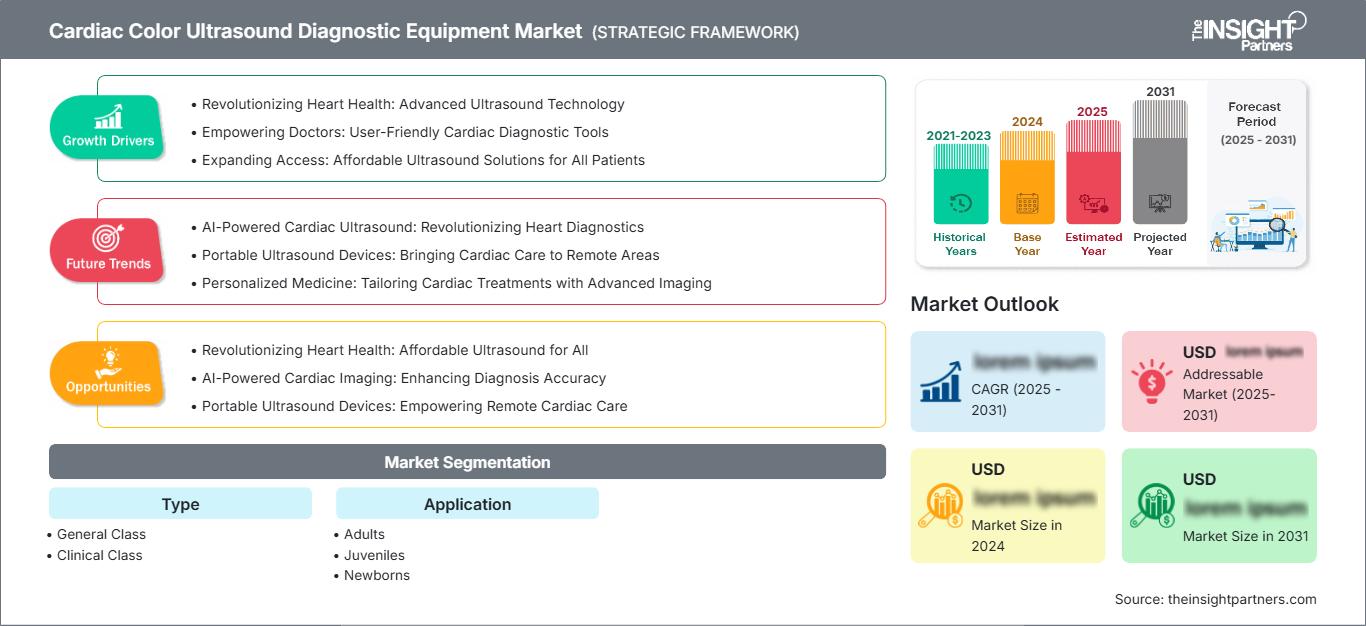
El mercado de equipos de diagnóstico por ultrasonido cardíaco a color alcanzó un valor de 4080 millones de dólares en 2025 y se prevé que alcance los 7560 millones de dólares en 2034. Se espera que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,03 % entre 2026 y 2034. Este crecimiento se debe al aumento de los procedimientos de ecocardiografía, el diagnóstico precoz de enfermedades cardiovasculares y las inversiones de los proveedores de atención médica en tecnología Doppler a color, mediciones automatizadas y plataformas de imágenes cardíacas de alta resolución.
América del Norte sigue siendo un mercado de importancia estratégica, con una tasa de crecimiento anual compuesta (TCAC) prevista de entre el 7,4 % y el 7,9 % entre 2026 y 2034. El tamaño del mercado norteamericano de equipos de diagnóstico por ultrasonido cardíaco a color se ve impulsado por centros cardiológicos consolidados, la buena aceptación de las imágenes con inteligencia artificial y los ciclos de renovación de los equipos de ultrasonido de los hospitales. El aumento del uso de dispositivos portátiles en los servicios de urgencias y centros de atención ambulatoria ha incrementado la disponibilidad de equipos más allá de los centros de ecocardiografía tradicionales.
Evaluación y perspectivas del mercado de equipos de diagnóstico por ultrasonido cardíaco a color
- América del Norte: Se estima que la región representó entre el 34 % y el 36 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 7,9 % durante el período 2026-2034, gracias a la infraestructura avanzada de imágenes cardíacas, la sustitución de equipos y la integración de la inteligencia artificial.
- EE. UU.: El país representó entre el 81 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,8 % durante el período 2026-2034 a medida que se expanda la capacidad de ecocardiografía ambulatoria.
- Europa: Europa representaba aproximadamente entre el 27 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,6 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico representó entre el 25 % y el 27 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 % durante el período 2026-2034, con China, Japón, India y Corea del Sur a la cabeza en materia de adquisiciones.
- Segmento más grande: Los adultos representaron aproximadamente entre el 72 % y el 75 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,1 % durante el período 2026-2034, lo que refleja la alta prevalencia de enfermedades cardiovasculares.
- Segmento de alto crecimiento: Los equipos de clase clínica representaron aproximadamente entre el 56 % y el 59 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,1 % durante el período 2026-2034, a medida que las capacidades avanzadas de ecocardiografía se conviertan en estándar.
- Empresas clave analizadas en detalle: Shanghai Aohua Photoelectricity Endoscope Co., Ltd., FUJIFILM Holdings Corporation, Guangdong Goworld Co., Ltd., GE HealthCare Technologies Inc., Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Olympus Corporation, RICOH IMAGING COMPANY, LTD., Koninklijke Philips NV, Siemens Healthineers AG y SonoScape Medical Corp.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los dispositivos de ultrasonido cardíaco han evolucionado desde la ecografía bidimensional tradicional hasta el Doppler color, la imagen tridimensional, el análisis de deformación y la cuantificación cardíaca automatizada. La fabricación moderna se centra en la sensibilidad del transductor, las capacidades de procesamiento de señales, la compatibilidad del software y la ergonomía de la consola. Los proveedores están adoptando hardware común para sistemas generales y clínicos, mientras que las diferencias radican en las aplicaciones, los servicios y las soluciones de inteligencia artificial. Esta tendencia coincide con la del mercado de equipos de diagnóstico por ultrasonido cardíaco a color, ya que los centros sanitarios buscan equipos que ofrezcan reproducibilidad, exploraciones rápidas y la capacidad de trabajar con adultos, niños y neonatos.
En los próximos años, se prevé que el mercado evolucione hacia dispositivos flexibles que permitan actualizar el software sin cambiar los componentes de hardware. Las renovaciones hospitalarias en Asia Pacífico y Oriente Medio, junto con los programas de detección cardiovascular, contribuirán a la diversificación geográfica. La regulación de los dispositivos médicos con inteligencia artificial obligará a los fabricantes a demostrar el rendimiento de sus algoritmos, la mitigación de sesgos, la ciberseguridad y la vigilancia posterior a la comercialización. Por lo tanto, las redes de servicio, la formación de profesionales clínicos y la asistencia técnica remota desempeñarán un papel fundamental en las decisiones de compra.
Alcance del informe de mercado de equipos de diagnóstico por ultrasonido cardíaco a color
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.080 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.560 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,03% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos de diagnóstico por ultrasonido cardíaco a color
Los factores que impulsan el crecimiento del mercado se derivan de la demanda de evaluación no invasiva de la anatomía cardíaca, el flujo sanguíneo, la función ventricular y la disfunción valvular. Según la Organización Mundial de la Salud, las enfermedades cardiovasculares fueron responsables de aproximadamente 19,8 millones de muertes en 2022, lo que representa cerca del 32 % de las muertes a nivel mundial. Esta carga de morbilidad impulsa la demanda del uso de la ecocardiografía en cardiología, atención de urgencias, cuidados intensivos, procedimientos quirúrgicos y pruebas preventivas.
Los proveedores de componentes acústicos, fabricantes de transductores, proveedores de electrónica, proveedores de software, fabricantes de equipos, distribuidores, hospitales y centros de diagnóstico conforman la cadena de valor de la industria. La disponibilidad de sondas de matriz de fase y semiconductores afecta la planificación de la producción, mientras que la instalación, la calibración, la capacitación y el mantenimiento influyen en los costos del ciclo de vida. La respuesta de las empresas consiste en el diseño de sistemas modulares, el ensamblaje regional, la estandarización de los componentes de servicio y el diagnóstico remoto. Los hospitales evalúan no solo el costo de adquisición, sino también el costo total de propiedad, además de la calidad de la imagen, la eficiencia, la ciberseguridad y la compatibilidad con los sistemas de archivo de imágenes.
El análisis del mercado de equipos de diagnóstico por ultrasonido cardíaco a color muestra un panorama competitivo caracterizado por la competencia entre plataformas premium y un mayor acceso a sistemas de gama media. GE HealthCare Technologies Inc., Koninklijke Philips NV y Siemens Healthineers AG compiten en el área de aplicaciones cardíacas avanzadas, automatización de flujos de trabajo y relaciones de servicio con la base instalada. La competencia entre Shenzhen Mindray Bio-Medical Electronics Co., Ltd. y SonoScape Medical Corp. abarca plataformas con múltiples funciones en sistemas de atención médica desarrollados y en desarrollo.
FUJIFILM Holdings Corporation ofrece competencias en flujos de trabajo clínicos además de capacidades de imagen, mientras que Guangdong Goworld Co., Ltd. participa en la competencia con su tecnología de ultrasonido y habilidades de fabricación. Shanghai Aohua Photoelectricity Endoscope Co., Ltd., Olympus Corporation y RICOH IMAGING COMPANY, LTD. ofrecen capacidades ópticas, endoscópicas y de imagen médica complementarias. Las inversiones estratégicas se centran en inteligencia artificial, transductores innovadores, equipos portátiles y software por suscripción. La posición competitiva de las empresas requiere no solo las especificaciones técnicas de su hardware, sino también aplicaciones automatizadas y validadas, capacidades de ciberseguridad y servicios locales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos de diagnóstico por ultrasonido cardíaco a color: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de equipos de diagnóstico por ultrasonido cardíaco a color
En 2025, Norteamérica representó una cuota de mercado estimada del 34-36% en equipos de diagnóstico por ultrasonido cardíaco a color, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,4-7,9% entre 2026 y 2034. La demanda se ve impulsada por laboratorios de ecocardiografía consolidados, un elevado número de casos cardiovasculares, protocolos de cribado estructurados y la renovación periódica de los sistemas de imagen hospitalarios. La región también ofrece un entorno propicio para la evaluación de tecnologías de medición y adquisición asistidas por inteligencia artificial.
La adquisición de tecnología se ha orientado hacia plataformas que incorporan sensibilidad al flujo de color, cálculo automático de fracciones de eyección, análisis de deformación e informes estandarizados. Los hospitales universitarios prefieren los sistemas de clase clínica, mientras que los centros comunitarios han adoptado sistemas más pequeños con software escalable. El enfoque de la FDA estadounidense, basado en el ciclo de vida de los dispositivos médicos con IA, incentiva a los proveedores a mejorar la transparencia, la monitorización y los procesos de gestión de cambios. Esto representa una ventaja para las empresas con mayores recursos.
Mercado estadounidense de equipos de diagnóstico por ultrasonido cardíaco a color
Estados Unidos representó aproximadamente entre el 81 % y el 84 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,8 % entre 2026 y 2034. Esta demanda se debe a la extensa infraestructura hospitalaria del país, el gasto en enfermedades cardiovasculares y el uso cada vez mayor de la ecocardiografía en los sectores de atención ambulatoria, urgencias, cuidados intensivos e intervenciones. Los estudios cardíacos en adultos seguirán predominando, mientras que los estudios en niños y recién nacidos requieren sondas especializadas y alta reproducibilidad.
GE HealthCare Technologies Inc., Koninklijke Philips NV y Siemens Healthineers AG siguen gozando de una presencia significativa gracias a los servicios que ofrecen, así como a sus especialistas en aplicaciones y sus conexiones con hospitales. Los comités que evalúan la compra comienzan a preguntarse cómo la automatización puede reducir la variabilidad y minimizar el tiempo dedicado al procedimiento, manteniendo al mismo tiempo el control diagnóstico. La tecnología de inteligencia artificial para el análisis del movimiento de la pared, la medición de las cavidades y la adquisición de imágenes es ahora estratégicamente relevante. La Asociación Americana del Corazón constató que en 2022 se produjeron 941.652 muertes por enfermedades cardiovasculares en Estados Unidos.
Mercado europeo de equipos de diagnóstico por ultrasonido cardíaco en color
Europa representó una cuota estimada del 27-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,1-7,6% durante el periodo 2026-2034. Alemania es el país europeo líder, gracias a su extensa infraestructura hospitalaria, sus capacidades en cardiología y el uso de equipos médicos de clase clínica. La renovación de equipos se centra en la eficiencia energética, la interoperabilidad, la automatización de las mediciones y la durabilidad del mantenimiento.
El Reino Unido destaca por su proceso de adquisición centralizado y sus sistemas basados en flujos de trabajo que ayudan a minimizar los retrasos en el diagnóstico. Alemania otorga gran importancia a la ecocardiografía avanzada, la imagenología cardíaca estructural y los servicios de mantenimiento. Los franceses trabajan para mejorar sus hospitales y centros de diagnóstico ambulatorio, mientras que Italia y España generan demanda a través de redes de imagenología, departamentos de cardiología y dispositivos portátiles.
El cumplimiento de las normativas, la validación clínica y la privacidad del paciente desempeñan un papel fundamental en la comercialización de productos de diagnóstico por imagen. Cada vez más proveedores europeos solicitan dispositivos compatibles con sistemas de registros electrónicos y archivos de imágenes, que ofrezcan pruebas estandarizadas en múltiples redes hospitalarias. Los centros de cardiología pediátrica generan demanda en ciertas aplicaciones para cardiopatías congénitas.
Mercado de equipos de diagnóstico por ultrasonido cardíaco a color en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 25 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 9,8 % entre 2026 y 2034. En China, el liderazgo en ingresos se genera a través del crecimiento hospitalario, la producción nacional y las mejoras en la capacidad de diagnóstico a nivel de condado. En Japón, el énfasis se centra en la imagenología de alta gama y la necesidad de reemplazos, mientras que Corea del Sur brinda apoyo a través de hospitales con tecnología de vanguardia.
India ofrece un amplio potencial de crecimiento gracias a la adopción de diagnósticos cardíacos que se extiende más allá de las áreas metropolitanas. Australia mantiene una demanda constante de dispositivos de alta gama y de diagnósticos en el punto de atención. La combinación de todos estos factores impulsa la tasa de adopción en la región.
Mercado de equipos de diagnóstico por ultrasonido cardíaco a color en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el periodo 2026-2034. Arabia Saudita lidera la demanda regional gracias a la construcción de hospitales, la inversión en atención especializada y la transformación integral del sistema de salud. Los Emiratos Árabes Unidos se centran en hospitales privados de vanguardia e infraestructura de diagnóstico conectada, mientras que Sudáfrica sigue siendo un mercado principal en el África subsahariana.
En el resto de la región, la escasez de personal especializado fomenta el interés por los sistemas portátiles y automatizados. La fiabilidad energética, la durabilidad de los equipos, la capacidad de los distribuidores y el acceso al mantenimiento siguen siendo factores decisivos a la hora de adquirir suministros, sobre todo fuera de los grandes hospitales urbanos.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos registre una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % durante el período 2026-2034. El mercado de equipos de diagnóstico por ultrasonido cardíaco a color abarca desde sistemas de uso general, adecuados para exámenes de rutina, hasta plataformas de uso clínico diseñadas para flujos de trabajo cardiológicos avanzados. La adopción depende de la calidad de la imagen, la sensibilidad del flujo de color, la automatización de la medición, la compatibilidad de la sonda, la disponibilidad del servicio y la complejidad de los casos en cada departamento. Los sistemas de uso clínico deberían adquirir mayor importancia progresivamente a medida que la cuantificación cardíaca avanzada se generalice.
- Clase general: Los equipos de clase general están diseñados para la evaluación cardíaca rutinaria, el diagnóstico primario y los flujos de trabajo hospitalarios de menor complejidad, ofreciendo una combinación equilibrada de asequibilidad, portabilidad, funcionalidad Doppler color y requisitos de capacitación manejables.
- Clase Clínica: Las plataformas de clase clínica admiten ecocardiografía avanzada, imágenes de deformación, evaluación tridimensional, planificación de intervenciones y evaluación valvular compleja, lo que las convierte en una herramienta estratégicamente importante para hospitales terciarios y centros de cardiología especializados.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,3 % durante el período 2026-2034. Los exámenes en adultos generan la mayor utilización de la base instalada, mientras que las aplicaciones para niños y recién nacidos requieren transductores, configuraciones predefinidas y paquetes de medición anatómica especializados. La adopción está influenciada por la prevalencia de enfermedades cardiovasculares, la detección de cardiopatías congénitas, la disponibilidad de derivaciones y la experiencia clínica. Los fabricantes que ofrecen flujos de trabajo específicos para cada grupo de edad pueden llegar a un mayor número de departamentos hospitalarios y optimizar la utilización de la plataforma.
- Adultos: Las aplicaciones en adultos predominan en el volumen de exploraciones porque la ecografía cardíaca se utiliza de forma rutinaria para investigar la insuficiencia cardíaca, la enfermedad coronaria, la miocardiopatía, los trastornos valvulares, los cambios relacionados con la hipertensión y la respuesta al tratamiento.
- Pacientes pediátricos: Las pruebas de imagen en pacientes pediátricos requieren sondas adaptables, protocolos para cardiopatías congénitas y mediciones ajustadas a la edad, lo que genera una demanda especializada entre los hospitales pediátricos, los departamentos de cardiología y los centros de referencia regionales.
- Recién nacidos: Las aplicaciones para recién nacidos dependen de imágenes de alta resolución, transductores de tamaño reducido, evaluación rápida a pie de cama y experiencia neonatal, con una importancia estratégica en las unidades de cuidados intensivos y en los programas de detección de cardiopatías congénitas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
adultos |
Alto |
Imágenes de deformación |
Maduro |
|
menores |
Medio |
Protocolos congénitos |
Escalada |
|
recién nacidos |
Bajo |
Cribado neonatal |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de equipos de diagnóstico por ultrasonido cardíaco a color
Aumento del volumen de diagnósticos cardiovasculares
La prevalencia de las enfermedades cardiovasculares mantiene la demanda de técnicas de imagen no invasivas que faciliten el diagnóstico, la planificación del tratamiento y el seguimiento. La ecografía cardíaca a color permite a los médicos evaluar las dimensiones de las cavidades cardíacas, el rendimiento ventricular, la dirección del flujo sanguíneo, la función valvular y las anomalías estructurales sin radiación ionizante. La estimación de la OMS de 19,8 millones de muertes cardiovasculares en 2022 demuestra la magnitud de la carga clínica subyacente. Más de tres cuartas partes de las muertes cardiovasculares ocurren en países de ingresos bajos y medios, lo que genera una necesidad paralela de capacidad diagnóstica accesible. Los fabricantes de equipos pueden satisfacer esta necesidad mediante carteras de productos escalonadas, sistemas compactos, transductores duraderos y preajustes cardíacos simplificados. Los hospitales se benefician cuando el equipo presta servicio a múltiples departamentos y categorías de pacientes, lo que mejora la utilización y refuerza la justificación económica de la adquisición.
La inteligencia artificial mejora la productividad de la ecocardiografía.
La inteligencia artificial está transformando la ecografía cardíaca mediante la automatización de mediciones, el apoyo a la adquisición de imágenes y la estandarización de los datos de interpretación. Estas funciones pueden reducir los pasos manuales repetitivos y ayudar a los laboratorios a gestionar el creciente volumen de exámenes a pesar de la escasez de ecografistas experimentados. La autorización regulatoria sigue siendo fundamental, ya que los algoritmos deben demostrar un rendimiento adecuado en diferentes poblaciones de pacientes y condiciones operativas. En enero de 2025, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) publicó un borrador de guía que aborda la transparencia, el sesgo, la documentación, la monitorización posterior a la comercialización y los controles del ciclo de vida completo del producto para dispositivos médicos con inteligencia artificial. Los fabricantes que integran la gobernanza y la validación clínica en los procesos de desarrollo pueden reducir el riesgo de comercialización. Para los proveedores de atención médica, el impacto práctico incluye mediciones más reproducibles, análisis preliminares más rápidos, mejor cumplimiento de los protocolos y la capacidad de implementar funcionalidades avanzadas en entornos de atención distribuidos.
Migración hacia la obtención de imágenes cardíacas portátiles y descentralizadas
Las plataformas de ultrasonido compactas y portátiles están extendiendo la obtención de imágenes cardíacas a los servicios de urgencias, unidades de cuidados intensivos, centros ambulatorios, hospitales rurales y programas de detección comunitaria. Su despliegue descentralizado reduce los traslados de pacientes y permite a los médicos realizar evaluaciones oportunas cerca del punto de atención. La capacidad Doppler color es especialmente valiosa cuando se requiere una evaluación rápida del flujo sanguíneo y las válvulas cardíacas. El impacto comercial va más allá de la venta de unidades, ya que las flotas portátiles generan requisitos de protección de la sonda, gestión de software, conectividad inalámbrica, ciberseguridad, capacitación y servicio a nivel de flota. Los proveedores deben equilibrar la movilidad con la consistencia diagnóstica, el rendimiento de la batería, la calidad de la pantalla y los requisitos de control de infecciones. Los sistemas que pueden pasar de exámenes específicos a estudios más completos están en una posición ventajosa para las instituciones que buscan una asignación de capital flexible y una mayor utilización del equipo.
Tendencias futuras del mercado de equipos de diagnóstico por ultrasonido cardíaco a color
Inteligencia artificial multimodal y evaluación cardíaca predictiva
Las tendencias del mercado de equipos de diagnóstico por ultrasonido cardíaco a color incluirán cada vez más algoritmos que combinen imágenes, mediciones Doppler, datos de deformación, historial del paciente y exámenes previos. En lugar de automatizar mediciones aisladas, se espera que las plataformas futuras identifiquen cambios longitudinales, prioricen estudios anormales y generen resultados estructurados para la toma de decisiones. Los proveedores necesitarán conjuntos de datos de entrenamiento representativos, resultados explicables y mecanismos de monitorización capaces de detectar desviaciones en el rendimiento. Los hospitales favorecerán los sistemas que preserven la supervisión clínica al tiempo que transfieren los hallazgos validados a los flujos de trabajo de informes y registros electrónicos. Por consiguiente, la diferenciación comercial debería orientarse hacia la evidencia clínica, la gobernanza de algoritmos, la cobertura de aplicaciones y la implementación a nivel empresarial, en lugar de depender únicamente de las mejoras en la resolución de la imagen.
Plataformas definidas por software y expansión de capacidades remotas
Se prevé que las plataformas de ultrasonido se vuelvan cada vez más definidas por software, lo que permitirá a los proveedores de atención médica agregar aplicaciones cardíacas, herramientas de flujo de trabajo y actualizaciones de seguridad después de la instalación. Este enfoque puede extender la vida útil del equipo y permitir que los hospitales adapten sus capacidades a las necesidades clínicas cambiantes. Los fabricantes podrían desarrollar paquetes de aplicaciones por suscripción, soporte remoto y servicios centralizados de gestión de flotas. Por lo tanto, los modelos de adquisición harán mayor hincapié en los derechos de actualización, la propiedad de los datos, la interoperabilidad y el soporte de software a largo plazo. Los proveedores capaces de mantener arquitecturas comunes en todas las clases, tanto generales como clínicas, pueden acelerar la implementación de funciones, simplificar los inventarios de servicios y generar ingresos recurrentes, al tiempo que ofrecen a los clientes una ruta de desarrollo tecnológico más predecible.
Oportunidades de mercado para equipos de diagnóstico por ultrasonido cardíaco a color
Redes localizadas de imágenes cardíacas en sistemas de atención médica emergentes
Las economías emergentes representan una oportunidad de inversión para los fabricantes que combinan distribución localizada, formación clínica, financiación y una cobertura de servicio fiable. Las previsiones del mercado de equipos de diagnóstico por ultrasonido cardíaco a color respaldan la implementación específica en hospitales secundarios, centros de diagnóstico y redes de referencia regionales donde la capacidad de diagnóstico por imagen especializada sigue siendo desigual. En lugar de vender sistemas aislados, los proveedores pueden establecer modelos de red centralizada que conecten los centros comunitarios con la experiencia cardiológica centralizada. La revisión remota, los protocolos de adquisición estandarizados, las interfaces multilingües y la formación modular pueden mejorar la consistencia diagnóstica. Las prioridades de inversión deben incluir inventarios regionales de repuestos, especialistas en aplicaciones, certificación de distribuidores y configuraciones de equipos capaces de operar en condiciones de infraestructura variables. Estas medidas pueden generar una adopción sostenible a la vez que reducen las preocupaciones de los clientes con respecto al tiempo de inactividad y la preparación del personal.
Aplicaciones clínicas y carteras de transductores específicas para cada grupo de edad.
La cardiología pediátrica y neonatal ofrece oportunidades específicas para empresas capaces de desarrollar sondas especializadas, paquetes de medición y flujos de trabajo para cardiopatías congénitas. Estos exámenes implican estructuras anatómicas más pequeñas, frecuencias cardíacas más rápidas y dificultades con el movimiento del paciente, lo que requiere imágenes de alta resolución y preajustes optimizados. Los fabricantes pueden invertir en herramientas de referencia ajustadas a la edad, mediciones congénitas automatizadas, configuraciones de sistemas a pie de cama y colaboraciones de formación con centros especializados. Los hospitales pueden preferir plataformas que admitan exámenes en adultos, niños y recién nacidos, ya que la infraestructura compartida mejora la utilización sin comprometer la especificidad de la aplicación. El éxito comercial dependerá de la validación clínica, el diseño ergonómico del transductor, la sensibilidad fiable del flujo de color y un posicionamiento claro para las unidades de cuidados intensivos neonatales, los centros de referencia pediátricos y los programas de cribado de cardiopatías congénitas.
Novedades recientes
- Agosto de 2025: GE HealthCare Technologies Inc. lanzó el sistema de ultrasonido cardiovascular Vivid Pioneer tras recibir la aprobación de la marca CE y la autorización 510(k) de la FDA de EE. UU. La plataforma incorporó la arquitectura cSound Pioneer, imágenes bidimensionales, cuatridimensionales y de flujo de color mejoradas, nuevas sondas y un rendimiento de inteligencia artificial diseñado para exámenes cardíacos en adultos y niños.
- Agosto de 2025: Koninklijke Philips NV lanzó Transcend Plus para sus sistemas de ultrasonido cardiovascular EPIQ CVx y Affiniti CVx. La actualización incorporó mejoras en la calidad de imagen bidimensionales y tridimensionales aprobadas por la FDA, aplicaciones con inteligencia artificial y la funcionalidad 2D Auto EF Advanced, diseñada para mejorar la cuantificación cardíaca, la velocidad del flujo de trabajo y la consistencia del diagnóstico.
- Marzo de 2025: Shenzhen Mindray Bio-Medical Electronics Co., Ltd. presentó la plataforma de ultrasonido premium Resona A20 en el Congreso Europeo de Radiología. El sistema utiliza tecnología de inteligencia acústica, transductores avanzados, funciones de imagen multiparamétrica y herramientas de inteligencia artificial diseñadas para mejorar la calidad de la imagen, la eficiencia operativa y las capacidades de investigación clínica.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -