
Mercato delle apparecchiature diagnostica di ultrasuoni cardiaco in color: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature diagnostiche a ultrasuoni cardiaci a colori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (classe generale, classe clinica); applicazione (adulti, bambini, neonati) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011639
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
4,08 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,56 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,03 %
Tasso di crescita
Mercato di riferimento
55,11 miliardi di dollari USA
(2026-2034)
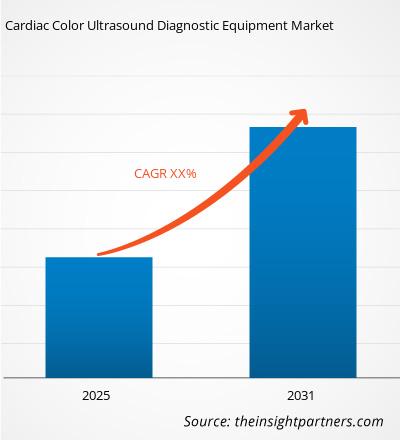
Il mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori valeva 4,08 miliardi di dollari nel 2025 e raggiungerà i 7,56 miliardi di dollari entro il 2034. Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) dell'8,03% tra il 2026 e il 2034. La crescita è trainata dall'aumento delle procedure ecocardiografiche, dalla diagnosi precoce delle malattie cardiovascolari e dagli investimenti degli operatori sanitari nella tecnologia Doppler a colori, nelle misurazioni automatizzate e nelle piattaforme di imaging cardiaco ad alta risoluzione.
Il Nord America continua a rappresentare un mercato strategicamente importante, con un tasso di crescita annuo composto (CAGR) previsto tra il 7,4% e il 7,9% nel periodo compreso tra il 2026 e il 2034. La crescita del mercato nordamericano delle apparecchiature diagnostiche per ecografia cardiaca a colori è trainata da strutture cardiologiche consolidate, da una buona accettazione delle tecnologie di imaging basate sull'intelligenza artificiale e dai cicli di sostituzione delle apparecchiature ecografiche ospedaliere. L'aumento dell'utilizzo di dispositivi portatili nei pronto soccorso e nei centri di assistenza ambulatoriale ha incrementato la disponibilità di apparecchiature anche al di fuori delle tradizionali strutture di ecocardiografia.
Analisi e approfondimenti sul mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori.
- Nord America: Si stima che la regione abbia rappresentato una quota del 34-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-7,9% nel periodo 2026-2034, grazie al supporto di infrastrutture avanzate per l'imaging cardiaco, alla sostituzione delle apparecchiature e all'integrazione dell'intelligenza artificiale.
- USA: Nel 2025 il Paese ha rappresentato l'81-84% del fatturato nordamericano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,3-7,8% tra il 2026 e il 2034, grazie all'espansione della capacità di ecocardiografia ambulatoriale.
- Europa: Nel 2025 l'Europa deteneva circa il 27-29% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,6% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota stimata tra il 25% e il 27% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,2-9,8% nel periodo 2026-2034, con Cina, Giappone, India e Corea del Sud in testa agli acquisti.
- Segmento più ampio: gli adulti rappresentavano circa il 72-75% della quota di mercato nel 2025 e si prevede che registreranno un CAGR del 7,6-8,1% nel periodo 2026-2034, a causa dell'elevata prevalenza di malattie cardiovascolari.
- Segmento ad alta crescita: le apparecchiature di classe clinica rappresentavano circa il 56-59% della quota di mercato nel 2025 e si prevede che cresceranno a un CAGR dell'8,5-9,1% nel periodo 2026-2034, man mano che le funzionalità avanzate di ecocardiografia diventeranno uno standard.
- Aziende chiave analizzate nel dettaglio: Shanghai Aohua Photoelectricity Endoscope Co., Ltd., FUJIFILM Holdings Corporation, Guangdong Goworld Co., Ltd., GE HealthCare Technologies Inc., Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Olympus Corporation, RICOH IMAGING COMPANY, LTD., Koninklijke Philips NV, Siemens Healthineers AG e SonoScape Medical Corp.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I dispositivi per ecografia cardiaca si sono evoluti dai tradizionali ecografi bidimensionali al Doppler a colori, all'imaging tridimensionale, all'analisi della deformazione e alla quantificazione cardiaca automatizzata. La produzione moderna si concentra sulla sensibilità del trasduttore, sulle capacità di elaborazione del segnale, sulla compatibilità del software e sulla console ergonomica. L'hardware comune viene adottato dai fornitori per i sistemi generici e clinici, mentre le differenze derivano da applicazioni, servizi e offerte di intelligenza artificiale. Questa tendenza è in linea con il mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori, poiché le strutture sanitarie sono alla ricerca di apparecchiature che offrano riproducibilità, esami rapidi e la capacità di lavorare con adulti, bambini e neonati.
Nei prossimi anni, si prevede che il mercato si orienterà verso dispositivi flessibili che consentano l'aggiornamento del software senza la necessità di sostituire i componenti hardware. I lavori di ristrutturazione ospedaliera nell'area Asia-Pacifico e in Medio Oriente, insieme ai programmi di screening cardiovascolare, contribuiranno alla diversificazione geografica. La regolamentazione dei dispositivi medici basati sull'intelligenza artificiale spingerà i produttori a dimostrare le prestazioni dei propri algoritmi, la mitigazione dei bias, la sicurezza informatica e la sorveglianza post-vendita. Pertanto, le reti di assistenza, la formazione del personale medico e l'assistenza tecnica da remoto giocheranno un ruolo fondamentale nelle decisioni di acquisto.
Ambito del rapporto sul mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,08 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 7,56 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,03% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori
I fattori trainanti della crescita del mercato derivano dalla domanda di valutazione non invasiva dell'anatomia cardiaca, del flusso sanguigno, della funzione ventricolare e della disfunzione valvolare. Secondo l'Organizzazione Mondiale della Sanità, le malattie cardiovascolari sono state responsabili di circa 19,8 milioni di decessi nel 2022, pari a circa il 32% dei decessi a livello globale. L'elevato carico di malattia stimola la domanda di utilizzo dell'ecocardiografia in cardiologia, pronto soccorso, terapia intensiva, procedure chirurgiche e test preventivi.
La catena del valore del settore comprende fornitori di componenti acustici, produttori di trasduttori, fornitori di componenti elettronici, fornitori di software, produttori di apparecchiature, distributori, ospedali e centri diagnostici. La disponibilità di sonde phased-array e semiconduttori influisce sulla pianificazione della produzione, mentre l'installazione, la calibrazione, la formazione e la manutenzione incidono sui costi del ciclo di vita. La risposta delle aziende consiste nella progettazione di sistemi modulari, nell'assemblaggio regionale, nella standardizzazione dei componenti di servizio e nella diagnostica remota. Gli ospedali valutano non solo il costo di acquisizione, ma anche il costo totale di proprietà, oltre alla qualità dell'immagine, all'efficienza, alla sicurezza informatica e alla compatibilità con i sistemi di archiviazione delle immagini.
L'analisi del mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori mostra un panorama competitivo caratterizzato dalla concorrenza tra piattaforme premium e da un maggiore accesso ai sistemi di fascia media. GE HealthCare Technologies Inc., Koninklijke Philips NV e Siemens Healthineers AG competono nel settore delle applicazioni cardiache avanzate, dell'automazione dei flussi di lavoro e dei rapporti di assistenza post-vendita. La competizione tra Shenzhen Mindray Bio-Medical Electronics Co., Ltd. e SonoScape Medical Corp. si articola in piattaforme ricche di funzionalità, destinate sia ai sistemi sanitari sviluppati che a quelli in via di sviluppo.
FUJIFILM Holdings Corporation offre competenze relative ai flussi di lavoro clinici oltre alle capacità di imaging, mentre Guangdong Goworld Co., Ltd. partecipa alla competizione con la sua tecnologia a ultrasuoni e le sue capacità produttive. Shanghai Aohua Photoelectricity Endoscope Co., Ltd., Olympus Corporation e RICOH IMAGING COMPANY, LTD. offrono capacità complementari di imaging ottico, endoscopico e medicale. Gli investimenti strategici si concentrano su intelligenza artificiale, trasduttori innovativi, apparecchiature portatili e software in abbonamento. La posizione competitiva delle aziende richiede non solo le specifiche tecniche del loro hardware, ma anche applicazioni automatizzate e validate, capacità di sicurezza informatica e servizi locali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
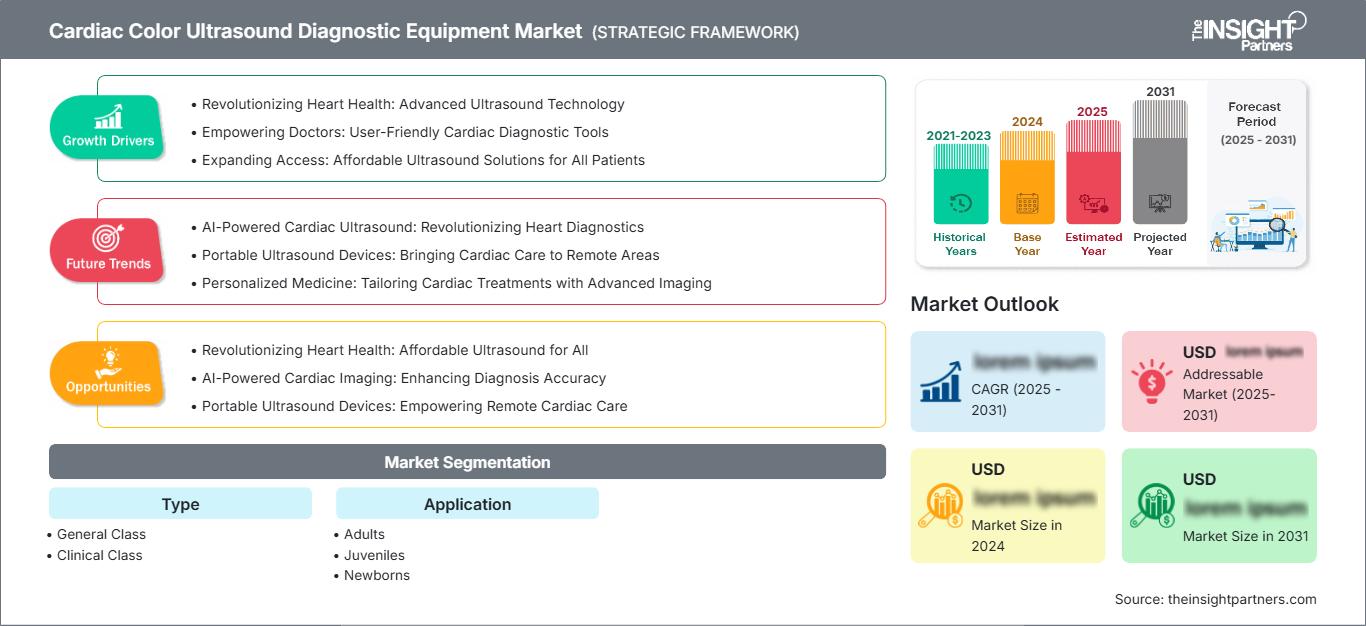
Mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle apparecchiature diagnostiche per ecografia cardiaca a colori
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 34% e il 36% nel settore delle apparecchiature diagnostiche per ecografia cardiaca a colori, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-7,9% nel periodo 2026-2034. La domanda è sostenuta da laboratori di ecocardiografia consolidati, un elevato numero di casi di patologie cardiovascolari, percorsi di screening strutturati e la regolare sostituzione dei sistemi di imaging ospedalieri. La regione offre inoltre un ambiente sviluppato per la valutazione di tecnologie di misurazione e acquisizione assistite dall'intelligenza artificiale.
L'approvvigionamento di questa tecnologia si è orientato verso piattaforme che integrano la sensibilità al flusso cromatico, il calcolo automatico delle frazioni di eiezione, l'analisi della deformazione e la creazione di report standardizzati. Gli ospedali universitari prediligono sistemi di classe clinica, mentre i centri territoriali hanno adottato sistemi più piccoli con software scalabile. L'approccio basato sul ciclo di vita adottato dalla FDA statunitense per i dispositivi medici basati sull'intelligenza artificiale incoraggia i fornitori a migliorare la trasparenza, il monitoraggio e i processi di gestione delle modifiche. Questo rappresenta un vantaggio per le aziende con maggiori risorse.
Mercato statunitense delle apparecchiature diagnostiche per ecografia cardiaca a colori
Nel 2025, gli Stati Uniti hanno rappresentato circa l'81-84% del fatturato nordamericano nel settore e si prevede una crescita annua composta (CAGR) del 7,3-7,8% tra il 2026 e il 2034. La domanda è trainata dall'estesa infrastruttura ospedaliera del Paese, dalla spesa per le malattie cardiovascolari e dal crescente utilizzo dell'ecocardiografia in ambito ambulatoriale, di emergenza, di terapia intensiva e interventistico. Gli esami cardiaci sugli adulti continueranno a essere predominanti, mentre quelli su bambini e neonati richiederanno sonde specializzate e riproducibilità.
GE HealthCare Technologies Inc., Koninklijke Philips NV e Siemens Healthineers AG continuano a godere di una presenza significativa grazie ai servizi che offrono, nonché attraverso i loro specialisti applicativi e i contatti con gli ospedali. I comitati che valutano l'acquisizione stanno iniziando a chiedersi come l'automazione possa ridurre la variabilità e minimizzare i tempi della procedura, mantenendo al contempo l'elemento di controllo diagnostico. La tecnologia di intelligenza artificiale per l'analisi del movimento delle pareti, la misurazione delle camere cardiache e l'acquisizione di immagini è ora strategicamente rilevante. L'American Heart Association ha rilevato che negli Stati Uniti si sono verificati 941.652 decessi per malattie cardiovascolari nel 2022.
Mercato europeo delle apparecchiature diagnostiche per ecografia cardiaca a colori
Nel 2025 l'Europa rappresentava una quota stimata tra il 27% e il 29% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,6% nel periodo 2026-2034. La Germania è il paese europeo leader, grazie alla sua estesa infrastruttura ospedaliera, alle competenze in cardiologia e all'utilizzo di apparecchiature mediche di livello clinico. La sostituzione delle apparecchiature si concentra sull'efficienza energetica, l'interoperabilità, l'automazione delle misurazioni e la durata utile.
Il Regno Unito eccelle nel suo processo di approvvigionamento centralizzato e nei sistemi basati su flussi di lavoro che contribuiscono a ridurre al minimo i tempi di attesa nella diagnosi. La Germania attribuisce grande importanza all'ecocardiografia avanzata, alla diagnostica per immagini strutturale del cuore e ai servizi di manutenzione. I francesi si stanno impegnando per migliorare i loro ospedali e le strutture diagnostiche ambulatoriali, mentre italiani e spagnoli creano domanda attraverso reti di diagnostica per immagini, reparti di cardiologia e dispositivi portatili.
Il rispetto delle normative, la validazione clinica e la privacy dei pazienti rivestono un ruolo fondamentale nella commercializzazione dei prodotti di diagnostica per immagini. Sempre più fornitori europei richiedono dispositivi compatibili con i sistemi di cartelle cliniche elettroniche e gli archivi di immagini, in grado di offrire test standardizzati in diverse reti ospedaliere. I centri di cardiologia pediatrica, in particolare, generano una forte domanda per le cardiopatie congenite.
Mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico abbia rappresentato una quota di mercato del 25-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-9,8% nel periodo 2026-2034. In Cina, la leadership in termini di fatturato è generata dalla crescita del numero di ospedali, dalla produzione interna e dal miglioramento delle capacità diagnostiche a livello di contea. In Giappone, l'attenzione si concentra sulla diagnostica per immagini di alta gamma e sulla necessità di sostituire le apparecchiature, mentre la Corea del Sud offre supporto attraverso ospedali dotati di tecnologie all'avanguardia.
L'India offre ampie opportunità di crescita grazie all'adozione della diagnostica cardiaca che si estende oltre le aree metropolitane. L'Australia continua a registrare una forte domanda di dispositivi di fascia alta e di applicazioni point-of-care. È la combinazione di tutti questi fattori a trainare il tasso di adozione nella regione.
Mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. L'Arabia Saudita è leader nella domanda regionale grazie alla costruzione di ospedali, agli investimenti in cure specialistiche e a una più ampia trasformazione del sistema sanitario. Gli Emirati Arabi Uniti puntano su ospedali privati all'avanguardia e su infrastrutture diagnostiche connesse, mentre il Sudafrica rimane un mercato principale nell'Africa subsahariana.
Nel resto della regione, la scarsa disponibilità di specialisti incentiva l'interesse per i sistemi portatili e automatizzati. L'affidabilità energetica, la durata delle apparecchiature, la capacità dei distributori e l'accesso alla manutenzione rimangono fattori decisivi per gli acquisti, soprattutto al di fuori dei principali ospedali urbani.
Analisi di segmentazione
Tipo
Si prevede che il segmento di mercato registrerà un CAGR del 7,8-8,4% nel periodo 2026-2034. Il mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori comprende sistemi di classe generale adatti agli esami di routine e piattaforme di classe clinica progettate per flussi di lavoro cardiologici avanzati. L'adozione dipende dalla qualità dell'immagine, dalla sensibilità al flusso di colore, dall'automazione delle misurazioni, dalla compatibilità delle sonde, dalla disponibilità di assistenza e dalla complessità dei casi trattati dal reparto. I sistemi di classe clinica dovrebbero acquisire progressivamente importanza con la crescente diffusione della quantificazione cardiaca avanzata.
- Classe generale: le apparecchiature di classe generale sono adatte per la valutazione cardiaca di routine, la diagnostica di base e i flussi di lavoro ospedalieri a bassa complessità, offrendo una combinazione equilibrata di convenienza, portabilità, funzionalità Doppler a colori e requisiti di formazione gestibili.
- Classe clinica: le piattaforme di classe clinica supportano ecocardiografia avanzata, imaging della deformazione, valutazione tridimensionale, pianificazione interventistica e valutazione valvolare complessa, risultando strategicamente importanti per ospedali di terzo livello e centri cardiologici specializzati.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 7,7-8,3% nel periodo 2026-2034. Gli esami per adulti generano il maggior utilizzo della base installata, mentre le applicazioni per bambini e neonati richiedono trasduttori specializzati, preset e pacchetti di misurazione anatomica. L'adozione è influenzata dalla prevalenza delle malattie cardiovascolari, dallo screening per le cardiopatie congenite, dalla disponibilità di servizi di riferimento e dall'esperienza dei medici. I produttori che offrono flussi di lavoro specifici per età possono rivolgersi a una gamma più ampia di reparti ospedalieri e rafforzare l'utilizzo della piattaforma.
- Adulti: Le applicazioni per adulti dominano i volumi degli esami perché l'ecografia cardiaca viene utilizzata di routine per indagare l'insufficienza cardiaca, la coronaropatia, la cardiomiopatia, le valvulopatie, le alterazioni correlate all'ipertensione e la risposta al trattamento.
- Pazienti pediatrici: La diagnostica per immagini in età pediatrica richiede sonde adattabili, protocolli per cardiopatie congenite e misurazioni adeguate all'età, creando una domanda specializzata tra ospedali pediatrici, reparti di cardiologia e centri di riferimento regionali.
- Neonati: Le applicazioni neonatali dipendono da immagini ad alta risoluzione, trasduttori di piccole dimensioni, valutazione rapida al letto del paziente e competenza neonatale, con un'importanza strategica nelle unità di terapia intensiva e nei percorsi di screening per le cardiopatie congenite.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
adulti |
Alto |
Immagini di deformazione |
Maturo |
|
Giovani |
Mezzo |
Protocolli per le malformazioni congenite |
Scalatura |
|
neonati |
Basso |
Screening neonatale |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori.
Aumento dei volumi di diagnosi cardiovascolare
La prevalenza delle malattie cardiovascolari continua a sostenere la domanda di diagnostica per immagini non invasiva a supporto della diagnosi, della pianificazione del trattamento e del follow-up. L'ecografia cardiaca a colori consente ai medici di valutare le dimensioni delle camere cardiache, la funzionalità ventricolare, la direzione del flusso sanguigno, la funzione valvolare e le anomalie strutturali senza l'utilizzo di radiazioni ionizzanti. La stima dell'OMS di 19,8 milioni di decessi cardiovascolari nel 2022 dimostra l'entità del problema clinico sottostante. Oltre tre quarti dei decessi cardiovascolari si verificano nei paesi a basso e medio reddito, creando un'esigenza parallela di capacità diagnostica accessibile. I produttori di apparecchiature possono rispondere a questa esigenza attraverso portafogli di prodotti differenziati, sistemi compatti, trasduttori durevoli e preset cardiaci semplificati. Gli ospedali traggono vantaggio da apparecchiature che supportano più reparti e categorie di pazienti, migliorando l'utilizzo e rafforzando la giustificazione economica dell'acquisto.
L'intelligenza artificiale migliora la produttività dell'ecocardiografia
L'intelligenza artificiale sta rivoluzionando l'ecografia cardiaca automatizzando le misurazioni, supportando l'acquisizione delle immagini e standardizzando i parametri di interpretazione. Queste funzioni possono ridurre le operazioni manuali ripetitive e aiutare i laboratori a gestire l'aumento dei volumi di esami, nonostante la carenza di ecografisti esperti. L'autorizzazione normativa rimane fondamentale, poiché gli algoritmi devono dimostrare prestazioni adeguate in diverse popolazioni di pazienti e condizioni operative. Nel gennaio 2025, la Food and Drug Administration (FDA) statunitense ha pubblicato una bozza di linee guida relative a trasparenza, pregiudizi, documentazione, monitoraggio post-commercializzazione e controlli sull'intero ciclo di vita del prodotto per i dispositivi medici basati sull'intelligenza artificiale. I produttori che integrano la governance e la validazione clinica nei processi di sviluppo possono ridurre il rischio di commercializzazione. Per gli operatori sanitari, l'impatto pratico si traduce in misurazioni più riproducibili, analisi preliminari più rapide, maggiore aderenza ai protocolli e la possibilità di implementare funzionalità avanzate in ambienti di assistenza distribuiti.
Passaggio a una diagnostica per immagini cardiaca portatile e decentralizzata.
Le piattaforme ecografiche compatte e portatili stanno estendendo l'imaging cardiaco ai pronto soccorso, alle unità di terapia intensiva, ai centri ambulatoriali, agli ospedali rurali e ai programmi di screening di comunità. L'implementazione decentralizzata riduce i trasferimenti dei pazienti e consente ai medici di effettuare valutazioni tempestive in prossimità del punto di cura. La funzionalità Doppler a colori è particolarmente preziosa quando è necessaria una rapida valutazione del flusso sanguigno e delle valvole cardiache. L'impatto commerciale va oltre le vendite di singoli dispositivi, poiché le flotte portatili generano esigenze in termini di protezione delle sonde, gestione del software, connettività wireless, sicurezza informatica, formazione e assistenza a livello di flotta. I fornitori devono trovare un equilibrio tra mobilità, coerenza diagnostica, prestazioni della batteria, qualità del display e requisiti di controllo delle infezioni. I sistemi in grado di passare da esami mirati a studi più completi sono in grado di attrarre le istituzioni che cercano un'allocazione flessibile del capitale e un utilizzo più ampio delle apparecchiature.
Mercato delle apparecchiature diagnostiche per ecografia cardiaca a colori: tendenze future
Intelligenza artificiale multimodale e valutazione cardiaca predittiva
Le tendenze del mercato delle apparecchiature diagnostiche ecografiche cardiache a colori vedranno un crescente utilizzo di algoritmi che combinano immagini, misurazioni Doppler, dati di deformazione, anamnesi del paziente ed esami precedenti. Invece di automatizzare misurazioni isolate, le piattaforme future dovranno identificare i cambiamenti longitudinali, dare priorità agli esami anomali e generare output strutturati a supporto delle decisioni. I fornitori avranno bisogno di set di dati di addestramento rappresentativi, output interpretabili e meccanismi di monitoraggio in grado di rilevare eventuali derive delle prestazioni. Gli ospedali privilegeranno i sistemi che preservano la supervisione clinica, trasferendo al contempo i risultati validati nei flussi di lavoro di refertazione e nelle cartelle cliniche elettroniche. La differenziazione commerciale dovrebbe quindi orientarsi verso le evidenze cliniche, la governance degli algoritmi, la copertura applicativa e l'implementazione a livello aziendale, piuttosto che basarsi esclusivamente sul miglioramento della risoluzione delle immagini.
Piattaforme definite dal software ed espansione delle funzionalità remote
Si prevede che le piattaforme a ultrasuoni diventeranno sempre più software-defined, consentendo agli operatori sanitari di aggiungere applicazioni cardiache, strumenti per la gestione dei flussi di lavoro e aggiornamenti di sicurezza dopo l'installazione. Questo approccio può estendere la vita utile delle apparecchiature e permettere agli ospedali di allineare le funzionalità alle mutevoli esigenze cliniche. I produttori potrebbero sviluppare pacchetti applicativi in abbonamento, supporto remoto e servizi centralizzati di gestione della flotta. I modelli di approvvigionamento porranno quindi maggiore enfasi sui diritti di aggiornamento, sulla proprietà dei dati, sull'interoperabilità e sul supporto software a lungo termine. I fornitori in grado di mantenere architetture comuni tra le classi generali e cliniche possono accelerare l'implementazione delle funzionalità, semplificare le scorte di servizi e generare entrate ricorrenti, offrendo al contempo ai clienti un percorso di sviluppo tecnologico più prevedibile.
Opportunità di mercato per le apparecchiature diagnostiche a ultrasuoni cardiaci a colori
Reti localizzate di diagnostica per immagini cardiaca nei sistemi sanitari emergenti
Le economie emergenti rappresentano un'opportunità di investimento per i produttori che combinano distribuzione localizzata, formazione clinica, finanziamenti e un'assistenza affidabile. Le previsioni di mercato per le apparecchiature diagnostiche ecografiche cardiache a colori supportano un'implementazione mirata in ospedali secondari, centri diagnostici e reti di riferimento regionali dove la capacità di imaging specialistico è disomogenea. Invece di vendere sistemi isolati, i fornitori possono adottare modelli hub-and-spoke che collegano le strutture locali con competenze cardiologiche centralizzate. La revisione a distanza, i protocolli di acquisizione standardizzati, le interfacce multilingue e la formazione modulare possono migliorare la coerenza diagnostica. Le priorità di investimento dovrebbero includere scorte regionali di pezzi di ricambio, specialisti applicativi, certificazione dei distributori e configurazioni di apparecchiature in grado di operare in condizioni infrastrutturali variabili. Queste misure possono creare un'adozione sostenibile riducendo al contempo le preoccupazioni dei clienti in merito ai tempi di inattività e alla preparazione della forza lavoro.
Applicazioni cliniche specifiche per età e portafogli di trasduttori
La cardiologia pediatrica e neonatale offre opportunità mirate per le aziende in grado di sviluppare sonde specializzate, pacchetti di misurazione e flussi di lavoro per le cardiopatie congenite. Questi esami coinvolgono strutture anatomiche più piccole, frequenze cardiache più elevate e problematiche legate ai movimenti del paziente, richiedendo immagini ad alta risoluzione e preset ottimizzati. I produttori possono investire in strumenti di riferimento adattati all'età, misurazioni automatizzate per le cardiopatie congenite, configurazioni di sistemi per l'utilizzo al letto del paziente e collaborazioni di formazione con centri specializzati. Gli ospedali potrebbero preferire piattaforme che supportino esami per adulti, bambini e neonati, poiché la condivisione delle infrastrutture migliora l'utilizzo pur mantenendo la specificità dell'applicazione. Il successo commerciale dipenderà dalla validazione clinica, dalla progettazione ergonomica del trasduttore, da un'affidabile sensibilità al flusso di colore e da un posizionamento chiaro per le unità di terapia intensiva neonatale, i centri pediatrici di riferimento e i programmi di screening per le cardiopatie congenite.
Sviluppi recenti
- Agosto 2025: GE HealthCare Technologies Inc. ha lanciato il sistema di ecografia cardiovascolare Vivid Pioneer dopo aver ottenuto la marcatura CE e l'autorizzazione 510(k) della FDA statunitense. La piattaforma ha introdotto l'architettura cSound Pioneer, funzionalità avanzate di imaging bidimensionale, quadridimensionale e a flusso di colore, nuove sonde e prestazioni di intelligenza artificiale progettate per esami cardiaci in pazienti adulti e pediatrici.
- Agosto 2025: Koninklijke Philips NV ha rilasciato Transcend Plus per i suoi sistemi di ecografia cardiovascolare EPIQ CVx e Affiniti CVx. L'aggiornamento includeva miglioramenti della qualità dell'immagine bidimensionale e tridimensionale approvati dalla FDA, applicazioni basate sull'intelligenza artificiale e la funzionalità 2D Auto EF Advanced, pensate per migliorare la quantificazione cardiaca, la velocità del flusso di lavoro e la coerenza diagnostica.
- Marzo 2025: Shenzhen Mindray Bio-Medical Electronics Co., Ltd. ha presentato la piattaforma ecografica premium Resona A20 al Congresso Europeo di Radiologia. Il sistema utilizza la tecnologia Acoustic Intelligence, trasduttori avanzati, funzioni di imaging multiparametrico e strumenti di intelligenza artificiale progettati per migliorare la qualità dell'immagine, l'efficienza operativa e le capacità di ricerca clinica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -